⭐︎今日も晴れ渡る青空。そして、暑くもなく寒くもない。過ごしやすい気候。ということで、京急線に乗り込んで梅屋敷へと降り立つ。
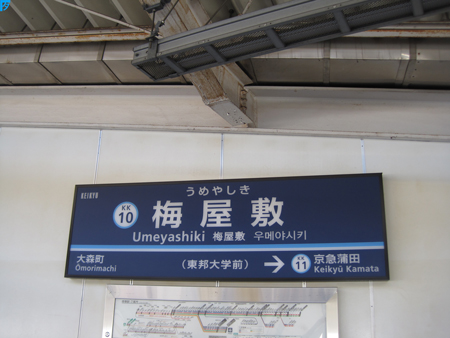
⭐︎亀戸の梅屋敷とは、また、雰囲気が異なる。
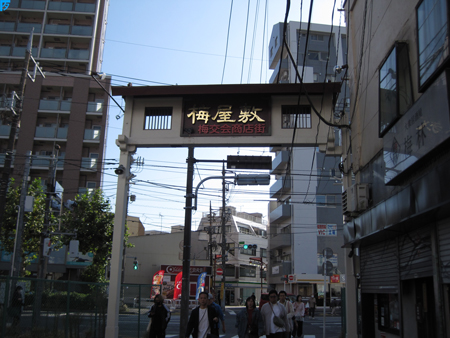
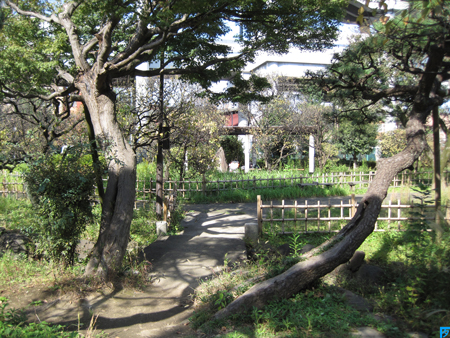
⭐︎梅屋敷駅から京急蒲田駅の方へと少し歩く。丁度、駅と駅の中間のあたりに聖蹟蒲田梅屋敷公園がある。もともと梅屋敷は約3,000坪あったという。梅屋敷を開いたのは山本忠左衛門。以来、代々、山本家が梅屋敷を経営していたが、1898(明治31)年に梅屋敷は売却され、山本家から経営者が代わった。1918(大正7)年には、現在の第一京浜に当たる京浜国道の拡幅によって、梅屋敷の東側の土地が大きく削られる。続いて、京浜電気鉄道は1901(明治34)年に梅屋敷停留場を設置。当初は国道上を走る路面電車方式であったが、その後、輸送力の増強と運行の円滑化を目的として専用軌道への移行が進められた。この梅屋敷から雑色に至る区間の専用軌道化に伴い、梅屋敷の西側の敷地も鉄道用地として削られた。という次第で、梅屋敷は大幅に縮小。梅屋敷の縮小と荒廃を危惧した地元有志は、1926(大正15)年に「明治天皇蒲田御遺蹟保存会」を結成。保存運動の目的は、明治天皇が幾度も訪れた由緒ある場所を、史跡として後世に残すこと。その活動の結果、1933(昭和8)年11月2日、梅屋敷は文部大臣から「明治天皇御聖蹟地」として保存指定を受けた。1938(昭和13)年には、敷地と建物が東京市に寄付され、翌1939(昭和14)年10月12日、東京市立「聖蹟蒲田梅屋敷公園」として開園。
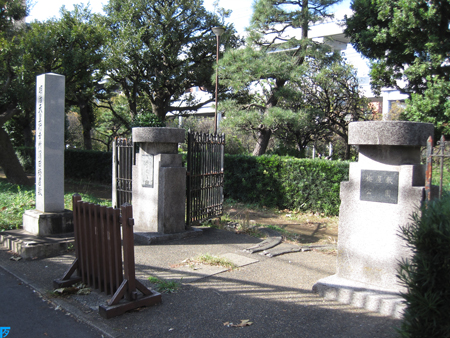
⭐︎梅屋敷が単に梅の木を植えた庭園ではなく、薬を販売する商家が旅人をもてなす休憩所として整備した場所。宝永年間(1704~1710年頃)には和中散を販売する店が存在していたとされる。その後、文政年間(1818~1830年)の初め、和中散を商っていた山本家の山本久三郎が、屋敷内に梅の名木を集めて梅園を整備し、茶店を開いた。これが蒲田梅屋敷の始まり。
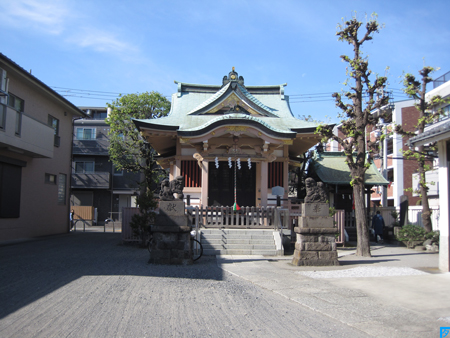
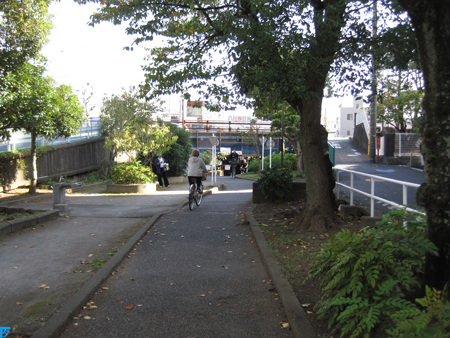
⭐︎堀之内三輪神社に立ち寄る。堀之内三輪神社は、室町時代の享徳年間(1452–1456)に創建されたという伝承を持つ。もともとは、第六天社と呼ばれ、地元ではデイロクサマの名で親しまれていたという。堀之内というのは、鎌倉幕府第5代執権・北条時頼の時代(1247–1259)に陣屋が置かれていたという伝承によるもの。続いて、呑川緑道(のみかわ)を歩く。呑川は、東京都世田谷区新町付近を源流とし、目黒区を経て大田区を南東方向に流れ、東京湾に注ぐ河川。呑川下流域は、もともと川が大きく蛇行し、雨が降るたびに氾濫することがあった。周辺には水田や農地があり、洪水は農業にも大きな被害を与えていた。1931(昭和6)年12月、東京府会で呑川の改修事業が決定。1935(昭和10)年、新しい河道が完成した。これが現在の新呑川。従来の河道と新しい河道が並行して存在する状態となり、旧河道はその後もしばらく残された。旧呑川は1941(昭和16)年に河道としての役割を終えたが、その後も水路として残されていた。戦後、水質汚濁や悪臭が問題となり、1960(昭和35)年頃から埋め立てが進められた。その跡地は1975(昭和50)年には、その跡地が約1.7kmの旧呑川緑地として整備された。
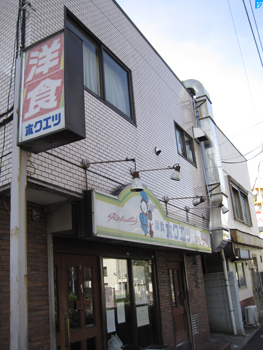
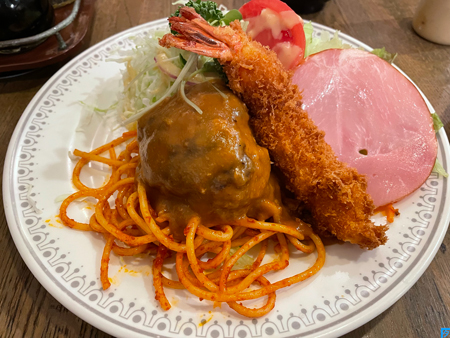
⭐︎呑川緑道から、少し外れて、洋食ホクエツでランチを食べる。開店前から行列が出来ていた。流石は評判のお店。A定食を注文。980円也。美味しい。
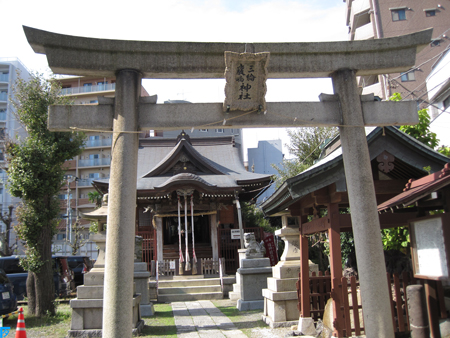
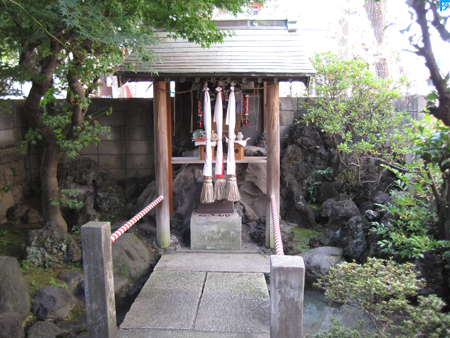
⭐︎近くに鎮座する三輪の弁財天に詣でる。正式には 三輪厳島神社。この神社には、源義経にまつわる興味深い伝承が残されている。治承4年(1180年)、義経が武蔵坊弁慶らの郎党を伴って東海道を進み、多摩川の渡しを越えようとした際、二百十日の荒天に遭遇。南西からの強風によって船が流され、大森沖を漂流することになった。義経一行が海上から小高い森に鎮座する社を見つけ、海上の平穏を祈願したところ、風が収まり波も静まったと伝えられている。船を大森の浜辺に着けた義経が社を訪れると、社のそばに白蛇が現れた。義経はこれを神の使いと考え、厳島大神の加護に感謝して、社殿を修理したという。境内には、銭洗弁財天社がある。
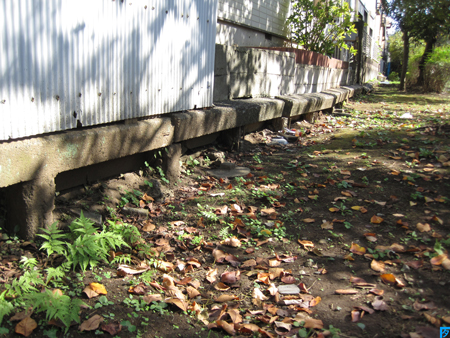
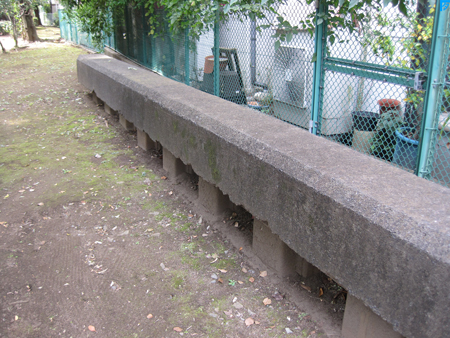
⭐︎再び呑川緑道に戻る。この護岸の形状は、暗渠や川の名残りを歩く際の参考になる。
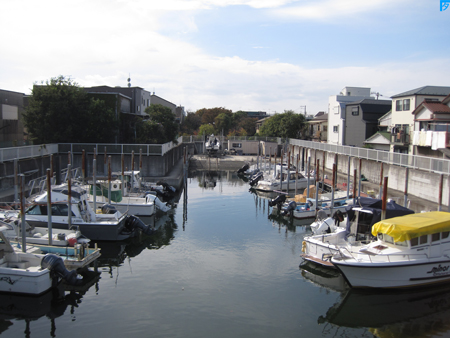
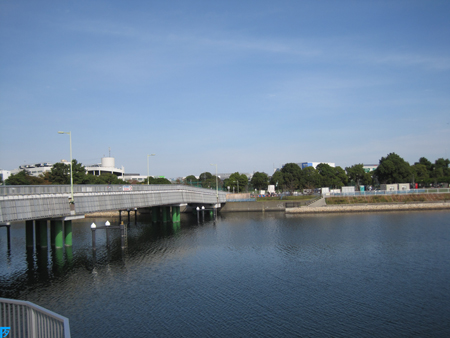
⭐︎旧呑川の河口に近い一部は水面が残され、現在も船の係留場所として使われている。旧呑川の流路が東京湾に接続していたことを示す、地形上の名残り。向こうに見えるのは昭和島。架っている橋は大森東避難橋。
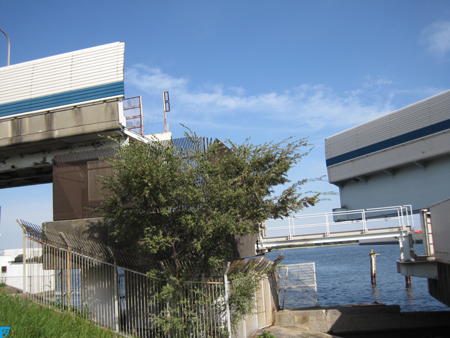
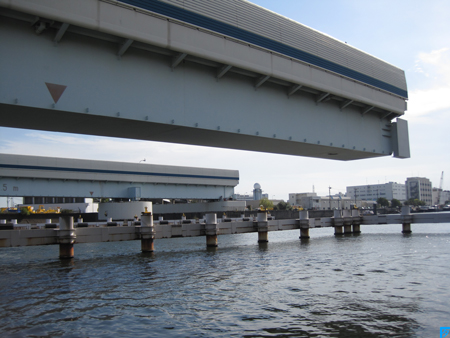
⭐︎海沿いを暫く歩いて羽田可動橋を見に行く。羽田可動橋は、海老取川(えびとりがわ)に架かる、首都高速1号羽田線の旧バイパス道路の橋。現在は橋桁が川の両岸に分かれた状態で止まっているため、首都高速の高架道路が途中で途切れたように見える。だが、これは建設途中で放置された橋ではない。かつて実際に高速道路として使われ、船舶の航行と自動車交通を両立させるために設計された橋。羽田可動橋が設けられたのは、1990(平成2)年。海老取運河は、かつて上流にあった製鋼所などへ大型船舶が出入りする航路であった。そのため、通常の固定橋を架けると、船が通過できるだけの桁下の高さを確保しなければならなかった。ところが、羽田空港に近いこの場所では、航空機の安全運航に関わる高さ制限も考慮する必要があった。橋を高くすれば船は通りやすくなるが、空港周辺の高さ制限に抵触するおそれがある。そこで採用されたのが、橋桁を水平方向に回転させる旋回橋である。船が通るときには橋桁を運河の流れに沿う向きに開き、自動車が通るときには両側の橋桁を横断方向に戻して接続する仕組み。1994(平成6)年に首都高速湾岸線が開通すると、羽田線の交通が分散し、羽田トンネル付近の渋滞は大幅に緩和された。さらに1997(平成9)年12月には東京湾アクアラインも開通した。こうした交通状況の変化を受け、羽田トンネルを迂回する必要性が薄れ、1998(平成10)年にバイパス道路と羽田可動橋は運用を停止。羽田可動橋を堪能して、本日の散策を終了。
@森ヶ崎.
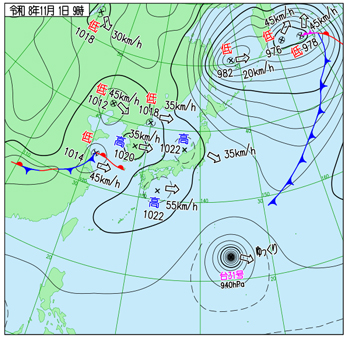
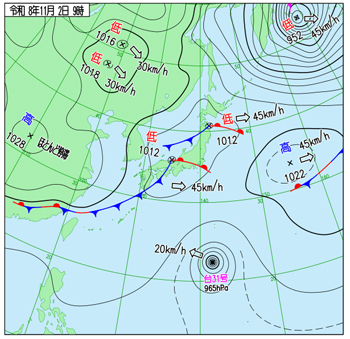
右出典:気象庁ホームページ
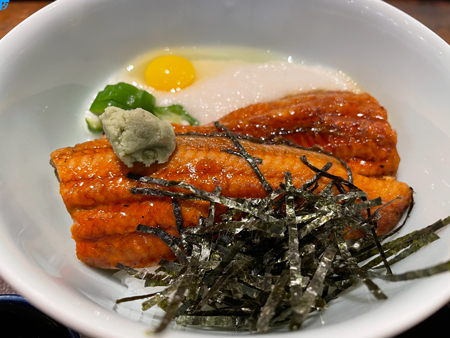
⭐︎用事を済ませてから八重洲でランチ。鰻とろ丼、1,300円也。
▼2027年3月期(今期)の連結営業利益(IFRS)が前期比42%増の2,150億円との見込みをはっぴょうした住友化学に失望売り。サウジアラビアの国有石油会社であるサウジアラムコとの合弁会社であるペトロ・ラービグ(Rabigh Refining & Petrochemical Company)の業績改善等により当初予想から上方修正したものの市場予想に達せず。ペトロ・ラービグは、2005年に住友化学とサウジアラムコとの共同出資(50%ずつの対等出資)によって設立。2008年にサウジ証券取引所への上場したことにより、両社の出資比率は37.5%に。その後、2025年10月に住友化学が保有株の一部(22.5%)をサウジアラムコに売却。これにより、現在はアラムコ主導の体制へと移行している。但し、株式売却後も重要な影響力を維持することから、ペトロ・ラービグ社は引き続き住友化学の持分法適用関連会社となっている。中東情勢の緊迫化や世界的な需給バランスの不均衡を背景に、石油製品や化学品の販売価格が上昇しました。これにより、原油を仕入れて製品として売る際のマージンが大きく拡大し、ペトロ・ラービグの業績は、長年の赤字続きから一転し、2026年に入ってから急速にV字回復(黒字転換)を達成。直近の2026年第3四半期(7〜9月期)の決算では、前年同期の12億3,600万リヤルの赤字から、25億7,600万リヤル(約6億8,700万ドル)の純利益となっている。▼10月30日の取引終了後に発表した2027年3月期の業績予想の上方修正と、2030年3月期までを見据えた株主還元方針の変更が好感され日本特殊陶業が大きく反発。自動車関連事業の堅調さに加え、生成AI向け半導体・データセンター関連需要の拡大も確認されたことが評価された。2030年3月期までの中期経営計画期間において、親会社所有者帰属持分配当率(DOE)6%程度を目標とする安定配当方針に変更。年間配当予想も引き上げられた。
▼ 国内債券市場で新発10年物国債の利回りは前営業日比0.015ポイント上回るの2.770%へと上昇。▼東京外国為替市場で円相場は前営業日比19銭円安ドル高の1ドル157円74~76銭と反落。
▼東京株式市場は前営業日比208円25銭安の6万3,081円86銭と続落。
本日の売りの発端は、10月29日の米国市場で表面化したAI投資の採算性に対する懸念。アルファベットの決算を受けて巨額のAI投資に見合う収益を確保できるのかという疑問が広がり、30日にはIntelの業績見通しの弱さやAmazonの設備投資負担も重なった。この流れを受け、日本市場でもAI関連株の高い株価評価を見直す動きが続いた。特にキオクシアは、10月30日に発表した2027年3月期の業績見通しが市場予想に届かなかったことが直接の売り材料となった。NAND型フラッシュメモリーを主力とする同社は、AIデータセンター向けのSSD需要拡大を成長機会としているが、需要が強いことと、利益が市場の期待を上回ることは別問題である。メモリー事業は製品価格や需給、設備稼働率によって利益率が大きく変動するため、将来の需要拡大を織り込んでいた投資家ほど、会社側の利益予想に対する失望が大きくなりやすい。注目すべきは、キオクシアの業績が絶対的に悪化しているわけではない点である。10月30日発表の2027年3月期上期(4~9月)の売上収益は4兆2472億円、純利益は2兆1,978億円に達し、7~9月期だけでも純利益は約1兆3,486億円と過去最高を更新した。それでも株価が急落したのは、10~12月期の売上収益見通しが前四半期比約1%増にとどまり、従来の急成長を期待していた市場との間に大きな認識のずれが生じたためである。一方、東京エレクトロンは2027年3月期の利益見通しが市場予想を上回り、アドバンテストとともに買われた。両社は半導体製造装置や検査装置を供給する立場にあり、メモリー製品の販売価格だけでなく、AI向け半導体の生産能力増強や製造工程の高度化からも恩恵を受ける。このため、メモリー製品メーカーのキオクシアが売られる一方、製造装置・検査装置メーカーが買われるという違いが生じたのである。韓国市場ではKOSPIが2.3%上昇し、SKハイニックスやサムスン電子が相場を牽引した。米国の半導体株安を受けて朝方は両社にも売りが先行したが、機関投資家の買いなどを背景に持ち直した。日本の半導体関連株にとっても、アジア市場全体でAI・半導体需要への期待が失われていないことを示す材料となった。投資家が次の判断材料として意識しているのが、3日投開票の米国中間選挙である。大統領選挙とは異なり、連邦議会の上下両院の構成が焦点となる選挙であり、結果によってトランプ政権の予算・税制・通商政策の議会運営に影響が及ぶ。加えて、AI関連企業の決算や設備投資計画に対する市場の評価も定まっておらず、選挙前に積極的な買いを入れにくい状況である。 SCREEN HD、キオクシアHD、アルプス電気、住友化学、リクルートHD。
 NGK、レーザーテック、サッポロビール、日本電気硝子、パナソニックHD。
▼ 中国本土株式市場は、前営業日比39.01ポイント高の3,638.03と3営業日ぶりの反発となる。
前週までの下落に対する自律反発に加え、週末から週明けにかけて金融当局が相次いで市場安定化の姿勢を示したことが、買い戻しを促した。中国証券監督管理委員会(証監会)が市場の安定維持に全力を挙げると表明したことは、株価下落を放置しないという政策的なメッセージとして受け止められた。一方、10月31日に発表された国家統計局の製造業購買担当者景気指数(PMI)は49.3となり、前月の50.1から低下した。景気の拡大・縮小の境目となる50を再び下回り、市場予想の49.9にも届かなかった。非製造業PMIも50.2から49.7に低下しており、製造業だけでなくサービス業や建設業にも景況感の弱さが広がっている。さらに、注目すべきは、本日、中国人民銀行、中国証券監督管理委員会、国家金融監督管理総局が主要銀行を集め、上場企業の自社株買いや大株主による株式取得を支援する再貸出制度の改善について協議した。また、人民銀行と証監会は証券会社やファンド会社とも会合を開き、資本市場支援策の活用促進を検討した。10月の株価下落を受け、既存の市場安定化策を実際の資金供給につなげようとする動きであり、週明けの証券株上昇を支えた材料となった。また、人民銀は11月2日から翌日物リバースレポを毎営業日実施する新しい短期金利運営に移行した。同日の資金供給額は5,410億元、金利は1.25%である。従来の7日物リバースレポ金利を中心とする運営から翌日物金利を政策運営の軸に移すもので、金融機関の資金調達コストを引き下げ、金融緩和の波及を改善する狙いがある。こうした中、株式市場では、証券株が上昇を主導した。国金証券や太平洋証券が値幅制限いっぱいまで買われ、資本市場支援策の拡充によって証券会社の取引収入や金融サービス需要が回復するとの期待が反映された格好である。フィンテック大手の恒生電子もストップ高となり、資本市場の活性化を見込んだ買いが関連企業にも波及。ハイテク銘柄では、半導体ファウンドリーの華虹半導体、光ファイバーの長飛光繊光纜、半導体材料の有研新材などが買われた。政策支援への期待に加えて、半導体や情報通信インフラなど中国の産業高度化に関わる分野への投資意欲も表れている。一方、銀行銘柄は下落しており、今回の上昇が金融銘柄全般に及ぶものではなく、証券・ハイテクなど政策効果を期待しやすい業種に集中したことが分かる。TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、個人投資家向けソフトウェアの北京指南針科技発展(Beijing Compass Technology Development Co.,Ltd.)、フィンテックの恒生電子(Hundsun Technologies Inc.)、ゲーム関連の 巨人網絡集団(Giant Network Group Co.,Ltd.)、太陽光発電インバータ製造の陽光電源(Sungrow Power Supply Co., Ltd.)。上海銀行(Bank of Shanghai Co., Ltd.)、非鉄金属採掘の山金国際黄金(Shanjin International Gold Co., Ltd.)、モバイルバッテリーの安克創新科技(Anker Innovations Technology Co., Ltd.)、PCB(プリント回路基板)用の銅張積層板の
 広東生益科技(Shengyi Technology Co., Ltd.)、臨床検査機器および体外診断試薬の深圳新産業生物医学工程(Shenzhen New Industries Biomedical Engineering Co., Ltd.)。
▼ 香港株式市場でハンセン指数は前営業日比98.90ポイント高の23,393.32と続伸。
中国本土の政策期待が香港市場にも波及する一方、海外要因を見極めようとする投資家の慎重姿勢も残った一日。相場を支えたのは、中国当局による資本市場支援の具体化への期待である。11月2日には中国人民銀行、中国証券監督管理総局、証監会が金融機関との協議を行い、上場企業の自社株買いや大株主による株式取得を支援する再貸出制度の改善などを検討した。景気面では、10月の国家統計局製造業PMIが49.3、非製造業の景況指数も49.7と、ともに50を下回った。製造業では新規受注指数も49.4に低下しており、内需の弱さが表面化している。景気の減速が追加金融緩和や財政支出の拡大につながるとの期待が、証券株やハイテク株への買いを誘った。証券銘柄では広発証券、中信証券、申万宏源集団などが上昇。株式売買の活発化は証券会社の仲介手数料収入や信用取引関連収益の拡大につながるため、政策支援への期待が業績改善期待に直結しやすい業種である。その他、小米集団と寧徳時代新能源科技(CATL)がともに買われた。小米はスマートフォンに加えて電気自動車(EV)事業を展開しており、CATLはEV用電池の世界最大手。中国の消費・テクノロジー産業を代表する両社への買いは、国内市場の政策期待だけでなく、次世代自動車や電池産業の成長期待も反映している。また、中国人寿保険も上昇。同社が10月31日に発表した2026年1~9月期決算では純利益は前年同期比46.7%減の894億3,000万元となった。しかし、これは主として前年の株式市場上昇によって膨らんだ投資収益の反動や、保有金融資産の評価変動によるものであり、保険事業の販売動向が同じ割合で悪化したことを意味するものではない。実際、新契約価値は前年同期比13%増加しており、新たに獲得した保険契約から生み出される将来収益の価値は拡大している。このため市場では、純利益の減少だけで同社の業績を評価するのではなく、保険販売の成長と本業の収益力を評価する買いが優勢となったマカオのカジノ運営会社である美高梅中国HD(MGM China Holdings Limited)、銀河娯楽集団(Galaxy Entertainment Group Limited)、新濠国際発展(Melco International Development Limited)、永利澳門(Wynn Macau, Limitedにも買いが入った。マカオ政府博彩監察協調局が11月1日に発表した10月のカジノ粗収益(GGR)は216億8000万パタカで、前年同月比10%減となり、5カ月連続の前年割れである。但し、9月比では20%増加した。10月初旬の中国の国慶節連休には約114万人の旅行者がマカオを訪れており、観光需要の回復が月間収益を押し上げた。前年同月は比較対象となる売上高が高かったこともあり、株式市場では悪化を織り込んだうえでの持ち直し期待が優勢となったのである。反面、銀行銘柄は下落。中国銀行や中国農業銀行など大手行の決算は堅調だったものの、好業績が事前に予想されていたため、発表後の利益確定売りが出た。海外要因では、11月3日の米国中間選挙を控え、米国の通商政策や対中政策の先行きを見極めたいとの姿勢が上値を抑えた。また、今後は米中間選挙後の対中政策、追加景気対策の具体化、そして中国国内の消費・不動産需要の回復が相場の持続性を左右することになろう。 小米集団(Xiaomi Corporation)、車載バッテリーの世界最大手の
 寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、
 中国人寿保険(China Life Insurance Co., Ltd.)、総合リゾートの
 銀河娯楽集団(Galaxy Entertainment Group Ltd.)、オンライン医療・ヘルスケアプラットフォームの
 京東健康(JD Health International Inc.)。金融の
 中銀香港(BOC Hong Kong Holdings Ltd.)、
 中国銀行(Bank of China Ltd.)、
 比亜迪電子(BYD Electronic International Co., Ltd.)、アルミの
 中国宏橋(China Hongqiao Group Ltd.)、
 無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)。
▼ 欧州株式市場で、ストックス欧州600指数は,前営業日比2.69ポイント高の649.44と反発。
朝方は小幅安で、米欧の中銀決定や米中間選挙を控えた警戒感が重しとなっていた。流れを変えたのは原油である。ブレント先物は一時1バレル105ドル前後まで下げ、前日比で7%超の下落となった。米イラン戦争は発生から7ヶ月に達し、ブレントは直前の1ヶ月で13%超上昇していた。エネルギー高が物価と景気を圧迫するという懸念が、欧州株の上値を抑えてきた。カタールを仲介とするイランとの協議が続き、トランプ米大統領が外交に時間を与える意向だと伝わった。これが投資家心理を改善させた。欧州は米国より中東依存度が高く、天然ガスも含めたエネルギー価格の下落がより直接的に効きやすい。このためセクターでは、燃料費が減る航空株が上昇した。エネルギー株は原油安で売られた。防衛株は停戦期待で売りが出た。ラインメタルは大きく下落。先週末は、アマゾンとインテルの決算を受けたハイテク銘柄の急落が欧州にも波及していた。AI投資の採算への疑念は、域内の半導体関連の重しであり続けている。その中、通期の利益率見通しを引き下げたアルストムには売りが集中。独製の車両プラットフォームの不具合が響いた。今週は米中間選挙のほか、英国を含む中銀決定や米ハイテク決算が重なる。協議が合意に至らなければ、原油高が再燃し、今日の上昇が巻き戻される可能性がある。プライベート・エクイティ・ファンドの CVCキャピタル・パートナーズ(CVC Capital Partners plc,英)、セメント・生コンクリート・建設用骨材の
 ブッツィ(Buzzi S.p.A.,イタリア)、旅行会社の
 トゥイ(TUI AG,Touristik Union International,独)、
 ライアンエアHD(Ryanair Holdings PLC,アイルランド)、戸建て・集合住宅の建設・販売を手掛ける
 テイラー・ウィンピー(Taylor Wimpey plc,英)。鉄道車両製造の
 アルストム(Alstom S.A.,仏)、
 センブラ・マネー・バンク(Cembra Money Bank AG,スイス)、証券会社の
 XTB(XTB S.A.、ポーランド)、現金輸送・現金処理サービスの
 ルーミス(Loomis AB,スウェーデン)、癌抗体医薬品の
 ジェンマブ(Genmab A/S,デンマーク)。
▼ ロンドン株式市場で、FTSE100は前営業日比31.55ポイント高の1万0761.33と4営業日続伸。
▼ フランクフルト株式市場で、DAXは前営業日比162.88ポイント高の2万5,981.09と反発。
▼ パリ株式市場で、CAC40は前営業日比78.27ポイント高の8,047.69と反発。
▼ マーベル・テクノロジー(Marvell Technology, Inc.)は、光部品大手である
 ルメンタムHD(Lumentum Holdings Inc.)を買収する最終契約を発表。対価は全額株式である。ルメンタム株1株に対し、マーベル株4.5株が交付される。ルメンタムの企業価値は約1,150億ドル、1株あたり約1132ドルと評価された。株式価値は約1,025億ドル。統合後の持ち分は、マーベル株主が約67%、ルメンタム株主が約33%。狙いはAIデータセンター向けの接続技術の統合にある。マーベルはカスタムAIチップ、電気・光インターコネクト、ネットワークスイッチに強みを持つ。ルメンタムは高出力レーザー、光トランシーバー、光回路スイッチ、化合物半導体の製造を担う。両社は、統合後の対象市場を5,500億ドルと見積もっている。マーベルにとって、2021年のインフィ買収の約100億ドルを大きく上回る過去最大の案件である。2026年2月には、AI向け光接続技術を持つセレスティアルAIも買収していた。市場では、競合の半導体大手ブロードコムに対抗する動きと受け止められている。▼
 ニューヨーク商品取引所(COMEX)で金先物12月限は前営業日比70.70ドル高の1オンス3,969.60と反発。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前営業日比7.66ドル安の1バレル96.46ドルと大幅反落。▼米国債市場は前営業日比0.02ポイント下回るの4.91%へと下落。
▼NY株式市場で,ダウ平均は前営業日比363ドル14セント高の5万2,133ドル45セントと3営業日ぶりの反発となる。
中東情勢の緩和期待、原油安、金利低下の三つが重なり、景気敏感株を軸に買いが広がった。10月31日にルビオ国務長官は、トランプ大統領は軍事行動を決めておらず外交解決を望むと述べた。これを受けて、中間選挙後に米国が攻撃に動くとの警戒が一時後退。カタール仲介の協議は11月1日で3日連続となった。イランのアラグチ外相は、制裁解除や6月に認められた原油の制裁適用除外の復活を挙げた。米軍の駐留縮小や、イランとオマーンが定める新航路の承認も求めている。米側は公式な回答を出しておらず、トランプ氏も急がない姿勢を示している。合意は成立していない。それでも原油先物が7.4%下落したのは、供給途絶の最悪シナリオを織り込んでいた分の巻き戻しである。原油安は物価上昇圧力を和らげるため、長期金利が約2か月ぶりの低水準となる後押しになった。一方、ハイテク銘柄は朝高後に売りへ転じた。AI投資の採算への疑念が、買いの勢いを削いだ。象徴的なのがマーベルによるルメンタム買収である。企業価値は約1150億ドルで、全額株式交換となる。ルメンタム株主には1株あたりマーベル株4.5株が交付され、10月28日の終値に対する上乗せ率は約23.9%である。完了は2028年前半の見通し。買収観測が出た10月29日には、マーベル株が13%超下落していた。買収側の大幅な希薄化と、AI関連の高い株価水準への警戒が、今日の売りに繋がったとみられる。
▼ナスダック総合は前営業日比108.97ポイント安の2万5,328.03と3営業日続落。▼S&P500は前営業日比5.49ポイント安の7,574.58と3営業日続落。AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)、マーベル・テクノロジー(Marvell Technology, Inc.)、オールフラッシュストレージの エバーピュア(Everpure, Inc.)、通信機器の
 シエナ(Ciena Corporation)、
 オラクル(Oracle Corporation)。獣医療製品・サービスの
 アイデックス・ラボラトリーズ(IDEXX Laboratories Inc.)、航空宇宙の
 ハウメット・エアロスペース(Howmet Aerospace Inc.)、事業用不動産サービス・投資顧問の
 CBRE(CBRE Group Inc.)、水処理の
 ペンテア(Pentair PLC)、建材の
 シー・アル・エイチ(CRH PLC)。
@八重洲.
右出典:気象庁ホームページ
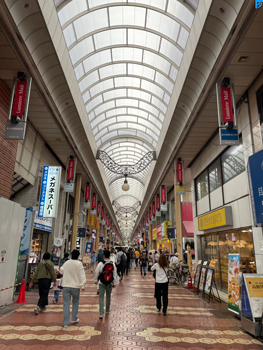
⭐︎新小岩のルミエールで買い物。人出がいつもより少ない。
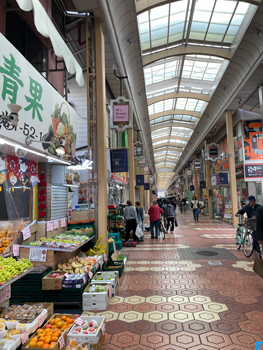
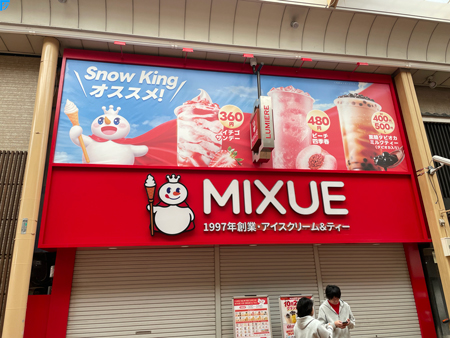
⭐︎ソフトクリームのMIXUE(ミーシュー 、蜜雪冰城)が出店するようだ。これは楽しみ。ここは、第一書林の本店/南口店があった場所。第一書林は2026年3月31日で閉店。
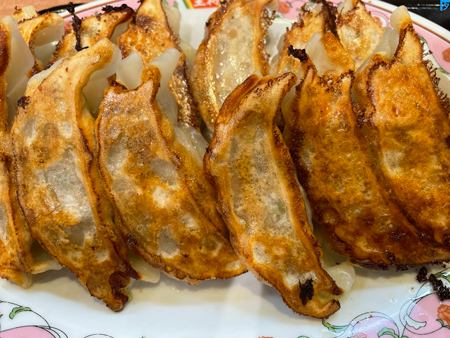
⭐︎ランチはルミエールにある王将で餃子ランチ。餃子三昧のランチで満腹。
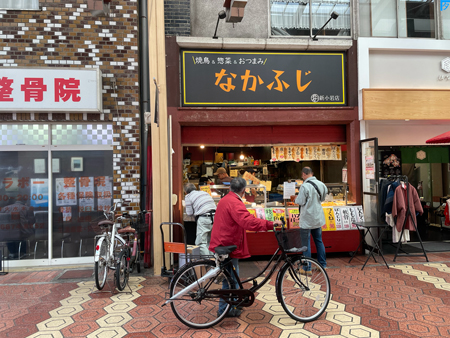
⭐︎焼き鳥を買って帰りたくなる。ここは、いつも大人気。
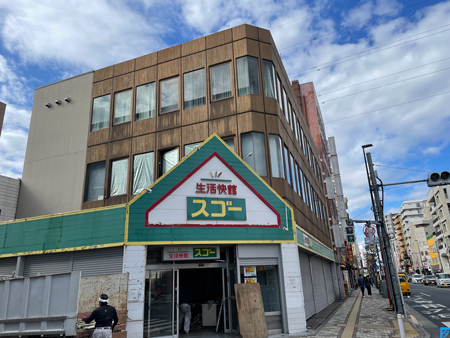
⭐︎バス通りにあった地域密着のホームセンターの生活快館スゴーも、2026年10月末をもって閉店。
▼東京株式市場は文化の日の祝日のため休場。
▼中国本土株式市場は、前日比29.93ポイント安の3608.10と反落。
前日までの上昇基調から反落。下落の中心は半導体や電子部品などのハイテク銘柄であり、米国発のAI投資に対する収益懸念が中国の関連銘柄にも波及。前日の米国市場では、インテル、AMD、マイクロンなど半導体各社の下落に加え、AIデータセンターへの巨額投資を続ける企業について、設備投資に見合う収益を確保できるのかという懸念が強まった。中国市場では、この懸念が半導体製造だけでなく、基板、電子材料、半導体の後工程にまで広がった。深圳市景旺電子と広東生益科技がともにストップ安となったことは、AIサーバーの増産を前提に高い成長期待を織り込んできた電子部品・材料株にも、利益確定売りが及んだことを示していよう。半導体の封止・検査を手掛ける江蘇長電科技にも売りが集中。半導体の前工程だけでなく、後工程の成長期待にも売りが及んだことになる。また、AI半導体メーカーの沐曦集成電路(MetaX)といった成長期待の高い新興ハイテク企業ほど売り圧力が強かった。こうした中、中国人民銀行が3日に発表した外貨預金準備率の引き上げが注目材料となった。金融機関が中国人民銀行に預け入れる外貨預金準備率を、従来の4%から6%へ2ポイント引き上げ、11月15日から実施する。これは人民元建て預金に対する通常の預金準備率引き上げとは異なり、銀行が保有するドルなどの外貨の一部を中央銀行に準備金として預ける制度である。今回の措置によって金融機関が自由に運用できる外貨が減少し、ドル資金の流動性が引き締まる。中国人民元は2026年に入り対ドルで5%超上昇しており、輸出の好調や貿易黒字の拡大に加え、企業が保有する外貨を人民元に交換する動きも上昇を後押ししてきた。中国人民銀行はこうした人民元高の勢いを抑え、為替相場が一方向に動くとの投機的な期待を弱めようとしている。この外貨準備率の引き上げによる金融機関の資金運用への影響や、米国市場の不安定化を受けたリスク回避の動きが重なり銀行銘柄は下落。交通銀行、中国建設銀行、中国銀行、中国工商銀行など大手国有銀行が揃って下落。その一方、保険・証券銘柄は上昇。これに対して、浙江中国小商品城集団、海瀾之家、海爾智家、仏山市海天調味食品、内蒙古伊利実業集団、貴州茅台酒など消費関連株は上昇。特に家電、食品、乳製品、酒造といった内需関連企業が買われた点が特徴である。中国政府は不動産不況や家計の消費意欲の弱さを背景に、消費拡大を経済政策の重要課題としている。2026~2030年の第15次五カ年計画でも内需拡大が重要な政策課題となっており、投資家の関心がAI・半導体から政策支援を期待できる消費関連へ一時的に移った側面がある。さらに、11月3日は米国の中間選挙の投開票日である。結果は日本時間4日に判明する見通しであり、米議会の勢力図が変われば、トランプ政権の対中関税政策や先端半導体の輸出規制にも影響する可能性がある。中国の半導体企業にとっては、米国による技術・製造装置の輸出規制が事業環境を左右するため、選挙結果を見極めようとする投資家の慎重姿勢も売買を抑える要因となった。光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)、光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、中国版エヌビディアと呼ばれる 中科寒武紀科技(Cambricon Technologies Corporation Limited)、PCB(プリント回路基板)用の銅張積層板の広東生益科技(Shengyi Technology Co., Ltd.)、プリント回路基板(PCB)の
 深南電路(Shennan Circuit Co., Ltd.)。臨床検査機器および体外診断試薬の深圳新産業生物医学工程(Shenzhen New Industries Biomedical Engineering Co., Ltd.)、航空機製造の成都飛機工業(AVIC Chengdu Aircraft Company Limited)、化粧品と日用化学品の漳州片仔癀薬業(Zhangzhou Pientzehuang Pharmaceutical Co.,Ltd.)、大手タイヤメーカーである賽輪集団(Sailun Group Co., Ltd.)、交通インフラのエンジニアリングの四川路橋集団(Sichuan Road & Bridge Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比132.65ポイント高の23525.97と3営業日続伸。
中国本土市場とは対照的な動きとなった。香港市場では消費、旅行、空運関連銘柄が買われた一方、半導体や生成AI関連銘柄は大きく売られた。中東情勢を巡って米国とイランの軍事衝突が再び激化するとの警戒が後退し、原油供給が途絶するリスクを見込んで積み上がっていた価格上昇分が巻き戻されWTI原油先物が下落。こうした原油安の恩恵が最も分かりやすく表れたのが航空銘柄。国泰航空、中国東方航空、中国国際航空に甲斐が集まった。航空会社にとってジェット燃料は主要な営業費用であり、原油価格の低下は燃料調達コストの低下につながる。消費関連では、海底撈国際HD、携程集団、京東集団が上昇。こうした企業が揃って上昇したことは、投資資金がAI・半導体から、実際の消費活動やサービス需要によって収益を生み出す企業へ移動したことを示している。対照的に、上海天数智芯半導体、北京智譜華章科技、独自のLLMやマルチモーダル基礎モデルの開発を手掛ける稀宇科技集団(MiniMax Group Inc.)が売られた。原油・石油製品の海上輸送を手掛けるタンカー運航の中遠海運能源運輸も大きく下げた。中東情勢の緊張緩和によってタンカー運賃に上乗せされていた地政学的リスクプレミアムが縮小するとの見方が売りにつながった可能性がある。太平洋航運集団や東方海外、海豊国際も下落しており、海運セクター全体に利益確定売りが広がった。中国政府の政策期待も香港株を支えた。火鍋料理レストランチェーン大手の 海底撈国際HD(Haidilao International Holding Ltd.)、オンライン旅行サービスプロバイダーである
 携程集団(Trip.com Group Ltd.)、
 京東集団(JD.com, Inc.)、乳製品の
 蒙牛乳業(China Mengniu Dairy Company Limited)、スポーツ用品の
 李寧(Li Ning Company Limited)。PCの
 聯想集団(Lenovo Group Ltd.)、中国第2位のファウンドリとして知られる
 華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、癌領域(オンコロジー)に特化した革新的な医薬品の
 百済神州(BeOne Medicines Ltd.)、バイオ医薬品開発受託の
 薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、トラック用エンジンの
 濰柴動力(Weichai Power Co.,Ltd.)。
▼欧州株式市場で、ストックス欧州600指数は,前日比3.78ポイント安の645.66と反落。
米国の中間選挙と米国・イラン間の交渉を巡る不透明感から、投資家がリスク回避姿勢を強める展開となった。米国では11月3日に中間選挙の投票が始まり、連邦議会の上下両院の勢力構成が焦点となった。議会の構成次第では、トランプ政権の減税、関税、歳出政策の実現可能性が変わるため、選挙結果が判明するまで積極的な投資を控える動きが広がった。中東では米国とイランの交渉の行方が市場の警戒材料となった。両国の対立が再燃すれば、原油輸送の要衝であるホルムズ海峡の航行や中東産原油の供給に影響する可能性がある。欧州はエネルギー輸入への依存度が高く、原油価格の上昇は企業の生産コストと家計のエネルギー負担を同時に押し上げる。こうした中、ソフトウエア大手SAPや自動車株が売られた。景気や企業の設備投資に対する慎重な見方に加え、米国のAI関連投資を巡る収益性への懸念も、欧州のハイテク株に影響したと考えられる。ファッション通販大手ザランドは大きく下落。2026年7~9月期は売上高が前年同期比5.1%増の32億ユーロ、調整後EBITが10.6%増の1億700万ユーロとなったものの、投資家の期待を上回る内容とは受け止められなかった。直前までの株価上昇によって好業績が相当程度織り込まれていたことも、決算発表後の利益確定売りに繋がった。一方、医薬品・農薬大手バイエルは買われた。第3四半期の売上高が100億5300万ユーロとなり、医薬品部門では前立腺がん治療薬Nubeqaや腎疾患治療薬Kerendiaなどが業績を支えた。さらに、2026年通期の特別項目控除前EBITDA見通しを従来の98億ユーロから103億ユーロの範囲へ引き上げたことが買い材料となった。半導体関連では、オランダのASMLも下落し、AI向け設備投資の拡大が半導体製造装置企業の将来収益にどこまで結び付くかが改めて意識された。英国では銀行株や消費関連株に加え、BPなどの石油株も下落した。銅3カ月先物がロンドン金属取引所で一時1トン当たり1万3883ドルまで下落し、約2ヶ月半ぶりの安値を付けたことから、鉱業株にも売りが広がった。銅は電力網、建設、自動車、半導体関連設備などに幅広く使われるため、価格下落は世界的な工業需要に対する慎重な見方とも結び付く。さらに、英国ではイングランド銀行の金融政策委員会を11月5日に控え、政策金利の引き上げ観測が株式市場の重荷となった。利上げは企業の借入金利や住宅ローン負担を増加させ、消費や設備投資を抑制する可能性がある。市場が既に利上げを織り込んでいたとしても、実際の決定を前に景気への影響を再評価する動きが出た。ファッション通販大手の ザランド(Zalando SE,独)、チケット販売やライブ・エンターテイメントの
 イベンティム(CTS Eventim AG & Co. KGaA,独)、ITサービスの
 アセコ・ポーランド(Asseco Poland S.A.,ポーランド)、鉄道車両製造のアルストム(Alstom S.A.,仏)、コートジボワール・ブルキナファソ・セネガルで金鉱山を運営する
 エンデバー・マイニング(Endeavour Mining PLC,英)。バイオマス発電の
 ドラックス(Drax Group plc,英)、投資会社の
 ラテュール(Investment AB Latour,スウェーデン)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)の
 AT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、ヘルスケア製品と医療関連機器の
 フィリップス(Koninklijke Philips N.V.,Royal Philips,オランダ)、診断用医薬品・医療機器の
 ビオメリュー(bioMérieux S.A.,仏)。
▼ロンドン株式市場で、FTSE100は前日比122.90ポイント安の1万0638.43と5営業日ぶりの反落となる。
▼フランクフルト株式市場で、DAXは前日比116.47ポイント安の2万5,864.62と反落。
▼パリ株式市場で、CAC40は前日比27.38ポイント安の8,020.31と反落。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比29.20ドル安の1オンス3,940.40と反落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前日比0.37ドル安の1バレル96.09ドルと続落。▼米国債市場は前日比0.05570ポイント上回るの4.94760%へと上昇。
▼NY株式市場で,ダウ平均は前日比197ドル26セント安の5万1,786ドル72セントと反落。
米中間選挙の投票日を迎え、議会の勢力構成がトランプ政権の政策運営に及ぼす影響を見極めようとする動きが強まった。ダウ平均が下落した一方、ナスダック総合指数は上昇しており、指数全体の下落というより、銘柄間の資金移動が目立つ相場であった。今回の選挙で注目されたのは、民主党が下院の過半数を奪還する可能性に加え、上院でも議席を伸ばすかどうかである。議会の勢力が変われば、トランプ政権が進める減税、関税、規制緩和などの政策実行に制約が生じる可能性がある。特にAI産業では、データセンターの電力消費や水資源、地域住民への負担を巡る反対運動が広がっており、建設許認可や環境規制の強化が投資計画に影響するとの懸念が浮上している。もう一つの特徴は、米長期金利の上昇である。10年物米国債利回りは前日の4.893%から4.951%へ上昇した。金利上昇は将来利益の現在価値を押し下げるため、特に将来の成長期待を株価に織り込んでいるハイテク企業には逆風となる。また、国債の利回りが高くなれば、投資資金が株式から債券へ移る可能性もあり、景気敏感株やディフェンシブ株にも売りが広がった。一方、これまで売られていたAI関連株には買い戻しが入った。巨大IT企業によるデータセンター投資の急増に対し、設備投資額に見合う収益を確保できるのかという疑問が強まっていたが、短期間に下落した半導体株を中心に自律反発を狙う買いが入ったのである。エヌビディア、マイクロソフト、アマゾン・ドット・コムが上昇したことは、AI関連投資の長期的な成長期待が失われたわけではないことを示している。特にエヌビディアはAIデータセンター向けGPUの供給を担い、マイクロソフトやアマゾンはクラウドサービスを通じてAI設備投資を収益化する立場にある。半導体メーカーとクラウド事業者の双方に買いが入ったことが、ナスダックの反発につながった。アップルは決算内容が市場予想を上回ったにもかかわらず下落。2026年7~9月期の売上高は前年同期比12%増の1145億ドル、1株利益は2.10ドルであったが、問題となったのは次の10~12月期の利益率見通しである。世界的なメモリーチップ価格の上昇が製品原価を押し上げるため、粗利益率は前四半期の47.9%から45~46%へ低下するとの見通しが示された。年末商戦という重要な販売期を控えながら、売上拡大が利益率の改善に直結しないことが嫌気された。パランティア・テクノロジーズの下落も、AI関連株の選別が進んでいることを示す事例といえる。同社の第3四半期売上高は前年同期比96%増の23億1,300万ドルとなり、2026年通期の売上高見通しも引き上げられた。米国商業部門の売上高は14億8,000万ドルではなく9億8400万ドルで、前年同期比148%増という高成長を記録し、米国政府部門の9億5,300万ドルを初めて上回った。それでも株価が下落した背景には、将来の売上高を支える受注指標への警戒がある。新規契約の総額を示すTCV(Total Contract Value)は29億1800万ドルで前年同期比6%増にとどまり、前四半期の成長率を大きく下回った。売上高が96%増加する一方、新規契約の伸びが鈍化しているため、現在の高成長を将来も維持できるのかという疑問が生じたのである。AI需要の拡大そのものよりも、受注を継続的な売上高に転換できるかが評価の焦点となった。この日の相場は、AI関連企業であれば一律に買われるという局面ではなく、半導体やクラウドなどの設備投資の受益企業と、収益化や受注の持続性を問われるソフトウエア企業との間で明暗が分かれた。米中間選挙の結果に加え、AMDの決算、米長期金利、AIデータセンター投資を巡る規制動向が、今後の米国株市場の方向を左右する重要な材料となる。
▼ナスダック総合は前日比207.65ポイント高の2万5,372.01と反発。▼S&P500は前日比27.52ポイント高の7,568.92と反発。決済・金融システムの フィサーブ(Fiserv Inc.)、ライフ・サイエンスの
 レビティ(Revvity, Inc.,旧パーキンエルマー)、特殊化学製品の
 デュポン・ド・ヌムール(Dupont De Nemours Inc.)、エネルギーソリューションを展開する
 ブルーム・エナジー(Bloom Energy Corporation)、モバイルアプリ向けプラットフォームの
 アップラビン(AppLovin Corporation)。調査会社の
 ガートナー(Gartner Inc.)、業務用食品の供給を行う
 シスコ(Sysco Corporation)、モバイルコンピューティングの
 ゼブラ・テクノロジーズ(Zebra Technologies Corporation)、穀物メジャーの
 アーチャー・ダニエルズ・ミッドランド(Archer-Daniels-Midland Co.)、アルミニウム包装材の
 ボール(Ball Corp.)。
▼米国中間選挙投開票。民主党が上下両院の多数派を奪還。ブルーウェーブ(Blue Wave)と呼ばれる大規模な民主党の選挙勝利として位置付けられている。共和党の牙城であるテキサス州では、民主党のジェームズ・タラリコ氏が共和党のケン・パクストン州司法長官を破り、連邦上院議員に当選。テキサス州から民主党の上院議員が選出されるのは1988年以来であり、共和党が長く支配してきた同州の政治地図を塗り替える歴史的な勝利となった。さらに州知事選でも、民主党のジーナ・ヒノホサ氏が現職のグレッグ・アボット知事を破った。民主党の州知事が誕生するのは1994年以来であり、ヒノホサ氏は同州初のラティーナ(ラテン系女性)知事となる。今回の民主党の躍進を過去の中間選挙と比較すると、2006年の選挙との類似性が浮かび上がる。当時のジョージ・W・ブッシュ共和党政権はイラク戦争の長期化やガソリン価格の上昇などで支持を失い、民主党が上下両院の多数派を奪還した。今回もイランとの戦争、エネルギー価格を含む生活費の上昇、政権運営への不満が共和党への逆風となった。戦争への反発と家計負担の増大が、大統領を出している政党への審判につながった点で、2006年と共通している。また、トランプ第1次政権下の2018年中間選挙でも、民主党は下院で大幅に議席を増やして多数派を奪還した。しかし、このときは上院を共和党が維持したため、議会全体の主導権を取り戻すには至らなかった。今回は上下両院を制したうえ、テキサス州やサウスカロライナ州など共和党の強固な地盤でも勝利しており、2018年を上回る政治的打撃となった。
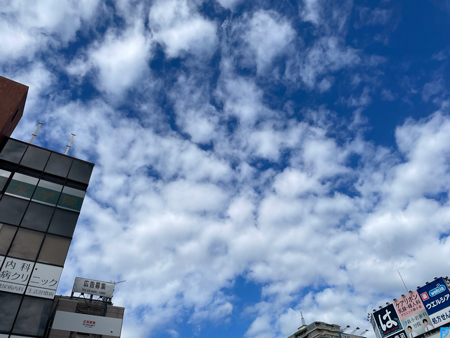
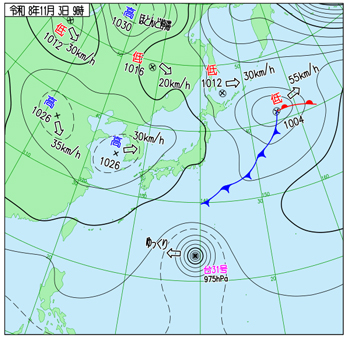
@新小岩.
右出典:気象庁ホームページ
⭐︎朝から米国中間選挙の特別番組を観る。民主党優位という内外の事前の報道通りの結果。
▼経済産業省所管の官民ファンドである産業革新投資機構(Japan Investment Corporation、JIC)による半導体材料大手のJSRの売却先として報じられた三井化学が、買収金額が三井化学自身の企業規模を大きく上回り、財務負担と株式価値の希薄化が警戒されて、大きく売られる。売却金額は1兆3,000億円を超える可能性があり、早ければ11月中にも決定する模様。JSRは1957年に合成ゴムの国産化を目的として設立された企業であるが、その後、事業構造を転換し、現在では半導体材料やライフサイエンスなどを手掛ける化学メーカーとなっている。特に重要なのが、半導体製造に欠かせないフォトレジストである。フォトレジストは、半導体のシリコンウエハーに塗布し、露光装置で光を照射することによって回路パターンを形成するための感光材料である。半導体の回路を微細化するには、露光技術だけでなく、光に対する反応特性や塗布・現像時の精度に優れたフォトレジストが不可欠となる。JSRはこの分野で世界的な競争力を持つ。JICがJSRを買収したのは2023年6月である。JICは完全子会社のJICキャピタルを通じて株式公開買い付け(TOB)を実施し、1株4350円、買収総額約9039億円でJSRを非公開化した。2024年4月にTOBが完了し、同年6月に上場廃止となっている。当時の買収目的は、単に政府系ファンドが企業を取得することではなく、JSRを中核として日本の半導体材料メーカーの再編を主導し、海外の巨大化学メーカーに対抗できる産業基盤を形成することであった。今回の売却報道は当初の構想から見ると大きな方針転換である。JICはJSRの非公開化後、半導体材料分野での企業買収や提携を通じて事業規模を拡大する構想を掲げていた。しかし、AI向け半導体の需要拡大に伴い、半導体材料企業に対する市場評価が上昇している。JICとしては、こうした企業価値の上昇を利用して投資資金を回収する判断に傾いたと考えられる。▼サイバー攻撃による情報漏洩や不正アクセスそのものに加え、会社側がシステムの脆弱性を把握していたにもかかわらず、抜本的な対策を講じるまでに長期間を要したという、情報セキュリティー管理と企業統治の問題が重く受け止められ、GMOインターネットに売りが集中する。11月2日の記者会見で、GMOインターネットグループ株式会社の熊谷正寿代表は、専門家からの指摘をサービス運営に生かせなかったことを認め、謝罪した。重要なのは、脆弱性を発見する技術が社内に存在していたにもかかわらず、その指摘を受けてサービスの運営方針や投資判断を変更する仕組みが十分に機能していなかったことである。熊谷代表自身も、2024年の指摘について今回の問題が発生するまで知らなかったと説明。重大なセキュリティー上の問題を経営陣や取締役会に報告する明確な基準がなかったことも明らかになっている。▼トヨタ自動車系の東海興業ホールディングスが、日産自動車系の鬼怒川ゴム工業ホールディングスを完全子会社化したと報じられる。東海興業株式会社は、愛知県大府市に本社を置く自動車部品メーカーである。自動車用のゴム製品、樹脂製品、内装部品などを製造しており、ドア周辺のシール材や車体関連部品などを手掛けている。ゴムと樹脂の双方を扱い、国内だけでなく中国、タイ、インド、メキシコなどにも生産拠点を展開している。トヨタ自動車との取引関係を持つほか、海外の自動車メーカーにも製品を供給している。一方、鬼怒川ゴム工業ホールディングス株式会社は、1939年10月に創業した自動車用ゴム部品メーカーである。自動車の車体とドア、窓などの隙間を密閉するウェザーストリップ、振動や騒音を抑える防振ゴム、各種ゴムホースなどを製造。鬼怒川ゴムは、かつて東京証券取引所第一部に上場していたが、2016年に日本政策投資銀行(DBJ)の子会社である株式会社VGホールディングス第一号によるTOBを受け、非上場化した。その後、2018年には国内の防振部品会社やブレーキ部品会社などを吸収合併し、2020年には帝都ゴム株式会社と株式会社キヌテックを統合している。今回の買収以前から、事業の集約と生産体制の効率化を進めてきた。▼富士通の通信関連子会社である1FINITYは、無線アクセスネットワーク(RAN)とAIを連携させるソフトウェア「Open vRAN Solutions VB5000」を販売すると発表。販売開始は2026年12月を予定。従来は、基地局の通信処理を担う設備と、生成AIや画像認識などを実行するGPUサーバーを別々に用意するのが一般的であった。今回の製品は、両者を統合して運用できる環境を提供するもの。1FINITYは、この仕組みを実現するため、NVIDIAのAI-RAN向けプラットフォーム「AI Aerial」を採用する。サーバーについてもNVIDIAのGPUを搭載した製品を利用し、通信処理とAI処理を同じ計算基盤に集約する。さらに、Quanta Cloud TechnologyやSupermicroなどのサーバーメーカーとも連携し、複数のハードウェア構成に対応する。▼プレナスは2026年11月4日、同社が運営する持ち帰り弁当チェーン「ほっともっと」のメールマガジン配信サービスにおいて、外部委託先のシステムが第三者による不正アクセスを受け、会員情報が最大約700万件流出したと発表。▼ゆうちょ銀行と松井証券が、資本業務提携を発表。ゆうちょ銀行は松井証券の創業家側の資産管理会社である有限会社丸六から、議決権の19.99%に相当する株式を取得する契約を締結した。また、松井証券を持分法適用関連会社とする計画。今回の出資の発端は、松井証券の創業家側が保有株式の一部売却を検討し、同社に売却先の選定について相談したこと。この提携の背景には、ゆうちょ銀行が預金を預かる従来型の銀行から、資産形成や資産運用までを扱う総合金融サービスへ事業領域を広げようとしていることがある。ゆうちょ銀行は全国の郵便局ネットワークを通じて約1億2,000万口座を持ち、約186兆円の貯金を預かる巨大な顧客基盤を有する。一方、松井証券は株式やFXなど、個人投資家向けのオンライン取引に強みを持つ。両社は顧客層やサービスの重複が比較的小さく、相互補完が可能だと判断した。
▼国内債券市場で新発10年物国債の利回りは前営業日比0.040ポイント上回るの2.810%へと上昇。▼東京外国為替市場で円相場は前営業日比33銭円安ドル高の1ドル158円07~09銭と続落。
▼東京株式市場は前営業日比893円23銭安の6万2,188円63銭と3営業日続落。
2026年11月3日に投開票された米国の中間選挙では、野党・民主党が上院で多数派を獲得し、下院でも多数派を奪還した。これにより、2024年の大統領選挙後、共和党が大統領職と上下両院を掌握していた体制が崩れ、トランプ大統領の政権運営は議会の制約を受けることになった。民主党が議会の主導権を握れば、法案や予算の審議に加え、委員会での調査や公聴会を通じて政権や企業への監視を強めることができる。市場では、こうした政治情勢の変化がAI産業の成長を支えてきた政策や投資環境に影響するとの警戒が広がった。
とりわけ懸念されたのが、AI産業に対する規制・監督の強化である。対象はAIモデルの開発や利用にとどまらず、巨大データセンターの建設、電力消費、環境負荷、立地や送電網への接続に関する許認可にも及ぶ可能性がある。生成AIの急速な普及を受け、Microsoft、アルファベット、Amazonなどは米国内でデータセンターへの巨額投資を進めている。施設の建設には、GPUや半導体メモリーに加え、半導体製造装置、検査装置、光通信機器、電力設備など幅広い製品が必要となる。日本企業もこれらの供給網に深く関わっているため、米国で建設許認可が厳格化したり、電力確保の難航によって投資計画が遅れたりすれば、関連企業の受注や業績見通しにも影響しかねない。
こうした懸念から、これまでAI向け設備投資の拡大を追い風として買われてきた半導体・AI関連株に利益確定売りが広がった。半導体検査装置のアドバンテストや製造装置大手の東京エレクトロン、NAND型フラッシュメモリーを手掛けるキオクシアホールディングスなどが売られ、AI関連投資への期待が株価を押し上げてきたソフトバンクグループにも売りが波及した。民主党が議会の多数派となっても、トランプ大統領の拒否権があるため、直ちに規制強化が実現するわけではない。しかし、議会審議や予算措置を巡る対立によって政策決定が遅れ、データセンター投資の先行きが不透明になるとの見方が、関連銘柄の売りを誘ったのである。日本市場は祝日を挟んでいたため、海外市場で形成された警戒感をまとめて織り込む展開となり、日経平均株価は7月30日以来の安値水準まで下落した。三井化学、太陽誘電、京セラ、住友電気工業、パナソニックHD。ヤマトHD、三菱商事、日本航空、カプコン、IHI。
▼中国本土株式市場は、前日比78.08ポイント高の3,686.17と反発。
米国の中間選挙を巡る政治情勢の変化が相場を動かした。民主党が上下両院の多数派を獲得する見通しとなり、トランプ政権が議会との対立を抱えることで、対中強硬政策を従来のように一体的に進めにくくなるとの期待が中国市場の買い材料となった。但し、民主党の議会掌握が直ちに米国の対中関税や輸出規制の緩和につながるわけではない。大統領には拒否権があり、外交・通商政策でも政権の裁量は大きい。そのため、投資家が期待したのは政策転換そのものよりも、米中対立の急激な激化が抑えられる可能性。もう一つの重要な材料となったのは、中国当局による株式市場の下支え策。中国人民銀行は11月3日、証券・基金・保険会社向けの株式市場支援策である「証券・基金・保険会社スワップ・ファシリティー(SFISF)」の第3回オペレーションを実施した。取引額は1,000億元、参加した証券・基金会社は31社となった。SFISFは、金融機関が保有する債券や株式ETFなどを担保として、国債や中央銀行手形など流動性の高い資産と交換する仕組みである。金融機関は交換で得た資産を活用して資金調達し、その資金を株式や株式ETFへの投資、マーケットメークに充てることができる。さらに中国当局は、株式の買い戻しや大株主による買い増しを支援する再貸出制度についても、従来の一時的な措置から長期的な制度へ移行させ、融資金利を引き下げる方針を示している。ハイテク株を中心に売りが強まっていたことから、今回の政策には市場の需給を改善し、投資家の不安を抑える意味がある。また、11月3日には中国証券監督管理委員会(CSRC)が投資銀行にIPOの一時停止を指示したとの報道も出た。既存株主による大規模な株式売却も一時的に抑制するとの内容であり、新株発行や大口売却による市場の需給悪化を防ぐ狙いと受け止められた。こうした政策支援への期待を背景に、半導体関連では瑞芯微、江蘇長電科技、有研新材がストップ高となり、広東生益科技や北京兆易創新科技も大幅に上昇。江蘇長電科技は半導体の封止・検査、有研新材は半導体材料、兆易創新はフラッシュメモリーなどを手掛けており、半導体の製造から後工程、材料、メモリーまで幅広く買われた形。半導体製造装置企業である北京屹唐半導体科技も買いを集めた。中国政府が重視する半導体の国産化や先端技術の自立に対する投資家の期待が、特定の成長分野に集中したことを示している。医薬品関連株では、医薬品開発・製造受託を手掛ける薬明康徳や医薬品の非臨床試験などを手掛ける北京昭衍新薬研究中心がストップ高を付けた。医薬品開発の外部委託需要や中国製薬産業の成長期待が買いを支えたと考えられる。一方、中国農業銀行、中国工商銀行、中国銀行などの大手銀行株は下落した。政策支援を受けた成長株に資金が向かうなか、相対的に値動きの安定した銀行株からハイテク株へ資金を移す動きが生じたとみられる。エネルギー、食品飲料、酒造、公益株も軟調であり、この日の上昇は市場全体に均等に広がったものではない。前場は米中間選挙の結果を見極める動きから上海総合指数が下落していたが、後場に入ると政策支援への期待が優勢となり、上げ幅を拡大した。中国当局による資金供給環境の整備と、米中関係の急激な悪化を避けられるとの期待が重なり、半導体を中心とする成長株に買いが集中した。半導体装置メーカーの拓荆科技(Piotech, Inc.)、半導体ウエハー洗浄・電気めっき・研磨・リソグラフィ前工程・PECVD装置の 盛美半導体設備〔上海〕(ACM Research Shanghai Inc.)、半導体製造前工程向けエッチング装置や蒸着装置・有機金属気相成長[MOCVD]装置の
 中微半導体設備(Advanced Micro-Fabrication Equipment Inc.)、電子セラミック電子部品の潮州三环(Chaozhou Three-circle Group Co.,Ltd.)、電源管理チップに強みを持つ中国トップクラスのアナログ半導体設計企業(ファブレス)である聖邦微電子(SG Micro Corp.)。
 中国電信(China Telecom Corporation Limited)、臨床検査機器および体外診断試薬の深圳新産業生物医学工程(Shenzhen New Industries Biomedical Engineering Co., Ltd.)、不動産開発の招商局蛇口工業区HD(China Merchants Shekou Industrial Zone Holdings Co., Ltd.)、古井貢のブランドで知られる蒸留酒の安徽古井貢酒(Anhui Gujing Distillery Co., Ltd.)、調味料の仏山市海天調味食品(Foshan Haitian Flavouring and Food Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比393.53ポイント高の23,919.50と4営業日続伸。
米国の中間選挙で民主党が上下両院の多数派を獲得する見通しとなったことが相場を押し上げた。トランプ大統領の共和党政権が議会の主導権を失えば、関税や半導体輸出規制などの対中政策を一方的に進めにくくなるとの期待が生じた。民主党の議会掌握が直ちに対中強硬策の撤回を意味するわけではないが、米中対立の激化を抑える方向に作用するとの見方が、中国企業の株価を下支えした。米国の長期金利低下も香港株には追い風となった。金利が低下すれば、将来の成長期待を株価に織り込むハイテク企業の評価が相対的に高まりやすく、資金調達負担の軽減にもつながるためである。とりわけ中国の半導体企業は、米国の輸出規制によって先端製造装置や技術の調達に制約を受けてきただけに、米中関係の緊張緩和への期待が買いに繋がりやすい。中国当局による株式市場の支援姿勢も重要。中国人民銀行の潘功勝総裁は11月3日、全国人民代表大会常務委員会に提出した報告で、資本市場や不動産市場などの金融リスクに対応し、金融政策手段を効果的に活用して資本市場を下支えする方針を示した。これは、株価下落を放置せず、金融機関の資金調達や企業の株式買い戻しを支える政策を継続するとのメッセージであり、投資家心理の改善に寄与した。加えて、11月3日発表の香港の2026年7~9月期実質GDP(季節調整済み)は、前期比1.9%増と、4~6月期の0.6%減からプラスに転じた。前年同期比でも5.2%増と、前期の4.2%増から成長が加速しており、特に輸出が前年同期比30.4%増、固定資本形成が7.3%増となったことが成長を支えた。こうした中、半導体受託製造の中芯国際集成電路製造(SMIC)と華虹半導体が買われた。米中関係の緊張緩和期待に加え、中国政府が半導体の国産化を推進するなか、国内半導体メーカーの設備投資や生産能力拡大への期待が買いを集めた。医薬品関連では、医薬品開発受託の薬明康徳と、バイオ医薬品の開発・製造受託を手掛ける薬明生物技術が買われた。両社は海外製薬企業からの受託事業を展開しており、世界的な医薬品開発需要の取り込みが成長期待の背景にある。太陽光発電用ガラス大手の信義光能も上昇した。太陽光パネルの主要部材であるガラスを供給する企業であり、再生可能エネルギー設備の導入拡大が中長期的な需要期待を支えている。一方、旅行予約大手のトリップ・ドットコム、電気自動車メーカーの理想汽車、玩具メーカーのポップマートなどは下落した。今回の上昇は政策期待と外部環境の改善に支えられた面が大きく、中国本土の内需や企業収益が持続的に回復するかどうかは、今後の確認課題と言えよう。中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、PV用ガラス製品の 信義光能(Xinyi Solar Holdings Ltd.)、癌領域(オンコロジー)に特化した革新的な医薬品の百済神州(BeOne Medicines Ltd.)。衛生用品の
 恒安国際集団(Hengan International Group Company Limited)、ビール醸造の
 華潤啤酒(China Resources Beer Holdings Co., Ltd.)、オンライン旅行サービスプロバイダーである携程集団(Trip.com Group Ltd.)、フィギュア・玩具の
 泡泡瑪特国際集団(Pop Mart International Group Limited)、EVの
 理想汽車(Li Auto Inc.)。
▼ スウェーデン中央銀行が政策金利(旧レポレート)を1.75%から2.0%に引き上げ。利上げは3年以上ぶりであり、米国・イスラエルとイランの戦争に伴うエネルギー価格の上昇が続くなか、インフレ再加速を防ぐために金融引き締めへ転じたもの。今回の決定の背景には、中東情勢の悪化による原油・天然ガスなどの価格上昇がある。エネルギー価格の上昇は、ガソリンや暖房費だけでなく、製造業の生産コスト、輸送費、電力料金などを通じて幅広い商品・サービスの価格に波及する。企業が増加したコストを販売価格に転嫁すれば、エネルギー価格が落ち着いた後も物価上昇が続く可能性がある。リクスバンクは9月24日の金融政策決定では政策金利を1.75%に据え置いていた。しかし、同時に公表した見通しでは、経済活動が従来の想定より強く、クローナ安やエネルギー価格の上昇も物価を押し上げると分析し、年内の利上げ開始を示唆していた。今回の利上げは、その方針を具体化したもの。
▼欧州株式市場で、ストックス欧州600指数は,前日比11.74ポイント高の657.40と反発。
米国の中間選挙で民主党が上下両院の多数派を獲得したことを受け幅広い銘柄が買われた。今回の選挙は、トランプ大統領率いる共和党が議会の上下両院を支配する状態から、民主党が両院の多数を握る状態へと転換する結果となった。米国では大統領と議会の多数派が異なることとなり、政権による政策変更や予算執行に議会の監視が強まることになる。市場では、選挙結果を受けてトランプ政権の関税政策や外交政策が議会の制約を受け、政策運営の急激な変化が抑えられるとの見方が広がった。これが欧州株の買い戻しにつながった。その一方で、民主党の勝利によって米国のAI関連投資に対する規制が強まるとの懸念も残った。とりわけデータセンターの建設や電力消費、環境負荷に対する規制強化が意識され、半導体やデータセンター関連設備の銘柄には売りが出た。インフィニオン・テクノロジーズやシーメンス・エナジーの下落は、AI投資の拡大を前提としてきた関連企業の株価に、政策面からの再評価が生じたことを示している。反面、これまで相対的に出遅れていた銀行銘柄が大きく上昇。景気や企業活動への過度な警戒が後退したことも買いを促した。消費関連銘柄や自動車銘柄にも買いが広がった。ドイツのハイデルベルク・マテリアルズは7~9月期の売上高が前年同期比約10%増の64億1,000万ユーロとなり、市場予想を上回ったことで大幅高となった。同社は通期の業績見通しも維持しており、建設資材需要と収益力に対する評価が株価を押し上げた。これに対して防衛関連銘柄は軟調であった。米議会で民主党が多数を占めれば、トランプ政権が要求する国防予算や軍事支出の拡大に対する審査が厳しくなるとの見方が浮上したためである。防衛需要そのものが消失するわけではないが、米国の軍事支出に対する政策的な不確実性が、ラインメタルなどの株価の重荷となった。この日のもう一つの重要な材料は原油価格の急落である。北海ブレント先物は一時1バレル93ドル台前半まで下落し、前日比約10%安となった。米国とイランの軍事衝突を巡り、選挙結果によってトランプ政権が戦争終結に向けた交渉を迫られるとの観測が強まり、中東情勢に伴う供給途絶リスクへの警戒が後退したためである。さらに、カタールやパキスタンが関与する米国とイランの外交交渉への期待や、湾岸地域からの原油輸出の回復も価格を押し下げた。ただし、停戦や和平合意が成立したわけではなく、原油の海上輸送や輸出に支障が残れば、価格が再び上昇する可能性もある。原油安は、エネルギー輸入への依存度が高い欧州経済にとって、企業の生産コストや家計のエネルギー負担を軽減し、インフレ圧力を和らげる要因となる。欧州中央銀行(ECB)の金融政策にも利下げ余地を生む可能性があり、銀行株や消費関連株にとっても間接的な追い風となる。一方、シェルやBPなど石油大手には販売価格の低下を通じて収益悪化への懸念が強まった。乳清製品の グランビア(Glanbia plc,アイルランド)、ジュエリー・アクセサリー製造の
 パンドラ(Pandora A/S,デンマーク)、セメントの
 ハイデルベルク・マテリアルズ(Heidelberg Materials AG,独)、コンピュータ周辺機器の
 ロジテック・インターナショナル(Logitech International S.A.,スイス)、カカオ豆やチョコレート製品の
 バリーカレボー(Barry Callebaut AG,スイス)。シリコン・オン・インシュレータ[SOI]ウェーハの
 ソイテック(Soitec SA,仏)、エンジニアリングの
 ウィアー・グループ(The Weir Group PLC,英)、
 シーメンス・エナジー(Siemens Energy AG,独)、集積回路用プローブカードの
 テクノプローブ(Technoprobe SpA,イタリア)、電線・ケーブルメーカーである
 プリズミアン(Prysmian S.p.A.,イタリア)。
▼ロンドン株式市場で、FTSE100は前日比190.78ポイント高の1万0829.21と反発。
▼フランクフルト株式市場で、DAXは前日比573.05ポイント高の2万6,437.67と反発。8月28日以来の高値。
▼パリ株式市場で、CAC40は前日比157.58ポイント高の8,177.89と反発。
▼米・カンザス州上院選において、民主党の新人アダム・ハミルトン候補が当選。共和党の牙城である同州で民主党の上院議員が誕生するのは、世界恐慌下の1932年以来、94年ぶり。テキサス州上院選において、民主党のジェームズ・タラリコ候補が、共和党現職のケン・パクストン候補を破り当選。共和党の最大の拠点とされるテキサス州で、民主党が連邦上院の議席を奪取したのは1988年以来、38年ぶり。ジョージア州知事選において、民主党のケイシャ・ランス・ボトムズ候補が、共和党のリック・ジャクソン候補を破り当選。ジョージア州で民主党の州知事が誕生するのは1998年以来、28年ぶり。また、ボトムズ氏は、米史上初の黒人女性州知事。▼米商務省経済分析局(BEA)*によると、2026年9月の貿易収支(季節調整済み)は1,050.5億ドルの赤字となる。輸出9月は前月比1.9%増の3,215.1億ドル、輸入は前月比1.2%増の4,265.6億ドル。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比132.60ドル高の1オンス4,073.00と反発。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前日比7.97ドル安の1バレル88.12ドルと3営業日続落。▼米国債市場は前日比0.0649ポイント下回るの4.8879%へと下落。
▼NY株式市場で,ダウ平均は前日比1,569ドル40セント高の5万3,356ドル40セントと大幅反発。
米中間選挙で民主党が連邦議会の上下両院の多数派を獲得することが確実となったことを受け、主要株価指数がそろって大幅に上昇。ダウ平均の上昇幅は約1年7ヶ月ぶりの大きさとなった。今回の選挙結果は、共和党が大統領職と上下両院を掌握していた状態から、民主党が議会の両院を押さえる分割政府への転換を意味する。トランプ大統領は選挙結果を受け入れる考えを示しており、選挙結果を巡る混乱や政権による一方的な政策変更への警戒がひとまず和らいだ。但し、民主党の議会支配によってトランプ政権の政策がすべて転換するわけではない。予算や法案の成立には議会との調整が不可欠となり、政権が進めてきた関税、移民、エネルギー、医療などの政策に対して議会の監視や修正圧力が強まることになる。市場では、こうした政治的な抑制が政策運営の急激な変化を防ぐとの見方が株価を押し上げた。今回の選挙で特に象徴的だったのが、共和党の牙城とされてきたテキサス州である。民主党のジーナ・ヒノホサ氏が共和党現職のグレッグ・アボット知事を破り、民主党が約30年ぶりに同州知事の座を奪還。さらに連邦上院選でも民主党のジェームズ・タラリコ氏が共和党のケン・パクストン氏を破った。テキサス州は米国のエネルギー産業とデータセンター投資の一大拠点であり、この結果は単なる地方選挙にとどまらない意味を持つ。ヒノホサ氏は、データセンターの新規建設承認を一時停止し、州議会が電力・水資源・地域住民への影響を規制する法律を整備するまで認可を凍結する方針を掲げている。テキサス州ではAI向けデータセンターの建設が急増し、電力需要の拡大による電気料金の上昇や、冷却用水の大量消費、送電網への負荷が地域社会の問題となっていた。したがって、民主党の勝利はAI関連施設の建設計画に具体的な規制リスクをもたらすもの。この影響はAI関連株の内部にも明暗を生んだ。マイクロソフト、アマゾン、アップルなどの大型ハイテク株が買われる一方、半導体やデータセンター向けクラウド事業を手掛ける企業には売りが広がった。AI投資の拡大には巨額の設備投資が必要であり、建設規制によって投資計画が遅れれば、半導体やサーバー、電力設備の需要にも影響するためである。投資資金がAIインフラ関連から、豊富なキャッシュフローを持つ大型テクノロジー企業へ移動する動きが見られた。原油価格の急落も、この日の株高を支えた重要な材料である。WTI先物が前日終値の96.09ドルから一時87ドル台前半まで下落した背景には、トランプ政権がイランへの軍事攻撃を再開することに慎重な姿勢を示し、中東での軍事衝突がさらに拡大するとの懸念が後退したことがある。トランプ氏自身もイランへの軍事攻撃が選挙敗北の一因だったとの認識を示しており、軍事行動よりも戦闘終結に向けた外交を重視する可能性が意識された。原油安は米国のガソリン価格や企業の輸送・製造コストを抑え、インフレ圧力を緩和する方向に作用する。これによって米連邦準備制度理事会(FRB)の金融緩和余地が広がるとの期待も株式市場には追い風となった。一方、シェブロンなど石油会社には原油価格の下落が収益を圧迫するとの懸念が生じた。業種別では、医療保険制度や公的医療支援を巡る政策が見直されるとの期待からヘルスケア株が上昇。再生可能エネルギー関連株にも買いが入った。トランプ政権が進めてきた化石燃料重視や再生可能エネルギー支援の縮小について、民主党が議会で対抗するとの見方が背景にある。反対に、RTXやロッキード・マーティンなど防衛関連株は下落。イランとの軍事衝突を終結させる方向に政策が動けば、軍需企業の受注見通しにも影響するとの思惑が働いたため。
▼ナスダック総合は前日比364.50ポイント高の2万5,736.51と続伸。▼S&P500は前日比119.70ポイント高の7,688.62と続伸。加盟店向け決済サービスとモバイル決済の ブロック(Block, Inc.,旧Square)、肥料生産の
 モザイク(The Mosaic Company)、医療機器の
 ジマー・バイオメットHD(Zimmer Biomet Holdings Inc.)、第3四半期利益が5.2倍となった電動工具の
 スタンレー・ブラック・アンド・デッカー(Stanley Black & Decker Inc.)、IT機器とサービスの
 CDW(CDW Corporation)。金融テクノロジー・プロバイダーの
 フィデリティ・ナショナル・インフォメーション・サービシズ(Fidelity National Information Services Inc.)、測量・建設・農業・輸送ソリューションの
 トリンブル(Trimble Inc.)、サーバー監視・分析サービスの
 データドッグ(Datadog, Inc.)、HVACの
 コンフォート・システムズUSA(Comfort Systems USA, Inc.)、不動産の
 テキサス・パシフィック・ランド・コーポレーション(Texas Pacific Land Corporation)。
▼ カナダ統計局*によると、2026年9月の貿易収支(季節調整済み)は53.5億加ドルの黒字となる。輸出、9月は前月比0.2%増、輸入は前月比0.3%減。
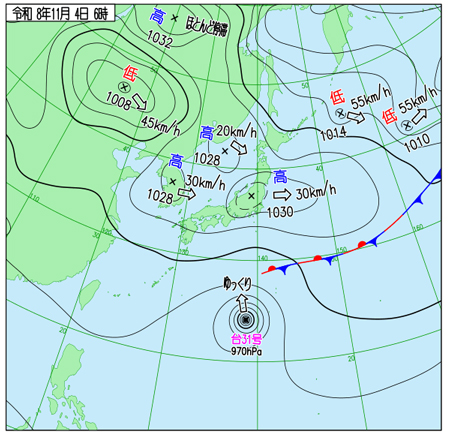
右出典:気象庁ホームページ
▼ルネサス エレクトロニクスは、産業機器向けの64ビットMPU(マイクロプロセッサユニット)「RZ/T2N」の発売開始を発表。新製品は、産業用ロボットや多軸サーボドライブ、プログラマブルロジックコントローラ(PLC)などに必要な、モータ制御、産業用イーサネット通信、アプリケーション処理を1チップに統合したものである。従来は複数の半導体を組み合わせて実現していた機能を集約することで、産業機器の小型化、部品コストの削減、開発期間の短縮を目指す製品。RZ/T2Nの大きな特徴は、異なる性質の処理を担当するCPUコアを組み合わせたヘテロジニアス構成にある。アプリケーション処理用として、Arm Cortex-A55を2コア搭載し、最大動作周波数は1.2GHzである。一方、モーター制御などのリアルタイム処理用にはArm Cortex-R52を2コア搭載し、最大800MHzで動作する。Cortex-A55はLinuxなどを動作させるアプリケーション処理に適しており、通信処理や装置の管理、ユーザーインターフェースなどを担当する。これに対してCortex-R52は、処理を決められた時間内に確実に実行することが求められる制御用途に適している。すなわち、装置全体を管理する処理と、モーターを精密に動かす処理を、それぞれに適したCPUに分担させる設計。特に重要なのが、Cortex-R52に接続された密結合メモリ(TCM:Tightly Coupled Memory)である。各コアに576KBのECC(誤り訂正機能)付きTCMを搭載している。通常のメモリアクセスでは、キャッシュの状態やメモリバスの競合などによって処理時間が変動することがある。これに対してTCMはCPUに近接した専用メモリであり、アクセス時間を予測しやすい。この特性は、モーターの回転角度や速度を繰り返し計算し、一定周期で制御信号を出力するリアルタイム制御にとって重要である。ECCによってメモリ上のデータ誤りを検出・訂正できる点も、長時間にわたって安定稼働する必要がある産業機器に適している。▼茨城県は、鹿島港の港湾区域で計画されていた「鹿島港洋上風力発電事業」の中止を発表。鹿島港洋上風力発電事業は、東京ガス、ウィンド・パワー・グループ、ヴィーナ・エナジー・ホールディングス・リミテッド傘下の日本風力エネルギーの3社が出資するウィンド・パワー・エナジーを事業主体として進めてきたものである。東京ガスの笹山晋一社長も同日、記者会見で鹿島沖の洋上風力事業からの撤退を明らかにし、建設費などのコスト上昇を理由に挙げた。▼九州電力送配電は、同社の一部システムに対する不正アクセスによって、顧客の使用電力量など4,139件の情報が社外に漏洩した可能性があると発表。電力の使用量や売電量に関するデータが対象となっているが、契約者の氏名、住所、電話番号、メールアドレス、銀行口座情報などは含まれていない。同社は不正アクセスを確認したシステムをネットワークから切り離し、関連するウェブサービスを停止している。なお、電力の供給そのものには影響していない。漏洩した可能性がある情報は、大きく分けて需要側と発電側の二種類である。需要側については、家庭や事業所などが電力会社から購入して使用した電力量の月間値および30分値と、供給地点特定番号が対象となる。発電側については、太陽光発電などの設備から電力系統に送り出した売電電力量の月間値および30分値と、受電地点特定番号が含まれる。合計4,139件であり、契約者の氏名や住所といった直接的な識別情報は含まれていない。
▼国内債券市場で新発10年物国債の利回りは前日比0.060ポイント下回るの2.755%へと低下。▼東京外国為替市場で円相場は前日比11銭円安ドル高の1ドル158円18~20銭と3営業日続落。
▼東京株式市場は前日比1,110円73銭安の6万1,077円90銭と4営業日続落。
米中間選挙後の米国株高という追い風があったにもかかわらず、半導体・AI関連株を中心に売りが続いた。3日の米中間選挙では民主党が上下両院の多数派を奪う歴史的な勝利を収めた。いわゆる「ブルーウェーブ」であり、共和党が支配していた議会構成が一変することになる。テキサス州でも民主党のジーナ・ヒノホサ氏が共和党のグレッグ・アボット知事を破るなど、従来の共和党優勢地域にまで変化が及んだ。テキサス州は米国有数のデータセンター集積地であり、電力需要や水資源、地域住民の電気料金負担をめぐる反発が選挙の争点となっていた。米国では民主党の勝利によって議会の多数派が交代し、トランプ政権は残る任期の2年間、議会運営で民主党との妥協を迫られることになった。米国市場はこれを政策の急変を抑える材料と受け止められた。しかし、フィラデルフィア半導体株指数(SOX)は3.1%下落しており、米国株高の内部でもAI関連株の選別が進んでいた。民主党の勝利がAI関連株にとって逆風とみられる理由は、データセンター建設に対する規制強化である。AIの学習・推論能力を拡大するには、GPUや半導体だけでなく、大量の電力、水、送電網、冷却設備を必要とする。米国ではデータセンターの急増による電力料金の上昇や水資源の消費に対する住民の反発が強まっており、選挙では建設の一時停止や立地規制を訴える候補者が支持を集めた。こうした背景からテキサス州やジョージア州など、データセンター投資が集中する地域での民主党の躍進は、建設計画の遅延に繋がるとの警戒が強まった。この変化はAI需要そのものの消滅を意味するものではないが、巨額の設備投資を前提としてきた半導体メーカーやデータセンター関連企業には、成長計画の見直しを迫る可能性がある。実際、米国ではデータセンター運営会社のHut 8、IRENが売られた。その一方で、マイクロソフト、アマゾンは上昇。AIインフラへの投資負担が軽減されることを大手クラウド事業者には好材料とみる一方、設備を建設・供給する企業には逆風とみる、投資家の評価の分裂が生じている。5日の東京市場では、この米国市場で生じた資金移動が半導体関連株の売りとして現れた。アドバンテスト、東京エレクトロン、イビデンが売られ、キオクシアやフジクラも大幅に下落した。特にアドバンテストは日経平均を大きく引き下げることとなった。反面、トヨタ自動車、リクルートHD、バンダイナムコHDなどが上昇し、資金が半導体関連株から自動車、消費、サービスなどに移る動きが鮮明になった。原油安による輸入コスト低下への期待や、米国の政治的な不確実性後退も、こうした銘柄の買いを支えた。古河電気工業、村田製作所、イビデン、KOKUSAI ELECTRIC、アドバンテスト。帝人、トヨタ自動車、三菱自動車工業、横浜ゴム、コナミG。
▼ 韓国の大手新聞社である中央日報は、投資企業連合との間で条件付き新株引受契約(SSA)を締結したと発表。11月4日には、第三者割当増資によって5,200億ウォン(約610億円)を調達する方針を発表していた。今回の増資は単なる資金調達ではなく、経営危機に陥った中央日報の財務再建と経営権の移転を同時に進めるものである。新たな筆頭株主となるのは、韓国のIT・金融関連企業と食品・エンターテインメント企業などで構成するダウ・CJコンソーシアム。中央日報は、韓国を代表する保守系全国紙の一つであり、1965年に創刊された。韓国の主要紙では朝鮮日報、東亜日報と並ぶ有力紙として知られる。また、新聞発行だけでなく、放送局JTBCなどを傘下に持つ中央グループ(JoongAng Group)の中核企業でもある。したがって、今回の経営再建は一新聞社の財務問題にとどまらず、韓国の大手メディアグループの経営再編という側面を持っている。ダウ・CJコンソーシアムはダウテクノロジー、サラミン、CJ、新世界の4社から構成される。出資比率はダウテクノロジーが36.5%、CJが35.7%、新世界が14.1%、サラミンが13.7%。従来の大株主であった中央ホールディングスや洪錫炫(ホン・ソクヒョン)会長らの持ち株比率は、従来の約80%から4%台にまで低下する見通し。
▼中国本土株式市場は、前日比3.7384ポイント高の3,689.9109と続伸。
米中間選挙後の米中関係改善への期待を背景に、半導体や非鉄金属、医薬品など内需・技術産業に関連する銘柄へ資金が向かった。上海の大型株市場よりもハイテク企業や成長企業を中心とする市場の上昇が目立った。これは、米国の政治情勢の変化を受けた対外環境の改善期待と、中国政府が進める半導体国産化政策への期待が重なったものと言えよう。今回の米中間選挙では民主党が上下両院の多数派を獲得し、トランプ政権は議会の支持を失った。中国にとっては、トランプ政権が進めてきた関税引き上げや対中圧力が弱まるとの期待につながる。ただし、米国の対中強硬姿勢は共和・民主両党にまたがる超党派の政策であり、議会の多数派交代だけで半導体輸出規制や対中投資規制が緩和されるわけではない。むしろ民主党主導の議会が台湾問題や先端技術の輸出管理で政権に圧力をかける可能性もあり、対中関係の改善は限定的とみるべきであろう。一方、中国市場では、米国の対中政策に対する警戒がいったん後退し、中微半導体設備や海光信息技術など、中国国内の半導体産業を担う企業に買いが入った。中微半導体設備は半導体製造工程に不可欠なエッチング装置などを手掛け、海光信息技術はサーバー向けCPUやDCU(データセンター向け演算プロセッサー)を開発する企業である。米国の輸出規制が続くほど、中国企業が国産装置や国産プロセッサーの採用を拡大するとの期待があり、半導体の自給体制構築が投資テーマとなっている。科創板50指数が1.67%上昇したのも、こうした技術産業への資金流入を反映した動きである。もう一つの大きな材料は原油価格の急落。米中間選挙での共和党敗北を受け、トランプ大統領がイランとの軍事衝突を収束させる方向に動くとの観測が広がり、11月4日のWTI原油先物は8.29%、北海ブレント原油先物は8.67%下落した。中東情勢の緊張による供給不安が後退すれば、原油価格に上乗せされていた地政学リスクプレミアムが剥落するため。これが中国石油天然気(ペトロチャイナ)の7.9%安や中国神華能源など石炭株の下落に繋がった。原油安は中国の輸入コストや製造業のエネルギー負担を軽減する反面、資源採掘企業にとっては販売価格と収益の低下要因となる。また、通信株の下落も見逃せない。中国電信などの通信事業者は、通信インフラの安定した収益や高配当を評価されるディフェンシブ銘柄であるが、5日は資金が半導体や新エネルギーなどの成長分野に移るなかで売られた。中国市場では前日の11月4日にも、人民銀行が株式の買い戻しや追加取得を支援する再貸出金利を0.25ポイント引き下げて1.0%とする措置を実施しており、株式市場への資金供給を促す政策も投資家心理を支えている。データセンターを運営する 潤澤智算科技集団(Range Intelligent Computing Technology Group Co.,Ltd.)、半導体の芯原微電子(VeriSilicon Microelectronics Shanghai Co., Ltd.)、ファブレス半導体メーカーの瑞芯微電子(Rockchip Electronics Co., Ltd. )、PV向け製造装置・材料メーカーの浙江晶盛机電(Zhejiang Jingsheng Mechanical & Electrical Co., Ltd.)、スマート端末の深圳伝音(Shenzhen Transsion Holding Co., Ltd.)。
 中国石油天然気(PetroChina Co.,Ltd.)、光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、個人投資家向けソフトウェアの北京指南針科技発展(Beijing Compass Technology Development Co.,Ltd.)、石炭の中国中煤能源(China Coal Energy Co.,Ltd.)、
 中国海洋石油(CNOOC Ltd.)。
▼香港株式市場でハンセン指数は前日比877.48ポイント高の24,796.98と5営業日続伸。
米中間選挙の結果を受けた国際的なリスク選好の回復に加え、原油安、米国債利回りの低下、香港株の相対的な割安感が重なり急騰。売買代金も前日の2,369億香港ドルから3,567億香港ドルへ約50%増加しており、積極的な資金流入を伴った上昇であった。米中間選挙では民主党が上下両院の多数派を獲得し、トランプ政権の政策運営に対する議会の牽制が強まることになった。市場では、トランプ政権がイランとの戦争を継続する政治的余地が狭まり、停戦や外交交渉に向かうとの観測が広がった。バンス副大統領が共和党敗北の理由としてイラン戦争を挙げたことも、戦闘終結への期待を強める材料となった。原油価格の急落は香港市場にとって重要な追い風となった。こうした中、11月4日にドイツの製薬大手ベーリンガーインゲルハイムと、抗癌剤候補6件を対象とする戦略的オプション・ライセンス契約を締結した中国生物製薬に買いが集まった。対象には抗体薬物複合体(ADC)とT細胞エンゲージャー(TCE)が含まれる。ADCは抗体を利用して抗癌剤を癌細胞へ選択的に届ける技術であり、TCEは免疫細胞と癌細胞を結び付けて攻撃を促す技術である。契約による3億5,800万ドルの一時金・近接支払に加え、開発・承認・販売段階に応じて最大70億ドルの追加マイルストーン収入と販売ロイヤルティーを得る可能性がある。この契約は、中国の創薬企業が国内市場だけでなく、国際的な製薬企業への技術供与によって収益化する動きの象徴とも言える。中国では医薬品の国内販売価格や医療保険制度による価格抑制が製薬企業の収益を圧迫してきたが、海外企業へのライセンス供与は研究開発投資を回収する新たな経路となる。今回の材料が中国生物製薬だけでなく、勁方医薬科技や康希諾生物など医薬品関連株全般の上昇につながった背景には、こうした中国創薬産業の事業モデル転換への期待がある。阿里巴巴集団、騰訊、美団、百度などの大型インターネット企業も大幅に上昇。これらの企業は中国国内の消費、電子商取引、広告、ゲーム、クラウドサービスなどを事業基盤としており、米中関係の緊張緩和や資金調達環境の改善が評価されたものと考えられる。不動産銘柄も上昇。中国では住宅販売の低迷、開発業者の債務問題、住宅価格の下落が長期化しており、香港上場の不動産企業も厳しい経営環境に置かれている。今回の上昇は金融環境の改善期待や売られ過ぎた銘柄への買い戻しを反映した面が大きい。反対に、中国石油天然気、中国海洋石油などの石油関連株は原油安を受けて下落した。医薬品の 中国生物製薬(Sino Biopharmaceutical Ltd.)、オンラインゲームの
 網易(NetEase, Inc.)、EVの理想汽車(Li Auto Inc.)、小米集団(Xiaomi Corporation)、
 阿里巴巴集団HD(Alibaba Group Holding Limited)。PCの聯想集団(Lenovo Group Ltd.)、トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、中国石油天然気(PetroChina Co.,Ltd.)、海運の
 東方海外(Orient Overseas International Ltd.)、石炭の
 神華能源(China Shenhua Energy Company Limited)。
▼ マレーシア中央銀行[Bank Negara Malaysia,Central Bank of Malaysia]が金融政策委員会[MPC]において、政策金利である翌日物金利(OPR;Overnight Policy Rate)を3.75%から4.0%をへの引き上げを決定。
▼ ロシアのプーチン大統領が、日本たばこ産業(JT)の海外事業子会社である JT International(JTI)のロシア事業をロシア企業の暫定管理下に置く大統領令に署名。事実上、JTが現地事業の経営権を奪われる。ただし、法的には工場や資産の所有権を直ちにロシア政府へ移転する「国有化」とは異なる。所有権はJTI側に残る一方、経営・管理権限をロシア側に移す仕組みであり、実態としては接収に近い。今回の対象は工場だけではなく、JTIが出資するJTIドンスコイ・タバック、JTIイェレ、ペトロ、クレス・ネヴァのロシア国内の4法人。これらの法人に対するJTI側の出資持分は、プロムィシュレンヌィエ・アクチーヴィ(АО Промышленные активы、Industrial Assets)に暫定管理を移された。JTIは1999年にロシアへ進出し、2007年には同国のたばこ市場で首位となった。2018年にはロシアのたばこメーカー、ドンスコイ・タバックを買収して事業を拡大し、現在の紙巻きたばこ市場におけるシェアは約41%に達する。現地では約4,000人を雇用している。ウィンストン、キャメル、メビウスなどの国際ブランドも展開している。JTは2022年2月のロシアによるウクライナ侵攻後、新規投資と販売促進活動を停止したものの、事業そのものからは撤退しなかった。ロシア事業は収益性が高く、2023年にはJTグループ全体の利益の約20%を生み出していた。これまでにもスイスの食品大手ネスレ、フランスの小売大手オーシャン、ドイツの小売大手メトロなどのロシア資産が暫定管理下に置かれている。ただし、世界的なたばこ大手の事業がこの制度の対象となるのは今回が初めてである。ブリティッシュ・アメリカン・タバコやインペリアル・ブランズは既にロシア事業を現地側へ売却しており、JTは主要なたばこメーカーの中でもロシア事業を維持してきた企業であった。
▼イングランド銀行(英中央銀行、BoE)*が、金融政策委員会(MPC)において、政策金利である中銀預金金利(Bank Rate,Base Rate)の3.75%での据え置きを決定。利上げは2023年8月以来であり、10回にわたる据え置きを経て金融引き締めに転じた。政策転換の最大の理由は、中東紛争の長期化に伴う原油、天然ガスなどのエネルギー価格の上昇。英国の消費者物価上昇率は2026年9月に前年同月比3.5%となり、BOEの目標である2%を大きく上回った。同行は2027年半ばにはインフレ率が約5%に達するとの見通しを示しており、エネルギー価格の上昇が家計の光熱費や企業の生産・輸送コストに転嫁されることを警戒している。なお、アンドリュー・ベイリー総裁は、今後の政策判断についてエネルギー価格の推移や賃金・企業の価格設定への波及を見極める姿勢を示している。金利上昇による住宅ローン負担や企業の借入コストの増加が個人消費や設備投資を抑制する副作用もあり、BOEはインフレ抑制と景気悪化の間で難しい判断を迫られている。▼ ノルウェー中央銀行(Norges Bank)*が政策金利(Styringsrenten)を4.50%に据え置き。▼ドイツ連邦統計局*によると、2026年9月の製造業受注(季節調整済み)は前月比4.4%増となる。8月の大幅な落ち込みから反発。今回の受注回復を主導したのは自動車産業であり、前月比10.5%増となった。これは、前の2カ月に工場休業や生産ラインの切り替えがあり、受注・生産が低水準だったことの反動を含んでいる。機械・設備製造も8.3%増加したが、大型受注の寄与があった。変動の大きい大型受注の影響をならす3カ月比較では、2026年第3四半期の新規受注は第2四半期比0.2%増にとどまった。機械設備業界団体VDMAも、9月の機械・プラント製造業の受注は前年同月比14%増だったとする一方、前年の低水準との比較による押し上げが大きく、回復はまだ脆弱と言える。▼フランスで、物価高と賃金の伸び悩み、公共サービスの縮小、教育予算の不足などに抗議する大規模な全国一斉デモとゼネラルストライキが実施される。主催したのはCGT(労働総同盟)などの主要労働組合であり、学生団体や年金生活者なども加わった。今回のゼネストは、労働総同盟(CGT)の発表によれば、2026年9月29日以降で8回目。参加者数については、内務省が全国で約57万5,000人と発表したのに対し、CGTは約160万人と主張しており、大きな開きがある。全国200カ所以上で集会やデモが行われ、パリをはじめ、リヨン、マルセイユ、トゥールーズなど各地で労働者や学生が街頭に繰り出した。政府は全国に約7万人の警察官を配置して警戒に当たった。今回の運動の発端は、9月以降に広がった学生による教育環境改善要求である。学校施設の老朽化、教員不足、教育予算の削減、卒業後の進路や就職機会への不安が学生の抗議を引き起こし、10月17日には各地で暴動や略奪を伴う深刻な混乱に発展した。その後、生活費の上昇や賃金問題を抱える労働者の運動と結びつき、全国規模の社会運動へと拡大した。
▼欧州株式市場で、ストックス欧州600指数は,前日比2.53ポイント安の654.87と反落。
米国発のAI・半導体株売りが波及したことに加え、防衛関連株の急落が重なり、前日までの上昇基調にブレーキが掛かった。特に、AI関連企業を巡って、投資資金の選別が強まった。米国ではナスダック総合株価指数が調整局面入りをうかがう展開となり、半導体製造装置や電子部品など、米国市場との連動性が高い欧州企業にも売りが広がった。ASMLホールディングやソイテックなどが下落。また、防衛関連株ではラインメタルの急落が市場心理を悪化させた。同社は11月4日、2026年12月期の売上高見通しを従来の137億~142億ユーロから約132億ユーロへ引き下げ、営業利益率の見通しも約19%から18.5%へ下方修正。ドイツ軍向け装甲車ボクサーの大型調達計画「Arminius」の契約締結が2027年にずれ込むことや、砲弾の検収手続きの遅延が理由。欧州各国が国防費を増額し、兵器需要そのものが拡大しているにもかかわらず、受注を売上高や現金収入に転換するまでには時間がかかるという問題が浮き彫りになった。また、英国のイングランド銀行(BOE)が11月5日に政策金利を0.25ポイント引き上げ、4%としたことも欧州市場の重要な材料である。利上げは2023年8月以来であり、金融政策決定委員会では9人中8人が0.25ポイントの引き上げを支持した。背景には中東情勢の長期化に伴うエネルギー価格の上昇がある。英国の9月の消費者物価上昇率は3.5%に達し、BOEは2027年半ばには約5%まで上昇する可能性を示した。エネルギー価格の上昇が企業の生産コストや輸送費を押し上げ、賃金やサービス価格にも波及することを警戒した。こうしたなか、素材、自動車、保険などには買いが入り、全体的に売られたわけではない。 コカ・コーラHBC(Coca Cola HBC AG,スイス)、シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、防衛・自動車部品大手の
 ラインメタル(Rheinmetall AG,独)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、建設業界向けソフトウェアの
 ネメチェック(Nemetschek SE,独)。電力会社である
 フェアブント(Verbund AG,オーストリア)、臨床診断機器・バイオ医薬品の
 テカングループ(Tecan Group Ltd.,スイス)、コートジボワール・ブルキナファソ・セネガルで金鉱山を運営するエンデバー・マイニング(Endeavour Mining PLC,英)、衣料品の
 LPP(LPP S.A.,ポーランド)、2023年にオランダの特殊化学企業DSM社とスイスの香料メーカーのフィルメニッヒが合併して誕生した
 DSMフィルメニッヒ(DSM-Firmenich AG,スイス)。
▼ロンドン株式市場で、FTSE100は前日比46.55ポイント安の1万0782.66と反落。
▼フランクフルト株式市場で、DAXは前日比112.66ポイント安の2万6,325.01と反落。
▼パリ株式市場で、CAC40は前日比127.48ポイント高の8,205.37と続伸。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比40.50ドル高の1オンス4,113.50と続伸。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前日比2.40ドル高の1バレル90.52ドルと4営業日ぶりの反発となる。▼米国債市場は前日比0.08ポイント下回るの4.83%へと下落。
▼NY株式市場で,ダウ平均は前日比1,833ドル06セント安の5万1,52ドル06セントと大幅下落。
AI関連投資の拡大を支えてきたデータセンター建設の先行きに対する懸念が急速に強まり、半導体、クラウド、電力設備など幅広い銘柄に売りが広がった。今回の急落の直接的な背景は、11月3日の米中間選挙で民主党が上下両院の多数派を奪還したことに加え、テキサス州やジョージア州などデータセンターの大型投資が集中する地域で、建設規制を掲げる民主党候補が勝利したこと。とりわけ象徴的なのがテキサス州知事選である。共和党のグレッグ・アボット知事を破った民主党のジーナ・イノホサ氏は、州内のデータセンター新設を一時停止し、電力や水資源、地域住民への影響を規制する制度が整うまで認可を凍結する方針を掲げていた。テキサス州は安価な土地と豊富な電力供給を背景に、マイクロソフト、グーグル、メタなどが巨額のデータセンター投資を進めてきた米国有数の集積地である。データセンターの電力需要が急増すれば、送電網の増強費用や電気料金が一般家庭に転嫁される可能性があり、水冷設備による地下水・水道水の大量消費も地域社会との対立を生んでいる。アボット知事も9月に環境許認可の停止を指示しており、今回の選挙でこの問題が超党派の政治争点になった。投資家が警戒したのは、データセンターの建設規制がAI向け半導体の需要を減少させるだけでなく、土地取得、電力契約、送電設備の整備、建設許可などを通じて投資計画全体を遅らせる可能性である。エヌビディアのGPU、AMDのAIアクセラレーター、ブロードコムのネットワーク半導体、シスコシステムズの通信機器などは、データセンター投資の拡大を収益成長の前提としているため、将来の受注見通しに対する不安が株価に直結した。さらに、コアウィーブやネビウス・グループなどのネオクラウド企業は、GPUを大量調達してAI計算資源を提供する事業モデルであり、巨額の設備投資と借入金を必要とする。建設計画の遅延は、設備稼働率や投資回収期間を悪化させ、債務負担を重くするため、こうした企業の株価は特に政治的な規制リスクに敏感。また、4日夕に決算を発表したクアルコムは、スマートフォン向け半導体の利益率やメモリーなどの部材コストに対する懸念が重荷となり、アーム・ホールディングスも市場の高い期待に届かない売上高見通しが嫌気された。
▼ナスダック総合は前日比1,421.52ポイント安の2万5,4315.00と大幅下落。▼S&P500は前日比334.89ポイント安の7,353.73と反落。 サンディスク・コーポレーション(SanDisk Corporation)、エネルギーソリューションを展開するブルーム・エナジー(Bloom Energy Corporation)、AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)、オールフラッシュストレージのエバーピュア(Everpure, Inc.)、
 AMD(Advanced Micro Devices Inc.)。
2026年7~9月期売上高が前年同期比55%増の21億8,500万ドル、純利益が前年同期比72%増の14億3,900万ドルとなったモバイルアプリ向けプラットフォームのアップラビン(AppLovin Corporation)、法人向け決済の コーペイ(Corpay, Inc.,旧FLEETCOR Technologies)、高級皮革製品・アクセサリーのコーチなどを擁する
 タペストリー(Tapestry, Inc.)、データ分析とリスク評価の
 ヴェリスク・アナリティクス(Verisk Analytics Inc.)、アンモニア生産の
 CFインダストリーズ・ホールディングス(CF Industries Holdings Inc.)。
▼ メキシコ中央銀行が銀行間翌日物金利の誘導水準(政策金利)を25ベーシスポイント引き下げ6.25%とする。▼
 パラグアイのサンティアゴ・ペニャ大統領(Santiago Peña Palacios)は、国内大手銀行の経営破綻を発端とする金融・政治危機の責任を問われ、辞任を表明。発端となったのは、パラグアイのデジタル銀行 Ueno Bank(ウエノ銀行) の経営危機である。11月3日、パラグアイ中央銀行(BCP)は同行に対する介入措置を開始した。同行の自己資本比率が法定基準を大幅に下回り、必要最低水準の半分未満にまで低下していたためである。中央銀行は預金者保護と金融システムの安定を目的に、同行の事業整理・清算手続きに着手した。Ueno Bankの顧客は約290万~300万人に達し、人口約610万人の同国で国民の半数近くが同行に口座を持っていた。経営危機によって預金口座へのアクセスが制限され、給与や生活資金を引き出せなくなった人々が続出した。預金者の抗議はアスンシオンなどで広がり、政府に対する不信が急速に強まった。ペニャ大統領は、同行の旧親会社であるGrupo Vázquez(バスケス・グループ)の株主だった。2025年3月に持ち分を売却したものの、同行と政権との関係や、政府機関の資金が同行に預けられていた経緯が問題視された。野党は利益相反や公的資金の不適切な運用、金融当局による監督の甘さなどを追及した。ペニャ氏は不正を否定しているが、過去の出資関係が政治的な責任追及の焦点となった。
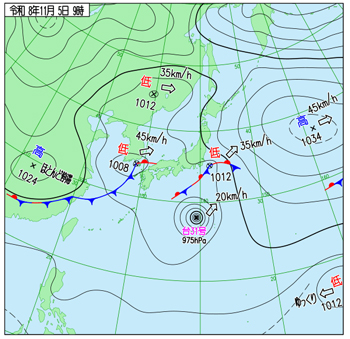
右出典:気象庁ホームページ
▼日本たばこ産業は、制限値幅の下限(ストップ安水準)にあたる前日比1,500円(19.30%)安の6,269円での配分となる。大引けでは279万4,400株が売買成立したものの、ストップ安の指し値売りが102万6,200株、成り行き売りが1,590万7,700株残った。
▼厚生労働省発表の毎月勤労統計調査によると、2026年9月の実質賃金が前年同月比2.2%増となる。9ヶ月連続でのプラス。9ヶ月以上の連続増加は、2016年2月から2017年1月まで12ヶ月連続増加以来であり、長く続いてきた実質賃金の低下局面からの転換を示す。雇用形態別では、パートタイム労働者の時間当たり所定内給与も1,463円で5.4%増となり、63ヶ月連続のプラスである。人手不足を背景に、正社員だけでなくパート労働者の賃金にも上昇圧力が及んでいることが分かる。
▼NTTドコモは外部からの不正アクセスを巡り記者会見を開き、ドコモオンラインショップと契約者向け会員サービス「My docomo」が外部から不正アクセスを受け、最大29万4,839件の顧客情報が流出したことを明らかにした。不正アクセスは11月4日午前10時30分ごろ、大量アクセスを検知する警報が作動したことで発覚した。攻撃者は海外のIPアドレスなどを経由してシステムにアクセスし、複数のシステムが連動する仕組みを悪用して、顧客情報を機械的に検索・取得していた。単純にIDやパスワードを盗み出したというだけではなく、複数のシステム間の連携機能を悪用した攻撃である点が特徴。流出情報には、氏名、生年月日、住所、電話番号、メールアドレスに加え、運転免許証などの本人確認書類の番号、携帯電話の契約年月日、料金プラン、オプション、割引情報などが含まれる。さらに一部の顧客については、銀行名、支店名、口座番号、口座名義、勤務先情報なども流出。ドコモは4日に不正アクセスを検知した後、海外IPアドレスからの接続を遮断したが、それだけでは攻撃を止められなかった。その後、My docomoを一時停止して攻撃経路を遮断し、いったんサービスを再開したものの、再び不正アクセスの可能性を検知したため、11月5日午前1時5分ごろにMy docomoとドコモオンラインショップを停止した。同日午前2時10分ごろには情報流出を確認している。対象となった個人顧客には6日からSMSで通知を開始し、法人顧客にも営業担当者などを通じて連絡する方針。▼日本製紙は、熊本県八代市の八代工場について、震災後に停止していた紙・パルプ事業を終了し、主要生産設備の稼働を再開しないと発表。7月末に発生した熊本地震によって、工場の建屋や生産設備が甚大な損傷を受けたためである。地震では工場内の煙突5本のうち3本が損壊し、倒壊した煙突が敷地内の事務所に落下するなどして、協力会社の従業員を含む9人が亡くなった。八代工場では、上質紙やコピー用紙に使われるPPC用紙、新聞用紙などのグラフィック用紙と、製紙原料となるパルプを生産していた。日本製紙は被害状況を調査した結果、設備や建屋の補修・更新には3~4年程度の期間と多額の投資が必要となり、原状復旧は極めて困難と判断した。加えて、新聞や印刷物の電子化によってグラフィック用紙の需要が長期的に減少しており、同社は震災前から生産拠点の集約を構造改革の重点課題としていた。被災設備をそのまま復旧するよりも、需要の縮小に合わせて生産体制を再編する方が経営上合理的であるとの判断が背景にある。▼かどや製油は、買収候補者Bから新たな提案を受けたと発表。J-オイルミルズとみられる買収候補者Bは、9月に提出した提案を改め、かどや製油の普通株式1株当たり2,914~3,044円を提示した。提示価格に幅があるのは、自己株式取得を組み合わせる場合など、買収スキームの条件によって株主が受け取る対価が異なるため。かどや製油は9月14日、投資ファンドのインテグラルが設立した株式会社ITG-GホールディングスによるTOBに賛同し、株主に応募を推奨すると発表した。ITG-Gの当初の買付価格は1株2,514円であり、9月15日に買付けが始まった。その後、別の買収候補者からより高い価格の提案が相次いだ。10月27日には国内投資ファンドのアドバンテッジパートナーズからも法的拘束力のある対抗提案が届き、かどや製油をめぐる買収競争は一段と複雑になった。今回のJ-オイルミルズとみられる候補者Bの再提案も、この競争の一環である。
▼国内債券市場で新発10年物国債の利回りは前日比0.135ポイント下回るの2.635%へと低下。▼東京外国為替市場で円相場は前日比24銭円高ドル安の1ドル157円94~96銭と4営業日ぶりの反発となる。
▼東京株式市場は前日比3,643円13銭安の5万7,434円77銭と5営業日続落。
AI関連株を中心に世界的な株価調整が一段と進み、下げ幅は3,000円を大きく超え、日中には一時4,332円安の5万6,745円81銭まで下落。日経平均株価は約7ヶ月ぶりの水準まで急落。前日5日の米国市場では、2025年4月のトランプ関税ショック以来となる大規模なハイテク株売りとなった。一方、東証プライム市場では1,523銘柄、全体の98%が値下がりし、東証33業種もすべて下落した。特定の半導体株だけが売られたのではなく、主力株を含む市場全体に売りが広がった。今回の下落の直接的な契機となったのは、11月3日の米中間選挙で民主党が上下両院の多数派を獲得したことである。民主党はAIデータセンターの急拡大に伴う電力消費、環境負荷、地域住民への影響などを問題視しており、データセンターの建設規制や許認可の厳格化が進むとの観測が浮上した。米国では生成AIの開発競争を背景に、ハイパースケーラー各社がデータセンター、半導体、電力設備への巨額投資を進めてきた。こうした設備投資はエヌビディアなどの半導体企業だけでなく、半導体製造装置、光通信、電線、電子部品、電力設備など幅広い企業の収益拡大を支える構造となっている。したがって、データセンター建設の遅延や投資計画の縮小は、AI関連企業の将来収益に対する期待を根本から揺さぶる問題である。特に、巨額の設備投資に見合う収益をAIサービスから確保できるのかという、従来から存在していた投資採算への疑問も今回の選挙結果を契機に再燃した。前日の東京市場では、AI・半導体関連株から内需株や自動車株などへの資金移動が進んでいたが、5日の米国市場で半導体株が一斉に急落したことで、この業種間の資金移動は全面的なリスク回避へと変化した。6日はアドバンテスト、東京エレクトロン、キオクシアホールディングス、ソフトバンクグループなど、これまで日経平均の上昇を主導してきた銘柄に売りが集中。特に指数への寄与度が大きい値がさ株の下落は、個々の企業の株価下落率以上に日経平均を押し下げる要因となった。また、半導体製造装置だけでなく、電線や電子部品、化学材料などAIデータセンターの建設需要を取り込んできた企業にも売りが波及し、東証プライム市場では約98%の銘柄が下落する全面安となった。急落を増幅させたのが、信用取引の追い証やレバレッジ取引の解消に伴う強制的な売却である。株価下落によって担保価値が低下すると、投資家は追加保証金を差し入れるか保有株を売却しなければならず、こうした売りがさらなる下落を招く連鎖が発生する。米国市場でも投資家の不安心理を示すVIX指数が一時28まで上昇しており、通常の利益確定売りを超えたリスク回避が広がった。ローム、味の素、ヤマハ、住友ファーマ、コムシスHD、日本たばこ産業(ストップ安)。ー
▼中国本土株式市場は、前日比40.7335ポイント安の3,649.1774と反落。
米国発のAI・半導体株売りがアジア全体に波及するなか、ハイテク関連銘柄への売りが目立った。5日の米国市場で発生した半導体株の急落を受けて、中国市場では、AI半導体を手掛ける中科寒武紀科技(カンブリコン)や、中国のメモリー半導体大手である長鑫科技集団(CXMT)などが売られた。CXMTはDRAMの国産化を進める中国の重要企業であり、AI向けメモリー需要の拡大を背景に成長期待が高まっていたが、米国市場での半導体株売りが利益確定とリスク回避を誘発した。非鉄金属銘柄では紫金鉱業集団や銅・コバルト・モリブデン生産の 洛陽欒川鉬業集団(CMOC Group Ltd.)が下落。銅などの非鉄金属は、データセンターの電力設備、送電網、冷却設備、半導体製造装置などに幅広く使用されるため、AIインフラ投資の減速懸念は素材需要の先行きにも影響する。中国の非鉄金属企業は国内需要だけでなく、世界的な設備投資動向にも株価を左右される。一方、石油株や銀行株、消費関連株の一角は上昇。中国石油天然気(ペトロチャイナ)などの石油株には、ハイテク株から資金を移す動きが見られた。また、銀行株については、上場銀行42行の2026年7~9月期純利益合計が前年同期比3.78%増となったことも支援材料となった。中国当局が株式市場の安定を重視していることも、下値を支える要因である。11月5日に公表された国務院の金融活動報告では、政府系投資会社の中央匯金投資による準平準基金的な役割や、中長期資金の市場流入拡大が示された。中国人民銀行も企業の自社株買いを支援する金融措置を進めており、海外発の株安に対する国内の市場安定策が意識されている。油田設備・サービスの煙台杰瑞石油服務集団(Yantai Jereh Oilfield Services Group Co., Ltd.)、プリント基板(PCB)の蘇州東山精密製造(Suzhou Dongshan Precision Manufacturing Co., Ltd.)、プリント回路基板(PCB)の滬士電子(Wus Printed Circuit〔Kunshan〕Co., Ltd.)、PCB(プリント回路基板)用の銅張積層板の広東生益科技(Shengyi Technology Co., Ltd.)、光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)。TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、上海農商銀行(Shanghai Rural Commercial Bank Co., Ltd.)、中国電信(China Telecom Corporation Limited)、水力発電や新エネルギー(風力・太陽光)による発電プロジェクトの開発・建設・運営・管理を行う華能瀾滄江水力発電(Huaneng Lancang River Hydropower Co., Ltd.)、バスメーカーの宇通客車(Yutong Bus Co.,Ltd.)。
▼香港株式市場でハンセン指数は前日比315.12ポイント安の24,481.86と6営業日ぶりの反落となる。
米国で発生したAI・半導体関連株の急落が波及し、半導体製造企業やAI開発企業に売りが集中。中芯国際集成電路製造(SMIC)、ASMPT、AI半導体設計を手掛ける北京智譜華章科技や独自のLLMやマルチモーダル基礎モデルの開発を手掛ける稀宇科技集団(MiniMax Group Inc.)も大幅に下落。米国のデータセンター投資が減速すれば、AI向け演算装置だけでなく、先端半導体の製造受託や半導体製造装置の需要にも影響するとの警戒が背景。一方、華虹半導体は逆行高。同社が前日引け後に発表した2026年7~9月期決算では、売上高が前年同期比19.9%増、純利益が147.1%増となり、売上高は過去最高を更新。特に同社は先端AI半導体だけでなく、電源管理用半導体や自動車向け半導体などを含む成熟プロセスにも強みを持つため、AI投資への依存度が相対的に異なることも評価されたとみられる。また、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)や紫金鉱業集団などの資源株も下落。銅やモリブデンは電力網、データセンター、半導体製造設備などに使用されるため、AIインフラ投資の先行き不透明感が素材需要への懸念につながった。加えて、香港交易所(HKEX)も売られた。同社が昼休みに公表した2026年7~9月期決算では、純利益が前年同期比0.8%減少した。香港取引所の収益は株式売買に伴う取引手数料や清算関連収入などに左右されるため、株式市場の売買活況が業績に直結する。市場全体の売買代金が前日の3566億香港ドルから2474億香港ドルへ約30.6%減少したことも、収益環境への懸念を強めた。一方、銀行株は比較的堅調で、中国銀行、中国建設銀行、中国工商銀行などが上昇した。金利収入を基盤とする大手銀行は、AI関連株のように将来の設備投資や成長期待によって株価が大きく変動しにくく、海外発のハイテク株売りから資金を退避させる投資先として選好された側面がある。李寧は特別配当の実施を発表したことを材料に5.2%高となった。海外のAI投資を巡る不安が市場全体を覆うなかでも、具体的な株主還元策を示した企業には個別に買いが入っており、銘柄選別の動きが確認できる。注目すべきは、日経平均、韓国総合株価指数(KOSPI)、台湾加権指数が大きく下落したのに対し、香港市場の下落率が1%台にとどまったことである。香港市場には銀行、保険、不動産、消費関連などの大型株が多く、半導体・ハードテック企業の指数構成比率が日本や台湾、韓国の市場ほど高くないことが、下落幅の差につながった。トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、不動産開発の 龍湖集団(Longfor Group Holdings Limited)、非鉄金属の
 紫金鉱業集団(Zijin Mining Group Co.,Ltd.)。スポーツ用品の李寧(Li Ning Company Limited)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、ビール醸造の
 百威亜太(Budweiser Brewing Company APAC Limited)、衛生用品の恒安国際集団(Hengan International Group Company Limited)、長江和記実業[CKハチソンHD]の子会社でエネルギー・輸送・水道・発電セクターへの投資を手掛ける
 長江基建集団([CK Infrastructure Holdings Ltd.)。
▼ロシアのプーチン大統領が、新たな大統領令に署名し、日本たばこ産業(JT)のロシア事業を支えるJTIロシア(ООО «Дж.Т.И. Россия»)、ペレスラブリ・タバク(АО «Переславль-Табак」)、JTIイノベーティブ・プロダクツ(ООО «Дж.Т.И. Инновационные Продукты»)の3社もロシア企業の一時管理下に置いた。管理主体は最初の4法人と同じロシア企業のプロムイシュレンヌイエ・アクティブイ(АО «Промышленные активы»)。JTIロシアはロシア事業の中核的な管理・輸入機能を担う法人であり、JTの連結売上収益の約11%を占める。製造工場だけでなく、輸入や事業管理を担う会社まで一時管理の対象になったことで、ロシア事業全体に対する支配力が大きく制約されることになった。
▼欧州統計局[eurostats]*によると,2026年9月のユーロ圏の実質小売売上高(季節調整済み)は前月比0.7%減となる。食品、飲料、タバコは前月比0.3%減、非食品製品(自動車燃料を除く)は前月比1.2%減。一方、専門店における自動車燃料の供給は前月比1.0%増。
▼欧州株式市場で、ストックス欧州600指数は,前日比6.54ポイント安の648.33と続落。
米国発のAI関連株の急落を受けて投資家のリスク回避が強まり下落。下落を主導したのは保険株。ミュンヘン再保険、ハノーバー再保険が売られた。JPモルガンがドイツの再保険会社に対する投資判断を引き下げたことが直接の売り材料となった。再保険会社は自然災害などによる保険金支払いリスクを引き受ける一方、資産運用収益も利益を左右するため、投資判断の引き下げは業績見通しや株価評価への警戒につながった。ドイツでは銀行、自動車、物流、素材など幅広い業種に売りが及び、SAPやインフィニオン・テクノロジーズも下落した。特にSAPは企業向けソフトウエア市場におけるAIの影響や高い株価評価が意識され、インフィニオンは半導体需要とAI関連設備投資の先行きに対する懸念が重荷となった。ただし、ドイツ市場でも銘柄間の格差は大きかった。シーメンス・エナジーやフレゼニウスが上昇し、再生可能エネルギー関連のノルデックスも買われた。米国の政治環境の変化によって再生可能エネルギー支援策が強まるとの期待や、電力インフラ需要への評価が背景にある。市場全体が下落するなかでも、AI関連設備投資への依存度や政策の恩恵の違いによって資金の選別が進んだ。英国ではユニリーバなどの日用品株、銀行株、石油株、製薬株などが売られた。原油価格の下落が石油関連株の重荷となったほか、通信株も大きく下落した。一方、ロールス・ロイス・ホールディングスや鉱業株の一角には買いが入り、貴金属鉱山株はFTSE100のなかで相対的に堅調であった。ロンドン市場では下落銘柄が優勢だったものの、取引終了にかけて米国株が持ち直したことで下げ幅を縮小した。テレマーケティングの テレパフォーマンス(Teleperformance SE,仏)、乳清製品のグランビア(Glanbia plc,アイルランド)、世界最古で最大級のヘッジファンドとして知られる
 マン・グループ(Man Group plc,英)、石油元売の
 オーレン(Orlen S.A.,ポーランド)、オンラインの中古車ディーラーである
 アウトアインス・グループ(AUTO1 Group SE,独)。再生可能エネルギーの
 EDPリナババイス(EDP Renovaveis SA,スペイン)、建設の
 ホッホティーフ(Hochtief AG,独)、化合物半導体製造装置製造の
 アイクストロン(Aixtron SE,独)、風力発電システムの
 ノルデックス(Nordex SE,独)、証券会社のXTB(XTB S.A.、ポーランド)。
▼ロンドン株式市場で、FTSE100は前日比108.72ポイント安の1万0673.94と続落。
▼フランクフルト株式市場で、DAXは前日比504.65ポイント安の2万5,820.36と続落。
▼パリ株式市場で、CAC40は前日比66.37ポイント安の8,139.00と反落。
▼労働省労働統計局*発表の2026年9月の雇用統計によると,非農業部門雇用者数(季節調整済み)は前月比16万5,000人増となる。8月分は13万3,000人増から18万6,000人増へ、9月分も2万9,000人増から6万人増へ上方修正され、2ヶ月合計で8万4,000人の上方修正となった。雇用の増加が一時的なものではなく、過去の実績も含めて労働市場の底堅さが確認された格好。2026年10月の失業率(季節調整済み)は4.1%。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比38.60ドル安の1オンス4,074.90と3営業日ぶりの反落となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前日比0.31ドル高の1バレル90.83ドルと続伸。▼米国債市場は前日比0.02ポイント上回るの4.85%へと上昇。
▼NY株式市場で,ダウ平均は前日比237ドル33セント安の5万1,285ドル73セントと続落。
前日の急落から半導体・AI関連株が反発したものの、消費関連株やディフェンシブ株には売りが続き、指数ごとに明暗が分かれた。この日の相場を主導したのは半導体株の買い戻し。フィラデルフィア半導体株指数(SOX)は約4%上昇し、エヌビディアが買われたほか、AMD、インテル、マイクロン・テクノロジーなども大きく上昇した。前日の急落で売り込まれた半導体製造装置株にも買いが広がり、ラムリサーチは250億ドルの新たな自社株買い枠の承認も材料となって大幅高となった。前日はAI関連企業の設備投資に対する懸念から半導体株を中心に売りが集中していた。AI向けデータセンターの建設計画や電力供給をめぐる政策上の不透明感も意識され、投資家が利益確定を急いだ経緯がある。6日はこうした急落に対する自律反発に加え、株価下落を好機とみた押し目買いが入った。ただし、前日の下落幅が大きかっただけに、今回の上昇だけでAI関連株の調整が終わったとは判断できない。一方、ダウ平均は構成銘柄のうち下落銘柄が優勢となった。ナイキ、ホーム・デポ、ウォルマートなどの消費関連株に売りが出たほか、トラベラーズやプロクター・アンド・ギャンブルなどのディフェンシブ株も下落した。セールスフォースやシスコシステムズ、IBM、マイクロソフトといった大型ハイテク株も軟調であり、半導体株の反発が市場全体に波及しなかったことがダウの続落につながった。これに対してアルファベット、キャタピラー、ボーイングなどには買いが入り、ナスダックではスペースX、テスラ、メタ・プラットフォームズも上昇した。つまり、6日の市場では幅広い銘柄が一斉に買われたのではなく、前日に大きく売られた成長株や半導体株に資金が戻る一方、消費関連株などからは資金が流出するという選別色の強い展開であった。さらに、10月の米雇用者数が市場予想を大幅に上回ったことで、FRBの利下げを期待していた市場には金利面での警戒が残った。
▼ナスダック総合は前日比264.428ポイント高の2万4,579.425と反発。▼S&P500は前日比23.13ポイント高の7,376.86と反発。シリコンフォトニクスや超広帯域の光ネットワーク製品を供給する コヒレント(Coherent Corp.)、
 エアビーアンドビー(Airbnb, Inc.)、AMD(Advanced Micro Devices Inc.)、電気と天然ガスの
 ビストラ(Vistra Corp.)、モバイルアプリ向けプラットフォームのアップラビン(AppLovin Corporation)。公共安全テクノロジーの
 アクソン・エンタープライズ(Axon Enterprise Inc.)、マイクロコントローラの
 マイクロチップ・テクノロジー(Microchip Technology Inc.)、CATVの
 チャーター・コミュニケーションズ(Charter Communications, Inc.)、医療機器の
 インシュレット(Insulet Corporation)、医療機器の
 デクスコム(Dexcom Inc.)。
パラグアイ上院がサンティアゴ・ペニャ大統領(Santiago Peña Palacios)の罷免。ペニャ大統領は国内大手銀行の経営破綻を発端とする金融・政治危機の責任を問われ辞任表明していた。
右出典:気象庁ホームページ
▼日本たばこ産業(JT)から、新たにロシア3現地法人がロシア企業の一時管理下に置かれたことに関する公式表明は出されていない。
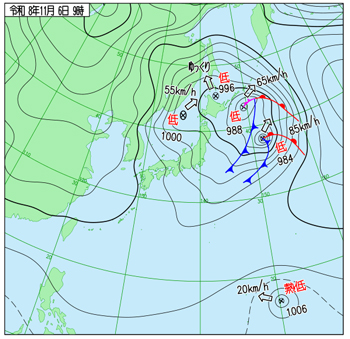
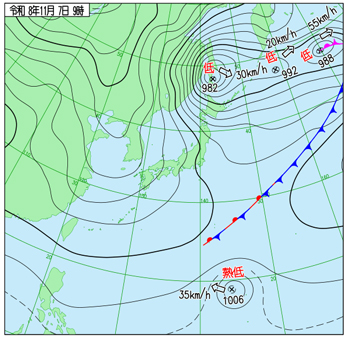
▼日本海北部の低気圧が急速に発達しながら千島列島の東へ進んだことにより、北日本では西寄りの非常に強い風が吹き、いわゆる「西高東低」の強い冬型の気圧配置となり大荒れ。北海道では日本海側を中心に雪が降り、沿岸部では暴風、内陸部では積雪が広がっている。札幌や旭川などの都市部だけでなく、山間部でも降雪が進み、青森県の八甲田山系にある酸ケ湯でも積雪が観測。北海道から青森県にかけて、平地と山沿いの双方で雪となっていることが今回の寒気の強さを示している。特に北海道日本海側北部では、8日までの24時間降雪量が多いところで40センチと予想され、大雪による交通障害が懸念される。
右出典:気象庁ホームページ
Vita brevis, ars longa. Omnia vincit Amor.