01 02 03 04 05 06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31
▼日本銀行が2026年9月の日銀短観(全国企業短期経済観測調査)を発表。企業の景況感を示す代表的な指標である大企業製造業の業況判断DIはプラス24となり、前回6月調査から2ポイント改善。6期(四半期)連続の改善となり、2018年3月以来の高水準を維持。一方、大企業非製造業のDIはプラス35と前回から2ポイント悪化し5期ぶりの悪化。また、2026年度の設備投資額の計画が全規模・全産業で前年度比7.6%増と6月時点の6.8%増から上方修正。大企業製造業を中心に2026年度の経常利益計画が大幅に上方修正(前年比+13.6%)されていることも背景の一つ。▼ドン・キホーテを運営するPPIHが、日本トイザらスの国内全150店舗を取得し、事業を継承することを正式発表。同日、日本トイザらスは東京地裁に民事再生法の適用を申請。パン・パシフィック・インターナショナルHD(PPIH)がその再建を支援するスポンサーに選ばれた形。取得総額は100億円規模にのぼる見通し。かつては1991年に日本に上陸し、玩具の価格破壊を起こした「黒船」として一世を風靡したトイザらスだが、近年は8期連続の最終赤字(2025年12月期は37億円の赤字)と非常に苦しい経営が続いていた。▼国内商業施設最大手であるイオンモールが、都市型ファッションビルのオーパ(OPA)を運営する完全子会社OPAを2027年3月1日付で吸収合併すると発表。OPAという会社組織は消滅し、イオンモールに一本化されるが、「OPA」「フォーラス」「ビブレ」ブランドは存続する模様。OPAはもともと大手流通でダイエー傘下のファッションビルとして誕生。2016年にイオングループの流行発信地であるビブレ・フォーラス等を集約する形でイオンモールの完全子会社となっていた。両者を一つの会社に統合することで、イオンモールの強力な財務基盤・建設開発力を使って、OPAが得意とする都市型ショッピングセンターの出店や既存店の価値向上を一気に進める狙い。▼国内発電最大手のJERAは、米IT大手の デル・テクノロジーズ(Dell Technologies Inc.)と英AIインフラ開発企業のレルム(RHAELM HD Ltd.)と協業し、千葉火力発電所(千葉市)の構内に投資総額2兆3,000億円(150億ドル超)を投じて国内最大級のAIデータセンターを整備すると発表。このプロジェクトは、千葉火力発電所の敷地内に併設するため、発電所から直接電力を調達(オンサイト供給)できる。そのため、大規模な送電線の新設工事が不要になり、整備期間を劇的に短縮できることが最大の強み。レルムは、経済安全保障に配慮したソブリン(主権)AIのノウハウを用いて、データセンターの開発・運営・建設を主導。大手投資会社のアポロ・グローバル・マネジメントも資金調達で参画。▼沖電気工業(OKI)と日立製作所は、金融機関や流通業界向けに広く使われているATM(現金自動預払機)などの自動化機器事業を統合し、新会社OHチャネルイノベーションズを発足させた。日立製作所の子会社である日立チャネルソリューションズをベースとし、そこにOKIのATM事業(開発・製造・販売・保守サービスなど)を統合する形。国内のATMインフラを支える二大巨頭が合流したことで、開発コストや部品調達の効率が格段に上がります。これにより、既存のATM網の安定維持とコスト削減を両立へ。
▼ 国内債券市場で新発10年物国債の利回りは前日比0.045ポイント上回るの3.095%へと上昇。▼東京外国為替市場で円相場は前日比1円47銭円安ドル高の1ドル158円37~40銭と大幅反落。
▼東京株式市場は前日比2,203円00銭高の6万8,956円72銭と続伸。
前日の取引終了後に発表された米マイクロンの決算が引き金となり半導体銘柄に買いが集中。マイクロンの2026年度第4四半期の売上高は542億ドルで、市場予想の505億ドル前後を上回った。調整後の1株利益も33.42ドルと、予想の31ドル台を超えた。次の9〜11月期は売上高615億ドル前後と、前年同期の約4.5倍を見込む。経営陣はメモリーの需給逼迫が2028年にかけて続くとの認識を示した。もっとも同社株は年初から3倍以上に上昇済みで、時間外取引では上下に振れ、好材料の織り込みを指摘する声もあった。
それでも東京では、AI向けメモリー需要の持続が確認された安心感が上回った。上昇寄与の首位はアドバンテスト。東京エレクトロンとソフトバンクグループが続き、寄与度の上位を半導体・AI関連が占めた。なお、9月29日に次世代電子部品を共同開発することで基本合意したと発表した太陽誘電とTDKは中長期的収益拡大への期待から連日で好感した買いが入っている。9月末は中間配当の権利取りでバリュー銘柄が優位だった。これが、10月入りで運用資金が成長銘柄へ戻った面がある。
8日銀短観の大企業製造業DIはプラス24と予想を1ポイント下回ったが、約8年半ぶりの高水準であり、売り材料とはならなかった。 レーザーテック、アドバンテスト、イビデン、村田製作所、太陽誘電。
 出光興産、第一ライフG、三菱UFJフィナンシャルG、東京海上HD、イオン。
▼ 中国本土株式市場は、国慶節の大型連休で10月1~7日が休場。
▼ 香港株式市場も国慶節の祝日のため休場。
▼ インドネシア中央統計庁(BPS;Badan Pusat Statistik Indonesia)*によると、2026年8月の輸出額は前年同月比6.72%増の266億1,000万米ドル、輸入額は前年同月比19.09%増の230億6,000万米ドルとなる。なお、2026年8月の非石油・ガス輸出額は7.23%増の256億2,000万米ドル、石油・ガス以外の輸入額は17.20%増の195億3,000万米ドル。また、2026年9月の全国総合卸売物価指数(IHPB)は前年同月比6.76%の上昇。鉄鉱石・鉱物、および電気・ガス・水道部門で、前年同月比14.61%の大幅な上昇を記録。インドネシアは現在、新首都ヌサンタラ(IKN)の開発をはじめとする大規模なインフラ投資・建設プロジェクトを国を挙げて進めている。それゆえ、建設資材や産業用燃料が10%近く高騰していることは、国家プロジェクトの予算や民間企業の建設コストを直撃する重荷となっている。2026年9月の消費者物価指数(IHK)は前年同月比3.28%の上昇、前月比では0.30%の上昇。天候や政府の政策で価格が激しく変わる生鮮食品やエネルギー(ガソリン代など)を除いたコアインフレ率は前月比0.10%の上昇、前年同月比2.84%の上昇。
▼ オーストラリア統計局(ABS: Australian Bureau of Statistics)*によると、2026年8月の輸入額(季節調整済み)は前月比5.8%増、輸出額は(季節調整済み)は前月比3.7%増となる。貿易収支(季節調整済み)は4億9,500万豪ドルの黒字となる。前月からは8億5,600万豪ドル減少。
▼ 欧州統計局(eurostats)*によると、2026年8月の失業率(季節調整済み)は6.4%となる。7月から変わらず。前年同月比では0.1ポイント悪化。欧州中央銀行(ECB)による高金利政策の維持や、企業を悩ませる高水準のエネルギーコストといった逆風の中でも、欧州の雇用市場は急激に崩れることなく底堅さを保っている。▼
 スイス連邦統計局*によると、2026年9月のCPIは前月比変わらず101.5となる。前年同月比では1.0%の上昇。
▼欧州株式市場で、ストックス欧州600指数は,前日比3.19ポイント安の634.89と続落。
世界的な長期金利上昇と原油・天然ガス高が同時に進み、欧州株のバリュエーションと企業収益の双方に圧力がかかった。欧州ではドイツ10年国債利回りが上昇し、英国でも長期金利が2007年以来の高水準に達するなど、米国債市場からの金利上昇が波及した。金利上昇によって企業や家計の資金調達負担が増し、景気減速や信用コスト上昇への警戒が強まったため、銀行株では利ざや改善よりも信用環境悪化への懸念が優勢となり、ソシエテ・ジェネラルなどに売りが広がった。ドイツでもバイエルの下落に加え、自動車や化学など景気循環の影響を受けやすい銘柄が売られた。一方、SAPは企業のデジタル化やAI関連投資への需要が収益を支えるとの期待から、金利上昇による逆風を相対的に受けにくかった。ハイデルベルク・マテリアルズも上昇しており、建設資材需要やインフラ投資への期待が、金利上昇による景気敏感株売りを打ち消したとみられる。フランスではキャップジェミニが上昇したが、これはアクセンチュアの決算を通じて企業のAI・デジタル投資需要の強さが確認され、欧州のITサービス企業にも恩恵が及ぶとの見方が背景にある。STマイクロエレクトロニクスも、半導体需要の回復やAI関連需要への期待が金利上昇によるバリュエーション圧迫を上回った。鉄鋼ではティッセンクルップが軟調となり、欧州製造業の景気感応度に加え、鉄鋼事業の再編を進める同社固有の収益改善への不確実性も意識された。ハッタマッキは包装需要という比較的安定した最終需要を持つ一方、原材料・エネルギー価格上昇によるコスト負担が収益を左右するため、エネルギー高の影響を受ける銘柄としてみる必要がある。エネルギー株では、トタルエナジーズが欧州株全体のリスク回避に押された一方、シェルやBPは原油高による上流部門の収益改善期待が支えとなった。つまり本日の欧州市場は、金利上昇とエネルギー高という共通の逆風の下でも、銀行・自動車・鉄鋼など景気循環の影響を受けやすい企業と、AI・デジタル投資、インフラ需要、原油高など個別の追い風を持つ企業との間で、資金が明確に選別された相場であった。食品包装の ハッタマッキ(Huhtamaki Oyj,フィンランド)、鉄鋼・工業製品メーカーの
 ティッセンクルップ(ThyssenKrupp AG,独)、玩具製造・販売の
 ゲームズ・ワークショップ・グループ(Games Workshop Group PLC,英)、ファッション通販大手の
 ザランド(Zalando SE,独)、金融インフラの
 TP ICPAグループ(TP ICAP Group plc,英)。コンサルティングファームの
 キャップジェミニ(Capgemini SE,仏)、デジタルサービスの
 リプライ(Reply S.p.A.,イタリア)、ITサービスの
 アセコ・ポーランド(Asseco Poland S.A.,ポーランド)、高周波[RF]・光ファイバー・低周波[ケーブル・ワイヤー]の
 フーバー・シュナー(Huber + Suhner AG,スイス)、セメントの
 ハイデルベルク・マテリアルズ(Heidelberg Materials AG,独)。
▼ ロンドン株式市場で、FTSE100は前日比177.73ポイント安の1万0428.27と4営業日続落。
▼ フランクフルト株式市場で、DAXは前日比259.84ポイント安の2万4,939.35と続落。
▼ パリ株式市場で、CAC40は前日比129.20ポイント安の7,835.31と3営業日続落。
▼農業化学大手の コルテバ(Corteva Inc.)が種子・遺伝子事業をバイロア(Vylor Inc.)として分社化完了。9月24日の権利確定日時点でコルテバ株を保有していた株主には、コルテバ1株につきバイロア1株が自動的に無償割り当て。バイロア(Vylor Inc.)はNY証券取引書に上場。▼
 米労働省*発表の9月26日までの1週間の新規失業保険申請件数(季節調整済み,Unemployment Insurance Weekly Claims Report,UNEMPLOYMENT INSURANCE WEEKLY CLAIMS)が前週比1,000件減の197,000件となる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比15.60ドル高の1オンス4,202.30と3営業日続伸。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比2.45ドル高の1バレル92.87ドルと続伸。▼米国債市場で10年債利回りは前日比0.04ポイント下回る5.24%へと低下。但し、一時は5.34%と2002年以来の高水準となる。
▼NY株式市場で,ダウ平均は前日比21ドル28セント高の5万0927ドル33セントと4営業日ぶりの反発。
長期金利の急上昇が強い重しとなる一方、FRB高官の発言を受けて利上げ観測が後退し、終盤に持ち直す展開となった。最大の焦点は株式市場よりも米国債市場であり、10年債利回りは一時5.34%まで上昇し、2002年以来の高水準となった。背景には、米政府の財政赤字拡大に伴う国債供給増加への懸念に加え、原油価格の上昇によるインフレ再燃への警戒がある。WTI原油先物は一時93ドル台まで上昇し、中東情勢を背景とした供給不安がインフレ期待を押し上げ、金利上昇を通じて株価の重荷となった。また、9月のISM製造業指数は54.5と50を上回り、製造業の景況感が拡大領域にあることを示した。一方、価格指数が大きく上昇したため、景気の強さとインフレ圧力が同時に意識された。
このため序盤のは下落したものの、金利主導の売りが優勢となった。しかし、午後に入ると、FOMC(米連邦公開市場委員会)のメンバーであるミネアポリス連邦準備銀行(Minneapolis Fed)カシュカリ総裁(Neel Kashkari)が10月FOMCでの利上げについて柔軟な姿勢を示し、FRB(米連邦準備制度理事会)のジェファーソン副議長(Philip N. Jefferson))も政策判断を慎重に進める姿勢を示したことで、追加利上げ観測が後退した。これを受けて10年債利回りは5.20%近辺まで低下する場面があり、株式市場では金利上昇によるバリュエーション圧迫が一時的に和らいだ。翌日に9月雇用統計を控えていることもあり、投資家は景気そのものより、雇用情勢が今後のFRBの政策判断と長期金利をどう動かすかを見極めようとしている。
個別銘柄ではアクセンチュアの好決算がソフトウエア株を刺激し、マイクロンの決算を受けて半導体銘柄にも買いが広がった。一方、アップルやアルファベットなど大型ハイテク株の一部には利益確定売りが出ており、AI・半導体関連だけに資金が集中しているわけではない。
▼ナスダック総合は前日比10.531ポイント高の2万6,871.595と続伸。▼S&P500は前日比14.91ポイント高の7,666.45と反発。 アクセンチュア(Accenture plc,アイルランド)、EDAツールの
 シノプシス(Synopsys Inc.)、信用リスク分析の
 フェア・アイザック(Fair Isaac Corp.,FICO)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給する
 コヒレント(Coherent Corp.)、通信機器の
 シエナ(Ciena Corporation)。種子・遺伝子事業の分社化完了に伴うテクニカルな株価調整となった農業化学のコルテバ(Corteva Inc.)、
 パラマウント・スカイダンス(Paramount Skydance Corporation)、調味料の
 マコーミック・アンド・カンパニー(McCormick & Company Inc.)、医療診断機器などの
 ダナハー(Danaher Corp.)、バイオ医薬品の
 インサイト(Incyte Corp.)、
 ウォルト・ディズニー(The Walt Disney Company)。
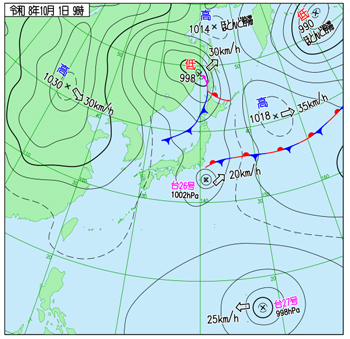
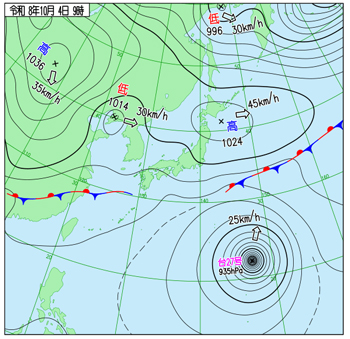
右出典:気象庁ホームページ
⭐︎小雨が降っている。傘を差すまでもない。救急車が止まっているので何事かと思いきや、交差点で自転車同士が衝突したらしい。人が倒れていた。歩道をもの凄いスピードで駆け抜けていく自転車が多いので気を付けねば。
▼総務省によると、2026年9月の東京都区部の消費者物価指数(CPI)は生鮮食品を除いた総合が前年同月比2.7%上昇となる。日銀が掲げる物価安定目標の前年同月比2%を越える。▼厚生労働省によると、2026年8月の有効求人倍率(季節調整値)は前月比横這いの1.18倍となる。▼損害保険ジャパン、兼松、韓国のA2Z(Autonomous a2z Corporation)は、日本国内における持続可能な地域公共交通の実現と自動運転移動サービスの早期社会実装に向け、包括的な協業を開始することに合意したと発表。兼松が受託事業者に採択された兵庫県豊岡市の「豊岡市自動運転バス実証運行事業」に損保ジャパンとA2Zが参画する。▼青森みちのく銀行と岩手銀行、秋田銀銀行が経営統合に向けた協議を開始するとの報道から、2025年1月に青森銀行とみちのく銀行が経営統合し発足したプロクレアHDが大幅反発。青森みちのく銀行はプロクレアHD傘下。北東北3県(秋田・青森・岩手)は人口減少率が全国ワースト3を占めており、1県1行の体制(青森みちのく銀は青森県内シェア7割超)を築いても、単独での中長期的な成長戦略を描くのが難しいという限界に直面している。3行が統合を果たすと、連結総資産の合計は約13兆円に達します。これにより、これまで東北最大手だった宮城県の七十七銀行(約10兆円)を抜き、東北地方で最大の地銀グループが誕生することになる。▼10月1日に、OpenAIへの100億ドルの払い込みを実行したと発表したソフトバンクGが、材料出尽くし感から売られる。
▼国内債券市場で新発10年物国債の利回りは前日比横這いのの3.095%となる。▼東京外国為替市場で円相場は前日比80銭円高ドル安の1ドル157円57~59銭と反発。
▼東京株式市場は前日比647円26銭安の6万8,309円46銭と3営業日ぶりの反落となる。前日までの急騰に対する反動が中心となり、利益確定売りが優勢となった。短期的な過熱を警戒した売りが出やすい状況であった。特にソフトバンクグループ、東京エレクトロン、ファーストリテイリングなどの銘柄が下落し、相場を押し下げた。一方、相場全体が一様に売られたわけではなく、アドバンテストは上場来高値を更新し、9月29日のコーニングの米通信のAT&Tとの光ファイバー提供複数年契約締結の発表を好感しての買いが継続しているフジクラ、レーザーテック、住友電工なども上昇した。アドバンテストは大きく買われ、半導体関連への物色が継続していたことが本日の重要な特徴といえる。この背景には、米マイクロン・テクノロジーの好決算を受け、AIデータセンター向けメモリー需要の拡大が続くとの見方がある。つまり、きょうの下落はAI・半導体株全体の調整ではなく、相場を大きく押し上げてきた主力株の一部に利益確定売りが出る一方、関連銘柄には買いが続く選別相場であった。もう一つの重しとなったのが中東情勢であり、米国による対イラン軍事対応の強化観測から原油価格が上昇し、日本企業のコスト負担増への警戒が強まった。但し、原油高は一方で資源関連銘柄には追い風となり、非鉄金属、鉱業、石油・石炭製品などが上昇しており、資金が完全に市場から逃避したわけではない。また、朝方発表された東京都区部の9月消費者物価指数は生鮮食品を除いて前年同月比2.7%上昇し、市場予想の2.4%を上回ったため、国内金利上昇への意識も残った。午後になると、今晩発表される米9月雇用統計を前に積極的な買いが手控えられた。ソフトバンクG、日産自動車、テルモ、資生堂、コニカミノルタ。レゾナックHD、古河電気工業、ベイカレント、フジクラ、三井金属。
▼ 台湾株式市場で加権指数(TAIEX)は前日比122.25ポイント高の4万8,475.74と3日続伸し、連日での最高値更新。AI・半導体需要を背景とした上昇基調を維持しながら、物色対象が主力半導体株から関連部品・基板・メモリーなどへ広がった。
▼中国本土株式市場は、国慶節の大型連休で10月1~7日が休場。
▼香港株式市場でハンセン指数は前営業日比640.98ポイント安の23,972.29と大幅反落。休場明けということに加え、米国の中東での軍事的関与拡大が重なり、リスク回避の売りが一気に強まった。特に米国が中東への空母や追加部隊の派遣を進めたことで、米・イラン間の緊張が長期化するとの警戒が広がり、原油価格が前日に大きく上昇したことが重しとなった。さらに、中国本土市場が国慶節で休場しているため、中国株からの値動きの確認材料が乏しい中、香港市場では海外投資家の売買が相対的に市場心理を左右しやすかった。また、夜に発表される9月米雇用統計を前に、投資家がポジションを軽くする動きも加わった。今回の雇用統計は、米国の雇用情勢だけでなく、インフレと金利政策を判断する材料になるため、すでに5%を超える米長期金利がさらに上昇する可能性を警戒した売りも出やすい局面であった。このため、AIA、HSBCなどの金融株や、医薬品、自動車、ネット関連など幅広い銘柄が売られ、特定業種だけの調整ではなく市場全体のリスク許容度が低下したことが今回の特徴。一方、吉利汽車や安踏体育用品、華虹半導体など一部銘柄が上昇しており、中国の内需や半導体など個別材料に基づく買いまで完全に消えたわけではない。 友邦保険(AIA Group Ltd.)、癌領域(オンコロジー)に特化した革新的な医薬品の
 百済神州(BeOne Medicines Ltd.)、金融の
 匯豊(HSBC Holdings plc,英)、EVの
 理想汽車(Li Auto Inc.)、ショート動画の
 快手科技(Kuaishou Technology)。トラック用エンジンの
 濰柴動力(Weichai Power Co.,Ltd.)、
 吉利汽車(Geely Automobile Holdings Ltd.)、スポーツ用品の
 安踏体育用品(Anta Sports Products Ltd.)、教育サービスの
 新東方教育科技集団(New Oriental Education & Technology Group Inc.)、豚肉を中心とする食肉加工の河南双匯投資発展の親会社である
 万洲国際(WH Group Ltd.)。
▼欧州株式市場で、ストックス欧州600指数は,前日比4.70ポイント高の631.35と反発。
前日に強まった「長期金利上昇・原油高・インフレ再燃」という三重の警戒がいったん後退。株式市場全体が持ち直す。特にドイツ連邦10年国債利回りが前日から6ベーシスポイント超低下して3.45%程度となり、9月から続いていた欧州債券市場の急速な金利上昇に一服感が出たことは大きい。但し、フランスやイタリアなど財政懸念の強い国の国債はドイツ国債ほど買われず、域内の財政リスク格差は残っている。とりわけフランスでは財政再建を巡る政治的な不透明感から国債利回りの上昇が続いており、銀行セクターにはなお重しとなっている。さらにユーロ圏9月消費者物価指数は前年比3.8%上昇と8月の3.2%から加速し、エネルギーを除くコア指数も2.5%へ上昇したため、欧州中央銀行がインフレを無視できる状況ではない。そうした中で、原油価格が下落し、G7による原油・石油製品の備蓄放出方針も加わった。これにより、エネルギー価格がインフレをさらに押し上げるとの警戒が和らいだ。加えて米雇用統計が弱かったことでFRBの早期利上げ観測が後退。これを受けて、世界的な債券売りがいったん収まったことも資金回帰を促した。
株式市場では半導体・AI関連が市場全体を牽引。前日の金利上昇局面で売られた成長株に買い戻しが入った構図である。また、防衛・航空、資本財、公益などにも買いが広がった。これは、金利とエネルギー価格の落ち着きを幅広い業種が織り込んだ動きといえる。一方、銀行銘柄は全面的な反発とはならなかった。欧州経済の減速懸念やフランスの財政問題が残るなかで、金融銘柄には慎重な姿勢が続いた。ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)の AT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、パワー半導体および車載半導体の
 インフィニオン・テクノロジーズ(Infineon Technologies AG,独)、シリコン・オン・インシュレータ[SOI]ウェーハの
 ソイテック(Soitec SA,仏)、化合物半導体製造装置製造の
 アイクストロン(Aixtron SE,独)、半導体装置の
 BEセミコンダクター・インダストリーズ(BE Semiconductor Industries N.V.,蘭)。総合金融サービスの
 IGグループ(IG Group Holdings plc,英)、資材運搬機器・産業用トラックの
 キオン・グループ(Kion Group AG,独)、石油・ガス・再エネ生産の
 ネステ(Neste Oyj,フィンランド)、フィンテックの
 プラス500(Plus500 Ltd.,イスラエル)、オンラインの中古車ディーラーである
 アウトアインス・グループ(AUTO1 Group SE,独)。
▼ロンドン株式市場で、FTSE100は前日比33.68ポイント高の1万0461.95と5営業日ぶりの反発となる。
▼フランクフルト株式市場で、DAXは前日比291.85ポイント高の2万5,231.20と3営業日ぶりの反発となる。
▼パリ株式市場で、CAC40は前日比61.88ポイント高の7,897.19と反発。
▼パラマウント・スカイダンス(Paramount Skydance Corporation)のデービッド・エリソンCEO(David Ellison)は、 ワーナー・ブラザース・ディスカバリー(Warner Bros Discovery Inc.)の買収が正式に完了する2026年10月6日をもって、統合会社の社名を「スカイダンス」に変更すると発表。これにより、100年以上の歴史を誇る老舗映画スタジオに由来する「パラマウント」や「ワーナー」の文字が、親会社の企業名から消える。なお、「パラマウント・ピクチャーズ」や「ワーナー・ブラザース」といった映画スタジオや配信サービスのブランド自体は、今後も独立して維持される。デービッド・エリソン氏率いる旧スカイダンス・メディアが旧パラマウント・グローバルの買収を完了したのは2025年8月7日。買収総額は1,100億ドルにのぼる今回のワーナー買収は、それに続く第2段階の超大型再編。▼米商務省センサス局*によると、2026年8月の製造業受注額(季節調整済み)は前月比0.1%増の6,635億ドルとなる。▼労働省労働統計局*発表の2026年9月の雇用統計によると,非農業部門雇用者数(季節調整済み)は前月比2万9,000人の増となる。2026年9月の失業率は前月比横這いの4.2%となる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比40.00ドル安の1オンス4,162.30と4営業日ぶりの反落となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比1.76ドル安の1バレル91.11ドルと3営業日ぶりの反落となる。▼米国債市場で10年債利回りは前日比0.04ポイント下回る5.24%へと低下。但し、一時は5.34%と2002年以来の高水準となる。
▼NY株式市場で,ダウ平均は前日比250ドル40セント高の5万1,176ドル96セントと続伸。
弱い雇用統計が景気悪化懸念よりもFRBの追加利上げ観測を後退させる材料として受け止められ、株価を押し上げた。2026年9月の非農業部門雇用者数は2万9,000人増にとどまり、7月と8月も合計6万人へと下方修正。これにより、雇用の伸びが従来考えられていた以上に鈍いことが確認された。もっとも、失業率は4.2%で、3月以降4.1~4.3%の狭い範囲に収まっており、雇用市場が急激に崩れているとまではいえない。平均時給の前年比上昇率も3.0%へ鈍化しており、雇用面からインフレ圧力が強まる状況ではないことも、今回の株高を支える要因となった。市場の焦点は雇用者数そのものより、これによって10月のFOMCで利上げする必要性がどこまで低下するかに移った。その結果、金利上昇に敏感な大型テック株や半導体銘柄が買われた。特にエヌビディアは最高値を更新。AI関連銘柄に対する成長期待が依然として強いことを示す動きといえよう。
一方、原油市場ではWTIが下落し、エネルギー価格上昇によるインフレ再燃への警戒がいったん後退したことも株式市場には追い風となった。G7による石油備蓄の協調放出方針は、供給不足に対する市場の警戒を和らげた。このことが材料となり、原油安と金利観測の両面から株価を支えた。
但し、雇用減速が一時的ではなく企業業績の悪化へ波及すれば、利上げ回避だけでは株高を維持できない。特に、ナイキは業績と先行き見通しが市場予想を下回ったことで売られた。個別企業では金融政策よりも業績そのものが株価を左右した。反面、テスラは7~9月期の販売台数が市場予想を上回ったことから買われた。
▼ナスダック総合は前日比319.269ポイント高の2万7,190.864と3営業日続伸。▼S&P500は前日比56.27ポイント高の7,722.72と続伸。エレクトロニクス産業向け自動試験装置[ATE]最大手の テラダイン(Teradyne Inc.)、
 HPE(Hewlett Packard Enterprise Co.)、
 エコスター(EchoStar Corporation,旧Dish)、
 オン・セミコンダクター(ON Semiconductor Corp.)、パワーエレクトロニクスの
 モノリシック・パワー・システム(Monolithic Power Systems Inc.)。ストレージの
 ウェスタン・デジタル(Western Digital Corporation)、ハードディスクドライブの
 シーゲイト・テクノロジー(Seagate Technology Holdings plc)、アクセンチュア(Accenture plc,アイルランド)、農業化学のコルテバ(Corteva Inc.)、モバイルアプリ向けプラットフォームの
 アップラビン(AppLovin Corporation)。
▼ ブラジル地理統計院(IBGE)*によると、2026年8月の鉱工業生産(季節調整済み)は前月比0.6%の減少となる。たばこ製品の23.4%減が主因。ブラジル南部などの主要なタバコ生産地において、気候変動や雨のタイミングといった天候リスクを避けるために、収穫と工場への買い入れ・ 加工処理)のスケジュールが例年より前倒しされた。これにより、直前の7月までに工場がフル稼働して一気に生産指数を押し上げていた。このように7月までに在庫を作り溜めしたことにより、8月に入って工場の稼働が落ちた。なお、主要25業種のうち16業種が下落したものの、年初来累計では0.8%増、過去12ヶ月累計では0.6%増と、長期的なプラス圏は維持。
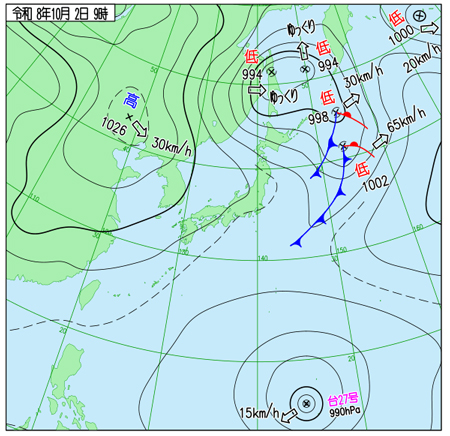
右出典:気象庁ホームページ
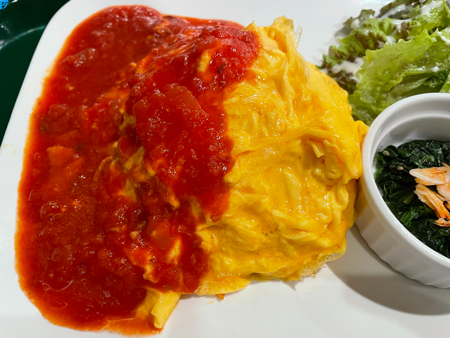
⭐︎飯田橋のラムラでオムライスを食べる。
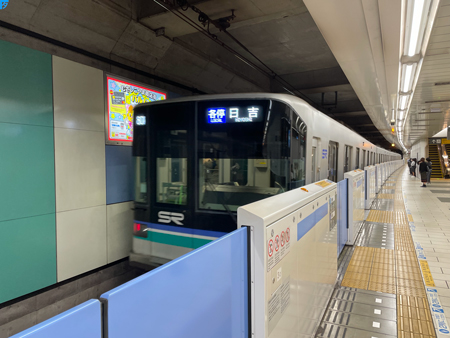
⭐︎南北線に乗って目黒へ。
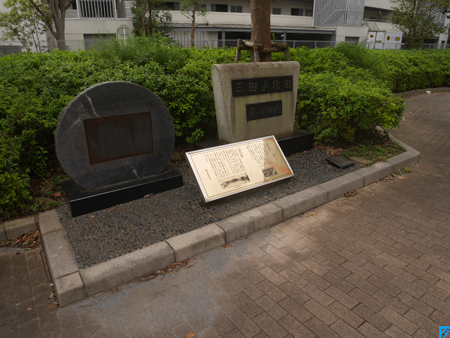
⭐︎目黒川へと注いでいた三田用水・鳥久保口分水を辿る。この一帯は、かつては池ノ谷と呼ばれていたという。スタートはここ。谷になっているというのがはっきりと分かる。坂に身を任せて歩いていると、水の流れる音がざぁざぁと聞こえてくる。
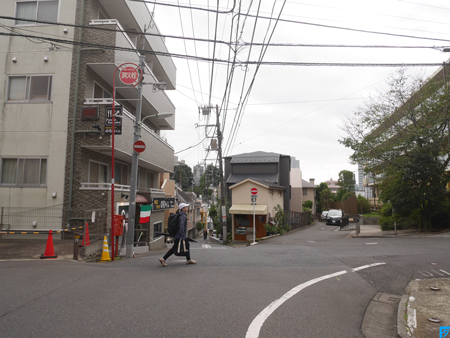
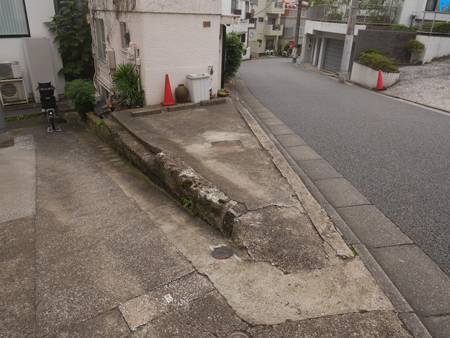
⭐︎これは水路のあとではないだろうかと思しきところを辿っていくと、水の音が聞こえていたのはこの辺り。鳥久保と呼ばれていた場所に当たる。
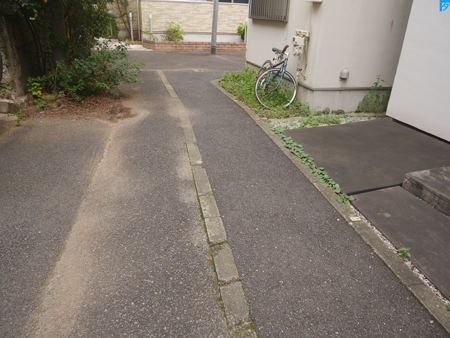
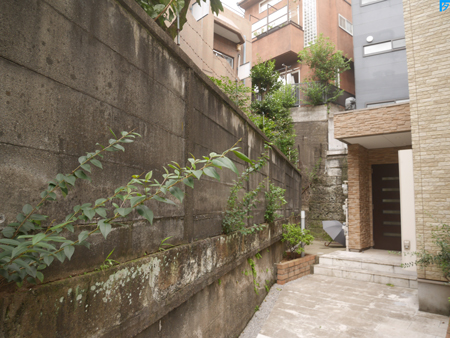
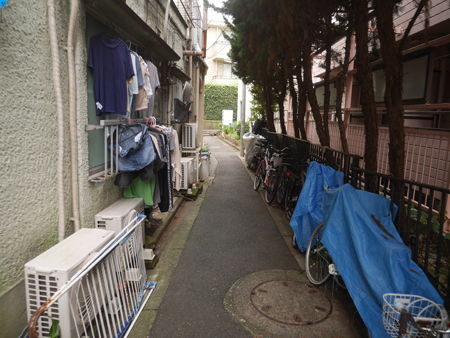
⭐︎さらに歩いて、窪みにある細い路地に入る。池ノ谷という地名に相応しい。その奥には、これまた水の流れを感じさせる場所がある。階段を登って上へ。
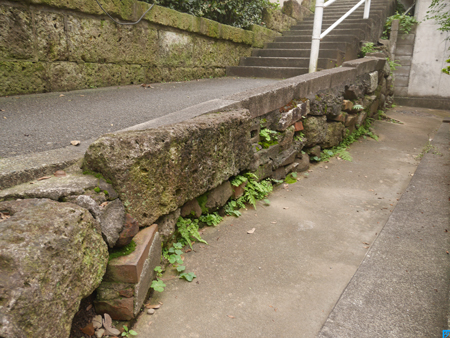
⭐︎路地の裏手は崖。三田用水・鳥久保口分水の暗渠が擁壁の下に見える。公園では、丁度、雉子神社の例大祭の準備が行われていた。
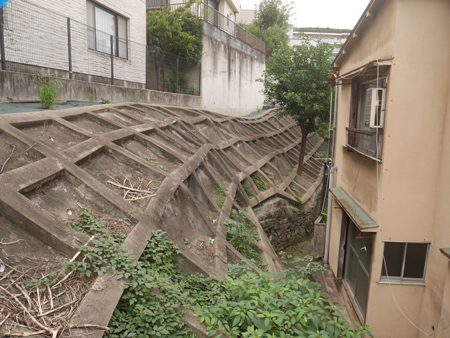
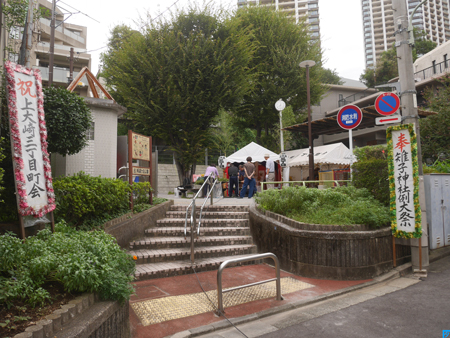
⭐︎再び降りてみる。水の音が聞こえるので、裏手に回ってみると、どうやらこの辺り。
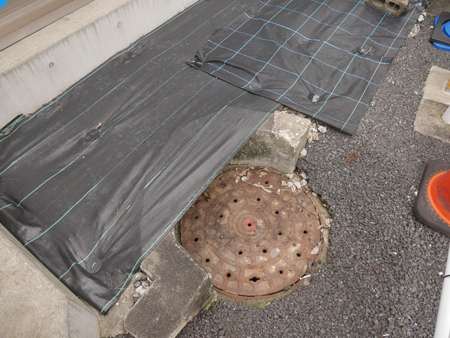
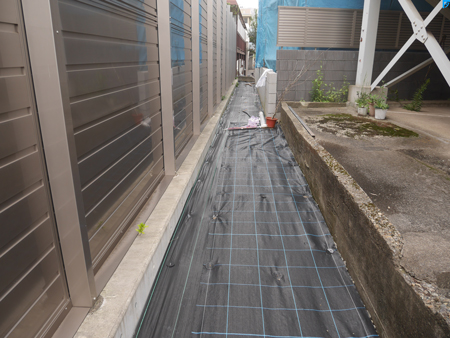
⭐︎先ほどの場所の向こう側に回り込むと水路の痕跡がある。丁度、行き止まりの部分が先ほど目にした所。ちょっと横に目を向けると、湿り気を含む地面がある。池ノ谷という地名をリアルに感じ取ることができる。
⭐︎花房山通りに出て、さらに歩いて目黒川に出る。
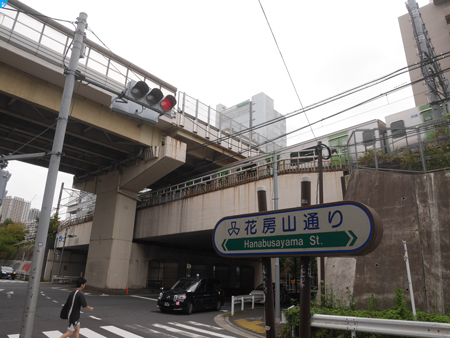
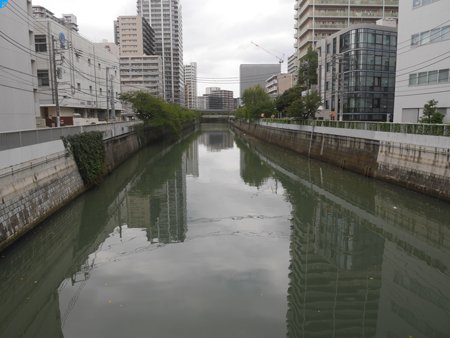
⭐︎目黒川沿いにあるいて五反田に出る。そこから、目黒へと引き返す。途中、池田山を登る。麓は中丸と呼ばれる谷になっている。
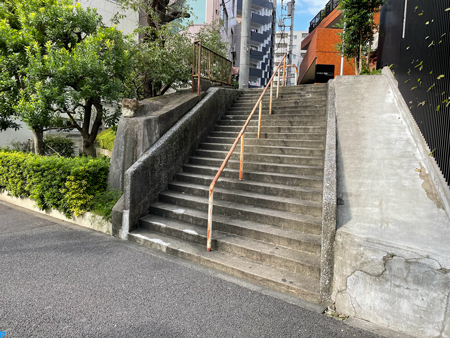
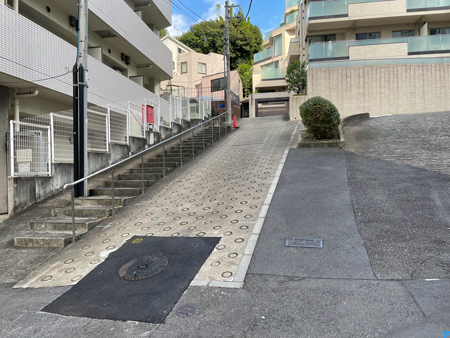
⭐︎中丸の文字が刻まれている。清水久保中丸と呼ばれていたという。
@五反田.
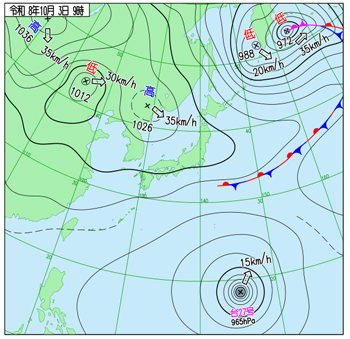
右出典:気象庁ホームページ
⭐︎船橋を散策する。
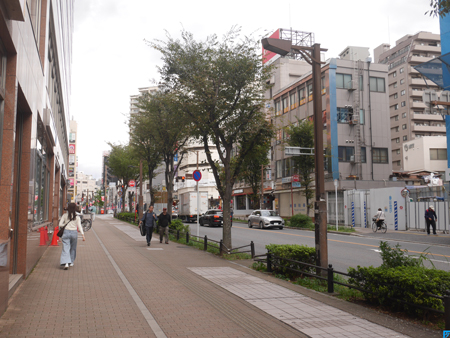
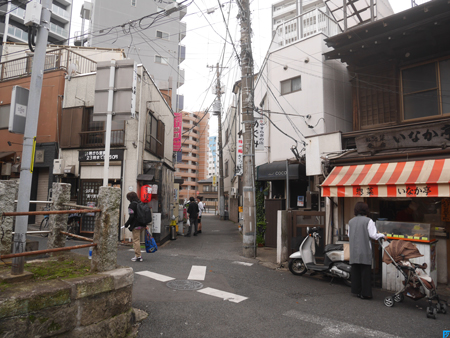
⭐︎駅から少し歩いて、稲荷小路を抜けていく。
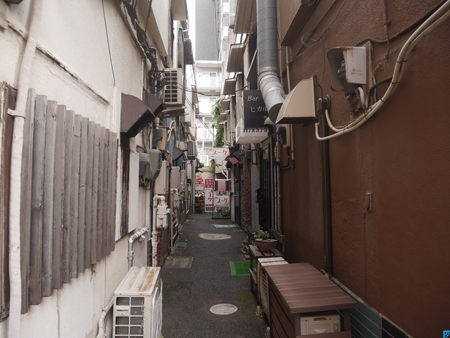
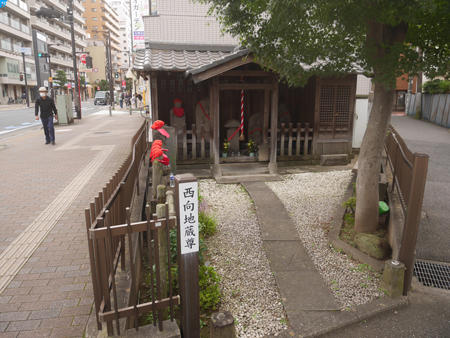
⭐︎西向地蔵の脇を流れるのが本海川(ほんかいがわ)。山谷澪という名前のほうが知られているかも知れない。江戸時代、山谷澪(本海川)は船橋宿の内と外を隔てる境界線だった。西向地蔵のある場所は刑場であり、罪人の首をさらす梟首も行われていたと伝えられている。その山谷澪(本海川)の流れを辿って歩く。何かの行列が出来ているが、そこには目もくれずに歩く。
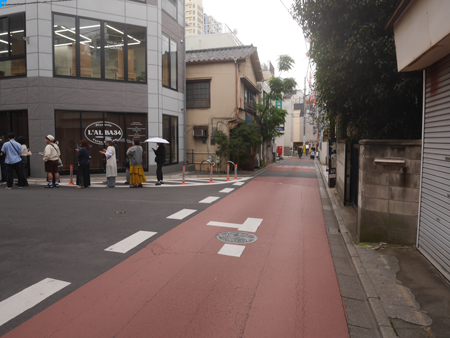
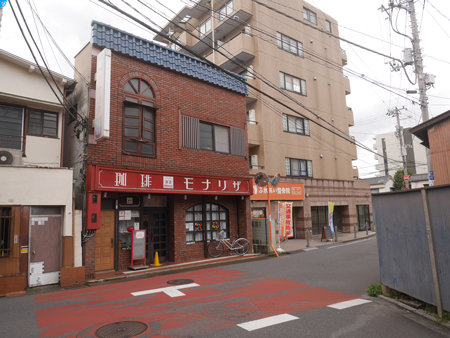
⭐︎喫茶モナリザの誘惑にも負けずに南下する。すると、聞こえてくる。耳を澄ますと水が流れる音がする。そして、目の前には緑の一画が姿を現す。
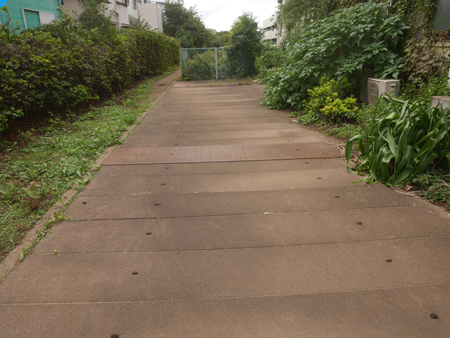
⭐︎緑の一画に足を踏み入れると暗渠の蓋が目の前にある。木琴のような蓋の上を歩くと、これまたカタカタと音がする。この音がまた味わい深い。しかし、ゴオオという水の音はここでは聞こえない。ここが、昭和初期まで、小型の漁船や運搬船が日常的に入ってきて、そのままそこに係留させていた場所ということか。
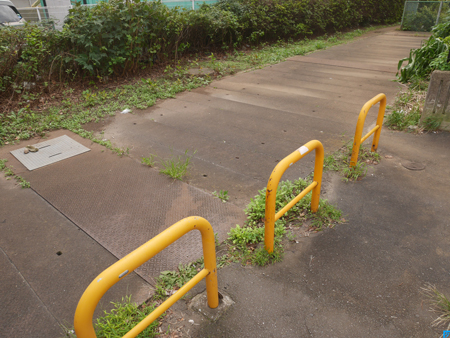
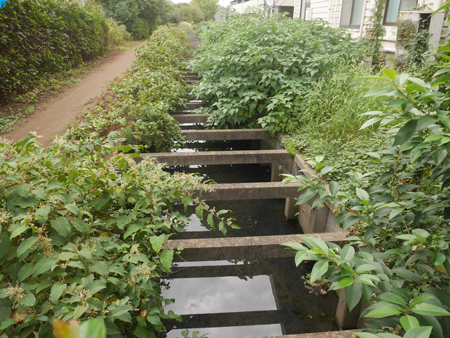
⭐︎山谷澪はすぐに顔を見せてくれる。左岸にはフェンスはない。昔の姿がどうであったかは知らないが、自然な姿を間近に見ることができる。かつては、このあたりまで舟はきていたのであろうか。
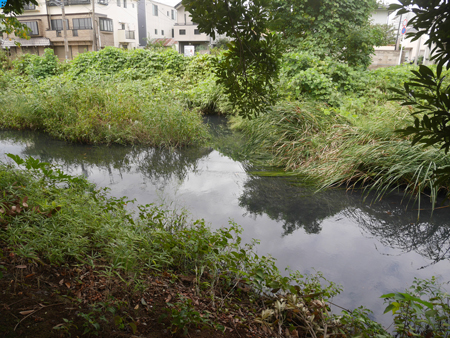
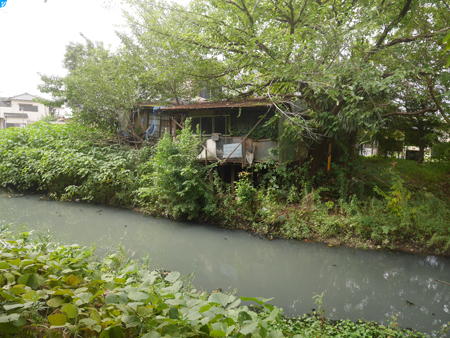
⭐︎人が暮らしていた名残もある。流れにせり出すように家が建てられている。ここに船が浮いていれば素敵な景色だ。今は住む人を失って、悲しげな姿を流れに映している。
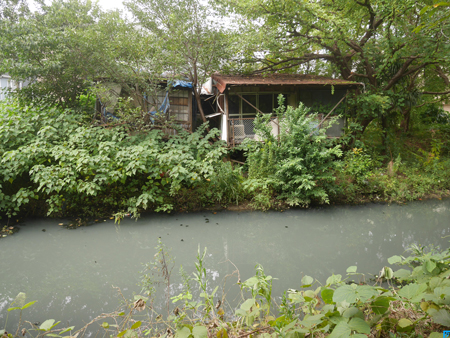
⭐︎山谷澪は山谷水門を経て東京湾へと注ぎ込む。
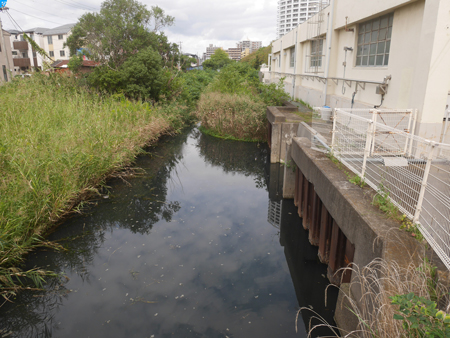
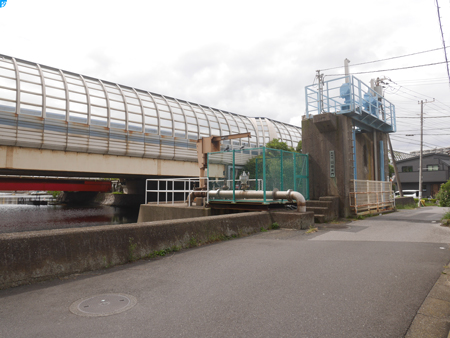
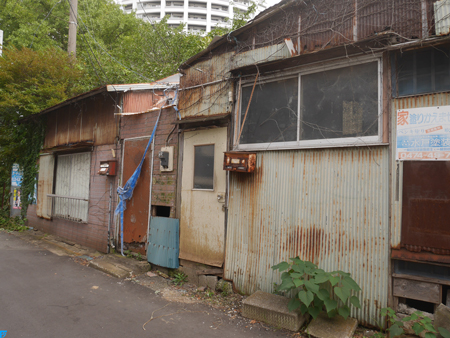
⭐︎右岸へと回り込む。この辺りは都疎浜(とそはま)と呼ばれている。太平洋戦争末期の1943(昭和18)年、政府の住宅営団が開発して疎開先とした。終戦を迎えると、さらに東京からの戦災者や海外からの引揚者が次々とこの地に住み着き、非常に過密なバラック街へと発展。
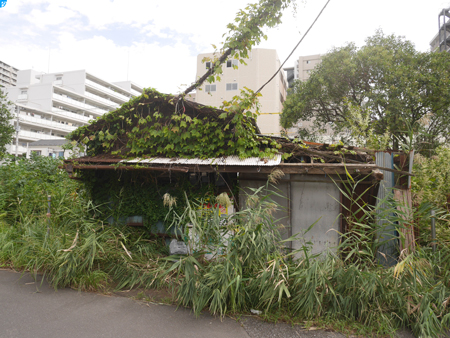
⭐︎今でも人が暮らしているような感じがする。建物は確かに傷んでしまってはいる。しかし、中から声が聞こえてきそうだ。
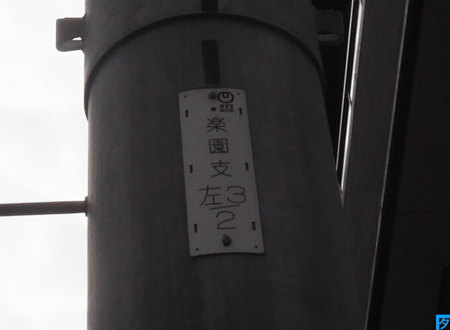
⭐︎再び左岸に回り込む。この辺りは楽園と呼ばれていたことが窺える。明治初期から昭和4(1929)年に掛けて、西郷従道や川村純義らとともに海軍三元勲とも称される二礼景範子爵によって塩田が営まれていたという。二礼景範子爵が邸宅を東京の三田に構えていたことから三田浜と称された。昭和4年に製塩地整理政策で塩田が廃止される。当時の三田浜塩田は二礼家から東京の塩商人であった小川紋蔵に売却され、さらに平田章千代へと経営権が移っていた。多くの雇用者を抱えていた平田家は、割烹旅館や遊園地からなる三田浜楽園を開業する。それが電柱に残されている楽園の意味。三田浜楽園の遊園地・プールが営業を停止したのは1956(昭和31)年。近くに朝日土地興業により開業した当時の東洋一のレジャー施設と呼ばれた「船橋ヘルスセンター」が止めを刺す形となった。その後、割烹旅館 三田浜楽園だけは2006年まで営業。
@船橋.
右出典:気象庁ホームページ
▼簗和生農林水産大臣が自民党を支持しなかった地元自治体の道路予算を大幅にカットしたと発言した問題について、本日の臨時国会召集日の夕方に発言を撤回し、公式に陳謝。
▼豊田通商は、インドネシアでバイオメタン製造・販売事業を手掛けるKBI(PT KIS Biofuels Indonesia)と、合弁会社 PT KIS Toyota Tsusho Biomethane Indonesia を2026年9月に設立したと発表。この事業は、地球温暖化の原因となる温室効果ガスの排出を抑え、持続可能な社会をつくるための画期的な取り組み。インドネシアは世界最大のパーム油生産国ですが、その製造過程では「パーム油ミル廃液」と呼ばれる大量の廃液が発生する。この廃液はそのまま放置されると、強力な温室効果ガスであるメタンガスを大気中に放出してしまう。新会社は、この廃液からメタンガスを回収して精製し、化石燃料の代わりとなるクリーンなバイオメタンへと生まれ変わらせる役割を担っている。▼大和証券は、インターネット経由の問い合わせ管理業務を委託しているスカラコミュニケーションズのサーバーが第三者からの不正アクセスを受け、顧客の個人情報など約22万件が漏洩した可能性があると発表。なお、9月25日には、カーシェアリング大手のタイムズカーが、不正アクセスを検知・公表。10月2日には、第一ライフグループと第一生命保険は、人事システムへの不正アクセスによる従業員らの情報流出を発表。佐川急便も、10月2日に、お荷物問い合わせサービスへの不正アクセスを公表と情報漏洩の発表が相次いでいる。▼トヨタ自動車は、水素を燃料とする新型燃料電池路線バス「SORA」を2026年10月5日に発売すると発表。この車両は、日本の公共交通における水素の利活用をさらに進め、環境負荷を減らすために開発された次世代の路線バス。いすゞ自動車と共同で開発が行われ、電気で走るフルフラット路線バスの土台に、トヨタが培ってきた燃料電池システムを組み合わせた。▼商船三井が、総額200億円規模の普通社債(5年債・10年債)を国内の機関投資家向けに発行すると発表。10月上旬に、社債の最終的な発行条件を決定する。液化天然ガス(LNG)運搬船への投資資金に充当する。社債発行は2025年9月以来。▼塩野義製薬は、希少な神経疾患の治療薬を持つ米国のバイオ医薬品企業イントラバイオ(IntraBio Inc.)を約3,155億円(20億ドル)で買収し、完全子会社化すると発表。イントラバイオは、約10万人に1人が発症する遺伝性の進行性難病ニーマン・ピック病C型の治療薬であるアクニューサ(AQNEURSA)を開発。この薬はすでに米国と欧州で承認され、アメリカでは実際の販売が始まっている。さらに2026年9月中旬には、別の進行性難病である毛細血管拡張性運動失調症の世界初かつ唯一の治療薬として、米食品医薬品局(FDA)から追加の承認を受けたばかり。
▼国内債券市場で新発10年物国債の利回りは前営業日比0.005ポイント下回るの3.085%となる。▼東京外国為替市場で円相場は前営業日比8銭円安ドル高の1ドル157円65~67銭と反落。
▼東京株式市場は前営業日比1,637円高の6万9,946円と反発。
米国発の好材料と世界的な生成AI需要の拡大が重なり、大幅な反発をみせた。日経平均株価は、一時、1,700円超上昇し7万円台の大台を約3ヶ月ぶりに回復。終値でも前週末から急騰して高値圏を維持。この力強い上昇の背景には、先週末に発表された9月の米雇用統計が市場予想を下回り、米連邦準備理事会(FRB)による早期の追加利上げ観測が和らいだことがある。さらに、G7が石油備蓄の放出に合意したことで原油先物価格が下落し、インフレ懸念が後退したことも投資家の安心感を誘った。米国市場でハイテク銘柄の代表格であるエヌビディアが過去最高値を更新した流れは、東京市場の半導体関連銘柄に大きな追い風をもたらしている。なかでも、アドバンテストは、連日で株式分割考慮後の上場来高値を更新し、心理的節目である4万円台に乗せるなど強気な買いを集めた。同社は生成AI向けの先端半導体検査装置で圧倒的な需要を誇り、直近の業績も過去最高を更新するなどファンダメンタルズの裏付けがある。ただし、本日の上昇はこれら半導体やAI関連の主力銘柄に資金が一極集中した側面が強い。主要企業の本格的な決算発表を控えるなか、この局所的な買われ方が他業種へと幅広く波及し、相場全体の底上げにつながるかどうかが今後の焦点である。ルネサスエレクトロニクス、TDK、ディスコ、京セラ、東京エレクトロン。塩野義製薬、出光興産、LINEヤフー、野村総合研究所、東京ガス。
▼台湾株式市場で加権指数(TAIEX)は前営業日比1,236.30ポイント高の4万9,712.04と4日続伸し、連日での最高値更新。前週末の米国市場におけるハイテク株の上昇が波及。台湾市場の時価総額で極めて大きなシェアを占めるファウンドリ最大手の台湾積体電路製造(TSMC)をはじめ、AI用半導体や電子部品を手掛ける主力銘柄に海外投資家などの大口資金が断続的に流入し、指数全体を力強く押し上げた。
▼中国本土株式市場は、国慶節の大型連休で10月1~7日が休場。
▼香港株式市場でハンセン指数は前営業日比68.05ポイント高の24,040.34と反発。
米株高や日経平均株価の大幅高といった外部環境の好転も追い風となった。2日発表の9月の米雇用統計では、非農業部門雇用者数の伸びが市場予想を下回り、失業率も悪化。これにより、米連邦準備理事会(FRB)による早期の追加利上げ観測が後退し、米ドルにペッグする香港では域内金利の上昇圧力が和らぐとの見方が広がった。もっとも、買いの勢いは乏しかった。中国本土市場は国慶節の大型連休で7日まで休場となり、本土投資家による相互取引を通じた資金流入が途絶えている。中東では親イラン武装組織フーシ派が4日にサウジアラビアの石油施設などを攻撃したと主張し、原油輸送への懸念が再燃した。フランスの財政悪化懸念で欧州の銀行銘柄が下落し、午前はHSBCが続落するなど金融銘柄の重荷となった。中国の景気支援策が小規模にとどまったことへの失望や、連休中の本土消費の回復が期待しにくいことも上値を抑えた。業種別では、半導体中芯国際集成電路製造(SMIC)やソフトウェア関連が買われ、レノボ・グループ(聯想集団)や百済神州も上昇。一方、自動車の一角や小米集団(シャオミ)、香港鉄路(MTR)は売られ、強弱が分かれた。本土市場は8日に取引を再開する。それまでは模様眺めムードが強く、戻りの鈍い展開が続く見通しである。PCの 聯想集団(Lenovo Group Ltd.)、中国第2位のファウンドリとして知られる
 華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、癌領域(オンコロジー)に特化した革新的な医薬品の百済神州(BeOne Medicines Ltd.)、教育サービスの新東方教育科技集団(New Oriental Education & Technology Group Inc.)、半導体ファンドリーの
 中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)。香港における独占鉄道事業者である
 香港鉄路(MTR Corporation)、不動産開発の
 龍湖集団(Longfor Group Holdings Limited)、不動産開発の
 恒基兆業地産(Henderson Land Development Company Limited)、不動産の
 九龍倉置業地産投資(Wharf Real Estate Investment Company Limited)、
 小米集団(Xiaomi Corporation)。
▼ イエメン暫定政府軍と
 サウジアラビアのアラブ連合軍はイエメンを実効支配する親イラン武装組織フーシ派に対する大規模な反撃イエメンの夜明け作戦を開始。フーシ派に奪われた領土を奪還することを目的。イエメンのアリーミ大統領評議会議長が軍事作戦の開始を宣言し、これに呼応する形でサウジアラビアは地上部隊を援護するため戦闘機100機以上を投入して24時間体制の激しい空爆を開始。フーシ派は9月に、紅海とアデン湾を結ぶ世界的な海上交通の要衝であるバベルマンデブ海峡周辺の沿岸地域を全面的に掌握。この海峡は、米イラン間の緊張によって事実上封鎖されているホルムズ海峡の代替ルートとして、サウジアラビアが石油輸送に利用する極めて重要な急所。フーシ派がこの海域でサウジ関連の船舶や石油インフラを弾道ミサイルやドローンで相次いで攻撃したため、原油供給の混乱を懸念したサウジアラビア側が強い焦燥感を募らせ、全面的な反攻へと踏み切る決定的な要因となった。既に、バベルマンデブ海峡に近いドゥバブ地区や港湾都市モカなどの戦略拠点をフーシ派から奪還。
▼ スペインのペドロ・サンチェス首相(Pedro Sánchez)が下院解散と11月29日の前倒し総選挙実施を表明。国内で深刻化する住宅難や家賃高騰への対策として打ち出した2つの緊急政令(Royal Decree-laws)が、10月2日の議会において野党の国民党や極右政党ボックス(Vox)、さらには本来協力関係にあるはずのカタルーニャ地域政党のカタルーニャのための連合の反対多数によって否決されたことが背景。代替となる住居を持たない経済的・社会的な生活困窮者に対する強制退去の執行を2030年末まで全面的に禁止・凍結する政令と、借主が希望すれば既存の賃貸契約が自動的に更新・延長される仕組みを導入する政令を発出したが、発効した日から数えて30日以内に、国会の下院による事後の承認が必要であった。カタルーニャのための連合は、この強硬な介入策が家主の不安を煽って逆に住宅供給を激減させ、価格をさらに高騰させる逆効果を生むと主張。借主が希望すれば既存の賃貸契約が自動的に更新・延長される仕組みを導入する政令に対しては、バスク民族主義党(PNV)とカナリア連合(CC)も反対に回った。▼エネルギー管理・自動化の
 シュナイダーエレクトリック(Schneider Electric SE,仏)が、CAD/CAM/CAEおよびPLM関連のソフトウェアの
 PTC(PTC Inc.,米)を総額約226億ドル(約3兆5,700億円)で完全買収することに合意した発表。シュナイダーにとって過去最大の買収案件であり、従来のハードウェア主体の事業構造から、AIやデジタル変革(DX)を軸としたハイテク・ソフトウェア企業へと大きく舵を切る国家級の戦略的布石。PTCは製造業向けの3次元CADソフトのCreoや、製品の企画から廃棄までを一元管理するPLM(製品ライフサイクル管理)ソフトのWindchillで世界で有数のシェアを誇る業界の巨頭。シュナイダーは、自社が強みを持つ工場やデータセンターの物理的な電力管理・自動化設備に、PTCの持つインテリジェントな設計データや産業用IoT技術を融合させることで、次世代の産業用AIプラットフォームを構築する狙いがある。発表された1株あたり205ドルという全額現金の買収価格は、PTCの直近終値に対して40%を超える巨額のプレミアムを乗せる計算。この極めて高価な買収費用や新規債券発行に伴う財務レバレッジの上昇、さらには統合効果の不確実性を懸念した投資家による買収者ディスカウントの売りが殺到。▼通信の
 BTグループ(BT Group PLC,英)は、経営破綻した同業4位のトークトーク(TalkTalk Telecom Group Limited)を約4億ポンドで緊急買収すると正式発表。英国のブロードバンド市場では光ファイバー網の敷設を巡る競争(オルタナティブ・ネットワーク、通称アルトネットとの競合)が激化し、同社の強みであった価格優位性が揺らぎ救済交渉が行われていた。国防省や国家安全保障ネットワークのインフラの一部が同社システムに依存していたため、完全な事業停止による国家的な混乱を避けるべく、BTグループによる、破産手続きの直前に売却交渉を完了させておく救済買収(Pre-pack Administration形式)が行われた。▼イタリアのエネルギー大手である
 エニ(Eni SpA,イタリア)は、石油・ガス大手の
 レプソル(Repsol S.A.,スペイン)とともに、保有するベネズエラ沖の巨大なペルラガス田(Perla gas field)の権益を一部売却する方向で調整に入ったと報じらる。これは、米トランプ政権による南米のエネルギー開発解禁の動きを睨みつつ、膨大な次期開発資金を外部から呼び込んで財務負担を分散する高度な戦略的ファームダウン(権益売却)。ペルラガス田は、ベネズエラ湾のカルドン4(Cardón IV)ブロックに位置するラテンアメリカ最大級の海底ガス田であり、エニとレプソルの両社がそれぞれ50%ずつ等分に権益を保有する共同事業の形をとっている。また、両社は
 ベネズエラ政府との間で、2031年末までに浮体式ターミナルを用いた液化天然ガス(LNG)の本格的な海外輸出を開始することで合意している。▼塗料大手
 アクゾノーベル(Akzo Nobel N.V.、オランダ)が東南アジア7ヶ国の建築用塗料事業を日本塗料大手の日本ペイントホールディングスに約13億5,000万ドルで売却することで合意。同社は米国の
 アクサルタ・コーティング・システムズ(Axalta Coating Systems Ltd.)との巨額合併を控えており、非中核資産の現金化を完了させることで財務体質を劇的に改善させる狙い。日本ペイントは2026年4月、米国の世界最大手シャーウィン・ウィリアムズと連合を組み、約2兆3,000億円という巨額の資金力に任せてアクゾノーベル全社の完全買収を二度にわたり提案していた。さらにそれが拒否されると、7月には単独で、アクゾノーベルの装飾・建築用塗料事業全体を対象に約1兆4,000億円(75億ユーロ)で買い取るという代替提案をしていた。この提案も拒否したアクゾノーベルであったが、アクサルタ・コーティング・システムズとの合併を前に、全社買収ではなく、特定の地域に限定した実利的な切り出し交渉を水面下で続けていた。▼欧州統計局(eurostats*)によると、2026年8月のユーロ圏の生産者物価指数(PPI)は前月比1.9%上昇、前年同月比8.2%の上昇となる。特に、エネルギー生産者物価が前年同月比で21.0%の上昇と歴史的な高水準に達した。欧州中央銀行(ECB)による今後の金融政策や、景気後退を回避しつつインフレを抑制するための利下げ判断において、このエネルギー主導のインフレ再燃は極めて重要な懸念材料となる見通し。
▼欧州株式市場で、ストックス欧州600指数は,前営業日比2.27ポイント高の633.62と続伸。
国際原油先物相場の一服感を背景とした投資家心理の改善が下支えとなった。しかし、域内の政治的不透明感や財政悪化リスクへの警戒は根強く、全体として方向感を欠く重い展開となった。市場の関心が今週発表される米連邦公開市場委員会の議事要旨へと移るなか、主要国では大規模なM&Aを巡る思惑とスペインのサンチェス首相による下院電撃解散と11月29日の前倒し総選挙の表明が、相場を大きく撹乱する要因となった。
特にフランスのシュナイダーエレクトリックが、米国の産業用ソフトウェア会社PTCを約226億ドルの巨額で買収することに合意したと取引開始前に発表した件は、市場に大きな衝撃を与えている。この買収に伴い将来的に支払われる予定のプレミアムが極めて高額で投機的であると評価され、同社株は本日10%近く急落。
一方で、個別材料による買戻しや資産売却の動きが相場の下値を支える構図もみられた。英国の通信大手BTグループは、米国の投資会社によるブロードバンド事業の買収計画が報道され大きく値を上げた。また、イタリアの炭化水素生産大手エニは、保有するベネズエラ沖の天然ガス田の一部を売却する意向であると報じられ、資産の現金化と財務健全化を好感した買いから上昇。オランダの塗料メーカーであるアクゾノーベルも、東南アジアの建築用塗料事業を日本企業に売却することで合意したことが材料視され堅調な推移をみせた。さらに、コモディティ市場における非鉄金属先物の上昇を受けて英豪リオティントなどの大手鉱業銘柄が買われたほか、金利環境の恩恵を受ける金融セクターではフランスのBNPパリバやソシエテ・ジェネラル、スペインの銀行銘柄などが軒並み上昇した。産業技術大手ヘキサゴンから資産管理・安全インフラ向けソフトウェア事業などをスピンオフした オクターブ・インテリジェンス(Octave Intelligence plc,米)、癌抗体医薬品の
 ジェンマブ(Genmab A/S,デンマーク)、鋼管製造の
 テナリス(Tenaris S.A.,ルクセンブルク)、タンクターミナルの運営・保守を手掛ける
 ロイヤル ヴォパック(Koninklijke Vopak N.V.,Royal Vopak N.V.,オランダ)、
 サンタンデール銀行(Banco Santander S.A.,スペイン)。エネルギー管理・自動化のシュナイダーエレクトリック(Schneider Electric SE,仏)、投資会社の
 スリーアイ・グループ(3i Group PLC,英)、建設会社の
 スカンスカ(Skanska AB,スウェーデン)、建築・土木及び工業製品向け化成品のの
 シーカ(Sika AG,スイス)、オンラインの中古車ディーラーであるアウトアインス・グループ(AUTO1 Group SE,独)。
▼ロンドン株式市場で、FTSE100は前営業日比35.99ポイント高の1万0497.94と続伸。
▼フランクフルト株式市場で、DAXは前営業日比23.01ポイント高の2万5,254.21と続伸。
▼パリ株式市場で、CAC40は前営業日比63.09ポイント安の7,834.10と反落。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前営業日比5.50ドル安の1オンス4,156.80と続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前営業日比1.68ドル安の1バレル89.43ドルと続落。▼米国債市場で10年債利回りは前営業日比0.03ポイント上回る5.30%へと上昇。
▼NY株式市場で,ダウ平均は前営業日比90ドル94セント高の5万1,267ドル90セントと3営業日続伸。
原油相場の一服感と、欧州政局の緊迫化に伴う米長期金利の上昇という相反する材料が交錯。市場に最も大きな安心感を与えたのは主要7ヶ国による石油備蓄の協調放出決定。これを受けて、WTI期近物が下落したことがインフレ懸念を大きく後退させた。しかし、マクロ経済の地政学的リスクは極めて複雑化している。フランスの財政再建問題に加え、スペインのサンチェス首相が住宅高騰対策案の国会否決を受けて下院の電撃解散と11月29日の前倒し総選挙を表明したことが世界的な不透明感を強めた。この欧州発の政局不安から安全資産とされる国債が売られ、米長期金利が一時5.34%まで跳ね上がった。これが一時的な押し下げ圧力となった。こうしたジレンマのなか、米サプライマネジメント協会(ISM)が発表したサービス業の景況感指数が市場予想を下回ったことも重なり、市場の資金は業績の底堅い超大型テック銘柄へと一極集中する形となった。個別銘柄の動向に目を向けると、エヌビディアは、モルガン・スタンレーによるセクター最有力推奨銘柄への復帰やCEOらとの会談結果を好感した買いを集め、連日で株式分割考慮後の上場来高値を更新して市場を牽引した。また、クラウド事業の爆発的な成長が続くマイクロソフトや、親会社のアルファベットも生成AI需要の持続的な拡大を背景に値を上げている。さらに、テスラは自動運転技術への期待から大幅続伸し、メタプラットフォームズも買われた。反面、製薬大手のメルクやITサービスのIBM、顧客管理ソフトのセールスフォースなどは、ハイテク株主導の局所的な熱狂の裏で持ち高調整の売りに押されるなど、本日の相場は銘柄間の明暗が極めて明確に分かれる一日となった。
▼ナスダック総合は前営業日比286.446ポイント高の2万7,477.310と4営業日続伸し最高値更新。▼S&P500は前営業日比51.23ポイント高の7,773.95と3営業日続伸。CAD/CAM/CAEおよびPLM関連のソフトウェアのPTC(PTC Inc.)、コルテバ(Corteva Inc.)の種子・遺伝子事業がスピンした バイロア(Vylor Inc.)、遺伝子解析ツール開発の
 イルミナ(Illumina Inc.)、
 モデルナ(Moderna Inc.)、医薬品開発・製造支援サービスの
 チャールズ・リバー・ラボラトリーズ・インターナショナル(Charles River Laboratories International Inc.)。物流の
 CHロビンソン(C.H.Robinson Worldwide, Inc.)、住宅建設の
 レナー(Lennar Corp.)、レストランチェーンの
 チポトレ・メキシカン・グリル(Chipotle Mexican Grill Inc.)、バイオ医薬品の
 ブリストル・マイヤーズ・スクイブ(Bristol-Myers Squibb Co.)、ヘルスケア産業関連不動産向け不動産投資信託の
 ヘルスピーク(Healthpeak Properties, Inc.)。
▼ブラジルで大統領選挙の第1回投票が行われる。事前の世論調査では現職で左派のルラ大統領が僅差で優勢と報じられていたが、蓋を開けてみれば右派のフラビオ・ボルソナロ上院議員が約47%の得票率を獲得して首位。いずれの候補も当選に必要な有効票の過半数に届かなかったため、10月25日に決選投票が行われることとなった。最大の注目点は、この第1回投票で敗退した中道・右派系候補たちの支持層である約8%の浮動票が、今後どちらの陣営に流れるかという点に集まっている。フラビオ上院議員は、クーデター未遂罪で実刑判決を受けたジャイル・ボルソナロ前大統領の長男であり、父親の強力な保守地盤を引き継ぎながら治安対策の徹底や「小さな政府」による財政再建を公約に掲げて支持を急拡大させている。対するルラ大統領は低所得者層向けの現金給付など実績のある社会保障を訴えて4期目を目指すが、足元の経済成長鈍化や高い政策金利に対する国民の根強い不満が今回の苦戦につながったと考えられる。
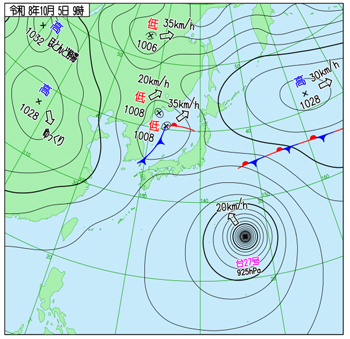
右出典:気象庁ホームページ
▼富士通は、小売業の店舗運営と経営判断を高度化する4つのAIエージェントとこれらの実行基盤のトライアル環境を2026年10月6日より提供開始と発表。▼荏原製作所のエネルギーカンパニーであるEbara Elliott Energyが、米・テキサス州ヒューストンにあるサービス&サポート(S&S)の旗艦拠点であるヒューストン・センター・オブ・エクセレンスの拡張工事を完了し、本格稼働を開始。今回の拡張により、同拠点には約23,000平方フィート(約2,136平方メートル)の工場フロアが新たに増設。数百万ドル規模のインフラ投資を実行したことで、これまで分散していた複数の工程を1つの拠点に集約。荏原の自社製品だけでなく、他社製の回転機械の点検から溶接、機械加工、バランス調整、試験までを一気通貫で対応できる能力を備える。▼原料費や物流費の高騰により、10月5日発表の2026年3-8月期連結純利益が前年同期比21%減の10億円となったカレーハウスCoCo壱番屋(ココイチ)を展開する壱番屋が売られる。▼コスモエネルギーHDと岩谷産業が、千葉県市原市にあるコスモ石油の千葉製油所における大型水素プロジェクトの最終投資決定(FID)を発表。総投資額は約500億円にのぼり、脱炭素社会に向けた法整備が進む2026年現在のエネルギー市場において、実効性のあるサプライチェーン構築へと大きく前進するマイルストーンとなる。コスモ石油が事業環境最適化のため2010年から休止させていた既存の水素製造装置を約200億円かけて復旧し、日量80トン相当の生産能力を取り戻す。岩谷産業の液化プラントを、コスモ石油の千葉製油所の構内の中に新設。コスモ石油が製造した水素ガスを岩谷産業の液化プラントで液化水素とする。▼TDKのハードディスク駆動装置用磁気ヘッド事業を巡って、東芝と米シーゲイト・テクノロジーによる買収争奪戦が表面化。これにより、TDKの株価が急伸。▼富士紡ホールディングスの株価が後場にかけて一段と上げ幅を拡大し大幅続伸した。本日の急騰を支えたのは、前日5日に開示された大量保有変更報告書において、旧村上ファンドの流れを汲むエフィッシモ・キャピタル・マネージメントが同社株の追加取得を進めていた事実が伝わった。これによりエフィッシモの保有比率は従来の19.70%から20.76%へと上昇し、重要な節目となる2割の大台を突破したことが判明したことが背景。富士紡ホールディングスは、従来の繊維事業から脱却し、AI半導体の製造に不可欠な精密加工研磨材(ソフトパッド)を成長の柱に据えている。
▼国内債券市場で新発10年物国債の利回りは前日比0.020ポイント下回るの3.105%となる。▼東京外国為替市場で円相場は前日比45銭円安ドル高の1ドル158円10~13銭と続落。
▼東京株式市場は前日比737円12銭高の7万0683円98銭と続伸。
前日の米国ハイテク株高を背景に半導体・電子部品株への買いが続いた。加えて、1ドル158円前後まで進んだ円安も輸出関連銘柄を支えた。相場の牽引役となったのは半導体関連銘柄であり、なかでもアドバンテストは生成AI向け半導体の高性能化に伴うテスター需要の拡大期待を背景に買いが集中。上場来高値を更新し、終値ベースの時価総額も30兆円を超えた。東京エレクトロンも半導体製造装置需要の拡大を背景に買いが入り、AIデータセンター向け投資の拡大によって営業利益が初めて1兆円規模に達するとの観測が材料となった。ただし、前場では一時下落しており、終日一方向に買われたというより、後場に半導体関連銘柄全体への買いが広がる中で持ち直した。フジクラも上昇し、核融合発電向けの高温超電導線材への期待が引き続き材料視された。同社は9月30日、米国の核融合エネルギー企業コモンウェルス・フュージョン・システムズと高温超電導線材の長期供給契約を締結。核融合炉向けに1万キロメートルを超える線材が必要になることが伝わっている。銀行銘柄では三菱UFJフィナンシャル・グループなどが上昇。日銀が9月に利上げを実施した後も追加利上げの可能性が意識されている。10月6日には日銀が基調的な物価上昇率が2%の物価安定目標に達したとの認識を示す可能性が報じられ、12月の追加利上げ観測が強まった。金利上昇は銀行の貸出金利や運用利回りの改善につながりやすく、銀行銘柄にとって収益環境の改善要因となる。ただし、金利上昇は株式市場全体のバリュエーションには本来逆風となる。この日の相場を「金利上昇だから株高」と捉えるのは適切ではなく、AI・半導体株の成長期待や円安による企業収益への期待が、金利上昇による株価へのマイナス面を上回ったと見るべきである。円相場が1ドル158円前後まで円安・ドル高に振れたことも、トヨタ自動車など輸出企業には追い風となった。トヨタ自動車は自己株式の取得を進めており、株主還元への期待も株価を支える要因となった。これに対してソフトバンクグループは逆行安となった。同社は10月1日にOpenAIへの100億ドルの追加出資を実行している。しかし、OpenAIへの大型投資そのものは既に市場に織り込まれたとの見方から、材料出尽くし感や直前までの株価上昇に対する利益確定売りが意識された。太陽誘電、TDK、フジクラ、三井金属、アドバンテスト。ソフトバンクG、ネクソン、三菱重工業、シャープ、キオクシアHD。
▼ 鴻海精密工業(Foxconn,Hon Hai Precision Industry Co., Ltd.,台湾)は、2026年9月の連結売上高が前年同月比38.42%増の1兆1,586億台湾ドル(約5兆7630億円)に拡大したと発表。月次で初めて1兆台湾ドルの大台を突破し、単月として過去最高を更新。業績拡大の背景には、ビッグテックによるAIインフラ投資の加速と、秋の商戦期に向けた新型スマホの出荷本格化という2大サイクルが完璧に同期したことがある。今期の売上急増を牽引した最大の要因は、生成AIの爆発的普及に伴うAIサーバー需要の本格量産フェーズ移行と、最大顧客である米アップルの新型iPhone 17シリーズの出荷本格化という二大サイクルが完璧な形で同期した点にある。特にAIサーバー領域においては、米NVIDIAをはじめとするビッグテックからの注文が極めて旺盛である。これまでは最先端チップの供給不足が製造の制約となっていたが、これが今秋にかけて大幅に緩和された。その結果、これまでに積み上がっていた受注残が一気に消化され、鴻海の強大な生産キャパシティがフル稼働したことが、前月比25.70%増という驚異的なモメンタムを生む原動力となった。市場の関心は、この1兆台湾ドルという巡航速度が第4四半期(10〜12月)以降も持続可能かどうかに集まっている。年末商戦に向けたコンシューマーエレクトロニクスの出荷は11月にかけてピークを維持するとみられるほか、AIサーバーの需要は2027年に向けても依然として供給が追いつかないほどの強い引き合いが続いている。
▼中国本土株式市場は、国慶節の大型連休で10月1~7日が休場。
▼香港株式市場でハンセン指数は前日比240.22ポイント高の24,280.5と続伸。
前日の米国株高に加えて、AI、医薬・バイオ、不動産など複数のセクターで具体的な材料が重なった。なかでも、AWSのAmazon Bedrockに北京智譜華章科技(Z.AI Co., Ltd.)の最新モデルGLM-5.3が採用されたことが市場の注目を集めたの。AWSはモデルの利用量に応じて智譜と収益を分配する仕組みを採用しており、単なるモデル掲載ではなく、海外クラウド経由で利用量を収益に結び付ける新たな海外事業モデルとして評価された。快手科技も傘下の動画生成AIサービスである可霊AI(Kling AI)について、早ければ2027年にも香港でIPOを実施し、少なくとも10億ドルを調達する計画が報じられたことも材料とされた。可霊AIは2026年7月に約28億ドルを調達したばかりで、報じられたIPO構想は、AI事業を独立した資本市場上の価値へ転換する動きとして快手への買い材料となった。医薬・バイオ銘柄も広範囲に上昇。再鼎医薬、康希諾生物、百奥賽図などが大幅高となり、薬明生物、康方生物、中国生物制薬なども上昇した。米国の長期金利が上昇すると、将来の利益を現在価値に割り引く際の割引率が高くなるため、一般に高PERの医薬・バイオ株には逆風となる。しかし、JPモルガンは、中国の医薬・ヘルスケア企業については、金利上昇によるバリュエーションへの影響よりも、企業業績や新薬開発、受注などのファンダメンタルズが株価を左右するとの見方を示した。さらに、米国の利上げ局面も終盤に近づいているとの見通しを示したことで、長期金利の上昇を理由に中国医薬株を売り込む必要性は小さいとの受け止めにつながった。これが再鼎医薬や薬明生物など、成長期待の高い医薬・バイオ株への買いを後押しした。不動産銘柄の上昇も重要。10月1日から実施された住宅ローン利息への財政補助に加え、8月28日に国が発表した商品住宅販売制度改革、いわゆる8・28新政の実施細則が各都市で具体化している。武漢市も10月1日に実施細則を公表し、住宅販売、現物販売、土地供給、融資支援など18項目の措置を打ち出した。その効果を示す材料として、湖北省のデータでは10月1~3日の武漢市の新築商品住宅販売額が前年同期比10%超増加したほか、十堰市でも新築住宅の販売面積・販売額が約13%増加した。これを受け、世茂集団は一時10%超上昇し、融創中国や遠洋集団なども大幅に上昇したことで、香港の不動産セクター全体が買われた。宅配サービスの 極兔速逓環球(J&T Global Express Limited)、
 比亜迪電子(BYD Electronic International Co., Ltd.)、バイオ医薬品開発受託の
 薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、医薬品の
 中国生物製薬(Sino Biopharmaceutical Ltd.)、カメラモジュール等の光学機器の
 舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)。スポーツ用品の安踏体育用品(Anta Sports Products Ltd.)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、飲料メーカーの
 農夫山泉(Nongfu Spring Co., Ltd.)、PCの聯想集団(Lenovo Group Ltd.)、
 中国人寿保険(China Life Insurance Co., Ltd.)。
▼サウジアラビア南部のジャザン(キング・アブドラ・ビン・アブドルアジーズ国際空港、Jazan、 King Abdullah Bin Abdulaziz International Airport)とナジュラン国際空港(Najran International Airport)の2つの空港が攻撃を受け、3人が軽傷を負い施設に物的被害。サウジアラビアによるイエメン国内への大規模空爆に対するイエメン北部の大部分を支配する親イラン武装組織フーシ派(Houthis)の報復とみられる。パキスタン、サウジアラビア、トルコが防衛協定に基づき軍部隊展開で合意するなど、中東全体の安全保障を揺るがす事態に発展しつつある。
▼ オランダを拠点とするバイオテック専門ベンチャーキャピタルであるフォービオン(Forbion)は、2つの新しいライフサイエンス系ファンドを立ち上げ、合計23億ユーロ(約4100億円)の資金を調達したと発表。今回の資金調達は、後期段階のバイオ医薬品企業を主に対象とする「フォービオン・グロース・オポチュニティーズ・ファンドIV」と、治療法に特化した創薬スタートアップへの投資や自社での企業設立を行う「フォービオン・ベンチャーズ・ファンドVIII」の2つの戦略ファンドに分配される。▼フランス国立統計経済研究所(INSEE)*によると、2026年6月の鉱工業生産指数(季節調整済み)は前月比0.3%の減少となる。2026年8月においては、「その他の工業製品」(冶金、化学、医薬品など)の製造で生産が回復し(1.2%減のあと+1.2%)、電気・電子・コンピュータ機器の製造でもやや緩やかに回復した(1.6%減のあと+0.9%)。コークスおよび石油精製品の製造では生産が再び増加したものの、そのペースは鈍化した(8.3%増のあと+3.3%)。▼ドイツ連邦統計局*によると、2026年8月の製造業受注(季節調整済み)は前月比10.6%減となる。前年同月比では2.7%増。なお、大型受注を除いた場合の新規受注は、前月比で0.1%の減少にとどまった。そのため、10.6%減をそのままドイツ製造業全体の需要急減と解釈してはいけない。2026年8月の製造業新規受注におけるマイナスの動きは、そのほぼすべてが「その他の輸送機器製造」(航空機、船舶、鉄道、軍用車両)セクターの急激な減少に起因している。このセクターの新規受注は、船舶や鉄道車両、航空機分野における極めて大規模な大口受注の影響で7月に2倍以上に膨れ上がっていた反動を受け(改定値:6月比+129.4%)、季節調整およびカレンダー調整済みの前月比で61.5%の大幅減となった。2026年7月20日、イタリアの高速鉄道会社イタロ・ホールディング(Italo - Nuovo Trasporto Viaggiatori S.p.A.)が、シーメンス・モビリティ(Siemens Mobility GmbH)に高速鉄道車両26編成を約30億ユーロで発注。さらに14編成の追加オプションも付いた。車両はドイツ・クレーフェルトのシーメンス工場で製造されるため、ドイツの「その他の輸送機器製造」の受注に直接関係する大型案件。また、
 エアバス(Airbus SE,仏)も航空機の大型受注を抱えている。エアバスは2026年上期だけで商用航空機の総受注886機、キャンセルを差し引いた純受注821機を記録しており、航空機部門の受注が非常に高水準だった。
▼欧州株式市場で、ストックス欧州600指数は,前日比3.01ポイント高の636.63と3営業日続伸。
前週に強まった国債売りが一服し、株式市場に広がっていたリスク回避姿勢が後退した。 前週はフランスの財政問題を起点に長期金利が急上昇し、欧州全体の借り入れコスト上昇への警戒が株式市場を圧迫していた。6日はフランス10年国債利回りが低下し、ドイツ国債など周辺国債にも買いが戻ったことで、前週に急拡大した欧州の金利差への警戒がいったん和らいだ。これは銀行銘柄にとっても追い風となり、欧州では金融株が上昇したほか、消費、不動産、ヘルスケアなどにも買いが広がった。原油については注意が必要であり、6日の取引時間中には中東からの供給回復観測などを背景に下落する場面があり、インフレ懸念を一時的に和らげた。 しかし、原油先物は、その後、上昇に転じた。 さらに米国市場でAI関連銘柄を中心に買われたことで、欧州でもAI投資の恩恵を受ける半導体、電力設備、ソフトウエアなどに資金が向かった。 インフィニオンやシーメンス・エナジーの上昇は、AIブームが米国の半導体企業だけでなく、欧州の半導体・電力インフラ企業にも波及していることを示している。 一方、防衛銘柄の下落は、地政学リスクが消滅したからではなく、前週まで防衛銘柄に集まっていた資金が、金利低下と市場心理の改善を受けて他の業種へ移った面が大きい。 シュナイダー・エレクトリックについては、PTCの大型買収に伴う資金負担への警戒が続いた。但し、フランスの財政問題や欧州の政治的不透明感は解消しておらず、今回の上昇は欧州株の構造的な問題が解決したことを意味するものではなく、まずは前週の急速な売りの反動と金融市場の安定化を反映した動きといえよう。自動車部品メーカーの ヴァレオ(Valeo S.A.,仏)、自動車用部品の
 オーモビオ(Aumovio SE,独)、ホテル・レストランの
 ウィットブレッド(Whitbread plc,英)、鉄道車両製造の
 アルストム(Alstom S.A.,仏)、
 ノキア(Nokia Corporation,フィンランド)。オンライン証券の
 フラテックスデジロ(flatexDEGIRO AG,独)、オンライン・マーケットプレイス運営の
 ベンド・マーケットプレイシズ(Vend Marketplaces ASA,ノルウェー)、自動車販売の
 インチケープ(Inchcape plc,英)、医薬品の
 シェラン・ファーマ(Zealand Pharma A/S,デンマーク)、半導体装置のBEセミコンダクター・インダストリーズ(BE Semiconductor Industries N.V.,蘭)。
▼ロンドン株式市場で、FTSE100は前日比43.75ポイント高の1万0541.69と3営業日続伸。
▼フランクフルト株式市場で、DAXは前日比194.98ポイント高の2万5,449.19と3営業日続伸。
▼パリ株式市場で、CAC40は前日比30.97ポイント高の7,865.07と反発。
▼米商務省センサス局*によると、2026年8月の貿易収支(季節調整済み)は1,055.7億ドルの赤字となる。7月の928億ドルの赤字から127億ドルへと赤字が拡大。8月の輸出(季節調整済み)は3,152億ドルで、7月の輸出(季節調整済み)より45億ドル増加。8月の輸入(季節調整済み)は4,208億ドルで、7月の輸入(季節調整済み)より172億ドル増加。8月の財・サービス収支赤字(季節調整済み)の増加は、財収支赤字(季節調整済み)が128億ドル増加して1,366億ドルとなり、サービス収支黒字(季節調整済み)が1億ドル未満増加して310億ドルとなったことを反映。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比30.30ドル高の1オンス4,187.10と反発。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比0.01ドル高の1バレル89.44ドルと反発。▼米国債市場で10年債利回りは前日比0.02ポイント下回る5.28%へと低下。
▼NY株式市場で,ダウ平均は前日比253ドル32セント高の5万1,521ドル22セントと4営業日続伸。
AI関連銘柄への買いと米長期金利の低下が上昇を支えた。AI関連銘柄で具体的な需要見通しを示した企業に買いが集まる。AMDのリサ・スーCEOが需要は供給を上回るとして、2027年に供給を大幅に増やす方針を示したと報じられた。背景には、AIエージェントの普及でサーバーCPUの需要が伸びるとの期待がある。マーベル・テクノロジーは、投資家向け説明会で2028会計年度の売上高目標を約200億ドルへ引き上げた。2031会計年度には700億〜900億ドルを見込む。これが好感され株価は上昇。AI投資の恩恵は半導体にとどまらない。光通信のシエナ、ネットワーク機器のシスコ等、通信インフラにも買いが広がった。電力も新たな投資テーマとなった。コンステレーション・エナジーが、グーグルと20年間の原子力電力購入契約を結んだことが好感され買われた。既存11基の出力増強に43億ドル超を投じ、890メガワットを積み増す。ただし新設ではなく既存炉の増強であり、供給は2028年以降となる。こうした動きは、AIブームが半導体だけでなく、発電や送電を含む電力インフラの投資へ広がる段階に入ったことを示す。今後の焦点は、この株高が金利低下によるPER(株価収益率)の上昇にとどまるのか、AI投資に伴う企業利益の増加で裏付けられるのかという点であろう。今週は9月FOMCの議事録が公表され、金利の動向が再び注目される。さらに10月中旬から第3四半期決算が本格化する。AI関連企業の売上と利益に加え、2027年に向けた設備投資計画が、株価の方向を左右する局面に入った。
▼ナスダック総合は前日比122.482ポイント高の2万7,599.792と5営業日続伸し最高値更新。▼S&P500は前日比44.98ポイント高の7,818.93と4営業日続伸し最高値更新。通信機器のシエナ(Ciena Corporation)、電力会社である コンステレーション・エナジー(Constellation Energy Corp.)、農業化学のコルテバ(Corteva Inc.)、電気と天然ガスの
 ビストラ(Vistra Corp.)、電力事業者の
 NRGエナジー(NRG Energy Inc.)。ハードディスクドライブのシーゲイト・テクノロジー(Seagate Technology Holdings plc)、モデルナ(Moderna Inc.)、ストレージのウェスタン・デジタル(Western Digital Corporation)、遺伝子解析ツール開発のイルミナ(Illumina Inc.)、半導体製造プロセス制御の
 KLA(KLA Corp.)。
▼ カナダ統計局*によると、2026年8月の貿易収支(季節調整済み)は41.99億加ドルの黒字となる。6ヶ月連続の貿易黒字。8月の対米輸出は8.1%増加し、輸入は2.5%減少。その結果、カナダの対米貿易黒字は7月の61億ドルから8月には112億ドルに拡大。これは、カナダの対米貿易収支において過去最大の月間黒字幅。7月22日、米国はカナダ製品の一部に新たな関税を課し、その他製品の関税率を引き上げる意向を発表。これらの措置は8月末での発効。これを受けて、アメリカ側の輸入業者は追加コストを回避するために、関税発効前に出荷量を増やした。その結果、カナダからアメリカへの電子・電気機器部品や金貨などの輸出が拡大。
右出典:気象庁ホームページ
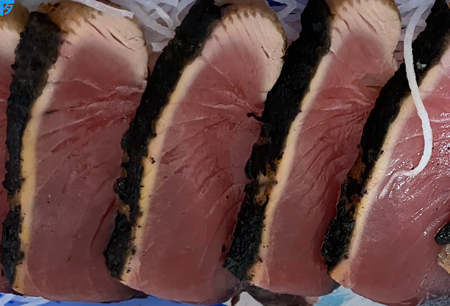
⭐︎宮城県産のかつをの叩きを食べる。塩でも醤油でも美味しい。
▼東京理科大学の硤合憲三(そあい・けんそう)名誉教授がノーベル化学賞受賞。仏パリ・サクレー大学のアンリ・カガン名誉教授とともに。授賞理由は「不斉有機合成における非線形効果および自己触媒作用の発見」。分子には、右手と左手のように鏡像の関係にあり、重ね合わせられない2つの形がある。アミノ酸などがその例である。生命が持つのはこの片方だけである。どのようにして片方に偏ったのかは、化学の長年の謎であった。医薬品でも、鏡像の一方だけが効き、他方は無効または有害なことがあるため、一方だけをつくり分ける不斉合成は重要な技術。
▼ソフトバンクGのIDCフロンティアは、クラウドサービス「IDCFクラウド」がランサムウェア攻撃を受けたと発表。障害は7日午前3時40分ごろに始まった。被害が確認されたのは東日本リージョン1。契約する495の企業・自治体に影響。当初は「不正アクセス」とされていた。その後の調査で、第三者によるランサムウェア攻撃と判明同社は二次被害とデータ漏えいを防ぐため、東日本リージョン1をネットワークから遮断し、システムを停止。
▼内閣府発表の2026年8月の景気動向指数において、景気の現状を示す一致指数が6ヶ月ぶりに低下。自然災害による一時的な供給の滞りが大きく影響。具体的には、7月下旬に発生した熊本地震や相次いだ台風の影響により、自動車の生産や出荷が大幅に落ち込んだことが主因。これにより、工場での部品供給や稼働時間が減少したほか、欧米やアジアといった海外市場向けの輸出が伸び悩んだことも重なり、速報段階で判明したすべての構成指標が指数を押し下げる結果となった。今回の低下幅は2024年1月以来の大きさとなるも、景気全体の回復基調が途切れたわけではないとみられている。一方で、景気動向を予測する先行指数は2ヶ月連続で上昇しており、約12年7カ月ぶりの高水準を記録している。▼厚生労働省発表の2026年8月の毎月勤労統計調査(において、実質賃金が前年同月比1.5%増となる。8ヶ月連続のプラス。実質賃金の算出に用いられる消費者物価指数の上昇率は2.2%にとどまり、前年の3〜4%台の高水準だった時期と比べて勢いが落ち着いてきている。給与の伸び率が物価の上昇を上回る状態が維持され、家計の購買力が統計上は改善し続けている。しかし、足元のプラス幅は前月や前々月と比べて縮小傾向にあり、先行きの持続性には慎重な見方も根強い。依然として飲食料品の値上げラッシュが相次いでいることに加え、政府による電気・ガス代への価格抑制補助が終了したことで、今後はエネルギー価格が再び上昇してインフレ圧力が強まる懸念がある。▼財務省によると、2026年9月末の外貨準備高は8月末比2.4%減の1兆1,783億ドル(約186兆円)となる。5ヶ月連続での減少。日本の為替介入のような直接的な原資の取り崩しではなく、保有している資産の時価評価額の目減りという帳簿上の要因が大きく関係。▼公正取引委員会が、アサヒビール、キリンビール、サントリー、サッポロビールの4社に強制調査に入る。4社はビール類(ビール、発泡酒、第3のビール)の出荷価格の改定時期と値上げ幅を、長年にわたり調整していた疑い。業界団体「ビール酒造組合」で毎月第1木曜日に開かれていた会合「一木会」に合わせ、各社の営業課長らが非公式に集まっていたとされる。通常の行政調査ではなく、裁判所の令状に基づく犯則調査。検察への刑事告発も視野。飲食料品をめぐる公取委の強制調査は初めて。
▼国内債券市場で新発10年物国債の利回りは前日比0.010ポイント上回るの3.105%へと上昇。外貨準備高の大部分は、安全性が高く流動性のあるアメリカの国債などの外国債券で運用されています。そのため、アメリカの金利動向や市場環境の変化が、そのまま日本の外貨準備高の評価額を左右する。▼東京外国為替市場で円相場は前日比ほぼ変わらずの1ドル158円10~11銭1ドルとなる。
▼東京株式市場は前日比648円27銭安の7万0035円71銭と反落。
高値警戒感と利益確定売りが強まりやすい局面となった。前日の米国市場ではナスダック総合株価指数とS&P500種株価指数が最高値を更新しており、東京市場も朝方は買いが先行したが、日経平均は9時28分に7万793円29銭まで上昇した後、急速に上値を失った。特にこれまで指数上昇を牽引してきたアドバンテストなどAI・半導体関連株に利益確定売りが集中。今回の下落は、米国株安を発端とするリスク回避というより、急ピッチな上昇に対する短期的なポジション調整という性格が強い。加えて、東京市場では新発10年国債利回りが3.105%まで上昇し、前日に低下していた米長期金利とは逆に国内金利が上向いたことも、株式の上値を抑える要因となった。また、9日に日経225オプションのSQ算出を控えているため、先物・オプションを絡めた短期的なポジション調整が出やすく、積極的な買いを手控えさせた。但し、日経平均は引け際に下げ幅を広げたものの、7万円台を維持しており、急騰後の調整局面でも押し目買いが入る強さは残っている。さらに、海外投資家は9月第4週まで現物・先物合算で4週連続の買い越しとなっており、相場を支える資金フローそのものが崩れたわけではない。今後は7万円が心理的な下値支持として機能するかに加え、6月の史上最高値7万2831円73銭を再び試せるかが焦点となる。目先では9日に発表されるファーストリテイリングの決算が重要であり、日経平均への寄与度が大きい同社の業績・見通しが指数の方向を左右する可能性がある。ディスコ、KOKUSAI ELECTRIC、キオクシアHD、楽天G、りそなHD。スズキ、太陽誘電、J.フロント リテイリング、日本電気、ヤマハ発動機。
▼台湾の行政院主計総処*によると、2026年9月の消費者物価指数(CPI)は前年同月比2.73%の上昇となる。
▼中国本土株式市場は、国慶節の大型連休で10月1~7日が休場。
▼香港株式市場でハンセン指数は前日比150.06ポイント安の24,130.50と反落。
急速な上昇局面に対する利益確定売りが中心。前日の市場では不動産、医薬、AI関連がそろって上昇していたため、7日はこれら直近の上昇銘柄に売りが集中し、相場全体の方向感が一転した格好。特に半導体では瀾起科技が大きく下落するなど、AI関連銘柄を含む成長銘柄の高いバリュエーションに対して短期的な調整圧力が強まった。 医薬品では晶泰HD(XtalPi Holdings Limited)、英矽智能(Insilico Medicine Inc.)が大幅安となっており、セクター内でも値動きの大きい銘柄ほど利益確定売りが強く出たことが分かる。 背景には原油価格と米長期金利の高止まりがあり、原油高が長期化すればインフレ圧力を通じて米金融政策の緩和余地を狭めるとの警戒が、香港の成長銘柄には逆風となる。 一方で、本日の下落を中国経済そのものに対する急速な悲観の表れとみるのは適切ではない。というのも、中国本土市場は国慶節で休場中であり、香港市場だけで積極的にポジションを積み上げる投資家が限られ、薄商いのなかで個別銘柄の売りが全体に波及しやすい状況であったからである。 そのため、売りが強いというより、休場明けの中国本土市場を前に投資家が新規のリスクを取りにくかったというのが実態に近い。 その中でも目を引いたのが中国不動産銘柄。広州富力地産、世茂集団、旭輝、遠洋集団などが急騰したことは、香港市場の内部で不動産再生への期待が強まっていることを示す動きといえよう。中国では2026年に入り中古住宅の取引比率が上昇し、8月までの住宅取引では中古住宅が52%を占めるなど、市場の中心が新築から既存住宅へ移る構造変化も進んでいる。加えて、深圳においては住宅購入支援や「以旧換新」策が継続している。ここに、国慶節期間の住宅取引改善が伝わったことで、不動産株には政策効果が実際の需要につながるとの期待が入りやすかった。 8日に本土市場が取引を再開することで、今後は国慶節期間中の消費・住宅市場の実績と、中国当局が追加景気対策をどこまで具体化するかが香港市場の方向を左右することとなろう。中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、 阿里巴巴集団HD(Alibaba Group Holding Limited)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、医薬品の中国生物製薬(Sino Biopharmaceutical Ltd.)、
 翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)。トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、不動産の
 新鴻基地産発展(Sun Hung Kai Properties Ltd.)、通信キャリアの
 中国聯合網絡通信(China Unicom〔Hong Kong〕 Ltd.)、EVの理想汽車(Li Auto Inc.)、台湾系のインスタントラーメンの
 康師傅(Tingyi HD Corp.)。
▼ インド準備銀行(Reserve Bank of India,RBI)が政策金利であるレポ金利を0.25ポイント引き上げ5.50%とすることを決定。利上げは2023年2月以来、3年8ヶ月ぶり。中東情勢の悪化による原油価格の変動高止まりや、エルニーニョ現象に伴う少雨(モンスーンの不振)による食料品価格の高騰リスクへの警戒が強まっています。8月の消費者物価指数(CPI)は4.82%となり、目標値(4%)を上回る推移が続いていた。また、インフレ抑制を優先できる背景として、インド国内の景気が極めて底堅いことが挙げられる。RBIは2026年度の実質GDP成長率見通しを従来の6.7%から7.1%へ上方修正している。サンジェイ・マルホトラ総裁(Sanjay Malhotra)は「インフレはもはや良性ではない」とし、「当面の間、利下げの選択肢はない」と明言。
▼国際エネルギー機関(IEA)は、約1億バレルの石油備蓄の放出を加速し、可能な限り早期に完了させることを表明。また、需給が逼迫するディーゼル燃料(軽油)の放出を優先することでも合意したと発表。これは、エネルギー市場の混迷や地政学的リスクに伴う供給懸念に対して、IEAが組織として保有する備蓄を迅速に市場へ投入し、価格の高騰を抑制するための緊急措置。この発表が行われた背景には、世界的な石油市場における現在の急激な供給懸念と価格高騰の圧力がある。すでに合意されていた枠組みであるにもかかわらず、改めて放出の加速化を表明したことは、足元で高まる市場の不安を抑え、思惑による価格のさらなる押し上げを抑制する狙いがある。
▼ドイツ連邦統計局*によると、2026年8月の鉱工業生産指数(実質、季節調整済み)は前月比2.0%増となる。主に建設業の生産増加(前月比+9.3%)によるもの。建設業の中でも、特に注目すべきは専門建設活動および建物完成工事の分野で、前月比13.1%の成長を記録。機械設備製造業の増加(+5.3%)も全体の結果にプラスの影響を与えた。対照的に、自動車産業は再び減少(-5.4%)となり、全体にマイナスの影響を及ぼした。ドイツ自動車工業会(VDA)によると、この減少は、この分野で典型的な工場休業が部分的な原因。2026年の8月は前年よりも休業日が集中していた。
▼欧州株式市場で、ストックス欧州600指数は,前日比6.38ポイント安の630.25と4営業日ぶりの反落。
フランス財政問題が重しとなり、銀行銘柄を中心に売られた。フランスの10年債利回りは4.87%近くまで上昇し、独仏金利差が再び拡大。先週には金利差が2011年以来の水準である159ベーシスポイント前後まで広がっていた。2027年の大統領選を控え、財政赤字の削減と予算成立への不透明感が続いている。銀行銘柄は金利上昇に加え、域内金融機関への波及懸念も意識され、下げを主導。ドイツ銀行、HSBC、バークレイズ、ロイズなど英国の大手行も売られた。ただし波及の兆候はまだ確認されておらず、売りは懸念を先取りしたものである。金利上昇の逆風は、インフィニオンやシーメンスなど、将来利益の現在価値が低下しやすい銘柄にも及んだ。高値圏にあったインフィニオンは5%超下落し、シーメンス・エナジー、ラインメタル、MTUも軟調だった。一方、ドイツの8月鉱工業生産は予想を大きく上回った。ただし建設の急増が主因で、自動車は減少となり、株安を和らげる材料にはならなかった。エネルギー銘柄は逆行。シェルは第3四半期の精製マージンが過去最高の1バレル42ドルになるとの見通しを示し、小幅に上昇。原油は一時ブレント先物で102ドル台に達したが、IEA加盟国の備蓄放出加速への支持を受け、上げ幅を縮小した。英国の水道会社ペノン・グループは約20%下落し、FTSE250の下落率首位となった。同社は5.5億ポンドの株主割当増資を発表し、2026/27年度の配当を1株あたり約30%削減する。新CEOの下で経営の立て直しと設備投資の拡大に踏み切る。増資の発行価格は250ペンスで、前日終値452ペンスを約45%下回る。公益株としての配当期待が崩れたうえ、希薄化への懸念も重なり、売りが集中した。これは、市場全体の地合いではなく、個別の材料による下落である。逆に、英国の防護装備メーカーのエイボン・テクノロジーズは、通期決算が市場予想を上回る見通しとなり、大幅な上昇となった。5.5億ポンドの株主割当増資と2026/27年度の配当の削減を発表した水道事業と廃棄物処理の ペノン・グループ(Pennon Group plc,英)、半導体装置のBEセミコンダクター・インダストリーズ(BE Semiconductor Industries N.V.,蘭)、技術ソリューションの
 アドテック(Addtech AB,スウェーデン)、人工透析関連機器を中心とした医療機器の
 フレゼニウス・メディカルケア(Fresenius Medical Care AG,独)、ヨーロッパおよびラテンアメリカにおいて家庭用および中小企業向け監視・アラームサービスを提供する
 ベリシュア(Verisure plc,スイス)。投資会社の
 ブリッジポイント・グループ(Bridgepoint Group plc,英)、アレルギー免疫用医薬品の
 ALKアベロ(ALK-Abelló A/S,デンマーク)、スポーツウェア小売の
 JDスポーツ・ファッション(JD Sports Fashion PLC,英)、スポーツ用品の
 プーマ(Puma SE,独)、
 ルノー(Renault S.A.,仏)。
▼ロンドン株式市場で、FTSE100は前日比83.19ポイント安の1万0458.50と4営業日ぶりの反落となる。
▼フランクフルト株式市場で、DAXは前日比344.83ポイント安の2万5,104.36と4営業日ぶりの反落となる。
▼パリ株式市場で、CAC40は前日比95.86ポイント安の7,769.21と反落。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比46.40ドル安の1オンス4,140.70と反落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比1.16ドル安の1バレル88.28ドルと反落。▼米国債市場で10年債利回りは前日比横這いの5.28%となる。
▼NY株式市場で,ダウ平均は前日比341ドル41セント安の5万1,179ドル87セントと5営業日ぶりの反落となる。
前日までの上昇基調が一服するなか、長期金利の急上昇が株価の重しとなった。米10年債利回りは一時5.36%台まで上昇し、2002年以来の高水準に達したことで、株式の割高感が改めて意識された。 これは、原油高によるインフレ再燃への警戒や、米国債の大量発行を背景とした需給懸念も重なったもの。 原油価格の上昇は企業のコストを押し上げるだけでなく、ガソリンなどを通じて家計の実質購買力を低下させる。このため、景気減速とインフレが同時に進む可能性が警戒された。これを受けて、キャタピラー、ハネウェル、シャーウィン・ウィリアムズなど景気敏感銘柄が売られた。キャタピラーについては、FTCと農務省が農機業界の競争慣行を調査していることが判明。金利・景気要因に個別の規制懸念が重なった。 一方、マイクロンが目標株価の引き上げを材料に上昇し、インテルもAI半導体量産構想を巡る協力姿勢が評価されて買われた。反対に、スペースXやメタなど一部の大型成長銘柄には売りが出た。高金利環境では将来の成長期待だけで高い評価を維持することが難しくなっている。
▼ナスダック総合は前日比61.195ポイント安の2万7,538.691と6営業日ぶりの反落となる。▼S&P500は前日比17.16ポイント安の7,801.77と5営業日ぶりの反落となる。パラマウント・スカイダンス(Paramount Skydance Corporation)、 キャタピラー(Caterpillar Inc.)、電気・機械建設工事の
 エムコア(EMCOR Group, Inc.)、セキュリティ大手の
 クラウドストライク(CrowdStrike Holdings, Inc.)、セキュリティの
 アレジオン(Allegion PLC)。電力事業者のNRGエナジー(NRG Energy Inc.)、モデルナ(Moderna Inc.)、
 マイクロン・テクノロジー(Micron Technology, Inc.)、農業化学のコルテバ(Corteva Inc.)、電気と天然ガスのビストラ(Vistra Corp.)。
右出典:気象庁ホームページ
▼ローソンは、会員システム「ローソンID」への不正アクセスがあったと発表。登録されている氏名、住所、電話番号など最大約215万件の個人情報が流出した可能性。▼第一興商は、 同社が運営するカラオケ「ビッグエコー」などの会員管理システムへの不正アクセスがあったと発表。最大約872万件の個人情報(氏名、生年月日、電話番号等)が漏洩した可能性。▼岩手銀行は包括的業務提携先である大和証券の委託先(スカラコミュニケーションズ)のシステムに不正アクセスがあったと発表。委託先への不正アクセスに伴い、自行の顧客情報(口座番号、氏名等)が漏洩した可能性。件数は精査中。▼経済メディアを運営するニューズピックス(NewsPicks)は第三者による不正アクセスを検知・遮断したと発表。
▼財務省発表の国際収支統計によると、2026年8月の経常収支は4兆620億円の黒字となる。19ヶ月連続の黒字であり、黒字額は前年同月比で12.0%増加(4,339億円の拡大)。内訳を見ると、モノの輸出で稼ぐ「貿易立国」から、過去に蓄積した対外資産の利子や配当で稼ぐ「投資立国」への構造転換がより鮮明になっている。経常黒字を支えた主因は、海外投資に伴う利子や配当のやり取りを示す第1次所得収支が5兆1332億円の黒字となり、比較可能な1985年以降で月別として過去最大を記録したこと。日本企業の海外子会社からの配当金受け取り(直接投資収益)が2兆6,467億円(前年同月比24.1%増)へと大幅に拡大。一方で、モノの取引を示す貿易収支は6,877億円の赤字に転落(前年同月は1,138億円の黒字)。サービス収支は1,158億円の赤字となったが、前年同月(2,667億円の赤字)から赤字幅は1,509億円縮小。なお、堅調な訪日需要を背景に、旅行収支は3,999億円の黒字(10.3%増)と回復基調を維持。▼日清製粉が業務用小麦粉の仕切り価格(卸価格)を改定する旨を全特約店に通知。政府から買い取る輸入小麦の価格が、10月1日から5銘柄平均で12.0%引き上げられたことが主な要因。中東情勢の影響により、工場を動かす動力費や商品を運ぶ輸送費が値上がりしていることも背景にある。▼三菱重工業は、神戸造船所(神戸市)において、防衛省向けとなる最新鋭のたいげい型潜水艦7番艦「しょうげい」の命名・進水式を執り行った。同造船所での潜水艦建造は戦後32隻目という節目を迎え、建造費は約805億円に上る。防衛力抜本的強化の流れが本格化するなか、本件は単なる軍事装備品の拡充にとどまらず、日本の先端製造業におけるサプライチェーンの維持や、マクロ経済における政府支出の国内還流という観点からも極めて重要な意味を持つ。2028年3月の引き渡しまでの期間、神戸造船所では膨大な電子機材や防衛システムの組み込み(艤装工程)が行われる。なお、日本の潜水艦建造は、三菱重工業(神戸造船所)と川崎重工業(神戸工場)の2社が1年ごとに交互に受注・建造を行う独自の双頭体制を維持している。▼住宅用建材やアルミ押し出し材大手の三協立山がストップ高を付ける。前日に発表された2026年6〜8月期(第1四半期)の連結決算です。最終損益が前年同期の赤字から15億7100万円の黒字へ転換したのみならず、期初に据え置かれていた通期計画の各利益項目をわずか3ヶ月でほぼ達成、あるいは大幅に超過するというポジティブサプライズを好感。▼東京メトロと三菱電機は、東西線の05系車両に「同期リラクタンスモータシステム(SynTRACS)」と「超小型VVVFインバータ装置」を組み合わせた新しい主回路システムを導入することを発表。このシステムは両社が共同で開発し、日比谷線の13000系車両を用いて世界で初めて実証試験や営業線での長期評価・運用を行ってきたもの。日比谷線での試験において、一般的な誘導モーターに比べて約18%という高い省エネ効果がデータとして実証されたため、今回の東西線への本格導入が決定。東西線での運用では、さらなる効率化により約20%から30%の省エネ効果が見込まれる。日比谷線の13000系は2017年から導入された比較的新しい車両ばかりであるため、今すぐ大規模な機器のリニューアルを行う必要性が低い。一方で、東西線の05系などはちょうど機器の更新やリニューアルの時期を迎えているため、この超小型化された最新の省エネシステムを導入する最適な対象となった。
▼国内債券市場で新発10年物国債の利回りは前日比0.025ポイント下回るの3.080%へと低下。▼東京外国為替市場で円相場は前日比8銭円安ドル高の1ドル158円18~19銭と下落。
▼東京株式市場は前日比993円60銭安の6万9,042円11銭と続落。
グローバルな金利環境の悪化と地政学リスクの台頭が複合的に絡み合った展開。前日の米国市場で長期金利が一時約24年ぶりの高水準まで上昇したことを受け、市場では財政悪化への懸念から世界的な債券利回りの高止まりが強く意識された。この欧米株安の連鎖をまともに受けた東京市場では、今月に入って約3カ月ぶりに7万円の大台を回復していたこともあり、当面の利益確定を急ぐ売りが全面的に広がった。さらに投資家心理を冷え込ませたのが、混迷を極める中東情勢の地政学リスク。イエメンの武装組織フーシ派によるサウジアラビアの空港攻撃が伝えられたほか、米国とイランによる停戦協議の進展遅れへの警戒感が原油の供給途絶リスクを再び生じさせた。これによってインフレ懸念が根強く残り、景気敏感銘柄や主要セクターの重荷となった。また、新たな指数構成銘柄の発表を巡る思惑から主力株に対する売り圧力が強まった側面も無視できない。個別ではソフトバンクグループや東京エレクトロン、アドバンテストといった指数への影響力が大きいハイテク関連銘柄が軒並み売られ、下げ幅を大きく押し下げる結果となった。ローム、SUMCO、小松製作所、クボタ、古河製作所。トレンドマイクロ、野村総合研究所、リコー、ヤマトHD、楽天G。
▼ サムスン電子(Samsung Electronics Co., Ltd.,韓)の2026年7〜9月期(第3四半期)連結営業利益が前年同期比8.8倍(782.5%増)の107兆4,000億ウォン(約12兆6,500億円)に達する。生成AI向けデータセンターの爆発的な需要拡大が、主力の半導体メモリー価格を大きく押し上げており、4四半期連続で過去最高益更新。GAFAMなどの過去の四半期利益をも大きく凌駕しており、製造業ベースでは世界最大の石油会社であるサウジアラビアの
 サウジアラムコ(Saudi Aramco)に次ぐもの。▼台湾財政部(統計処)*によると、2026年9月の輸出は前年同月比60.9%増の872.2億米ドルとなる。単月では過去最高額を記録。輸入額は前年同月比51.7%増の635.9億米ドル。こちらも単月では過去最高額。
▼中国本土株式市場は、前営業日比30.29ポイント安の3,811.90と3営業日ぶりの反落となる。
国慶節の大型連休が明けた8日の中国本土株式市場は、投資家の期待と不安が交錯するなかで上海総合指数が3日ぶりに反落する展開となった。朝方は連休中の海外株高や政府の追加景気刺激策への根強い期待感から買いが先行し、プラス圏に浮上する場面もみられた。しかし、市場が最も注目していた国家発展改革委員会による記者会見において、具体的な財政出動の規模や踏み込んだ新規の経済対策が示されなかったことで、失望感が急速に広がった。さらに、連休中に公表された国内の消費動向が、当局による各種の優遇措置にもかかわらず全体として単価を抑えた「節約型」にとどまり、内需の構造的な冷え込みを改めて浮き彫りにしたことも手控え要因となった。外部環境に目を向けると、米国とイランを巡る中東での衝突リスクの激化に伴い、海上輸送や原油供給の途絶懸念から国際原油価格が再び上がっている。この原油高に起因する世界的なインフレの再燃と米国の長期金利高止まりが、特に割高感の意識されやすいハイテク関連銘柄やスタートアップ市場の売り圧力を強める結果となった。一方で、原油相場の上昇が直接的な追い風となる石油関連銘柄や、防衛動向が意識されるエネルギーセクター、安定的な配当が期待される銀行銘柄には持ち高調整の資金が流入した。スマート端末の深圳伝音(Shenzhen Transsion Holding Co., Ltd.)、電源管理チップに強みを持つ中国トップクラスのアナログ半導体設計企業(ファブレス)である聖邦微電子(SG Micro Corp.)、半導体の芯原微電子(VeriSilicon Microelectronics Shanghai Co., Ltd.)、プリント基板(PCB)の蘇州東山精密製造(Suzhou Dongshan Precision Manufacturing Co., Ltd.)、光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)。石油製品の輸送と液化天然ガス[LNG]輸送の中遠海運能源運輸(COSCO Shipping Energy Transportation Co., Ltd.)、中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、ファクトリーオートメーションの無錫先導智能装備(Wuxi Lead Intelligent Equipment Co., Ltd.)、車載電池の 国軒高科(Gotion High-tech Co.,Ltd.)、リチウムイオン電池材料の
 広州天賜高新材料(Guangzhou Tinci Materials Technology Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比344.71ポイント安の23,785.79と続落。
米国株安と米長期金利の上昇を引き継ぎ大きく下落。中国国内の景気悪化だけでなく、米金利と原油という外部要因が香港株のバリュエーションを一段と圧迫。 稀宇極智(ミニマックス)や北京智譜華章科技、舜宇光学科技などが急落したのは、AI関連銘柄がこれまで大きく買われてきた反動に加え、高い資金調達コストへの警戒が強まったため。テンセントは、最大50億ドル規模のオフショア債発行を検討しているとの報道があり、AIやクラウドなどへの大型投資を続けるための資金需要が意識され、売られた。さらに、HSBCも大きく下落。テクノロジーだけでなく金融銘柄にも売りが広がった。これは前日の欧州銀行株安とも無関係ではなく、世界的な金利上昇によって銀行の信用コストや景気への警戒が強まり、HSBCにも売りが波及したとみられる。一方で、本土市場の再開そのものは香港株にとって必ずしも悪材料ではなく、香港・中国本土間のストックコネクトも再開し、午前中には本土資金の純流入が確認された。対照的に、中国海外発展や華潤置地など不動産銘柄は上昇。その背景には国慶節期間中の主要50都市で新築住宅の購入申込件数が前年同期を15%超上回ったとの報道がある。但し、この住宅回復は全国一律ではない。回復したのは、政策効果を受けた一線都市・強い二線都市に偏っているK字型となっている。そのため、中国不動産市場全体の底入れを意味するものではない。それでも不動産銘柄が逆行高となったことは、香港市場で、中国景気そのものよりも、政策によって改善余地のある分野と高バリュエーションの成長銘柄を選別する動きが強まっていることを示すものと言えよう。中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、PCの聯想集団(Lenovo Group Ltd.)、トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、比亜迪電子(BYD Electronic International Co., Ltd.)。不動産の 中国海外発展(China Overseas Land & Investment Ltd.)、台湾系のインスタントラーメンの康師傅(Tingyi HD Corp.)、不動産の
 華潤置地(China Resources Land Limited)、
 中国石油化工(China Petroleum & Chemical Corporation)、白物家電の
 美的集団(Midea Group Co.,Ltd.)。
▼ ロシア西部リャザン州サソボ(Рязанская область, Сасово,Ryazan Oblast, Sasovo)にあるIT大手
 ヤンデックス(Яндекс,IPJSC Yandex)のデータセンターがドローンにより攻撃される。ヤンデックスは、2024年7月15日にオランダの親会社がロシア国内の全資産をロシアの投資家コンソーシアムであるコンソーシアム・ファースト(Consortium.First)に54億ドルで売却し、親会社は社名を
 ネビウス(Nebius Group N.V.)へと変更。一方で、ロシア国内の事業はヤンデックスとして、検索エンジンやデータセンターの運営、各種ネットサービスを継続している。
▼ イスラエル外務省と英国外務省は、エルサレムにある英領事館の地位を格下げしつつ、規模を縮小した形でパレスチナ人向けの外交機能を現地に残すことで合意したと発表。イスラエルのギデオン・サール外相が、エルサレムの英領事館に対する正式な閉鎖命令に基づき、総領事ら20人の外交官を帰国させた一方で、パレスチナ人との窓口となる小規模な拠点の存続を容認したことを明らかにした。同時に英国のエド・ミリバンド外相が、現地拠点を完全に失う事態を避けるためにこの規模縮小を受け入れ、英国内にあるイスラエルの外交拠点に対して同等の追放処分などの対抗措置を行わないことに同意したと発表。
▼自己免疫疾患・癌抗体治療薬開発の アルジェニクス(argenx SE,蘭)は、主力薬「VYVGART(Vyvgart)」のシェーグレン病を対象とした第3相UNITY試験を中止すると発表。独立データモニタリング委員会が中間解析を行った結果、主要評価項目を達成できる見込みがないと判断したため。VYVGARTはすでに重症筋無力症などで販売されている主力製品であり、シェーグレン病への適応拡大は、同薬の売上成長をさらに押し上げる候補として評価されていた。シェーグレン病には承認された疾患修飾治療薬がなく、治療ニーズが大きいため、投資家はVYVGARTの新たな大型市場への進出余地を織り込んでいた。今回、その成長シナリオの一つが消えた。なお、アルジェニクスはセリアック病治療薬FB102の第2相試験で主要評価項目を達成したことも発表しており、こちらは前向きな材料であったが、シェーグレン病試験中止によるマイナスを打ち消すには至らなかった。
▼欧州株式市場で、ストックス欧州600指数は,前日比4.74ポイント安の625.51と続落。
原油価格の急騰を受け、エネルギーコスト上昇と景気減速を同時に警戒する動きが広がり、銀行、自動車、半導体など景気敏感銘柄を中心に売りが優勢となった。原油先物は中東情勢による供給懸念などから一時5%超上昇し、フォルクスワーゲンなど自動車関連株には、燃料だけでなく鉄鋼や化学製品など幅広い投入コストの上昇が収益を圧迫するとの懸念が強まった。半導体ではインフィニオンなどにも売りが広がり、景気の減速によって企業の設備投資や電子部品需要が鈍化するとの警戒が重しとなった。銀行銘柄ではドイツ銀行、BNPパリバ、ソシエテ・ジェネラルなどの下落が目立った。原油高によるインフレ再燃への警戒から欧州国債利回りが上昇し、金利上昇による金融環境の悪化に加え、景気減速に伴う貸出需要の鈍化や信用コスト増加も意識されたためである。一方、原油高が収益改善につながるエネルギー銘柄には買いが入り、トタルエナジーズ、BP、シェルなどが上昇して相場を下支えした。英国ではテスコが通期利益見通しを引き上げたことで買われ、インペリアル・ブランズも15億ポンドの自社株買い計画が好感されるなど、個別の業績・株主還元材料を評価する動きもみられた。ドイツでも防衛需要への期待が続くラインメタルや、業績材料が意識されたザランドには買いが入った。医薬品ではヘルスケア株全体が売られるなか、バイオ医薬品大手アルジェニックスの下落が際立った。アルジェニックスは主力薬VYVGARTのシェーグレン病を対象とする第3相UNITY試験について、中間解析を踏まえた独立データ監視委員会の勧告を受け、主要評価項目を達成する見込みがないとして試験中止を決定したためである。自己免疫疾患・癌抗体治療薬開発のアルジェニクス(argenx SE,蘭)、自動車用部品のオーモビオ(Aumovio SE,独)、自動車部品メーカーのヴァレオ(Valeo S.A.,仏)、地質データ事業の TGS(TGS ASA,ノルウェー,旧:Tgs Nopec Geophysical Company ASA)、ルクセンブルク政府と人工衛星運用を手掛ける
 SES(SES S.A.,ルクセンブルグ)。不動産ポータルの
 ライトムーブ(Rightmove PLC,英)、小売チェーンの
 ディノ(Dino Polska SA,ポーランド)、スーパーマーケットの
 テスコ(Tesco Plc,英)、たばこの
 インペリアル・ブランズ(Imperial Brands plc,英)、石油・ガス大手のレプソル(Repsol S.A.,スペイン)。
▼ロンドン株式市場で、FTSE100は前日比16.90ポイント安の1万0441.60と続落。
▼フランクフルト株式市場で、DAXは前日比297.39ポイント安の2万4,806.97と続落。
▼パリ株式市場で、CAC40は前日比39.52ポイント安の7,729.69と続落。
▼米労働省*発表の10月3日までの1週間の新規失業保険申請件数(季節調整済み,Unemployment Insurance Weekly Claims Report,UNEMPLOYMENT INSURANCE WEEKLY CLAIMS)が前週比2,000件減の197,000件となる。9月26日までの週の新規失業保険申請は19万9,000件に修正。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比16.30ドル高の1オンス4,157.00と反発。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比3.21ドル高の1バレル91.49ドルと反発。▼米国債市場で10年債利回りは前日比0.06ポイント下回るの5.22%へと低下。
▼NY株式市場で,ダウ平均は前日比51ドル83セント高の5万1,231ドル70セントと反発。
明確な銘柄選別が進む。長期金利の低下をきっかけに買われたのがAI・半導体ではなく、ウォルマートやマクドナルドなど景気変動への耐性が比較的高い消費関連銘柄だった点は特徴的。朝方には10年債利回りが5.3%台半ばまで上昇したが、30年債入札が無難に消化され、午後には5.2%台前半まで低下したことで株式市場にも買い戻しが入った。この中、トランプ大統領が11月の中間選挙前にイランを攻撃しない意向を示した。これにより、前日まで急騰していた原油価格とインフレ懸念がいったん後退。金利低下を後押しすることとなった。但し、金利低下がそのまま株式市場全体の上昇に繋がったという訳ではない。午後に、OpenAIが投資家に説明していた年換算売上高(annualized revenue)が約500億ドルであったことが判明。従来、報道機関は、OpenAIの年換算売上高は約700億ドルと報じてきていた。この報道がAI需要に対する市場の期待値を高めた。その反動から、強い売り材料となった。 これが契機となり、AIデータセンターへの巨額投資を支える半導体需要が今後も現在の想定通り拡大するのかという疑問が生じ、エヌビディア、ブロードコム、AMD、インテルなどが売られた。背景には、AI企業が巨額の設備投資を行い、その資金を株式だけでなく社債や借入金でも調達するというAI投資構造に対する警戒もある。巨額のAIインフラ投資を正当化できるほど収益が伸びるのかを問われている。一方、ペプシコの好決算など企業業績には底堅い材料もあり、米国消費が全面的に崩れているわけではないことも確認された。
▼ナスダック総合は前日比345.351ポイント安の2万7,193.340と続落。▼S&P500は前日比36.41ポイント安の7765.36と続落。シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)、エネルギーソリューションを展開する ブルーム・エナジー(Bloom Energy Corporation)、
 コーニング(Corning Incorporated)、AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発する
 ルメンタムHD(Lumentum Holdings Inc.)、
 サンディスク・コーポレーション(SanDisk Corporation)。レストランチェーンのチポトレ・メキシカン・グリル(Chipotle Mexican Grill Inc.)、不動産情報の
 コースター・グループ(CoStar Group Inc.)、ホスティングサービスの
 ゴーダディ(GoDaddy Inc.)、アクセンチュア(Accenture plc,アイルランド)、調査会社の
 ガートナー(Gartner Inc.)。
▼ メキシコ国立統計地理情報院(INEGI)*によると,2026年9月の全国消費者物価指数(INPC)は前月比0.42%上昇となる。年間インフレ率は3.45%。2025年9月は、月間インフレ率が0.23%、年間インフレ率が3.76%であった。変動の大きい商品やサービス、あるいは市場状況によって価格が決定されない商品を除いたコアインフレ指数は前月比0.20%上昇。このうち、商品価格は0.14%、サービス価格は0.26%上昇。2026年9月の生産者物価指数(PPI)は前月比1.37%、前年同月比4.05%上昇。石油を含む中間財・サービス指数は、前月比1.94%、前年同月比4.25%上昇。
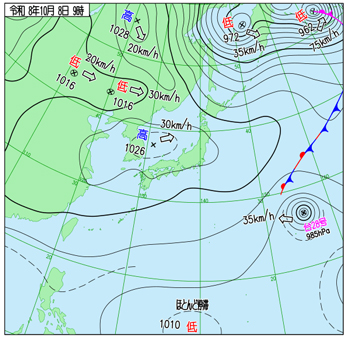
右出典:気象庁ホームページ
▼総務省の家計調査によると、2026年8月の2人以上の世帯の実質消費支出は前年同月比3.1%減となる。9ヶ月連続のマイナス。名目ベースでも1.0%減となっており、物価高による目減り分だけでなく、支払う金額そのものすら抑制するほどに家計が冷え込んでいることを示している。特に日用品や食品など、生活に直結する分野での値上げが相次いだことで、可処分所得が実質的に圧迫され、不要不急の支出を切り詰める動きが定着。さらに、今後の景気の不透明感や社会保険料の負担増といった将来への不安も、世帯が財布の紐を固く締める要因となっている。▼金融庁は2026年10月9日、プルデンシャル生命保険に対し、保険業法に基づく一部業務停止命令を発出した。社員・元社員らによる顧客からの金銭詐取や不適切な金銭授受が長期間にわたって繰り返され、顧客保護と内部管理の両面で重大な問題が生じていたためである。親会社のプルデンシャル・ホールディング・オブ・ジャパンにも業務改善命令が出され、保険会社単体だけでなく、グループ全体の経営管理責任が問われる事態となった。プルデンシャル生命が公表した社外特別調査委員会の報告書によると、1992年から2025年までの約34年間に、社員・元社員ら159人が関与し、顧客など794人から総額約61億6,660万円の金銭授受に関する被害申告が寄せられた。内訳には、プルデンシャル生命の元社員による約23億8,100万円の事案や、ジブラルタ生命保険の元社員らによる約37億8,500万円の事案が含まれる。▼ニッスイは、システム障害が発生していた低温物流子会社の日水物流について、同日から全17ヶ所の全倉庫で代替システムによる一部の入出荷業務を再開したこと、および被害を受けたサーバーにはニッスイグループが管理する個人情報や顧客情報は保存されていなかったことを発表。今回の障害は自社への直接攻撃ではなく、データ管理を委託していたIDCフロンティアのデータセンターが第三者による不正アクセス(サイバー攻撃)を受けたことに起因する。この影響で日水物流の全17拠点でニッスイ自身の冷凍食品だけでなく、取引先である小売りや卸、外食チェーンなど約1,200社におよぶ荷主の商品の入出荷が完全に停止していた。▼富士通は、米国ニューメキシコ州と量子コンピューティング分野における技術開発および専門人材育成を目的とした量子コンピューティング研究センターの設立に向けて協業を開始したと発表。世界的な量子技術の覇権争いが激化するなか、富士通は独自に開発した疑似量子技術「デジタルアニーラ」や超伝導量子コンピュータの開発を進めており、これらを実社会の課題解決に応用するための研究基盤の拡大を模索していた。一方でニューメキシコ州は、最先端の科学技術研究を牽引するロスアラモス国立研究所やサンディア国立研究所、さらにはニューメキシコ大学をはじめとする優秀な教育・研究機関を擁しており、高度な技術集積地としての側面を強く持っている。▼半導体ウエハー搬送装置大手のローツェがストップ高を付ける。前日の10月8日に同社が発表した2027年2月期通期の連結業績予想の大幅な上方修正が好感される。従来の予想では純利益を278億円と見込んでいたが、これを99億円上振れする377億円(前期比98.3%増)へと引き上げた。急拡大している要因は、世界的な生成AI市場の普及に伴う先端半導体への投資加速。生成AI向けに必要な高帯域幅メモリ(HBM)や最先端のロジック半導体の製造現場では、回路の微細化や複雑な積層化が進んでおり、ウエハーを極めてクリーンかつ精密に運ぶ同社の自動搬送装置への需要が非常に高まっている。▼持田製薬は2026年10月9日、神経再生誘導材ReFeel(リフィール)について、アイルランドの医療機器開発・製造支援企業であるPBCバイオメッド(PBC Biomed Ltd.)米国子会社(PBC Biomed Inc.)と、米国における販売提携契約を締結したと発表。ReFeelは、損傷した末梢神経の修復・再生を支援する医療機器である。末梢神経は、脳や脊髄と身体の各部を結び、運動指令や感覚情報を伝達する役割を担う。事故による外傷や手術などで神経が損傷すると、運動機能の低下や感覚障害が生じることがあり、損傷の程度によっては十分な自然回復が見込めない。ReFeelは、こうした神経損傷に対する治療を補助するための医療材料として開発されたもの。提携相手のバイオメッドは、医療機器や生体材料の開発、製造工程の整備、規制対応、商業化などを支援する企業である。医療機器は、技術的に優れた製品を開発するだけでは事業として成立せず、規制要件への対応、製造品質の確保、医師への情報提供、医療機関への販売網の構築などが必要となる。こうした工程に関する知見を持つ企業との連携は、持田製薬が米国での販売基盤を強化するうえで重要。
▼国内債券市場で新発10年物国債の利回りは前日比0.075ポイント下回るの3.005%へと低下。▼東京外国為替市場で円相場は前日比15銭円安ドル高の1ドル158円33~34銭と続落となる。
▼東京株式市場は前日比11円19銭安の6万9,030円92銭と3営業日続落。
米国発のAI関連株安が半導体関連銘柄を圧迫。その一方で、非AI銘柄への資金シフトと先物の買い戻しが相場を下支えする展開となった。今回の売りを誘発したのは、米OpenAIの9月末時点の年換算売上高が約500億ドルとされ、従来報じられていた700億ドル規模を下回ったことである。ただし、これは実際の年間売上高ではなく、一定期間の売上高を基に年間規模を推計する指標であり、成長鈍化をそのまま意味するわけではない。さらに、競合するアンソロピックとの比較では、クラウド事業者経由の売上高の計上方法に違いがあり、単純比較には注意が必要。その後、9日には、法人向け事業の拡大を背景にオープンAIの年換算売上高が年末までに700億ドル以上に達するとの見通しを報じ、過度な懸念を和らげた。 この一連の報道は、AI需要そのものの減退というより、巨額の設備投資に見合う収益をAI企業が確保できるのかという市場の疑念を浮き彫りにしたもの。AI向け半導体の需要は、最終的にはモデル開発企業やクラウド事業者の収益と投資計画に左右されるため、売上高の見通しが半導体株の評価を大きく動かす構図となっている。 東京市場では、ソフトバンクグループやキオクシアに売りが出た一方、アドバンテスト、東京エレクトロン、SCREENホールディングスなどには買いが入り、半導体関連株の内部でも明暗が分かれた。ファーストリテイリングは今期純利益見通しが市場予想に届かなかったことも重荷となった。対照的に、任天堂やコナミグループなどのゲーム株、川崎汽船などの海運銘柄には買いが入り、AI関連銘柄に偏っていた投資資金の一部が他業種へ向かった。日本の3連休を前に、海外短期筋による日経平均先物の買い戻しが進んだことも、朝方の急落からの回復を後押ししたとみられる。 ファーストリテイリング、ルネサスエレクトロニクス、旭化成、ソフトバンクG、村田製作所。SHIFT、野村総合研究所、トレンドマイクロ、ベイカレント、レーザーテック。
▼中国本土株式市場は、前日比1.89ポイント高の3,813.79と僅かながら反発。
前日に約2ヶ月ぶりの安値を付けた反動から押し目買いが入った。ただし、上昇率は僅かにとどまり、相場全体の回復力は限られた。投資家が国慶節連休後も中国経済の内需回復に確信が持つに至っていないことが背景であろう。本日の動きとしては消費関連銘柄の上昇とハイテク銘柄の下落が対照的であった。この点から、投資家が成長期待だけでなく、足元の需要や収益の確実性を重視していることがうかがえる。上海妙可藍多食品科技の急伸は、1~9月期の増収増益に加え、経営陣刷新後の収益改善策が評価されたもの。 中国の消費をめぐっては、国慶節連休中の国内旅行支出が7383.8億元に達し、旅行需要そのものは堅調であった。しかし、旅行者数の増加が一人当たりの支出拡大に直結するとは限らず、不動産市場の低迷や家計の先行き不安を背景とした節約志向は依然として懸念材料である。こうした状況では、食品や日用品など比較的需要が安定した消費分野に資金が向かいやすい。消費関連では、上海妙可藍多食品科技がストップ高となり、上海家化聯合や安井食品集団も上昇。上海妙可藍多食品科技については、1~9月期の増収増益に加え、経営陣刷新後の事業戦略見直しによる収益改善への期待が個別の買い材料となった。内需回復への懸念が残るなかでも、業績の改善を確認できる企業には資金が向かった格好である。資源銘柄も堅調。金鉱銘柄の中金黄金や赤峰黄金、紫金鉱業集団などが上昇。中東情勢をめぐる過度な警戒が和らいだことに加え、相場全体の不透明感が強い局面では、資源価格や実物資産に関連する銘柄が投資先として選好されることがある。対照的に、方正科技集団、江蘇永鼎、兆易創新科技、曙光信息産業などのハイテク銘柄は下落し。米国市場でAI関連銘柄や半導体銘柄が売られた流れが中国市場にも波及。世界的な技術銘柄の調整が投資家心理を圧迫した。AI関連企業の将来成長への期待が大きいほど、投資収益の回収や企業業績に対する疑念が生じた際には、株価の下押し圧力も強まりやすい。不動産銘柄や銀行株銘柄、軍需産業銘柄も軟調。買いが消費・資源など一部の業種に偏ったことがうかがえる。中国政府による追加景気対策への期待は相場を支えたものの、具体的な政策の規模や実効性が確認されていないため、幅広い銘柄への買いにはつながりにくかった。TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、リチウムイオン電池材料の広州天賜高新材料(Guangzhou Tinci Materials Technology Co., Ltd.)、EDAツールの北京華大九天科技(Empyrean Technology Co., Ltd.)、非鉄金属採掘の山金国際黄金(Shanjin International Gold Co., Ltd.)、オンラインゲームの崑崙万維科技(Kunlun Tech Co., Ltd.)。データセンターを運営する 潤澤智算科技集団(Range Intelligent Computing Technology Group Co.,Ltd.)、PCB(プリント回路基板)用の銅張積層板の
 広東生益科技(Shengyi Technology Co., Ltd.)、プリント回路基板[PCB]の
 深南電路(Shennan Circuit Co., Ltd.)、アップル向けのタッチスクリーンパネル製造などを手掛ける藍思科技(Lens Technology Co., Ltd.)、油田設備・サービスの煙台杰瑞石油服務集団(Yantai Jereh Oilfield Services Group Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比425.56ポイント高の24,211.35と反発。
安値圏まで下落していたため、割安感からの買い戻しが入った。また、米国の対イラン攻撃が11月の中間選挙まで見送られるとのトランプ大統領の発言が投資家心理を支えた。 原油価格の上昇によるインフレ再燃への懸念が後退し、米長期金利も低下したことで、将来の利益への期待を株価に織り込むハイテク銘柄などに買いが入りやすい環境となった。但し、米国市場ではAI関連銘柄への売りが続いており、香港でも半導体関連銘柄全般が一斉に上昇したわけではない。この日の相場をけん引したのは小米集団(シャオミ)。同社の新型SUVへの注文が7万台を超えたとの発表が材料となり、スマホ事業に加えて電気自動車事業の成長期待が株価を押し上げた。EVは開発・生産設備への投資負担が大きい事業であるため、受注の拡大は需要の強さを示す材料となる。一方、今後は納車実績や利益率も評価の焦点となろう。 ソフトウエアの快手科技も上昇。インターネット関連銘柄への買いが相場を支えた。紫金鉱業集団や老鋪黄金などの上昇も目立った。金価格の上昇は金鉱会社の採算改善期待につながりやすい。ハイテク銘柄への警戒が続くなかで資源関連銘柄も相場を支える役割を果たした。一方、石薬集団、翰森製薬、百済神州など医薬品銘柄は下落。医薬品企業は新薬開発の進捗や販売見通し、研究開発費の負担などによって業績評価が変わりやすい。そのため、市場全体の反発がそのまま業種全体の買いにつながったという訳ではない。中国人寿保険や中国海外発展も下落しており、金融や不動産関連には買いが広がらなかった。今後は米国の金利と原油価格の動向に加え、小米集団など成長企業の受注が実際の売上高や利益に結び付くかどうかが、反発の持続性を左右する焦点となろう。小米集団(Xiaomi Corporation)、ショート動画の快手科技(Kuaishou Technology)、非鉄金属の 紫金鉱業集団(Zijin Mining Group Co.,Ltd.)、金宝飾品の
 老鋪黄金(Laopu Gold Co.,Ltd.)、総合リゾートの
 銀河娯楽集団(Galaxy Entertainment Group Ltd.)。中国人寿保険(China Life Insurance Co., Ltd.)、製薬の
 石薬集団(CSPC Pharmaceutical Group Limited)、不動産の中国海外発展(China Overseas Land & Investment Ltd.)、翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)、癌領域(オンコロジー)に特化した革新的な医薬品の百済神州(BeOne Medicines Ltd.)。
▼欧州株式市場で、ストックス欧州600指数は,前日比6.04ポイント高の631.55と反発。
前日に強まったインフレと金利上昇への警戒が後退。幅広い銘柄に買い戻しが入った。市場を支えたのは、原油価格の反落と国債市場の安定である。トランプ米大統領が11月の中間選挙前にイランを攻撃しない意向を示したことで、中東情勢の一段の悪化や原油供給の混乱に対する懸念が和らいだ。また、フランスの財政悪化などを背景に上昇していた欧州各国の長期金利にも落ち着きが見られた。これにより、株式の割高感や企業の資金調達負担に対する警戒が後退。前日まで売られていた銀行銘柄にも買い戻しが入った。加えて、SAPなどのソフトウエア関連、自動車・自動車部品、航空機・防衛関連、ヘルスケア、消費関連が上昇。鉱業銘柄も金・銀・銅などの金属価格の上昇を追い風に買われた。一方、通信銘柄は市場全体の上昇に逆行。米スペースXが米国の800MHz帯の周波数資産を取得する計画を明らかにし、衛星通信サービス「スターリンク」を携帯電話事業へ拡張する動きが、既存の通信会社にとって新たな競争リスクと受け止められたため。周波数帯は携帯電話の通信品質やサービス提供地域を左右する重要な資産であり、スペースXが衛星網と地上通信網を組み合わせれば、従来の通信会社の顧客基盤や料金設定に影響を及ぼす可能性がある。但し、周波数の取得だけで直ちに欧州で競争が激化するわけではなく、当面は将来の収益への影響を織り込む動きといえる。ドイツテレコムは米TモバイルUSの過半数株式を保有するため、米国の通信市場で競争が激しくなるとの懸念により大幅下落となった。英国のボーダフォンやBTグループ、フランスのオレンジも売られ、通信セクター全体の重荷となった。鉄鋼・工業製品メーカーのティッセンクルップ(ThyssenKrupp AG,独)、業務用厨房システムの ラショナル(Rational AG,独)、聴覚検査機器などヘルスケア機器の
 デマント(Demant A/S,デンマーク)、無線・放送インフラの
 セルネックス・テレコム(Cellnex Telecom, S.A.,スペイン)、ポーランド銅公社を前身とする鉱業の
 KGHMポルスカ・ミエッジ(KGHM Polska Miedź S.A.,ポーランド)。
 ドイツ・テレコム(Deutsche Telekom AG,独)、東アフリカ・中央アフリカ・西アフリカで通信およびモバイルマネーサービスを提供する
 エアテル・アフリカ(Airtel Africa Plc,英)、通信の
 ボーダフォン・グループ(Vodafone Group Plc,英)、通信キャリアの
 テレフォニカ(Telefonica SA,スペイン)、水道事業と廃棄物処理のペノン・グループ(Pennon Group plc,英)。
▼ロンドン株式市場で、FTSE100は前日比110.45ポイント高の1万0552.05と3営業日降ぶりの反発となる。
▼フランクフルト株式市場で、DAXは前日比280.30ポイント高の2万5,087.27と3営業日ぶりに反発。
▼パリ株式市場で、CAC40は前日比73.64ポイント高の7,803.33と反発。
▼ハリケーンのイサイアス(Isaias)は、メキシコ湾上で勢力を強め、最大風速が時速約195キロに達するカテゴリー3の大型ハリケーンとなる。米国立ハリケーンセンターは、米南部のメキシコ湾岸地域への上陸が迫っているとして、高潮警報やハリケーン警報を発令。カテゴリー3は、最大風速が時速178~208キロに達する勢力であり、建物の屋根や外壁の損傷、倒木、広範囲の停電などを引き起こすおそれがある。沿岸部では、強風以上に高潮への警戒が重要である。強風によって海水が陸地へ押し寄せると、海抜の低い地域で大規模な浸水が発生し、道路や住宅、電力・通信設備に深刻な被害が及ぶ可能性。米海洋鉱物管理局(Marine Minerals Administration)が10月9日に公表した数値では、メキシコ湾の石油生産停止率は約71.5%で、前日の約62.9%から上昇している。天然ガスも約58.8%が停止し、129の生産プラットフォームから人員が退避。▼トランプ大統領は、ロシアのプーチン大統領との電話協議で、ロシア産ディーゼル燃料を今後数カ月にわたり市場に供給することで合意したと発表。背景には、米国とイスラエルによるイランとの戦争を受けたエネルギー供給の混乱と、米国内の軽油価格の急騰がある。ロシアはまず30万トン超を直ちに供給し、11月に50万トン、12月に100万トンを追加するほか、製油所の状況に応じてさらに300万トンを供給する計画である。米国では軽油価格が1ガロン当たり6ドルを超える水準に上昇しており、農業や物流、建設など、軽油への依存度が高い産業のコスト負担が問題となっている。米国は2022年のロシアによるウクライナ侵攻後、ロシア産エネルギーへの制裁を通じて、ロシアの戦費を支える収入を抑制してきた。今回、米財務省がロシア産軽油の世界市場への供給を可能にする一時的な制裁緩和措置を打ち出したことは、燃料価格の抑制を優先して従来の対ロ政策を部分的に修正する動きといえる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比59.30ドル高の1オンス4,126.30と続伸。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比0.36ドル高の1バレル91.85ドルと続伸。▼米国債市場で10年債利回りは前日比0.02ポイント上回るの5.24%へと上昇。
▼NY株式市場で,ダウ平均は前日比423ドル31セント高の5万1,654ドル95セントと続伸。
前日に強まったAI関連銘柄への売りが一服。しかし、AI関連企業の収益成長に対する懸念が解消したとは言えない。むしろ、前日の下落を受けた買い戻しと、翌週から本格化する企業決算への期待が相場を支えた。個別では、アマゾン・ドット・コムやマイクロソフトが買われた。また、テスラ、アルファベット、パランティア・テクノロジーズ、パロアルト・ネットワークスなどにも買いが広がった。一方、アップルは新型iPhone 18 Proシリーズの需要が想定を下回り、一部部品の10月発注が当初計画から15~20%減少したとの報道を受けて下落。背景には、メモリー価格の上昇を受けた端末価格の引き上げが消費者の購買意欲を抑えている可能性が指摘されている。もう一つ市場を支えた要因は、翌週から本格化する米主要企業の四半期決算への期待。とりわけJPモルガン・チェースなど大手銀行の決算は、金利環境や融資需要、消費者の信用状況を測る材料となる。9日はゴールドマン・サックスを含む金融銘柄や、シスコ、ユナイテッドヘルス・グループなどにも買いが入った。その一方で、3M、ホーム・デポ、マクドナルドなどは下落。全面高ではなく銘柄選別が進んだ。来週は大手銀行の決算発表を通じて米国の景気や融資の動向が注目されるほか、ハイテク企業の決算では、AIへの巨額投資が売上高や利益の拡大につながっているかが焦点となる。
▼ナスダック総合は前日比172.830ポイント高の2万7,366.170と3営業日ぶりの反発となる。▼S&P500は前日比46.18ポイント高の7,811.54と3営業日ぶりの反発となる。取引時間中には10月6日に付けた最高値を超える局面もあった。通信インフラの クラウン・キャッスル(Crown Castle Inc.)、モデルナ(Moderna Inc.)、健康保険の
 ヒュマーナ(Humana Inc.)、無線通信インフラの
 アメリカン・タワー(American Tower Corporation)、無線インフラ・シェアリングの
 SBAコミュニケーションズ(SBA Communications Corp.)。TモバイルUS(T-Mobile US Inc.)、通信事業者の
 AT&T(AT&T Inc.)、
 ベライゾン・コミュニケーションズ(Verizon Communications Inc.)、
 HP(HP Inc.)、CATVの
 チャーター・コミュニケーションズ(Charter Communications, Inc.)。
▼吉利汽車(Geely Automobile Holdings Ltd.)は、カナダ市場への参入を正式に表明。2027年に現地で車両販売を開始する計画を明らかにした。2025年のグループ販売台数は約302万台に達しており、今回の進出は、中国メーカーが北米市場で販売基盤を広げようとする動きの一環。進出の背景には、カナダ政府が2026年、中国との通商協議を通じて中国製電気自動車(EV)の輸入条件を変更したことがある。カナダは従来、中国製EVに100%の追加関税を課していたが、合意に基づき年間4万9,000台を当初枠として、通常の最恵国待遇関税率である6.1%で輸入できる仕組みを導入した。グループは吉利汽車ブランドのほか、ジーカーやリンク・アンド・コーを展開し、親会社の浙江吉利HD(Zhejiang Geely Holding Group Company Limited)はボルボ・カーズ(Volvo Car AB)やポールスター(Polestar Automotive Holding UK PLC)なども傘下に持つ。但し、今回カナダ参入を発表したのは吉利汽車ブランドであり、グループ傘下の全ブランドが同時に進出するという意味ではない。▼カナダ統計局*によると、2026年9月の失業率(季節調整済み)は前月比0.1ポイント上昇して6.5%となる。9月の雇用者数(季節調整済み)は前月比0.3 %減少の6万8,000人となる。▼ブラジル地理統計院(IBGE)*によると、2026年9月のIPCA(拡張版全国消費者物価指数)は前月比0.82%の上昇となる。
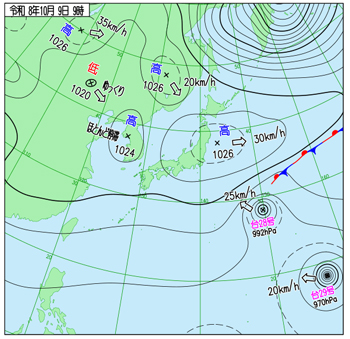
右出典:気象庁ホームページ
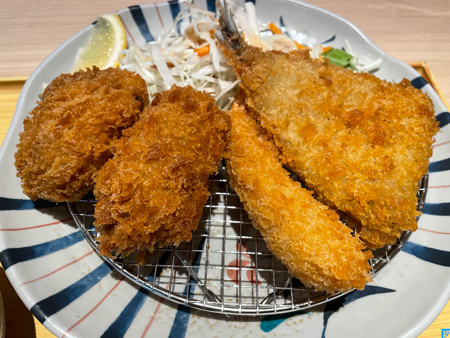
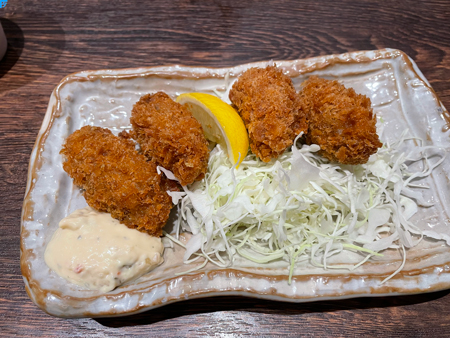
⭐︎ランチはカキフライ。
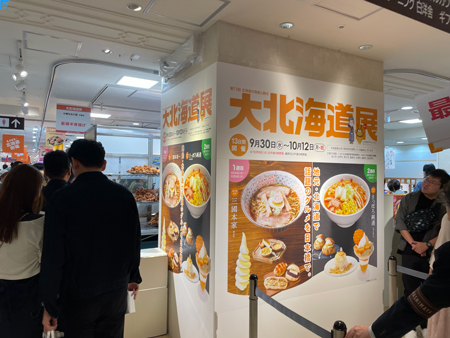
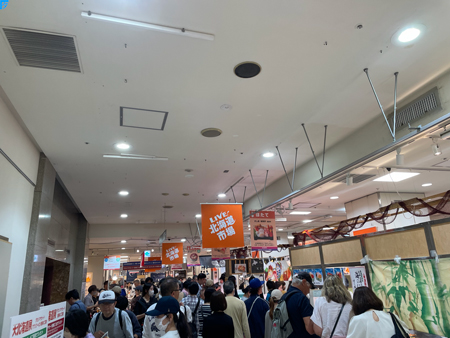
⭐︎そして、日本橋の高島屋で開催されている大北海道展へと行く。例の如く、多くの人。大人気だ。
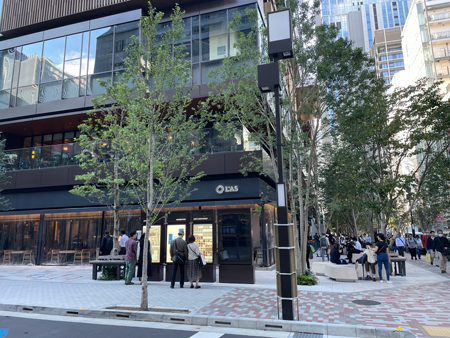
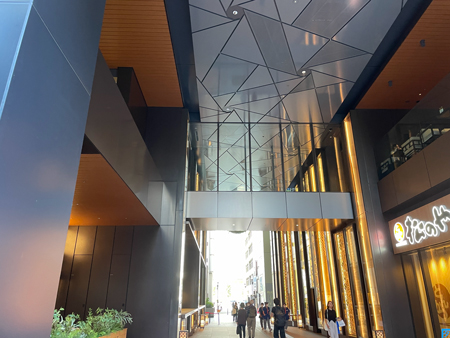
⭐︎ぶらぶらとした後、9月10日に東京駅八重洲口にオープンしたTOFROM YAESU(トフロム八重洲)に立ち寄る。
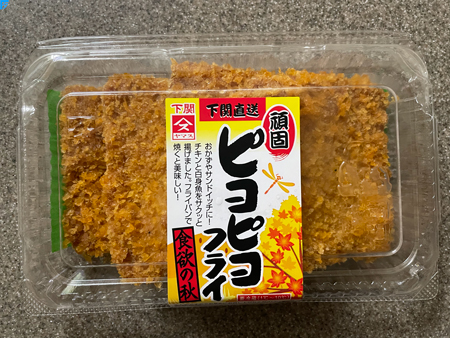
⭐︎山口県のテナントショップで下関のピヨピヨフライを購入。鶏肉と白身魚を擦り潰して揚げたものという。オーブンで温めると美味しいのだと教えてもらう。
▼サウジアラビア首都リヤドのキング・ハーリド国際空港(King Khalid International Airport)が攻撃され少なくとも12人が死亡し309人が負傷。イエメン北部の大部分を支配する親イラン武装組織フーシ派(Houthis)によるミサイル攻撃とされる。犠牲者にはサウジアラビア人4人、バングラデシュ人2人のほか、米国、ヨルダン、パレスチナ、シリア、スーダン、エジプトの各国籍の人が含まれる。サウジアラビア民間航空総局(GACA)は、施設の損傷状況を評価し、空港設備の安全性と運用準備が整っていることを確認するため、空港運用を停止。
@日本橋.
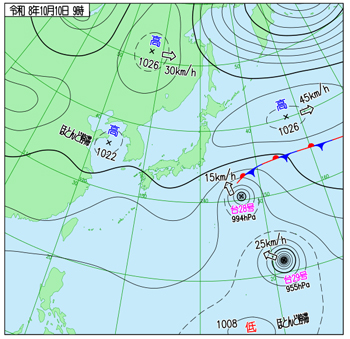
右出典:気象庁ホームページ
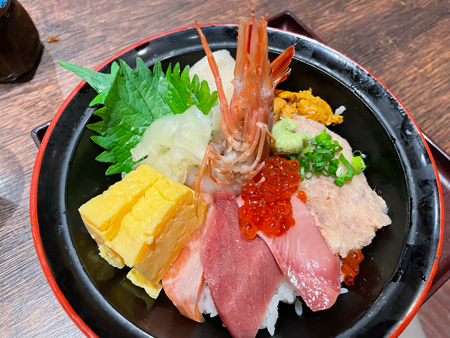
⭐︎ランチは新宿で海鮮丼とカキフライ。
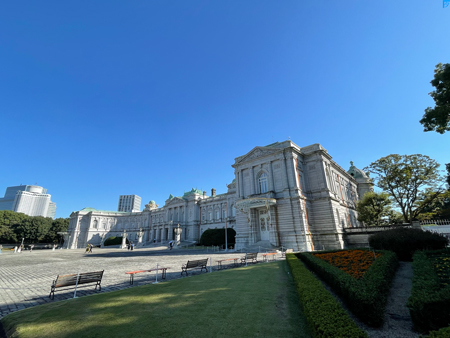
⭐︎丸の内線に乗って四ツ谷へ。向かうのは迎賓館赤坂離宮。
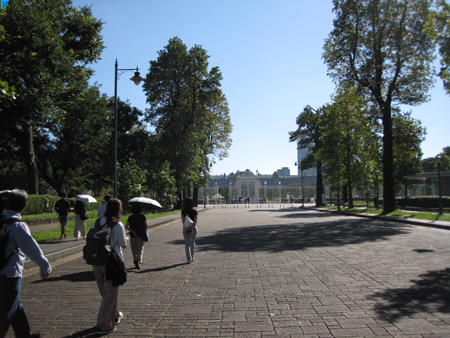
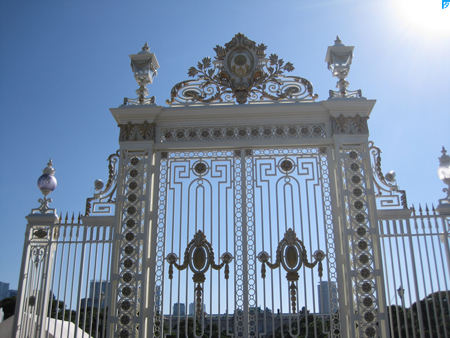
⭐︎よくテレビで目にする正門。国宝だ。ここが参観の入り口ではない。西側に回り込む。
⭐︎西門から入り、セキュリティゲートを通って、本館の西口から本館に入る。館内は撮影禁止。本館も国宝。
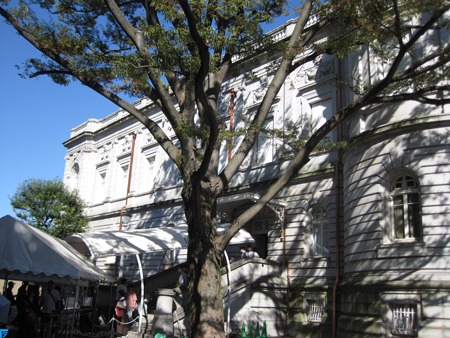
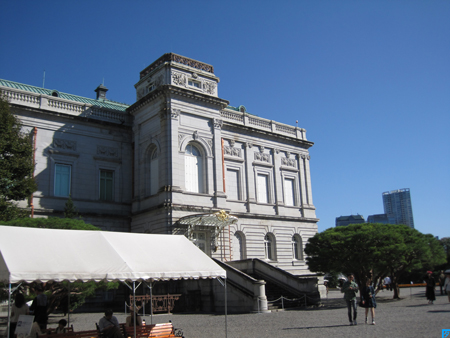
⭐︎本館は1909(明治42)年に東宮御所として建設された、日本で唯一のネオ・バロック様式の西洋風宮殿建築。鉄骨補強煉瓦石造の地上2階・地下1階建て。設計は近代建築の父と呼ばれるジョサイア・コンドルの直弟子であり、宮廷建築家として活躍した片山東熊。1945年の敗戦後、赤坂離宮は皇室の財産から国有財産となる。国立国会図書館などとして転用された後、1967(昭和42)年に佐藤栄作内閣によって迎賓館とすることが決定。明治時代の完成当初の美しい姿をいかに忠実に復元するかという観点で大改修が行われた。
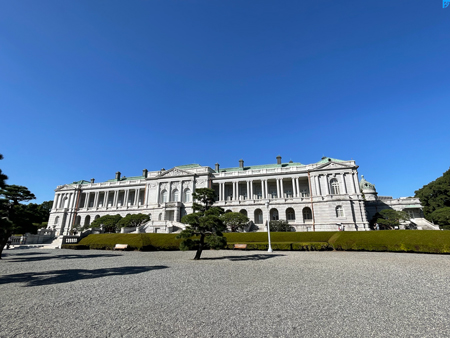
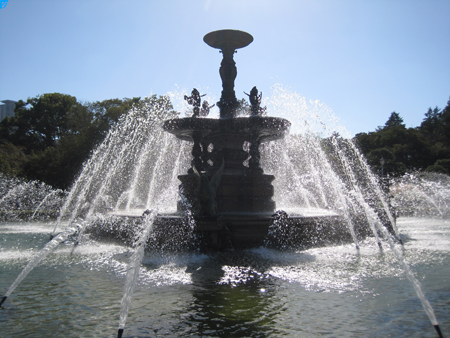
⭐︎本館の主庭にある噴水。この噴水もただの噴水ではない。国宝。
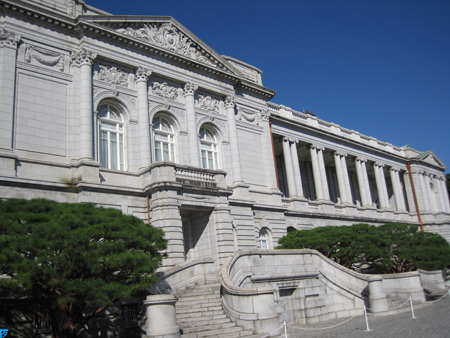
⭐︎前庭には出店が出ている。少し休憩しようと思ったが、席が空いていない。大賑わいだ。
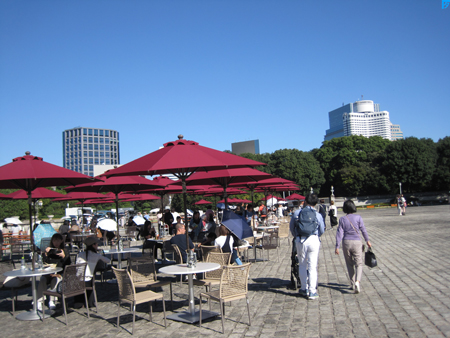
⭐︎東衛舎も国宝。今日は国宝三昧。
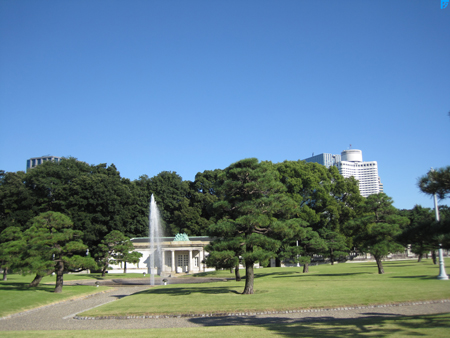
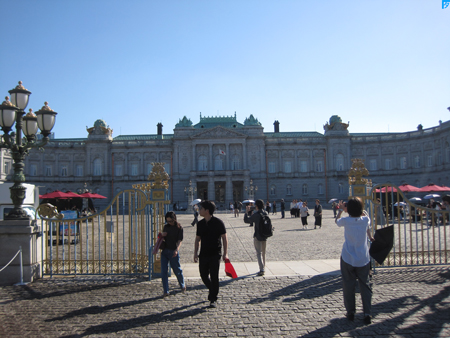
@赤坂離宮.
右出典:気象庁ホームページ
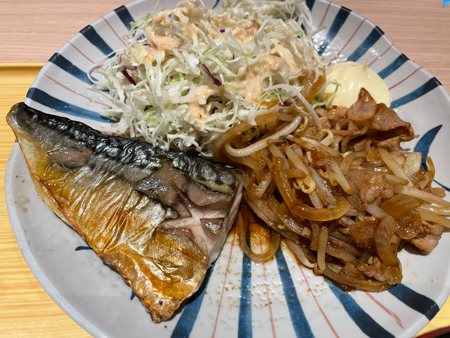
⭐︎鯖の塩焼きと豚肉の生姜焼きを食べた後に南砂町へと向かう。
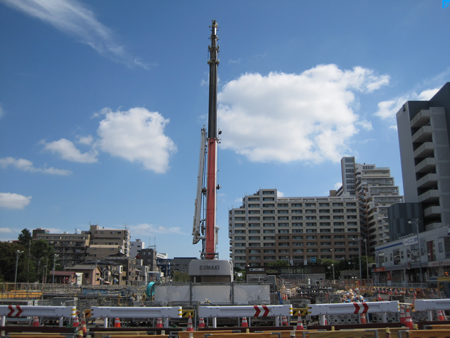
⭐︎南砂町駅は改良工事の真っ最中。その南砂町駅は洲崎川の跡地に建設されたことが知られている。そう、ここが既に洲崎川だった場所ということになる。洲崎川は、1887(明治20)年に東陽町1丁目の埋め立てに際して海岸線を残す形で川としたもの。そして、1982(昭和57)年に埋め立てられた。
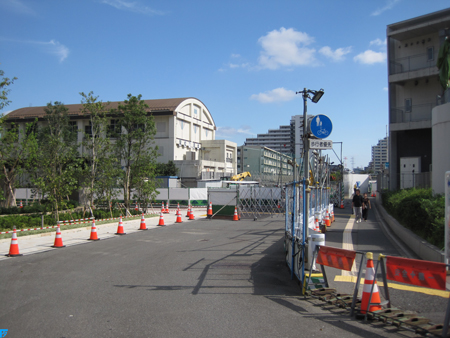
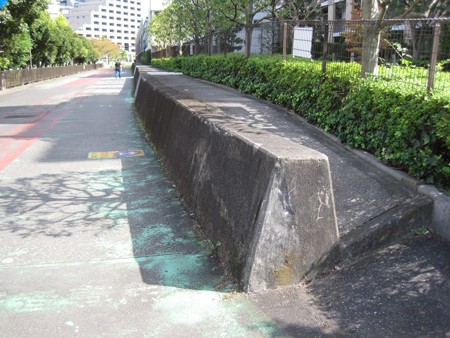
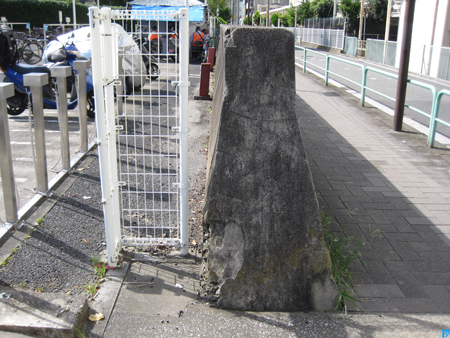
⭐︎日曹橋近くの護岸の跡。北側にある日曹橋交番がかつての川の北岸。そこから南側に広がるマンションなどや駅前ロータリー、地下の線路にかけての一帯が、かつての洲崎川の流路。この辺りでは、東京湾や貯木場、南砂の広大な工業地帯へとつながっていく舟入(ふないり)としての役割が強く、大型の木材を運ぶ筏や船が行き交う必要があったため、川幅は約40メートルだったという。永代通りは、かつての洲崎川を跨ぐ形で蛇行している。
⭐︎洲崎川を跨ぐ越中島支線の橋の名残り。その先に洲崎川は続く。
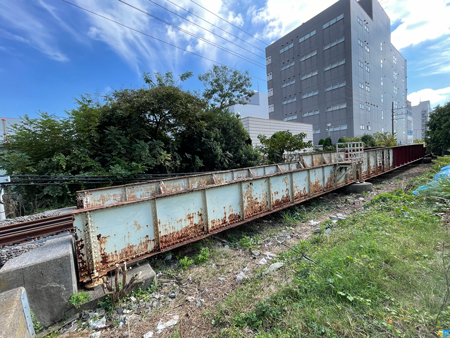
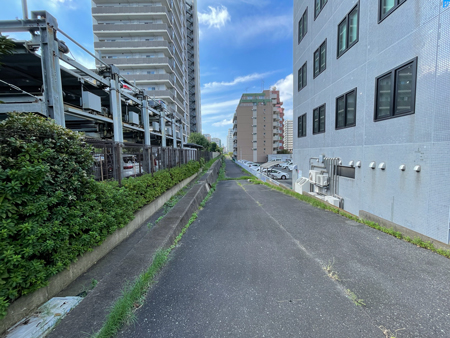
⭐︎越中島支線が走っている側の反対側から見てみる。
⭐︎しばらく、護岸は姿を消す。しかし、少し歩くと再び、その勇姿を見せてくれる。
⭐︎駐輪場は洲崎川があった時を感じさせてくれる。この先は緑道になっている。この駐輪場よりも東側の洲崎川の跡地は民間に販売された。敷地が細長くなっているのはそのため。
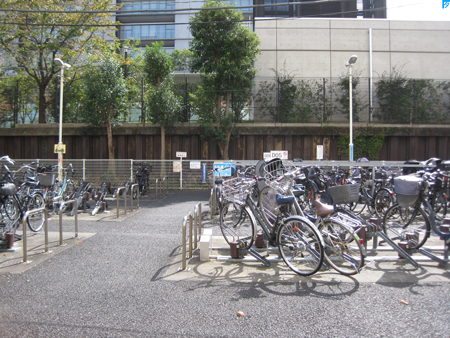
⭐︎洲崎川の名残は、洲崎川緑道として残されている。洲崎川緑道は洲崎川が埋め立てられた1982(昭和57)年に造られた。1982(昭和57)年は、周辺一帯の発展を支えた木場の材木関連業者の新木場への完全移転の完了の年。この辺りの洲崎川は、明治時代に開設された洲崎遊郭の敷地を外界から隔離するようお歯黒溝の役割を兼ねていた。そのため、平均幅は約18メートルだったという。日曹橋辺りの40メートルの川幅から、半分以下になっていたことになる。
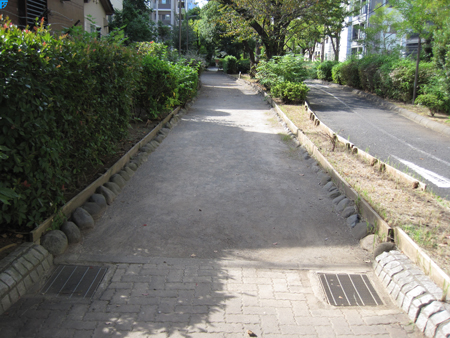
⭐︎夕食は厚岸駅前氏家待合所の氏家かきめし。昨日の牡蠣フライに続いての牡蠣。牡蠣三昧の三連休。
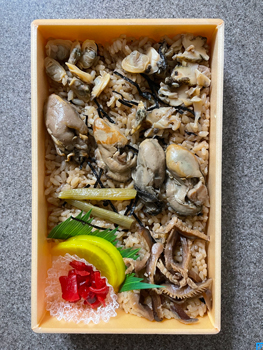
▼東京株式市場はスポーツの日の祝日のため休場。
▼中国汽車工業協会(CAAM)*によると、2026年9月の新車販売は、前年同月比8.4%減の295.6万台だった。国内の不振と輸出の急増にはっきり分かれた。国内販売は前年同月比26.0%減の190.4万台で、燃料車に限ると前年同月比45.3%急減の65.2万台となる。内需の落ち込みは前年の高い水準と、2026年に新エネ車の購置税が免税から半減に変わった影響が大きい。値下げ競争が続き、買い控えが広がっていることも重なっている。乗用車市場情報連合会(CPCA)*によると、9月の乗用車小売りは170.2万台で24%減だった。新エネ車の小売りも前年同月比で12%減っている。新エネ車は国内でも売れ行きが鈍っている。それでも新車販売に占める比率は61.6%と高く、販売台数は182.3万台で13.6%増えた。内需の主役は燃料車から新エネ車へ移り、全体の需要が縮む中で入れ替わりが進んでいる。一方、輸出は105.3万台で61.4%増えた。うち新エネ車は57.1万台で、前年の2.6倍である。1~9月の輸出は820.5万台で、通年では1000万台を超える見通し。輸出の増加が内需の穴を埋める形になっている。国内の落ち込みは、輸出の伸びでも補い切れていない。もっとも、8月から回復した点は注目される。前月比では販売が9.0%増、生産が11.4%増となった。ただし、各地の補助金拡充や販促の効果が大きく、需要が自律的に戻ったとは言いにくい。中国汽車工業協会(CAAM)は、10~12月期は安定的に推移し、国内の減少幅は縮むと見込んでいる。
▼中国本土株式市場は、前営業日比16.55ポイント安の3,797.24と反落。
売りの中心は光通信、光チップ、通信設備。富士康工業互聯網は、米ITCが特許紛争でAIサーバー向け給電技術の調査に入ったことを受け下げた。貴金属やエネルギー金属も売られた。AI関連の成長期待に、米長期金利の上昇と米利上げ、原油高が重なった形。一方、大型株は底堅く、主要銘柄の多くがが上昇。その中心が銀行銘柄で、工商銀行、建設銀行、中国銀行、中信銀行が上場来高値を更新。背景には配当がある。上場銀行21行が2026年の中間配当案を開示し、総額は2600億元を超える。国有大手6行は配当性向を一律30%から31%へ引き上げ、合計は2200億元超である。資金はAI関連から、利回りの見える高配当銘柄へ逃げた形。ただ、不動産不況に伴う融資の質の悪化や利ざやの縮小は残っており、買いの根拠は配当が中心である。政策面では、9日に中共中央と国務院が「新質生産力の発展に関する意見」を出した。AI支援と同時に、バブル化や過当競争を戒める内容である。財政部も同日、地方債の結存限額5500億元を使い、県・区の財政支援(3,000億元)と第4四半期の投資(2500億元)に充てると発表。ただ、国慶節連休中の個人消費は低迷しており、これらがすぐに需要を押し上げる材料とは見られていない。中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、石油製品の輸送と液化天然ガス[LNG]輸送の中遠海運能源運輸(COSCO Shipping Energy Transportation Co., Ltd.)、電子セラミック電子部品の潮州三环(Chaozhou Three-circle Group Co.,Ltd.)、半導体の芯原微電子(VeriSilicon Microelectronics Shanghai Co., Ltd.)、通信ネットワーク機器の 富士康工業互聯網(Foxconn Industrial Internet Co., Ltd.)。中堅自動車メーカーである
 賽力斯集団(Seres Group Co., Ltd.)、EDAツールの北京華大九天科技(Empyrean Technology Co., Ltd.)、熱交換器の寧波徳業科技(Ningbo Deye Technology Co., Ltd.)、映画やテレビ番組制作の北京光線伝媒(Beijing Enlight Media Co., Ltd.)、TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)。
▼香港株式市場でハンセン指数は前営業日比59.85ポイント高の24271.20と続伸。
本土では、上場銀行21行が総額2600億元超の配当案を開示し、国有大手6行は配当性向を31%に引き上げた。これにより、招商銀行、中国農業銀行、交通銀行銀行が上場来高値を更新。低金利が続くなか、利回りが見える銀行銘柄に資金が流れた。一方、AI関連のハードウェアで、光通信、PCB、メモリー・半導体は売られた。光通信は、米国の規制リスクが重荷になっている。9月25日に米上院議員4人が、中際旭創と新易盛を名指しして連邦のセンシティブなシステムでの調達を禁じる法案を提出。FCCの新規則も13日に発効する予定で、警戒が続いている。新規則は中国製光モジュールを直接は対象にしていないが、部品段階まで審査を広げる内容である。こうした流れで、剣橋科技、広合科技、中際旭創と長飛光繊光纜が大きく下げた。兆易創新と華虹半導体、瀾起科技も下落。但し、小米が売られる一方、網易と京東は買われ、新エネルギー車の賽力斯は急騰した。海運の東方海外は、9日に公表した7~9月期の運航実績で、航線収入が32.85億ドルと45.1%増え、1箱当たり収入も33.1%上昇したことが好感された。不動産銘柄は、8日から9日にかけての急騰の反動で下げた。10月1日に始まった住宅ローンの財政補助(年1ポイント)と、国慶節の販売回復が材料だった。海運の 東方海外(Orient Overseas International Ltd.)、中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、オンラインゲームの
 網易(NetEase, Inc.)、宅配サービスの極兔速逓環球(J&T Global Express Limited)、
 京東集団(JD.com, Inc.)。金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)、小米集団(Xiaomi Corporation)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、宝飾品の
 周大福珠宝集団(Chow Tai Fook Jewellery Group Ltd.)、不動産開発の龍湖集団(Longfor Group Holdings Limited)。
▼欧州株式市場で、ストックス欧州600指数は,前営業日比4.10ポイント高の635.65と続伸。
銀行銘柄が上げを主導。利回りは複数年ぶりの高水準にあり、金利が高止まりするとの見方は根強い。ECBは10月の理事会で据え置き、12月に0.25ポイント(25ベーシスポイントの利上げに動くとの予想が市場にある。ただ、ユーロ圏の成長力は弱く、追加引き締めの余地は限られるとの指摘も多い。欧州の銀行株には金利上昇の恩恵を受けやすい面があり、割安感も買いを呼んだ。一方で、原油は上値を抑える要因だった。リヤドの空港攻撃などサウジへの攻撃が続き、原油価格は約2週間ぶりの高値圏に留まった。トランプ米大統領がロシア産ディーゼルの輸出再開を歓迎し、ロシアとウクライナがエネルギー施設を対象とする停戦に動いたことは、供給増の期待を生んだ。しかし、中東の混乱が上回り、エネルギー高が域内景気を圧迫するとの懸念は消えなかった。個別では、LVMHの7〜9月期の既存店ベース売上高の伸びが予想を下回った。ファッション・皮革製品の需要が弱かったためである。ただ、高級品セクターは決算前に買われた。風力発電機のノルデックスは、7〜9月期の受注が前年同期比3割増となり買われた。通信銘柄は欧州内で最も弱かった。明日、13日の焦点は、決算シーズンの本格化。市場参加者は、域内景気や原油の不透明感を、企業収益が打ち消せるかを見極めようとしている。週内には半導体製造装置のASMLと投資会社EQTの決算が控える。AI関連の需要を映すASMLの内容は、欧州ハイテク銘柄の方向を左右する。13日は米銀の決算が先行するため、欧州でも銀行株の動きが米国の結果に連動しやすい。サウジ情勢の悪化と原油高が続けば、欧州銘柄は上値の重い展開となろう。防衛・航空の ヘンゾルト(Hensoldt AG,独)、慢性疾患管理ソリューションの
 コンバテック(Convatec Group plc,英)、鉱業・セメント産業向け機器の
 FLスミス(FLSmidth & Co. A/S, デンマーク)、オンラインの中古車ディーラーであるアウトアインス・グループ(AUTO1 Group SE,独)、タンカーの世界最大手の
 フロントライン(Frontline Ltd.,英領バミューダ諸島)。水道事業と廃棄物処理のペノン・グループ(Pennon Group plc,英)、人材派遣の
 アデコ(The Adecco Group AG,スイス)、肥料用カリ生産の
 K+S(K+S AG,旧Kali und Salz GmbH, 独)、通信・ケーブルテレビの
 テレツー(Tele2 AB,スウェーデン)、石油元売の
 オーレン(Orlen S.A.,ポーランド)。
▼ロンドン株式市場で、FTSE100は前営業日比104.23ポイント高の1万0656.28と続伸。
▼フランクフルト株式市場で、DAXは前営業日比190.41ポイント高の2万5,277.68と続伸。
▼パリ株式市場で、CAC40は前営業日比29.55ポイント高の7,832.88と続伸。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前営業日比25.70ドル安の1オンス4,190.60と3営業日ぶりの反落となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前営業日比1.89ドル高の1バレル93.74ドルと3営業日続伸。▼米国債市場はコロンブスデーの連邦祝日のため休場。
▼NY株式市場で,ダウ平均は前営業日比195ドル36セント高の5万1,850ドル31セントと3営業日続伸。
13日の市場の焦点は、米大手銀行の決算発表。JPモルガンとゴールドマン・サックスに加え、ウェルズ・ファーゴ、シティグループ、ジョンソン・エンド・ジョンソン、ユナイテッドヘルスも同日に決算発表。前日となる12日は、この決算への期待で小幅に上昇。焦点となっているのは利益額そのものより、トレーディング収益と投資銀行手数料の伸び。株式市場の高値圏が続くなか、市場は上振れの水準を問うている。一方、上値を抑えた半導体銘柄の下げは、ハイテク全体の弱気ではなく、AI相場の主役に対する選別と言えよう。マイクロンは5月26日に時価総額が初めて1兆ドルを超えた銘柄で、市場の期待が極めて高い。そのため、中国勢との競争という報道だけでも売りが出やすい地合いにある。原油の上昇には、サウジの首都リヤドで起きた空港攻撃の影響が大きい。10日にキング・ハーリド国際空港が攻撃を受け、サウジ当局は死者12人、負傷者309人と発表。死者には米国人も含まれる。翌11日にも飛翔体が空港を襲い、直近1週間で4回目となった。フーシ派は10日の攻撃への関与を認めていないが、それ以前の攻撃は自らの犯行と主張。背景には、フーシ派が9月に紅海沿岸のモカなどを押さえ、バブ・エル・マンデブ海峡周辺を掌握したことがある。2月に始まった米・イスラエルとイランの戦闘でホルムズ海峡が不安定なため、同海峡はサウジにとって代替の輸出路として重みを増している。トランプ米大統領が、フーシ派への空爆参加を検討すると述べたことも市場の警戒を強めた。世界石油会議ではBPやシェルの幹部が出席を見送り、リヤドの金融地区も在宅勤務に切り替えるなど、実体経済への影響も広がっている。
▼ナスダック総合は前営業日比120.267ポイント安の2万7,245.903と反落。▼S&P500は前営業日比4.30ポイント高の7,807.24と続伸。通信機器のシエナ(Ciena Corporation)、AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)、コーニング(Corning Incorporated)、エネルギーソリューションを展開するブルーム・エナジー(Bloom Energy Corporation)。信用リスク分析のフェア・アイザック(Fair Isaac Corp.,FICO)、心臓ペースメーカーの メドトロニック(Medtronic PLC,アイルランド)、医療機器の
 インシュレット(Insulet Corporation)、医療機器の
 ジマー・バイオメットHD(Zimmer Biomet Holdings Inc.)、
 メタ・プラットフォームズ(Meta Platforms, Inc.)。
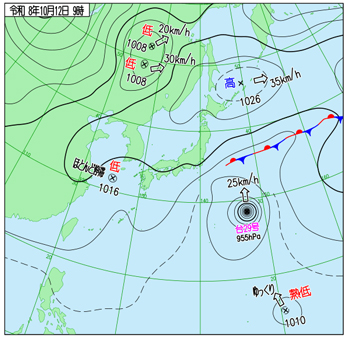
@東陽町.
右出典:気象庁ホームページ
▼JR九州は、電力設備の点検および損傷箇所の復旧作業のため、九州新幹線の博多〜鹿児島中央駅間の上下線で始発から運転を見合わせ。12日の午後10時ごろ、熊本市にある熊本総合車両所に入庫した列車の点検において、パンタグラフの一部である「すり板」と呼ばれる部品が欠落していることが判明。他の車両への影響を確認するため、12日夜に一時全線で運転を見合わせた。その後、安全が確認された車両から一度は運転を再開したものの、夜間に確認が難しかった架線などの電力設備を詳しく調査するため、13日の始発から再び全線での運転見合わせに踏み切った。その後、13日朝の点検において、熊本〜新八代間の架線に損傷を発見。当初は昼前後の運転再開が予定されていたが、設備損傷の発覚に伴い運行再開の見込み時間は後ろ倒しとなる。▼オムロンは、米国の産業用パソコンメーカーであるオンロジック(OnLogic, Inc.)を2027年1月をめどに6億7500万ドル(約1,050億円)で買収すると発表。製造業の現場において急速に進むデジタルトランスフォーメーションと、それに伴うデータ処理の高速化への需要が背景。今回の買収手続きにおいては、米国M&Aで広く用いられる逆三角合併という手法を採用。オムロンは米国に設立する買収目的会社(SPC)を設立。オンロジックの持株会社であるインターロジック社(Interlogic, Inc.)を存続会社としてSPCと合併。インターロジック社の元の株主たちにはオムロンから子会社を通じて買収対価となる現金が支払われ、元の株主たちが持っていた株式はすべてオムロンに譲渡される(逆三角合併)。▼中古住宅買い取り・再生販売大手のカチタスは、同業で東証スタンダード市場に上場する東武住販を完全子会社化することを目的に、株式公開買い付け(TOB)を実施すると発表。国内最大手であるカチタスが、山口県や福岡県をはじめとする中国・九州エリアで強固な地域密着型の営業ネットワークを持つ東武住販をグループに迎え入れることで、同地域における物件の仕入れや販売基盤を飛躍的に強化する狙い。▼伊藤忠テクノソリューションズ(CTC)は、製造業向けに現場のデータ分析からAIによる運用支援、本社システムとの連携までを実現する「AIスマートファクトリーソリューション」の提供を開始。本サービスは、工場設備を制御するOTシステムと本社のERPシステムを有機的につなぎ、熟練者のノウハウに依存していた現場の判断業務をAIエージェントが支援することで製造業の競争力強化を図る。▼電子情報技術産業協会(JEITA)は、海洋分野のデジタル技術であるオーシャンテックの社会実装を産業横断で進める共創の枠組みとして、オーシャンテックコンソーシアムを2027年4月に設立すると発表。このコンソーシアムが設立される背景には、日本の海洋産業が直面している深刻な担い手不足や、持続可能な海洋環境の保全といった山積する社会課題がある。日本は広大な排他的経済水域を持つ海洋国家でありながら、豊かな漁場の維持や水産資源の管理、さらには洋上風力発電をはじめとする海洋エネルギーの活用などにおいて、人手不足や技術的な限界が大きな障壁となってきた。こうした課題を打破する切り札として期待されているのが、人工知能やモノのインターネット、水中光技術などを駆使して海の状況をデータとして可視化し、作業を自動化するオーシャンテックである。JEITAが主導するこのコンソーシアムは、まさに産官学金が一体となって新たなユースケースやビジネスを創出するための共通プラットフォームとして機能することを目指している。
▼国内債券市場で新発10年物国債の利回りは前営業日比0.005ポイント下回るの3.005%へと低下。▼東京外国為替市場で円相場は前営業日比12銭円高ドル安の1ドル158円21~22銭と6営業日ぶりの反発となる。
▼東京株式市場は前営業日比1,253円40銭安の6万7,777円52銭と4営業日続落。
日経平均が4日続落した一方で、TOPIXは続伸する二極化相場となった。主因は前日の米国市場で広がった半導体銘柄売り。12日のフィラデルフィア半導体株指数は約2.7%下落。半導体だけが売られた構図。引き金となったのは、中国の長鑫存儲技術(CXMT)が新しいメモリー構造を開発したとの報道だった。同社は年内にサーバー向け製品を投入する計画とされ、AI向けメモリーの供給過剰と価格下落が意識された。親会社の長鑫科技は7月27日に上海科創板へ上場し、中国本土の上場企業で時価総額首位に立った。調達した資金で増産を進めるとの見方が強く、アナリストの企業価値評価は大きく割れている。エヌビディアがグーグル・ディープマインド出身の研究者2名が2024年に設立したオープンソースAIモデルを開発する新興企業リフレクションAI(Reflection AI, Inc.)への出資拡大、もしくは買収を協議していると報じられて下落したことも、米国の地合いを悪化させた。中東では、10日にリヤドの国際空港が攻撃を受け、12人が死亡、309人が負傷。フーシ派による攻撃とみられ、トランプ米大統領は同派への攻撃参加を検討すると述べている。このため原油先物が上昇し、日本の企業業績への警戒が強まった。こうした中、ソフトバンクグループ、キオクシア、アドバンテストが下落。その一方で、銀行、商社、石油銘柄が買われた。キオクシアHD、KOKUSAI ELECTRIC、SUMCO、ソフトバンクG、イビデン。PPIF、住友重機械工業、川崎汽船、商船三井、オークマ。
▼中国本土株式市場は、前日比3.62ポイント高の3,800.87と反発。
自律反発狙いの買いが入ったが、持ち直しは力強さを欠いた。政策面では、財政部が9日に地方政府債の未使用発行枠5500億元を活用すると発表。財政支援への期待は、押し目買いを支える材料となっている。物色の中心はエネルギー輸送であり、中東情勢が直接の背景にある。サウジとフーシ派の攻撃の応酬は、空港への攻撃で死者が出る段階に入った。フーシ派は9月に紅海の要衝バベルマンデブ海峡周辺を掌握し、サウジ船舶の封鎖も宣言している。ホルムズ海峡と紅海の双方に不安が残り、タンカー運賃が高止まりするとの見方から、招商局能源運輸などの海運銘柄が買われた。航空エンジンなど軍需関連が値幅制限まで買われたのも、地政学リスクの高まりを映している。一方、日本や米国で売られた半導体銘柄は、上海でも下落。中国メモリー大手の長鑫存儲技術(CXMT)の技術進展が伝わる中でも、ハイテク株には買いが入らなかった。10月下旬の7〜9月期決算の発表を前に、運用益の悪化が警戒された保険銘柄は全面安。市場は政策期待と地政学リスクの間で、方向感を探る展開が続いている。航空・防衛分野向け電子製品の中航機載系統(AVIC Airborne Systems Co., Ltd.)、光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)、中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、航空機製造の西安飛機工業(AVIC Xi'an Aircraft Industry Group Co., Ltd.)、プリント回路基板(PCB)の滬士電子(Wus Printed Circuit〔Kunshan〕Co., Ltd.)。ファクトリーオートメーションの無錫先導智能装備(Wuxi Lead Intelligent Equipment Co., Ltd.)、車載電池の国軒高科(Gotion High-tech Co.,Ltd.)、リチウムイオン電池材料の広州天賜高新材料(Guangzhou Tinci Materials Technology Co., Ltd.)、 中国太平洋保険(China Pacific Insurance Co., Ltd.)、古井貢のブランドで知られる蒸留酒の安徽古井貢酒(Anhui Gujing Distillery Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比74.02ポイント高の24,345.22と3営業日続伸。
軟調な展開から午後に切り返した。前日の米国でメモリーや光通信関連が売られたことが、香港のAI関連銘柄にも波及。中でも、マーケティングと営業向けの意思決定AIを手掛ける深演智能(Beijing DeepZero Technology Co., Ltd.)は大きく売られ、AI向け汎用GPU(GPGPU)を設計する壁仞科技(Shanghai Biren Technology Co., Ltd.)や、独自のLLMやマルチモーダル基礎モデルの開発を手掛ける稀宇科技集団(MiniMax Group Inc.)も下げた。CXO(医薬品受託)やAI創薬の関連銘柄が総崩れとなり、金斯瑞生物科技、薬明康徳や薬明生物が下げた。米国でAI創薬の代表格とされ、合成DNAを製造するツイスト・バイオサイエンス(Twist Bioscience Corporation)が、6〜8日に約26%急落したことが引き金とされる。これにより、世界のAI創薬銘柄の投資意欲を冷やした。金斯瑞生物科技(GenScript Biotech Corporation)は米国の生物安全法案をめぐる不安も抱えており、同種の売りには特に脆弱。思摩爾国際は、12日夜に発表した7〜9月期売上高が前年同期比6%減39億4,600万元となり、法人顧客向けも前年同期比8.4%減となったことが嫌気され、大きく下げた。最終利益は15%増と堅調だったが、減収と医療用霧化事業の赤字拡大が重しとなった。また、欧州連合(EU)が中国製ハイブリッド車の輸入を年35万台に制限する合意を発表したことにより、比亜迪(BYD)など自動車銘柄が売られた。衣料品の 申洲国際集団(Shenzhou International Group Holdings Limited)、
 中国石油天然気(PetroChina Co.,Ltd.)、総合リゾートの銀河娯楽集団(Galaxy Entertainment Group Ltd.)、マカオ・カジノの
 金沙中国(Sands China Ltd.)、海運の東方海外(Orient Overseas International Ltd.)。中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、PCの聯想集団(Lenovo Group Ltd.)、京東集団(JD.com, Inc.)、火鍋料理レストランチェーン大手の
 海底撈国際HD(Haidilao International Holding Ltd.)、中国人寿保険(China Life Insurance Co., Ltd.)。
▼イエメン北部の大部分を支配する親イラン武装組織フーシ派(Houthis)系のアルマシラ・テレビ(Al-Masirah TV)は、サウジアラビア主導の連合軍がイエメン・サヌア(Sanaa)郊外にあるイエメン石油会社(Yemen Petroleum Company)の石油貯蔵施設、サバハ中央給油所を攻撃したと報じる。▼石油輸出国機構(OPEC)は10月の石油市場月報において、2026年の世界石油需要の伸びを日量20万バレルとし、前月の同40万バレルから半減させた。全体の需要は日量1億572万バレル。今年は毎月の月報で下方修正が続いており、今回が6回連続となる。5月には138万から117万バレルへ引き下げ、8月は約60万、9月は38万と段階的に低下してきた。年初は140万バレルを見込んでいたため、年間では約9割の減少。一方で、OPECは2027年の需要の伸びを日量約260万バレルへ上方修正。今年先送りされた消費が来年に戻るとの見立て。なお、OPEC+の有志7ヶ国(サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーン)は、11月の生産目標を据え置くことで合意している。11月1日に市場動向を再び協議する予定。この7ヶ国は、2023年4月と11月に自主的な追加減産を発表した国々で、OPEC+の中核を占めている。かつては、アラブ首長国連邦(UAE)を含む8ヶ国だった。UAEは今年OPECを脱退したため、今は7ヶ国となっている。
▼欧州株式市場で、ストックス欧州600指数は,前日比0.64ポイント安の635.01と反落。
米トランプ政権によるロシア産ディーゼル供給の構想が報じられ、サウジ攻撃による供給不安を相殺。エネルギー輸入地域の欧州は、直近の原油高と世界的な債券安に悩まされており、この日の落ち着きは買い安心感に繋がった。ただし、午後に米国株の上値が重くなると、欧州でも買いが続かなくなった。重しとなったのは半導体であり、中国メモリー大手の長鑫存儲技術(CXMT)による高密度DRAM設計の進展が前日から尾を引いた。ASMLとインフィニオンは大きく売られ、STマイクロエレクトロニクスなども売られた。14日にはそのASMLが決算を発表するため、中国との競争を巡る経営陣の説明に市場の関心が集まっている。消費関連では、LVMHの7〜9月期が嫌気され、高級ブランド銘柄が総じて売られた。全体の売上高は予想並みだったが、衣料・革製品が5%減となり、中国の消費マインド悪化が重しとなった。半面、銀行は金利低下局面でも底堅く、香料大手ジボダンは決算が予想を上回って7買いが集まった。エネルギーではBPが、純有利子負債の圧縮を評価されて上昇した。なお、米物価指標の発表を前に、投資家は積極的な買いを控える姿勢を強めている。ウェハー処理用半導体プロセス装置の ASMインターナショナル(ASM International N.V.;Advanced Semiconductor Materials,蘭)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、鉱山の
 アントファガスタ(Antofagasta plc,英・チリ)、集積回路用プローブカードの
 テクノプローブ(Technoprobe SpA,イタリア)。香料メーカーの
 ジボダン(Givaudan S.A.,スイス)、ポンプ・化学工業用装置の
 スルザー(Sulzer AG,スイス)、テレマーケティングの
 テレパフォーマンス(Teleperformance SE,仏)、ワインの
 ペルノ・リカール(Pernod Ricard SA,仏)。
▼ロンドン株式市場で、FTSE100は前日比5.95ポイント安の1万0650.33と反落。
▼フランクフルト株式市場で、DAXは前日比17.78ポイント安の2万5,259.90と反落。
▼パリ株式市場で、CAC40は前日比5.25ポイント安の7,827.63と反落。
▼ ゴールドマン・サックス(The Goldman Sachs Group, Inc.)の2026年7~9月期純利益は前年同期比29.18%増の52億9,400万ドルとなり、希薄化後1株当たり利益(EPS)は17.01ドルと、前年同期の12.25ドルから大幅に増加。売上高に相当する純収入は前年同期比23.01%増の186億7,900万ドルと、市場予想の約167億6,400万ドルを約11%上回った。増益の中心となったのは、株式取引を含むグローバル・バンキング&マーケッツ部門であり、特に株式市場の変動拡大がトレーディング収益を押し上げた。株式取引収入が急増した背景には、中東情勢や米連邦準備制度理事会(FRB)の金融政策、燃料価格の変動、半導体株の売りなどによって金融市場が大きく揺れ、機関投資家によるポートフォリオの組み替えが活発化したことがある。▼
 JPモルガン・チェース(JP Morgan Chase & Co.)の純利益は153億1,000万ドル、希薄化後EPSは5.57ドルとなり、前年同期比では増益だったものの、EPSは市場予想の約5.9ドルを下回った。管理ベースの純収入は501億7000万ドルと前年同期比8%増加したが、市場予想の約512億ドルには届かなかった。▼
 ウェルズ・ファーゴ(Wells Fargo & Company)の純利益は59億5,000万ドルと前年同期比6%増加し、EPSは1.87ドルとなった。EPSは市場予想の1.85ドルを上回ったが、売上高は218億7,000万ドルと、予想の223億1,000万ドルを下回った。利益面では堅調さを示したものの、収入の伸びには課題を残す結果。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比213.30ドル安の1オンス4,177.30と続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比0.40ドル高の1バレル94.14ドルと4営業日続伸。▼米国債市場は前営業日比0.03ポイント下回る5.21%へと低下。
▼NY株式市場で,ダウ平均は前日比180ドル45セント安の5万1,670ドル10セントと4営業日ぶりの反落となる。
ヘルスケアが下げを主導し、とりわけ ジョンソン・エンド・ジョンソン(Johnson & Johnson)の決算が重荷となった。7〜9月期の売上高は254億ドルで、調整後1株利益も2.59ドルと市場予想を上回った。内訳を見ると、医薬品は7.7%増の167億6000万ドルと好調だった。しかし、医療機器は2.5%増の86億ドルにとどまり、予想の87億1,000万ドルに届かなかった。2四半期連続の未達で、同部門トップのティム・シュミット(Tim Schmid)は中東情勢などの地政学要因を理由に挙げ、「われわれはもっとできる」と述べた。同社は整形外科事業の分離を進めており、売却よりスピンオフに傾いている。ベビーパウダーなどのタルク(滑石)製品に、発がん性のあるアスベストが混入していたとして、卵巣癌や中皮腫の患者らが起こした大規模な製造物責任訴訟の和解案に伴う費用も重なり、会計基準ベースの1株利益は2.12ドルから0.09ドルへ急減。通期の売上高見通しは1012億ドルへ引き上げられたが、株価は一時6%超下落し、ボストン・サイエンティフィックなど同業にも売りが波及。ユナイテッドヘルスは好決算にもかかわらず、朝高後に売りへ転じた。1株利益は4.69ドルと予想の4.12ドルを上回り、2026年の利益見通しも20.50ドル以上へ引き上げた。昨年は医療費の急増で見通しを撤回して株価が急落しており、市場は回復をすでに織り込んでいたとみられる。銀行では、ゴールドマンが株式トレーディングと投資銀行業務の好調で買われたが、ウェルズ・ファーゴは収益が予想を下回り売られた。メモリー関連は前日の流れが続き、寄り前でマイクロンやサンディスクが下落。中国メモリー大手の長鑫存儲技術(CXMT)の技術進展が競争激化の警戒を呼び、AI投資の主役から資金が抜ける一方で、ナスダックの下げは僅かなものに留まった。
▼ナスダック総合は前日比41.523ポイント安の2万7,204.380と続落。▼S&P500は前日比1.79ポイント安の7,805.45と反落。 アプライド・マテリアルズ(Applied Materials Inc.)、ジョンソン・エンド・ジョンソン(Johnson & Johnson)、
 シティ(Citigroup Inc.)、EMS(電子機器受託製造サービス)の
 フレックス(Flex Ltd.)、投資ファンドの
 KKR(KKR & Co. Inc.)。IT機器とサービスの
 CDW(CDW Corporation)、石油の
 バレロ・エナジー(Valero Energy Corporation)、CATVのチャーター・コミュニケーションズ(Charter Communications, Inc.)、
 オラクル(Oracle Corporation)、天然ガス生産の
 エクスパンド・エナジー(Expand Energy Corporation)。
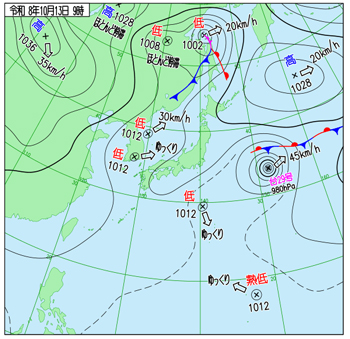
右出典:気象庁ホームページ
▼簗和生農林水産大臣は、本日夜、高市早苗首相に辞表を提出し、辞意を表明。今年5月、地元の会合で、過去の衆院選で自身を支援しなかった首長の自治体(栃木県那須烏山市、那珂川町)の道路予算を「大幅にカットした」と発言したことが報道され、行政の公平性を歪める恫喝行為だとして与野党から猛烈な批判を浴びていた。また、過去の衆院選において、自身の手配したシャトルバスで支持者を無料送迎していたことが発覚。国会審議への影響が懸念されていた。
▼ワールドとTSIホールディングスは、2027年3月1日付で共同持株会社インフィニティ・ユナイテッドを設立し、経営統合すると発表。両社の2026年2月期の連結売上高を単純合算すると約4,500億円となる。両社は同じアパレル大手でありながら、主力ブランドや顧客層、販売経路の重複が比較的小さい。ワールドは「アンタイトル(UNTITLED)」「タケオキクチ(TAKEO KIKUCHI)」などのブランドを展開するほか、他社向けの生産・販売支援や衣料品の循環型事業にも強みを持つ。一方、TSIホールディングスは「ナノ・ユニバース(NANO universe)」「パーリーゲイツ(PEARLY GATES)」などを展開し、ストリート系やゴルフ関連を含む幅広いブランド群を抱える。▼富士フイルムは、米・アリゾナ州にある半導体材料の生産・開発拠点に約30億円を投じ、最先端の半導体製造に不可欠な研磨剤である「CMPスラリー」の生産設備を増強することを発表。この投資対象となったアリゾナ拠点は、現地子会社の富士フイルム エレクトロニクスマテリアルズ U.S.A.が運営しており、米国内の4拠点(ほかにロードアイランド、コロラド、テキサス)の中でもCMPスラリーのグローバルな研究開発をリードする研究開発センターを併設した最重要拠点。半導体の表面を平らに削るCMPスラリーのほかにも、回路を焼き付けるためのフォトリソグラフィー材料や高純度溶剤といった、半導体製造のほぼすべての工程をカバーする高度な材料群を扱っています。今回の新設備導入は、この研究開発センターで生まれた最新の成果を迅速に同じ敷地内の工場で量産へつなげる開発・生産の一体化を目的としており、2027年の設備稼働を予定。▼住友電気工業は、南太平洋に位置する島国であるサモア独立国において、再生可能エネルギーの導入拡大に伴う電力網の不安定化を解消し、電力を安定供給するための小規模電力網であるマイクログリッド事業に向けた調査(フィジビリティスタディ)を開始したと発表。本調査は経産省の補助金に採択されたもので、サバイイ島を対象に「Grid Forming(GFM)技術」を活用した最適な電力システム構成を検証する予定。サモアでは再生エネ導入が進む一方、出力変動や慣性力の低さから停電リスクなどの安定化が課題となっている。住友電工は日新電機とともに蓄電池やマイクログリッドの知見を結集し系統全体の最適化を図る計画で、2027年5月以降の実証移行を経て、2030年の事業化およびグローバルサウス諸国への展開を目指す。
▼国内債券市場で新発10年物国債の利回りは前日比0.005ポイント下回るの3.000%へと低下。▼東京外国為替市場で円相場は前日比13銭円安ドル高の1ドル158円34~35銭と反落となる。
▼東京株式市場は前日比33円23銭安の6万7744円29銭と5営業日続落。
14時ごろに発表されたASMLの7〜9月期決算が流れを変えた。売上高は116億6,200万ユーロで前年同期比55%増、純利益は49億6,000万ユーロと2.3倍になり、粗利益率も57.5%に改善。10〜12月期は最大152億ユーロを見込み、クリストフ・フーケ(Christophe Fouquet)CEOは2028年まで需要を満たせないとの見方を示した。内容は強かったが、売上高は市場予想と同水準であり、期待先行で買われていた半導体銘柄は材料出尽くしの売りに押された。これにより、レーザーテックや東京エレクトロンが下落に転じた。翌15日にはASMLの最大顧客であるTSMCの決算を控え、様子見姿勢も広がった。個別ではオリンパスが急落し、7月下旬以来の安値を付けた。同社は13日の引け後、米FDAから10月7日付で警告書を受領したと発表。対象は米国とドイツを含む6施設で、品質管理の不備が理由である。製品の回収や販売の制限は求められていないが、同社は過去にも警告を受け、約800億円を品質改善に投じた経緯があり、失望が膨らんだ。テルモなど医療関連にも売りが波及。前日の米大手銀行銘柄の軟調を受け、金融銘柄にも売りが広がった。一方、MLCC(積層セラミックコンデンサー)の需要拡大期待から、太陽誘電には買いが集まった。オリンパス、イオン、J.フロント リテイリング、しずおかFG、りそなHD。太陽誘電、味の素、富士電機、住友化学、ファーストリテイリング。
▼中国国家統計局*によると、2026年9月の全国消費者物価指数(CPI)は、前年同月比で0.9%の上昇となる。生産者物価指数は前年同月比5.0%の上昇。前月比でも1.2%の上昇。原材料等のコストを示す工業生産者購入価格は前年同月比で6.9%上昇、前月比で1.2%の上昇。▼中国税関総署[海関総署]*によると,2026年9月の輸出額は前年同月比36.3%増の4,471億ドルと、前月の25%増から加速。輸入額も31.0%増となった。貿易黒字は1,335億ドルに拡大。
▼中国本土株式市場は、前日比33.64ポイント安の3767.23と反落。
AI関連銘柄や半導体銘柄を中心に売りが広がった。 最大の焦点は、韓国のKOSPI指数が5.46%急落し、SKハイニックス、サムスン電子などの大幅安が波及。 背景には、中国のメモリー半導体大手である長鑫存儲技術(CXMT)が新たなメモリー技術で進展したとの報道があり、韓国勢など既存メーカーの競争力や将来の収益性に対する警戒が強まったことがある。 AI関連株はこれまで高い成長期待を背景に買われてきただけに、競争激化への懸念に加え、巨額のAI投資が十分な利益を生むのかという疑問が広がると、利益確定売りが連鎖しやすい状況にある。中国本土でも、メモリー関連の兆易創新科技が大きく下落したほか、AI向け特注半導体の設計を手がける芯原微電子などが売られ、ハイテク銘柄全般に調整圧力が及んだ。 富士康工業互聯網も、米国国際貿易委員会(ITC)が垂直型電源システムの特許侵害を巡って調査を開始したことが警戒され売りが集中。もっとも、同社は対象製品が検証段階にあり、現時点で生産・経営や業績に実質的な影響はないとの見解を示している。株価は将来の成長期待を織り込んで上昇してきたため、競争環境や法的リスクへの懸念が強まると、好業績でも売りが優勢になり得る。自動車銘柄では、江淮汽車が大幅安となったほか、賽力斯も大きく下落。江淮汽車は9月の販売台数が前年同月比18.7%減となり、高級ブランド「尊界」の品質・制動試験を巡る問題も投資家心理の重荷となっている。中国製ハイブリッド車のEU向け輸出について年間35万台の上限が設けられるとの報道も、自動車株の売り材料となった。欧州市場での販売拡大が制約されるとの懸念が広がったためである。中国メーカーにとって欧州は重要な成長市場であり、輸出条件の制約が強まれば、国内販売の低迷を海外展開で補う戦略に影響する可能性がある。その一方、今回の合意は貿易摩擦の激化を回避する側面も持つ。こうした売りが広がる中、青島港国際などの港湾銘柄は上昇。輸出関連の物流需要への期待が支えとなったとみられる。光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)、通信ネットワーク機器の富士康工業互聯網(Foxconn Industrial Internet Co., Ltd.)、半導体の芯原微電子(VeriSilicon Microelectronics Shanghai Co., Ltd.)、中堅自動車メーカーである賽力斯集団(Seres Group Co., Ltd.)、熱交換器の寧波徳業科技(Ningbo Deye Technology Co., Ltd.)。TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、華能国際電力(Huaneng Power International, Inc.)、 中国海洋石油(CNOOC Ltd.)、中国の雲南省やチベット自治区を流れる瀾滄江(メコン川の上流部)流域およびその周辺地域において、水力発電や新エネルギー(風力・太陽光)による発電プロジェクトの開発・建設・運営・管理を行う華能瀾滄江水力発電(Huaneng Lancang River Hydropower Co., Ltd.)、石炭の中国中煤能源(China Coal Energy Co.,Ltd.)。
▼香港株式市場でハンセン指数は前日比31.05ポイント安の24,314.17と反落。
ハイテク、自動車、不動産、金融など幅広い業種に売りが及び、輸出統計の好結果だけでは株式市場全体の買い材料にならなかった。 AI需要の拡大は中国製半導体への期待を支える。しかし、米国の先端半導体規制や海外製品との性能差など、商業的な成長を左右する課題も残る。 消費関連では、美団、名創優品集団、中国蒙牛乳業が買いを集めた。内需の回復がなお不均一ななか、生活関連消費やオンラインサービスの収益改善を期待する買いが入ったとみられる。 反対に、医薬品銘柄では信達生物製薬、再鼎医薬が売られた。創薬企業は将来の新薬売上高への期待が株価に反映されやすく、利益確定売りや開発費負担への警戒が強まると値動きが大きくなりやすい。 寧徳時代新能源科技(CATL)も売られた。EV向け電池の需要拡大が長期的な追い風である一方、電池価格の競争や自動車市場の成長率、設備投資負担などが短期的な評価を左右している。 中国の住宅市場低迷が引き続き投資家心理を圧迫し、不動産銘柄の龍湖集団も売られた。輸出が好調でも、住宅価格や家計の資産価値が回復しなければ、消費者心理の改善や国内需要の底上げには限界がある。金鉱銘柄や非鉄金属銘柄も売られた。本土市場では上海総合指数が0.88%安の3767.23ポイントとなり、香港市場より下落が目立った。ハイテク、自動車、不動産、金融など幅広い業種に売りが及び、輸出統計の好結果だけでは株式市場全体の買い材料にならなかった。 モノクローナル抗体医薬やタンパク質治療薬の 信達生物製薬(Innovent Biologics, Inc.)、不動産開発の龍湖集団(Longfor Group Holdings Limited)、車載バッテリーの世界最大手の
 寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、医薬品の中国生物製薬(Sino Biopharmaceutical Ltd.)、宅配サービスの極兔速逓環球(J&T Global Express Limited)。飲食店レビューやデリバリー事業を手掛ける
 美団(Meituan)、小米集団(Xiaomi Corporation)、電動工具・家電製造の
 創科実業(Techtronic Industries Company Limited)、乳製品の
 蒙牛乳業(China Mengniu Dairy Company Limited)、製薬の
 国薬(Sinopharm Group Co., Ltd.)。
▼ スウェーデン統計局(Statistics Sweden,SCB,Statistiska centralbyrån)*によると、2026年9月の消費者物価指数(CPI)は前年同月比1.1%増となる。8月の前年同月比0.3%から上昇幅拡大。物価上昇の主な要因は、電気料金と燃料費の値上がり。
▼欧州株式市場で、ストックス欧州600指数は,前日比2.74ポイント高の637.75と反発。
米国のインフレ再加速と中東情勢に伴うエネルギー価格の高騰が金融政策や企業収益に及ぼす影響が意識された。一方、半導体製造装置大手ASMLホールディングの好調な業績見通しや医薬品株への買いが相場を支えた。相場を下支えした中心的な材料は、オランダのASMLホールディングが14日に発表した2026年7~9月期決算。売上高は117億ユーロ、純利益は50億ユーロとなり、2026年通期の売上高見通しも440億~450億ユーロに引き上げられた。同社は、AI向け半導体への投資拡大を背景に、顧客企業から2029~2030年の製造装置についても発注の意向が示されていると説明。最先端半導体の製造に不可欠な極端紫外線(EUV)露光装置を手掛ける同社の見通しは、AI関連投資が短期的なブームにとどまらず、中長期的な設備需要につながるとの期待を強めるものである。半導体需要の先行きに対する懸念が和らぎ、欧州のテクノロジー株を評価するうえでも追い風となった。医薬品銘柄も相場を支えた。英製薬大手GSKはベルギーで最大1,217人の人員削減を計画していることが伝わり、収益性改善への期待などから買われた。仏製薬大手サノフィも、インフルエンザワクチン市場をめぐる欧州委員会の競争法上の調査について、同社が提示した是正措置が法的拘束力を持つ形で確定したことが材料となった。医薬品企業は研究開発費の負担や薬価規制といった課題を抱えるものの、景気循環の影響を比較的受けにくい事業構造が、景気減速懸念の強まる局面で投資資金を引きつける要因となる。また、英ITサービス企業ソフトキャットが2027年度の成長見通しを慎重化したことで大幅に売られ、企業のIT支出が今後も高い伸びを維持できるかという懸念を浮き彫りにした。スウェーデンの銀行SEBも、内部リスクモデルの不備を受けて金融監督当局が自己資本要件を一時的に引き上げたことから下落。鉱業銘柄では、米金融大手JPモルガン・チェースによる投資判断の引き下げを受けてメキシコの貴金属大手フレスニヨが売られた。英独などの市場で事業を展開する企業にとって、金利や規制、商品価格、個別の業績見通しがそれぞれ異なる形で株価を左右している。また、英防衛機器メーカーの ケムリング・グループ(Chemring Group PLC,英)は、傘下のロークが米国の大手企業との提携を発表。初期受注1,600万ドルに加え、5年間で最低1億7,000万ドルの契約を見込むことが好感された。欧州ではロシアによる軍事的脅威への対応や防衛力増強が中長期的な政策課題となっており、防衛企業には政府調達の拡大が収益機会となる。ただし、防衛株の評価は安全保障環境だけで一律に決まるものではなく、受注の確度や契約採算、設備投資負担なども重要である。住宅建設の
 ベルウェイ(Bellway PLC,英)、JPモルガンはプーチの2026年7~9月期の既存事業ベースの売上高成長率予想を従来の3.3%から5.1%へ引き上げたと報じられたジャンポール・ゴルチエ(Jean Paul Gaultier)などのブランドで知られるファッション・フレグランス企業である
 プーチ・ブランズ(Puig Brands SA,スペイン)、住宅建設の
 バラット・レッドロウ(Barratt Redrow plc,英)、医薬品の
 オリオン・コーポレーション(Orion Oyj,フィンランド)、自己免疫疾患・癌抗体治療薬開発のアルジェニクス(argenx SE,蘭)。ITインフラプロバイダーの
 ソフトキャット(Softcat PLC,英)、タンカーの世界最大手のフロントライン(Frontline Ltd.,英領バミューダ諸島)、電線・ケーブルメーカーである
 プリズミアン(Prysmian S.p.A.,イタリア)、
 シーメンス・エナジー(Siemens Energy AG,独)、メキシコで銀と金の採掘を行う
 フレスニヨ(Fresnillo plc,英)。
▼ロンドン株式市場で、FTSE100は前日比74.53ポイント高の1万0724.86と反発。
▼フランクフルト株式市場で、DAXは前日比38.71ポイント高の2万5,298.61と反発。
▼パリ株式市場で、CAC40は前日比45.48ポイント高の7,873.11と反発。
▼ ネットフリックス(Netflix, Inc.)は、世界全体の従業員の約6%に当たる約1,000人を削減する方針を明らかにした。共同CEOのテッド・サランドスとグレッグ・ピーターズが従業員向けの社内メモで伝えたもので、主に製品開発、技術、法務、人事部門が対象となる。今回の人員削減は、単純な業績悪化への対応というより、経営資源の配分を見直し、成長分野への投資効率を高めるための組織再編と位置付けられる。同社の経営陣は、事業が堅調に推移しており、通期業績見通しも達成できるとの認識を示す一方、サービス改善や将来の成長につながる分野に人員と資金を重点配分する方針を強調。▼米労働省労働統計局(BLS*)によると、2026年9月の消費者物価指数(季節調整済み,CPI-U)は前月比0.6%の上昇となる。食料とエネルギーを除くコア指数(季節調整済み)は前月比0.3%の上昇。ガソリン(季節調整済み)は前月比9.1%の上昇。エネルギー(季節調整済み)は8月の前月比2.1%上昇に続き、前月比5.2%上昇。なお、2026年9月の季節調整前の消費者物価指数は前年同月比3.7%の上昇となる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比69.40ドル安の1オンス4,107.90と3営業日続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比0.95ドル高の1バレル95.09ドルと5営業日続伸。▼米国債市場は前日比0.02ポイント下回る5.19%へと低下。
▼NY株式市場で,ダウ平均は前日比48ドル32セント安の5万1,621ドル78セントと続落。
9月の消費者物価指数(CPI)が市場予想を上回ったことで、米連邦準備制度理事会(FRB)による追加利上げへの警戒が強まり、AI関連銘柄を中心に売りが広がった。CPIの前年同月比上昇率は8月の3.4%から3.7%へ加速し、食品とエネルギーを除くコアCPIも2.6%と市場予想の2.5%を上回った。特に注目すべき点は、エネルギー価格だけでなく、変動の大きい食品とエネルギーを除いたコアCPIも上振れしたことであり、インフレ圧力が一時的な原油高だけでは説明できないとの懸念が強まったことである。中東情勢の緊迫化に伴う原油高は、ガソリンなどの価格を押し上げるだけでなく、輸送費や企業の生産コストを通じて幅広い商品・サービス価格に波及する可能性がある。こうした物価上昇の再加速は、インフレ率を2%に戻そうとするFRBの金融政策を難しくし、10月28日の連邦公開市場委員会(FOMC)を前に追加利上げの可能性を改めて意識させる材料となった。米10年国債利回りは一時5.32%台まで上昇し、国債などの安全資産から得られる収益が増えることで、株式を保有する魅力が相対的に低下。また、金利上昇は将来の利益を現在価値に換算する際の割引率を高めるため、利益の多くを将来の成長に依存するハイテク企業ほど株価評価への下押し圧力が強くなる。この影響が鮮明に表れたのが半導体銘柄であり、エヌビディア、ブロードコム、アドバンスト・マイクロ・デバイス(AMD)、インテルなどが売られ、フィラデルフィア半導体株指数(SOX)も大幅に下落。AI関連銘柄の下落は金利上昇だけでなく、データセンター建設や高性能半導体の調達に巨額の資金を投じる企業が、その投資に見合う収益を確保できるのかという疑問とも結び付いている。AI向けクラウド事業を展開するコアウィーブの社債利回り上昇が伝わったことは、AIインフラ投資の拡大が企業の資金調達負担を増やし、金利上昇局面では事業拡大そのものが収益リスクになり得ることを意識させた。半導体製造装置大手ASMLホールディングも、四半期決算で示した業績見通しが市場の注目を集めるなか、半導体関連銘柄全体の下落に巻き込まれた。一方、医薬品のメルクやアムジェン、食品・日用品のウォルマート、コカ・コーラ、プロクター・アンド・ギャンブルなどには買いが入り、景気や金利の変動に比較的左右されにくい銘柄へ資金を移す動きがみられた。こうした物色の変化は、投資家が成長期待の高い銘柄への集中投資を見直し、業績の安定性や需要の底堅さを重視し始めたことを示している。
▼ナスダック総合は前日比511.512ポイント安の2万6,692.868と3営業日続落。▼S&P500は前日比86.51ポイント安の7,718.94と続落。新たに発行された株式購入権(ワラント)が普通株とは別に取引され始めテクニカルな価格調整となったスカイダンス(Skydance Corporation)、デル・テクノロジーズ(Dell Technologies Inc.)、通信機器のシエナ(Ciena Corporation)、オールフラッシュストレージの エバーピュア(Everpure, Inc.)、EMS(電子機器受託製造サービス)のフレックス(Flex Ltd.)。ディスカウントストアの
 ダラー・ツリー(Dollar Tree Inc.)、
 ユナイテッドヘルス・グループ(UnitedHealth Group Inc.)、バイオ医薬品のブリストル・マイヤーズ・スクイブ(Bristol-Myers Squibb Co.)、ディスカウントストアの
 ダラーゼネラル(Dollar General Corporation)、病院とヘルスケアサービスの
 ユニバーサル・ヘルス・サービシーズ(Universal Health Services Inc.)。
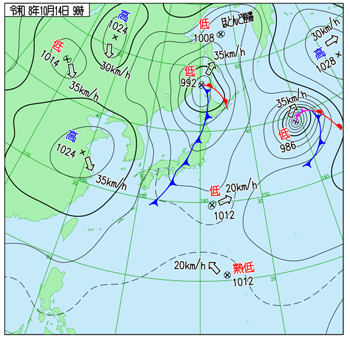
右出典:気象庁ホームページ
▼高市早苗首相は、辞任した簗和生・議員の後任の農相に自民党の武部新・議員を起用。武部新・議員は、北海道12区(北見・網走・稚内市など)選出で当選6回。岸田内閣で農水副大臣を務めたほか、自民党の農林部会長や水産総合調査会長などを歴任しており、農政分野のバックグラウンドが非常に豊富。夕方に皇居で行われる閣僚認証式を経て、正式に農林水産大臣に任命。▼内閣府発表の2026年8月の機械受注統計において、設備投資の先行指標である船舶・電力を除く民間需要(民需)は前月比5.2%増の1兆698億円となる。7月のマイナスから一転して2カ月ぶりのプラス。生成AIの急速な普及や、データセンターの増設を背景に、半導体製造装置や電子部品を製造する機械が増加。また、通信業や情報サービス業による、基幹システムの刷新(DX投資)やクラウド環境の整備に伴うコンピューター・通信機器の大型受注が全体を牽引。▼高島屋が金融関連子会社を束ねる中間持ち株会社の設立を発表。金融事業を第3の柱へと昇華させるための極めて重要な戦略的一手。2027年3月に設立される新会社「高島屋ファイナンシャル・ホールディングス」は、高島屋の全額出資子会社であり、これまで分散していたグループ内の金融ノウハウや顧客基盤を1つに集約する役割を担う。傘下に組み込まれるのは、約240万人の会員基盤を持ちクレジットカード事業を展開する高島屋ファイナンシャル・パートナーズのほか、2024年に子会社化した富裕層向け金融商品仲介のヴァスト・キュルチュールや事業者金融をの計4社。
▼国内債券市場で新発10年物国債の利回りは前日比0.075ポイント下回るの2.925%へと低下。▼東京外国為替市場で円相場は前日比48銭円高ドル安の1ドル157円86~88銭と反発。
▼東京株式市場は前日比3,318円34銭安の6万4,425円95銭と6営業日続落。下げ幅としては過去3番目の大きさ。今回の急落は、コアウィーブ・ショックと言われる。令和のブラックマンデーの2024年8月5日の4,451円安と、米ブラックマンデー翌日の1987年10月20日の3,836円安に次ぐ。
米国のインフレ再加速への警戒と、AI関連投資を支える資金調達への不安が重なり、半導体関連銘柄を中心に大規模な売りが広がった。これまで相場上昇を牽引してきた主力銘柄への利益確定売りにとどまらず、株式の評価そのものを見直す動きが強まった。直接の契機は、14日に発表された米国の9月消費者物価指数(CPI)が前年同月比3.7%上昇となり、市場予想の3.6%を上回ったこと。エネルギー価格の上昇を背景にインフレ懸念が強まり、米連邦準備理事会(FRB)が利下げではなく追加利上げに動く可能性まで意識された。これにより、金利上昇に弱い成長銘柄への売りが加速。特に市場を動揺させたのが、米国のAI向けクラウド事業者であるコアウィーブ(CoreWeave)の社債価格急落。同社は高性能GPUを大量に調達し、データセンターを拡張するために多額の資金を必要とする企業。その社債の利回りが一時15%近くに上昇したことは、投資家が資金回収や借り換えのリスクを強く意識し始めたことを意味しよう。コアウィーブの問題は一社の信用不安にとどまらず、AI需要の拡大が必ずしもAI関連企業の利益やキャッシュフローの増加に直結しないという懸念を浮き彫りにした。この警戒が東京市場では、半導体検査装置大手のアドバンテストや東京エレクトロン、AI関連投資への期待が株価を支えてきたソフトバンクグループなどへの売りとなって表れた。なかでもアドバンテストは日経平均を単独で1300円超押し下げた。台湾積体電路製造(TSMC)の7~9月期決算は、純利益が7631億台湾ドルと前年同期比68.7%増加し、市場予想も上回った。売上高も50.9%増加しており、AI向け先端半導体の需要が実際に強いことは確認された。それでも東京市場が反発しなかったのは、好業績そのものよりも、すでに株価に織り込まれた期待をさらに上回る材料が得られるかどうかが重視されたためといえる。TSMCの好決算は半導体需要の強さを裏付けたが、米国の金利上昇やAI関連企業の資金調達リスクを解消するものではなかった。韓国や台湾など半導体銘柄の比重が高いアジア市場でも売りが広がり、日本固有の問題ではない世界的なAI関連株の調整という性格が強まった。そうした流れの中で、半導体メモリー大手のキオクシア、光通信部品を手掛けるフジクラ、半導体パッケージ基板などを製造するイビデンも下落。いずれもAIデータセンターや半導体投資の拡大期待と結び付いてきた銘柄。将来の需要が堅調でも、株価の先行上昇や資金調達環境の変化によって売りの対象となり得ることを示している。対照的にファーストリテイリング、良品計画、中外製薬は上昇し、銘柄ごとの業績見通しや投資資金の退避先を選別する動きも見られた。アドバンテスト、SUMCO、レーザーテック、KOKUSAI ELECTRIC、三井金属。住友ファーマ、良品計画、武田薬品工業、大塚HD、アステラス製薬。
▼中国本土株式市場は、前日比59.7511ポイント安の3,707.4760と続落。
米国発のAI関連株売りが中国の半導体・ハイテク銘柄にも波及。成長期待を株価に織り込んできた新興企業ほど売り圧力が強かった。今回の下落は、中国の半導体産業に対する評価だけでなく、世界的に膨らんだAI投資への期待が調整されていることを反映している。14日に発表された米国の9月消費者物価指数が市場予想を上回り、米連邦準備理事会(FRB)の利上げ観測が再燃したことで、借入金に依存するデータセンター投資や、将来の成長を前提に高く評価されてきた企業の株価に下押し圧力が掛かった。米国ではAI向けクラウド事業者コアウィーブ(CoreWeave)の社債価格急落も投資家心理を冷やした。中国市場では、長鑫存儲技術(ChangXin Memory Technologies、CXMT)や摩爾線程智能科技(Moore Threads)など、半導体関連銘柄が売られた。CXMTは中国のDRAM国産化を担う中核企業であり、次世代DRAMの高密度化技術の進展が報じられたことで、韓国のサムスン電子やSKハイニックスなどにも競争激化への警戒が広がっていた。しかし、技術力の向上が期待される企業であっても、世界的な半導体銘柄の調整局面では売りを免れなかった。一方、摩爾線程智能科技は、米エヌビディアに対抗する中国国産GPUの開発企業として注目されてきた。中国では米国の対中半導体輸出規制を背景に、国内でAI計算基盤を整備する政策的な必要性が高まっている。ただし、国産GPUの普及には、演算性能だけでなく、ソフトウエア開発環境や既存システムとの互換性も重要である。政策的な追い風と、企業が実際に収益を確保できるかどうかは分けて考える必要があろう。なお、中国では内需の弱さが長期的な課題となっており、消費の回復や企業収益の改善が十分に確認できなければ、投資資金が成長株に持続的に流入しにくい。前日までの市場でもAI関連株の調整が進んでおり、15日はアジア全体の半導体株安がその流れを一段と強めた格好。非鉄金属や消費関連株の一角にも売りが広がった。その一方、貴州茅台酒は買われた。銀行・保険・証券銘柄も一時下落した後に持ち直しており、投資家の資金がすべての業種から一律に流出したわけではない。アルミニウムの 山東南山鋁業(Shandong Nanshan Aluminium Co., Ltd.)、中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、石油製品の輸送と液化天然ガス[LNG]輸送の中遠海運能源運輸(COSCO Shipping Energy Transportation Co., Ltd.)、ネットワーク機器の鋭捷網絡(Ruijie Networks Co., Ltd.)、光トランシーバーモジュールの
 成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)。総合電子製品の北方華創科技集団(NAURA Technology Group Co., Ltd.)、群益証券(Capital Securities Corp. Ltd.)、白酒の江蘇今世縁酒業(Jiangsu King's Luck Brewery Joint-Stock Co., Ltd.)、EDAツールの北京華大九天科技(Empyrean Technology Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比251.45ポイント安の24,062.72と続落。
米国のインフレ再加速への警戒とAI関連企業の資金調達リスクが重なり、ハイテク銘柄を中心に売りが広がった。発端となったのは、14日に発表された米国の9月消費者物価指数(CPI)が前年同月比3.7%上昇と、市場予想の3.6%を上回ったことである。インフレが沈静化しなければ米連邦準備理事会(FRB)が利下げに動きにくくなり、追加利上げの可能性も意識される。金利上昇は将来の利益を重視して買われてきた成長株の評価を押し下げるため、米国株安が香港市場にも波及。この日、特に売り込まれたのがレノボ・グループである。同社はパソコンの世界的大手であると同時に、AIサーバー事業の拡大を進めてきた。AI向けサーバー需要の成長期待が株価を支えてきただけに、米国のコアウィーブを巡る社債価格の急落がAI投資の採算性や資金調達への懸念を強め、関連銘柄として売りの対象になった。コアウィーブは、AIの学習・推論に必要なGPUを大量に運用し、計算資源を顧客に提供するクラウド事業者。データセンターの建設やGPUの調達には巨額の資金が必要となるため、金利上昇は利払い負担を増やし、事業拡大の資金調達を難しくする。半導体関連では華虹半導体も下落。同社は中国の半導体受託製造企業であり、先端分野だけでなく、電源管理用半導体や各種組み込み用途など幅広い製品を手掛ける。ラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)や銅・コバルト・モリブデン生産の 洛陽欒川鉬業集団(CMOC Group Ltd.)、アルミの
 中国宏橋(China Hongqiao Group Ltd.)、中国宏橋集団(China Hongqiao Group Ltd.)などの下落も目立った。これらは産業機械、鉱山資源、アルミニウムと業種が異なるが、世界景気や製造業の設備投資、金属需要への期待に株価が左右されやすい。米国の金利上昇が景気や設備投資を抑えるとの懸念が強まれば影響を受ける。一方、医薬品ネット通販の
 阿里健康信息技術(Alibaba Health Information Technology Ltd.)、医薬品の百済神州(BeOne Medicines Ltd.)、翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)などの医薬品関連銘柄は上昇。医薬品企業は半導体やAIインフラ企業とは収益構造が異なり、研究開発の進捗や新薬販売、医療需要など個別の材料が株価を左右する。周大福珠宝や申洲国際集団も上昇しており、投資家が市場全体から一律に資金を引き揚げるのではなく、業種や企業ごとに投資先を選別していたことが伺える。PCの聯想集団(Lenovo Group Ltd.)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、アルミの中国宏橋(China Hongqiao Group Ltd.)。癌領域(オンコロジー)に特化した革新的な医薬品の百済神州(BeOne Medicines Ltd.)、医薬品ネット通販の阿里健康信息技術(Alibaba Health Information Technology Ltd.)、衣料品の申洲国際集団(Shenzhou International Group Holdings Limited)、宝飾品の周大福珠宝集団(Chow Tai Fook Jewellery Group Ltd.)、小米集団(Xiaomi Corporation)。
▼イエメン暫定政府は、イエメン北部を実効支配する親イラン派武装組織のフーシ派が、南部アデンにある大統領宮殿であるアル・マアシーク宮殿(Al-Ma’ashiq Palace)を攻撃したと発表した。攻撃にはミサイルなどが使用され、政府側の発表によれば死傷者が発生した。シャヤ・アル・ザンダニ首相や閣僚らは無事。フーシ派側は宮殿内にあるサウジアラビア軍関係者の作戦司令部を攻撃したと主張。
▼英国統計局(ONS*)によると、2026年8月の8月の鉱工業生産指数(季節調整済み)は前月比0.%の上昇となる。製造業生産指数(季節調整済み)は前月比1.2%の上昇となる。2026年8月の貿易収支(季節調整済、貴金属を除く)は198億ポンドの赤字。
▼欧州株式市場で、ストックス欧州600指数は,前日比2.41ポイント高の640.16と続伸。
世界的な半導体株安とAI関連投資への警戒が続くなか、ソフトウエア、医薬品、生活必需品などに資金が向かい、株式市場全体では底堅さが目立った。注目すべき点は、AI関連銘柄が一律に売られたのではなく、投資負担や収益化への懸念が強い分野から、業績の安定性や収益の見通しを評価しやすい企業へと物色対象が分かれたこと。欧州全体の値動きを左右したのは、AI需要そのものの消失というより、巨額の設備投資が将来どれほどの利益を生むのかという投資採算への疑念である。データセンター事業者の多額の負債や資金調達コストへの懸念も広がり、半導体関連株には利益成長への期待だけで高い株価を正当化できるのかを問い直す売りが出た。一方、米国の長期金利低下は、将来の利益を現在価値に換算する際の割引率を押し下げ、株式の理論価値を支える要因となった。ただし、米国では9月の生産者物価指数が市場予想を上回っており、インフレ再燃と金融引き締め長期化への懸念が完全に解消されたわけではない。こうした環境下で、欧州では半導体とソフトウエアの明暗が分かれた。ドイツのソフトウエア大手SAPの上昇は、目標株価の引き上げが個別の買い材料となった。これは、半導体とは異なる収益構造を持つ企業への資金移動を反映した動きといえる。もっとも、ソフトウエア企業もAIによる既存事業の変化や開発費の増加とは無縁ではなく、業界全体への楽観が復活したと判断するのは早計であろう。医薬品や生活必需品など、景気変動の影響を比較的受けにくい銘柄にも買いが集まった。ロンドン市場でアストラゼネカが上昇した背景には、AIを活用した創薬をめぐる米インシトロとの戦略的提携があり、AIが投資負担への懸念だけでなく、研究開発の効率化や新薬創出の可能性として評価される側面も。防衛・航空関連銘柄や保険銘柄への買いも、物色対象が半導体以外へ広がったことを示している。半導体銘柄の下落が大きい局面では、医薬品や日用品などの比重が高い市場ほど相対的に下支えされやすい。カカオ豆やチョコレート製品の バリーカレボー(Barry Callebaut AG,スイス)、賃貸や売買の住宅・商業不動産情報を提供するドイツ最大級のオンライン・マーケットプレイスであるイモビリエンスカウト24(ImmobilienScout24,略称ImmoScout24)を運営する
 スカウト24(Scout24 SE,独)、通信機器の
 エリクソン(Telefonaktiebolaget LM Ericsson,スウェーデン)、チョコレートの
 リンツ&シュプルングリーチョコレート(Chocoladefabriken Lindt & Sprüngli AG,スイス)、不動産ポータルのライトムーブ(Rightmove PLC,英)。化合物半導体製造装置製造のアイクストロン(Aixtron SE,独)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、集積回路用プローブカードのテクノプローブ(Technoprobe SpA,イタリア)、マイクロリソグラフィー用レーザープロッターの
 マイクロニック(Mycronic AB,スウェーデン)、高周波[RF]・光ファイバー・低周波[ケーブル・ワイヤー]のフーバー・シュナー(Huber + Suhner AG,スイス)。
▼ロンドン株式市場で、FTSE100は前日比115.49ポイント高の1万0840.35と続伸。
▼フランクフルト株式市場で、DAXは前日比84.01ポイント高の2万5,382.62と続伸。
▼パリ株式市場で、CAC40は前日比61.59ポイント高の7,934.70と続伸。
▼米国のケンタッキー・フライド・チキン事業を運営するKFC U.S.が米国内の飲料供給契約を見直し、長年の取引先であるペプシコからコカ・コーラへ切り替えることを発表。米国内の3,718店舗が対象となる。コカ・コーラ製品への切り替えは2027年1月から始まり、同年春までに米国内店舗での導入を完了する予定。ペプシコにとっては、約40年にわたって続いてきたKFCとの米国内取引を失うことになる。同社は1997年にレストラン事業を分離した後も、KFC U.S.の親会社である ヤム・ブランズ(Yum! Brands, Inc.)との関係を維持してきた。今回の変更は、北米のスナック・飲料事業の立て直しを進めるペプシコにとって、重要な外食販売チャネルを失う動き。▼米商務省センサス局*によると、2026年9月の小売・フードサービス売上高(季節調整済)は前月比0.8%増の7,450億ドルとなる。内訳を見るとガソリンスタンドの売上高が6.4%急増しており、増加の大半はガソリン価格の値上がりが原因です。ガソリン等を除いたコア小売売上高は前月比0.1%増にとどまり、消費そのものの勢いは一服している。前月(8月分)の数値も1.3%増へ上方修正されるなど、米国の景気や個人消費の底堅さは維持されている。
2026年8月における卸売・小売・製造業出荷額(季節調整済)は前月比1.1%増の2兆1,235億ドルとなる。2026年8月の製造業・卸売業・小売業の月末在庫(季節調整済)は前月比0.4%増の2兆8,188億ドルとなる。売上高に対する在庫の比率は7月の1.34ヶ月から8月には1.33ヶ月へ低下し、前年同月の1.40ヶ月も下回った。販売ペースに対して在庫が相対的に抑えられていることを示す動き。▼米労働省労働統計局(BLS*)によると、2026年9月の生産者物価指数(PPI,最終需要)は前月比1.3%の上昇となる。最終需要財が2.6%の上昇、最終需要サービスが0.8%の上昇。財価格の上昇率がサービスを大きく上回った主因はエネルギー価格の急騰。エネルギー価格は10.8%上昇、特にガソリン価格は20.3%上昇。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比62.20ドル高の1オンス4170.10と4営業日ぶりの反発となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比2.88ドル高の1バレル97.97ドルと6営業日続伸。▼米国債市場は前日比0.13ポイント下回る5.06%へと低下。
▼NY株式市場で,ダウ平均は前日比556ドル33セント高の5万2,177ドル81セントと3営業日ぶりの反発となる。
AI関連企業の投資採算や債務負担への懸念から半導体銘柄の売りが続いた。その一方、消費関連銘柄やヘルスケア銘柄に資金が向かった。市場の焦点は、AI需要が拡大するかどうかだけでなく、データセンターや半導体への巨額投資を十分な利益に結び付けられるかという問題に移っている。米国債市場では、10年債利回りが一時5.03%まで低下した。前日に発表された消費者物価指数(CPI)に続き、本日の生産者物価指数(PPI)も市場予想を上回ったにもかかわらず、投資家が株式から米国債へ資金を移したことが特徴的。通常ならインフレ加速は利上げ観測を強め、株価の重荷となるが、この日はAI関連投資への不安が債券買いを促す力として勝ったといえる。その象徴が、AI向けクラウド基盤を提供するコアウィーブである。同社の社債利回りは一時15%を超え、AIインフラ事業の資金調達リスクが株式市場にも波及。巨額の設備投資を借入金で賄う企業は、金利上昇によって利払い負担が増えるだけでなく、将来の収益が想定を下回れば債務返済そのものが難しくなる。AIモデル開発企業であるアンソロピックの2026年7~9月期売上高は168億ドルと、前四半期比約45%増加したと報じられた。しかし、4~6月期の約140%増という急成長から伸び率が鈍化。投資家は売上高の拡大だけでなく、成長の持続性やインフラ投資に見合う利益の確保を重視し始めている。需要拡大を前提に膨らんだ企業評価や投資計画を見直す動きとも考えることができる。半導体銘柄ではエヌビディアなどが売られ、フィラデルフィア半導体株指数(SOX)は続落。一方、コアウィーブはエヌビディアのジェンスン・ファン最高経営責任者による資本コスト低下に関する発言が伝わると反発。AI関連銘柄の一部にも買い戻しが入った。市場の上昇を支えたのは、ナイキ、ホーム・デポ、ビザなどの消費関連銘柄や、ユナイテッドヘルス・グループ、アムジェンなどのヘルスケア銘柄であった。今後の焦点は、FRBの金融政策だけでなく、AI関連企業が売上高の成長を営業キャッシュフローや投資回収につなげられるかどうかであると言えよう。
▼ナスダック総合は前日比20.158ポイント安の2万6,713.026と4営業日ぶりに反発。▼S&P500は前日比25.12ポイント高の7,744.06と反発。3大信用情報会社の一つである エクイファクス(Equifax Inc.)、掲示板型ソーシャルニュースサイトの
 レディット(Reddit, Inc.)、信用リスク分析のフェア・アイザック(Fair Isaac Corp.,FICO)、包装の
 インターナショナル・ペーパー(International Paper Company)、モバイルアプリ向けプラットフォームのアップラビン(AppLovin Corporation)。HPE(Hewlett Packard Enterprise Co.)、デル・テクノロジーズ(Dell Technologies Inc.)、オールフラッシュストレージのエバーピュア(Everpure, Inc.)、ネットワーク機器の
 アリスタ・ネットワーク(Arista Networks, Inc.)、天然ガスの州間パイプラインを手掛ける
 ウィリアムズ・カンパニーズ(Williams Companies Inc.)。
▼カナダ統計局*によると、2026年8月の製造業売上高(季節調整済み)は前月比1.5%増の799億カナダドルとなる。一次金属と化学が牽引し、輸送機器の減少を補った。非鉄金属の生産量増加は、電化、再生可能エネルギーへの投資、および先端技術の産業用途の拡大によって牽引される、銅、銀、およびその他の非鉄金属に対する世界的な需要の高まりによって支えられている。化学で増加に最も大きく貢献したのは基礎化学品の売上高増加。この増加は主に価格上昇によるもので、8月の化学品売上高は実質ドル換算で0.4%の増加となった。▼ブラジル地理統計院(IBGE)*によると、2026年8月の小売売上高(季節調整済)は前月比0.1%増となる。2026年7月は0.8%の減少だった。
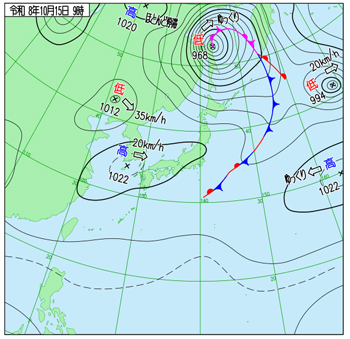
右出典:気象庁ホームページ
▼昼頃、緊急地震速報が外から聞こえる。北海道から中部地方にかけて警報が発表。約8分後に取り消し。12時38分頃にカムチャツカ半島付近で発生したマグニチュード6.9の地震を、震源を千島列島と判定し、マグニチュードを9.9と過大に推定したものという。なお、ドコモが公式に、今回の緊急地震速報を対象地域の利用者に配信できなかったと発表。
▼経済産業省は、台湾の半導体受託製造大手である台湾積体電路製造(TSMC)が熊本県菊陽町に建設中の第2工場について、3ナノメートル世代の先端半導体を生産する計画変更を補助金の対象として認定。従来は6ナノ、12ナノ、40ナノメートル世代の半導体を製造する計画だったが、AI向け半導体などの需要拡大を受け、より先端的な製品の生産に切り替えるもの。3ナノメートル世代は、高性能な演算処理と電力効率が求められるAI半導体やデータセンター向けプロセッサーなどに適した製造技術。但し、3ナノは製造技術の世代を示す呼称であり、実際の回路寸法が一律に3ナノメートルという意味ではない。TSMCは世界の先端半導体受託製造を主導しており、日本国内にこの世代の量産拠点を設けることは、AI関連産業の基盤整備という点でも重要。▼京王電鉄は、2026年9月に発生したランサムウェア攻撃を巡り、国際的なサイバー犯罪集団「Qilin(キリン)」が京王グループの情報を入手し、一部を公開したと主張していることを確認したと発表。今回の問題の発端は、9月26日未明に京王電鉄がグループのサーバーへのランサムウェア攻撃を確認したことである。同社は被害の拡大を防ぐためにネットワークの遮断などを実施し、警察への通報と外部専門家による調査を進めていた。攻撃の影響は鉄道の運行には及ばなかったものの、一部のグループ会社では営業システムに障害が発生した。京王ストアでは一部店舗のクレジットカードや電子マネーなどによる決済、ポイントの付与・利用に支障が生じ、京王プラザホテルや京王プレッソインなどでも問い合わせ対応や宿泊予約に影響が出た。▼マクニカHDは、連結子会社であるマクニカが、アラブ首長国連邦(UAE)のドバイを拠点とするサイバーセキュリティー企業、CyberSec IT Consultingの株式50.1%を取得し、子会社化することで合意したと発表。株式譲渡は同年11月下旬を予定。取得金額は非公表。CyberSec IT Consultingは2019年設立の企業で、中東・アフリカ地域を中心に、企業の情報システムの監視・運用を代行するマネージドセキュリティーサービスや、セキュリティーコンサルティング、技術者の派遣、導入支援、研修などを手がけている。単にセキュリティー製品を販売するのではなく、顧客企業への導入から運用までを支援する技術力と専門人材を持つ点が特徴。▼国土交通省九州地方整備局は、2026年7月の熊本地震で被災した八代港(熊本県八代市)のコンテナターミナルについて、10月18日から暫定的な供用を再開すると発表。当初は10月18日の再開を目指していたが、応急復旧の工夫により、予定を前倒しすることになった。八代港は熊本県南部の物流拠点であり、コンテナ貨物の輸出入に加え、地域の製造業や農林水産業を支える港湾である。今回の地震ではコンテナターミナルが被災し、コンテナ船の荷役に必要な設備やコンテナヤードなどに影響が出たため、コンテナを扱う機能が停止していた。今回の再開を可能にしたのは、施設全体の復旧を待つのではなく、コンテナ船の受け入れに必要な部分を優先して復旧する段階的な方法である。ガントリークレーンが走行するレールの一部約100メートルを先行して利用できるようにし、ヤードの舗装や地盤の空洞箇所の補修、クレーンの動作確認、荷役車両の走行試験などを進めた。ガントリークレーンは、岸壁に停泊したコンテナ船と陸上との間でコンテナを積み下ろす大型設備である。この設備が使用できなければ、コンテナ船が入港できても通常の荷役を行えない。今回の暫定再開は、被災した港湾の機能をすべて復旧させる前に、物流のボトルネックとなる設備を優先して回復させる取り組みといえる。
▼国内債券市場で新発10年物国債の利回りは前日比0.040ポイント上回るの2.930%へと上昇。▼東京外国為替市場で円相場は前日比14銭円安ドル高の1ドル158円00~02銭と反落。
▼東京株式市場は前日比898円34銭高の6万5,324円29銭と7営業日ぶりに反発。
前日までの急落で高まっていたAI関連銘柄への警戒感がいったん後退し、半導体株を中心に買い戻しが広がった。特定の大型株だけでなく幅広い銘柄に買いが入いる。こうした事業は設備投資負担が大きく、資金調達条件や将来の収益性に対する投資家の評価に株価が左右されやすい。15日の米国市場では、エヌビディアのジェンスン・ファン最高経営責任者がコアウィーブの財務状況について前向きな見方を示したことなどを背景に同社株が反発。米ハイテク銘柄にも買い戻しが波及した。信用不安がAI関連企業全体への売りに発展するとの警戒が一時的に和らいだ動きと捉えることができよう。ただし、コアウィーブを巡る懸念には、楽観論だけでは片付けられない構造的な問題がある。同社はAI計算基盤の拡張に多額の資金を投じ、借入金への依存も大きいため、設備投資の拡大が売上高やキャッシュフローの増加に結び付くかが問われている。AI関連企業の業績が伸びていても、資金調達コストの上昇や投資回収の遅れによって財務負担が膨らめば、AI設備投資全体への評価が厳しくなる可能性がある。こうした中、東京エレクトロン、アドバンテスト、レーザーテックなどの半導体関連銘柄に加え、AI投資への関与が深いソフトバンクグループが相場を支えた。キオクシアの上昇も、AIデータセンター向けの記憶装置需要を背景とした半導体関連銘柄への投資意欲を示す動きといえよう。一方、ファーストリテイリングやフジクラ、良品計画は下落しており、全面的な買い戻しのなかでも銘柄ごとの選別は続いた。また、防衛予算の拡充や防衛力整備の進展が将来の受注増につながるとの期待から、川崎重工業、三菱重工業にも買いが集まった。ベイカレント、SHIFT、川崎重工業、イビデン、三菱重工業。前年同期の映画『鬼滅の刃』や『国宝』などのヒットによる反動で映画事業が減収減益となり6~8月期も営業減益が続いたことが嫌気された東宝、良品計画、オリンパス、高島屋、ファーストリテイリング。
▼中国本土株式市場は、前日比8.81ポイント高の3,716.28と3営業日ぶりの反発となる。
中国経済の先行きに対する評価が大きく改善したというより、株価下落による割安感を意識した買い戻しと、米国・アジア株の持ち直しを受けた短期的なリスク回避姿勢の後退による反発。市場が慎重だった最大の理由は、10月19日に発表される7~9月期の国内総生産(GDP)と9月の小売売上高、鉱工業生産などを控えていいることにある。市場予想では中国政府の2026年成長率目標である4.5~5.0%の下限を下回り、景気の回復力に対する疑念は残る。加えて、中国経済は輸出と製造業が比較的堅調である一方、国内消費、民間投資、不動産市場が弱いという不均衡を抱えている。9月の製造業購買担当者景気指数(PMI)は50.1%と景況拡大・縮小の境目である50を上回ったものの、中小企業の指数は50を下回っており、回復が経済全体に均等に広がっているとはいえない。業種別では不動産銘柄の上昇が目立った。長期化する不動産不況に対する政策支援への期待と、直前の下落を受けた買い戻しにより新城HD、保利発展が買われた。中国政府は住宅ローン利子補助などの需要喚起策を打ち出してはいる。しかし、住宅価格の下落や販売不振が解消されたわけではない。従って、本日の上昇は不動産市場の本格回復を示すものではない。自動車銘柄では安徽江淮汽車集団がストップ高を付けた。また、北汽藍谷新能源科技や賽力斯集団も上昇。但し、中国の自動車市場は販売競争が激しく、9月の乗用車販売も前年同月を下回った。一方、医薬品銘柄では薬明康徳が逆行安となった。同社は医薬品の研究開発受託製造サービスを世界各国の製薬企業などに提供しており、海外顧客の動向や中国企業を巡る米中間の規制・地政学的リスクが投資判断に影響しやすい。セメントの安徽海螺水泥(Anhui Conch Cement Co.,Ltd.)、ハイパフォーマンスコンピューティング[HPC]の曙光信息産業(Dawning Information Industry Company Limited,通称Sugon)、不動産開発の招商局蛇口工業区HD(China Merchants Shekou Industrial Zone Holdings Co., Ltd.)、自動車部品の寧波拓普集団(Ningbo Tuopu Group Co., Ltd.)、不動産の保利発展控股集団(Poly Developments and Holdings Group Co.,Ltd.)。ファブレス半導体メーカーの瑞芯微電子(Rockchip Electronics Co., Ltd. )、 無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、企業向け通信端末機器の廈門億聯網絡技術(Yealink Network Technology Co., Ltd.)、オンラインゲームの崑崙万維科技(Kunlun Tech Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比124.11ポイント高の24,186.83と3営業日ぶりに反発。
前場の上昇幅を後場に縮小しており、投資家が積極的にリスクを取る展開には至らなかった。前日の米国株反発や米長期金利の低下を受けて買い戻しが広がった。しかし、10月18日(日曜日)の重陽節の振替休日のため週明け19日の香港市場が休場となる上、中国の7~9月期GDPなど重要統計の発表を控え、持ち高を増やしにくい状況であった。中国経済については、輸出が景気を支える一方、国内消費の弱さや不動産不況、民間投資の低迷が重荷となっている。市場では7~9月期の実質GDP成長率が前年同期比4.4%程度と、4~6月期の4.3%から小幅に加速すると予想されていたが、政府の年間成長率目標である4.5~5.0%を達成できるかが焦点であった。19日の統計で消費や工業生産の勢いが弱ければ、景気刺激策への期待が高まる半面、中国企業の収益見通しには慎重な評価が残る。その状況下、前日に急落していたレノボ・グループに買いが集まり、相場の流れを主導する一角となった。AIサーバーやデータセンター向け機器への需要拡大は同社にとって追い風。とはいえ、AI投資の採算性や設備投資の持続性を巡る懸念は関連企業全体に及んでおり、この上昇は直前の売りに対する買い戻しの性格が強いとみられる。不動産銘柄では龍湖集団や華潤置地が上昇。中国政府による住宅需要の下支え策や不動産企業への支援期待が株価を支える要因。素材銘柄や建設関連銘柄の上昇も、景気対策やインフラ投資への期待と結び付いている。ハイテク銘柄では、テンセント・ミュージック、蔚来集団、快手科技が上昇した一方、華虹半導体や小米集団は下落。AI関連を含むハイテク銘柄全体が一様に買われたわけではない。直前の下落率や個別企業の成長見通しによって資金の向かう先が分かれた。百済神州など製薬株の反発もみられたが、中国人寿保険やポップマートは続落しており、相場全体の底入れを裏付ける動きは限定的。PCの聯想集団(Lenovo Group Ltd.)、不動産開発の龍湖集団(Longfor Group Holdings Limited)、教育サービスの新東方教育科技集団(New Oriental Education & Technology Group Inc.)、癌領域(オンコロジー)に特化した革新的な医薬品の百済神州(BeOne Medicines Ltd.)、スポーツ用品の 李寧(Li Ning Company Limited)。中国人寿保険(China Life Insurance Co., Ltd.)、豚肉を中心とする食肉加工の河南双匯投資発展の親会社である万洲国際(WH Group Ltd.)、フィギュア・玩具の
 泡泡瑪特国際集団(Pop Mart International Group Limited)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)。
▼欧州統計局[eurostats]*によると、2026年8月のユーロ圏の貿易収支(季節調整済み)は68億ユーロの赤字となる。7月は14億ユーロの黒字。ユーロ圏の2026年9月のCPIは前月比0.6%の上昇となる。前年同月比では3.8%の上昇。コアCPIは前月比0.2%の上昇。前年同月比では2.5%の上昇。
▼欧州株式市場で、ストックス欧州600指数は,前日比4.58ポイント高の644.74と3営業日続伸。
米国を中心にAI関連銘柄への売りが広がるなか、企業業績の改善を材料に買いが優勢となった。相場を押し上げた代表例が、ドイツの風力発電設備メーカー、ノルデックス(Nordex SE)。15日に発表した2026年7~9月期の暫定決算で、EBITDAが前年同期の1億3600万ユーロから2億7800万ユーロへ倍増し、EBITDAマージンも8.0%から12.7%に改善する見通しとなったことが好感された。さらに、2026年通期のEBITDAマージン見通しを従来の8.0~11.0%から11.5~12.5%へ引き上げたことが、収益力改善への期待を強めた。一方、送金サービスを手掛ける英国のワイズ(Wise Group plc)は売られた。2026年度第2四半期の純売上高は前年同期比21%増の7億3910万ドル、国際送金取扱高は22%増の717億ドルと堅調であり、通期の純売上高成長率も従来目標の15~20%の上限寄りを見込んだ。しかし、送金額に対する収益率は0.52%から0.49%へ低下し、上期には二重上場関連費用など約3,000万ドルの一時費用も見込まれることが嫌気された。また、ドイツとフランスがEU域内の電気自動車産業を優遇する方針や、内燃機関車を巡る環境規制の柔軟化で合意したことは、欧州自動車メーカーの競争力や移行コストを巡る懸念を和らげる材料となった。但し、半導体関連のインフィニオンや、取引終盤に売られたSAPなどの下落が示すように、欧州のハイテク銘柄全体が一様に買われたわけではない。英国では、たばこ、生活必需品、石油、防衛関連銘柄などが支えとなった。一方、英国のジョン・ヒーリー財務相が、10月28日に発表する予算案に銀行への課税強化を盛り込む方向だと、英紙『ガーディアン』が10月15日に報じた。具体的には、銀行利益に対する追加課税率を現行の3%から8%に戻す案が浮上している。これを受けて、ナットウエスト、ロイズ・バンキング・グループなどの銀行銘柄は下落した。なお、アルジェニクスは、10月8日に、自己免疫疾患シェーグレン症候群を対象とした主力薬候補の第III相試験について、主要評価項目の達成が困難との判断を受けて試験中止を発表したことによる、開発計画への懸念が続いている。アストラゼネカとGSKは短期的な利益確定売りが出た。バンク・オブ・アメリカとゴールドマン・サックスが、10月9日の取引などを通じて保有比率をそれぞれ5%未満に引き下げたことが16日に報じられたアビバックスも下落。風力発電システムの ノルデックス(Nordex SE,独)、化合物半導体製造装置製造のアイクストロン(Aixtron SE,独)、防衛・航空のヘンゾルト(Hensoldt AG,独)、自動車向け駆動システムの
 レンク・グループ(RENK Group AG,独)、防衛・自動車部品大手の
 ラインメタル(Rheinmetall AG,独)。P2P送金サービスの
 ワイズ(Wise PLC,英)、集積回路用プローブカードのテクノプローブ(Technoprobe SpA,イタリア)、半導体装置のBEセミコンダクター・インダストリーズ(BE Semiconductor Industries N.V.,蘭)、自己免疫疾患・癌抗体治療薬開発のアルジェニクス(argenx SE,蘭)、バイオテクノロジーの
 アビバックス(Abivax SA,仏)。
▼ロンドン株式市場で、FTSE100は前日比41.55ポイント高の1万0881.90と3営業日続伸。
▼フランクフルト株式市場で、DAXは前日比239.99ポイント高の2万5,622.61と3営業日続伸。
▼パリ株式市場で、CAC40は前日比22.00ポイント高の7,956.70と3営業日続伸。
▼米連邦準備制度理事会(FRB)によると、2026年9月の鉱工業生産指数(季節調整済み)は前月比0.7%の増加となる。8月は前月比0.1%の増加に修正。製造業生産は9月に前月比0.3%増となった。耐久財製造業は0.1%増にとどまったものの、基礎金属、機械、電気機器・家電・部品の生産はそれぞれ1%以上増加した。これに対して、自動車・部品は3.0%減となり、製造業内部でも業種によって明暗が分かれた。非耐久財製造業は0.4%増であり、印刷関連と化学製品が伸びを主導した。ただし、第3四半期全体では耐久財製造業が年率換算3.8%増だったのに対し、非耐久財製造業は1.6%減となった。耐久財製造業の伸びを支えた重要な要因が、半導体および関連電子部品の生産が第3四半期に28.4%増加したことである。AI向けデータセンターや高性能コンピューティングに関連する半導体需要との関係が注目される。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比11.00ドル高の1オンス4,181.10と続伸。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比3.44ドル高の1バレル101.41ドルと7営業日続伸。▼米国債市場は前日比0.01ポイント上回る5.07%へと上昇。
▼NY株式市場で,ダウ平均は前日比75ドル28セント安の5万2,002ドル41セントと反落。
AI関連銘柄への売りと原油高を背景に、ハイテク銘柄が大きく下落。一方、エネルギー銘柄や防衛関連銘柄には買いが入った。AI関連では、データセンター向けの計算基盤を提供するコアウィーブが急落。GPUなどの設備を大量に確保してAI企業に貸し出す事業は、需要拡大の恩恵を受ける反面、先行投資と資金調達の負担が大きい。社債利回りの上昇も、投資家が同社の信用リスクや借り換え負担を警戒していることを示した。AI市場の成長が続いても、設備投資に見合う収益を確保できるのかという疑問が半導体銘柄にも波及。マイクロン・テクノロジーやアドバンスト・マイクロ・デバイセズ(AMD)が売られ、フィラデルフィア半導体株指数(SOX)は3.8%下落した。同じハイテク関連では、通信機能を企業のアプリケーションに組み込むサービスを提供するトゥイリオ(Twilio Inc.)は大幅下落。トゥイリオは年初来で大幅に上昇し、10月初旬にはS&P500への採用も追い風となっていたため、利益確定売りが出やすい状況にあった。一方、原油価格の上昇はエネルギー関連銘柄を押し上げた。米国の原油先物WTIは一時1バレル101ドル台後半まで上昇。中東情勢の緊迫化やロシア・ウクライナ間の対立による供給不安が意識され、シェブロンに加え、タルガ・リソーシズ(Targa Resources Corp.)、ダイヤモンドバック・エナジー(Diamondback Energy Inc.)が買われた。防衛関連では、ノースロップ・グラマン(Northrop Grumman Corp.)が買われた。航空宇宙・防衛大手である同社は、軍用機やミサイル、宇宙システムなどを手がけており、国際情勢の緊迫化に伴う防衛需要への関心が株価を支えている。RTXやロッキード・マーチンなど他の防衛関連銘柄も上昇。原油高は株式市場全体には逆風でも、エネルギー生産企業には追い風となる。一方で、米国の物価上昇を長引かせる懸念も強めた。長期金利の上昇は将来の利益に対する株価評価を押し下げやすく、特に高い成長期待を織り込んだハイテク銘柄には不利である。FRBのウォーシュ議長は金融政策を先入観なく判断する姿勢を示し、10月のFOMCでの利上げ観測は後退した。しかし、インフレ再燃への警戒が解消したとは言い難い。こうした中、アルファベット、セールスフォース、シスコシステムズ、マイクロソフトなどが下落。ネットフリックスも、最高コンテンツ責任者の交代発表を受けて経営やコンテンツ戦略の先行きが意識され、売られた。これに対し、シェブロンやコカ・コーラは上昇し、業種による値動きの違いが鮮明となった。
▼ナスダック総合は前日比572.992ポイント安の2万6,140.034と大幅反落。▼S&P500は前日比84.62ポイント安の7,659.44と反落。クラウドコミュニケーション・プラットフォーム(CPaaS)の トゥイリオ(Twilio Inc.)、
 スーパー・マイクロ・コンピューター(Super Micro Computer Inc.)、EMS(電子機器受託製造サービス)のフレックス(Flex Ltd.)、モデルナ(Moderna Inc.)、
 パロアルトネットワークス(Palo Alto Networks Inc.)。天然ガス・天然ガス液供給インフラの
 タルガ・リソーシズ(Targa Resources Corp.)、テキサス州のパーミアン盆地を拠点とする石油・ガス開発の
 ダイヤモンドバック・エナジー(Diamondback Energy Inc.)、石油・天然ガスパイプラインの
 キンダー・モルガン(Kinder Morgan Inc.)、天然ガス・原油の探査・生産の
 エーピーエー(APA Corp.)、航空防衛の
 ノースロップ・グラマン(Northrop Grumman Corp.)。
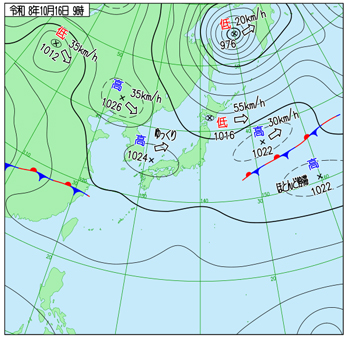
右出典:気象庁ホームページ
⭐︎青森県を代表するご当地菓子パンで、工藤パンの看板商品であるイギリストーストを朝食に。食べたのはパンの間にマーガリンとグラニュー糖を挟んでいるだけでなく、表面にも砂糖がまぶされているタイプ。青森県むつ市大湊地区で、山型食パンにバターを塗り、砂糖をかけて食べる習慣がルーツだとか。1967(昭和42)年頃から発売。工藤パンは1932(昭和7)年、創業者の工藤半右衛門が、現在のむつ市にある赤川駅前で小さなパン工場を開いたのが始まりなのだとか。1948(昭和23)年に工藤パンは青森市へ移転。
⭐︎ランチは八重洲で角煮定食。
⭐︎千代田線に乗って赤坂へ。
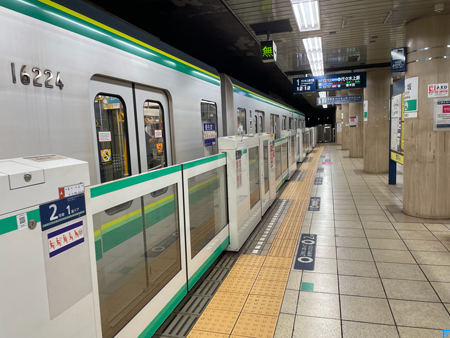
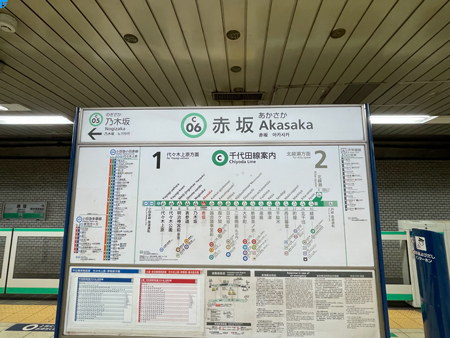
⭐︎駅から出ると、新しい赤坂と昔からの赤坂があった。
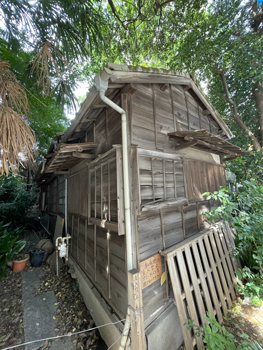
⭐︎赤坂二・六丁目地区開発が進行中。ここには何があったのだろうかと記憶を辿るが思い出せない(国際新赤坂ビルの東館・西館があった)。そんな曖昧とした中で、氷川公園の脇を入っていく。赤坂新町五丁目下水だ。
⭐︎気のせいか、何だか水の流れる音が聞こえる。どこかの建物の中で水を使っているのか。それにしては流れている音。気のせいかもしれない。
⭐︎道路の蛇行が水の流れを彷彿とさせる。辿っていくと、種徳寺に至る。種徳寺は、もともとは小田原にあった本光寺であり、北条幻庵(北条長綱)を開基とし、早雲寺第二世の大室和尚が開山として創建。1590(天正18)年の小田原征伐後、寺は江戸に移り、種徳寺と改称した伝わる。北条氏綱の三男で玉縄城主の北条為昌を開基とする別伝も。いづれにしても小田原北条氏にゆかりのある寺院であり寺紋も、北条氏の家紋として知られる三つ鱗。
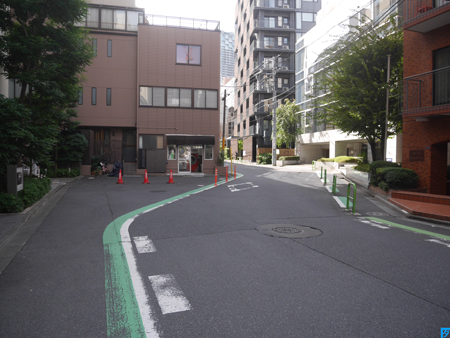
⭐︎境内には医王水がある。掘削中に薬師如来の石仏が出土したことから、霊験のある水として伝えられてきたもの。近くには、1699(元禄12)年に武田右衛門八宣廣が建立したとされる醫王水の石碑が立つ。医王水を赤坂新町下水の源流の一つとする見方がある。
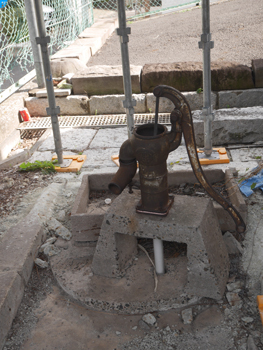
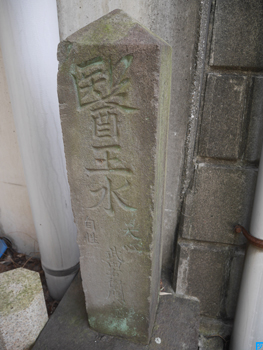
⭐︎種徳寺の境内に回ると、こちらも再開発中なのか、建物が取り壊され地面が露わになっていた。草はないが、この姿は昔の姿に案外近いのかもしれない。そして、水路がある。奥が種徳寺の境内で崖になっている。水源としては相応しい。
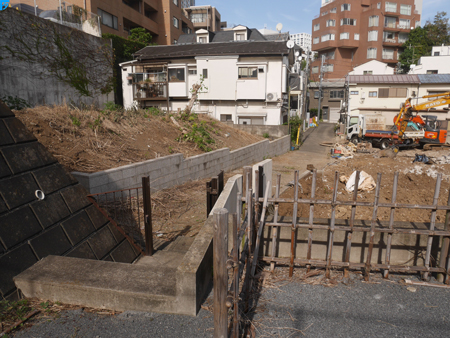
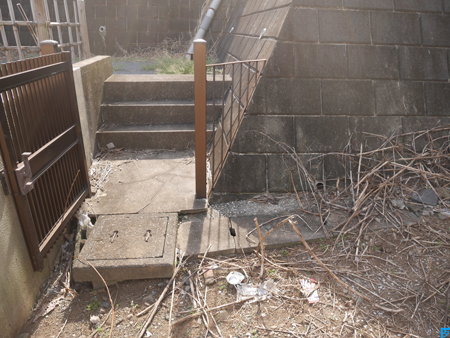
⭐︎種徳寺の境内から見ると、崖に囲まれていることが分かる。
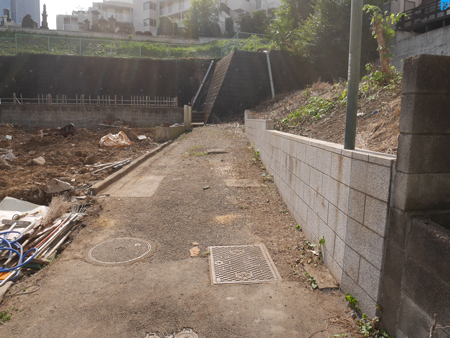
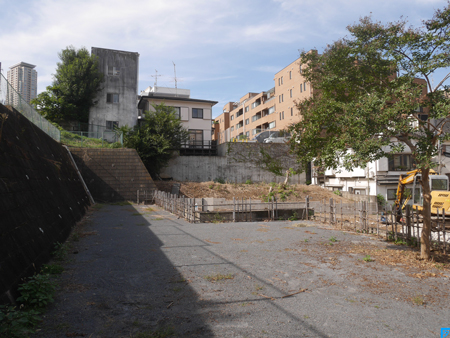
⭐︎報土寺の築地塀を堪能しながら三分坂を登る。結構、急だ。息が切れる。その先にある円通寺坂の見事な凹なる地形に感嘆する。
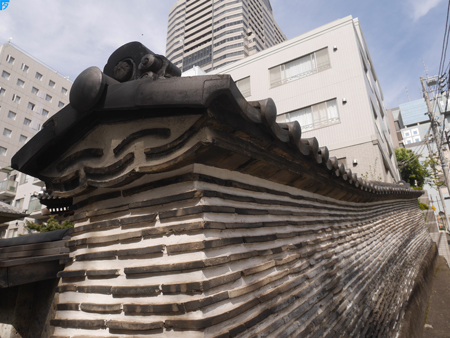
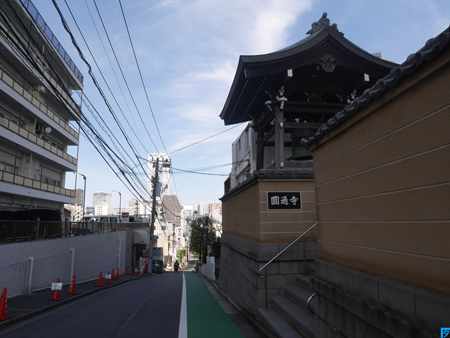
⭐︎薬研と名付けられたことに納得せざるを得ない、というかそれ以外の名前はないだろうという薬研坂を下る。下るというか、下って少し登る。そして、江戸幕府老中方屋敷の表門を見学。これが見たかった。まぁ、何度も見てはいる。老中であった岡崎藩主・本多忠民によって1862(文久2)年の火災の後に再建されたものだという。今は、山脇学園の敷地内に移築されているが、もともとは現在の東京中央郵便局あたりの江戸城東廊八重洲大名小路にあった。1931(昭和6)年に、港区白金台の藤山コンツェルンで知られる藤山愛一郎邸の表門として移築。1964(昭和39)年頃、藤山邸周辺の土地が近畿日本鉄道に買収され、門は山脇学園へ寄贈。1974(昭和49)年に千葉県九十九里町にあった山脇学園の臨海施設である松籟荘に移築。そして、2014(平成26)年から2016(平成28)年に掛けて赤坂に移築されという歴史を持っている。
▼フランス全土で物価高騰や燃料価格の上昇、公共サービスの縮小などに抗議するデモが行われ、一部で警察との衝突、放火、略奪が発生。参加者数はフランス内務省の発表で約55万人、主催側の発表では約80万人。発端の一つは、9月以降にパリ北部の高校などで広がった生徒の抗議活動である。生徒たちは教員不足や校舎・設備の老朽化など、学習環境の改善を求めていた。これに生活費高騰への不満が重なり、SNSを通じて10月17日に全国規模の抗議行動を行う呼びかけが広がった。さらに、2018年に燃料税引き上げへの反発から始まり、マクロン政権への広範な抗議へ発展した「黄色いベスト運動」の参加者も合流した。労働総同盟(CGT)などの労働組合も賃上げ、年金の改善、物価引き下げ、公共サービスの維持を訴えた。
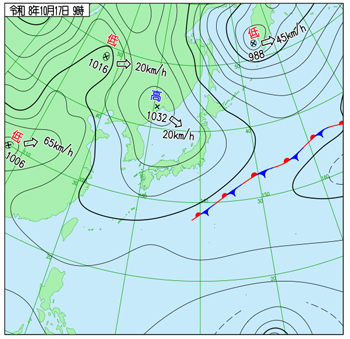
@赤坂.
右出典:気象庁ホームページ
⭐︎フィッシュコッペパン(330円也)を食べて出発。コッペッパンに挟むのはコロッケがいいか、フィッシュか。二択だったらフィッシュ。
⭐︎向かったのは葛西まつり。今年で51回目だという。
⭐︎葛西じゅうから人が繰り出してきているのかと思うような賑わいぶり。
▼前市長の山中竹春氏のパワハラ問題による辞職に伴って実施された横浜市長選挙が投開票。新人の原沢敦美候補が当選。
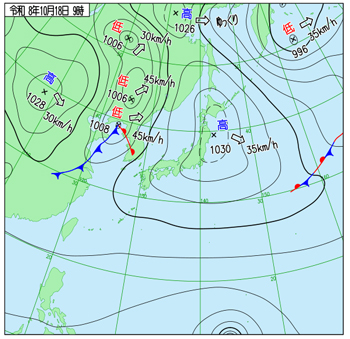
@葛西.
右出典:気象庁ホームページ
▼川崎重工業は、神奈川県川崎市川崎区扇島の「川崎LH₂ターミナル」において、液化能力が1日当たり50トンの水素液化プラントの建設に着手したと発表。2028年末の完成を予定し、試運転を経て2030年から商用化実証に使用する計画である。川崎重工によれば、国内でこれまでに公表されていた最大の液化能力は1日当たり15トンであり、今回の設備はその3倍を超える規模。▼日立製作所、ブルックフィールド(Brookfield Japan)、ハートリー(Hartree Partners Singapore Pte. Limited)、東京ガスの4社は、2026年9月30日、日本国内におけるグリーンデータセンターの実現に向けた協業に関する覚書を締結したと発表。今回の協業は、2025年7月17日に日立、ブルックフィールド、ハートリーの3社が開始したデジタルインフラ分野の協業に、東京ガスが新たに加わるものである。4社は、データセンターと電力供給設備を一体的に開発する「電源併設型グリーンデータセンター」の基本構想を策定し、各地に展開できる標準モデルの開発を目指す。初号案件として、関東地方と九州地方での開発計画を策定する方針。4社は、それぞれ異なる専門性を持ち寄る。日立は、エネルギー・デジタル分野のエンジニアリング技術を生かし、発電・冷却設備の設計や関連機器、保守サービスなどを担う。ブルックフィールドは、世界各地でのデータセンター運営と再生可能エネルギー事業の実績を背景に、インフラ開発や投資の面で貢献する。ハートリーは、電力、液化天然ガス(LNG)、再生可能エネルギー、商品取引などの知見を生かし、エネルギー調達や事業開発を支える。東京ガスは、オンサイト発電設備の設計・開発・運用やエネルギー供給、脱炭素化の技術を提供する。設備、資金、エネルギー調達を一体的に組み立てることで、個別企業が単独で進める場合に比べ、事業開発を効率化する狙い。▼三菱電機は、台湾の鴻海精密工業(Foxconn,Hon Hai Precision Industry Co., Ltd.,台湾)と、自動車機器事業の共同運営を通じた戦略的提携について最終合意したと発表。両社は同年4月24日に覚書を締結して提携の検討を開始しており、今回の発表で具体的な事業再編に向けた枠組みが固まったといえる。合意の柱は、三菱電機の自動車機器事業を担う三菱電機モビリティ株式会社の株式50%を、ホンハイ傘下の投資会社であるリン・インターナショナル・インベストメント(Lin Yin International Investment)に譲渡し、両社で共同運営すること。株式譲渡額は1,150億円を予定し、関係当局の承認などを条件に、2027年10月1日の譲渡完了を見込む。協業では、三菱電機モビリティが持つ電動パワートレーン、ソフトウェア、車両制御などの技術・開発力と、ホンハイの生産規模や市場展開力を組み合わせる。電動化に加え、自動運転やソフトウェア定義型自動車(SDV)への対応を進め、日本で開発した高品質な電気自動車(EV)プラットフォームの提供を目指す。▼さくらインターネットが売られる。同社は、Linuxカーネルの脆弱性(CVE-2026-99999)について、サービスへの影響の有無と範囲を調査し、必要な対策を進めるためとしている。受付再開時期は未定だが、既存契約のサービスは通常どおり稼働していると説明。▼ぐるなびが急騰。10月16日の参議院予算委員会で、高市早苗首相が、飲食料品の消費税減税に伴う外食産業への支援策として、「Go To Eat」やプレミアム付き商品券などの活用も検討する考えを示したことが背景。政府が外食需要を喚起する政策を導入すれば、飲食店の予約や送客を手掛けるぐるなびのサービス利用が増えるとの期待から、先回りした買いが集まった。
▼国内債券市場で新発10年物国債の利回りは前営業日比0.025ポイント下回るの2.905%へと下落。▼東京外国為替市場で円相場は前営業日比16銭円安ドル高の1ドル158円16~18銭と続落。
▼東京株式市場は前営業日比407円59銭安の6万4,916円70銭と反落。
米国でAI関連銘柄の下落が続いたことを受け、半導体・ハイテク銘柄を中心に売り圧力が強まった。但し、朝方の急落からは大きく持ち直した。 今回の下落の焦点は、AI需要そのものの消失というより、巨額の設備投資を将来の収益で回収できるのかという投資採算への疑念。 さらに、米国のインフレ指標を受けて利下げ期待が後退し、追加利上げへの警戒が強まったことも、資金調達コストの大きいAIインフラ企業にとって逆風となった。この流れを受け、東京市場ではソフトバンクグループのほか、東京エレクトロンやアドバンテスト、イビデンなど、AI関連投資の拡大を収益機会としてきた銘柄に売りが広がった。一方、下げ幅が後場にかけて縮小した背景には、6万4,000円近辺での押し目買いや、株価指数先物の買い戻しがあった。急落によって短期的な売られ過ぎが意識され、下落を見込んでいた投資家が利益確定のために買い戻したことも、相場の反発を支えたと考えられる。また、日経平均と東証株価指数(TOPIX)が異なった動きとなったことも重要。ファーストリテイリングや東京エレクトロンなどの銘柄株が堅調だったことは、投資資金がAI関連の成長株から、異なる収益構造を持つ銘柄へ分散した動きとも整合する。太陽誘電、高島屋、メルカリ、SCREEN HD、トレンドマイクロ。東宝、SHIFT、ベイカレント、INPEX、イオン。
▼中国国家統計局*によると、2026年7~9月期の実質国内総生産(GDP)は、前年同期比4.5%増となり、4~6月期の4.3%増から伸びが加速。前期比でも1.2%増(実質値、季節調整済み)となった。1~9月期の実質GDPは前年同期比4.6%増であったが、四半期別では1~3月期の5.0%増から4~6月期に4.3%増へ減速し、7~9月期に4.5%増へ持ち直した。今回の改善は景気の再加速を示すものの、年初の成長率を回復したわけではない。産業別では、第三次産業の付加価値額が1~9月期に前年同期比5.2%増となり、第一次産業の3.7%増、第二次産業の3.8%増を上回った。とりわけ情報伝送・ソフトウエア・情報技術サービスや企業向けサービスの伸びが高く、サービス部門が経済成長を支えている構図。製造業も比較的堅調であり、1~9月期の一定規模以上の工業企業の付加価値額は前年同期比5.3%増であった。設備製造業は10.2%増、ハイテク製造業は14.3%増となり、3Dプリンター、リチウムイオン電池、産業用ロボットの生産も大きく伸びた。先端製造業の拡大が、従来型産業の弱さを補う重要な要因となっている。▼中国国家統計局*発表の小売統計によると、2026年9月の小売売上は前年同月比1.1%増の4兆2,433億元となる。伸び率は8月から0.7ポイント加速しており、季節調整済み前月比でも0.35%増と、8月の0.16%減からプラスに転じた。自動車販売の落ち込みが消費全体の重しとなる一方、自動車を除く消費が比較的堅調だったことである。自動車を除く消費品小売額は3兆8,792億元で、前年同月比3.9%増と、全体の伸びを大きく上回った。自動車販売の影響を取り除くと、消費の基調は総額の数字から受ける印象よりも強い。品目別では、通信機器が前年同月比31.1%増と大幅に伸び、たばこ・酒類も13.8%増、文化・事務用品は7.9%増、食料品は6.7%増、化粧品と医薬品はそれぞれ5.4%増、5.0%増となった。一方、自動車は21.2%減、金銀宝飾品は9.6%減、建築・装飾材料は9.2%減であり、石油製品も0.8%減だった。家具は3.0%減となり、住宅関連消費の弱さもうかがえる。特に自動車の落ち込みは深刻である。9月の自動車類小売額は3,641億元で、前年同月比21.2%減だった。自動車を除く消費が3.9%増えていることから、消費全体の低い伸びは、幅広い品目の一様な不振というよりも、自動車販売の急減や一部の耐久消費財・住宅関連商品の低迷に強く左右されている。
▼中国本土株式市場は、前営業日比14.6358ポイント高の3,730.9200と続伸。
前週末の米国株安を受けて売りが先行したものの、7~9月期の国内総生産(GDP)が市場予想を上回ったことから、景気の底堅さを評価する買いが広がった。今回の相場を支えた最大の材料は、中国国家統計局が発表した7~9月期の実質GDP成長率が前年同期比4.5%となり、4~6月期の4.3%から加速したこと。市場予想を上回り、2026年の政府成長率目標である4.5~5.0%の達成に向けて一定の安心感を与えた。但し、この数字だけで中国経済の全面的な回復を判断することはできない。1~9月の固定資産投資は前年同期比7.2%減、不動産開発投資は20.6%減であり、住宅市場の低迷と企業の投資意欲の弱さが依然として重荷となっている。一方、9月の工業生産は前年同月比5.5%増となり、小売売上高も1.1%増と前月から伸びが加速した。製造業や輸出関連の生産が経済を支える一方、家計消費や不動産投資の回復は鈍く、成長の源泉が産業部門に偏っていることが重要な背景である。このため、19日の株式市場ではGDPの上振れが景気全般への強気一色の見方を生んだというより、米国発の株安で売られた銘柄を見直すきっかけになったと考えられる。序盤に上海総合指数が3700ポイントを割り込んだ後、下げ幅を埋めて上昇に転じたのは、景気指標による安心感と短期的な買い戻しが重なったためである。外部環境では、米国のAI・半導体銘柄の下落が中国市場にも波及した。AI関連企業の巨額投資に対する収益性や資金調達への懸念は、世界のハイテク株に共通するリスクであり、中国でも電機・半導体関連銘柄を選別する動きを強める要因となった。銀行銘柄が全面高となった点は、指数を下支えした重要な特徴である。銀行銘柄は景気見通しだけでなく、信用不安や資産価格の変動、金融政策への期待にも左右される。そのため、不動産市場の不安が残るなかでの上昇は、当日の買いが市場全体に一様に広がったわけではないことを示している。軍需関連や電機株の上昇も目立った。これらの分野では、国内の産業高度化や設備投資、国産技術の育成に対する期待が株価を支える可能性があるが、個別銘柄の上昇を政策期待だけに帰することはできない。また、浙江双環伝動機械や江蘇恒立液圧などの機械関連銘柄が買われた。その一方、三安光電などの半導体関連銘柄や、経営再建が課題となる不動産大手の万科企業は売られた。景気指標の改善が、すべての産業や企業に同じ恩恵をもたらすわけではないことが表れている。とりわけ不動産関連銘柄の弱さは、住宅価格の下落や販売低迷が金融機関の資産内容、家計の消費意欲、地方政府の財政に波及するという構造的な問題を反映している。少疾患薬の江蘇恒瑞医薬(Jiangsu Hengrui Pharmaceuticals Co.,Ltd.)、送配電設備の 思源電気(Sieyuan Electric Co., Ltd.)、臨床検査機器および体外診断試薬の深圳新産業生物医学工程(Shenzhen New Industries Biomedical Engineering Co., Ltd.)、スマート端末の深圳伝音(Shenzhen Transsion Holding Co., Ltd.)、特殊光ケーブルメーカーの江蘇中天科技(Jiangsu Zhongtian Technology Co., Ltd.)。半導体装置メーカーの拓荆科技(Piotech, Inc.)、半導体ウエハー洗浄・電気めっき・研磨・リソグラフィ前工程・PECVD装置の
 盛美半導体設備〔上海〕(ACM Research Shanghai Inc.)、半導体製造前工程向けエッチング装置や蒸着装置・有機金属気相成長[MOCVD]装置の
 中微半導体設備(Advanced Micro-Fabrication Equipment Inc.)、新疆ウイグル自治区で太陽光パネル原料を製造する合盛硅業(Hoshine Silicon Industry Co., Ltd.)、光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)。
▼ マレーシア統計局(Department of Statistics Malaysia、DOS)*によると、2026年9月の消費者物価指数(CPI)は前年同月比1.8%のプラスとなる。8月の1.9%から0.1ポイント低下。前月比では0.1%上昇となり、8月の0.3%上昇から伸びが鈍化。最大の特徴は、住宅・光熱費関連のインフレ率が大きく低下したことである。同分類の上昇率は8月の2.1%から1.4%へ鈍化した。内訳では、水道供給・住宅関連サービスが1.3%上昇と、8月の5.1%から大幅に鈍化し、電気・ガス・燃料も0.1%上昇と、8月の3.3%から伸びが縮小した。マレー半島部では、月間電力消費量800kWh超の家庭向け自動燃料調整制度(AFA)の料金見直しなどが影響した。政府は2026年9~12月の電気料金について、家計向けの保護措置の対象を月600kWhから800kWhへ拡大。一方、交通関連のインフレ率は8月の2.0%から9月には2.5%へ上昇した。個人用交通機器の運用費用が1.8%上昇から2.7%上昇へ加速したことが主因である。燃料価格にも上昇圧力が表れ、RON97ガソリンの平均価格は1リットル当たり4.28リンギから4.64リンギへ、ディーゼルの市場平均価格は4.60リンギから5.05リンギへ上昇。食品・飲料は消費者物価指数のウェートの29.8%を占める重要な分類であり、9月の上昇率は1.8%と、8月の1.9%から鈍化した。家庭内で消費する食品の上昇率は1.4%から1.2%へ低下した一方、外食・持ち帰り食品など家庭外で消費する食品は2.5%から2.6%へ上昇。▼マレーシア統計局(Department of Statistics Malaysia、DOS)*発表の貿易統計によると、2026年9月の輸出額は前年同月比54.5%増の2,151億リンギ、輸入額は前年同月52.7%増の1,814億リンギとなり、輸出入ともに大幅に拡大した。貿易総額は53.7%増の3,965億リンギに達し、貿易黒字も前年同月の205億リンギから337億リンギへ64.9%増加した。輸出入がともに急増するなか、輸出額が輸入額を上回る状態が続いている。輸出の拡大を主導したのは、電気・電子製品(E&E)である。マレーシアの主要輸出産業である半導体や電子部品などの需要が貿易を押し上げ、輸出増加額ではE&E製品が451億リンギと最大だった。その他の製造品も147億リンギ増加し、石油製品、光学・科学機器、機械・設備・部品、液化天然ガス(LNG)なども輸出拡大に寄与した。輸出は4月以来の速い伸びとなり、月間輸出額が初めて2,000億リンギを超えた。輸出先別では、米国向けが180億リンギ増と最も大きく、台湾向けが137億リンギ、シンガポール向けが119億リンギ、香港向けが69億リンギ増加した。欧州連合(EU)向けも42億リンギ、中国向けも37億リンギ増えており、輸出の伸びは特定の市場だけに限られていない。ASEAN向け輸出も前年同月比46.2%増の595億5,000万リンギとなり、域内貿易の拡大も輸出を支えた。輸入先では中国からの増加額が211億リンギと最大で、シンガポールから109億リンギ、韓国から91億リンギ、台湾から69億リンギ増えた。中国からの輸入拡大は、マレーシアの製造業が中国の部品・素材・設備供給網と強く結び付いていることを示す動きの一つである。米国向け輸出の増加と中国からの輸入拡大が同時に起きている点は、マレーシアがアジアの生産ネットワークと米国などの最終市場を結ぶ貿易拠点として機能していることを考えるうえで重要。
▼香港株式市場は重陽節の振り替え休日につき休場。
▼欧州株式市場で、ストックス欧州600指数は,前日比4.58ポイント高の644.74と3営業日続伸。
フランスで週末に発生した大規模な抗議デモと暴動が、財政不安や国債利回りの上昇と結び付き、株式を売る動きが広がった。幅広い銘柄でリスク回避姿勢が強まった。フランスでは生活費の上昇や公共サービスの悪化に対する不満が社会不安に発展しており、景気の弱さと政府債務の膨張を抱えるなか、財政再建策を実行できるのかという疑念が改めて意識された。フランス国債は売られ、10年債利回りは一時4.9%近辺まで上昇。ドイツ国債の利回りも上がったが、フランス国債の下落がより大きく、両国の利回り差が拡大。フランスの信用不安がイタリアなど財政基盤に懸念のある国へ波及するとの警戒も、欧州株全体の重荷となった。銀行株には、国債価格の下落による保有債券への影響に加え、景気悪化や信用コスト増加への懸念が重なった。フランスのBNPパリバやソシエテ・ジェネラルなどが下落し、英国のバークレイズも売られた。バークレイズについては、イングランド銀行の健全性監督機関が、流動性の低いプライベートクレジット関連融資のリスクをデリバティブの会計・規制上の分類によって過小評価していなかったか調べていると報じられた。これは確定した不正認定ではないが、非銀行金融機関を通じて拡大してきた融資市場のリスク管理に対する警戒を強める材料となった。原油価格の高止まりも、欧州企業にとってはコスト面の懸念材料である。エネルギー輸入への依存度が高い欧州では、原油高が輸送費や製造コストを押し上げ、インフレの沈静化を遅らせる可能性がある。金利上昇とコスト増加が同時に進めば、企業利益だけでなく消費や設備投資にも悪影響が及ぶため、景気敏感株を中心に売りが出やすい環境となった。また、ノルウェーの石油・ガス開発会社アケル(Aker BP ASA)も下落。原油価格が高水準にあることは資源開発企業にとって一般に追い風だが、当日の株価は欧州株全体の下落に押されたとみられ、原油高だけで株価の方向が決まるわけではない。ベルギーの素材・リサイクル企業ユミコア(Umicore S.A.)や英国の鉱業会社アングロ・アメリカン(Anglo American plc)にも売りが広がり、景気や工業需要の先行きに対する慎重姿勢が表れた。ポーランドのオンライン証券会社XTB(XTB S.A.)も下落し、金融市場の不安定化が金融関連株への投資姿勢を慎重にした。一方、ノルウェーの水産養殖大手モウイ(Mowi ASA)は、2026年7~9月期のサーモン収穫量が過去最高となったことを受けて上昇。収穫量の増加は販売数量や収益の拡大につながる可能性があり、市場全体が下落するなかでも業績材料が買いを誘ったのである。デンマークのアレルギー治療薬メーカー、ALKアベロ(ALK-Abelló A/S)も、デンスケ銀行による投資判断の「買い」への引き上げが材料となり、相場全体に逆行して上昇。スイスの産業用X線モジュールやX線検査システム、半導体製造工程向けプラズマ制御機器を手掛けるコメット・ホールディング(Comet Holding AG)も上昇。同社は半導体製造工程で用いられる高周波電源や真空・X線関連技術を手掛けており、半導体設備投資の見通しが株価を左右する。石油探査および開発の アケル(Aker BP ASA、ノルウェー)、非鉄金属の精錬・加工の
 ユミコア(Umicore S.A.、ベルギー)、証券会社の
 XTB(XTB S.A.、ポーランド)、資源メジャーの
 アングロ・アメリカン(Anglo American plc、英)、IT・防衛の
 インドラ・システマス(Indra Sistemas SA,スペイン)。アレルギー免疫用医薬品のALKアベロ(ALK-Abelló A/S,デンマーク)、工業用X線向けモジュールの
 コメット・ホールディング(Comet Holding AG,スイス)、建設業界向けソフトウェアの
 ネメチェック(Nemetschek SE,独)、サーモン養殖生産量首位の
 モウイ(Mowi ASA,ノルウェー)、ポーランド最大のECプラットフォームを展開する
 アレグロ(Allegro.eu SA,ポーランド)。
▼ロンドン株式市場で、FTSE100は前営業日比117.21ポイント安の1万0764.69と4営業日ぶりの反落となる。
▼フランクフルト株式市場で、DAXは前営業日比302.84ポイント安の2万5,319.77と4営業日ぶりの反落となる。
▼パリ株式市場で、CAC40は前営業日比88.65ポイント安の7,868.05と反落。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前営業日比21.00ドル安の1オンス4160.10と反落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前営業日比2.25ドル高の1バレル103.66ドルと8営業日続伸。▼米国債市場は前営業日比0.07ポイント上回る5.14%へと上昇。
▼NY株式市場で,ダウ平均は前日比36ドル38セント安の5万1,966ドル03セントと続落。
前週に強まったAI関連株への売りに対し、半導体株を中心に買い戻しが入ったものの、株式市場全体の回復には至らなかった。ハイテク株とそれ以外の銘柄との明暗が分かれた。前週の株安の背景には、AI向け設備投資の拡大が将来の収益に結び付くのかという疑念に加え、インフレ再燃や金利上昇への警戒があった。AI関連企業の株式だけでなく、資金調達に社債市場を利用する企業の信用リスクにも関心が向かい、投資家は事業の成長性と財務負担を改めて比較する局面に入っていた。マイクロン・テクノロジーやサンディスクの上昇は、AIサーバー向けのメモリー需要と供給制約を巡る市場の関心を反映したもの。中国の長鑫存儲技術(CXMT)が2026年1~9月期の売上高について前年同期の8倍超となる見通しを示したとの報道も、メモリー市場への注目を高めた。AI需要を背景とするメモリー価格の上昇は既存メーカーの収益を押し上げる一方、中国メーカーの生産拡大は、中長期的には供給増加や競争激化につながる可能性がある。エヌビディアの上昇とフィラデルフィア半導体株指数(SOX)の反発も、前週に強まった半導体株売りの巻き戻しを示している。AIインフラ企業のコアウィーブは、ゴールドマン・サックスによる投資判断の引き上げを受けて一時上昇したが、その後は伸び悩んだ。同社はデータセンター設備などへの投資を借入金も活用して進める事業モデルであり、AI計算需要の拡大が追い風となる反面、金利上昇や資金調達条件の悪化が利益を圧迫するリスクを抱えている。一方、JPモルガン・チェースやアムジェン、メルク、プロクター・アンド・ギャンブルなどが下落。前週のリスク回避局面で買われたディフェンシブ株や消費関連株の一部に利益確定売りが出たことも、指数の重荷となった。これに対してIBMやアルファベットなどには買いが入り、ナスダックの反発を支えた。今後は主要ハイテク企業の決算が焦点となろう。
▼ナスダック総合は前営業日比90.852ポイント高の2万6,430.886と反発。▼S&P500は前営業日比31.29ポイント高の7,690.73と反発。ストレージのウェスタン・デジタル(Western Digital Corporation)、サンディスク・コーポレーション(SanDisk Corporation)、サーバー監視・分析サービスの データドッグ(Datadog, Inc.)、クラウドコミュニケーション・プラットフォーム(CPaaS)のトゥイリオ(Twilio Inc.)、
 アマゾン(Amazon.com, Inc.)。肥料生産の
 モザイク(The Mosaic Company)、電力事業者のNRGエナジー(NRG Energy Inc.)、総合金融サービスの
 アメリプライズ・ファイナンシャル(Ameriprise Financial Inc.)、送配電の
 エバーソース・エナジー(Eversource Energy,旧Northeast Utilities)、航空宇宙・防衛の
 ハネウェル・エアロスペース(Honeywell Aerospace Inc.)。
▼カナダ統計局*によると、2026年9月の消費者物価指数(CPI)は前年同月比3.1%の上昇となる。8月の3.0%から伸びが加速。主因はガソリン価格の上昇率が8月の前年同月比22.8%から27.8%へ拡大したこと。中東情勢を巡る不透明感を背景とした原油高がエネルギー価格を押し上げた。エネルギー価格全体も前年同月比19.0%上昇し、8月の15.4%から加速した。一方、ガソリンを除くCPIは前年同月比2.2%上昇と、8月の2.4%から伸びが鈍化。店頭で購入する食品の価格上昇率は前年同月1.7%と、8月の2.8%から低下し、2024年5月以来の低い伸びとなった。生鮮野菜や砂糖・菓子類の値下がりに加え、牛肉などの上昇ペースも鈍化した。ただし、食品価格は2020年9月から累計33.0%上昇しており、家計の負担は依然として大きい。住居費は前年同月比1.8%上昇し、8月の1.5%から加速した。家賃の上昇率は2.8%で横這い。コアCPIは、CPI-trim(刈込平均)が前年同月比1.8%、CPI-median(加重中央値)が前年同月比1.9%、CPI-common(共通変動成分)が前年同月比2.4%の上昇となった。また、前月比では0.1%上昇し、季節調整済みの前月比では0.4%上昇。
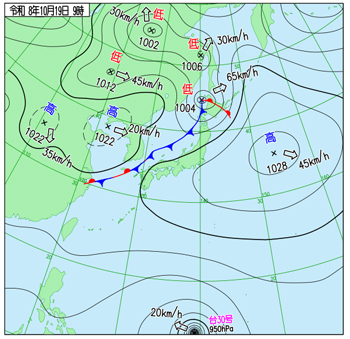
右出典:気象庁ホームページ
▼三菱電機は、工場や商業施設などの受配電設備に使用されるブレーカー関連部品の事業を、スイスの重電大手の ABB(旧Asea Brown Boveri,ABB Ltd.,スイス)に824億円で売却すると発表。今回の事業再編は、三菱電機が電力インフラ分野の経営資源を、データセンター向けをはじめとする高電圧領域に重点配分する動きとして捉えられる。対象事業を新会社に移管したうえで、ABBが株式の51%を取得し、三菱電機が49%を保有する合弁会社方式を採用する。新会社は2026年12月1日に設立し、会社分割と株式譲渡は2027年10月1日の実行を予定。対象事業の2026年3月期の売上高は約1,022億円であり、国内では高い市場シェアを持つ事業。三菱電機は2028年3月期に、株式譲渡に関連して約900億円の利益を計上する見通しを示している。▼小糸製作所は、中国・湖北省の自動車用ランプを製造する子会社である湖北小糸車灯を解散・清算すると発表。中国自動車市場における競争環境の変化を受け、生産体制をさらに縮小・再編するもの。小糸製作所はすでに2025年4月、福建省の福州小糸車灯有限公司の解散・清算を発表している。さらに同年7月には湖北小糸で生産していた標識灯を広州小糸および小糸九州に移管し、湖北小糸を前照灯の専門工場とする再編計画を公表。しかし、その後も日系自動車メーカーの販売不振が続き、中東情勢の影響も加わって事業環境が一段と厳しくなったため、湖北拠点そのものの清算に踏み切った。2027年3月期の連結業績への影響は軽微と見込まれている。▼川崎重工業は、
 ルーマニアの国営天然ガス輸送会社トランスガス(SNTGN Transgaz SA)と、水素の陸上輸送に関する提携を発表。水素を製造拠点から需要地まで運ぶためのインフラ整備を見据え、川崎重工が持つ水素輸送用圧縮機の技術と、トランスガスが運営する天然ガス輸送網の知見を組み合わせる。ルーマニアを協業先とする背景には、同国を中東欧の水素供給拠点として活用する構想がある。川崎重工が想定する事業モデルでは、ルーマニアの国営天然ガス生産会社ロムガズ(ROMGAZ)を水素供給側、トランスガスを陸上輸送側の候補とし、周辺国を含む国際的な水素サプライチェーンの構築を目指す。ウクライナなど周辺地域への供給網を整備できれば、エネルギー供給源の多様化や将来的な脱炭素化にもつながる。▼NTT、光電融合デバイスの量産技術を確立するため、新エネルギー・産業技術総合開発機構(NEDO)の支援を受け、半導体製造関連企業と共同で研究開発を進めると発表。支援額は160億円であり、NTTイノベーティブデバイスを代表提案者として、ジャパンセミコンダクター、古河電気工業、新光電気工業の4社が量産技術の開発を担う。NTT本体はアドバイザーとして参画し、企業間連携やサプライチェーンの構築を推進する。▼フジクラは、千葉県佐倉市の佐倉事業所で進める新工場建設に伴い、敷地内の一部区画から土壌汚染対策法の基準を超える物質が検出され、千葉県から対象区域の指定を受けたと発表。調査対象は工場建設予定地の約2万9,000平方メートルで、事業所全体の敷地面積約47万平方メートルの約6%に当たる。調査の結果、ふっ素及びその化合物、鉛及びその化合物の2種類について基準超過が確認された。佐倉事業所の新工場建設は、生成AIの普及に伴って需要が拡大するデータセンター向け光ファイバー・光通信関連製品の供給能力を強化する取り組みの一環である。フジクラにとって、光通信関連事業は成長分野であり、工場建設の遅延が生じれば将来の生産能力や収益機会に影響する可能性がある。
▼国内債券市場で新発10年物国債の利回りは前日比0.010ポイント下回るの2.895%へと下落。▼東京外国為替市場で円相場は前日比9銭円高ドル安の1ドル158円07~09銭と3営業日ぶりの反発となる。
▼東京株式市場は前日比841円28銭安の6万4,075円42銭と続落。
前日の米国市場では半導体株にも買い戻しが入ったが、日本や韓国では関連株の下落が続き、米国の反発がアジア市場全体に波及しなかった。なお、米国ではメタ・プラットフォームズやテスラなど主要企業の決算発表を控え、AI関連投資の収益性を見極めようとする姿勢が強まっていた。また、原油価格の上昇も株式市場の重荷となった。中東情勢を背景に原油供給への懸念が残るなか、エネルギー価格の上昇は企業の製造・物流コストを押し上げ、インフレを長引かせる要因となる。米長期金利が高水準にあることも、将来の成長を先取りして評価されるハイテク株の株価にとって逆風。アジア市場では、半導体大手のSKハイニックスやサムスン電子にも売りが広がった。日本でもキオクシアが下落。AI向けメモリー需要の拡大期待が強かった銘柄ほど、投資家の慎重姿勢の影響を受けやすい状況であった。特に、東京市場ではソフトバンクグループが日経平均を単独で200円超押し下げた。AI関連投資への期待が株価を支えてきただけに、投資先の成長性や資金負担を改めて評価する動きが指数に大きく影響。 東京エレクトロンやアドバンテストも前場の上昇を維持できず、後場に下落へ転じた。これは、前日の米半導体株の反発を受けた買い戻しが続かず、当日のアジア市場の弱さや米株価指数先物の軟化を受けて、投資家が再び持ち高を減らしたことを示している。フジクラや村田製作所にも売りが及んだ。光通信機器や電子部品はデータセンターの拡張と関連するため、AI投資への警戒が半導体製造企業だけでなく、周辺の供給網にも波及した格好。レゾナックHD、フジクラ、SUMCO、住友電気工業、富士電機。東宝、テルモ、オリンパス、横河電機、DNP。
▼ 韓国の新興企業向け市場コスダック(KOSDAQ)に、AIクラウド、GPU計算基盤、モジュール型データセンターなどを手掛ける
 エリス(Elice Inc.)が新規上場。公募価格は1株9万500ウォンだったが、初日の終値は6万500ウォンとなり、公募価格を約33%下回った。約2011億ウォン(約1億5100万ドル)を調達。2015年に設立されAI教育サービスから出発し、現在はAIクラウドとデータセンターを中核事業とするAIインフラ企業。NVIDIA製GPUなどの計算資源をクラウド経由で提供するほか、GPU資源を仮想化して効率的に割り当てるソフトウェア「ECI(Elice Cloud Infrastructure)」を展開している。AIモデルの開発環境や運用基盤までを一体的に提供することが特徴。物理インフラ面で注目されるのが、独自開発のモジュール型データセンター「AI PMDC」である。電力供給、冷却、ネットワークなどを一体化したモジュールを利用することで、従来型のデータセンターより短期間でAI計算設備を構築することを目指している。
▼中国人民銀行は金融機関の貸出金利の基準となる最優遇貸出金利(LPR、ローンプライムレート)の1年物を3.00%、5年物以上を3.50%に据え置くことを決定。17ヶ月連続での据え置き。
▼中国本土株式市場は、前日比4.4504ポイント高の3,735.3704と続伸。
米国のハイテク株が前日に反発したにもかかわらず、アジア市場では半導体関連株への売りが続いた。中国市場でも海外の投資家心理と国内政策への期待がせめぎ合う展開となった。相場を支えたのは、中国政府が掲げる「自立自強」と「質の高い生産力」、すなわち先端技術の国産化と製造業の高度化への期待。第15次五カ年計画を見据え、半導体、AI、産業用ロボットなどへの政策支援が続くとの見方が、関連銘柄への資金流入につながった。中国政府がAIパソコンやAIスマートフォンの普及を促す方針を示したことも、電子部品やコンシューマーエレクトロニクス株を支えた。豪威集成電路は画像センサー、歌爾股份は音響部品やVR関連機器、水晶光電は光学部品を主力とする。これらの上昇は、AI投資の恩恵がデータセンター向け半導体だけでなく、AI機能を搭載したスマートフォンやウェアラブル機器にも広がるとの期待を反映した動きといえる。用友網絡科技の上昇も、企業の業務システムにAIを組み込み、生産性を高める需要への期待と整合的。一方、拓荆科技など半導体製造装置株には売りが及んだ。AI向け半導体の需要拡大が続くとしても、製造装置への設備投資が同じペースで増えるとは限らず、投資家は受注や利益成長を慎重に見極めている。前日までの半導体関連株の調整もあり、政策支援への期待だけでは買いが続かない状況。電力設備株も一様ではない。送配電機器大手の思源電気はストップ安となり、平高電気や許継電気などにも売りが波及した。データセンターの拡大は電力設備需要を押し上げる要因であるものの、関連企業の株価は将来の需要だけでなく、受注の伸び、利益率、株価に織り込まれた成長期待にも左右される。消費関連では、東鵬飲料集団が下落。主力のエナジードリンク事業は成長を続けているものの、売上高の伸びが鈍化し、電解質飲料市場でも競争が激しくなっている。中国政府の消費刺激策が期待される一方、補助金による需要の前倒しだけで持続的な販売増を実現できるかは不透明であり、消費関連企業の間でも成長力の差が意識されている。海信家電、格力電器、海爾智家がそろって下落したことも、不動産市場の低迷や消費者の節約志向が家電需要の重荷となっていることを示している。中国経済全体では、2026年7~9月期の実質GDP成長率が前年同期比4.5%となったものの、輸出が成長を支える一方、不動産市場の低迷や個人消費の弱さが残る。政策支援が届きやすい先端製造業と、内需の回復に依存する業種との間で、株価の選別が進みやすい状況。金融株にも売りが広がり、国泰海通証券など証券関連株の値動きも注目された。証券会社は株式売買の活況や相場上昇によって収益が増える一方、市場の売買高や投資家心理が悪化すれば、業績期待が後退しやすい。保険株や銀行株の下落も含め、政策テーマ性の強い成長株へ資金が移る動きに加え、金融セクターの収益見通しに対する慎重姿勢が影響した可能性がある。さらに、中東情勢に伴う原油高や欧米の長期金利上昇は、インフレ圧力と金融環境の引き締まりへの懸念を強め、株式市場全体の上値を抑えた。上海総合指数が小幅高を維持した一方、深セン成分指数が下落したことは、政策支援への期待があるなかでも、投資家が企業ごとの成長力や収益性を選別していることを示している。スマート端末の深圳伝音(Shenzhen Transsion Holding Co., Ltd.)、ファブレス半導体メーカーの瑞芯微電子(Rockchip Electronics Co., Ltd. )、音響機器・電子部品の歌爾(GoerTek Inc.)、アップルの主要サプライヤーとしても世界的に名高い廣東領益智造(Lingyi iTech [Guangdong] Company)、抗体薬物複合体(ADC)などの癌治療薬の開発に特化したバイオ製薬会社である百利天恒(Sichuan Biokin Pharmaceutical Co., Ltd.)。送配電設備の思源電気(Sieyuan Electric Co., Ltd.)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、飲料メーカーの東鵬飲料集団(Eastroc Beverage〔Group〕Co.,Ltd.)、半導体装置メーカーの拓荆科技(Piotech, Inc.)、国泰海通証券(Guotai Haitong Securities Co., Ltd.)。
▼香港株式市場でハンセン指数は前営業日比319.09ポイント安の23867.74と反落。
米国では前日のハイテク株反発がみられたものの、アジア市場では半導体・AI関連株を中心に売りが広がり、米国の株高がそのまま波及しなかった。当日の外部環境で重要なのは、中東情勢の緊迫化に伴う原油高と米長期金利の上昇である。原油価格が高水準で推移すれば、エネルギー輸入国である中国の企業や家計にコスト負担がかかり、消費や企業収益の回復を妨げる懸念が生じる。米長期金利の上昇も、ハイテク企業など将来の成長を株価に織り込む銘柄の評価を圧迫した。レノボ・グループの下落は、AI関連需要への期待だけでは株価を支えきれなかったことを示す。AIサーバーやPCの需要が拡大しても、競争激化や部品コスト、設備投資負担によって利益率が伸びなければ、売上高の成長が株主利益の増加に直結しないためである。ただし、当日の下落を特定の新たな業績悪化材料に結び付ける根拠は確認できず、金利上昇やハイテク株全体への警戒と区別する必要がある。洛陽モリブデンのような資源企業では、中国の製造業や世界景気の先行きが金属需要を左右する。中東情勢による原油高が資源株全般を押し上げるとは限らず、金属ごとの需給や中国の需要見通しが別途重要となる。寧徳時代新能源科技(CATL)についても、電気自動車市場の拡大だけでなく、電池の価格競争や生産能力の増強に伴う採算性が焦点である。中国海外発展の下落は、住宅需要の回復がなお不透明な中国不動産市場の弱さと結び付けて考える必要がある。不動産販売が停滞すれば、開発会社の資金繰りだけでなく、住宅関連消費や家計心理にも影響が及ぶ。ポップマートはキャラクター商品の人気を成長につなげてきた企業であり、消費者の購買意欲や主力商品の人気が持続するかが業績を左右する。アリババ集団も、国内消費の回復に加え、電子商取引での競争やAI関連投資の収益化が評価の対象となる。これらの銘柄の下落については、当日に各社固有の悪材料が発表されたと確認できない限り、個別の業績問題と断定するのではなく、市場全体のリスク回避と区別すべきである。これに対し、翰森製薬の上昇には具体的な材料があった。同社は10月19日、スイスのロシュとの抗体薬物複合体(ADC)に関する戦略的提携・ライセンス契約を発表し、契約一時金4億ドルに加え、初年度経過時の1億1,000万ドル、開発・承認・販売の進展に応じた150億ドル超のマイルストーン収入を得る可能性が示された。ADCは、抗体を利用して抗がん剤を腫瘍細胞に届ける治療技術であり、製薬各社が開発競争を繰り広げる分野である。今回の提携では、翰森製薬が初期開発を担い、その後の中国本土・香港・マカオ・台湾以外での開発・商業化をロシュが担うため、中国発の創薬技術を世界市場で収益化する道が広がる。なお、150億ドル超は将来の条件達成に応じた潜在的な支払額であり、確定収入ではない。薬明生物技術や中国生物製薬などの医薬品株が買われた背景にも、個別の業績だけでなく、中国の創薬企業が国際的な製薬会社との提携を通じて研究開発成果を収益化する可能性への期待がある。舜宇光学科技やBYDエレクトロニックの上昇もみられたことから、売りが市場全体に一様に及んだわけではない。PCの聯想集団(Lenovo Group Ltd.)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、車載バッテリーの世界最大手の寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、フィギュア・玩具の泡泡瑪特国際集団(Pop Mart International Group Limited)、コングロマリットの 中信(CITIC Limited)。翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、オンライン医療・ヘルスケアプラットフォームの
 京東健康(JD Health International Inc.)、比亜迪電子(BYD Electronic International Co., Ltd.)。
▼ フィリピン証券取引所(PSE)に、電子決済サービスのGCash(ジーキャッシュ)の運営会社である
 マイント(Mynt, Inc.、旧Globe Fintech Innovations, Inc.)が上場。調達額は609億ペソに達し、同国の株式市場で過去最大のIPOとなった。約4,415億ペソ。従来の記録は、2021年の食品大手モンデ・ニッシンによるIPO。マイントは通信大手グローブ・テレコム、アント・グループ、アヤラ・コーポレーションなどを主要な支援企業とし、決済、送金、融資、貯蓄、投資、保険などを手掛ける。2026年6月末までの3ヶ月間の月間アクティブユーザー数は4,150万人で、2026年上半期の決済取引額は9兆8,400億ペソに達した。
▼欧州株式市場で、ストックス欧州600指数は,前日比4.58ポイント高の644.74と3営業日続伸。
AI関連投資の採算性への疑念、フランスの財政運営を巡る不安、原油価格の乱高下が重なった。これを受けて、半導体や産業設備株が下落。シーメンスは個別の悪材料が乏しいなかで下落し、シーメンス・エナジーやインフィニオン・テクノロジーズも売られた。シーメンス・エナジーはデータセンター向け電力設備の需要拡大が成長材料。一方、インフィニオンは半導体需要や設備投資の見通しに左右されやすく、韓国のサムスン電子やSKハイニックスの下落が欧州の半導体株にも波及した。ASML、ASMインターナショナル、STマイクロエレクトロニクスなども下落し、AI関連株全般で高い成長期待を織り込んだ株価を見直す動きが広がった。スイスのABBは第3四半期の受注高が前年同期比40%増の約120億ドル、売上高が14%増、営業EBITAが24%増となり、通期見通しも引き上げた。それでも株価が下落したのは、好調な業績以上に、データセンター事業者の巨額債務やAI投資の回収可能性への懸念が意識されたため。ABBが好決算でも売られたことは、AI関連設備企業全体に対する投資家の評価が厳しくなっていたことを象徴する。オーストリアのAT&Sも、AI用半導体の高性能化に欠かせないIC基板を供給する企業であるため、半導体関連株の売りに巻き込まれた。需要拡大への期待が大きい企業ほど、投資計画の減速や収益化の遅れが意識されると、株価の調整も大きくなりやすい。さらに、原油価格の高騰は欧州企業のエネルギーコストを押し上げ、物価上昇と金利高止まりにつながる懸念から、景気敏感株にも重荷となった。これに対して、オランダのアルジェニクスは上昇した。前日の19日に、自己免疫性筋炎を対象とする第3相ALKIVIA試験で、主力薬エフガルチギモドが主要評価項目を達成し、52週時点の総合改善スコアがプラセボ群を15.4ポイント上回ったと発表していたことが材料である。治療選択肢の限られる疾患で有効性を示したことから、既存薬の適応拡大による収益機会が評価された。フランスのアビバックスも上昇。同社の主力開発品オベファジモドは潰瘍性大腸炎を対象とする経口薬候補であり、臨床試験で有効性を示した一方、安全性を巡る懸念から株価が大きく下落していた。20日の反発は、こうした急落後の買い戻しが中心とみられる。ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、重電大手のABB(旧Asea Brown Boveri,ABB Ltd.,スイス)、建設業界向けソフトウェアのネメチェック(Nemetschek SE,独)、肥料用カリ生産のK+S(K+S AG,旧Kali und Salz GmbH, 独)、銅精錬・精製の アウルビス(Aurubis AG,独)。自己免疫疾患・癌抗体治療薬開発のアルジェニクス(argenx SE,蘭)、バイオテクノロジーのアビバックス(Abivax SA,仏)、バイオ医薬品の
 UCB(UCB S.A., Union chimique belge,ベルギー)、バイオ医薬品のUCBの持株会社である
 フィナンシエール・デ・チュビゼ(Financiere de Tubize S.A.,ベルギー)、工業用X線向けモジュールのコメット・ホールディング(Comet Holding AG,スイス)。
▼ロンドン株式市場で、FTSE100は前日比31.69ポイント安の1万0733.00と続落。
▼フランクフルト株式市場で、DAXは前日比15.35ポイント安の2万5,304.42と続落。
▼パリ株式市場で、CAC40は前営業日比88.65ポイント安の7,868.05と反落。
▼米商務省センサス局*によると、2026年9月の民間住宅着工戸数(季節調整済み)が前月比5.2%減となる。年率換算で1,221,000戸。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比17.50ドル安の1オンス4,142.60と続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比1.87ドル安の1バレル101.79ドルと9営業日ぶりの反落となる。▼米国債市場は前日比0.03ポイント下回る5.11%へと下落。
▼NY株式市場で,ダウ平均は前日比531ドル39セント高の5万2,497ドル42セントと反発。
景気敏感株やヘルスケア株への買いと、AI関連株を中心とするハイテク株への慎重姿勢が併存。市場全体が一様に持ち直したのではなく、原油価格や長期金利の低下を追い風とする銘柄と、AI投資の収益性を問われる銘柄との間で明暗が分かれた展開となった。市場を押し上げた最大の要因の一つはヘルスケア株。ユナイテッドヘルス・グループ、メルク、アムジェン、ジョンソン・エンド・ジョンソンなどに買いが入った。医薬品大手の収益は景気変動の影響を受けにくく、AI関連株の値動きが不安定な局面で、相対的な安定性が評価されやすい。ヘルスケア株全体が最高値を更新したことも、この日の物色の特徴。その他、スリーエム(3M)が好決算と通期見通しの引き上げを受けて上昇。2026年7~9月期の調整後1株利益は2.50ドルと市場予想を上回り、通期の調整後1株利益見通しも9.10~9.15ドルへ引き上げた。さらに、アマゾン子会社との提携拡大により、光接続技術やデータセンター関連製品の累計販売額が60億ドルに達することなどを条件に新株予約権を付与。AI向けデータセンター投資への懸念が強まるなかでも、実際の製品販売につながる契約と業績改善を示したことが買い材料となった。原油相場の反落も株式市場を支えた。中東情勢の緊張からブレント原油は一時1バレル112ドル近辺まで上昇したが、その後は米国とイランを巡る外交進展への期待などから値を下げた。原油高が長期化すれば、ガソリン価格や輸送費を通じて家計の購買力を奪い、企業の利益率も圧迫するため、原油安は消費関連株や景気敏感株にとって追い風となった。米長期金利の低下も、将来利益の現在価値を高める方向に働き、株式への資金流入を支えた。一方、AI関連株は市場全体の反発に乗り切れなかった。韓国ではAIクラウド企業エリス(Elice Inc.)の新規上場後の株価が急落。AI事業者が負担する巨額の設備投資や借入金を、将来の収益で回収できるのかという疑念が改めて強まった。米国でもコアウィーブなどの一部銘柄が下げから切り返したものの、これは先行する株価下落を受けた買い戻しの側面があり、AI投資への懸念が解消したことを意味しない。投資家はネットフリックスやスペースXなどの決算を前に、売上高の伸びだけでなく、利益率、設備投資負担、キャッシュフローを見極めようとしていたといえる。
▼ナスダック総合は前日比6.069ポイント安の2万6,424.817と反落。▼S&P500は前営業日比31.29ポイント高の7,690.73と反発。3大信用情報会社の一つであるエクイファクス(Equifax Inc.)、玩具・ゲーム製品の ハズブロ(Hasbro Inc.)、モデルナ(Moderna Inc.)、調査会社のガートナー(Gartner Inc.)、医薬品開発・製造支援サービスのチャールズ・リバー・ラボラトリーズ・インターナショナル(Charles River Laboratories International Inc.)。
 ゼネラル・モーターズ(General Motors Company)、腎臓ケアサービスの
 ダヴィータ(DaVita Inc.)、自動車用部品販売の
 ジェニュイン・パーツ(Genuine Parts Co.)、HVACの
 コンフォート・システムズUSA(Comfort Systems USA, Inc.)、航空宇宙の
 ハウメット・エアロスペース(Howmet Aerospace Inc.)。
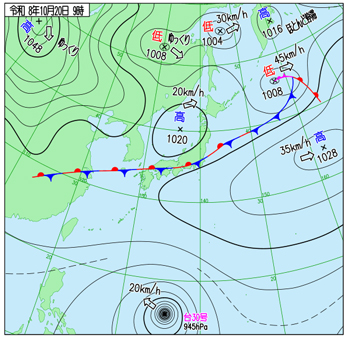
右出典:気象庁ホームページ
▼財務省発表の貿易統計によると、2026年9月の日本の貿易収支は5,365億円の赤字となり、5ヶ月連続の赤字となる。輸出額は前年同月比16.7%増の10兆9,722億円、輸入額は18.9%増の11兆5,088億円。輸出の拡大を支えたのは、世界的なAI投資を背景とする半導体関連需要や、自動車輸出の底堅さである。9月の輸出額は13ヶ月連続で増加し、米国向けは前年同月比22.9%増、中国向けは8.6%増となった。日本の半導体製造装置や電子部品は、海外の半導体メーカーによる設備投資やAI向け生産能力の増強から恩恵を受けている。▼日東紡績が反発。10月20日、台湾の半導体パッケージ基板大手である欣興電子(ユニマイクロン)の簡山傑(Chien Shan-chieh)会長は、AI半導体向けの需要拡大を背景に、重要材料が2027年に最大20%不足する可能性を指摘。低熱膨張ガラス繊維布や銅張積層板(CCL)などが供給逼迫の対象として挙げられている。日東紡績にとって重要なのは、この発言が同社の高機能ガラス「Tガラス」の需給逼迫が長引くとの見方を補強したこと。Tガラスは、一般的なガラス繊維よりも熱膨張が小さく、大型化・高性能化する半導体パッケージ基板の反りを抑えるために使われる材料である。AI向けGPUではチップの大型化や発熱への対応が求められるため、基板の寸法安定性を確保するTガラスの重要性が高まっている。日東紡績はこの高機能ガラス繊維布で高い競争力を持つ。▼アサヒビール、キリンビール、サッポロビール、サントリーの4社が、ビール類の卸売業者向け出荷価格について、値上げの時期や幅を事前に調整していた疑いがある件の影響で、サッポロビールが下げ幅を拡大。▼2026年10月8日に発生し約53万ヘクタールが焼失したモンゴル東部ドルノド県のヌムルグ自然保護区における大規模草原火災を巡って、KDDIはグループ会社であるモビコムの活動に関連して火災が発生し、モンゴルの自然環境に多大な影響を与えたことを、極めて重く受け止めていると謝罪。モンゴルで携帯電話事業を手掛けるモビコムの幹部らが乗った車両に乾燥した草が絡みついて出火、枯れ草に燃え移ったとされる。モビコムはKDDIが約98.8%を出資する連結子会社。
▼国内債券市場で新発10年物国債の利回りは前日比0.005ポイント下回るの2.890%へと下落。▼東京外国為替市場で円相場は前日比5銭円安ドル高の1ドル158円12~14銭と反落。
▼東京株式市場は前日比545円82銭高の6万4,621円24銭と3営業日ぶりの反発となる。
前日の米国株高とAI関連需要の拡大を示す企業決算・貿易統計が投資家心理を改善させた。とりわけ半導体関連株への買いが相場を押し上げた海外市場で注目を集めたのが、米スペースXの7~9月期決算である。同社は売上高が前年同期比161%増の146億ドル、純利益が44億ドルとなり、AI事業の急成長を背景に収益力の改善を示した。同社のAI関連事業はデータセンターの計算能力提供やAIモデル・ソフトウエアなどを含み、人工衛星通信サービスのスターリンクに加え、AIインフラが収益拡大の柱になりつつある。この決算は、巨額の設備投資が続くAI分野でも、計算資源への需要を売上高や利益に結び付けられる企業が存在することを示し、AI投資全体への期待を支えた。これを受けて、半導体検査装置のアドバンテスト、半導体製造装置の東京エレクトロン、メモリー関連のキオクシアなどに買いが波及。財務省貿易統計も、半導体関連株を支える材料となった。9月の輸出額は前年同月比16.7%増と13カ月連続で増加し、半導体等電子部品は49.4%増、半導体製造装置は43.9%増となった。ただし、輸出の伸び率は市場予想を下回っており、全面的に強い内容だったわけではない。それ以外でも、イビデンやフジクラ、村田製作所などにも買いが入り、AI向け計算基盤を支える半導体・電子部品・通信インフラ関連に資金が向かった。一方、AI関連株への警戒が解消したわけではない。ソフトバンクグループの5年物CDS保証料率が4年ぶりの高水準に達したことは、AI関連投資の拡大に伴う資金調達負担や信用リスクを市場が意識していることを示している。AI需要の成長期待と、巨額投資を将来の利益で回収できるかという疑問が併存している。投資家が次に注目するのは、メタなど米大手テクノロジー企業の決算である。設備投資計画が一段と膨らむ一方、クラウドやAIサービスの収益化が追いつかなければ、好決算を受けた買いが再び売りに転じる可能性もある。また、東京海上や中外製薬なども上昇した一方、KDDI、ファーストリテイリング、ニトリホールディングス、花王、オリエンタルランドなどは下落。 レゾナックHD、JX金属、三井金属、フジクラ、イビデン。SHIFT、資生堂、サッポロビール、イオン、東宝。
▼中国本土株式市場は、前日比22.34ポイント安の3,713.03と4営業日ぶりの反落となる。
序盤は中国政府による景気・市場支援への期待から買いが先行したものの、企業決算への警戒が強まり、相場は中盤以降に下げへ転じた。下落の中心となったのは、EV関連と通信大手。車載電池世界最大手の寧徳時代新能源科技(CATL)は7~9月期の純利益が前年同期比14.5%増となったが、伸び率が市場予想を下回り急落。中国のEV市場では販売競争が激しく、自動車メーカーによる価格引き下げも電池メーカーの収益環境を左右する。また、中国移動は四半期純利益が前年同期比7.9%減となり下落。通信大手は一般に安定収益が期待される銘柄であり、その減益は大型株全般に対する投資家心理を冷やす材料となった。こうした主力企業の決算悪化が、これから発表される企業業績への警戒を強めた。マクロ経済面でも、景気回復の偏りが懸念材料である。中国の7~9月期実質GDP成長率は前年同期比4.5%と前期の4.3%から加速したが、9月の小売売上高は前年同月比1.1%増にとどまり、固定資産投資は1~9月累計で前年同期比7.2%減、不動産開発投資は20.6%減となった。輸出や先端製造業が経済を支える一方、家計消費や不動産市場の回復は弱く、内需主導の持続的な成長には課題が残る。これを受けて、自動車株に加え、東鵬飲料や山西杏花村汾酒などの消費関連株も売られた。消費者の支出意欲が弱い局面では、飲料・酒類・食品・衣料品など幅広い内需企業で売上高の伸び悩みが意識されやすく、景気刺激策への期待だけでは買いを持続しにくい状況。一方、ハイテク株は市場全体の下落に逆行した。計算資源のレンタルを手掛ける江蘇利通電子がストップ高となったほか、上海剣橋科技や半導体関連の瑞芯微、光ファイバー大手の長飛光繊光纜なども上昇こうした物色は、中国政府が重視する半導体の国産化や先端製造業の育成とも方向性が一致する。ファブレス半導体メーカーの瑞芯微電子(Rockchip Electronics Co., Ltd. )、半導体チップメーカーの瀾起科技(Montage Technology Co., Ltd.)、光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)、油田設備・サービスの煙台杰瑞石油服務集団(Yantai Jereh Oilfield Services Group Co., Ltd.)、電子セラミック電子部品の潮州三环(Chaozhou Three-circle Group Co.,Ltd.)。車載バッテリーの世界最大手の寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、ファクトリーオートメーションの無錫先導智能装備(Wuxi Lead Intelligent Equipment Co., Ltd.)、自動車用ガラスの 福耀玻璃工業集団(Fuyao Glass Industry Group Co., Ltd.)、車載電池の国軒高科(Gotion High-tech Co.,Ltd.)、ネットゲームの浙江世紀華通集団(Zhejiang Century Huatong Group Co., Ltd)。
▼香港株式市場でハンセン指数は前日比215.87ポイント安の23,651.87と続落。
相場の重荷となったのは、中国企業の決算に対する警戒と内需回復の遅れ。中国の7~9月期実質GDP成長率は前年同期比4.5%に加速したものの、9月の小売売上高は1.1%増にとどまり、1~9月の固定資産投資は前年同期比7.2%減、不動産開発投資は20.6%減だった。輸出や先端製造業が経済を支える一方、家計消費や不動産市場の低迷が続き、景気回復の実感が広がりにくい状況。こうした中、車載電池世界最大手の寧徳時代新能源科技(CATL)の急落が相場心理を悪化させた。同社の7~9月期純利益は前年同期比14.5%増の212億5000万元だったが、前四半期比では5.8%減少し、市場予想にも届かなかった。原材料費や研究開発費の増加、税制面の変化などが利益率への懸念を強める結果となった。この動きは、CATLだけの問題にとどまらない。中国の電気自動車市場では価格競争が続き、自動車メーカー自身による電池開発も進んでいるため、電池メーカーには規模の拡大だけでなく、採算性の維持が求められる。中創新航科技(CALB)も下落し、BYDや長城汽車、奇瑞汽車など自動車株にも売りが広がった。消費関連株の下落も目立った。泡泡瑪特国際集団(ポップマート)や老鋪黄金、李寧などが売られた背景には、消費者の支出姿勢への警戒がある。ポップマートのような人気キャラクター商品や高級金製品は、必需品と比べて消費者心理や購買余力の変化を受けやすい。内需回復が弱いなかで、投資家は高い成長期待を織り込んだ銘柄ほど慎重に評価する展開となった。また、騰訊控股(テンセント)も売られ、ハイテク株全般が一様に買われたわけではない。中国本土市場ではAI・半導体関連の一角が上昇したが、香港市場では大型インターネット企業や消費関連株の下落が指数を押し下げた。成長分野への期待が残る一方、企業ごとの決算や収益見通しを見極める動きが強まっている。半面、医薬品株の一角には買いが入り、江西生物製品研究所や再鼎医薬などが上昇。景気に左右されやすい消費関連株から、医薬品開発など個別の成長材料を持つ銘柄へ資金を振り向ける動きとみられる。車載バッテリーの世界最大手の寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、フィギュア・玩具の泡泡瑪特国際集団(Pop Mart International Group Limited)、 騰訊HD(Tencent Holdings Ltd.)、金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)、医薬品ネット通販の阿里健康信息技術(Alibaba Health Information Technology Ltd.)。PCの聯想集団(Lenovo Group Ltd.)、癌領域(オンコロジー)に特化した革新的な医薬品の百済神州(BeOne Medicines Ltd.)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、電動工具・家電製造の創科実業(Techtronic Industries Company Limited)、金融の
 中銀香港(BOC Hong Kong Holdings Ltd.)。
▼インドネシア中央銀行(Bank Indonesia、BI)が金融政策決定会合において、政策金利である7日物リバースレポ金利を5.75%で据え置くことを決定。
▼英国統計局(ONS*)によると、2026年9月のPPI投入指数(Producer Price Index: Input)は前年同月比8.3%上昇、前月比1.5%上昇。主因は原油価格の上昇である。原油価格は9月に前月比14.0%上昇し、前年同月比では51.0%上昇。原油は燃料にとどまらず、石油化学原料や輸送コストなどにも影響するため、製造業を中心に幅広い企業の仕入れコストを押し上げた。一方、PPI産出指数(Producer Price Index: Output)は前年同月比4.6%上昇、前月比0.8%上昇。最大の押し上げ要因は、コークスおよび精製石油製品である。同品目の価格は前年同月比63.3%上昇し、9月単月でも前月比9.1%上昇した。石油精製品の価格上昇が、工場出荷段階の物価を直接押し上げている。ただし、産出価格が一様に上昇しているわけではない。食品価格は前年同月比0.6%下落し、自動車などの輸送機器も1.2%下落した。つまり、今回の産出価格上昇は、幅広い製品の一律な値上がりというよりも、エネルギー関連製品を中心とする価格上昇の影響が大きい。今後の焦点は、原油や石油精製品の価格上昇が、プラスチック製品、化学製品、輸送機器などの幅広い製品価格へどの程度波及するかである。企業がコスト増を販売価格に転嫁する動きが広がれば、英国の消費者物価にも上昇圧力が及ぶ可能性がある。▼英国統計局(ONS*)によると、2026年9月の消費者物価指数は前年同月比3.6%上昇と、8月の前年同月比3.3%上昇より上昇が加速。最大の要因は、輸送分野、とりわけガソリンや軽油などの自動車燃料価格。ガソリンの平均価格は8月の1リットル当たり161.3ペンスから9月には169.5ペンスへ上昇した。軽油は181.8ペンスから192.5ペンスへ上昇。自動車燃料価格は前年同月比29.8%上昇し、8月の23.0%から上昇率が拡大した。前年の9月にはガソリン・軽油価格が前月比で下落していたのに対し、今年は大幅に上昇したことも、前年同月比のインフレ率を押し上げた要因である。中東紛争に伴う原油価格の上昇が、英国の家計に直接影響する形となった。エネルギー、食品、アルコール、たばこを除いたコアCPIの上昇率も、8月の前年同月比2.6%から9月には前年同月比2.8%へ高まった。▼英国統計局(ONS*)によると、2026年9月の小売物価指数(RPI)は前年同月比3.9%の上昇だった。
▼欧州株式市場で、ストックス欧州600指数は,前日比5.85ポイント高の644.49と4営業日続伸。
米スペースXなどの好決算を受けてAI関連株を中心に買い戻しが広がった。また、前日までの下落に対する押し目買いも入り、企業業績への期待が相場を支えた。特に注目されたのは、AI向け半導体やデータセンター設備への需要拡大。ドイツのSAPやインフィニオン・テクノロジーズなどが買われ、電力設備を手掛けるシーメンス・エナジーにも資金が流入した。AI投資の恩恵が半導体から電力インフラへ波及するとの見方が、幅広い銘柄の上昇につながった。欧州の景気や企業収益に対する懸念が消えたわけではない。原油価格が高水準にあることは、企業の生産コストや家計の購買力を圧迫する要因であり、インフレの再加速を通じて金融政策にも影響を及ぼす。また、眼鏡大手エシロール・ルックスオティカが大幅高となった。7~9月期の売上高が市場予想を上回り、レイバンなどのブランド力に加え、スマートグラス市場の拡大への期待も買い材料となった。消費関連企業の業績が一様に悪化しているわけではなく、製品競争力や成長分野への展開によって明暗が分かれている。一方、仏小売り大手カルフールは急落。フランス国内の暴動や略奪、夜間外出禁止措置などで店舗運営に支障が生じ、通期利益見通しを引き下げたため。営業利益への影響は最大2億ユーロに達する可能性があり、同社の国内売上高への依存度の高さがリスクとして意識された。社会不安が実際の店舗営業や消費活動を通じて企業収益を損なうことを示す事例といえよう。さらに、フランスでは政治情勢と財政への不安から国債利回りが上昇し、10年債利回りは5%に達した。政府の財政運営に対する懸念が借入金利を押し上げれば、企業の資金調達や株式の評価にも影響する。英国では9月の消費者物価指数が前年同月比3.5%上昇し、8月の3.1%から加速した。主因は燃料価格の上昇であり、イランをめぐる紛争やホルムズ海峡の供給懸念がエネルギー価格を押し上げている。インフレの再加速はイングランド銀行による利下げを難しくし、利上げ観測を強めるため、消費関連株の重荷となった。総合人材サービスの ランスタッド(Randstad N.V.,オランダ)、眼鏡・アイウエアメーカー大手の
 エシロールルックスオティカ(EssilorLuxottica S.A.,仏)、物流の
 DSV(DSV A/S,デンマーク)、人材派遣のアデコ(The Adecco Group AG,スイス)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)。スーパーマーケットチェーンの
 カルフール(Carrefour S.A.,仏)、企業向けペイメントサービスを提供する
 エデンレッド(Edenred S.A.,仏)、
 ミシュラン(Compagnie Générale des Établissements Michelin SCA,仏)、兵器メーカーである
 CSG(CSG N.V.,チェコ)、モバイル通信の
 エリサ(Elisa Oyj,フィンランド)。
▼ロンドン株式市場で、FTSE100は前日比19.88ポイント高の1万0752.88と3営業日ぶりに反発。
▼フランクフルト株式市場で、DAXは前日比340.62ポイント高の2万5645.04と3営業日ぶりに反発。
▼パリ株式市場で、CAC40は前日比83.19ポイント高の7,921.68と反発。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比7.40ドル高の1オンス4,150.00と3営業日ぶりに反発。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前日比0.67ドル安の1バレル97.15ドルと続落。11月限は前日の20日に取引最終日を迎えているため、取引の中心が12月限に移っている。米国とロシアのウクライナ和平協議への期待がある一方、ホルムズ海峡周辺での船舶攻撃や中東の供給不安が相場を下支えするという、相反する材料があったことが下落の背景。▼米国債市場は前日比0.01ポイント上回る5.12%へと上昇。
▼NY株式市場で,ダウ平均は前日比360ドル21セント高の5万2,856ドル09セントと続伸。
AI関連企業の好決算を背景に半導体やデータセンター関連株が買われた。相場を牽引したのは、AI向け設備投資の拡大が実際の売上高や利益の増加につながっているとの期待。スペースXは7~9月期決算で市場予想を上回り、AI関連のクラウドサービス事業の成長が評価された。衛星通信やロケット打ち上げを主力としてきた同社にとって、AI計算基盤が新たな収益源となっている点は重要。スーパー・マイクロ・コンピューターも大幅に上昇。同社が公表した7~9月期の売上高見通しは従来予想を上回り、AIサーバーへの需要が引き続き旺盛であることを示した。AI関連株では、半導体のエヌビディアやAMDに加え、ITサービスのIBMなどにも買いが広がった。AI投資の恩恵は半導体やサーバーにとどまらない。データセンターの建設には大量の電力や冷却設備、建設機械が必要となるため、キャタピラーなどの関連企業にも成長期待が波及している。投資家の関心は、AIモデルの開発競争だけでなく、それを支えるインフラ全体の需要へと広がっている。一方、ネットフリックスは10~12月期の収益見通しが市場予想に届かず、大幅安となった。動画配信市場では広告事業の拡大などが成長の鍵となるが、投資家が期待する成長ペースを維持できるかが株価を左右した。AI関連株が上昇するなかでも、個別企業の業績見通しによって株価の明暗が分かれた。午後には、米国務省がサウジアラビアの米大使館から一部職員と家族を退避させる準備を進めているとの報道が伝わり、上昇幅が縮小する場面も。中東情勢の緊迫化は原油供給への懸念を強め、エネルギー価格の上昇を通じてインフレ圧力を再燃させる可能性がある。
▼ナスダック総合は前日比278.041ポイント高の2万6,702.858と反発。▼S&P500は前日比44.60ポイント高の7,757.17と続伸。スカイダンス(Skydance Corporation)、スーパー・マイクロ・コンピューター(Super Micro Computer Inc.)、医薬品開発・製造支援サービスのチャールズ・リバー・ラボラトリーズ・インターナショナル(Charles River Laboratories International Inc.)、エコスター(EchoStar Corporation,旧Dish)、エネルギーソリューションを展開するブルーム・エナジー(Bloom Energy Corporation)。通信事業者のAT&T(AT&T Inc.)、医療機器の デクスコム(Dexcom Inc.)、ネットフリックス(Netflix, Inc.)、レストランチェーンのチポトレ・メキシカン・グリル(Chipotle Mexican Grill Inc.)、旅行会社の
 エクスペディア・グループ(Expedia Group Inc.)。
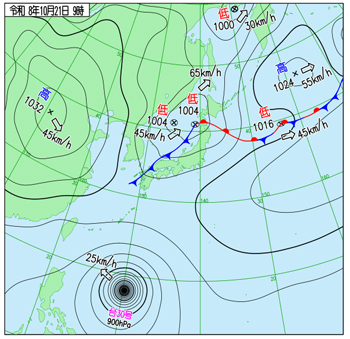
右出典:気象庁ホームページ
▼PHP開発チームが10月20日に重大な脆弱性2件への緊急セキュリティ更新を翌21日に公開すると発表した件が大きな影響を与えている。2件は、CVE-2026-109618 と CVE-2026-109619。深刻度はCVSS v4.0でいずれも9.2(Criticalに相当する重大な水準)。21日にはPHP開発チームが修正版を公開。欧州連合サイバーセキュリティ機関(ENISA)なども共同で注意喚起し、インターネットに公開されたPHPシステムを優先して修正するよう求めた。各所で対策が進む。当方も、本日、対策完了。▼大林組は、 ニュージーランドで太陽光発電事業を展開するライトイヤーズ・グループ(Lightyears Group Limited)との戦略的提携の一環として、現地の太陽光発電事業への出資と投資体制の整備を発表。大林組は、国内建設事業に続く収益の柱を育成する方針を掲げており、再生可能エネルギーや水素などのグリーンエネルギー事業を成長分野と位置付けている。ニュージーランドでは既に関連会社のEastland Generationを通じて地熱発電や小水力発電を手掛けており、今回の出資は電源構成を太陽光発電に広げる取り組み。▼SBIホールディングス、完全子会社を通じて実施していたBASEへのTOBが成立しなかったことを発表。8月31日に開始したTOBは10月21日に終了したが、応募株式数は9万944株にとどまり、最大2,379万2,300株を取得する計画は大幅な未達となった。SBI側はBASEの議決権の約20%を取得し、持分法適用関連会社とすることで資本業務提携を強化する方針だったが、買い付け後の保有比率は約0.08%にとどまった。なお、今回のTOBの期間中、パソコン周辺機器メーカーのバッファローの創業家出身で、のBASEの大株主である牧寛之氏による株式買い増しが行われた。この結果、牧寛之氏の保有比率は2026年8月末時点の約20.53%から、10月14日時点で28.36%へと高まっている。▼NTT株式会社は2026年10月22日、黒リンを用いて、光を吸収した直後の高エネルギー状態にある「ホットキャリア」を、熱としてエネルギーを失う前に電極へ取り出す光電変換技術を実証したと発表。半導体に光が当たると電子や正孔が生じるが、光励起直後のキャリアは高いエネルギーを持ち、その多くは周囲にエネルギーを渡して冷却される。今回の研究は、この冷却前のキャリアを電気信号として取り出すことで、光エネルギーの新たな利用方法を示したもの。NTTは独自のオンチップTHzエレクトロニクスを用いて光電流を直接測定し、室温かつ外部電圧を印加しないゼロバイアス条件で、260GHzの動作帯域を確認した。さらに、ゲート電圧を変化させた実験から、光電流が従来型の光起電力効果ではなく、ホットキャリアの極めて速い広がりである「超拡散」によって生じることを示した。光検出器の高速化は、光信号を電気信号に変換する処理が重要となる高速光通信の性能向上に寄与する可能性がある。また、低消費電力の光検出や高速イメージング、センシングへの応用も期待される。ただし、今回確認された動作帯域は素子の測定結果であり、実用機器で同等の性能や高い変換効率が得られたことを意味するものではない。今後は、光検出感度やエネルギー変換効率、実用的な素子構造の検証が課題となる。NTTは本成果を2026年11月18~25日開催の「NTT R&D FORUM 2026」で展示する予定である。
▼国内債券市場で新発10年物国債の利回りは前日比0.005ポイント上回るの2.885%へと上昇。▼東京外国為替市場で円相場は前日比90銭円高ドル安の1ドル157円22~24銭と反発。
▼東京株式市場は前日比1,713円40銭安の6万2,907円84銭と大幅反落。
約3ヶ月ぶりの安値水準に沈む。下落の中心はAI・半導体関連株。これまで相場を押し上げてきた成長期待の強い銘柄に対し、投資家が収益見通しを厳しく評価し始めた。直接のきっかけは、米半導体製造装置大手ラムリサーチが21日夕に発表した2026年10~12月期の売上高見通し。市場予想並みの数字であっても株価が大きく下落したのは、AI向け半導体投資の拡大を織り込んで株価が上昇してきたため、期待を上回る成長が示されなければ利益確定売りが出やすい状況にあったからである。半導体製造装置は、先端半導体の設備投資計画や受注見通しに業績が左右されるため、ラムリサーチの動きは東京エレクトロンなど日本の装置メーカーにも波及。ラムリサーチの売上高は前四半期比22%増の82億2000万ドルで、営業利益率も40%に達しており、決算そのものが悪化したわけでは決してない。次四半期の売上高見通しも86億ドルであるため、下落は業績悪化への反応というより、好調な業績でも株価の高い期待値を満たせないことへの警戒と捉えるべきであろう。東京市場では東京エレクトロンに加え、AI関連投資への期待が株価を支えてきたソフトバンクグループ、半導体材料・電子部品関連のイビデン、キオクシア、TDKなどにも売りが波及。一方、リクルートやトレンドマイクロ、ベイカレントが上昇しており、全面安というより、AI・半導体関連に集中していた資金の一部が他の銘柄へ移る動きもみられた。さらに、中東情勢の緊迫化による原油高も日本株には逆風である。日本は原油輸入への依存度が高く、原油価格の上昇が長期化すれば、運輸・化学・製造業などのコスト増を通じて企業利益を圧迫する。PHPの深刻な脆弱性も、企業や公共機関がウェブサービスの点検・停止を迫られる問題として警戒された。レゾナックHD、イビデン、SCREEN HD、古河電気工業、OKUSAI ELECTRIC。トレンドマイクロ、SHIFT、ベイカレント、野村総合研究所、NEC。
▼中国本土株式市場は、前日比55.00ポイント安の3658.03と続落。
海外発のAI関連株安だけではなく、中国企業の利益成長に対する疑念と、景気対策によって内需が持続的に回復するとの期待が後退。前日までの相場では、CATLの第3四半期純利益が前年同期比14.5%増の212億元となったものの、市場予想の41.2%増を大幅に下回ったことが、中国企業の収益力に対する懸念を強めていた。売上高は58.6%増の1652億元と高い伸びを維持したが、EV市場の成長鈍化と電池メーカー間の競争激化により、売上拡大が利益の伸びに結び付かなくなっている。これは中国の成長産業でも、供給能力の拡大や価格競争が企業の利益率を圧迫する局面に入っていることを示しているといえる。22日は、この収益面への警戒に米国の半導体製造装置大手ラムリサーチの売上高見通しをめぐる失望が重なった。中国市場では、景旺電子などのプリント基板メーカー、長飛光纖光纜などの光通信関連企業、計算資源レンタルを手掛ける利通電子が大幅安となった。これらはAIデータセンターの拡張に伴う需要増を期待されてきた銘柄。設備投資の伸びが期待ほど強くない可能性が意識されると、将来の利益を先取りしていた株価が調整しやすい。光半導体レーザーチップを手掛ける源傑科技がストップ安となったことも、AI向け光通信需要への期待が高かった分、投資家の見通しが変化した際の反応が大きかったことをうかがわせる。不動産株の下落は、住宅市場の低迷と開発企業の資金繰り問題が依然として解消されていないことへの警戒である。住宅価格や販売の回復が遅れれば、開発企業の収益だけでなく、家計の資産効果や消費にも悪影響が及ぶため、景気刺激策への期待だけでは関連株を買い進めにくい状況が続いている。一方、銀行株の一角が上昇したことは、相場全体が下落するなかで、相対的に収益基盤が安定した大型株へ資金を移す動きがあった可能性を示している。光トランシーバーモジュールの成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)、光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、化学工業の寧夏宝豊能源集団(Ningxia Baofeng Energy Group Co.,Ltd.)、光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)、プリント基板(PCB)の蘇州東山精密製造(Suzhou Dongshan Precision Manufacturing Co., Ltd.)。半導体封止・検査で中国最大の 江蘇長電科技(JCET Group Co., Ltd.;旧Jiangsu Changjiang Electronics Technology Co., Ltd.)、中国最大手の移動通信キャリアの
 中国移動(China Mobile Ltd.)、電力設備制御の国電南瑞科技(Nari Technology Co., Ltd.)、純度ポリシリコンの
 新疆大全新能源(Xinjiang Daqo New Energy Co., Ltd.)、太陽光モジュールとエネルギー関連機器の阿特斯陽光電力(CSI Solar Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比215.87ポイント安の23,651.87と続落。
ハイテク株を中心に売りが広がった。中国本土市場でもAI関連株や光通信株が下落しており、香港市場では海外投資家が売買する中国企業の成長期待株に、より強い調整圧力が掛かった。長飛光纖光纜(YOFC)やレノボ・グループなど、AIインフラの拡張を成長機会としてきた企業が大きく売られた。長飛光纖光纜は光ファイバーや光ケーブルを製造する企業であり、データセンター間の高速通信網の整備や、AIサーバーの通信容量拡大が需要を押し上げるとの期待を集めてきた。レノボの下落には、AIサーバー事業への期待と資金調達をめぐる評価の変化も関係している。同社はAIインフラ事業を拡大している、しかし、その一方で、10月21日には既存債務の借り換えを目的とする20億ドルの融資を求めていると報じられた。但し、これは従来より低い金利条件を目指す借り換えであり、資金繰り危機を意味するものではない。むしろ、市場ではAI関連事業の拡大に必要な資金と、将来得られる利益との釣り合いが意識されている。さらに、香港市場では中国本土の景気刺激策に対する期待も後退している。第3四半期の経済成長率が市場予想を上回ったことで、政府が近く大規模な追加対策を打ち出すとの見方が弱まり、内需や不動産市場の回復を政策支援に期待していた投資家には失望材料となった。中国企業の決算発表が本格化するなか、利益成長を確認するまでは積極的な買いを控える動きも広がったのである。一方、時価総額400億香港ドル以上の銘柄で上昇した中国人民財産保険は損害保険大手であり、港灯電力投資は香港の電力供給事業を手掛ける企業である。両社の上昇率は小幅ながら、AI関連株のように将来の成長期待に株価が大きく左右される銘柄から、比較的安定した事業収益を持つ銘柄へ資金を移す動きと整合的と言える。PCの聯想集団(Lenovo Group Ltd.)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、モノクローナル抗体医薬やタンパク質治療薬の信達生物製薬(Innovent Biologics, Inc.)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)。白物家電の美的集団(Midea Group Co.,Ltd.)、損害保険大手の中国人民財産保険(PICC Property and Casualty Company Limited)、電力会社の港灯電力投資(HK Electric Investments and HK Electric Investments Limited)。
▼フィリピン中央銀行が金融政策決定会合において、政策金利である翌日物借入金利を50ベーシスポイント(bp)引き上げ5.50%とすることを決定。9月の消費者物価上昇率は前年同月比7.2%となり、8月の6.1%から大幅に上昇した。中央銀行のインフレ目標である2~4%を大きく上回っており、物価上昇が一時的なものにとどまらないとの懸念が強まっていた。今回の決定は、年内4回目の連続利上げに当たる。中央銀行は2026年のインフレ率予測を6.1%に据え置く一方、2027年の予測を従来の5.4%から6.0%へ引き上げた。物価上昇が来年も続くとの見通しが、金融引き締めを強める判断につながった。フィリピン経済は弱さも抱えている。2026年4~6月期の実質GDP成長率は前年同期比2.3%にとどまり、景気回復は力強さを欠いている。利上げは企業や家計の借入金利を上昇させ、設備投資や住宅購入、個人消費を抑制するため、インフレ対策と景気下支えの両立が難しい局面といえる。
▼欧州株式市場で、ストックス欧州600指数は,前日比6.75ポイント安の637.74と反落。
アジア株安に加え、中東情勢の緊迫化とフランスの財政・政治情勢への懸念が重なり下落となる。欧州全体で投資家のリスク回避姿勢が強まった。原油先物価格の上昇は、エネルギー輸入への依存度が高い欧州経済にとって、企業の生産費や輸送費を押し上げる要因。インフレ圧力が再び強まれば、欧州中央銀行(ECB)による金融緩和が進みにくくなるとの懸念も株式市場の重荷となった。フランスでは財政赤字の削減をめぐる政治的な不透明感から国債が売られ、国債利回りの上昇が金融市場全体への警戒を強めた。国債利回りの上昇は政府の利払い負担を増やすだけでなく、企業の資金調達コストや株式の評価にも影響する。BNPパリバなどの銀行株に加え、シュナイダー・エレクトリックやカルフールも売られた。銀行株は景気の先行きや債券市場の変動に敏感であり、財政不安が金融機関の資金調達環境や保有資産への懸念につながったとみられる。高級ブランドのエルメス・インターナショナルも下落。7~9月期の売上高は為替変動を除いて前年同期比4.3%増だったものの、市場の期待を下回ったと受け止められた。高級品市場では中国をはじめとする主要消費市場の需要動向が注目されており、成長鈍化への警戒が株価を圧迫した。また、半導体大手インフィニオン・テクノロジーズや、電力インフラ需要の拡大が期待されてきたシーメンス・エナジーの下落が目立った。世界的なハイテク株への売りが欧州の半導体関連銘柄にも波及。AI関連投資への期待が強かった銘柄にも利益確定売りが出たと考えられる。一方、ソフトウエア大手SAPやドイツ取引所は買いを集めた。市場全体が下落するなかでも、企業の収益基盤や事業の安定性を踏まえ、投資資金が個別銘柄を選別する動きがみられた。英国では、アストラゼネカなどの医薬品株やユニリーバなどの日用品株といった、景気変動の影響を受けにくい銘柄が下支えしたためである。ただし、英国でも銀行株や鉱業株、航空機エンジン大手ロールス・ロイス・ホールディングスには売りが出た。原油高はエネルギー企業にとって追い風となる場合がある。その一方で、航空会社や輸送関連企業には燃料費の上昇を通じて負担となるため、業種によって影響は異なる。これに対し、医薬品や日用品、食品などでは比較的底堅い銘柄もみられた。景気の先行きが不透明になる局面では、需要が安定し、業績を見通しやすい企業に資金が向かいやすいといえよう。AI・半導体関連株全体への売りが集中したハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、化合物半導体製造装置製造のアイクストロン(Aixtron SE,独)、ノキア(Nokia Corporation,フィンランド)、自動車販売のインチケープ(Inchcape plc,英)。バイオ医薬品のUCB(UCB S.A., Union chimique belge,ベルギー)、バイオ医薬品のUCBの持株会社であるフィナンシエール・デ・チュビゼ(Financiere de Tubize S.A.,ベルギー)、ヨーロッパおよびラテンアメリカにおいて家庭用および中小企業向け監視・アラームサービスを提供するベリシュア(Verisure plc,スイス)、害虫駆除の レントキル・イニシャル(Rentokil Initial plc.,英)、エレベーターとエスカレーターの
 シンドラー(Schindler Holding Ltd.,スイス)。
▼ロンドン株式市場で、FTSE100は前日比27.85ポイント安の1万0725.03と反落。
▼フランクフルト株式市場で、DAXは前日比273.29ポイント安の2万5,371.75と反落。
▼パリ株式市場で、CAC40は前日比110.42ポイント安の7,811.26と反落。
▼米労働省*発表の10月17日までの1週間の新規失業保険申請件数(季節調整済み,Unemployment Insurance Weekly Claims Report,UNEMPLOYMENT INSURANCE WEEKLY CLAIMS)が前週比6,000件減の194,000件となる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比89.60ドル安の1オンス4,060.40と反落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前日比2.32ドル高の1バレル99.47ドルと反発。▼米国債市場は前日比0.17ポイント下回る4.95%へと下落。
▼NY株式市場で,ダウ平均は前日比11ドル89セント高の5万2,867ドル98セントと3営業日続伸。
AIの成長性そのものよりも、巨額の設備投資をどれだけ早く利益とキャッシュフローに結び付けられるかという点に、投資家の関心が移っている。メタ・プラットフォームズは売上高が前年同期比26%増の646億ドルと好調だったが、設備投資や費用の増加が重荷となった。7~9月期の設備投資額は349億ドルに達し、フリーキャッシュフローは21億ドルの赤字となった。同社が開発する自律型AI「Muse」は新たな収益機会として期待される。一方、計算資源の確保やサービス運用には巨額の費用がかかる。AIの利用拡大が広告収入の増加や新規事業の利益に結び付くまでの時間が長ければ、投資負担が株主利益を圧迫するとの懸念が強まる。この懸念はメタだけにとどまらず、半導体やデータセンター関連株にも波及。エヌビディアが下落したほか、AIデータセンター向けの設備需要を期待されてきたキャタピラーにも売りが及び、AI投資を支える企業群の株価にも調整圧力がかかった。半導体製造装置大手ラムリサーチも大幅安となった。7~9月期決算に加えて公表した10~12月期の売上高見通しが市場の期待に届かず、半導体需要の拡大を前提に高まっていた株価評価が見直されたため。インテルやAMDも下落し、半導体関連株全般に売りが広がった。一方、P&Gは7~9月期決算で売上高などが市場予想を上回り、通期の売上高見通しも引き上げたことから大幅高となった。生活必需品は景気が減速しても需要が急減しにくく、収益の見通しを立てやすい。AI関連株の値動きが不安定になるなか、こうした企業に資金が向かったのである。J&Jやコカ・コーラなどの上昇も同じ流れに位置付けられる。ただし、ホーム・デポのような住宅関連消費に左右される企業も買われており、単純なディフェンシブ株への資金移動だけでなく、個別決算や株価水準を踏まえた選別も進んだ。原油市場ではWTI先物が2.4%上昇し、1バレル99ドル台で取引を終えた。サウジアラビアの空港や石油関連施設への攻撃をめぐり、イエメンの親イラン武装組織フーシによる攻撃の拡大や、ホルムズ海峡など重要航路への影響が懸念された。原油高はエネルギー企業には追い風となり得るが、航空・輸送企業や製造業にはコスト増をもたらす。また、インフレ再燃を通じて金利低下の妨げになる可能性もあり、企業収益と株式評価の両面で警戒材料となる。
▼ナスダック総合は前日比693.999ポイント安の2万6,008.859と反落。▼S&P500は前日比93.74ポイント安の7,663.43と反落。モデルナ(Moderna Inc.)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)、半導体の製造装置の ラムリサーチ(Lam Research Corp.)、AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)、EMS(電子機器受託製造サービス)のフレックス(Flex Ltd.)。セキュリティのアレジオン(Allegion PLC)、専門ソフトウェア・テクノロジー対応製品の
 ローパー・テクノロジーズ(Roper Technologies, Inc.)、住宅建設のレナー(Lennar Corp.)、PE投資会社の
 ブラックストーン(Blackstone Inc.)、食品加工の
 ゼネラル・ミルズ(General Mills Inc.)。▼メキシコ国立統計地理情報院(INEGI)*によると,2026年10月前半の全国消費者物価指数(INPC)は前半月比で0.41%の上昇となる。コアCPIは前半月比0.25%の上昇。
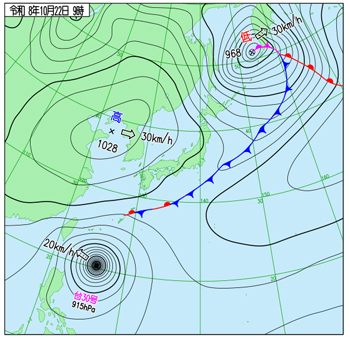
右出典:気象庁ホームページ
▼総務省発表の2026年9月の消費者物価指数は変動の大きい生鮮食品を除く総合で前年同月比2.1%上昇の102.3となる。▼JR東日本は、台風25号で被災した久留里線の久留里駅・上総亀山駅間について、鉄道としての復旧を断念する方針を発表。久留里線は千葉県の木更津駅から上総亀山駅までを結ぶ路線で、房総半島の内陸部を走る。木更津駅・久留里駅間は運転を再開している。一方、久留里駅―上総亀山駅間では台風による被害のため運休が続いていた。JR東日本は代行バス・タクシーによる輸送を実施している。2026年3月、JR東日本はこの区間について鉄道事業の廃止届を提出しており、廃止予定日は2027年4月1日とされていた。▼ソフトバンクは、PHPで見つかった深刻な脆弱性への対応に伴い、緊急速報メールの配信を一時停止したと発表。▼三菱マテリアルは、光通信用温度センサーの生産能力増強を発表。同社が手掛けるのは、温度変化に応じて電気抵抗が変わる電子部品「サーミスタ」である。光通信機器では、レーザー光を発生させる半導体の温度が変わると、光の波長や通信品質が変動することがある。サーミスタで温度を検知し、冷却素子などを制御することで、通信の安定性と機器の信頼性を確保するもの。増産の背景には、AIデータセンターの拡大によって、光通信関連部品の需要が増えていることがある。AI向けサーバーでは、大量のデータを高速にやり取りするため、サーバー間やネットワーク機器間の光通信が重要になる。光通信モジュールの高性能化や小型化が進むほど、内部の温度を正確に管理する部品の重要性も高まる。▼防災情報配信サービス「SpeeCAN RAIDEN」などを運営するアルカディア(大阪府箕面市)は、不正アクセスによる被害と対応について東京都内で記者会見を開いた。アルカディアは、自治体向け防災情報配信サービス「SpeeCAN RAIDEN(スピーキャン・ライデン)」などを提供している。自治体はこれらのシステムを通じて、気象警報や避難情報などを住民にメールなどで届ける。さらに、消防職員への一斉連絡システム「119RAIDEN」や、聴覚・言語障害者がスマートフォンなどから119番通報できる「NET119」も運営している。今回の攻撃では、2026年10月11日に不正アクセスが始まり、攻撃者は公開用メディアサーバーにあったディレクトリパストラバーサルの脆弱性を悪用して、内部の設定ファイルを取得した。そこに含まれていたサービス間認証用の秘密鍵を使い、別のシステムへのアクセスを試みたとされる。▼セブン&アイHDは、総額1,100億円の無担保社債を発行すると発表。対象は3年債400億円、5年債500億円、10年債200億円であり、年限ごとに資金調達を分散させる構成。調達資金は既発社債の償還、借入金の返済、運転資金に充当する計画。新規事業への投資資金を確保するというよりも、既存債務の借り換えと日常的な事業運営に必要な資金を確保する性格が強い。社債の償還に必要な資金を新たな社債で調達すれば、返済資金を確保しながら債務の返済期限を先送りできる一方、金利負担や将来の償還負担は残る。
▼国内債券市場で新発10年物国債の利回りは前日比0.075ポイント下回るの2.795%へと低下。▼東京外国為替市場で円相場は前日比27銭円高ドル安の1ドル156円95~97銭と続伸。
▼東京株式市場は前日比214円68銭安の6万2,693円16銭と続落。
米国で強まったAI関連投資の採算性への懸念が半導体株を直撃し続落。日経平均は、7月30日以来、約3カ月ぶりの安値水準。前日の米国市場では、ナスダック総合株価指数、フィラデルフィア半導体株指数(SOX)がともに下落。背景には、AI開発競争を支える巨額の設備投資が、必ずしも企業のキャッシュフローや利益の拡大に結び付いていないとの警戒がある。米メタ・プラットフォームズが10月21日に発表した2026年7~9月期決算では、フリーキャッシュフローが赤字に転落した。フリーキャッシュフローとは、事業で得た現金から設備投資などを差し引いた、企業が比較的自由に使える現金のことである。AI向けデータセンターや半導体への投資が膨らめば、売上高が伸びていても手元資金が減少する可能性がある。この問題は、メタだけにとどまらない。AI向け半導体の需要拡大を前提として高い成長期待が織り込まれてきた半導体メーカーや製造装置企業にとって、顧客企業の投資計画が縮小したり、投資回収が遅れたりすることは、将来の業績予想を引き下げる要因となる。そのため、東京市場でも東京エレクトロンやアドバンテストなどの半導体関連株に売りが集中した。日経平均は一時1400円を超える下落となり、取引時間中には6万2000円を割り込んだ。しかし、長期的な株価の方向を測る200日移動平均線(6万1,400円近辺)に接近すると、値下がりした半導体株などに買いが入り、下げ幅を縮小した。来週以降に本格化する3月期企業の中間決算で、通期業績予想の上方修正が相次ぐとの期待も、押し目買いを支えたとみられる。米国では11月3日の中間選挙を控え、データセンターの電力消費や電気料金の高騰を背景とした規制強化への警戒も続いている。ただし、米中間のAI開発競争が続くなか、選挙後も米国企業がAI投資を大幅に縮小するとは限らない。政策の不透明感が薄れることで、過度な警戒が後退する可能性もある。国内では長期金利が一時2.8%を下回り、不動産株に見直し買いが入ったほか、円高を背景に小売りや食品などの内需関連株にも資金が向かった。その流れの中、ファーストリテイリングや中外製薬が上昇した一方、TDK、日東電工、コナミグループなどが下落。今後の焦点は、国内企業の中間決算で業績の上方修正がどこまで広がるか、そして米国のAI関連企業が巨額投資に見合う収益を確保できるかというところにあろう。TDK、日立製作所、ソフトバンク、ディスコ、千葉銀行。メルカリ、イオン、資生堂、ZOZO、オリンパス。
▼中国本土株式市場は、前日比32.4497ポイント高の3,690.4753と反発。
下落した銘柄を買い戻す動きが広がった。但し、この反発を中国株全体の投資家心理が改善した結果とみるのは早計。前日の中国市場では、米国の半導体関連株の急落やAI投資の収益性に対する懸念に加え、企業業績の先行き不透明感が重なり下落。23日も朝方はハイテク株を中心に売りが先行。相場の基調が一日で転換したわけではない。特に注目されるのは、米国でAI投資を巡る評価が変化していることである。米メタ・プラットフォームズの巨額投資とフリーキャッシュフローの赤字転落を受け、AI関連設備への支出が将来の利益に見合うのかという懸念が強まった。この影響は米国だけでなく、AI向け半導体や通信機器などの需要拡大を期待されてきた中国のハイテク企業にも及んでいる。中国では、国内のAI産業育成や半導体の国産化を進める政策が中長期的な支援材料である一方、政策による成長期待だけで企業価値を維持できるわけではない。実際の受注、利益率、設備投資の回収見通しが問われる局面に移りつつある。こうした中、中国の国産半導体政策に関連する銘柄にも買い戻しが入った。中芯国際集成電路製造(SMIC)は、中国を代表する半導体受託製造企業であり、米国の輸出規制を背景に国内で半導体生産能力を確保するうえで重要な企業。AI関連株全般への警戒が続くなかでも、国産半導体の育成という中長期的な政策期待が個別銘柄の下支えとなっている。AI向けGPUを手掛ける摩爾線程智能科技も上昇。非鉄金属株では、紫金鉱業集団や洛陽欒川鉬業集団が買われた。銅などの金属は電力網、データセンター、半導体関連設備の整備に必要であり、AIインフラの拡大とも中長期的な接点を持つ。ただし、これらの企業の業績はAI需要だけで決まるものではなく、世界の製造業の動向、金属価格、鉱山の生産コストなどにも左右される。一方、国有銀行大手は朝方の上昇から下落に転じ、医薬品や通信関連の一角にも売りが出た。中国の国有銀行株は、比較的安定した配当や政策的な市場支援への期待から資金の受け皿となることがあるが、この日はそうした銘柄にも買いが続かなかった。金融情報サービスの浙江核新同花順網絡信息(Hithink RoyalFlush Information Network Co.,Ltd.)、EDAツールの北京華大九天科技(Empyrean Technology Co., Ltd.)、ファクトリーオートメーションの無錫先導智能装備(Wuxi Lead Intelligent Equipment Co., Ltd.)、音響機器・電子部品の歌爾(GoerTek Inc.)、モバイルバッテリーの安克創新科技(Anker Innovations Technology Co., Ltd.)。 中国銀行(Bank of China Ltd.)、コングロマリットの中信(CITIC Limited)、
 中国工商銀行(Industrial and Commercial Bank of China Ltd., ICBC)、
 中国建設銀行(China Construction Bank Corp.)、
 中国農業銀行(Agricultural Bank of China Limited)。
▼香港株式市場でハンセン指数は前日比158.69ポイント(0.69%)高の23093.37と4営業日ぶりの反発となる。
急落した銘柄を買い戻す動きが相場を支えた。AI関連企業の将来収益に対する評価が揺らぎ懸念が残るなかでの自律反発という色彩が濃い。半導体関連では峰岹科技深圳、兆易創新科技集団、上海壁仞科技などが上昇。半導体はAIサーバーやデータセンターの整備に不可欠である一方、顧客企業の投資計画や半導体の需要見通しに株価が左右されやすい。前日に大きく売られたことによる買い戻しと、中国国内の半導体産業育成への期待が重なったと考えられる。独自のLLMやマルチモーダル基礎モデルの開発を手掛ける稀宇科技集団(MiniMax Group Inc.)や北京智譜華章科技も大幅高となった。両社は中国の生成AI産業を担う企業であり、海外の有力モデルに対抗する国産AIの開発が投資テーマとなっている。自動車株も相場を押し上げた。比亜迪(BYD)が6.2%高となったほか、嵐図汽車科技、小鵬集団、蔚来集団も上昇。中国のEV市場では価格競争が続いているが、各社の新型車投入や輸出拡大、運転支援技術の高度化が成長期待を支える材料である。もっとも、競争激化による値下げが利益率を圧迫するリスクは残っている。中国アルミニウム最大手の中国鋁業や中国宏橋集団が上昇したことも目立った。アルミニウムは電力網、輸送機器、建設など幅広い産業で使われる基礎素材であり、価格動向や中国国内の生産・供給状況が関連企業の収益を左右する。保険株や証券株も堅調で、中国人寿保険、中国人民保険集団、中国太平洋保険集団、中信証券などが上昇した。株価の反発は保有資産の評価改善への期待につながり得るほか、証券会社には売買活況の回復が追い風となる。一方、銀行株は軟調であり、中国工商銀行や中国農業銀行などが下落。金融株全体が買われたという訳ではない。上値を抑えたのは、中東情勢と原油高。米国とイスラエルが11月3日の米中間選挙後にイランへの攻撃を再開する計画を策定したとの報道も市場心理を圧迫。アルミニウムの 中国鋁業(Aluminum Corporation of China Limited,CHALCO)、EV世界最大手である比亜迪(BYD Company Limited)、アルミの中国宏橋(China Hongqiao Group Ltd.)、車載バッテリーの世界最大手の寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)。PCの聯想集団(Lenovo Group Ltd.)、金融の中銀香港(BOC Hong Kong Holdings Ltd.)、中国工商銀行(Industrial and Commercial Bank of China Ltd., ICBC)、
 招商銀行(China Merchants Bank Co., Ltd.)、通信キャリアの中国聯合網絡通信(China Unicom〔Hong Kong〕 Ltd.)。
▼ ボルボ・カー(Volvo Personvagnar AB,スウェーデン)は、2026年7~9月期決算の発表に合わせ、世界全体で約2,500人を削減する追加の経営合理化策を公表。内訳はスウェーデン国内が約2,000人、その他の地域が約500人であり、コンサルタント契約の終了、自然減、対象を絞った退職支援策などを通じて実施する。間接費と変動費を追加で50億スウェーデンクローナ削減し、2027年末までに効果を実現する計画。今回の人員削減の直接的な背景には、業績の急速な悪化がある。7~9月期の売上高は前年同期の864億クローナから669億クローナへ約23%減少し、調整後営業損益は前年同期の58億クローナの黒字から37億クローナの赤字に転落した。特に中国では、現地メーカーが投入する競争力の高い新型車との競争や値下げ圧力により、売上高が前年同期比で約半分に落ち込んだ。米国でも輸入関税に加え、電動車購入に対する消費者向け優遇措置の撤廃が収益を圧迫している。なお、ボルボ・カーズは中国の浙江吉利(Zhejiang Geely Holding Group Co., Ltd.,中国)が過半数を保有する企業であり、スウェーデンを本拠としながら、中国と米国という主要市場の政策や競争環境に大きく左右される事業構造にある。欧州では電気自動車の販売が比較的堅調である一方、中国では価格競争、米国では関税と政策変更が逆風となっており、電動化を進めるだけでは収益を確保できない状況が鮮明になった。
▼欧州株式市場で、ストックス欧州600指数は,前日比1.97ポイント安の635.77と続落。
中東情勢の緊迫化に伴う原油高と企業決算の明暗を背景に、投資家のリスク回避姿勢が強まり、週末を前にした利益確定売りも相場を押し下げる展開。中でも、米国とイスラエルによるイランへの再攻撃の可能性が現実味を帯びてきたことが最大の懸念材料となった。北海ブレント原油先物は一時1バレル117ドル台半ばまで上昇し、約5カ月半ぶりの高値を付けた。軍事衝突が拡大すれば、産油地域や原油輸送経路への影響を通じて供給不安が強まるとの警戒が原油相場に反映された格好。原油高は欧州企業にとって、エネルギー調達費や物流費の上昇を意味する。燃料消費の多い航空会社や製造業には収益圧迫要因となる一方、石油会社には原油価格上昇による収益改善期待が生じる。このため、石油株が相場を下支えしたものの、幅広い業種の下落を補うには至らなかった。企業決算では、高級ブランド市場の弱さが目立った。仏ケリングは主力ブランドであるグッチの販売不振を受け売りが集中した。高級品市場では中国を含む主要市場の需要回復が注目されている。一方、化粧品大手ロレアルは7〜9月期の売上高が市場予想を上回り、株価が上昇。同じ消費関連企業でも、ケリングとロレアルで明暗が分かれたことは、投資家が業種全体の動向だけでなく、各社の販売実績や成長力を重視していることを示している。航空機エンジン大手のサフランも大きく売られた。航空機需要やエンジン整備事業の成長が注目されるなか、決算内容を受けて先行きへの警戒が強まった。英国のロールス・ロイスも下落し、航空関連を含む資本財株には売りが広がった。IT関連銘柄では、半導体のインフィニオン・テクノロジーズやソフトウエア大手SAPなどが下落。AI関連投資への期待が続く一方、ハイテク株の評価や将来の収益性をめぐる不透明感が、欧州のテクノロジー関連銘柄にも波及した。ファッションコングロマリットの ケリング(Kering SA,仏)、システムソリューション部門の受託製造事業で、グループ売上高の約5%を占める大口顧客が2027年1月以降の発注見通しを引き下げ、欧州域外の供給業者へ調達を切り替える方針を示した歯科用製品・製材機器・自動車内装の
 リフコ(Lifco AB,スウェーデン)、カナダの廃棄物収集車メーカーのラブリー・エンバイロメンタル・グループ(Labrie Environmental Group, LLC)を2026年7月1日に買収したことによって連結売上高は前年同期比39%増加したものの買収などの影響を除いて比較した7〜9月期の受注高は前年同期比4%減少した陸上輸送用荷役機器の
 ヒアブ(Hiab Oyj,Hiab Corporation,フィンランド)、2026年7〜9月期の売上高は、為替や事業範囲の変動を除くベースで前年同期比2.6%減の48億8,000万ユーロとなり、市場予想の49億3,000万ユーロを下回った自動車部品メーカーのヴァレオ(Valeo S.A.,仏)、航空宇宙の
 サフラン(Safran S.A.,仏)。医療機関等向けフードサービスの
 ソデクソ(Sodexo S.A.,仏)、石油・ガスのエニ(Eni SpA,イタリア)、
 ロレアル(L'Oreal S.A.,仏)、バイオ医薬品のUCBの持株会社であるフィナンシエール・デ・チュビゼ(Financiere de Tubize S.A.,ベルギー)、住宅・商業用不動産開発の
 ファスティゲッツABバルデー(Fastighets AB Balder,スウェーデン)。
▼ロンドン株式市場で、FTSE100は前日比34.67ポイント安の1万0690.36と続落。
▼フランクフルト株式市場で、DAXは前日比2190.10ポイント安の2万5,181.65と続落。
▼パリ株式市場で、CAC40は前日比28.44ポイント安の7,782.82と続落。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比52.50ドル安の1オンス4,007.90と続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前日比3.80ドル高の1バレル103.27ドルと続伸。▼米国債市場は前日比0.04ポイント上回る4.99%へと上昇。
▼NY株式市場で,ダウ平均は前日比652ドル82セント安の5万2,215ドル16セントと4営業日ぶりの反落となる。
前日までの3営業日で約900ドル上昇していたため、週末を前に利益を確定する売りが出やすかったうえ、原油高が投資家心理を冷やした。中東情勢の緊迫化に伴う原油供給への影響が懸念材料となった。WTI原油先物は前日比約4%高となり、エネルギー価格の上昇が米国の物価を押し上げ、家計の購買力や企業収益を圧迫するとの警戒が広がった。原油高は石油会社には追い風となる一方、輸送費や製造コストの上昇を通じて幅広い企業に負担をもたらすため、景気敏感株や消費関連株には売り圧力がかかりやすい。米連邦準備制度理事会(FRB)にとっても、エネルギー価格の上昇は金融政策の判断を難しくする要因である。インフレ圧力が強まれば利下げを進めにくくなり、金利の高止まりが企業の資金調達費用や株式の評価を圧迫する可能性がある。ミシガン大学が23日に発表した10月の消費者態度指数は確報値48.0となり、速報値46.3から上方修正されたものの、9月の確報値48.1をわずかに下回った。速報値からの改善は明るい材料だが、指数の水準自体は消費者心理の弱さを示しており、燃料価格の上昇が消費支出に及ぼす影響が警戒された。こうした中、アメリカン・エキスプレスが決算発表後に売られた。高所得者層の消費動向を反映しやすい同社は、旅行や外食などの支出から収益を得る決済・金融サービス大手。売上高が市場予想に届かず、通期の売上高見通しも据え置かれたことから、堅調な消費が続くとの期待に慎重さが生じた。JPモルガン・チェースやゴールドマン・サックスも下落し、金融株全体に売りが波及。一方、原油高は石油大手シェブロンには追い風となり買われた。原油価格の上昇は上流部門の採算改善につながるため。キャタピラーやホーム・デポなど景気や消費の動向に敏感な銘柄が売られたことと対照的であり、相場全体が一様に下落したのではなく、原油高の影響によって業種間の明暗が分かれた展開。ハイテク株では、韓国の半導体大手SKハイニックスが23日、米国の子会社ソリダイムの新規株式公開(IPO)の検討を中止したことが注目された。同社はAI向けデータ保存需要の拡大を背景に、米国での生産能力増強に必要な資金を確保するためIPOを検討していたが、株式市場の変動や株価動向を踏まえて方針を見直した。AI向け半導体需要が消失したわけではないものの、成長期待の高い事業であっても、巨額投資の資金調達や株式評価をめぐって慎重な判断が広がっていることを示す動きである。なお、半導体のマイクロン・テクノロジーやAMDは上昇しており、AI関連銘柄の下落が一律に進んだわけではない。対照的に、好決算を発表したウェスタンデジタルは、データセンター向け需要の拡大だけでなく、各社の設備増強による競争激化や将来の収益性が意識されて下落した。市場の関心がAI需要の成長そのものから、巨額の設備投資に見合う利益を確保できるかという点にも移っていることがうかがえる。通信銘柄では、スペースXが米国内で携帯基地局の確保に動いているとの報道を受け、AT&Tやベライゾン・コミュニケーションズが売られた。スペースXが衛星通信の強みを生かして携帯通信市場への進出を進めれば、既存キャリアにとって競争環境が変化する可能性があるためである。
▼ナスダック総合は前日比53.517ポイント安の2万5,955.342と続落。▼S&P500は前日比39.75ポイント安の7,623.68と続落。エネルギーソリューションを展開するブルーム・エナジー(Bloom Energy Corporation)、HVACのコンフォート・システムズUSA(Comfort Systems USA, Inc.)、保険の グローブ・ライフ(Globe Life Inc.)、通信事業者のAT&T(AT&T Inc.)、TモバイルUS(T-Mobile US Inc.)。通信インフラのクラウン・キャッスル(Crown Castle Inc.)、セキュリティ大手のクラウドストライク(CrowdStrike Holdings, Inc.)、パロアルトネットワークス(Palo Alto Networks Inc.)、油田探査・油田探査用計測機器の
 SLB(旧シュルンベルジェ,Schlumberger NV;SLB Limited)、世界最大級の米資源開発サービスの
 ハリバートン(Halliburton Co.)。
▼カナダ統計局*によると、2026年8月の小売売上高(季節調整済み)は前月比1.2%増。数量ベースの小売売上高(季節調整済み)も前月比1.2%増加。増加に最も大きく寄与したのは、自動車・部品販売店であり、前月比1.2%増加。新車販売店の売上高が1.5%増となり、7月の1.4%減から増加に転じたことが主因。コア小売売上高は、7月の0.7%減から8月には1.1%増へ転じた。主に食品・飲料販売店の売上高が1.1%増加したことによる。同業種は3ヶ月ぶりの増加。
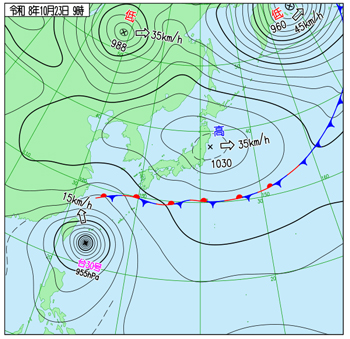
右出典:気象庁ホームページ
⭐︎朝から小雨。降ったり止んだり。台風30号から送り込まれた湿った空気によって、本州付近に停滞していた秋雨前線の活動が活発になったための雨。台風30号は週明けの10月26日(月)にかけて温帯低気圧に性質を変えながら九州や本州付近へ近づく見込み。そのため、関東地方における雨や風のピークは26日の夕方から27日の朝に掛けてになると予想されている。本日は読書三昧。⭐︎相模屋の「やわらか厚あげ」を購入。税抜158円也。シンプルに焼いて食べる。美味しい。
⭐︎今日のブラタモリは伊豆の奥座敷と言われる修善寺。お寺は修禅寺、地名は修善寺。しばらく行っていない。修善寺温泉の発祥の地である独鈷の湯は川の中にあるのか。修善寺温泉街の中心にある本堂から、桂川(修善寺川)沿いを西へ、途中で支流の湯舟川沿いへと折れて約5kmほど山側へ進んだ湯舟集落に修禅寺の奥の院(正覚院)はある。弘法大師が魔物を封じ込めたとされる駆篭の窟(かりごめのいわや)の岩壁は板状節理(platy jointing)で知られる。崖に露出している岩肌は、およそ50万年〜80万年前に活動していた大型の陸上火山である達磨山から流れ出た安山岩(andesite)の溶岩流。修禅寺と言えば、鎌倉幕府第2代将軍の源頼家の幽閉地であり暗殺された場所。
▼GMOインターネットグループは、外国為替証拠金取引(FX)の自動売買に利用されるクラウドサービス「お名前.com デスクトップクラウド」へのサイバー攻撃を受け、政府関係機関に「能動的サイバー防御」の適用を緊急要請したと発表。同サービスでは、システムへの不正アクセスと顧客情報の外部流出が確認され、一部の利用者からFX取引口座を不正に操作されたとの報告が寄せられている。問題の発端は、FXの自動売買に特化した仮想サーバーを貸し出す同サービスの環境に、第三者が不正なプログラムを設置したことである。利用者の取引口座へのログイン情報などが取得され、国内外の70を超える証券会社・FX会社などに開設された口座で不正操作が続く可能性も指摘された。攻撃者とみられる者は、金銭の要求に応じなければ会社や顧客の情報を公開すると脅迫しており、同社は要求に応じない方針を示している。「能動的サイバー防御」は、攻撃を受けた企業が自社のシステムを復旧させる従来型の対応にとどまらず、政府が攻撃元の特定や攻撃に使われるサーバーの無害化などを通じて、被害の発生・拡大を防ぐ仕組みである。関連法の一部は2026年10月1日に施行されており、警察や自衛隊によるアクセス・無害化措置などが制度上可能になった。
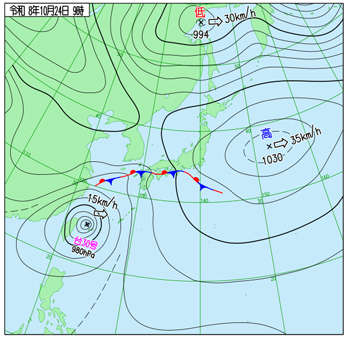
右出典:気象庁ホームページ
⭐︎昨日からHTTP2Shellが非常に話題に上がっている。PHP2Shellが発表されたのは、2026年10月20日(日本時間)。HTTP2Shell(CVE-2026-111497)は2026年10月21日(日本時間)。2026年10月14日にNode.js開発チームが最高深刻度レベルの脆弱性を含む定例セキュリティリリースを行うという事前告知をしたことが始まり。10月22日に入ると、問題の根本がNode.js自体ではなく、Googleが開発したデータ圧縮ライブラリであるBrotliのデコーダにあることが判明。これにより、同じライブラリを内蔵しているPythonやBunといった他のプログラミング言語、さらにはEnvoyやIstioなどの通信制御を行うサービスメッシュ基盤にも同様の深刻なリスクが存在することが次々と明らかになった。
⭐︎午前中、雨が降っていなかったので、丸の内から日本橋まで散策。
⭐︎ランチは生姜焼き。880円也。生姜焼きはいつ食べても美味しい。デザートは抹茶プリン。
⭐︎帰りに金沢名物の笹寿司を購入。1,350円也。これまた、美味しい。いつ食べても美味しい。また、金沢に行きたくなる。
▼ セルビア議会選挙で、学生主導の候補者名簿「学生リスト(Student List)」が勝利し、アレクサンダル・ブチッチ前大統領が率いる与党陣営が敗北を認めた。セルビアの選挙制度では、政党や政治団体などが候補者名簿を提出し、有権者はその名簿に投票する。今回の選挙は、2012年以来セルビア政治を支配してきたセルビア進歩党(SNS)を中心とする政権への審判である。ブチッチ氏は2014年から首相、2017年から大統領を務め、2025年に大統領を退任した後も政治的影響力を維持してきた。今回の敗北によって、同氏を中心とする政治体制は大きな転換点を迎えた。学生リストの台頭の発端は、2024年11月に北部ノヴィ・サドの鉄道駅で発生した屋根のひさしの崩落事故である。この事故では16人が死亡し、公共インフラの安全管理や工事をめぐる腐敗、行政の責任に対する市民の怒りが広がった。学生たちは事故の責任究明や関連資料の公開を求めて抗議活動を開始し、運動は政府の腐敗や政治による司法・行政への介入に反対する全国的な抗議へと発展。セルビアは重要な岐路に立つ。欧州連合(EU)への加盟を目指す一方、ロシアとの関係を維持し、コソボの独立を認めない立場を取ってきた。▼ブラジル大統領選挙(決選投票)で、現職のルラ・ダシルバ大統領が、対立候補のフラビオ・ボルソナロ上院議員を破り再選を果たした。10月4日に行われた第1回投票では、右派のフラビオ・ボルソナロ上院議員が首位に立ち、現職のルラ・ダシルヴァ大統領は2位と出遅れていた。しかし、10月25日の決選投票にて、ルラ氏が51.75%(ボルソナロ氏が48.25%)の得票率で劇的な逆転を果たし、通算4期目の当選(再選)を決めた。敗北したボルソナロ氏は、ジャイル・ボルソナロ前大統領(2022年大統領選後にクーデター未遂事件を首謀した罪で実刑服役中)の息子。選挙当日、公共交通機関の減便や大雨などによって、一部の都市で有権者が投票所へ移動できなくなる問題が発生。これを受けて最高裁判所および高等選挙裁判所(TSE)は、異例の措置として国全体の投票時間を「2時間延長」することを決定。ボルソナロ氏は、直前の「2時間の投票時間延長」などの法的な手続きを問題視しており、「選挙結果の無効化(受け入れ拒否)」を訴える意向。
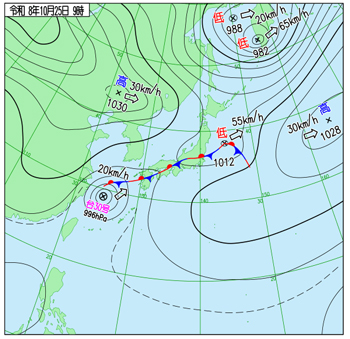
@日本橋.
右出典:気象庁ホームページ
▼JR東海は、午前、東海道新幹線において、検測車両ドクターイエローの後継となるドクターS(ドクターエス)の営業運転を開始。車両は最新型のN700Sをベースとしており、従来のような検査専用車両ではなく、乗客を乗せてのぞみやひかりなどとして走行する営業車両に検測機能を持たせる。ドクターSは16両編成のN700Sを計4編成導入する。名称はN700Sなどに使われる「S」と、ドクターイエローの役割を引き継ぐことを示す「ドクター」を組み合わせたもので、車体には黄色い「S」を含むロゴマークを掲示する。ドクターイエローのような全面黄色の車体ではなく、通常の営業用新幹線と同じ白を基調とするのは、旅客輸送を担う列車として運行するため。▼23日の取引終了後に、2027年3月期(2026年4月~2027年3月)の連結業績予想を上方修正したKOAに買いが集まる。抵抗器の需要が自動車向けに加え、AI関連機器や産業機器向けにも広がっている。抵抗器は、自動車の電子制御システムや産業機器、AIサーバー関連の電源・制御回路など、幅広い用途で使われるため、これらの分野での生産拡大は同社の販売増につながる。KOAは中国の自動車向けやアジアのAI関連機器向けなどで需要が伸び、2026年4~9月期の売上高は前年同期比26.0%増と中間期として過去最高を更新している。▼GMOインターネットグループが大幅下落。直接の契機となったのは、10月24日に同社が発表した、傘下のGMOインターネットが提供するFX自動売買向けクラウドサービスへの不正アクセス問題への対応。顧客への補償負担に加え、顧客情報の流出が確認されたことで、システムの安全性や企業の信用、今後の事業運営への影響を懸念する売りが広がった。10月24日の発表では、同社はサービスの利用者全員に一律5,000円の見舞金を支払うとともに、不正アクセスに起因する不正取引で生じた損失を補償する方針を示した。見舞金は金銭的な被害の有無を問わず支払うもので、個別の損失補償とは別である。利用者が2万人以上に上ると報じられており、見舞金だけでも単純計算で1億円以上となる。これに不正取引の損失補償やシステムの復旧・再構築費用が加わる可能性があり、財務負担の規模が不透明であることも投資家の警戒につながった。さらに市場が注目したのは、同社が10月24日に政府に対して「能動的サイバー防御」の適用を緊急要請したことである。この制度は、重大なサイバー攻撃に対し、政府が攻撃に使われているサーバーなどの基盤を追跡し、必要に応じて無害化することで、被害の拡大を防ぐ枠組みである。関連法は2025年5月に成立し、2026年10月1日に施行されたばかりであり、今回の要請は施行直後の事案となった。
▼国内債券市場で新発10年物国債の利回りは前営業日比0.020ポイント下回るの2.780%へと低下。▼東京外国為替市場で円相場は前営業日比17銭円安ドル高の1ドル157円12~14銭と3営業日ぶりの反落となった。
▼東京株式市場は前営業日比503円51銭安の6万2,189円65銭と3営業日続落。
下落の中心となったのは、アドバンテストと東京エレクトロン。ファーストリテイリングやソフトバンクグループの下落も指数を圧迫した。これに対し、豊田通商、三菱商事、伊藤忠商事、三井物産などの総合商社株は堅調だった。鉱業、卸売業、石油・石炭製品も上昇し、原油高を背景とする資源関連株への買いが目立った。その他、ファナックの業績上方修正も注目材料となった。同社は23日に2027年3月期の営業利益予想を2407億円に引き上げ、500億円を上限とする自社株買いを発表した。上期の売上高は前年同期比16.2%増、営業利益は35.7%増であり、工場自動化や産業用ロボットの需要を背景に業績が拡大している。今週は米連邦公開市場委員会(FOMC)が27、28日に、日銀金融政策決定会合が29、30日に予定されている。米国の金融政策や日銀の利上げ判断に加え、アドバンテストの28日、東京エレクトロンの30日の決算発表が、半導体関連株の値動きを左右する具体的な材料となる。メルカリ、SCREEN HD、日本製鋼所、KOKUSAI ELECTRIC、SUMCO。INPEX、トレンドマイクロ、ソシオネクスト、三井不動産、三菱商事。
▼中国共産党の第20期中央委員会第5回全体会議(5中全会)が北京で開幕。29日までの4日間の日程で、習近平総書記が率いる党指導部の活動報告と、党内統治の強化に関する決定案の審議が主要議題。中央委員会は、党大会で選出された約200人の正委員を中心に構成され、全体会議は党大会と党大会の間に重要政策や党運営の方針を決める場である。今回の会議は、2027年に予定される第21回党大会を約1年後に控え、中国指導部の人事や統治方針を占う機会として注目されている。通常、5中全会は次期五カ年計画の策定を中心議題とすることが多い。しかし、2025年10月の第20期中央委員会第4回全体会議(4中全会)で、2026~2030年を対象とする第15次五カ年計画の基本方針がすでに審議されたため、今回は党内規律の徹底が中心。
▼中国本土株式市場は、前営業日比7.0446ポイント高の3,697.5199と続伸。
中東情勢への警戒から売りが先行したものの、下落が続いていた相場に値頃感を見いだした買いが入り、銀行株や石油株が相場を支えた。投資家の間では、業績見通しに比べて売られ過ぎた銘柄を選別する動きが出ていた。特に中国工商銀行や中国農業銀行などの大型銀行株は、時価総額が大きく、指数を下支えしやすい銘柄である。中国の大手銀行株が買われた背景には、相場全体が不安定な局面で、収益基盤の大きい大型金融株に資金を振り向ける動きがあった。銀行株はAI関連株のように高い成長期待だけで評価される銘柄とは性格が異なり、株価の下支えを期待する投資家の買いが入りやすい。石油関連では、中国石油天然気(ペトロチャイナ)が上昇した。中東情勢の緊迫化で原油価格が高止まりすれば、油田開発や原油生産を手掛ける企業の収益を押し上げるとの期待が生じるため。但し、原油高は中国の製造業や運輸業にとっては調達コストの増加につながるため、中国経済全体にとって一律に好材料とはいえない。対照的に、瀾起科技や海光信息技術などの半導体関連株は売られた。世界的にAI向け設備投資の採算性が問われるなか、半導体企業には高い成長期待を裏付ける業績が求められている。中国市場でも、AI関連というテーマだけで買われる局面から、株価水準と利益成長の釣り合いを見極める局面へ移りつつある。紫金鉱業集団や洛陽欒川鉬業集団(CMOC Group Ltd.)などの非鉄金属株が大幅に下落した点も重要。両社は金・銅やモリブデンなどの資源価格、世界の工業需要に業績を左右される企業であり、原油高の恩恵を直接受ける石油生産会社とは事情が異なる。中東情勢への警戒が世界景気の減速懸念につながれば、工業用金属の需要見通しが悪化し、資源株の売りを招く可能性がある。臨床検査機器および体外診断試薬の深圳新産業生物医学工程(Shenzhen New Industries Biomedical Engineering Co., Ltd.)、不動産開発の招商局蛇口工業区HD(China Merchants Shekou Industrial Zone Holdings Co., Ltd.)、電池製造の恵州億緯鋰能(EVE Energy Co.,Ltd.)、不動産の保利発展控股集団(Poly Developments and Holdings Group Co.,Ltd.)、中国石油天然気(PetroChina Co.,Ltd.)。電子セラミック電子部品の潮州三环(Chaozhou Three-circle Group Co.,Ltd.)、PCB(プリント回路基板)用の銅張積層板の広東生益科技(Shengyi Technology Co., Ltd.)、半導体封止・検査で中国最大の江蘇長電科技(JCET Group Co., Ltd.;旧Jiangsu Changjiang Electronics Technology Co., Ltd.)、プリント基板(PCB)の蘇州東山精密製造(Suzhou Dongshan Precision Manufacturing Co., Ltd.)、プリント回路基板(PCB)の滬士電子(Wus Printed Circuit〔Kunshan〕Co., Ltd.)。
▼香港株式市場でハンセン指数は前営業日比118.44ポイント高の23,211.81と続伸。
前週末の米国株安と中東情勢への警戒から売りが先行したものの、下値では買い戻しが入り、プラス圏で取引を終えた。安値圏での押し目買いが相場を支えた展開。中東情勢を背景に原油関連株が買われる一方、AI・半導体株と金鉱株が売られ、同じ資源・技術関連でも明暗が分かれた。中国石油天然気、中国石油化工、中国海洋石油(CNOOC)は買いを集めた。原油供給の混乱が長引けば、上流の石油開発・生産事業を持つ企業の収益が押し上げられるとの期待が背景。中遠海運能源運輸などの海運株も買われた。中東情勢の緊迫化は航路変更や輸送日数の増加、タンカー運賃の上昇につながる可能性があり、海運会社への物色を促した。中国工商銀行、中国農業銀行といった銀行株も上昇。一方、華虹半導体、中芯国際、AI半導体の稀宇極智(ミニマックス)は売られた。AI関連企業への期待が高いほど、巨額の設備投資や開発費を将来の利益で回収できるかが厳しく問われる。香港市場では、原油高の恩恵を受ける企業に資金が向かう一方、成長期待に依存するハイテク株には売りが出た。金鉱株の下落も顕著で、紫金鉱業集団、霊宝黄金が売られた。金相場が1トロイオンス4,000ドルを下回る水準まで軟化したことに加え、紫金鉱業では直近発表の第3四半期決算が市場予想に届かなかったとの見方が売りを誘った。金価格の上昇を先取りして買われていた銘柄ほど、利益確定売りが出やすい局面。電子部品大手の藍思科技は2026年7~9月期の純利益が前年同期比50.4%減少したことが嫌気され売られた。中国石油天然気(PetroChina Co.,Ltd.)、中国石油化工(China Petroleum & Chemical Corporation)、製薬の国薬(Sinopharm Group Co., Ltd.)、不動産投資信託(REIT)の 領展房地産投資信託基金(Link Real Estate Investment Trust)、飲食店レビューやデリバリー事業を手掛ける美団(Meituan)。非鉄金属の紫金鉱業集団(Zijin Mining Group Co.,Ltd.)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、PCの聯想集団(Lenovo Group Ltd.)、金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)。
▼サウジアラビア、 トルコ、
 パキスタンの高官が
 イランの首都テヘランを訪問し、マスード・ペゼシュキアン大統領(Masoud Pezeshkian)らイラン政府首脳と会談。3ヶ国は2026年8月にメッカ共同防衛協定に署名しており、協定参加国の高官がそろってイラン側と協議するのは、米国・イスラエルとイランの戦争が周辺地域に拡大して以降、重要な外交上の動き。サウジアラビアからはハリド・ビン・サルマン国防相、パキスタンからはアシム・ムニール軍参謀総長、トルコからはイブラヒム・カリン国家情報機構長官が参加した。イラン側はペゼシュキアン大統領に加え、アッバス・アラグチ外相や最高国家安全保障会議のモフセン・レザーイ事務局長らが対応。今回の協議の背景には、2026年2月に米国とイスラエルがイランへの攻撃を開始し、その後、軍事衝突が中東各地に波及したことがある。イランと関係の深いイエメンの武装組織フーシ派によるサウジアラビアへのミサイル・ドローン攻撃も激化し、サウジは自国の石油関連施設や都市への攻撃を警戒している。地域紛争が長期化すれば、エネルギー供給や海上輸送にも重大な影響が及ぶため、周辺国には戦闘拡大を防ぐ必要性が高まっている。
▼フランスのマクロン大統領は学生側の要求に対応する教育改革案を正式に発表。主な措置は、大学進学手続きサイト「Parcoursup(パルクールシュップ)」を2028年に新制度へ置き換えること、2027~2028年に高等教育の受け入れ枠を1万5,000人分増やすこと、奨学金を物価に連動させることなどである。高校の1クラスの人数を段階的に28人以下とする方針や、学校施設の改修に向けた融資も盛り込まれた。しかし、学生団体はこれらの措置を不十分と判断し、抗議活動の継続を表明。特に、進学制度の抜本的な見直しが2028年まで先送りされることや、教育現場の問題を早期に解消できるかが争点となっている。政府の譲歩によって運動が収束する状況には至っていない。▼スウェーデン統計局(Statistics Sweden,SCB,Statistiska centralbyrån)*によると、2026年9月の生産者価格指数(PPI)は前年同月比11.2%上昇となる。エネルギー関連商品を除く生産者物価は、前年同月比で6.2%の上昇。前月比では3.4%の上昇。月間上昇率は2022年3月以来の最高値。
▼欧州株式市場で、ストックス欧州600指数は,前営業日比4.89ポイント高の640.66と反発。
幅広く買い戻しが進んだ。原油価格の上昇一服、企業業績への期待、フランス国債の格下げ回避が投資家心理を改善させたことが背景。原油価格は米国とイランの緊張緩和への期待から下落圧力を受けたが、依然として高値圏にある。エネルギー価格の上昇は欧州企業の生産・輸送コストを押し上げ、家計の購買力を低下させるため、原油安は景気敏感株や旅行・レジャー関連株の買い戻しに繋がった。ドイツのIfo経済研究所が26日に発表した10月の企業景況感指数は90.2となり、9月の89.9から上昇して市場予想も上回った。企業の先行きに対する期待指数も90.4から91.6に改善し、欧州最大の経済規模を持つドイツの景気回復期待を支えた。但し、企業の現状判断指数は89.5から88.8へ低下しており、足元の経済状況が一様に改善しているわけではない。株式市場ではAI関連投資への期待も買い材料となり、シーメンス・エナジーなどの関連銘柄や銀行、工業株が上昇。また、英国のITサービス企業コンピュータセンターが通期利益見通しを市場予想以上に引き上げ、株価が大幅に上昇した。デンマークのバイオ医薬品企業ジェンマブも、実験段階の大腸がん治療薬に関する良好な試験結果を受けて買われ、個別企業の好材料が市場全体を支えた。フランスでは、米格付け会社ムーディーズ・レーティングスが国債格付けを「Aa3」に据え置いたことが好感された。財政赤字と政治的分断への懸念から国債利回りが上昇していたが、格下げが回避されたことで債券市場の緊張が和らぎ、BNPパリバなどの銀行株にも買いが入った。とは言っても、格付け見通しは「ネガティブ」のままであり、財政問題が解決したわけではない。さらに、航空機エンジン大手であるロールス・ロイスHDをはじめ、防衛・航空宇宙関連株も上昇。ロールス・ロイスHDは前週末に大きく下落していた反動もあり、26日は買い戻しが目立った。一方、原油価格の下落を受けてシェルやBPなどの石油大手は下落。投資家の視線は、米連邦準備理事会(FRB)の金融政策決定と、29日に予定される欧州中央銀行(ECB)の政策判断に向かっている。エネルギー価格の高止まりはインフレを再加速させ、利下げを難しくする要因となるため、株価の回復が持続するかは金利見通しにも左右されよう。ITサービスの コンピュータセンター(Computacenter PLC,英)、癌抗体医薬品のジェンマブ(Genmab A/S,デンマーク)、世界最古で最大級のヘッジファンドとして知られる
 マン・グループ(Man Group plc,英)、潜水艦・艦艇の保守や軍用車両管理を行う
 バブコック・インターナショナル・グループ(Babcock International Group PLC,英)、
 ロールス・ロイスHD(Rolls-Royce Holdings,英)。液化ガスの輸送と貯蔵システムの
 ガストランスポート&テクニガス(GTT,Gaztransport&Technigaz SA,仏)、石油と天然ガスの供給の
 ガルプ・エナージア(Galp Energia, SGPS, S.A.,ポールトガル)、信用情報機関の
 エクスペリアン(Experian plc,アイルランド)、通信キャリアのテレフォニカ(Telefonica SA,スペイン)、眼鏡・アイウエアメーカー大手のエシロールルックスオティカ(EssilorLuxottica S.A.,仏)。
▼ロンドン株式市場で、FTSE100は前営業日比76.97ポイント高の1万0767.33と3営業日ぶりの反発となる。
▼フランクフルト株式市場で、DAXは前営業日比229.19ポイント高の2万5,410.84と3営業日ぶりの反発となる。
▼パリ株式市場で、CAC40は前営業日比64.50ポイント高の7,847.32と反発。
▼ マイクロソフト(Microsoft Corporation)は、米国、英国、インド、カナダの4ヶ国で、対象従業員が自ら退職を選択できる自主退職制度(Voluntary Exit Offer)を導入すると発表。エイミー・コールマン最高人事責任者が社内向けに説明し、同社公式ブログでも公表したもの。対象は、制度への参加を決めた組織に所属する社内職位レベル70以下の従業員であり、全社員に一律適用されるわけではない。対象者は約6万人と報じられており、6月末時点の全世界の従業員約22万3,000人の4分の1を超える規模。今回の制度の背景には、生成AIやクラウド事業への巨額投資と、組織・人員構成の見直しを同時に進める経営上の課題がある。同社はAI向けデータセンターや半導体などへの設備投資を拡大しており、成長分野に経営資源を振り向けながら、全社的なコスト管理も求められている。今回の発表は、同社が2026年春に米国内で実施した自主退職制度に続くものである。前回は勤続年数などの条件を満たす従業員を対象としていたが、今回は対象国を4カ国に広げ、年齢や勤続年数による一律の条件ではなく、参加組織と職位を基準とする制度となった。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前営業日比30.50ドル高の1オンス4,038.40と3営業日ぶりの反発となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前営業日比1.51ドル安の1バレル101.76ドルと3営業日ぶりの反落。▼米国債市場は前日比0.04ポイント上回る4.99%へと上昇。
▼NY株式市場で,ダウ平均は前営業日比148ドル86セント高の5万2,364ドル02セントと反発。
AI関連企業への投資拡大と資金調達の動きが注目され反発。AI開発企業アンソロピックの新規株式公開(IPO)に向けた手続きが進展し、AI関連事業の成長期待が改めてハイテク株への買いを促した。アンソロピックは26日、米証券取引委員会(SEC)に新規株式公開のための登録届出書(S-1)を提出。同社は対話型AI「Claude」を開発する米国企業で、元オープンAI幹部らによって2021年に設立された。今回の上場計画は、生成AIの普及を背景に急拡大する計算資源への需要を、株式市場からの大規模な資金調達につなげる動きである。調達額が最大1,000億ドル規模に達すれば、過去最大級のIPOとなる可能性がある。AI産業では、基盤モデルの開発だけでなく、高性能半導体、データセンター、電力供給、クラウドサービスへの投資が膨らんでいる。アンソロピックの上場準備は、AI開発企業が民間投資家からの資金調達に加え、公開株式市場を活用して成長資金を確保する段階に入ったことを示す動き。半導体大手エヌビディアも上昇した。また、宇宙開発企業スペースXは26日、アポロ・グローバル・マネジメントが運用する事業体との間で、AI半導体やサーバー設備を対象とする約400億ドルのファイナンス・リース契約について拘束力のある合意に達したと発表。次世代GPUのVera Rubinなどを導入する計画であり、AI計算基盤の拡張に必要な資金が巨額に上ることを改めて示した。エヌビディアにとっては、AI向け半導体の需要拡大を裏付ける材料となる。一方、フェイスブックやインスタグラムを運営するメタ・プラットフォームズは、AIインフラへの投資資金を確保するため、最大950億ドルの株式による資金調達計画を公表。内訳には普通株と転換型優先株の公募に加え、将来的な追加株式売却が含まれる。巨額の設備投資を継続するための資金確保であるが、新株発行によって既存株主の持ち分が希薄化するとの懸念から、同社株には売り圧力が掛かった。このように、同じAI投資の拡大でも、半導体を供給する企業には需要増加への期待が向かう一方、AI基盤を整備する企業には資金調達負担や投資回収への警戒が生じる。AI関連株全体が一様に上昇するのではなく、投資によって利益を得る側と、巨額の投資資金を負担する側との違いが株価に反映され始めている。さらに、ネットワーク機器大手シスコシステムズ、マイクロソフト、ゴールドマン・サックス、JPモルガン・チェースなども上昇。AI向け通信設備やクラウドサービスへの需要、金融機関の収益期待などが買いを支えた。一方、医薬品、医療保険、生活必需品、娯楽関連の一角は下落。また、EVのテスラの上昇も目立った。半導体のインテルやテキサス・インスツルメンツ、AI向けクラウドサービスを提供するコアウィーブにも買いが入った。一方、ネットフリックスやアドビなどは下落。投資家はAI関連企業の将来性だけでなく、現在の株価に見合う収益を実現できるかどうかを選別しているといえよう。
▼ナスダック総合は前営業日比214.039ポイント高の2万6,169.381と3営業日ぶりの反発となる。▼S&P500は前営業日比53.09ポイント高の7,676.77と反発。AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)、オールフラッシュストレージのエバーピュア(Everpure, Inc.)、HVACのコンフォート・システムズUSA(Comfort Systems USA, Inc.)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)、EDAツールのシノプシス(Synopsys Inc.)。信用リスク分析のフェア・アイザック(Fair Isaac Corp.,FICO)、ディスカウントストアのダラーゼネラル(Dollar General Corporation)、CATVのチャーター・コミュニケーションズ(Charter Communications, Inc.)、住宅建設の NVR(NVR Inc.)、掲示板型ソーシャルニュースサイトのレディット(Reddit, Inc.)。
▼ブラジル中央銀行(Banco Central do Brasil)*によると、2026年9月の経常収支は51億米ドルの赤字となる。8月は51億ドルの赤字。但し、前年同月との比較では改善がみられる。2025年9月の経常赤字は約88億米ドルであり、2026年9月は赤字幅が約42%縮小した。9月の財輸出は約346億米ドル、輸入は約277億米ドルで、貿易収支は約69億米ドルの黒字。輸出が前年同月比12.9%増加したことなどが、赤字縮小を支えた要因。一方、サービス収支は約52億米ドルの赤字、第一次所得収支は約72億米ドルの赤字であった。特に第一次所得収支では、海外投資家などへの利益・配当の支払いが約51億米ドルに達しており、貿易で稼いだ外貨がこうした対外支払いによって相殺される構図が続いている。経常収支は、モノの輸出入を記録する貿易収支だけでなく、輸送・旅行・通信などのサービス収支、海外との利子・配当の受け払いを含む第一次所得収支、送金などの第二次所得収支を合算したものである。したがって、貿易黒字を確保していても、サービスの支払いや海外への利益送金が大きければ、経常収支全体は赤字になり得る。
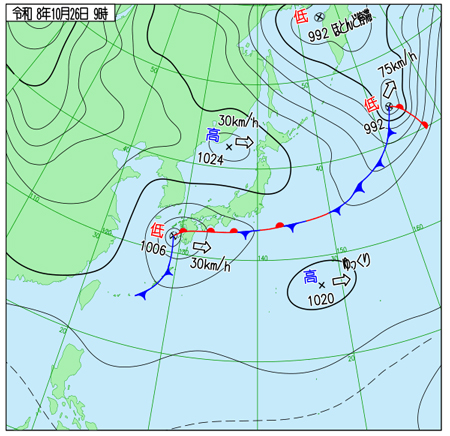
右出典:気象庁ホームページ
▼GMOインターネットグループが、顧客に対してパソコンの電源を正午までに切るよう要請。同社のクラウドサービス「お名前.com デスクトップクラウド」への不正アクセスを巡り、攻撃者とみられる人物が顧客情報の公開とランサムウェア攻撃を予告していたため。サービスは、外国為替証拠金取引(FX)などの自動売買に利用する取引ツールをクラウド上で稼働させるためのもの。利用者がパソコンを常時稼働させなくても取引ツールを動かせる。一方、サーバー内に取引口座のログイン情報などを保存していた場合、それらが不正利用される危険が生じる。▼住友ファーマは、米国子会社の住友ファーマ・アメリカ(Sumitomo Pharma America, Inc.)が開発する抗がん剤候補エンゾメニブ(enzomenib、開発コードDSP-5336)について、米食品医薬品局(FDA)からブレークスルーセラピー指定を受けたと発表。対象は、KMT2A遺伝子再構成を有する再発・難治性の急性白血病。エンゾメニブは、メニンとKMT2Aタンパク質の結合を阻害する経口の低分子薬である。この結合は、白血病細胞の維持や増殖に関わる遺伝子の異常な発現に関与するため、両者の相互作用を妨げることで、白血病細胞の増殖を抑えることを狙う。▼レゾナックHDは、米資産運用会社キャピタル・リサーチ・アンド・マネージメント・カンパニー(Capital Research and Management Company)が同社株式を買い増し、筆頭株主となったことを発表。量保有報告書によると、同社を含むキャピタル・グループ系の共同保有者の保有比率は、10月19日時点で15.97%に達した。キャピタル・リサーチは、世界各国の株式や債券を運用する米キャピタル・グループ傘下の運用会社である。今回の買い増しは、短期的な売買にとどまらず、レゾナックの企業価値や中長期的な成長性を評価する機関投資家の動きとして注目される。
▼国内債券市場で新発10年物国債の利回りは前日比0.005ポイント上回るの2.785%へと上昇。▼東京外国為替市場で円相場は前日比74銭円安ドル高の1ドル157円86~87銭と続落。
▼東京株式市場は前日比1,078円72銭高の6万3,268円37銭と4営業日ぶりの反発となる。
米国で人工知能(AI)開発企業アンソロピックの新規株式公開(IPO)に向けた手続きが進展したことを契機に、AI・半導体関連株を中心とする買い戻しが広がった。日経平均株価は前日まで3営業日続落しており、下落していた主力銘柄に自律反発を狙う買いが入りやすい状況でもあった。米アンソロピックは26日、米証券取引委員会(SEC)に登録届出書を提出し、公開した。対話型AI「Claude」を開発する同社は、生成AI市場の拡大を背景に急成長しており、今回のIPOはAI事業の収益性と投資家の需要を測る重要な機会となる。市場ではAI関連企業の上場延期や計画見直しが相次いでいたため、同社が上場に向けて具体的な手続きを進めたことは、AI産業への資金供給がなお期待できるとの見方に繋がった。これを受け、27日の東京市場ではアドバンテスト、東京エレクトロン、キオクシアホールディングス、ソフトバンクグループなどが上昇。アドバンテスト、イビデン、SUMCO、ソフトバンクG、住友ファーマ。第一三共、日本取引所G、ZOZO、三菱地所、住友不動産。
▼ ウッドサイド・エナジー(Woodside Energy Group Ltd.,豪)が
 東ティモール沖の大型ガス田開発事業グレーター・サンライズ(Greater Sunrise)プロジェクトからの撤退を発表。ウッドサイドは保有していた33.44%のプロジェクト権益すべてを、東ティモールの国営石油会社であるティモールGAP(TIMOR GAP – Timor Gás & Petróleo, E.P.)へ2億ドル(約300億円)で売却する。グレーター・サンライズガス田から産出される天然ガスのパイプラインを既存のインフラがあるオーストラリアの北部のダーウィン(Darwin)へ引くことを求めたウッドサイド側と、自国の産業育成のために東ティモール南部への引き込みにこだわった東ティモール政府との間で折り合いがつかず、開発が長期にわたり停滞していた。なお、今回撤退したオーストラリアのウッドサイド・エナジー社に先んじて、大阪ガスも2026年9月に10%の保有シェアをすべて売却することで合意している。また、東ティモールのグスマン首相やラモス=ホルタ大統領は、かねてより「(オーストラリアや日本との)開発計画が頓挫した場合、中国企業の参加や資金援助を排除しない」と明言している。そして、中国の国営石油大手(シノペックなど)とも交渉を行ったことを明かしている。
▼フィギュア・玩具の泡泡瑪特国際集団(Pop Mart International Group Limited)はは2026年7~9月期の売上高が前年同期比45~50%減少したと発表。業績悪化の背景には、同社の代表的なキャラクター「ラブブ(LABUBU)」のぬいぐるみや関連商品が世界的な人気を集めた反動がある。ラブブは、香港のアーティスト、カシン・ロン(龍家昇)が生み出したキャラクターで、ポップマートが展開する「THE MONSTERS」シリーズに属する。同社はブラインドボックスと呼ばれる、中身が分からない状態で販売する商品形態を活用し、コレクション需要や希少性への期待を購買につなげてきた。同社の2026年上半期売上高は前年同期比23.8%増の171億7,000万元であり、今回の急減は上半期から続いていた成長が一転したことを意味している。▼中国国家統計局*によると、2026年9月の工業企業利益総額(一定規模以上)は前年同月比14.4%増となる。
▼中国本土株式市場は、前日比49.22ポイント安の3,648.30と3営業日ぶりの反落となる。
中国国家統計局が同日発表した9月の工業企業利益総額は前年同月比14.4%増となり、8月の4.2%増から伸びが加速。1~9月累計でも15.5%増となったが、利益の伸びは業種によって大きく異なる。コンピューター・通信機器などの電子機器製造業では利益が2倍以上に増えた。その一方、家具製造業などでは大幅な減益が続いており、製造業全体の改善が均等に広がっているわけではない。このため、工業利益の改善は中国経済全体への安心感をもたらしたが、成長分野と低迷分野の格差が意識された。AI関連の電子機器や非鉄金属では利益が伸びているものの、国内需要の弱さや過剰生産能力が残る業種では、業績回復の持続性に疑問が残る。景気指標の改善が発表直後の株価上昇につながらなかったのは、投資家が経済全体の数字よりも、個々の企業の収益見通しを重視したためと考えられる。加えて、欧州連合(EU)による中国製品への輸入制限拡大が警戒された。EUは中国との貿易不均衡を問題視し、ハイブリッド車に加えて、ほかの産業分野にも輸入制限措置を広げる方針を示している。中国の輸出企業にとって欧州は重要な市場であり、制限対象が化学製品、機械、電池、自動車などに広がれば、輸出数量や販売価格、企業収益に影響する可能性がある。こうした中、医薬品株の下落が目立った。万泰生物が大きく売られた他、甘李薬業、浙江海正薬業、浙江華海薬業、恒瑞医薬、薬明康徳なども下落。医薬品業界では、研究開発費の負担、医薬品価格を抑制する政策、海外市場での規制や競争が収益を左右する。もっとも、共通の新たな悪材料があった訳ではない。不動産株も軟調で、保利発展HD集団、金地集団、新城控股集団などが下落。中国では住宅販売の低迷や住宅価格の下落懸念が長引き、不動産開発会社の資金繰りや債務返済能力が引き続き問題となっている。政府による住宅市場支援策があっても、購入者の需要が回復しなければ、販売収入や在庫の改善にはつながりにくい。景気全体の減速懸念がやや後退しても、不動産企業の業績改善を確信できない投資家が多いことが、株価の重荷となった。一方、銀行株は上昇し、興業銀行や上海浦東発展銀行、中信銀行、中国建設銀行などが買われた。銀行は融資金利の低下による利ざや縮小や不動産向け融資の信用リスクを抱えるが、相対的に配当利回りが高い銘柄もあり、相場全体が下落する局面で資金の受け皿となることがある。27日の値動きは、銀行業界のリスクが解消したというよりも、売りが広がる市場で大型銀行株が相対的に選好された構図。さらに、今週は銀行・保険・石油など大型企業の決算発表が集中するため、投資家には決算を確認してから投資判断を下そうとする動きもあった。IC設計企業であり特にスマートセキュリティチップ[SIMカード用等]で世界的に高いシェアを誇る紫光国芯微電子(Unigroup Guoxin Microelectronics Co., Ltd.)、注射剤・抗生物質・カプセル・錠剤等を手掛ける製薬の四川科倫薬業(Sichuan Kelun Pharmaceutical Co., Ltd.)、ワクチン製造の北京万泰生物薬業(Beijing Wantai Biological Pharmacy Enterprise Co., Ltd.)、半導体ウエハー洗浄・電気めっき・研磨・リソグラフィ前工程・PECVD装置の盛美半導体設備〔上海〕(ACM Research Shanghai Inc.)、ファブレス半導体メーカーの瑞芯微電子(Rockchip Electronics Co., Ltd. )。ファブレス半導体メーカーの瑞芯微電子(Rockchip Electronics Co., Ltd. )、アルミ製品生産の天山鋁業集団(Tianshan Aluminum Group Co., Ltd.)、特殊鋼メーカーの中信特鋼集団(CITIC Special Steel Group Co., Ltd.)、上海農商銀行(Shanghai Rural Commercial Bank Co., Ltd.)、化学品の万華化学集団(Wanhua Chemical Group Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比170.49ポイント安の23,041.32と反落。
市場では、欧州連合(EU)が中国製品に対する輸入制限の対象を拡大する可能性が意識され、中国企業の輸出環境や収益への影響が警戒された。EUは中国との貿易不均衡を問題視しており、化学製品や産業機械などにも貿易防衛措置を広げることが検討されている。中国企業の業績発表が相次ぐなか、投資家が先行きの収益見通しを見極めようとする姿勢も相場の重荷となった。中国国家統計局が27日に発表した2026年9月の工業企業利益は前年同月比14.4%増となり、8月の4.2%増から伸びが加速した。ただし、工業企業の利益改善が家計消費や不動産市場の回復を直接意味するわけではなく、香港市場では企業業績や内需の弱さを懸念する動きが優勢であった。こうした中、香港金融大手のHSBCホールディングスが売られた。同社が27日昼に発表した2026年7~9月期決算では、税引き前利益が前年同期比32%増の96億ドルとなった一方で、売上高は5%増の186億ドルにとどまり、市場予想の190億ドルを下回った。利益の増加には前年に計上した法務関連費用の反動も含まれており、資産運用・富裕層向け事業の収益が伸び悩んだことも投資家の失望に繋がった。不動産大手の龍湖集団、不動産開発の世茂集団も売られた。世茂集団は、清算申立てを巡る60日間の期間が10月25日に終了したことで、約90億6,800万ドルのオフショア債務について債務不履行が発生したと発表。不動産販売の低迷に加え、巨額債務の処理や資金繰りを巡る不透明感が不動産銘柄全体を圧迫。広州富力地産、中国海外発展の親会社である華潤置地も下落した。自動車株も軟調で、奇瑞汽車安、理想汽車と吉利汽車、蔚来(NIO)が下げた。中国汽車流通協会の乗用車市場情報連席分会によると、10月12~18日の乗用車小売台数は1日平均4万7109台で、前年同期比29%減であった。乗用車市場全体の10月小売販売も前年同月比28.9%減と予測されており、消費者の購買意欲の弱さや購入の先送りが自動車メーカーの販売見通しを曇らせている。反面、非鉄金属株には買いが入り、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、新疆新鑫鉱業、五鉱資源(MMG)、中国宏橋集団は買われた。不動産開発の龍湖集団(Longfor Group Holdings Limited)、金融の匯豊(HSBC Holdings plc,英)、小米集団(Xiaomi Corporation)、製薬の石薬集団(CSPC Pharmaceutical Group Limited)、オンラインゲームの網易(NetEase, Inc.)。スポーツ用品の李寧(Li Ning Company Limited)、PCの聯想集団(Lenovo Group Ltd.)、石炭の 神華能源(China Shenhua Energy Company Limited)、不動産の
 長江実業集団(CK Asset Holdings Limited)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)。
▼欧州中央銀行*によると、2026年9月のユーロ圏のマネーサプライ(M3、季節調整済み)は年間成長率は3.5%増となる。伸び率は8月と変わらず。流通通貨と翌日物預金からなる狭義のマネーサプライM1の年間成長率は、8月の2.9%から9月には2.7%に低下。
▼欧州株式市場で、ストックス欧州600指数は,前日比3.02ポイント高の643.68と続伸。
アジア市場で日本や韓国の半導体株が上昇した流れを引き継ぎ、欧州でも半導体製造装置やAI向けインフラ関連株に買いが集まった。背景には、米国のAI開発企業アンソロピックの株式公開に向けた動きや、米大型ハイテク企業の決算を控えたAI投資拡大への期待がある。半導体の高性能化には製造装置や先端パッケージング技術が欠かせず、オランダのBEセミコンダクター・インダストリーズなどにも買いが波及。ドイツの半導体大手インフィニオン・テクノロジーズや、データセンター向け電力設備を手掛けるシーメンス・エナジーも上昇し、AI需要が半導体から電力インフラへ広がる構図が鮮明となった。一方、自動車・自動車部品、石油・ガスなどは下げる等、AI関連や鉱業に資金が向かう一方で、景気や商品市況の影響を受ける業種には売りが出た。市場全体の上昇を抑えた要因の一つは、金融大手である匯豊(HSBC Holdings plc,英)の決算。税引前利益は前年同期から増加したものの、収益が市場予想に届かず、売りが集中。富裕層向け資産運用事業の伸び悩みなどが失望につながり、銀行株全体にも売りが波及した。利益の増加だけでは投資家の期待を満たせず、収益の質や今後の成長見通しが厳しく評価された。日用品大手レキットベンキーザーも、主力事業の売上高成長率が市場予想を下回り、2026年通期の売上高見通しを下方修正したため大幅安となった。消費関連企業では、需要の強さだけでなく、生産制約やコスト上昇への対応力も株価を左右している。こうした個別企業の下落を受け、ロンドンのFTSE100は下げたが、ドイツのDAX、フランスのCAC40は上げた。英国市場の下落が欧州全域に広がらなかった点は、資金が市場全体から一斉に流出したのではなく、業種や企業ごとに選別されていたことを示している。投資家はさらに、米連邦準備制度理事会(FRB)の金融政策決定と、翌29日に予定される欧州中央銀行(ECB)の政策判断を見極めようとしていたと言えよう。金利見通しは企業の資金調達費用や株式の評価額に影響するため、AI関連株の上昇にも金融政策上の不確実性が残る。ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、半導体装置のBEセミコンダクター・インダストリーズ(BE Semiconductor Industries N.V.,蘭)、紙容器の世界大手の シググループ(SIG Group AG,スイス)、建設の
 フェロビアル(Ferrovial S.E.,スペイン)、計測器の
 インフィコン(INFICON Holding AG;Instruments For Intelligent Control,リヒテンシュタイン)。船舶用エンジンとエネルギー関連製品の
 バルチラ(Wärtsilä Oyj Abp,フィンランド)、金融の匯豊(HSBC Holdings plc,英)、日用品・医薬品・食品メーカーの
 レキットベンキーザー・グループ(Reckitt Benckiser Group plc,英)、石油・ガス・再エネ生産のネステ(Neste Oyj,フィンランド)、石油・ガスの
 OMV(OMV AG,オーストリア)。
▼ロンドン株式市場で、FTSE100は前日比80.79ポイント安の1万0686.54と反落。
▼フランクフルト株式市場で、DAXは前日比179.93ポイント高の2万5,590.77と続伸。
▼パリ株式市場で、CAC40は前日比39.82ポイント高の7,887.14と続伸。
▼米商務省センサス局*によると、2026年9月の新築住宅販売(季節調整済み)は前月比0.6%減の年率換算67.6万戸となる。8月は速報値の68.4万戸から68万戸に修正。2026年9月の耐久財受注(季節調整済み)は前月比1.8%増。8月は前月比0.1%増だった。9月の非国防資本財受注(季節調整済み)は前月比2.2%増。8月は前月比0.3%増。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比36.20ドル高の1オンス4,074.60と続伸。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前日比1.86ドル安の1バレル99.90ドルと続落。▼米国債市場は前日比横這いの4.99%となる。
▼NY株式市場で,ダウ平均は前日比16ドル82セント高の5万2,378ドル40セントと続伸。
米国株全体に買いが広がったというより、人工知能(AI)の設備投資拡大から収益を得る半導体やデータセンター関連企業に資金が集中。なかでも注目されたのが、半導体大手ブロードコム。同社は26日、AI開発企業アンソロピックの半導体調達を支援するため、複数の金融機関と資金供給の枠組みを設けたと発表。これにより、AI向け半導体の需要が実際の事業収益につながるとの期待が買いを誘った。アンソロピックをめぐっては、株式公開に向けた動きも投資家の関心を集めている。Claudeを開発する同社の事業拡大は、半導体の調達だけでなく、計算資源を提供するクラウド事業者やデータセンター関連企業にも波及するためである。オラクルもAI開発企業であるOpenAIとの提携強化が材料となった。AIモデルの高度化には膨大な計算能力が必要であり、クラウド基盤を提供する企業にとっては、AI関連の契約獲得が将来の売上高や設備稼働率を左右する重要な要素である。コアウィーブやデル・テクノロジーズなどにも買いが入り、AI向け計算基盤の構築に加えて、AI環境を保護するサイバーセキュリティー機能の強化も投資テーマとなった。エヌビディアやマイクロン・テクノロジー、AMDの上昇も、AI関連の半導体需要への期待が根強いことを反映している。また、WTI原油先物価格が1バレル99.90ドルへ1.8%下落したことも、株式市場には支援材料となった。原油安は燃料費や輸送費などの上昇圧力を和らげ、企業収益やインフレ見通しに好影響を及ぼす可能性がある。ただし、原油安の背景や需要動向によっては、景気減速への懸念を伴う点にも注意が必要である。一方、航空機大手ボーイングの株価は一時11%下落し、決算をめぐる明暗が鮮明となった。同社が27日に発表した2026年7~9月期決算では、調整後の1株当たり損失が34セントと市場予想を上回る赤字となり、民間航空機部門では生産コストやサプライチェーン費用の増加が利益を圧迫した。ボーイングは売上高が前年同期比4%増の242億ドルとなり、受注残も過去最高の7450億ドルに達したが、受注の積み上がりが直ちに利益や納入機数の増加につながるわけではない。737シリーズの生産安定化が遅れ、納入計画にも下振れ懸念が生じていることが、投資家の失望を招いた。塗料大手シャーウィン・ウィリアムズも、調整後1株利益が市場予想に届かず、通期見通しも期待を下回ったことで売られた。原材料費や人件費などのコスト上昇が続くなか、売上高の増加だけでは収益力の改善を保証できないことを示す事例と言えよう。さらに、米連邦準備制度理事会(FRB)は27、28日に連邦公開市場委員会(FOMC)を開催しており、市場は28日の政策決定とパウエル議長の会見に注目していた。金利見通しは将来の企業利益の現在価値や、設備投資資金の調達コストを左右するため、AI関連株にとっても重要な材料である。
▼ナスダック総合は前日比308.43ポイント高の26,477.81と続伸。▼S&P500は前日比45.83ポイント高の7,722.60と続伸。水処理の ペンテア(Pentair PLC)、EMS(電子機器受託製造サービス)のフレックス(Flex Ltd.)、デル・テクノロジーズ(Dell Technologies Inc.)、スーパー・マイクロ・コンピューター(Super Micro Computer Inc.)、エネルギーソリューションを展開するブルーム・エナジー(Bloom Energy Corporation)。水関連機器製造の
 ザイレム(Xylem Inc.)、
 ボーイング(The Boeing Company)、石油のバレロ・エナジー(Valero Energy Corporation)、
 マラソン・ペトロリアム(Marathon Petroleum Corp.)、石油精製と石油製品販売の
 フィリップス66(Phillips 66 Company)。▼メキシコ国立統計地理情報院(INEGI)*によると、2026年9月の貿易赤字は6億600万米ドルとなる。商品輸出額は前年同月比37.9%増の777億9,660万米ドル、商品輸入額は前年同月比33.1%増の784億270万米ドル。
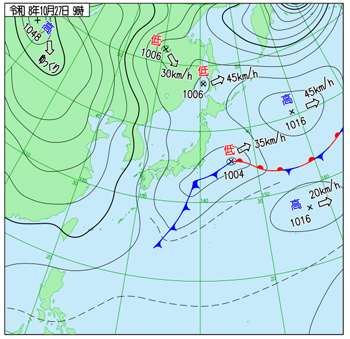
右出典:気象庁ホームページ
▼GMOインターネットグループへの不正アクセス事案を巡って、未明にはハッカー集団の脅迫サイトがドメイン停止(テイクダウン)により閲覧不能となった。攻撃者は要求が通らなければ「毎日正午に個人情報を順次公開する」と脅迫し、実際に10月27日、顧客とされる情報1件を公開していた。アメリカのプロバイダー側の措置とみられ、28日午前4時ごろにミラーサイトを含むドメインの停止が確認されました。GMOは今後別のサイトが立ち上がった場合も即座にテイクダウンを求める方針。
▼KDDIは午前6時から、携帯電話ブランド「au」と「UQ mobile」のキャリアメールサービスで全国的な障害が発生したと発表。音声通話とデータ通信は通常どおり利用できる一方、メールの送受信などができない、または利用しづらい状態に。原因をメールサービスに関する設備の不具合としている。▼国内投資ファンドのアドバンテッジパートナーズが新たな買収を提案したとの報道を受け、かどや製油が上場来高値を更新。かどや製油は、「純正ごま油」で知られる国内大手のごま油メーカー。2026年9月14日、投資ファンドのインテグラルが設立した買収目的会社、ITG-GホールディングスによるTOBに賛同し、一般株主に応募を推奨すると発表。買い付け価格は当初、1株2514円で、買収成立後には上場廃止を目指す計画。今回の焦点は、先行するTOBの価格を上回る条件で別の買収提案が実現するかどうかである。インテグラル側の買い付け価格は2514円だが、大株主の三菱商事と三井物産の双方が保有株をTOBに応募せず、かどや製油による自己株式取得に応じることで合意した場合、一般株主向けの価格を2760円に引き上げる条件も示されている。インテグラルによるTOBの期限は10月30日。▼韓国の半導体大手SKハイニックスが発表した2026年7~9月期決算が、市場の想定を上回る大幅な増収増益となり、メモリー半導体市場の好調さが改めて意識されたことを受けて、キオクシアHDが30日に発表する26年4~9月期決算への期待が高まったとして買いが集まった。SKハイニックスの好業績を支えたのは、生成AI向けデータセンターの拡大に伴う高性能メモリーの需要増加である。同社はAI半導体に不可欠な広帯域メモリー(HBM)に加え、AIサーバー向けDDR5メモリーや企業向けSSDの販売も伸ばした。特に、AI半導体と組み合わせて大量のデータを高速に処理するHBMの需要拡大は、メモリー各社の収益を左右する重要な要因となっている。キオクシアにとって直接的に重要なのは、主力製品であるNAND型フラッシュメモリーと、それを搭載するSSDの需給動向である。NAND型フラッシュメモリーは電源を切ってもデータを保持できる半導体メモリーであり、スマートフォンやパソコンだけでなく、データセンターの大容量ストレージにも使われる。AIの学習や推論では大量のデータを保存・読み出す必要があるため、データセンター向けSSDの需要増加はキオクシアの販売数量や製品価格を押し上げる要因となる。▼使用済みの半導体材料から希少金属を回収・再生する設備の処理能力を、現在の3倍に引き上げるとの報道が好感されJX金属にかいが集まる。群馬県と栃木県の2拠点に十数億円を投じ、2027年度上期の稼働を目指す。JX金属は、半導体の製造工程で使われる高純度の金属材料や、半導体基板上に薄膜を形成するためのスパッタリングターゲットなどを手がける企業である。金属製錬で培った技術を生かし、銅だけでなく、貴金属やレアメタルの回収・再生も事業領域としている。回収した金属は、再び先端材料の原料として利用できるため、リサイクルは資源確保と半導体材料事業を結びつける役割を担う。今回の設備増強で注目されるのは、半導体材料の製造過程で発生する使用済み材料を、廃棄物として処分するのではなく、そこに含まれる希少金属を回収して再利用する点。
▼国内債券市場で新発10年物国債の利回りは前日比0.030ポイント上回るの2.825%へと上昇。▼東京外国為替市場で円相場は前日比8銭円高ドル安の1ドル157円78~80銭と3営業日ぶりの反発となる。
▼東京株式市場は前日比685円82銭高の6万3,954円19銭と続伸。
AI・半導体関連株への買いが指数を押し上げた。前日の米国市場では、半導体株の動きを示すフィラデルフィア半導体株指数(SOX)が3.60%上昇し、半導体関連銘柄への投資意欲が強まった。米ナスダック総合株価指数も上昇し、AI関連企業の成長期待がハイテク株全体を支えた。韓国の半導体大手SKハイニックスが発表した2026年7~9月期決算では、営業利益が前年同期の約7倍となる8兆3,300億ウォンに達し、四半期として過去最高を更新。AI向け高帯域幅メモリー(HBM)の需要拡大が、半導体市場の成長を裏付ける材料となった。HBMは、生成AIの学習や推論に用いる高性能半導体に大量のデータを高速で供給するための重要部品である。AIの利用拡大に伴ってメモリー需要が増えれば、メモリー製造企業だけでなく、製造装置や検査装置、関連部材を供給する企業にも恩恵が及ぶ。この流れを受けて、東京市場では、半導体メモリー関連のキオクシアホールディングスや、検査装置のアドバンテスト、レーザーテック、電子部品の太陽誘電、イビデンなどが買われた。信越化学工業やMARUWA、SUMCOなどにも買いが広がり、AI向け半導体の生産拡大を見込む投資資金が関連分野に流入した。キオクシアHD、イビデン、ルネサスエレクトロニクス、太陽誘電、KOKUSAI ELECTRIC。カプコン、コナミG、日東電工、キヤノン、バンダイナムコHD。
▼ニュージーランド準備銀行(RBNZ,Reserve Bank of New Zealand)が、政策金利であるオフィシャル・キャッシュレート(OCR)を2.75%に据え置くことを決定。直近2会合では連続して利上げしていたため、今回はインフレ抑制を急ぐよりも、これまでの利上げが景気や物価に及ぼす影響を見極める判断となった。委員7人のうち4人が据え置きを支持した一方、3人が0.25ポイント引き上げて3.00%とする案を支持した。市場では利上げが予想されていたため、据え置きは意外感を伴う決定となった。発表後、ニュージーランドドルは対米ドルで一時1.7%下落し、金融市場は追加利上げの先送りを織り込む動きを見せた。判断の背景には、インフレ率の鈍化がある。2026年7~9月期の消費者物価指数(CPI)は前年同期比3.7%上昇となり、4~6月期の4.1%から伸びが縮小した。
▼中国本土株式市場は、前日比33.17ポイント高の3,681.47と反発。
前日に年初来安値を更新していたため、値下がりした銘柄を買い戻す動きが先行。本日の反発を支えたのは、前日の米国ハイテク株高と、AI関連株への投資意欲の回復である。米国ではAI関連企業の成長期待が再び意識され、中国でも半導体や電子部品など、AIインフラを支える企業に買いが集まった。中国本土市場では、フラッシュメモリー関連の北京兆易創新科技、産業向け電子機器の富士康工業互聯網、銅張積層板大手の広東生益科技などが上昇。銅張積層板はプリント基板の主要材料であり、サーバーや通信機器の需要拡大が関連企業の業績期待に繋がる。政策面では、10月26日に北京で開幕した中国共産党第20期中央委員会第5回全体会議(5中全会)が投資家の関心を集めている。会議では2026~2030年の第15次五カ年計画に向けた方針が議論され、科学技術の自立や先端産業の育成、内需拡大に関する政策への期待が株価を支える要因となった。もっとも、政策への期待が具体的な財政支出や企業収益の増加に結びつくかは、今後の発表を見極める必要がある。医薬品株も上昇し、江蘇恒瑞医薬などが買われた。一方で、貴州茅台酒や食品、化粧品、小売関連株は下落した。これは、消費関連企業の収益回復に対する慎重な見方が残るなか、投資資金が成長期待の強い分野へ向かったことを示す動きといえる。光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、光トランシーバーモジュールの成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)、VM(不揮発性メモリ)デバイスのファブレスメーカーの兆易創新科技集団(Giga Device Semiconductor Inc.)、プリント回路基板(PCB)の深南電路(Shennan Circuit Co., Ltd.)、ファブレス半導体メーカーの瑞芯微電子(Rockchip Electronics Co., Ltd. )。オフィスソフトウェアの北京金山辦公軟件(Beijing Kingsoft Office Software Inc.)、石油精製・石油化学の江蘇東方盛虹(Jiangsu Eastern Shenghong Co., Ltd.)、古井貢のブランドで知られる蒸留酒の安徽古井貢酒(Anhui Gujing Distillery Co., Ltd.)、白酒メーカーの宜賓五糧液(Wuliangye Yibin Co., Ltd.)、抗体薬物複合体(ADC)などの癌治療薬の開発に特化したバイオ製薬会社である百利天恒(Sichuan Biokin Pharmaceutical Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比53.51ポイント高の23,094.83と反発。
テクノロジー株への買いが目立つ一方、消費関連株や金融株には売りが残る選別色の強い相場となった。この日の買い材料となったのは、前日の米国市場における半導体株高に加え、韓国のSKハイニックスが発表した2026年7~9月期の好業績。SKハイニックスの営業利益は前年同期の7倍超に拡大し、AI向け高帯域幅メモリー(HBM)の需要が強いことを改めて示した。これを受け、AI向け半導体や電子機器の供給網に属する香港上場企業にも買いが波及した。半導体関連では、華虹半導体、中芯国際集成電路製造(SMIC)に買いが集まった。両社は半導体の設計企業から製造を受託するファウンドリーであり、中国国内で半導体の国産化を進める政策とも関係が深い。華虹半導体については、9月に上海華力微電子の株式97.5%を取得する取引が完了しており、製造能力の拡充と事業基盤の強化が中長期的な注目点となっている。電子機器関連では、聯想集団(レノボ)、瑞声科技、富智康集団、高偉電子が買われた。聯想集団(レノボ)はパソコンやAIサーバー、瑞声科技は音響部品や触覚部品、富智康集団は携帯端末の受託製造、高偉電子はカメラモジュールを手掛ける。これらの企業は事業内容こそ異なるが、AI対応機器やスマート端末の更新需要が拡大すれば恩恵を受ける可能性がある。28日の値動きは、半導体そのものだけでなく、AI関連機器の製造・部品供給網まで投資対象が広がったことを示している。プリント基板製造装置の深圳市大族数控科技も買いを集めた。AIサーバーでは高密度の配線や高性能基板が必要となるため、基板の製造設備にも投資需要が波及し得る。また、大規模言語モデルを開発する北京智譜華章科技も大きく上昇。半導体製造設備、電子部品、AIモデル開発企業が同時に買われたことは、中国のAI関連投資が単一の業種に限られないという市場の期待を反映している。その一方、消費関連株は軟調であった。組み立て式キャラクター玩具の布魯可集団、冷凍食品の安井食品集団、ハイパーマーケット運営の高鑫零售は下げた。スポーツ用品の361度国際も下落。消費者向け企業では、販売数量や消費意欲の回復が業績を左右する。AI関連企業への期待が高まる一方、内需回復の実績を確認したい投資家の姿勢が、株価の明暗を分けたと考えられる。中国当局は10月26日に開幕した中国共産党第20期中央委員会第5回全体会議(5中全会)で、2026~2030年の第15次五カ年計画に向けた方針を議論している。科学技術の自立や先端製造業の育成への期待は半導体株の支援材料となるが、消費の弱さを解消するには、家計所得の改善や雇用の安定、不動産市場の回復も重要である。さらに、米連邦準備理事会(FRB)の金融政策発表を控え、米金利の見通しも投資家の判断を左右した。香港ドルは米ドルに連動する為替制度を採用しているため、米国の金利動向は香港の金融環境にも影響する。中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、PCの聯想集団(Lenovo Group Ltd.)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)。教育サービスの新東方教育科技集団(New Oriental Education & Technology Group Inc.)、発送電の 中電控股(CLP Holdings Ltd.)、友邦保険(AIA Group Ltd.)、マカオ・カジノの金沙中国(Sands China Ltd.)、製薬の国薬(Sinopharm Group Co., Ltd.)。
▼ タイ中央銀行が金融政策委員会(MPC)会合で,政策金利である翌日物レポ金利を1.00%に据え置くことを決定。据え置きは4会合連続であり、委員全員が賛成した。市場でも事前に据え置きが予想されており、今回の決定は景気回復を優先する従来の金融政策を維持するものとなった。背景にあるのは、タイ経済の回復力の弱さである。2026年4~6月期の実質国内総生産(GDP)成長率は前年同期比1.9%と、1~3月期の2.8%から減速した。中央銀行は2026年の成長率を2.4%、2027年を2.1%と予測しているが、経済成長は潜在成長率を下回ると評価している。物価面では、2026年9月の総合消費者物価指数(CPI)が前年同月比2.82%上昇しているが、中央銀行の目標レンジである1~3%の範囲内にある。中東情勢を背景とした原油高が燃料費や輸送費を押し上げれば、企業の仕入れコストが上昇し、食品や日用品などの価格にも波及しかねない。
▼ムケシュ・アンバニ(Mukesh Ambani)率いる リライアンス・インダストリーズ(Reliance Industries Ltd.)傘下のデジタル・通信大手の
 ジオ・プラットフォームズ(Jio Platforms Limited)がインド国立証券取引所(NSE:National Stock Exchange of India)とボンベイ証券取引所(BSE:Bombay Stock Exchange)に上場。資金調達額は3,021億ルピー(約32億米ドル)と、これまでの最高額だったヒョンデ・モーター・インディアを抜き、インドの資本市場における過去最大のIPOとなる。調達した資金は主に子会社である通信事業のリライアンス・ジオ(Reliance Jio Infocomm Limited)が抱える巨額の借入金の繰り上げ返済に充てられる。
▼スペイン中部カスティーリャ・ラ・マンチャ州トレド県のウルダ付近で、国営鉄道会社レンフェ(Renfe Operadora, E.P.E.)の高速列車AVEが、同じ線路上で停止していた民間鉄道会社イリョ(Iryo;Intermodalidad de Levante, S.A.)の高速列車に追突。午前8時30分頃、信号保安装置LZBの通信・制御系統に障害が発生し、複数の列車が停止。午前8時36分、鉄道インフラ管理機構アディフ(Administrador de Infraestructuras Ferroviarias)のアトーチャ管制センターは、国営鉄道運営会社レンフェ・オペラドーラ(Renfe Operadora, E.P.E.)が運行するAVE 2080に対し、通常運転での再開を認めたと報じられている。しかし、イリョの運行会社インテルモダリダ・デ・レバンテ(Intermodalidad de Levante, S.A.)が運行する列車6076は、LZBの障害で停止した後、再起動を試みても動けない状態にあった。運転士は管制センターに停止状態を伝えていたにもかかわらず、AVEは約200キロメートル毎時で走行を続け、午前8時53分頃、停止中の列車に衝突。死者が69人に達しているとの報道。なお、同じマドリード・セビリア線で2026年1月にも列車事故が発生し、46人が死亡している。1月の事故と今回の事故は、現時点では原因が異なるとみられているものの、鉄道設備の保守・更新、故障時の運行管理、安全規則の遵守を改めて検証する必要性が高まっている。
▼欧州株式市場で、ストックス欧州600指数は,前日比0.46ポイント高の644.14と3営業日続伸。
企業決算や新薬の臨床試験結果を受けた個別銘柄の動きが目立った。全体では、原油高や翌日の欧州中央銀行(ECB)理事会を控えた警戒感が上値を抑えた。ドイツ銀行は2026年7~9月期の株主帰属純利益が15億8800万ユーロとなり、前年同期の15億6,400万ユーロと市場予想を上回った。個人向け銀行業務や法人向け銀行業務が収益を支え、通期の収入見通しも引き上げたことから、株価は上昇した。欧州の銀行業界では、高金利による収益拡大が一巡するとの懸念があるだけに、実績が市場予想を超えたことの意味は大きい。デンマークのバイオ医薬品企業ジェンマブ(Genmab A/S)の株価の急伸は、開発中の抗癌剤ペトセムタマブに関する第3相臨床試験の良好な結果を28日に発表したため。ペムブロリズマブ(製品名キイトルーダ)との併用療法で、再発・転移性の頭頸部扁平上皮がん患者の死亡リスクを、ペムブロリズマブ単独と比べて50%低減した。主要評価項目である全生存期間と客観的奏効率の双方で統計学的に有意な改善を示したことが、新薬の実用化と将来の収益拡大への期待を高めた。自動車大手ステランティスも、28日に発表した7~9月期決算が買い材料となった。売上高は前年同期比1%増の376億1,100万ユーロ、調整後営業利益は2億5,600万ユーロと、前年同期の9,000万ユーロから増加。前年同期に大きな損失要因があったため単純比較には注意が必要だが、純損失も45億3,200万ユーロから4億5,300万ユーロへ縮小し、収益改善が評価された。同社はコスト削減計画を進め、2026年の業績見通しと2027年の産業部門フリーキャッシュフロー黒字化目標を維持した。なお、7~9月期の産業部門フリーキャッシュフローは40億ユーロの赤字であり、経営再建は未だ途上。AI関連では、半導体のインフィニオン・テクノロジーズや電力設備のシーメンス・エナジーが上昇。AIデータセンターの拡張には半導体だけでなく、電力供給設備や送配電網への投資も必要であり、AI需要の恩恵が関連産業へ波及するとの期待が背景にある。一方、ソフトウエア大手SAPや防衛大手ラインメタルは下落しており、AI関連への期待がすべての銘柄を押し上げたという訳ではない。英国では、財務相が28日に公表した予算案を受け、銀行株が買われた。銀行課税の強化方針は盛り込まれたものの、市場が想定していたほど厳しい内容ではないとの見方が広がったためである。課税強化自体が利益を押し上げるわけではなく、予想よりも負担が軽いとの評価が株価を支えたのである。一方、製薬大手GSKや日用品大手ユニリーバは決算内容を受けて下落し、住宅建設のバラット・レッドロウも売られた。癌抗体医薬品のジェンマブ(Genmab A/S,デンマーク)、自動車の ステランティス(Stellantis N.V.,仏)、銀行の
 mBank(mBank SA,ポーランド)、製紙関連機器の
 バルメット(Valmet Oyj,フィンランド)、ホテル・レストランのウィットブレッド(Whitbread plc,英)。鉄鋼・工業製品メーカーのティッセンクルップ(ThyssenKrupp AG,独)、決済ソリューションの
 アディエン(Adyen N.V.,オランダ)、コンピュータ周辺機器の
 ロジテック・インターナショナル(Logitech International S.A.,スイス)、香料・芳香化合物の
 シムライズ(Symrise AG,独)、戸建て・集合住宅の建設・販売を手掛ける
 テイラー・ウィンピー(Taylor Wimpey plc,英)。
▼ロンドン株式市場で、FTSE100は前日比7.96ポイント高の1万0694.50と小幅反発。
▼フランクフルト株式市場で、DAXは前日比113.25ポイント高の2万5,704.02と3営業日続伸。
▼パリ株式市場で、CAC40は前日比0.18ポイント安の7,886.96と反落。
▼米連邦準備制度理事会(FRB)は、連邦公開市場委員会(FOMC)でフェデラルファンド(FF)金利の誘導目標レンジを年3.75~4.00%に据え置くことを決定。今回の据え置きは、インフレ率がFRBの長期目標である2%を上回るなか、追加利上げを急がず、これまでの金融引き締めの効果と新たな経済指標を見極める判断である。ただし、委員12人中2人は0.25ポイントの追加利上げを主張して反対しており、FOMC内部ではインフレ抑制をさらに優先すべきだとの意見も示された。今後の焦点は12月のFOMCで再利上げが行われるかどうかである。原油高やサービス価格の上昇がインフレを長引かせれば、追加利上げの可能性が高まる。反対に、物価上昇が鈍化すれば、現行金利を維持して効果を確認する余地が生まれる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比23.00ドル安の1オンス4,051.60と3営業日ぶりの反落となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前日比2.88ドル高の1バレル102.78ドルと3営業日ぶりの反発となる。▼米国債市場は前日比0.03ポイント上回るの5.02%へと上昇。
▼NY株式市場で,ダウ平均は前日比102ドル05セント高の5万2,479ドル62セントと3営業日続伸。
韓国の半導体メモリー大手SKハイニックスが発表した2026年7~9月期の大幅増益が上昇の背景。生成AI向けの高帯域幅メモリー(HBM)需要が収益を押し上げ、米国のマイクロン・テクノロジーなどにも買いが波及。また、米連邦準備制度理事会(FRB)は政策金利を3.75~4.00%に据え置いたが、2人の委員が追加利上げを主張して反対。インフレ率が目標の2%を上回るなか、金融引き締めが終わったわけではなく、今後の物価指標次第では再利上げもあり得る状況。一方、LLM開発のアンソロピックの新規株式公開(IPO)や合併・買収(M&A)への期待は、投資銀行業務の収益拡大を見込ませ、ゴールドマン・サックスやJPモルガン・チェースなど金融株を支えた。ジョンソン・エンド・ジョンソンやアムジェンといった医薬品株にも買いが入り、上昇銘柄の裾野が広がった。但し、中東情勢を背景とする原油高は、エネルギー価格を通じてインフレを再燃させる懸念がある。金利が高止まりすれば企業の資金調達費用が増え、AI向け設備投資を続ける企業の採算にも厳しい目が向けられる。市場の次の焦点は、取引終了後に決算を発表するマイクロソフトとアルファベット。投資家はクラウド事業の成長率に加え、巨額のAI設備投資が将来の売上高や利益に結び付くかを見極めようとしていた。今回の株高はAI需要への期待に支えられたものの、金融政策と投資回収への懸念が残り、上昇が持続するかは今後の企業業績にかかっている。
▼ナスダック総合は前日比72.040ポイント高の2万6,549.851と3営業日続伸。▼S&P500は前日比21.38ポイント高の7,743.98と3営業日続伸。電気設備と冷却設備のデジタルインフラストラクチャ・プロバイダーの バーティブ・ホールディングス(Vertiv Holdings Co.)、EMS(電子機器受託製造サービス)のフレックス(Flex Ltd.)、オラクル(Oracle Corporation)、臨床検査の
 ラボコープHD(Labcorp Holdings Inc.;旧Laboratory Corporation of America Holdings)、サンディスク・コーポレーション(SanDisk Corporation)。ネットワーク・アプライアンス製品の
 F5(F5 Inc.)、不動産情報のコースター・グループ(CoStar Group Inc.)、物流のCHロビンソン(C.H.Robinson Worldwide, Inc.)、空調の
 レノックス(Lennox International, Inc.)、エネルギー技術の
 ベーカー・ヒューズ(Baker Hughes Co.)。
▼2026年10月25日のブラジル大統領選挙の決選投票で現職のルイス・イナシオ・ルラ・ダシルバ大統領に敗れたフラビオ・ボルソナロ上院議員が米フロリダ州マイアミに到着。ボルソナロ上院議員は、資金洗浄などの疑いに関する捜査の一環として、ブラジル最高裁から通常旅券と外交旅券を引き渡すよう命じられていた。同氏はブラジルから陸路でアルゼンチンに入り、プライベートジェットでエクアドルのグアヤキルを経由してマイアミへ向かった。米国務省は家族へのビザ発給と入国を認める方針を示し、ドナルド・トランプ大統領も受け入れに肯定的な発言をしている。
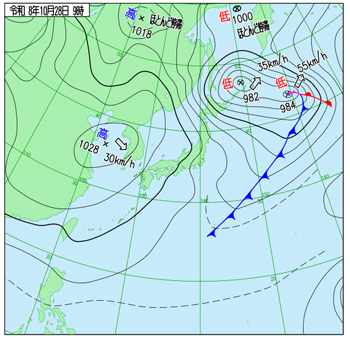
右出典:気象庁ホームページ
▼GMOインターネットグループは、外国為替証拠金取引(FX)関連サービスへの不正アクセス事件について、攻撃者の特定につながるとみられる有力な情報を入手したと発表。情報は、同社グループのホワイトハッカーチームによる調査に加え、一般からの情報提供を募る「GMOサイバー犯罪撲滅・懸賞金」の取り組みを通じて集められたもの。▼滋賀銀行と池田泉州HDは、2028年4月をめどとする経営統合に向け、協議・検討を進めることで基本合意したと発表。両社は2026年4月17日に資本業務提携を締結し、事業承継やM&A支援などの分野で連携を進めてきた。今回の経営統合は、個別の業務提携にとどまらず、経営資源の配分や成長投資を一体的に進める段階へと関係を深めるもの。今回の統合では、池田泉州ホールディングスの傘下にある池田泉州銀行と、滋賀銀行が、統合後の持ち株会社の傘下に並ぶ形となる。規模の面では、2026年3月末の総資産は滋賀銀行が約7兆6,690億円、池田泉州HDが約6兆5,960億円で、単純合算すると約14兆2,650億円となる。統合が実現すれば、京都フィナンシャルグループを上回る規模となる。▼ANAホールディングスは、北海道を主な営業基盤とするAIRDOと、九州・沖縄を主な営業基盤とするソラシドエアの共同持ち株会社(リージョナルプラスウイングス)を完全子会社化する方向で合意したと発表。2026年5月に大手航空会社による特定既存航空会社への出資規制が廃止されたことにより、大手航空会社が地域航空会社との資本関係を深め、経営資源を一体的に活用する余地が広がった。ANAは従来からAIRDO、ソラシドエアと資本関係や共同運航(コードシェア)を通じて協力してきた。ANA HDの現在の出資比率は15.32%。2026年12月下旬に最終契約を締結し、2027年2月下旬にリージョナルプラスウイングスの臨時株主総会で株式交換を承認したうえで、同年4月1日に完全子会社化を実施する。▼セイコーエプソンは、同社初の人協働ロボット「AX6-A901S」と専用の小型コントローラー「RC-A101」の受注を開始。2025年6月に開発を発表してから、約1年4ヶ月を経て販売段階に移行したもの。この製品の狙いは、従来の自動車・電子部品などの製造ラインに加え、研究施設や医薬品・医療機器、食品の製造現場など、人が作業する環境での自動化を広げることにある。熟練作業者の減少や人手不足への対応だけでなく、実験や製造の手順を標準化し、繰り返し同じ品質で作業できるようにすることも重要な目的。セイコーエプソンにとっては、プリンターやプロジェクターに加え、長年培ってきた産業用ロボット技術を、従来とは異なる用途へ広げる取り組みでもある。同社は時計製造で培った精密加工・制御技術を背景に、産業用ロボットを自社工場でも活用してきた。今回、人との協働を前提とした製品を加えることで、従来の製造ラインに加え、研究開発やライフサイエンス分野の自動化需要を取り込む狙い。▼イオン、イオングローバルSCM、ロボット開発企業であるMujin(ムジン)は、埼玉県川口市に次世代自動化モデルセンター「イオン川口東XD」を本稼働させたと発表。ロボットに物を運ばせるだけでなく、商品の形状や重量、積み重ねた際の安定性を考慮して荷積みを行う「フィジカルAI」を採用した点が注目点。対象となるのは、都市型小型食品スーパー向けの常温商品などであり、店舗ごとに異なる注文内容に合わせて、複数種類の商品を出荷用の台車に積み付ける作業を自動化する。物流拠点全体を統括する仕組みとして、倉庫運用管理システム(WES)も導入した。WESは、ロボットアームや無人搬送車(AGV)、商品を保管・搬送するシャトル設備に加え、作業員への指示も一元管理する。店舗ごとの注文内容や出荷締め切りに応じて、商品を供給する順番や設備の稼働を調整することで、個々のロボットの効率化にとどまらず、倉庫全体の作業を最適化する。▼トヨタ自動車は、2026年9月単月および2026年度上半期(4~9月)のトヨタとダイハツ工業の販売・生産・輸出実績を発表。トヨタ・レクサスの2026年度上半期の世界販売台数は約505万9000台で、前年同期比4.0%減となった。世界生産も約489万台と1.9%減少しており、販売だけでなく生産面でも前年を下回った。さらに、9月単月の世界販売は86万107台で前年同月比2.2%減、世界生産は88万9079台で3.2%減となり、いずれも3カ月連続の前年割れ。中国市場の落ち込みは特に大きい。上半期の中国販売は前年同期比25.1%減の約68万台であり、世界販売の減少を説明する主要因となった。中国では現地メーカーが電気自動車(EV)やプラグインハイブリッド車(PHV)を相次いで投入し、価格競争と商品開発の両面で競争が激化している。加えて、ガソリン価格の上昇がエンジン車の需要を圧迫しており、トヨタにとっては従来の強みだけでは販売を維持しにくい市場環境となっている。これに対し、北米の上半期販売は前年同期比1.8%増の約153万台、欧州は1.4%増の約59万台となり、いずれも上半期として過去最高を記録した。北米ではハイブリッド車(HV)への需要が堅調であり、充電設備の整備状況や車両価格を考慮しながら電動化を進めたい消費者に、エンジンとモーターを組み合わせるHVが支持されている。日本国内も新型車の販売が寄与し、12.4%増の約80万台となった。
▼国内債券市場で新発10年物国債の利回りは前日比0.010ポイント上回るの2.835%へと上昇。▼東京外国為替市場で円相場は前日比4銭円安ドル高の1ドル157円82~83銭と反落。
▼東京株式市場は前日比705円28銭高の6万4,659円47銭と3営業日続伸。
上昇を主導したのは、前日28日に2027年3月期の業績予想を引き上げたアドバンテスト。同社は純利益予想を6,600億円から7,415億円へ上方修正し、上限2800億円の自社株買いも発表した。生成AI向け半導体の需要拡大が、半導体検査装置の受注や収益を押し上げるとの期待が株価を押し上げた。同様に、イビデンやフジクラなどAI・半導体関連の一角が買われた。一方、ファナックや日立製作所は下落。米連邦準備制度理事会(FRB)が28日の連邦公開市場委員会(FOMC)で政策金利を据え置いたことによる米半導体株の上昇が日本市場の支援材料となった。とはいえ、29日には、韓国のサムスン電子が7~9月期決算を発表した後、韓国総合株価指数(KOSPI)が下落する場面があった。加えて、米アルファベットの7~9月期決算では、フリーキャッシュフローが2四半期連続の赤字となった。データセンターやAI半導体への巨額投資が続くなか、市場では投資額に見合う収益を確保できるかが問われている。また、日清製粉グループ本社は前日28日に発表した上限200億円、発行済み株式総数の5%に相当する自社株買いが好感され、株価が大幅に上昇。4~9月期の純利益が前年同期比75.8%増となったことも支援材料だが、本業の営業利益の伸びは0.8%にとどまっており、株価を動かした中心材料は株主還元策である。小松製作所は29日、2027年3月期の通期純利益予想を3,490億円から3,820億円へ引き上げたものの、株価は決算発表後に急落。市場予想の約3,950億円に届かなかったうえ、7~9月期の営業利益が前年同期比1.2%減となり、売上高が13.6%増えてもコスト増などで利益が伸びなかったことが嫌気された。日清製粉G本社、アドバンテスト、古河電気工業、レゾナックHD、サッポロビール。日立製作所、小松製作所、NEC、ルネサスエレクトロニクス、キーエンス。
▼中国本土株式市場は、前日比30.04ポイント安の3,651.43と反落。
下落の中心はAI関連のハイテク株。米国市場でAI投資の採算性に対する警戒が強まったことが、中国の半導体・電子部品株にも波及。直接の契機となったのは、米アルファベットの7~9月期決算を受けた米ハイテク株の下落。同社はAIインフラへの巨額投資を続けているが、投資負担と収益化の速度をめぐる懸念から、時間外取引で株価が大幅に下落した。中国市場でも、AI需要の拡大を前提に高い株価評価を受けてきた関連企業に利益確定売りが広がった。電子部品大手の環旭電子はストップ安となり、光ファイバー大手の長飛光繊光纜や銅張積層板メーカーの広東生益科技も大幅に下落。これらの企業は、データセンターの通信設備や半導体基板など、AIインフラ投資に関連する製品を手掛ける。AI関連の設備需要が増加しても、設備投資の減速や顧客企業の投資採算悪化が意識されれば、受注成長への期待が後退し、株価の調整に繋がる構造。中でも、半導体製造装置メーカーの盛美半導体設備は大幅安となった。非鉄金属株にも売りが広がり、江西銅業、タングステンの廈門鎢業(Xiamen Tungsten Co., Ltd.)は売られた。銅は電力網やデータセンター設備に使われるため、AI関連投資の先行きに対する警戒が金属需要への見方にも影響した可能性がある。また、不動産株も軟調で、信達地産、京能置業、金地集団が売りを集めた。一方、銀行株と石油株は逆行高となった。中国工商銀行、中国銀行が上昇。中国石油天然気も買われた。ハイテク株の成長期待が揺らぐ局面で、配当利回りや利益の安定性を重視する資金が大型国有企業に向かったのである。光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)、半導体ウエハー洗浄・電気めっき・研磨・リソグラフィ前工程・PECVD装置の盛美半導体設備〔上海〕(ACM Research Shanghai Inc.)、バイオ医薬品の愛美客技術発展(IMEIK Technology Development Co., Ltd.)、プリント回路基板の生益電子(Dongguan Shengyi Electronics Co., Ltd.)、光トランシーバーモジュールの成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)。衛星開発・運用の中国東方紅衛星(China Spacesat Co.,Ltd.)、原子力発電所運営の 中国広核電力(CGN Power Co., Ltd.)、成都銀行(Bank of Chengdu Co., Ltd.)、EVコネクタ・ハーネス・充電器の専門メーカーである中航光電科技(Jonhon Optronic Technology Co., Ltd.)、白酒メーカーの山西杏花村汾酒廠(Shanxi Xinghuacun Fen Wine Factory Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比136.18ポイント安の22,958.65と反落。
全体が一方向に売られたというより、成長期待の高い銘柄から高配当の大型株へ資金が移る動きが目立った。下落の中心となったのは、米国のハイテク株安を受けた半導体・AI関連株。アルファベットの四半期決算が市場予想を下回ったとの報道が投資家心理を冷やし、この流れが香港市場にも波及した。米国の巨大テクノロジー企業の決算は、AI向け設備投資の回収見通しや半導体需要に対する市場の評価を左右するため、中国のAI関連企業にも売りが広がった。こうした中、華虹半導体や中芯国際集成電路製造(SMIC)が売られた。また、新東方教育科技集団が急落。2026年6~8月期は増収増益だったものの、2027会計年度の通期売上高見通しを据え置いたため、投資家が期待していた成長加速に届かないとの判断が優勢となった。自動車株も軟調で、吉利汽車、小鵬汽車、比亜迪(BYD)、理想汽車がそろって下落。米国発のハイテク株安に加え、電気自動車を含む中国自動車市場では企業間の値下げ競争が収益性を圧迫する懸念があり、成長期待だけでは買いを維持しにくい状況である。これに対して、中国石油天然気(ペトロチャイナ)、中国平安保険、中国人寿保険、中国工商銀行、中国建設銀行などは上昇。ペトロチャイナは原油・天然ガス価格の上昇を背景に、2026年1~9月期の純利益が前年同期比21.9%増となり、業績面の支えがあった。保険株についても、投資収益の変動による減益と、本業の収益力を分けて評価する動きがみられた。教育サービスの新東方教育科技集団(New Oriental Education & Technology Group Inc.)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、PCの聯想集団(Lenovo Group Ltd.)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)。翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)、中国石油天然気(PetroChina Co.,Ltd.)、 中国平安保険(Ping An Insurance[Group]Company of China,Ltd.)、中国人寿保険(China Life Insurance Co., Ltd.)、
 華潤電力HD(China Resources Power Holdings Co.,Ltd.)。
▼欧州中央銀行(ECB)は定例理事会で、主要政策金利の据え置きを決定。中銀預入金利はら2.50%、主要再融資オペ金利は2.65%、限界貸出ファシリティ金利は2.90%で据え置き。短期的なインフレ加速を想定しながら、すでに進んでいる市場金利の上昇が景気と物価に及ぼす影響も考慮し、追加利上げの判断を次回会合まで留保したものといえる。▼スウェーデン統計局(Statistics Sweden,SCB,Statistiska centralbyrån)*によると、2026年9月の実質小売売上高(季節調整済み)は前月比0.4%減となる。前年同月比(原数値)では5.5%増。前月比の減少は、耐久消費財の販売が弱かったことによる影響が大きい。耐久消費財の販売数量は前月比0.9%減となり、衣料品・履物は0.7%増、調剤薬局は0.3%増だった一方、時計・宝飾品は9.1%減、情報通信機器は4.8%減となった。消費者が購入を先送りしやすい高額商品や裁量的な商品で、販売の弱さが目立った。一方、前年同月比では耐久消費財が5.7%増、食品などの消耗品が5.0%増だった。医薬品・化粧品は14.1%増、眼鏡・光学製品は9.2%増となったが、時計・宝飾品は8.9%減、書籍は6.2%減であり、すべての分野が一様に回復しているわけではない。
▼欧州株式市場で、ストックス欧州600指数は,前日比4.97ポイント高の649.11と4営業日続伸。
米国ではアルファベットの決算を受けてAI関連株への警戒が強まった。しかし、欧州では、エネルギー、防衛、航空機関連などで具体的な業績や受注が確認された企業が買われ、相場を支えた。欧州中央銀行(ECB)は29日、9月の利上げを受けて預金金利を2.5%に据え置いた。エネルギー価格の上昇はインフレを押し上げる。一方で企業や家計の負担増を通じて景気を冷やすため、政策判断は難しい。12月の追加利上げの可能性は残る。ただ、据え置きで国債利回りの上昇圧力が和らぎ、株式相場の支えとなった。ラガルド総裁が来年2月に退任すると発表したことも、後任人事をめぐる新たな焦点となった。こうした中、アディダスが買われた。7~9月期の売上高は前年同期比9%増の72億5200万ユーロ、営業利益は37%増の10億ユーロとなり、四半期として過去最高を記録。商品販売の好調に加え、関税還付や値引き販売の抑制が利益率を押し上げた。通期利益見通しの引き上げも買い材料となった。同じくドイツのアイクストロンは、AIデータセンター向け光通信関連装置の受注拡大が注目された。第3四半期の受注高は前年同期の1億2400万ユーロから2億7500万ユーロへ増加し、株価を支えた。防衛関連では、ノルウェーのコングスベルグ・グルッペンが大幅高となった。第3四半期の受注高は233億ノルウェークローネに達し、前年同期の95億クローネから急増した。欧州各国の防空能力強化やミサイル調達が受注に結び付いている。航空機関連ではエアバスが通期見通しの維持を受けて買われた。フランスのサフランやタレスなど防衛・航空株にも資金が流入した。エネルギー株ではシェルが上昇した。第3四半期の調整後利益は108億ドルと市場予想を上回った。精製マージンの改善やLNG事業の収益が寄与した。今後3カ月で50億ドルの自社株買いを実施する方針も示され、足元の収益力と株主還元が評価された。一方、英国のヘイリオンは通期の有機的売上高成長率見通しを3~5%から約2.5%へ引き下げ、株価が約15%急落した。風邪薬などの需要の弱さに加え、中国での規制上の問題が重なった。ロイズ・バンキング・グループも下落。第3四半期の税引前利益は23億ポンドと予想を上回った。しかし中期目標が据え置かれ、第4四半期のコスト増加も警告されたため、失望売りが出た。ドイツのクノールブレムゼも下落。第3四半期の売上高は9%増の20億5100万ユーロ、営業利益率は14.6%へ改善した。一方、受注高は20億5300万ユーロと市場予想を下回り、1株利益も予想に届かなかった。鉄道部門の受注の伸び悩みが重荷となった。フィンランドのハッタマッキも下落。調整後営業利益は前年同期を上回った。しかし北米の比較可能売上高が9%減少し、同地域の調整後営業利益率も4.3%へ低下したため、基礎的な需要の弱さが意識された。この他、ドイツの不動産大手ボノビアは、有機的賃料成長率の見通しを4.0%から3.8%へ引き下げたことが嫌気された。営業キャッシュフローの見通しも下方修正され、2027年の見通しも弱かった。SAPも下落。欧州株全体が上昇した一方、企業ごとには受注の急増、利益見通しの改善、消費需要の減速、受注高の市場予想未達という異なる材料が株価を動かした。ハイテクシステムの コングスベルグ・グルッペン(Kongsberg Gruppen AS,ノルウェー)、化合物半導体製造装置製造のアイクストロン(Aixtron SE,独)、シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、ルノー(Renault S.A.,仏)、電線・ケーブルメーカーであるプリズミアン(Prysmian S.p.A.,イタリア)。コンシューマーヘルスケア事業の
 ヘイリオン(Haleon plc,英)、鉄道車両・商用車用制御システムの
 クノールブレムゼ(Knorr-Bremse AG,独)、酒造の
 カンパリグループ(Davide Campari-Milano N.V.,イタリア)、
 ロイズ・バンキング・グループ(Lloyds Banking Group plc,英)、食品包装のハッタマッキ(Huhtamaki Oyj,フィンランド)。
▼ロンドン株式市場で、FTSE100は前日比27.57ポイント高の1万0722.07と続伸。
▼フランクフルト株式市場で、DAXは前日比335.66ポイント高の2万6,039.68と4営業日続伸。
▼パリ株式市場で、CAC40は前日比83.04ポイント高の7,970.00と反発。
▼@spreekaway というアカウント名を使用する暗号資産分野のオンチェーン調査者(on-chain researcher)のSpreek(スプリーク)は、X(旧Twitter)でバイナンス(Binance Holdings Limited)で大規模なハッキングが発生した可能性があると投稿。暗号資産交換大手のバイナンス(Binance Holdings Limited)自身がセキュリティ上の問題を調査中であると発表。その後、翌30日02時23分(UTC)、Binanceは公式サイトで最初の詳細な調査報告を公表し、約63億ドルの影響額、DevOps担当者の端末が侵害された可能性、約30億ドル相当の資産凍結などを明らかにした。▼米商務省経済分析局(BEA)*によると、2026年7-9月期の実質GDP(季節調整済み、年率換算)は前期比3.4%増となる。うち実質個人消費は前期比3.8%増となる。また、PCE価格指数は前月比0.5%の上昇、前年同月比3.6%の上昇。コア指数は前月比0.3%上昇、前年同月比3.1%上昇。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比20.20ドル安の1オンス4,031.40と続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前日比0.78ドル安の1バレル102.00ドルと反落。▼米国債市場は前日比0.08ポイント下回るの4.94%へと下落。
▼NY株式市場で,ダウ平均は前日比132ドル48セント安の5万2,342ドル62セントと4営業日ぶりの反落となる。
AI関連株を中心として売りが広がった。相場の重荷となったアルファベットは、28日夕に発表した2026年7~9月期決算で売上高が市場予想を下回り、株価は一時14%前後下落。グーグルの検索事業は広告収入を収益の柱としているが、生成AIの普及によって利用者が情報を探す方法が変われば、検索結果に表示する広告の仕組みも影響を受ける。さらに、フリーキャッシュフロー(FCF)の赤字幅が前四半期から拡大したことも売りを誘った。AIサービスの開発と提供には、高性能半導体やデータセンター、電力設備への巨額投資が必要である。売上高が伸びても、設備投資などの支出が膨らめば手元に残る現金は減少する。今回の株価下落には、AI事業の成長期待と、先行投資を回収できる時期や収益性への懸念との隔たりが表れている。29日に決算を発表したキャタピラーも大幅に下落。同社は建設機械や鉱山機械に加え、発電設備なども手がけており、データセンターの電力需要拡大から恩恵を受ける事業を持つ。しかし、建設機械の売上高が市場予想に届かなかったことで、インフラ投資への期待だけでは株価を支えられなかった。また、ServiceNowも、28日に発表した決算で、今後12カ月に売上高として計上される契約残高の成長率が前四半期から鈍化し、10~12月期も鈍化が続く見通しを示した。これを受けてマイクロソフトやSFDCにも売りが波及。市場は足元の増収だけでなく、将来の売上高を支える契約の伸びにも敏感になっており、高い成長期待を織り込んだ銘柄ほど、見通しのわずかな変化でも株価が大きく動きやすい状況となっている。半導体関連では、マーベル・テクノロジーが急落。光通信部品を手がけるルメンタムHDの買収に向けて最終段階の協議を進めているとの報道が材料となった。AIデータセンターの拡大は高速光通信の需要を押し上げる一方、大型買収には資金負担や統合リスクが伴う。ネビウス・グループやコアウィーブなどAI向け計算基盤を提供する企業も下落し、AI関連事業への投資拡大を無条件に評価する姿勢には陰りが見られた。また、ハネウェル・エアロスペースは決算が市場予想を上回ったにもかかわらず大幅に下落。商用航空機の新造機向け売上高は7%増えたものの、規模の大きい航空機の補修・整備関連事業は2%増、防衛・宇宙関連事業は1%増にとどまったことが継続的な成長力に対する懸念を呼び売られた。一方、ハンティントン・インガルス・インダストリーズは、29日の第3四半期決算で1株利益が5.48ドルとなり、市場予想の4.36ドルを上回った。売上高も前年同期比約11%増の35億4000万ドルに達し、2026年の造船部門の売上高見通しを引き上げた。さらに、四半期中の新規受注額は324億ドルに達し、2030年までの造船売上高見通しの約90%を受注で確保。業績の上振れに加え、米海軍向け艦艇や無人海洋システムの受注拡大が好感され買いが集まった。テキストロンも29日に第3四半期決算を発表し、売上高は前年同期比4%増の38億ドル、調整後1株利益は前年同期の1.55ドルから1.76ドルに増加。通期の調整後1株利益見通しを6.55~6.65ドルに引き上げ、製造部門のキャッシュフロー見通しも上方修正。テキストロン・アビエーションの航空機納入増加や、テキストロン・システムズの事業進展が業績を支えた。米陸軍の次世代垂直離着陸機MV-75「シェイアン」計画に関する予算措置の進展も、将来の事業展開を考えるうえで材料となり買われた。
▼ナスダック総合は前日比365.127ポイント安の2万6,184.724と4営業日ぶりの反落。▼S&P500は前日比23.59ポイント安の7,720.39と4営業日ぶりの反落。 サービスナウ(ServiceNow Inc.)、セキュリティの
 フォーティネット(Fortinet Inc.)、
 マーベル・テクノロジー(Marvell Technology, Inc.)、
 アルファベット(Alphabet Inc.)、航空宇宙・防衛のハネウェル・エアロスペース(Honeywell Aerospace Inc.)。サイバーセキュリティの
 ジェネ・デジタル(Gen Digital Inc.)、中古車オンライン売買の
 カルバナ(Carvana Co.)、
 ノルウェー・クルーズ・ライン(Norwegian Cruise Line Holdings Ltd.)、米海軍の原子力空母を設計・建造できる唯一の企業である造船の
 ハンティントン・インガルス・インダストリーズ(Huntington Ingalls Industries, Inc.)、航空機・防衛機器・工業製品の
 テキストロン(Textron Inc.)。
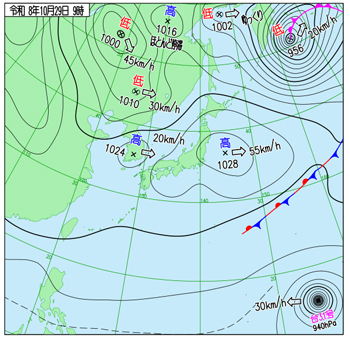
右出典:気象庁ホームページ
▼日銀は金融政策決定会合において、政策金利である無担保コールレート(オーバーナイト物)の誘導目標を1.25%に据え置くことを決定。また、一時的な変動要因を除く基調的な物価上昇率について、2013年1月に導入した目標の2%と「おおむね整合的な水準となっている」と表明。今回、政策金利を据え置いたのは、9月の金融政策決定会合で政策金利を1.0%から1.25%に引き上げた直後であり、その利上げが企業の設備投資や住宅ローン、個人消費、企業向け融資などに及ぼす影響を見極める必要があるためである。ただし、委員のうち高田創審議委員は1.50%への引き上げを提案しており、政策委員の間でも物価上昇への対応を急ぐべきかどうかで意見が分かれている。▼経済産業省によると、2026年9月の鉱工業生産指数(季節調整済み)は前月比2.2%上昇の104.1となる。上昇は3ヶ月ぶり。業種別では自動車工業の生産回復に加え、半導体製造装置などを含む生産用機械工業の増産が指数を押し上げた。ただし、経済産業省は生産活動の基調判断を「一進一退で推移している」に据え置いている。今回の上昇で特に大きな役割を果たしたのが自動車工業である。自動車工業の生産指数は前月比5.5%上昇し、鉱工業生産指数全体を0.69ポイント押し上げた。経産省によると、熊本地震の影響で減少していた普通乗用車の生産などが回復したことが背景にある。もう一つの押し上げ要因が生産用機械工業である。同業種には半導体製造装置や工作機械、産業用機械などが含まれる。とりわけ半導体製造装置の生産増加は、世界的なAI向けデータセンター投資や半導体メーカーの設備増強を背景とする需要との関係で注目される。また、コンベヤなどの搬送設備の生産も増加しており、製造業の設備投資に関連する機械需要が生産を支えた。▼総務省によると、東京都区部の2026年10月分消費者物価指数で、生鮮食品を除く総合は前年同月比2.6%上昇の103.3となる。昇率は9月の2.7%から0.1ポイント縮小し、5カ月ぶりに鈍化したものの、2カ月連続で日本銀行の物価安定目標である2%を上回った。生鮮食品を含む総合は2.8%上昇、生鮮食品とエネルギーを除く総合も2.6%上昇。今回の特徴は、食料品の上昇率が鈍化する一方、電気・都市ガス料金が前年同月比で上昇に転じたことである。生鮮食品を除く食料は3.0%上昇し、9月の3.6%から伸びが縮小した。特に米類は前年同月比31.3%下落。一方、エネルギー価格は2.2%上昇し、9月の1.9%下落からプラスに転じた。内訳では電気代が1.7%、都市ガス代が4.9%上昇したのに対し、ガソリンは2.3%下落している。電気・都市ガス料金の上昇には、燃料価格の変動に加え、政府の電気・ガス料金補助の影響が関係している。▼厚生労働省発表の「一般職業紹介状況」によると、2026年9月の有効求人倍率(季節調整値)は1.19倍となった。前月から0.01ポイント上昇。上昇は3ヶ月ぶり。▼総務省統計局の「労働力調査」によると、2026年9月完全失業率(季節調整値)は2.4%となる。前月から0.1ポイントの低下。▼東京メトロ(東京地下鉄)が、2028年度中に順次、QRコードを活用したQR乗車券を発売開始すると発表。これに合わせて、2029年度末を目途に磁気乗車券の発売終了も発表。▼三菱倉庫は、阪急阪神ホールディングスが保有する阪急阪神エクスプレスの全株式を取得し、連結子会社化すると発表。取得金額は株式対価が1,201億1,000万円、アドバイザリー費用などを含む概算総額が1,213億3,700万円。株式譲渡は2026年度第4四半期(2027年1~3月)を目途に実施する予定。三菱倉庫は従来の倉庫業を中心とする物流企業から、国際輸送、フォワーディング、通関、倉庫保管、国内配送までを一体的に提供できるグローバル物流企業へと事業領域を拡張することを目指す。阪急阪神エクスプレスの株式は従来、阪急阪神ホールディングスが66%、セイノーホールディングス株式会社が34%を保有していた。セイノーホールディングスは2018年4月、阪急阪神エクスプレスの第三者割当増資を引き受けて資本参加し、持分法適用関連会社としてきた。今回、阪急阪神ホールディングスがセイノーホールディングスの保有株式を取得して全株式を保有した後、三菱倉庫に全株式を譲渡する手順を踏む。これに伴い、セイノーホールディングスとの資本・業務提携は解消されるが、物流サービスの提供や利用など、従来の業務上の取引関係は継続する予定。
▼国内債券市場で新発10年物国債の利回りは前日比0.010ポイント上回るの2.835%へと上昇。▼東京外国為替市場で円相場は前日比27銭円高ドル安の1ドル157円55~56銭と反発。
▼東京株式市場は前日比1,369円36銭安の6万3,290円11銭と4営業日ぶりの反落となる。
前日の米国市場でアルファベットなど大型ハイテク株が売られた流れに続き、アマゾン・ドット・コムとインテルの決算を受けてAI関連投資の収益性に対する警戒が強まり、半導体関連株を中心に売りが広がった。アマゾンが29日に発表した2026年7~9月期決算では、売上高が2,019億ドル、営業利益が281億ドルとなり、クラウド事業AWSの売上高も前年同期比39.3%増の460億ドルと好調であった。しかし、直近12ヶ月のフリーキャッシュフローは424億ドルの赤字となり、前年同期の148億ドルの黒字から大幅に悪化。AIインフラへの設備投資が膨らみ、2026年の設備投資額も約2,200億ドルに達する見通しであることから、投資回収に対する市場の警戒が強まった。さらに、アマゾンは2027年も設備投資を大幅に増やす方針を示しており、AI需要が拡大しても、それに見合う収益を確保できるのかという懸念が生じている。半導体製造装置や電子部品を供給する企業にとっても、顧客企業の投資計画が見直されれば受注に影響するため、関連銘柄に売りが波及。インテルも29日に発表した2026年7~9月期決算で売上高165億ドル、前年同期比21%増とした一方、10~12月期の売上高見通しを150億~160億ドルとし、先行きの成長に慎重な見方が示された。特にパソコン向け半導体事業の需要動向が懸念され、時間外取引で株価が急落した。インテル向けICパッケージ基板などを手掛けるイビデンには売りが集中し、ストップ安となった。アドバンテスト、東京エレクトロン、ソフトバンクグループ、イビデンの4銘柄だけで相場を大きく引き下げた加えて、中東情勢の緊迫化を受け、ホルムズ海峡周辺でのタンカー攻撃などが原油供給への懸念を強め、ニューヨーク原油先物も上昇。原油高は日本の輸入コストや企業のエネルギー負担を押し上げるため、インフレと企業収益の双方に対する警戒材料となった。一方、国内長期金利の低下を背景に不動産株が買われたほか、ファーストリテイリング、コナミグループ、リクルートなどは上昇し、午後には半導体関連株にも業績を評価した押し目買いが入った。日銀が発表した保有ETFの売却方針については、2027年1月から簿価ベースで年間3,300億円程度から8,600億円程度へ引き上げるものの、時価換算では年間約2兆4,600億円であり、市場全体の売買代金に占める割合も約0.1%にとどまる。このため、将来の需給への影響は意識されても、30日の株価下落を直接引き起こす材料にはなりにくかった。富士通、イビデン、レーザーテック、古河電気工業、SUMCO。コナミG、オリエンタルランド、ANA HD、カプコン、日本郵船。
▼台湾の行政院主計総処*によると、2026年7~9月期実質GDP(季節調整済)は前期比3.21%増となる。実質GDP(原数値)では前年同月比14.36%増。GDP成長率への寄与度を見ると、資本形成が6.32ポイント、民間消費が2.30ポイント、政府消費が0.79ポイント、海外純需要が4.94ポイントである。つまり、国内需要の寄与が9.41ポイント、海外純需要の寄与が4.94ポイントとなり、成長は外需だけに依存していない。成長を最も強く押し上げたのは、AI向け半導体、サーバー、高性能コンピューティング、クラウドサービスに関連する輸出と設備投資である。商品輸出額は米ドル建てで前年同期比44.63%増、台湾ドル建てでは55.40%増となった。輸入も米ドル建てで44.15%増加しており、農工原材料や資本設備の調達が活発化した。これは輸出産業の生産拡大だけでなく、将来の生産能力を増強するための投資需要が強いことを示している。とりわけ資本形成は実質26.36%増となり、GDP成長率に6.32ポイント寄与した。資本設備輸入額が新台湾ドル建てで58.50%増、半導体製造装置が35.66%増となったことからも、半導体産業の設備投資が成長の大きな柱であることが分かる。台湾ではTSMCを中心とする先端半導体製造に加え、AIサーバーや電子部品の生産を担う企業群が集積しており、米国のクラウド事業者などによるAIインフラ投資が台湾の輸出・設備需要に波及している。一方、民間消費も実質5.37%増となった。企業収益の改善や株式市場の上昇、雇用環境の改善、自動車販売やスマートフォンの好調が消費を支え、小売業売上高は7.60%増、飲食業売上高は3.93%増であった。GDP成長率への寄与度では、国内需要が9.41ポイント、海外純需要が4.94ポイントであり、今回の成長は輸出だけでなく、設備投資と消費を含む国内需要にも支えられている。
▼アジアを拠点とする投資会社PAG(Pacific Alliance Group、太盟投資集団)は、経営再建中の不動産の 中国恒大集団(China Evergrande Group Co., Ltd.)傘下の恒大物業集団(Evergrande Property Services Group Limited)の発行済み株式の51.016%を取得すると発表。取得対象は約55億1,523万株で、買収額は40億2,613万香港ドルである。売却するのは中国恒大集団と、その傘下の持株会社CEG Holdingsであり、いずれも清算人が売却手続きを進めている。今回の取引は、経営危機に陥った中国恒大集団の資産処分を通じて、債権者への資金回収を進める過程で実現した大型案件。恒大物業は中国恒大集団の事業の中でも、住宅開発事業とは異なる収益源を持つ資産である。住宅開発事業は建設資金の追加投入や販売不振によって価値が毀損しやすいが、物業管理事業は既存の管理物件から継続的に収入を得られる。清算人が競争入札を実施して売却先を選定したのも、こうした事業の独立した価値を現金化し、債権者への配当原資を確保するため。なお、PAGは買収後も恒大物業の香港証券取引所への上場を維持する方針を明らかにしている。
▼中国本土株式市場は、前日比52.42ポイント安の3,599.02と続落。
米国の大型ハイテク企業の決算をきっかけにAI関連投資の採算性への懸念が強まり、半導体、電子部品、光通信など、AIインフラの供給網に連なる銘柄が大きく売られた。加えて、翌31日に発表される10月の製造業・非製造業PMIを前に、中国国内の景気回復力に対する警戒が重なった。米国市場から波及した最大の材料は、アマゾン・ドット・コムの設備投資負担とインテルの業績見通しである。アマゾンはAWSの売上高が大きく伸びている一方、AI向けデータセンターや半導体などへの投資拡大によってフリーキャッシュフローが悪化している。これはAI需要そのものが消失したという話ではなく、巨額の設備投資に見合う収益をいつ確保できるのかという問題である。中国市場では、AIサーバー、光通信部品、半導体パッケージ基板、製造装置など、データセンター投資に関連する幅広い企業の将来収益に対して慎重な評価が広がった。特に下落が顕著だったのは、半導体製造装置、半導体封止・検査、プリント基板(PCB)、銅張積層板、光ファイバーなどである。これらはAIサーバーやデータセンターの製造・通信インフラを構成する部材・装置であり、AI投資の拡大によって受注増が期待されてきた分野である。環旭電子はストップ安となり、半導体製造装置の盛美半導体設備(上海)も大幅下落。江蘇長電科技や広東生益科技にも売りが集中した。国内景気への懸念も売りを強めた。中国では不動産市場の低迷が家計の資産価値や消費者心理を圧迫し、個人消費の回復が製造業の生産・輸出に比べて遅れている。2026年7~9月期の実質GDP成長率は前年同期比4.5%であったが、輸出や工業生産が成長を支える一方、国内需要には弱さが残る。特に自動車販売は9月まで12カ月連続で前年を下回り、1~9月のインフラ投資も前年同期比4.2%減となっている。自動車株の安徽江淮汽車集団、東風汽車、賽力斯集団などが売られた背景には、こうした国内需要の弱さがある。一方、酒造株では山西杏花村汾酒、江蘇今世縁酒業、貴州茅台酒が上昇し、食品株の四川天味食品集団や内蒙古伊利実業集団も買われた。AI・半導体関連の成長期待が後退するなか、比較的安定した需要と収益基盤を持つ消費関連銘柄に資金を振り向ける動きが見られたと言えよう。個人投資家向けソフトウェアの北京指南針科技発展(Beijing Compass Technology Development Co.,Ltd.)、光トランシーバーモジュールの成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)、AIサーバー向けプリント基板(PCB)の世界的リーダーである勝宏科技(Victory Giant Technology〔Huinzhou〕Co., Ltd.)、オンラインゲームの崑崙万維科技(Kunlun Tech Co., Ltd.)、EDAツールの北京華大九天科技(Empyrean Technology Co., Ltd.)。蒸留酒メーカーの瀘州老窖(Luzhou Laojiao Co., Ltd.)、古井貢のブランドで知られる蒸留酒の安徽古井貢酒(Anhui Gujing Distillery Co., Ltd.)、白酒メーカーの山西杏花村汾酒廠(Shanxi Xinghuacun Fen Wine Factory Co., Ltd.)、コンテナ海運事業の中遠海運集団(COSCO Shipping Holdings Co., Ltd.)、白酒の江蘇今世縁酒業(Jiangsu King's Luck Brewery Joint-Stock Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比335.77ポイント高の23,294.42と反発。
今回の上昇を支えた要因の一つは、米国債利回りの低下である。米10年債利回りは30日のアジア時間に4.91%まで低下し、約1カ月超ぶりの低水準となった。ただし、これは米国景気の改善やインフレ沈静化を素直に好感した金利低下ではない。アルファベットのAI関連設備投資に対する収益懸念や、アマゾン、インテルの決算を受けた米ハイテク株安から、投資資金が国債へ逃避した結果。それでも香港株にとっては、米金利低下が株式の相対的な割高感を和らげる効果を持つ。香港ドルは米ドルに連動する固定相場制を採用しており、香港の銀行間金利も基本的に米国金利に追随するため、米金利低下は香港の金融環境にも波及する。もっとも、米国のAI関連株安そのものは香港の半導体・AI銘柄にも逆風であり、金利低下の恩恵と業績・投資採算への警戒が同時に作用した。すなわち、上海天数智芯半導体、華虹宏力半導体、中芯国際集成電路製造(SMIC)に加え、北京智譜華章科技や独自のLLMやマルチモーダル基礎モデルの開発を手掛ける稀宇科技集団(MiniMax Group Inc.)まで下落しており、AI向け半導体の需要拡大を前提にした高い成長期待が見直されている。一方、この日の上昇を主導したのは消費関連銘柄。中国蒙牛乳業、農夫山泉、東鵬飲料に買いが集まった。また、海爾智家、名創優品、泡泡瑪特、華潤ビール、安踏体育用品、百勝中国も上昇した。加えて、29日に公表された7~9月期純利益は前年同期比63.6%増となり、石油精製部門の採算改善が利益を押し上げた中国石油化工にも買いが集まった。もっとも、精製燃料の販売数量が力強く伸びたというわけではなく、原油処理量や燃料販売量には減少もみられる。大型テック株では美団、小米集団、騰訊(テンセント)、阿里巴巴(アリババ)がそろって上昇。もっとも、上昇率は1~3%台にとどまり、AI半導体関連の下落を補うほどではなかった。翌31日に発表される中国の10月製造業購買担当者景気指数(PMI)も重要である。製造業の景況感が景気拡大・縮小の境目である50を下回れば、内需や企業活動の弱さが改めて意識され、今回上昇した消費関連株にも利益確定売りが出る可能性がある。乳製品の蒙牛乳業(China Mengniu Dairy Company Limited)、中国石油化工(China Petroleum & Chemical Corporation)、飲料メーカーの農夫山泉(Nongfu Spring Co., Ltd.)、オンライン医療・ヘルスケアプラットフォームの京東健康(JD Health International Inc.)、中国石油天然気(PetroChina Co.,Ltd.)。PCの聯想集団(Lenovo Group Ltd.)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)。
▼ ウクライナ軍はロシア南西部のサマラ州ノヴォクイビシェフスク市にあるノヴォクイビシェフスク製油所(Novokuibyshevsk Oil Refinery)を攻撃。同製油所は2007年からロシア国営石油会社ロスネフチ(Rosneft)の傘下にあり、原油処理能力は年間約880万トンに達する。ガソリン、軽油、潤滑油、ビチューメン(道路舗装用アスファルトの原料)など20種類以上の石油製品を製造しており、特にロシア軍航空機向けのジェット燃料も生産する重要施設である。今回の攻撃では製油所で火災が発生し、ウクライナ側の長距離攻撃用無人機FP-1が使用されたと報じられている。米国のトランプ政権からの要請を背景に続いていたウクライナ側の攻撃中断が、約2週間で終わった。
▼フランス国立統計経済研究所(INSEE)*によると、2026年7-9月期の実質GDP(季節調整済み)は前期比0.1%の減少となる。4-6月期の横這い(0.0%)からマイナス成長に転じた。GDPの寄与度をみると、最終国内需要(在庫を除く)がプラス0.1ポイント、在庫変動がプラス0.4ポイントだったのに対し、純輸出がマイナス0.6ポイント、固定資本形成がマイナス0.13ポイントであった。つまり、国内消費が一定の下支えとなり、在庫もGDPを押し上げたものの、輸出の減少がそれらを上回ったのフランス経済は家計消費を中心とした内需の一定の底堅さを保ちながらも、製造業、建設、不動産、輸出という複数の分野で停滞している。特に航空宇宙産業の輸出変動に加え、自動車生産の連続減少や住宅投資の低迷は、景気回復を妨げる要因となっている。欧州経済の中核国であるドイツの製造業や域内貿易の動向も、フランスの輸出環境を左右する。今後は、消費の回復が企業投資や製造業生産に波及するか、また航空機の納入回復によって輸出が持ち直すかが焦点となる。2026年10月の消費者物価指数(IPC)は、前月比0.4%上昇、前年同月比3.4%の上昇となる。2026年10月の消費者物価の調和指数(IPCH)は前年同月比3.8%の上昇。9月の消費者物価の調和指数(IPCH)は前年同月比3.4%の上昇となる。最も顕著なのはエネルギー価格であり、前年同月比の上昇率は9月の21.3%から10月には24.1%へ拡大した。エネルギー価格の上昇率が4ヶ月連続で加速しており、天然ガスと石油製品の値上がりが主因となっている。エネルギーは総合指数の構成ウエートの7.64%を占めるにすぎないが、前年同月比24.1%という大幅な上昇は、家計の光熱費や自動車燃料費を通じて消費者の負担を増やす要因。サービス価格も前年同月比2.7%上昇し、9月の2.4%から加速した。宿泊サービスや輸送サービスの値上がりが影響しており、エネルギー価格だけでなく、サービス分野にも物価上昇の広がりが見られる。一方、食品価格の上昇率は1.4%から1.2%へ鈍化した。特に生鮮食品は9.5%上昇から8.0%上昇へ伸びが縮小している。工業製品価格も前年同月比0.2%下落しており、下落幅は9月の0.3%から縮小したものの、依然として物価を抑える方向に作用している。▼スペイン統計局(INE)*によると、2026年7-9月期の実質GDP(季節調整済み)は前期比0.6%増となる。4-6期の0.7%増から0.1ポイント減速。年率換算では2.7%増。こちらは前期の2.6%増からわずかに加速。需要面では、前年同期比2.7%の成長に対し、国内需要が2.6ポイント寄与し、海外需要の寄与はほぼゼロであった。つまり、今回の成長は輸出主導ではなく、家計消費や政府支出、国内投資を中心とする内需によって支えられたのである。家計消費は前年同期比3.1%増、政府消費は2.5%増となったが、いずれも前期から伸びが鈍化した。前期比でも家計消費は0.6%増にとどまっており、個人消費の拡大は続いているものの、勢いはやや弱まっている。特に注目されるのは総固定資本形成である。前年同期比では2.1%増だったものの、前期の伸び率から2.3ポイント低下し、前期比では0.1%増にとどまった。企業の設備投資や建設投資などを含む投資活動が、今回の成長を強く押し上げる状況ではなかった。一方、輸出は前期比1.3%増、前年同期比3.6%増となり、前期から伸びが加速した。しかし輸入も前年同期比3.9%増加しており、輸出の増加がそのまま海外需要の大きな成長寄与につながったわけではない。輸入の増加は、国内消費や投資に伴う海外製品・原材料の調達が増えたことも反映している。供給面では、サービス業の付加価値が前年同期比2.9%増となり、経済活動を支えた。工業部門は2.1%増、製造業は1.7%増、建設業は2.0%増であり、第一次産業も7.1%増と高い伸びを示した。前期比では建設業がほぼ横ばいだった一方、サービス業は0.7%増、工業部門は0.7%増。なお、日本のGDPはスペインの約2.2倍。1人あたりのGDPではほぼ拮抗。▼オランダ中央統計局*によると、2026年7-9月期の実質GDPは前期比0.6%増、前年同期比2.1%増となる。▼ドイツ連邦雇用庁*によると,2026年10月の失業率(季節調整前)は前月比0.1ポイント減少のの6.3%となる。失業率(季節調整済み)は6.4%と横這い。失業者数は原数値で前月比4万人増の295万5,000人。▼ドイツ連邦統計局*によると、2026年7-9月期の実質GDP(季節調整済み)は前期比0.2%増となる。実質GDPは前年同月比1.3%増。また、2026年10月のCPIは前月比0.2%の低下、前年同月比2.8%の上昇。食品とエネルギーを除いたインフレ率(コアインフレ率)は、前年同月比2.1%の上昇。エネルギー価格は、前年同月比12.2%上昇。エネルギー価格の上昇はわずかに鈍化。EU基準の統一消費者物価指数(HICP)は、前月比0.1%の低下、前年同月比2.8%の上昇。▼ イタリア国家統計局(Italian National Institute of Statistics,ISTAT)*によると、2026年7-9月期実質GDP(季節調整済み)は前期比横ばい、前年同月比0.8%増となる。また、2026年10月の全国消費者物価指数(NIC)は前月比0.9%の上昇、前年同月比5.4%の上昇となる。インフレ加速の主な原因は、規制対象外エネルギー製品(+22.5%から+29.4%)、規制対象エネルギー製品(+25.8%から+59.5%)、未加工食品(+5.5%から+7.5%)、輸送関連サービス(+1.6%から+3.1%)、アルコールを含む加工食品(-0.6%から-0.2%)の価格変動であった。EU基準の統一消費者物価指数(HICP)は、前月比1.2%の上昇、前年同月比5.6%の上昇となる(前月の+4.2%から上昇)。▼欧州統計局(eurostats*)によると、2026年9月のユーロ圏の失業率(季節調整済み)は6.5%となる。8月から横這い。2026年7-9月期のユーロ圏の実質GDP(季節調整済み)は前期比0.4%の増加となる。
▼欧州株式市場で、ストックス欧州600指数は,前日比2.36ポイント安の646.75と反落。
米国で顕在化したAI関連投資の収益性に対する懸念が半導体・電機株に波及。売りの発端は、米国のインテルとアマゾンの決算を通じて、AIインフラへの巨額投資と投資回収の時間軸に対する疑問が強まったこと。インテルの業績見通しが市場予想を下回り、アマゾンもAI向け設備投資の拡大によってフリーキャッシュフローが悪化。欧州にはASMLやインフィニオンなど半導体関連企業に加え、データセンターの電力供給、冷却、配電設備を担う企業がある。このため、米国のAI投資計画の見直しは半導体製造装置や電力インフラの受注期待にも影響する。こうして、オーストリアのAT&S、フランスのソイテック、ベルギーのテクノプローブなど半導体関連企業が大きく売られた。その一方で、ヘルスケア株や生活必需品株への資金移動が見られた。アストラゼネカは30日発表の7~9月期決算で売上高162億900万ドル、調整後1株利益2.79ドルを計上し、いずれも前年同期を上回った。1~9月累計でも売上高は為替変動調整後で7%増、調整後1株利益は14%増となり、2026年通期の業績見通しを維持した。癌領域を中心とする医薬品販売の伸びに加え、臨床開発の進展も評価され、製薬株への買いを誘った。サノフィやGSKなどにも買いが広がった。なお、金や銀など貴金属価格の下落を受けて鉱業株が売られたほか、銀行株も軟調であった。これはAI関連株だけの調整ではなく、金属市況や個別決算を材料とする業種間の資金移動も同時に進んでいたことを意味しよう。ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、集積回路用プローブカードのテクノプローブ(Technoprobe SpA,イタリア)、ジョージアで金融事業を展開する TBC銀行(TBC Bank Group PLC,英)、銀行の
 ナットウエスト・グループ(NatWest Group plc,英)。
 ユニバーサル・ミュージック・グループ(Universal Music Group N.V.,米蘭)、
 アストラゼネカ(AstraZeneca plc,英)、通信のBTグループ(BT Group PLC,英)、スポーツ用品のプーマ(Puma SE,独)、化学工業・製薬の
 バイエル(Bayer AG,独)。
▼ロンドン株式市場で、FTSE100は前日比7.71ポイント高の1万0729.78と3営業日続伸。
▼フランクフルト株式市場で、DAXは前日比221.47ポイント安の2万5,818.21と5営業日ぶりの反落となる。
▼パリ株式市場で、CAC40は前日比0.58ポイント安の7,969.42と僅かに反落。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比132.50ドル安の1オンス3,898.90と3営業日続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物12月限は前日比2.12ドル高の1バレル104.12ドルと反発。▼米国債市場は前日比0.01ポイント下回るの4.93%へと下落。
▼NY株式市場で,ダウ平均は前日比572ドル25セント安の5万1,770ドル31セントと続落。
巨額のAI投資を将来の収益で回収できるのかという懸念から、ハイテク株を中心に売りが広がった。売りの直接的な契機となったのは、29日発表のインテルの2026年7~9月期決算と10~12月期の業績見通し。7~9月期の売上高は165億ドルと前年同期比21%増加し、調整後1株利益も52セントと市場予想を上回っていた。しかし、10~12月期の売上高予想は150億~160億ドルと、アナリスト予想平均の約171億ドルを大きく下回り、調整後1株利益も25セントと市場予想の約43セントに届かなかった。さらに、同社は2026年中のキャッシュフローがプラスにならないとの見通しを示した。巨額の設備投資を続けながら資金流出を抑えられないことが問題視された。背景には、AIサーバー向けCPUの需要が強い一方、製造工程の供給制約によって需要を十分に取り込めないという事情がある。加えて、メモリー半導体の価格上昇がパソコンの製造コストを押し上げ、消費者や企業の買い替え需要を抑制している。インテルはパソコン市場の低迷が2027年前半まで続くとの見通しを示しており、10月に発生したイスラエルのキリヤット・ガト工場の事故による操業停止も、データセンター向け製品の供給を制約する要因となった。こうした複数の問題が重なり、株価が大幅下落。インテルの急落は、半導体産業全体の評価を引き下げる結果となった。エヌビディアやAMD、ブロードコム、マイクロン・テクノロジーに加え、半導体製造装置を手掛けるラムリサーチなどにも売りが波及し、フィラデルフィア半導体株指数(SOX)は7.2%下落。前日に市場予想を上回る業績を発表したサンディスクまで売られ、半導体関連銘柄全体のバリュエーションを見直す動きが優勢になった。さらに後場では、AI開発企業アンソロピックを巡る資金調達問題が売りを加速させた。英フィナンシャル・タイムズは30日、ブラックストーンが投資家に対し、アンソロピックは新規株式公開(IPO)直後に投資適格級の長期債格付けを取得できない可能性があるとの見方を伝えたと報じた。背景にあるのは、AI企業が巨額の計算資源を確保するため、外部からの借り入れや金融機関の融資に依存する構造。26日にはバンク・オブ・アメリカ、ブラックストーン、シティグループ、モルガン・スタンレーが、ブロードコム製のAI半導体やネットワーク機器をアンソロピック向けに調達するため、総額630億ドルの融資枠を発表していた。これは新設する特別目的会社(SPV)を通じて設備を購入し、アンソロピックにリースする仕組みであり、AI投資が半導体メーカーやクラウド事業者だけでなく、金融機関や投資ファンドの信用リスクにも結び付いていることを浮き彫りにした。この問題は、オラクルやコアウィーブなど、データセンターの建設や計算資源の提供を拡大する企業にも波及。マイクロソフトも29日に250億ドルの社債発行が明らかになっており、AI向け設備投資を賄うための資金調達負担が意識された。アマゾンについても、AWSの売上高が前年同期比39.3%増と好調であるものの、過去12ヶ月のフリーキャッシュフローは424億ドルの赤字に転落している。2026年の設備投資額も約2,200億ドルを見込んでおり、AI需要の拡大がそのまま株主に還元できる利益の増加につながるわけではないという懸念が強まった。一方、メルク、ウォルマート、コカ・コーラ、プロクター・アンド・ギャンブルなど、景気や設備投資動向に左右されにくい企業に資金が移った。シェブロンも原油高を背景に買われた。反対に、キャタピラーやシスコシステムズ、ゴールドマン・サックス、JPモルガン・チェースなどは下落しており、AI関連株だけでなく景気敏感株や金融株にも売りが及んだ。
▼ナスダック総合は前日比747.725ポイント安の2万5,436.999と大幅に続落。▼S&P500は前日比140.32ポイント安の7,580.07と続落。掲示板型ソーシャルニュースサイトのレディット(Reddit, Inc.)、 インテル(Intel Corporation)、遺伝子解析ツール開発のイルミナ(Illumina Inc.)、クラウドコミュニケーション・プラットフォーム(CPaaS)のトゥイリオ(Twilio Inc.)、サンディスク・コーポレーション(SanDisk Corporation)。
 フェデックス(FedEx Corporation)、バイオテクノロジーの
 リジェネロン・ファーマシューティカルズ(Regeneron Pharmaceuticals, Inc.)、決済テクノロジーの
 グローバル・ペイメンツ(Global Payments Inc.)、ホスティングサービスのゴーダディ(GoDaddy Inc.)、不動産情報のコースター・グループ(CoStar Group Inc.)。
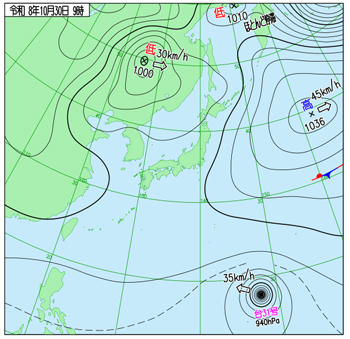
右出典:気象庁ホームページ
⭐︎吉祥寺で比内地鶏の極上親子丼を堪能。美味しい。吉祥寺に来た甲斐がある。
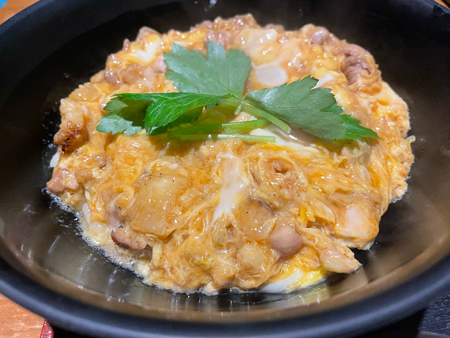
⭐︎吉祥寺サンロード商店街を散策。いろいろと店を回っていると、ついついいろいろと買い込んでしまう。それも、また愉しい。
⭐︎初めて、東急デパートの屋上にある太陽の広場に上がってみる。広がる青空を思う存分堪能できる。幸せな心地。
⭐︎太陽の広場の一画はガラス張りになっていて、遠くまで見通せる。
⭐︎隣の西荻窪までぶらぶらと歩いて、本日の散策は終了。寒くもなく、暑くもなく、過ごしやすい一日だった。
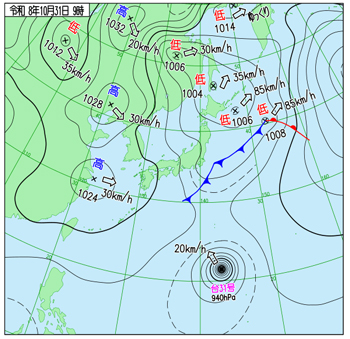
@吉祥寺.
右出典:気象庁ホームページ
Vita brevis, ars longa. Omnia vincit Amor.