01 02 03 04 05 06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30
▼鈴木憲和農相は閣議後記者会見において、2025年に放出した備蓄米に関して21万トンの買い戻し実施を表明。令和の米騒動への対応で2025年に計59万トンを放出。この一般競争入札には、売り渡した集荷業者(JA全農など)から、5年以内に政府が同量を買い戻す、という特約があらかじめ設定されていた。なお、放出の結果、現在の国家備蓄量は32万トンまで激減している。▼財務省発表のの法人企業統計によると、2026年4〜6月期の全産業(金融・保険業除く)の設備投資(ソフトウエアを含む)は前年同期比1.6%増の13兆250億円となる。6四半期連続のプラス。季節調整済みでは前期比1.5%増。▼非公開化観測が出ていると伝えられたスクウェア・エニックスHDが11.4%高を付ける。▼下限1株20円、配当性向40%以上と配当方針の変更および配当予想の修正を発表した六甲バターが大幅反発。▼託送料金の価格転嫁などにより、2028年3月期以降の収支改善が期待されるとされた関西電力が2007年7月以来の高値を付ける。▼カレーハウスCoCo壱番屋を手掛ける壱番屋が引き続き大幅続伸。親会社であるハウス食品グループ本社による保有株売却検討の報道により親子上場解消による資本効率向上が期待される。▼ 国内債券市場で新発10年物国債の利回りは前日比0.050ポイント上回るの2.990%へと上昇。30年ぶりに3%の大台を付ける場面も。▼東京外国為替市場で円相場は前日比42銭円安ドル高の1ドル159円98~160円00銭と4営業日続落。
▼東京株式市場で日経平均は前日比96円59銭安の6万6,215円34銭と小幅続落。前日の米軍によるイラン攻撃を受けた原油急伸とインフレ再燃懸念は、米長期金利上昇という形で波及し、日本の長期金利もおよそ30年ぶりに3%台に接近するなど、内外金利の同時上昇が投資家心理を圧迫。金利上昇局面で相対的な株価の割高感が意識されやすいAI・半導体関連銘柄が朝方から売られ、地政学リスクと金融政策正常化観測が重なった典型的な調整の形となった。もっとも、下げ幅は取引時間中に急速に縮小し、一時プラス圏を回復する場面もみられた。その背景には、韓国株の切り返しに歩調を合わせた海外投機筋による先物買いの動きがあったとみられる。加えて、25日移動平均線が心理的な下値支持線として機能したこと、および好業績を背景とした日本株の先高観が根強く、押し目待ちの買いを誘発した点も相場を下支えした。金利上昇局面ではハイテク・グロース銘柄から銀行銘柄などバリュー銘柄へ資金を振り向ける循環物色が意識されやすく、実際にこの日も物色の分散が指数の底堅さに寄与した形。個別では東京エレクトロンやアドバンテストなど半導体製造装置銘柄が金利敏感銘柄として売られる一方、資源高の恩恵を受けやすい商社銘柄や、内需系のKDDIなどには資金が向かい、金利と資源価格という二つの外部要因が業種間の明暗を分けた一日であった。 古河電気工業、リクルートHD、PPIH HD、フジクラ、TOPPAN HD。
 住友化学、東京電力HD、三井化学、東海カーボン、関西電力。
▼中国発・シンガポール本拠のウルトラファストファッション大手である SHEIN(希音,SHEIN Global Holdings Limited)が香港証券取引所へ上場。上場初日の株価は一時10%安の43.72香港ドルまで急落。初値ベースの時価総額は約260億〜270億ドル(約4.1兆〜4.3兆円)と評価額がピークだった2022年の約980億ドルから約75%以上も価値が減少。
▼ 中国本土株式市場で上海総合指数は前日比6.41ポイント安の3,979.89と反落。全体としては方向感の定まらない一日。米国とイランの軍事的応酬がおよそ1ヶ月ぶりに再燃したことで原油価格や米長期金利が上昇し、これがグローバルにリスク回避姿勢を強める形で中国株にも波及。特に半導体やプリント基板関連など輸出依存度が高く、かつ設備投資サイクルに敏感なハイテクセクターへの売りが顕著であった。半導体製造装置や電子部品といった業種で軒並み下落した点は、金利上昇局面における高バリュエーション銘柄の脆弱性を象徴している。一方で、下値が限定的にとどまった背景には、先週閉幕した全人代常務委員会での議論が支えとして働いた面が大きい。国内景気の減速を政府自らが認めたうえで、2026年からの内需拡大戦略を本格化させる方針が示されたことは、政策による下支えへの期待を市場に与えた形である。とりわけ農業分野については、食料安定供給に向けた農家支援が重点項目として明示されたことを受け、種子や農業関連銘柄がストップ高を含む急伸を演じており、政策期待が個別テーマ株の物色に直結した典型例といえる。エネルギー株が原油高にもかかわらず売られた点はやや逆説的だが、これは中東リスクが供給不安よりも世界経済全体への下押し圧力として意識されたためとみられ、素材や電気設備といった景気敏感セクターの軟調さとも整合的であるといえよう。ネットワーク機器の鋭捷網絡(Ruijie Networks Co., Ltd.)、PCB(プリント回路基板)用の銅張積層板の
 広東生益科技(Shengyi Technology Co., Ltd.)、半導体ウエハー洗浄・電気めっき・研磨・リソグラフィ前工程・PECVD装置の
 盛美半導体設備〔上海〕(ACM Research Shanghai Inc.)、PCB[プリント回路基板]の
 鵬鼎HD(Avary Holding〔Shenzhen〕Co., Ltd.)、パワー半導体の杭州士蘭微電子(Hangzhou Silan Microelectronics Co., Ltd.)。TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、古井貢のブランドで知られる蒸留酒の安徽古井貢酒(Anhui Gujing Distillery Co., Ltd.)、中国人民保険集団(People's Insurance Co. [Group] of China Ltd.)、交通インフラのエンジニアリングの四川路橋集団(Sichuan Road & Bridge Co., Ltd.)、コンテナ積降ろしとコンテナ関連サービスの上海国際港務集団(Shanghai International Port [Group] Co., Ltd.)。
▼ 香港株式市場でハンセン指数は前日比237.26ポイント安の25,329.73と続落。売買代金も前日から大きく縮小しており、様子見ムードが強まった。相場の重荷となったのは、米国とイランの軍事的応酬が再燃したことによる地政学リスクの高まり。トランプ大統領がイランへの強い報復姿勢を示す一方、イラン側も反撃も辞さない構えを崩しておらず、緊張の出口が見えにくい状況が原油高と米長期金利上昇を通じて世界的なリスク回避姿勢を誘発し、香港株にも売り圧力として波及した。もっとも、大きく崩れる展開には至らなかった点は注目されよう。先週閉幕した全人代常務委員会で、政府が景気減速を認めつつ2026年からの内需拡大戦略を本格化させる方針を示したことが、依然として下値への安心感として作用していると見られる。業種別では、地政学リスクによる先行き不透明感を受けて中国不動産セクターの下げが際立ち、中堅デベロッパーを中心に売りが広がった。医薬セクターも大きく崩れており、個別材料や高値警戒感が意識された可能性がある。一方で、金融セクターは総じて底堅く、銀行や保険といったディフェンシブ性格の強い銘柄には資金が向かった模様であり、リスク回避局面における資金の逃避先として意識された構図がうかがえる。取引所運営の
 香港交易所(Hong Kong Exchanges and Clearing Ltd.)、不動産の
 華潤置地(China Resources Land Limited)、不動産開発の
 龍湖集団(Longfor Group Holdings Limited)、電動工具・家電製造の
 創科実業(Techtronic Industries Company Limited)、医薬品の
 中国生物製薬(Sino Biopharmaceutical Ltd.)。衣料品の
 申洲国際集団(Shenzhou International Group Holdings Limited)、ショート動画の
 快手科技(Kuaishou Technology)、PCの
 聯想集団(Lenovo Group Ltd.)、
 無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、豚肉を中心とする食肉加工の河南双匯投資発展の親会社である
 万洲国際(WH Group Ltd.)。
▼ 欧州統計局(eurostats*)によると、2026年7月のユーロ圏の失業率(季節調整済み)は6.3%となる。2026年8月のユーロ圏のCPIは前年同月比3.3%の上昇となる。7月の2.9%から0.4ポイント上昇。コアCPIは前年同月比2.4%の上昇。▼
 イタリア国家統計局[Italian National Institute of Statistics,ISTAT]*によると、2026年4-6月期の実質GDP(季節調整済み)は前期比0.2%増となる。前年同期比では1.0%増。
▼欧州株式市場で,ストックス欧州600指数は,前日比3.64ポイント安の647.46と続落。ユーロ圏の8月消費者物価指数(CPI)が前年比3.3%上昇と7月の2.9%から加速し、2023年9月以来の高水準となったことで、9月10日のECB理事会での利上げがほぼ確実視される展開となった。ECBは6月の理事会で預金金利を2.00%から2.25%へ引き上げ、7月は据え置いたものの、声明や会見ではエネルギー価格上昇の影響が物価にまだ十分に波及していないとして追加利上げの含みを持たせていた経緯があり、この日のCPIはその路線を裏付ける結果となった。そこに米国とイランの軍事衝突再燃という材料が重なった点が、この日の欧州市場の下げを増幅させた。米中央軍によるイラン革命防衛隊拠点への空爆と、これに対するイラン側の報復への警戒から原油・天然ガス先物が上昇し、欧州にとってはエネルギー輸入コストの上昇という形で物価とインフレ期待の双方に直接働きかける材料となった。ECBの引き締め観測が国内要因(8月CPI)と対外要因(中東発のエネルギー高)の二方向から同時に強まったことが、欧州株全体にとって重石となった構図。また、米長期金利の上昇も波及し、欧州債券利回りも上昇したことで、株式の相対的な割高感が意識されやすい地合いに。セクター別の動きは、この構図を色濃く反映。金利上昇や資金調達コスト上昇の影響を受けやすい不動産関連や資本財、防衛・航空機関連、自動車・部品銘柄は欧州全域で売られ、半導体やソフトウエアなど高PER銘柄にも売りが波及。一方、原油高の恩恵を直接受ける石油関連銘柄や、利回り上昇局面で運用益改善が期待される保険銘柄には買いが入り、たばこや日用品といったディフェンシブ色の強い銘柄も相対的に選好された。金・銀価格の下落を背景に鉱業銘柄が売られた点は、実質金利上昇局面で非金利資産である貴金属の魅力が後退したことの表れといえよう。プライベート・エクイティ・ファンドの パートナーズ・グループ(Partners Group Holding AG,スイス)、ブラジル等において鉱山操業・資源開発を行う
 ホックシールド・マイニング(Hochschild Mining plc,英)、南アフリカにおける産金の
 パン・アフリカン・リソーシズ(Pan African Resources PLC,英)、衛星オペレーターである
 SES(SES S.A.,ルクセンブルグ)、鉱山の
 アントファガスタ(Antofagasta plc,英・チリ)。
 ノバルティス(Novartis International AG,スイス)、
 bp(bp plc,英)、日用品・医薬品・食品メーカーの
 レキットベンキーザー・グループ(Reckitt Benckiser Group plc,英)、エネルギー・エンジニアリングの
 テクニップ・エナジーズ(Technip Energies NV,仏)、世界最大のインプラントメーカーである
 ストローマンHD(Straumann Holding AG,スイス)。
▼ ロンドン株式市場で、FTSE100は前営業日比34.98ポイント安の1万0789.28と反落。
▼ フランクフルト株式市場で、DAXは前日比288.00ポイント安の2万5,970.11と続落。
▼ パリ株式市場で、b>CAC40は前日比32.65ポイント安の8301.85と続落。
▼ 米中央軍は、
 イラン国内のイスラム革命防衛隊(IRGC)の拠点に対する空爆を開始したと発表。ホルムズ海峡を航行する商船や、同地域に展開する米軍兵士に対するIRGCの攻撃の試み(機雷敷設など)を阻止し、レーダーやミサイル能力の回復を断つことが目的。ホルムズ海峡北岸のゲシュム島(Qeshm)、南部沿岸のバンダルアッバス(Bandar Abbas)、シリク(Sirik)、ジャスク(Jask)、チャバハル(Chabahar)、コナラク(Konarak)などが攻撃対象。▼ソフトバンクグループ(SBG)傘下の再生可能エネルギー企業であるSBエナジー(SB Energy Corp.,米)が、IPOに向けた目論見書を公開。カリフォルニア州レッドウッドシティに本社を置いており、2019年にソフトバンクグループ(SBG)傘下として設立。SBエナジーは元々、太陽光発電や風力発電などのクリーンエネルギー開発を主軸としてきた。しかし、AIデータセンターの需要急増を受けて、SBエナジーは、自社の強みであるクリーン電力の調達力とデータセンター事業を掛け合わせることで、AIインフラ企業への脱皮を図っている。▼米商務省センサス局*によると、2026年7月の建設支出(季節調整済み、年率換算)は前月比0.5%減の2兆1,576億ドルとなる。民間部門の建設支出(季節調整済、年率換算)で前月比0.5%減の1兆6,142億ドルとなる。住宅建設(季節調整済み、年率換算)は前月比1.3%減の8,590億ドル。▼米労働省労働統計局*発表の2026年7月の雇用動態調査[JOLTS]によると、非農業部門の求人件数[季節調整済み]は前月比1%増の727万1,000件となる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比85.10ドル安の1オンス4,396.40と3営業日続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比4.46ドル高の1バレル90.22ドルと続伸。▼米国債市場で10年債利回りは前日比0.05ポイント上回る4.80%へと上昇。
▼NY株式市場で,ダウ平均は前日比418ドル31セント安の5万2,767ドル59セントと3営業日続落。同時に金融政策面では、金融監督を主に担当してきたFRBのバー理事が「セカンドチャンス・レンディング・フォーラム」での講演で、「インフレ率は依然として高すぎる状態が5年以上続いている」と述べ、9月15〜16日のFOMCに関して「インフレが十分に鈍化していないとみられる場合には、断固として利上げに動くべきだ」と明言。この発言がは、2026年5月に就任したウォーシュFRB議長が8月28日のジャクソンホール講演で示した論調と重なる。ウォーシュFRB議長インフレ高止まりが続けば「やるべき仕事がある」として追加利上げの可能性に含みを持たせていた。FRBは7月のFOMCで政策金利を3.50〜3.75%に5会合連続で据え置いたものの、12人の委員のうち3人が利上げを主張して反対票を投じており、バー理事の発言はこの少数派の主張が議長自身の問題意識と一致していることを改めて印象付けた。米長期金利が2025年1月以来の水準まで上昇し、日欧債券市場にも売りが波及したのは、この文脈を踏まえたものである。ISM製造業指数は市場予想をやや下回ったが50を上回る水準を維持しており、景気拡大局面という基本構図を覆す材料とはならず、相場への影響は限定的だった。個別銘柄では、住宅需要に業績が連動するホーム・デポやシャーウィン・ウィリアムズ、資本財投資に左右されるキャタピラーが金利上昇観測から売られ、高PERを許容してきたアマゾンやエヌビディア、ゴールドマン・サックスも実質金利上昇局面で評価の重石を受けた。一方、シェブロンは原油高の直接的な恩恵を受け、J&Jやアムジェンには利回り上昇局面での資金の逃避先として買いが入り、アップルの上昇には地政学・金利両リスクに対する相対的な業績の安定性が意識された。▼ナスダック総合は前日比271.115ポイント安の2万6,099.774と3営業日続落。▼S&P500は前日比54.67ポイント安の7,631.47と3営業日続落。公共安全テクノロジーの アクソン・エンタープライズ(Axon Enterprise Inc.)、半導体開発用ソフトウェアの
 ケイデンス・デザイン・システムズ(Cadence Design Systems Inc.)、
 インタラクティブ・ブローカーズ証券(Interactive Brokers Group, Inc.)、セキュリティ大手の
 クラウドストライク(CrowdStrike Holdings, Inc.)、
 デル・テクノロジーズ(Dell Technologies Inc.)。
 モデルナ(Moderna Inc.)、発電・配電の
 エディソン・インターナショナル(Edison International)、電力・天然ガスの
 PG&E(PG&E Corp,Pacific Gas & Electric Co.)、
 HP(HP Inc.)、アンモニア生産の
 CFインダストリーズ・ホールディングス(CF Industries Holdings Inc.)。
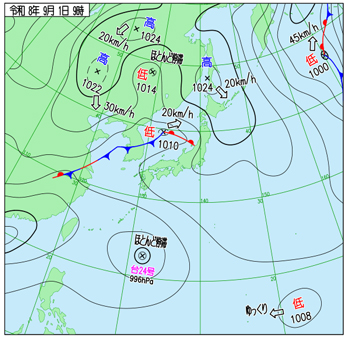
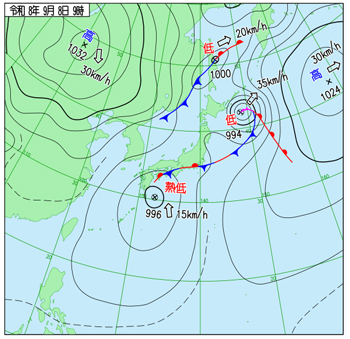
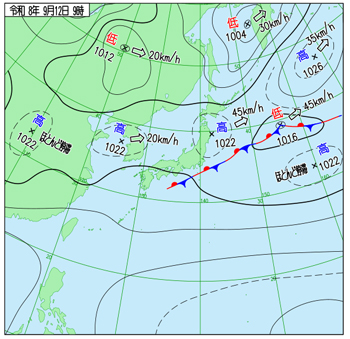
右出典:気象庁ホームページ
▼日銀の植田和男総裁は、午前の記者会見において、基調的な物価上昇率が目標の2%に近づいていると言及。その上で「これまで以上に物価の上振れリスクに気を配る」と発言し、インフレへの強い警戒感を示した。▼日銀の高田創審議委員は、札幌市金融経済懇談会後の記者会見において、先行きの利上げペース加速や利上げ幅拡大の必要性に関する質問に対し「従来の半年に1度、年2回の状況ではなくて新たな状況に対応した機動的な対応が必要になる」と発言。▼ソフトバンク、無人航空機を使った通信基地局HAPS(High Altitude Platform Station)の試験運用に日本国内で初めて成功したと発表。 高知県室戸岬の沖合で実施され、地上へ高品質な通信インフラを提供できることを確認。2027年以降の商用化を目指している。成層圏技術を活用したインフラ構築や環境監視などを行う航空宇宙企業として知られる米国のSceye(Sceye, Inc.,米)が開発したHAPSを利用。▼西武鉄道と日立製作所は、西武鉄道20000系車両144両のリニューアル実施と、2028年からの順次運行開始を発表。▼非公開化観測を否定したスクウェア・エニックスHDが反落。▼日清紡HD、太陽HDなどによる保有株式売却の発表のあった四国化成HDが、株式需給悪化懸念から売りが優勢となる。▼ティアフォーが主導するオープンソースの自動運転OSのAutowareの管理・普及団体であるオートウエアファンデーション(AWF)に、半導体大手のルネサスエレクトロニクスが新たに参画したことを受けてティアフォーが急伸しストップ高となる。▼米国のトランプ政権が推進している、医療費負担軽減に向けた強力な薬価引き下げ政策(MFN:最恵国待遇価格政策)の対象となる製薬会社や医薬品のリストが、急速に拡大している状況下、この薬価引き下げ政策が自主合意した協和発酵キリンが、最大の成長エンジンである北米事業の将来的な利益が大きく削られるリスクが現実視され、実質的な収益圧迫への懸念が一気に強まり大きく下げる。▼国内債券市場で新発10年物国債の利回りは前日比0.005ポイント上回るの3.010%へと上昇。1996(平成8)年9月6日以来、約30年ぶりの高水準。▼東京外国為替市場で円相場は前日比29銭円高ドル安の1ドル159円69~71銭と5営業日ぶりの反発となる。
▼東京株式市場で日経平均は前日比1,889円70銭安の6万4,325円64銭と3営業日続落。中東情勢の急変を起点とした今回の国内株式市場の大幅続落は、単なる一過性の株価調整ではなく、世界的なマクロ経済の激変を織り込む複合的なリスク回避売りとして捉える必要がある。直接の引き金となったのは、前日に米中央軍がイラン革命防衛隊を標的とした攻撃を開始したと発表したことであり、これにより原油需給の逼迫懸念が一気に高まった結果、WTI原油先物相場は約1ヶ月ぶりに1バレル90ドル台の大台に乗せる急騰を演じた。エネルギー価格の急激な高騰は世界的なインフレ再燃観測を急速に強めることとなり、米長期金利は前営業日から急上昇して4.8%台に達したほか、日本の長期金利も市場の追加利上げ観測と連動する形で一時は3.015%まで急騰し、1996年9月6日以来となるおよそ30年ぶりの歴史的高水準を記録した。株式市場において原油高と金利上昇が同時に進行する局面は、コスト増による企業収益の圧迫と、割引率上昇による株価バリュエーションの低下という、企業の「実態」と「理論値」の双方を同時に直撃する典型的な悪材料の組み合わせにほかならない。東京市場における東証プライムの33業種すべてが下落するという異例の全面安の展開となった背景には、まさにこの逃げ場のない「二重の重荷」が市場全体にのしかかったことがある。金利上昇に対して特に敏感な半導体やAI関連などの値がさグロース株が真っ先に売られただけでなく、エネルギー高騰に伴う世界的な需要減速懸念から非鉄金属や自動車といった景気敏感(シクリカル)セクターへも容赦のない売りが波及した事実は、投資家心理の悪化が業種や企業の壁を越えて一斉に広がったことを明確に示している。協和発酵キリン、住友金属鉱山、三菱マテリアル、三井金属、メルカリ。住友ファーマ、塩野義製薬、第一三共、伊藤忠商事、DeNA。
▼中国本土株式市場で上海総合指数は前日比38.50ポイント安の3,941.39と続落。前日に表面化した米国とイランの攻撃応酬という同一の国際材料を受けたものでありながら、東京市場の大幅安とは対照的に下げ幅を1%未満に抑える底堅い展開となった点が特徴的。NY商品取引所でWTI原油先物が急伸したことで、資源輸入国である中国にとってインフレ圧力と成長鈍化への懸念が同時に強まり、江西銅業や紫金鉱業集団といった非鉄・産金銘柄、中国海洋石油や中国石油化工などの石油・石炭銘柄が軒並み下落。米10年債利回りが高水準に達したことは、金利敏感銘柄であるハイテク・半導体セクターにも波及し、杭州士蘭微電子や瑞芯微が大きく下げた。これは海外発の金利上昇局面において、割引率上昇の影響を受けやすい成長銘柄が選別的に売られる構図が中国市場でも作用したことを示している。一方で自動車、消費、不動産など内需関連銘柄への売りは相対的に緩やかであり、下値を試すような投げ売りは見送られた。その背景には、先週閉幕した全人代常務委員会が2026~30年の内需拡大戦略の実施計画始動を確認したことへの政策期待があり、対外的な地政学リスクと対内的な政策支援期待という相反するベクトルが指数の下げ幅を限定的にとどめる形でせめぎ合った。とりわけ、長城軍工がストップ高となるなど宇宙・軍需関連銘柄が軒並み買われた動きは象徴的であり、同じ常務委員会で改正国防動員法が可決され10月1日に施行される運びとなったことが、地政学的緊張の高まりを軍需産業への政策支援期待へと転化させる形で作用したとみられる。トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、化学製品の 山東華魯恒昇化工(Shandong Hualu-Hengsheng Chemical Co., Ltd.)、光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、石油精製・石油化学の江蘇東方盛虹(Jiangsu Eastern Shenghong Co., Ltd.)、リチウムの
 江西贛鋒鋰業集団(Ganfeng Lithium Group Co., Ltd.)、リチウムの贛鋒鋰業(Tianqi Lithium Corporation)。航空機製造の成都飛機工業(AVIC Chengdu Aircraft Company Limited)、電力事業者の国電電力発展(GD Power Development Co., Ltd.)、TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、ファイバーグラスの中国巨石(China Jushi Co., Ltd.)、注射剤・抗生物質・カプセル・錠剤等を手掛ける製薬の四川科倫薬業(Sichuan Kelun Pharmaceutical Co., Ltd.)、
 山東黄金鉱業(Shandong Gold Mining Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比18.52ポイント安の25,311.21と3営業日続落。寄り付き直後こそ米イラン攻撃応酬を受けたリスクオフの流れで下押しされたものの、その後は米イラン停戦延長とホルムズ海峡再開への期待、および決算発表を終えた美団の好業績を手掛かりにいったんプラス圏へ浮上。午前中に四半期利益が市場予想を上回った美団が指数を強く牽引する展開となった。しかし、終値ではその上昇分をほぼ吐き出し、僅かな下げにとどまる形で着地。この値動きの背景には、前日夜の米ADR市場における明暗が示唆されている。香港株ADRでは、HSBCやアリババ集団が香港終値を上回って推移した一方、テンセントや美団は下回って引けており、米国市場で寄せられた楽観がアジア時間の取引終盤にかけて後退した可能性を示している。個別ではCATLやBYDなど米金利上昇局面で割引率上昇の影響を受けやすい成長銘柄が売られる一方、決算を材料とした美団や、教育サービスの新東方教育科技、スマホメーカーの小米集団など個別材料株には物色が向かった。中国海外発展など不動産銘柄への買いは、内需拡大戦略への政策期待を引き続き支える動きと位置付けられる。車載バッテリーの世界最大手の 寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、不動産開発の龍湖集団(Longfor Group Holdings Limited)、
 比亜迪電子(BYD Electronic International Co., Ltd.)、EV世界最大手である比亜迪(BYD Company Limited)、銅・コバルト・モリブデン生産の
 洛陽欒川鉬業集団(CMOC Group Ltd.)。不動産の
 中国海外発展(China Overseas Land & Investment Ltd.)、飲食店レビューやデリバリー事業を手掛ける
 美団(Meituan)、癌領域(オンコロジー)に特化した革新的な医薬品の
 百済神州(BeOne Medicines Ltd.)、教育サービスの
 新東方教育科技集団(New Oriental Education & Technology Group Inc.)、
 翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)。
▼ ニュージーランド準備銀行[RBNZ,Reserve Bank of New Zealand]が,政策金利であるオフィシャル・キャッシュレート[OCR]を0.25ポイント引き上げて2.75%とすることを決定。7月の利上げに続き、2会合連続の利上げ。:中東紛争による燃料価格(ガソリンや軽油など)の高騰が原因で、4〜6月期の消費者物価指数(CPI)が前年同期比で4.1%に上昇したため、インフレ抑制を狙って決定。インフレ目標(1〜3%)を達成し2%程度で安定させるため、「年内にさらなる利上げが必要になる可能性がある」との見解を示している。
▼欧州株式市場で,ストックス欧州600指数は,前日比1.55ポイント安の645.91と3営業日続落。域内全体で調整色が強まった一日。背景にあるのは中東情勢の緊張長期化であり、当初期待されていた事態改善の兆しが後退したことで、エネルギー高止まりが欧州のインフレ再燃と景気下押しの双方に波及するとの懸念が投資家心理を圧迫した。とりわけ、欧州株安を主導したのは金利上昇圧力。独長期金利は2011年以来の高水準で推移し、英長期金利も5.2%台へ上げ幅を広げる場面があった。欧州中央銀行や英中銀による金融引き締め長期化への警戒が、域内共通の重荷として意識された結果、不動産やREIT、公益、住宅建設といった金利敏感業種が軒並み売られる展開に。エネルギーコスト上昇による家計・企業負担の増大観測も、内需関連銘柄への逆風として作用している。セクター動向を見ると、ソフトウエア・データ関連が独SAP、英セージ・グループ、LSEGなど各国共通で売られた点が特徴的であり、金利上昇局面でグロース株のバリュエーション調整が域内横断的に進んだことを示している。一方で、エネルギー高を追い風に石油株には買いが入り、銀行銘柄や鉱業銘柄の一部にも資金が向かうなど、インフレ・金利高の恩恵を受けやすいバリュー株へのシフトが鮮明となった。半導体のインフィニオンなど個別材料に支えられた銘柄も見られたが、全体としては地政学リスクと金利高の二重の重荷が欧州株全体の上値を抑える構図が続いている。ゲームの ロトマティカ・グループ(Lottomatica Group SpA,イタリア)、ドイツ・ベルギーの送電事業者の
 エリアグループ(Elia Group SA/NV,ベルギー)、エネルギー・エンジニアリングのテクニップ・エナジーズ(Technip Energies NV,仏)、ファッション通販大手の
 ザランド(Zalando SE,独)、
 ルノー(Renault S.A.,仏)。銀行の
 mBank(mBank SA,ポーランド)、世界最大の真空バルブメーカーの
 VAT(VAT Group AG,スイス)、工業用X線向けモジュールの
 コメット・ホールディング(Comet Holding AG,スイス)、低消費電力ワイヤレス接続ソリューションの世界的リーダーである
 ノルディック・セミコンダクター(Nordic Semiconductor ASA,ノルウェー)、精密化学の
 サイエンスコ(Syensqo N.V.,ベルギー)。
▼ロンドン株式市場で、FTSE100は前日比32.83ポイント安の1万0756.45と続落。
▼フランクフルト株式市場で、DAXは前日比130.78ポイント安の2万5,839.33と3営業日続落。
▼パリ株式市場で、b>CAC40は前日比21.22ポイント安の8,280.63と3営業日続落。
▼米商務省センサス局*によると、2026年7月の製造業受注額(季節調整済み)は前月比0.9%増の6,636億ドルとなる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比18.20ドル高の1オンス4,414.60と4営業日ぶりの反発となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比0.79ドル高の1バレル91.01ドルと3営業日続伸。▼米国債市場で10年債利回りは前日比0.02ポイント下回る4.76%へと下落。
▼NY株式市場で,ダウ平均は前日比294ドル63セント高の5万3,061ドル51セントと4営業日ぶりに反発。直近3営業日で800ドル超下落した後の自律反発的な買い戻し圧力があった。エヌビディアによる、AIモデル共有基盤を運営するハギングフェイスの買収交渉が最終段階にあるとの報道が伝わり、オープン型AIモデル開発者への裾野拡大という成長ストーリーが改めて意識され、相場を動かした。半導体一角への物色は、生成AIをめぐる投資テーマが依然として株式市場の主要な変動要因であり続けていることを示している。また、デルの四半期決算とその上方修正がAIインフラ関連銘柄全体に波及したことも見逃せない。ハードウエア需要の強さが裏付けられたことで、半導体からサーバー、データセンター関連へと物色が広がった。一方で、金融政策を巡る思惑も相場を支える一因となった。ニューヨーク連銀ウィリアムズ総裁が金融政策運営について慎重姿勢を示唆し、雇用統計の下振れも重なったことで、追加利上げへの警戒が急速に後退したとの受け止めが広がった。もっとも、この日の米長期金利は一時4.81%まで上昇し、2023年11月以来の高水準となった点は注意を要する。原油高によるインフレ圧力への懸念が根強く、金利上昇による株式のバリュエーション調整圧力とインフレ再燃リスクが併存する複雑な地合いであった。また、決算を材料に個別銘柄で明暗が分かれ、サイバーセキュリティーやデータベース関連の一角には売りが膨らむなど、AI関連以外では選別色が強い展開となった。▼ナスダック総合は前日比118.054ポイント高の2万6,217.828と4営業日ぶりの反発となる。▼S&P500は前日比35.13ポイント高の7,666.60と4営業日ぶりの反発となる。デル・テクノロジーズ(Dell Technologies Inc.)、掲示板型ソーシャルニュースサイトの レディット(Reddit, Inc.)、CATVの
 チャーター・コミュニケーションズ(Charter Communications, Inc.)、携帯基地局向けの高周波アンテナ・アンプ・SAWフィルター向け半導体の
 スカイワークス・ソリューションズ(Skyworks Solutions Inc.)、加盟店向け決済サービスとモバイル決済の
 ブロック(Block, Inc.,旧Square)。
 パロアルトネットワークス(Palo Alto Networks Inc.)、サーバー監視・分析サービスの
 データドッグ(Datadog, Inc.)、発電・配電のエディソン・インターナショナル(Edison International)、ビッグデータ分析の
 パランティア・テクノロジーズ(Palantir Technologies Inc.)、セキュリティ大手のクラウドストライク(CrowdStrike Holdings, Inc.)。
▼ カナダ銀行が政策金利である翌日物金利の誘導目標を2.25%で据え置くことを決定。▼
 ブラジル地理統計院(IBGE)*によると、2026年7月の鉱工業生産(季節調整済み)は前月比0.2%増となり、2ヶ月連続のマイナス成長に終止符を打った。コンピューター機器、電子・光学製品(12.2%)、食品(1.0%)、コークス、石油製品、バイオ燃料(1.1%)で最も顕著なプラスの影響が見られ、いずれも2か月連続の生産量減少に歯止めが掛かる。
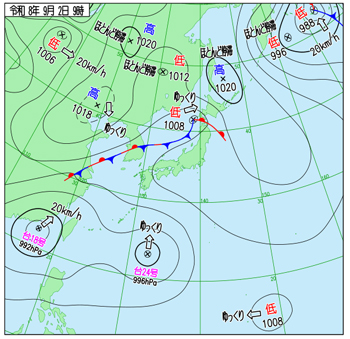
右出典:気象庁ホームページ
▼2026年8月のユニクロの国内既存店が2ヶ月ぶりの減収となったことが嫌気されてファーストリテイリングが売られる。▼2026年8月の国内既存店売上高が前年同月比4.4%増と2ヶ月連続増収となったニトリHDが買われる。▼バークシャー・ハザウェイのグレッグ・アベルCEOが日本の五大商社への投資の長期継続を表明したこと受けて、伊藤忠商事、丸紅、三井物産、住友商事、三菱商事に買いが集まる。▼ティアフォーが引き続き大幅続伸。▼ヤマトHDと日本航空(JAL)は、共同で運航してきた国内線貨物専用機(フレイター)の定期運航を2027年6月をめどに終了すると発表。この取り組みは、トラックドライバーの労働時間規制が強化される「物流の2024年問題」の対策として2024年4月に始まったばかりでしたが、わずか約3年で幕を下ろすことになった。円安と燃料高騰によるコスト増により、トラック輸送と航空輸送の運賃・価格差が当初の想定以上に開き、荷主への価格転嫁や収益化が困難となったことが背景。▼国内債券市場で新発10年物国債の利回りは前日比0.045ポイント下回るの2.965%へと低下。▼東京外国為替市場で円相場は前日比2円66銭円高ドル安の1ドル157円03~06銭と大幅続伸となる。
▼東京株式市場で日経平均は前日比111円16銭安の6万4,214円48銭と4営業日続落。世界的な金利先高観が根強く、株式の相対的な割高感への警戒が根底で相場の重荷となり続けている。日銀が利上げペースを速めるとの観測が国内で広がっていることも、長期金利の一段の切り上がり観測につながり、株式への逆風となっている。加えて米国とイランの対立再燃による原油高懸念がインフレ圧力への警戒を呼び、金利高が景気や企業業績を下押しするとの見立てが投資家心理を冷やしている。とはいえ、値動きは一方向的ではなく、朝方は前日の米株高を受けた自律反発狙いの買いが商社や銀行などバリュー銘柄を中心に入る場面もあった。ニューヨーク連銀のウィリアムズ総裁がインフレ期待の落ち着きに言及し、早期の追加利上げに慎重との観測が広がったことが米金利上昇の一服とその後の米株高につながった経緯があり、これが東京市場の午前の支えとなった。しかし、午後にかけて情勢は一変。これはハイテク比率の高い韓国や台湾の市場が下落に転じたことが引き金となり、AI・半導体関連株への売りが波及した結果。金利上昇局面で投資妙味が薄れやすいAI・半導体株を積極的に買う地合いが後退しているとの指摘に加え、大口投資家がリスク資産圧縮を目的に売りを出したとの観測も。INPEX、ファーストリテイリング、横河電機、日本ハム、古川電気工業。ニトリHD、住友重機械工業、関西電力、レザーテック、三菱商事。
▼中国本土株式市場で上海総合指数は前日比0.7017ポイント高の3,942.0879とほぼ横這いながらも反発。方向感に乏しいながらも押し目買いが優勢な展開。目新しい材料に欠ける中でも下値を支えたのは、先週閉幕した全人代常務委員会で確認された内需拡大戦略への期待感。2026~30年にかけた実施計画が本格始動する方針が示されたことに加え、住宅ローンの最長期間を30年から40年へ延ばす措置や利子補給の拡大といった不動産支援策、消費財の消費拡大・高度化に向けた新政策が相次いで打ち出されており、効果を疑問視する向きがある一方で、政策効果が徐々に浸透するとの見方が相場を下支えた。深圳市の住宅成約動向が2026年8月に持ち直したとの報道も、こうした期待を補強する材料として意識された。こうした地合いを反映し、不動産銘柄が明確に買われ、信達地産がストップ高となったほか保利発展控股集団や新城控股集団、金地集団も上昇。また、保険銘柄も全面高となり、中国太平洋保険や中国人寿保険を中心に軒並み値を上げている。自動車や素材、運輸、電設、電子機器、医薬、エネルギー、食品飲料など幅広い業種に買いが波及したことも、本日の相場の底堅さを裏付けている。一方で上値の重さも目立った一日であり、その背景には中東情勢への警戒がある。米国とイランの攻撃応酬が続くなか原油相場は高止まりしており、トランプ米大統領が2日に再攻撃への準備が常にできているとの姿勢を示したことも、投資家心理の重しとなった。個別には銀行銘柄が軟調で、今週は好調な中間決算や増配方針を背景に上昇が続いていた反動から、好材料の出尽くし感が意識されて売りが優勢となった。半導体銘柄や公益銘柄も売られた。石油製品の輸送と液化天然ガス[LNG]輸送の中遠海運能源運輸(COSCO SHIPPING Energy Transportation Co., Ltd.)、中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、石油精製・石油化学の江蘇東方盛虹(Jiangsu Eastern Shenghong Co., Ltd.)、モバイルバッテリーの安克創新科技(Anker Innovations Technology Co., Ltd.)、不動産開発の招商局蛇口工業区HD(China Merchants Shekou Industrial Zone Holdings Co., Ltd.)。エビ・魚向けの水産用飼料の海大集団(Guangdong Haid Group Co.,Ltd.)、バスメーカーの宇通客車(Yutong Bus Co.,Ltd.)、ファイバーグラスの中国巨石(China Jushi Co., Ltd.)、ネットワーク機器の鋭捷網絡(Ruijie Networks Co., Ltd.)、アップル向けのタッチスクリーンパネル製造などを手掛ける藍思科技(Lens Technology Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比97.90ポイント安の25,213.31と4営業日続落。約3週間ぶりの安値水準まで沈む。前日までの3営業日続落を受けた値頃感からの買い戻しに加え、前日の米株高も好感材料となり、寄り付き直後は上げ幅を伴う展開であった点が特徴的。しかし、取引が進むにつれて上げ幅は徐々に縮小し、後場に入るとマイナス圏に沈む軟調な値動きへと転じている。この背景には、週末に控える米雇用統計の発表を前にした様子見ムードの強まりがあり、方向感を欠く相場つきが上値を抑える格好となった構図が読み取れる。個別ではハイテク・消費関連の一角に弱さが目立ち、トリップ・ドットコムが5%超下落したほか、周大福珠宝や九龍倉置業地産も値を下げた。アリババ集団やJDドットコムといった中国大手ネット関連銘柄にも売りが及んだ。同程旅行やBYDエレクトロニックも下落率上位に名を連ねた。一方で、全面安の様相ではなく、医薬品関連の中国生物製薬や石薬集団が大きく買われたほか、不動産管理・開発関連の華潤万象生活や華潤置地にも資金が向かった。シューズブランドの非凡領越(ビバグッズ、Viva Goods Company Limited)が2日に株式を追加取得した李寧も3%超上昇するなど、個別の材料を手掛かりにした物色も見られた。なお、非凡領越は今回の買い増し前の時点で李寧の発行済株式の約15.77%(4億750万株)を保有しており、今回の追加取得後にはその比率が約16.91%(4億3,700万株)まで上昇している。オンライン旅行サービスプロバイダーである 携程集団(Trip.com Group Ltd.)、宝飾品の
 周大福珠宝集団(Chow Tai Fook Jewellery Group Ltd.)、不動産の
 九龍倉置業地産投資(Wharf Real Estate Investment Company Limited)、比亜迪電子(BYD Electronic International Co., Ltd.)、ビール醸造の
 百威亜太(Budweiser Brewing Company APAC Limited)。医薬品の中国生物製薬(Sino Biopharmaceutical Ltd.)、製薬の
 石薬集団(CSPC Pharmaceutical Group Limited)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、不動産の華潤置地(China Resources Land Limited)。
▼ マレーシア中央銀行[Bank Negara Malaysia,Central Bank of Malaysia]が金融政策委員会[MPC]において、政策金利である翌日物金利[OPR;Overnight Policy Rate]の年2.75%での据え置きを決定。7会合連続の据え置き。
▼ フォルクスワーゲン(Volkswagen AG,独)がすでに公表済みの分と合わせてグループ全体で最大10万人(全従業員の約15%)規模に達する、同社および自動車業界で過去最大級の再建計画を決定したと発表。監査役会で全会一致により承認。既に進行・公表されているドイツ国内での5万人削減に加え、世界全体でさらに5万人を追加削減し、合計で約10万人規模の調整を行う。また、2035年までに生産する車種を最大で半分に絞り込み、オプションなどのバリエーションも大幅に削減することで、生産効率と収益力の向上を図る。欧州全体で過剰となっている生産能力を縮小するため、ドイツ国内の4工場(エムデン、ツヴィッカウ、ハノーファー、ネッカーズルムなど)を対象に、車両生産以外の用途への転換や代替策の検討を進める。これまで、強力な労働組合や第2位株主であるニーダーザクセン州の意向もあり、大規模なリストラや国内工場の閉鎖には慎重な姿勢を保ってきました。しかし、今回の合意は、競争力を維持できなければ企業全体の存続が危ういという危機感の表れと言える。▼
 スイス連邦統計局*によると、2026年8月のCPIは前月比0.4%の上昇となる。▼欧州統計局(eurostats*)によると、2026年7月のユーロ圏の生産者物価指数(PPI)は前月比1.6%上昇、前年同月比5.8%上昇となる。2026年6月のユーロ圏の生産者物価指数(PPI)は前月比0.3%の下落となっていた。生産者物価の月間上昇率が最も高かったのは、アイルランド(+4.3%)、スペインとイタリア(いずれも+3.0%)、そしてキプロス(+2.3%)。
▼欧州株式市場で,ストックス欧州600指数は,前日比3.19ポイント高の649.10と4営業日ぶりの反発となる。米欧共通の長期金利上昇に歯止めがかかったことから、総じて反発色を強めた一日。前週末以降、米国ではウォーシュFRB議長のタカ派的な発言を受けて9月利上げ観測が浮上し、これに連動する形で欧州でも国債利回りが上昇し株式には売り圧力が掛かって。欧州単独のインフレ材料というより、米金融政策を巡る思惑が欧州市場全体の重荷になっていた。こうした流れに変化が生じたのは、2日のウィリアムズ・ニューヨーク連銀総裁、3日のウォラーFRB理事と、相次いで米当局者からインフレの鈍化を見極めたいとする発言が出たためであり、これにより過度な引き締め観測が後退し、米欧の長期金利上昇が一服したことが欧州株の反発につながった。金利低下局面で資金需要への依存度が高い不動産や銀行銘柄には見直し買いが入りやすく、実際に独仏を含む欧州全域で不動産・金融セクターへの買いが目立った。前日まで軟調だった自動車関連やソフトウエア銘柄にも反発の動きが波及しており、金利敏感セクター全般にわたって投資家心理の改善が確認された形。一方で、資源価格や為替の影響を受けやすい医薬・日用品セクターでは利益確定や個別材料による売りが優勢となり、上昇一辺倒とはならなかった。半導体関連についても、米国での決算を受けた業種別の明暗が欧州市場にも波及し、一様な買い戻しにはなっていない点が特徴的。シリコン・オン・インシュレータ[SOI]ウェーハの ソイテック(Soitec SA,仏)、ゲームのロトマティカ・グループ(Lottomatica Group SpA,イタリア)、広告代理店の
 WPPグループ(WPP plc,英)、自動車部品メーカーの
 ヴァレオ(Valeo S.A.,仏)、オンラインの中古車ディーラーである
 アウトアインス・グループ(AUTO1 Group SE,独)。眼鏡・アイウエアメーカー大手の
 エシロールルックスオティカ(EssilorLuxottica S.A.,仏)、医薬品の
 ジークフリートHD(Siegfried Holding AG,スイス)、ラグジュアリーの
 エルメス・インターナショナル(Hermes International SCA,フランス)、電力会社の
 フォータム(Fortum Oyj,フィンランド)、医療用装具や治療材料の
 コロプラスト(Coloplast A/S,デンマーク)。
▼ロンドン株式市場で、FTSE100は前日比75.07ポイント高の1万0831.52と3営業日ぶりの反発となる。
▼フランクフルト株式市場で、DAXは前日比163.99ポイント高の2万6,003.32と4営業日ぶりの反発となる。
▼パリ株式市場で、b>CAC40は前日比5.77ポイント高の8,286.40と4営業日ぶりの反発となる。
▼ OpenAIが、新型フラッグシップモデル「GPT-6 Astra(アストラ)」を発表。高度な自律エージェント能力と実務遂行能力を備えるとともに、サイバーセキュリティの領域でOpenAIの基準として初めて最上位の「Critical(重大)」リスクに認定された歴史的なモデル。単なるテキスト生成にとどまらず、ブラウザ、各種専門ソフト、ターミナル、PC環境をまたいだ複数ステップの複雑な実務作業(コーディング、データ分析、リサーチなど)を自律的に遂行する能力が大幅に強化。生成AIの開発競争において、米Anthropicの「Claude」シリーズ(Claude Fable 5.1やOpus系など)がコーディングやエージェント領域で高い評価を得ており、業界の基準点となっている。OpenAIにとっては、2025年8月の「GPT-5」以降、GPT-5.6系統などのアップデートを重ねつつも、競合を圧倒して再びフロンティアの主導権を握るための大型更新となっている。▼
 エヌビディア[NVIDIA Corporation]がAI開発プラットフォームである
 ハギングフェイス(Hugging Face, Inc.)が約130億ドルで買収することで合意。▼米労働省*発表の8月29日までの1週間の新規失業保険申請件数(季節調整済み,Unemployment Insurance Weekly Claims Report,UNEMPLOYMENT INSURANCE WEEKLY CLAIMS)が前週比2,000件増の206,000件となる。▼米商務省経済分析局(BEA)*によると、2026年7月の貿易収支(季節調整済み)は885.8億ドルの赤字となる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比125.30ドル高の1オンス4,539.90と続伸。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比0.29ドル高の1バレル91.30ドルと4営業日続伸。▼米国債市場で10年債利回りは前日比0.02ポイント下回る4.76%へと下落。
▼NY株式市場で,ダウ平均は前日比623ドル57セント高の5万3,685ドル52セントと続伸。前週末にウォーシュFRB議長が講演でタカ派的な姿勢を示したことで9月会合での利上げ観測が一時的に強まっていたが、これは市場にとって想定外の展開であった。米国では8月以降、エネルギー価格の上昇や関税転嫁の影響でインフレ指標が再加速する兆候が見られており、FRB内では利下げ局面の継続を主張する委員と、金利据え置きないし再利上げを視野に入れる委員との間で見解の相違が鮮明になっていた。こうした中でFRBのウォラー理事が3日、インフレ鈍化の兆しを指摘し、データがその方向で推移すれば15〜16日のFOMCでの金利据え置き支持を明言したことは、前週末の警戒感を大きく和らげる材料となった。米長期金利が4.73%程度まで低下したことも、割高感が意識されていた主力株やハイテク株への資金流入を後押しした。個別銘柄では、生成AI関連需要の拡大を映してソフトウエア企業の業績が改めて評価された点が特徴的である。スノーフレイクの決算がAI関連製品需要の強さを裏付けたことで、同社株が急伸しただけでなく、マイクロソフトやセールスフォースなど同業他社にも買いが波及。半導体分野では前日決算のブロードコムが売られており、AI関連銘柄の中でも決算内容や需要動向によって明暗が分かれている点は、AI相場が一本調子の楽観ではなく、個別企業の実需に対する精査を伴う局面に入りつつあることを示唆している。▼ナスダック総合は前日比366.232ポイント高の2万6,584.060と続伸。▼S&P500は前日比81.11ポイント高の7,747.71と続伸。オンライン証券の ロビンフッド・マーケッツ(Robinhood Markets Inc.)、暗号資産取引所の
 コインベース・グローバル(Coinbase Global, Inc.)、ビッグデータ分析のパランティア・テクノロジーズ(Palantir Technologies Inc.)、
 サービスナウ(ServiceNow Inc.)、保険の
 プリンシパル・フィナンシャル・グループ(Principal Financial Group, Inc.)。通信機器の
 シエナ(Ciena Corporation)、世界最大の食品多国籍企業である
 タイソン・フーズ(Tyson Foods, Inc.)、CATVのチャーター・コミュニケーションズ(Charter Communications, Inc.)、リチウム・臭素・触媒の
 アルベマール(Albemarle Corp.)、食品加工の
 ゼネラル・ミルズ(General Mills Inc.)。
▼カナダ統計局*によると、2026年7月の輸出(季節調整済み)は前期比2.3%減少し、輸入(季節調整済み)は前期比2.2%増加。貿易収支黒字(季節調整済み)は、6月の42億ドルから7月には7億6,900万ドルに縮小。自動車および部品の輸入(季節調整済み)は7月に前期比11.4%増加し、過去最高を記録。
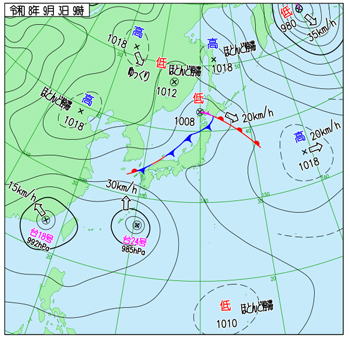
右出典:気象庁ホームページ
▼総務省発表の家計調査によると、2026年7月の2人以上の世帯の消費支出は30万1,245円となる。実質で前年同月比3.6%減と8ヶ月連続のマイナス。名目でも前年同月比1.5%減。季節調整済みでは実質で前期比0.5%増。▼午前9時10分頃、千葉県市原市にあるイオンタウンたつみ台でLPガスの漏洩が発生。屋外に設置されていた容量1立方メートルのLPガスタンク(バルク)の配管または安全弁付近からガスが噴出。報を受けて客と従業員は全員速やかに避難。終日営業を取りやめ一時休業。▼日本自動車輸入組合(JAIA)によると、2026年8月の輸入車販売台数(日本メーカー車除く)は、前年同月比6%増の1万7,026台となる。テスラの増加によりEVの比率は過去最高の22%となる。▼ニデックが品質に関する不適切行為の疑いを調べた調査委員会による報告書を公表。不適切行為の疑いがある事案数を1,000件超としていたが、調査の結果、不適切行為は844件に留まった。これを受けて、ニデックが急伸。▼顧客であるハイパースケーラーの株高が好感され、キオクシアHDに買いが集まる。▼1ヶ月ぶりの円高ドル安水準となったことを受けて、輸入商品の調達環境の改善期待から、業務スーパーを展開する神戸物産に買いが入る。▼傘下の英半導体設計アームHDの上昇が好感され、ソフトバンクGが2桁の上昇。▼新築戸建て住宅の受注を最低受注額5,000万円に絞り込むと報じられた大和ハウス工業に売りが出て一進一退。▼国内債券市場で新発10年物国債の利回りは前日比0.065ポイント下回るの2.900%へと低下。▼東京外国為替市場で円相場は前日比74銭円高ドル安の1ドル156円29~30銭と3営業日続伸。
▼東京株式市場で日経平均は前日比806円46銭高の6万5,020円94銭と5営業日ぶりの反発となる。前日の米国市場で長期金利が低下し、ハイテク株を中心に買いが広がった流れがそのまま波及。FRBのウォラー理事の発言はインフレ鈍化を示唆するものであり、市場ではこれを次回以降の利下げペース加速の伏線と解釈された。金利低下は将来キャッシュフローの割引率を引き下げるため、成長期待の高いAI・半導体関連銘柄の理論株価を押し上げる効果を持ち、これがアドテストやキオクシアなど東京の同業種株への資金流入につながったと考えられる。ソフトバンクGの急伸は単なる連想買いではなく、傘下アームの時価総額拡大がSBGの投資持分評価益に直結する構造に起因する。同社の企業価値評価は保有株式の時価評価(mark to market)に強く依存するため、アーム株高がそのままソフトバンクGのネットアセットバリューを押し上げ、株価に反映された格好である。加えて本日発表された1兆円規模の個人向け社債は、利回り4.75%という高水準にもかかわらず、LTV(Loan to Value ratio、負債カバー率)が財務規律の上限を大きく下回る水準で推移していることが好感材料となり、資金調達コストの上昇が信用不安につながるとの懸念を後退させた。一方で、円相場は対ドルで155円台前半まで上昇し、約1ヶ月ぶりの水準となった。これは米長期金利低下により日米金利差が縮小したことが主因であり、輸出採算悪化の思惑からトヨタ自動車や本田技研工業など自動車銘柄には売りが優勢となった。ソフトバンクG、太陽誘電、古川電気工業、トレンドマイクロ、キオクシアHD。住友化学、三井物産、ニッスイ、三井化学、三菱ケミカルG。
▼中国本土株式市場で上海総合指数は前日比11.97ポイント安の3,930.12と反落。地政学リスクの再燃と原油価格上昇という二つの要因が複合的に作用。米イラン間の攻撃応酬でホルムズ海峡経由の原油輸送が滞る懸念が強まり、WTI原油先物は7月下旬以来の高値圏まで上昇。中国は世界最大の原油輸入国であり、輸送コストや調達価格の上昇は製造業のコスト構造を直撃するため、エネルギー株のみならず市場全体のセンチメントを冷やす材料となった。加えて9月下旬に予定される米中首脳会談を前に、米国が対中けん制姿勢を強めている点も投資家のリスク回避姿勢を助長したと考えられる。業種別の動きを見ると、半導体関連の下げが際立った。江蘇長電科技や華虹半導体など封止・検査やファウンドリーを担う企業が軒並み売られたのは、米中摩擦の焦点が半導体分野の輸出規制や技術覇権競争にあることと無縁ではない。首脳会談を控えた時期であり、通商協議の結果次第で規制強化リスクが高まるとの警戒感が、成長期待の高いハイテク銘柄の評価を圧迫しやすい構造となっている。一方で、下値の限定的な動きを支えたのは、当局による内需刺激策への期待である。不動産支援策の強化や消費財分野での新政策、投資プロジェクトへの資金供給加速といった政策対応が意識され、不動産株や酒造・化粧品・乳製品といった消費関連銘柄には物色の動きが広がった。これは輸出や先端技術分野が対外環境の悪化に晒される一方で、内需喚起を通じて景気を下支えしようとする政策当局の意図が株式市場に反映された結果とみることができる。コンピューターメーカーの浪潮電子信息産業(IEIT SYSTEMS Co., Ltd.)、ITサービスの紫光(Unisplendour Co., Ltd.)、サーマルマネジメントと省エネ機器の深圳市英維克科技(Shenzhen Envicool Technology Co., Ltd.)、ネットワーク機器の鋭捷網絡(Ruijie Networks Co., Ltd.)、ファイバーグラスの中国巨石(China Jushi Co., Ltd.)。造船の中国船舶工業(China CSSC Holdings Limited)、ネットゲームの浙江世紀華通集団(Zhejiang Century Huatong Group Co., Ltd)、ブロイラー(鶏肉)と豚の養殖の温氏食品(Wen's Foodstuff Group Co., Ltd.)、TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、蒸留酒メーカーの瀘州老窖(Luzhou Laojiao Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比437.56ポイント高の25,650.87と5営業日ぶりの反発となる。前日の米国株大幅続伸がそのまま波及。FRBのウォラー理事がインフレ鎮静化の兆候に言及したことで、9月FOMCでの利上げ見送り観測が強まった。香港ドルは米ドルとの連動制(ペッグ制)を採用しているため、米金利動向がそのまま域内の資金調達コストに直結する。米利上げ観測の後退は香港市場にとって域内金利上昇圧力の緩和を意味し、投資家心理が急速に改善。不動産セクターの急伸は、本土当局による支援策強化という政策要因と、一部地域での販売改善という実需回復の兆しが重なった結果。融創中国が14%超の上昇を演じたことに象徴されるように、過去の資金繰り懸念が根強かった銘柄ほど戻りが大きくなる傾向が見られた。これは金利低下観測によって借り換えコストへの懸念が後退したことによる。一方で、AI・クラウド関連銘柄の急騰は、米ハイテク株高の流れを受けたグローバルな連想買いに加え、中国政府が推進するデジタル経済振興策への期待によるもの。自動運転・LiDAR関連の物色も同様に成長期待先行型の資金流入とみられる。他方で、半導体セクターの一角が下落したのは、本土市場における先端技術分野への米国牽制姿勢への警戒が香港市場にも及んだためであり、同じハイテクでも収益期待の性質によって明暗が分かれた一日であったといえる。不動産開発の龍湖集団(Longfor Group Holdings Limited)、PCの聯想集団(Lenovo Group Ltd.)、飲食店レビューやデリバリー事業を手掛ける美団(Meituan)、コングロマリットの 中信(CITIC Limited)、
 百度(バイドゥ,Baidu, Inc.)。バイオ医薬品開発受託の
 薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、海運の
 東方海外(Orient Overseas International Ltd.)、衛生用品の
 恒安国際集団(Hengan International Group Company Limited)、半導体ファンドリーの
 中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)。
▼ シンガポール株式市場でST指数は前日比54.25ポイント高の5,801.96と3営業日続伸し最高値更新。
▼欧州統計局[eurostats]*によると、2026年7月のユーロ圏の実質小売売上高(季節調整済み)は前月比0.6%減となる。実質小売売上高(季節調整済み)の減少率が最も大きかったのはドイツ(-3.4%)、スペイン(-0.9%)、イタリアとポーランド(いずれも-0.3%)であった。一方、増加率が最も大きかったのはラトビア(+2.5%)、キプロス(+2.0%)、ルクセンブルク(+1.8%)。
▼欧州株式市場で,ストックス欧州600指数は,前日比0.78ポイント高の649.88と続伸。米国発の金利上昇圧力を意識しながらも方向感に乏しい一日となった。2026年8月の米雇用統計で非農業部門雇用者数が市場予想を大きく上回ったことを受け、FRBの早期利上げ観測が強まり、米長期金利が上昇したことが欧州株全体の重荷に。もっとも、欧州域内の長期金利上昇にはひとまず歯止めがかかっており、この点が相場の下支え要因として働き、結果として指数はまちまちの狭いレンジ内での取引に終始。個別セクターでは対照的な動きが目立ち、自動車銘柄には買いが入った一方、資源・素材関連には売りが優勢だった。自動車セクターの上昇は、独フォルクスワーゲンが2030年までに従業員5万人を追加削減する再建計画を正式に決定したことが好感された結果であり、収益改善に向けた構造改革への期待が投資家心理を支えた。半導体や消費関連にも物色が広がり、景気敏感銘柄への選好がうかがえた。一方、金や銀といった貴金属は米金利上昇を背景に売られ、これが鉱業銘柄の重荷となった。金利を生まない実物資産である貴金属は、利回りが上昇する局面で相対的な投資妙味が薄れやすく、この日の値動きにもその構図がそのまま反映された形。防衛や保険、化学、製薬、ソフトウエアといった分野には売りが目立ち、業種ごとの選別色が強まったことも今回の相場の特徴といえる。ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)の AT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、鉄鋼・工業製品メーカーの
 ティッセンクルップ(ThyssenKrupp AG,独)、フォルクスワーゲン(Volkswagen AG,独)、ウェハー処理用半導体プロセス装置の
 ASMインターナショナル(ASM International N.V.;Advanced Semiconductor Materials,蘭)、コンテナ船運営企業の
 A.P.モラー・マースク(A.P.Møller-Maersk A/S、デンマーク)。世界3大PLMベンダーの一つ
 ダッソー・システムズ(Dassault Systèmes S.E.,仏)、建設業界向けソフトウェアの
 ネメチェック(Nemetschek SE,独)、バイオ医薬品の
 UCB(UCB S.A., Union chimique belge,ベルギー)、
 エクスペリアン(Experian plc,アイルランド)、ザルトリウスとフランスのステディムの合弁である
 ザルトリウス・ステディム・バイオテック(Sartorius Stedim Biotech SA,仏)。
▼ロンドン株式市場で、FTSE100は前日比0.43ポイント安の1万0831.09と小幅反落。
▼フランクフルト株式市場で、DAXは前日比43.08ポイント高の2万6,046.40と小幅続伸。
▼パリ株式市場で、b>CAC40は前日比7.63ポイント安の8,278.77と反落。
▼労働省労働統計局*発表の2026年8月の雇用統計によると,非農業部門雇用者数(季節調整済み)は前月比16万2,000人の増となる。市場予想を3倍以上も上回る。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比63.30ドル安の1オンス4,476.60と3営業日ぶりの反落となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比0.18ドル高の1バレル91.48ドルと5営業日続伸。▼米国債市場で10年債利回りは前日比0.02ポイント上回る4.78%へと上昇。
▼NY株式市場で,ダウ平均は前日比271ドル86セント安の5万3,414ドル25セントと反落。朝方に発表された8月の雇用統計が市場予想を大きく上回ったことを受けて売りが優勢となる。非農業部門雇用者数は前月比16万2,000人増と市場予想を3倍以上上回る強さを見せた。しかも、2026年6月分・7月分が上方修正されたことで、労働市場の底堅さが改めて意識される結果に。失業率と平均時給の伸び率はいずれも市場予想通りだったものの、雇用者数の大幅な上振れが単独でFRBの金融引き締め観測を強める材料となった。この統計を受けてフェドウオッチが示す9月の利上げ確率は前日の49%から58%程度へと急上昇。10年債利回りは一時4.81%まで上昇、政策金利の影響を受けやすい2年債利回りも2025年1月以来の高水準を付ける場面があった。金利上昇が株式の相対的な割高感を意識させた。もっとも、市場の受け止めは一様ではない。来週の物価指標が政策判断の分水嶺になるとの見方がある一方、利上げのハードルは下がったとしても依然としてインフレ抑制が主眼であるとの声も聞かれ、11日発表の8月消費者物価指数を見極めたいとの様子見姿勢も強かった。個別では、半導体メモリーのマイクロン・テクノロジーが人工知能向け高帯域メモリーの増産検討報道を受けて6%高となり、同業でNAND型フラッシュメモリーを手掛けるサンディスクといった関連銘柄にも買いが波及した点が下値を支えた。一方で、テスラは自動運転タクシー専用車両への規制当局の調査開始が嫌気され、5.9%安と大きく売られた。7日のレーバーデーを控えた持ち高調整の動きも指摘されており、休場前特有の商いの薄さが値動きを増幅させた面も否めない。▼ナスダック総合は前日比77.070ポイント安の2万6,506.990と反落。▼S&P500は前日比29.11ポイント安の7,718.60と反落。前日発表の四半期決算で1株当たり利益(EPS)自体は市場予想を上回ったものの、その上振れは関税還付金という一時的要因によるところが大きく、本業の実態を示す売上高は市場予想に届かなかったスポーツウエアの ルルレモン・アスレティカ(Lululemon Athletica Inc.,カナダ)、米連邦住宅金融庁の長官が、住宅金融公社であるファニーメイとフレディマックに対し、FICOスコアに代わる信用評価システム「バンテージスコア」をすべての住宅ローン貸し手が利用できるよう即時承認するよう指示したことが嫌気された信用リスク分析の
 フェア・アイザック(Fair Isaac Corp.,FICO)、設計ソフトの
 オートデスク(Autodesk Inc.)、
 アドビ(Adobe Inc.)、3大信用情報会社の一つである
 エクイファクス(Equifax Inc.)。
 サンディスク・コーポレーション(SanDisk Corporation)、半導体製造プロセス制御の
 KLA(KLA Corp.)、
 マーベル・テクノロジー(Marvell Technology, Inc.)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給する
 コヒレント(Coherent Corp.)、電力事業者の
 NRGエナジー(NRG Energy Inc.)。
▼カナダ統計局*によると、2026年8月の失業率は7月と変わらずの6.4%となる。
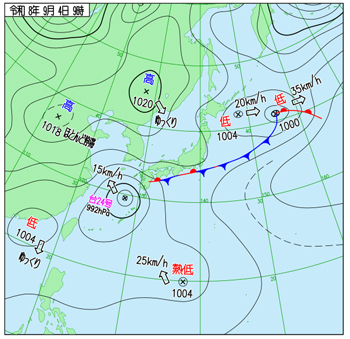
右出典:気象庁ホームページ
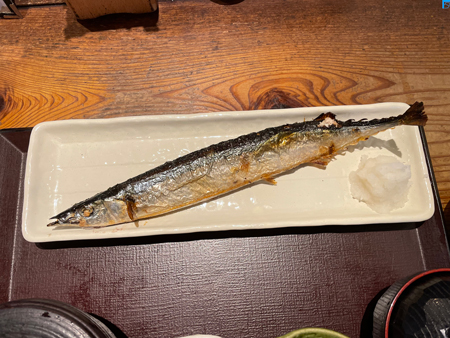
☆午前中、少し雨がぱらついていたので八重洲の地下街をぶらつく。これはこれで楽しい。ついつい色々と買い込んでしまう。お昼は秋刀魚。
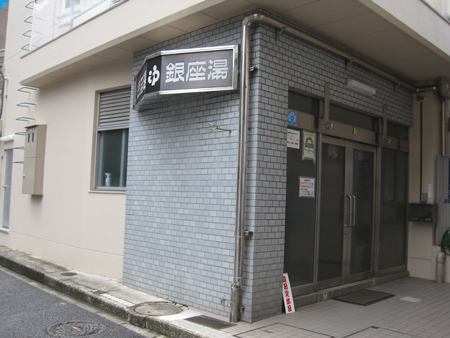
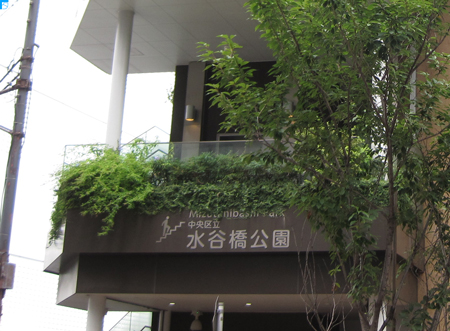
☆雨も止んだようなので地上に出る。今日は三十間堀の名残りを辿ってみたい。まずは、銀座湯のあたりからスタート。何回か来ている水谷橋公園。水谷橋公園の裏に、先ほどの銀座湯がある。江戸時代の三十間堀川は、京橋川と合流する手前(現在の銀座一丁目付近)で大きくクランク状に折れ曲がっていた。しかし、明治36年〜39年頃の改修工事によって水路が真っ直ぐに直され、直接京橋川へと合流する新しい水路が掘らた。この明治の改修にともなって新しく開削された部分に架けられたのが水谷橋。ここから三十間堀川を辿ってみることにする。
☆水谷橋公園の前に延びている、少し波打っている道が三十間堀川の丁度中心部。右は紀伊國橋。橋のすぐ西詰(銀座側)に紀州徳川家の紀伊大納言様御蔵屋敷があったことに因む名前。そして、豊玉橋。この辺りの三十間堀川の両岸は、物資を船から水揚げする広大な荷揚げ場(河岸)になっていて、西岸(銀座側)を「西豊玉河岸」、東岸(木挽町側)を「東豊玉河岸」と呼んでいたことに由来。
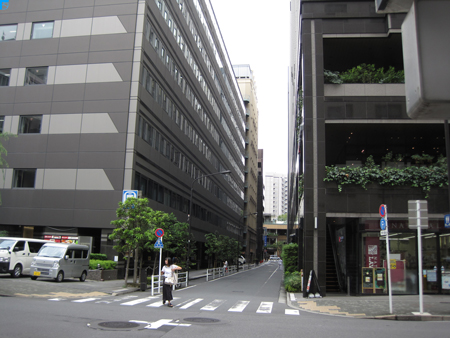
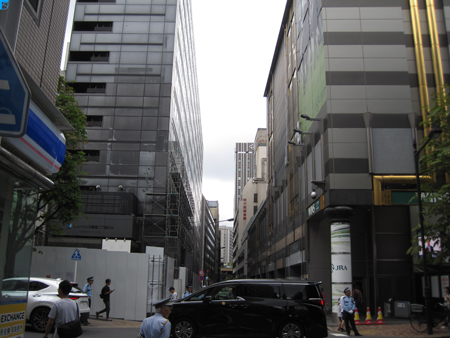
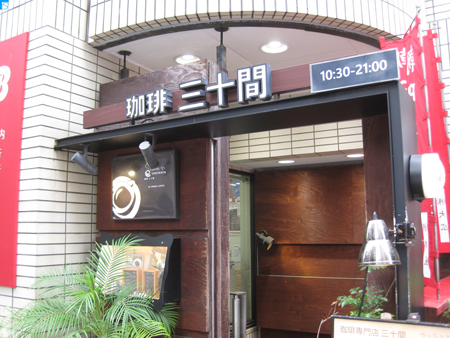
☆続いて、朝日稲荷神社に由来する朝日橋。すぐ近くには珈琲三十間。三十間堀川があったことの存在証明ともいえよう。
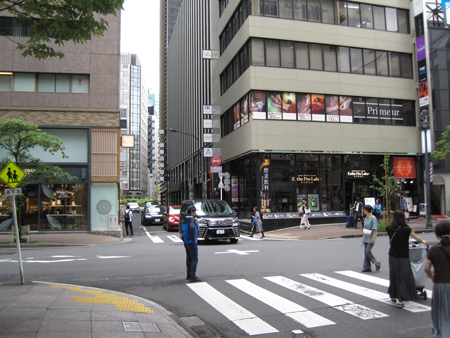
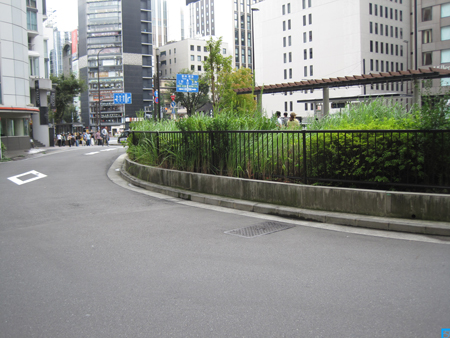
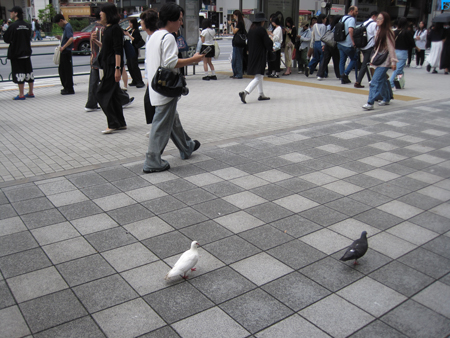
☆日本最古級の地下街三原橋地下街があったことで有名な三原橋。真っ白な鳩に久しぶり出会う。
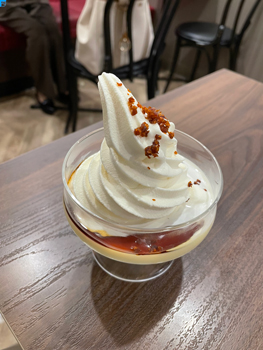
☆木挽橋。ここで、とろうま贅沢プリンを堪能。530円也。
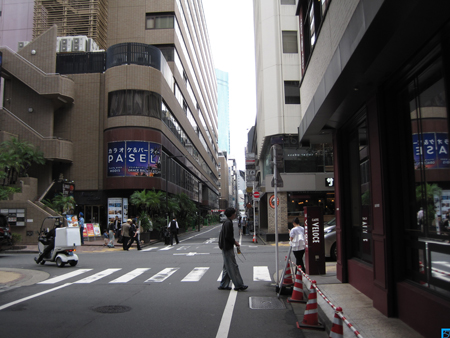
☆賑橋。この辺りに新橋花街があったことからの命名。続いて、出雲橋。出雲橋は出雲町という松江藩上屋敷があったことに由来する町名から。
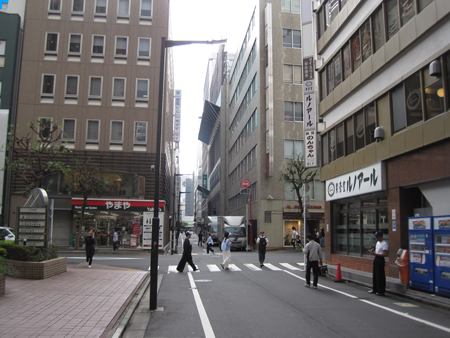
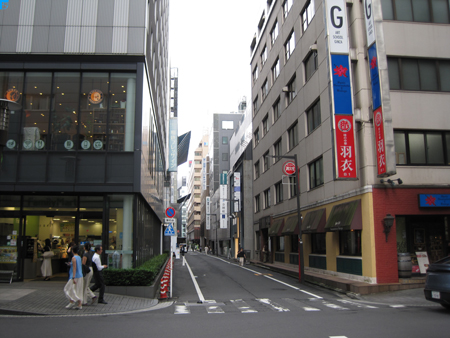
☆最後は八通八橋(やつやばし)。三十間堀川を挟んで、西側(中央通り側)が銀座八丁目(旧・出雲町)、東側(築地側)が木挽町八丁目。「八丁目(銀座)」から「八丁目(木挽町)」へ通じる橋であることから、それぞれの数字と文字を組み合わせて「八通八(やつや)」と呼ばれた。近くには芝口御門があった。芝口御門は、宝永7(1710)年に、第6代将軍・徳川家宣の時代に、新井白石の建策によって来日を予定していた朝鮮通信使を迎えるために建てられたもの。ここには汐留川が流れていて新橋という橋が架かっていた。これが、芝口御門が出来て芝口橋と改称。そして、三十間堀川は、芝口御門のすぐ東側で汐留川に合流していた。
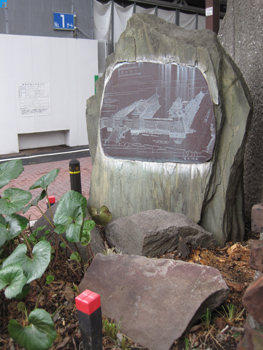
☆かつての江戸前島の尾根筋である銀座中央通りをぶらぶらと歩いて帰路に就く。ちなみに、三十間堀川は、その江戸前島の東側の海岸線を利用して造られた水路。
☆デニソワ人の中からアジアにいた超古代人類(原人)は交雑したという。その遺伝子がデニソワ人(旧人)とホモ・サピエンス(新人)の交雑によって入ったのだとか。超古代人類(原人)というのは、約100万年前〜数十万年前、アジア地域で先住していたホモ・エレクトス(あるいはその近縁の未知の人類)とされている。なお、デニソワ人(および彼らが抱え込んでいた超古代原人の遺伝子)の系統は、印欧語族(主にヨーロッパ系や北インド系の人々)にはほとんど影響を与えておらず、東アジア・東南アジア、そしてオセアニアの人々に強く受け継がれているとされる。NHKの番組ではパプアニューギニアのバイニン族(Baining people)が紹介されていた。バイニンとは森の奥に住む人という意味だという。ニューアイルランド島方面から移住してきたトーライ族(Tolai)に追いやられて山奥に移ったのだという。
夕焼けの美しい空。
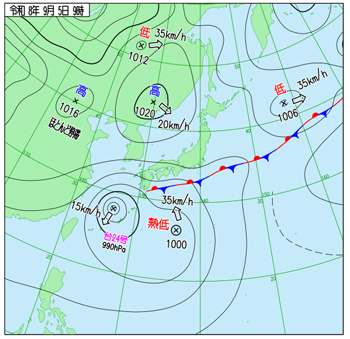
右出典:気象庁ホームページ
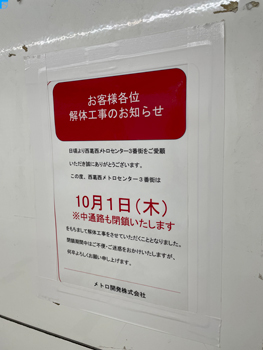
☆朝から雨。西葛西のメトロセンター3番街が10月1日から解体工事を行うとの案内。改修工事ではなくて解体工事。解体した後にどうなるのかは書かれていない。中通路も閉鎖とあり、通り抜けも出来なくなる。2年掛けて工事をするという噂も。
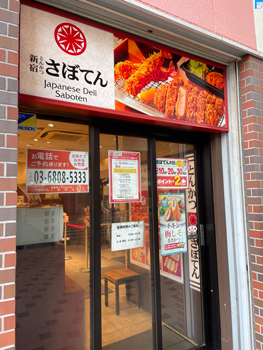
☆とんかつのさぼてんも無くなる。肉のヤマキも。美容室のFAME(フェイム)にも閉店のお知らせが貼ってある。
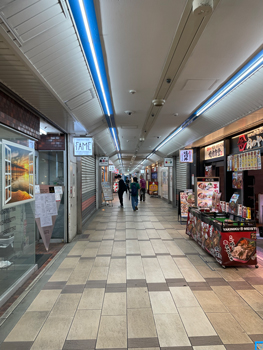
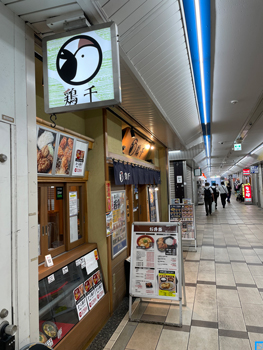
☆鶏千も無くなる。西葛西メトロセンターは1979年の開業。約70店舗あるので、メトロセンターの中では最大か。
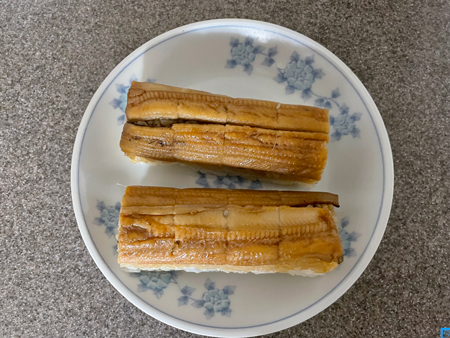
☆石川県のアンテナショップで購入した金沢の穴子の棒鮨を食べる。美味しい。
▼ドイツ東部ザクセン・アンハルト州(Sachsen-Anhalt)の州議会選挙投開票。極右政党ドイツのための選択肢(AfD)が約44.5%の得票率を記録し、第1党へと躍進する見通し。但し、過半数の議席を獲得出来なかったため、ドイツのための選択肢(AfD)のザクセン・アンハルト州AfD議員団長(Fraktionsvorsitzender)であるウルリッヒ・ジークムント氏(Ulrich Siegmund)が州首相となるかが次の焦点。ドイツのための選択肢(AfD)は連邦議会においても第3党となっている。
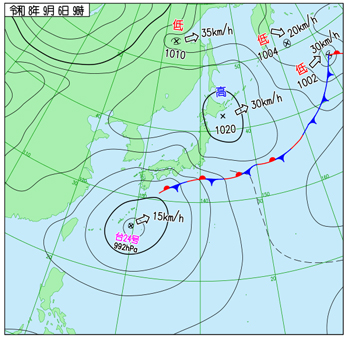
右出典:気象庁ホームページ
▼沖縄県で停滞している台風24号(クロヴァン、Krovanh)の影響を受けた秋雨前線の北上により、伊豆諸島や関東南部で大雨。青梅線(青梅~奥多摩)などでは終日運休、湘南新宿ライン(逗子・小田原から高崎・宇都宮)・東海道線(小田原~熱海)・中央本線(高尾~富士見)では運休予定。山手線、中央線快速電車、総武快速線、中央・総武線各駅停車では本数を2から3割減便。雨が吹き付けている。
☆北海道のSecomaの山わさび塩ラーメンを堪能。242円也。山わさびというのはホースラディッシュ(Horseradish)のこと。別名は西洋山葵。北海道では自生している。白くて辛い。
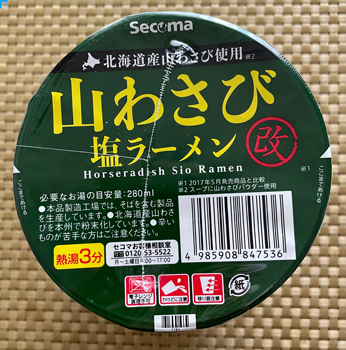
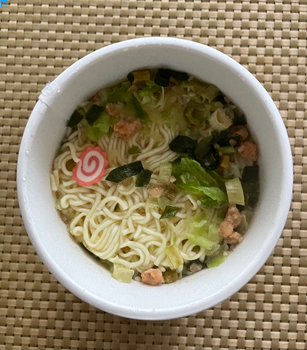
▼内閣府の景気動向指数によると、2026年7月の景気の現状を示す一致指数が前月比1.7ポイント上昇の120.6となり2ヶ月連続での上昇。2018年10月以来、7年9ヶ月ぶりの高水準。1965年11月〜1970年7月の57ヶ月続いたいざなぎ景気を越えたことになる。戦後最長の小泉政権下の構造改革期のいざなみ景気をも越える。▼パワハラ問題で辞職を表明した横浜市の山中竹春市長を巡って、横浜市議会の本会議が開かれ、全会一致で辞職に同意したため、申し出から20日を待たず9月7日付での辞職が成立。地方自治法第145条第1項の規定により、申し出から20日を待たずに急に辞職したい場合、議会の同意が得られればその日に辞職できる。
▼財務省によると、2026年8月末の外貨準備高は7月末比6.2%減の1兆2,075億ドル(約188兆円)となる。基準改定があった2000年4月以降で過去最大の減少率。日本時間の7月31日の深夜から8月1日の未明にかけての過去最大となる15兆3,993億円の円買い介入が影響。▼8月4日に、国土交通省が造船業再生基金による支援を決定したことを受けて、名村造船所に買いが集まる。▼半導体製造装置向けステンレス鋼や自由鍛造品需要の好調さを指摘された大同特殊鋼に買いが集まる。▼小銃製造の豊和工業がドローン開発を手掛けるプロドローン(名古屋市)への出資を発表。これを受けて豊和工業はストップ高を付ける。▼南鳥島沖のレアアース泥開発加速に向けて、内閣府によるが来年度から民間企業と新プロジェクト立上げという報道を受けて、回収システム開発を手掛ける東洋エンジニアリングが大幅反発。▼中間配当権利取りの買いが広がり、日本郵船・商船三井・川崎汽船が買われる。日本郵船は上場来高値を更新。▼フィラデルフィア半導体株指数(SOX)の上昇を受けて、レーザーテックが急反発。▼品質不正問題に関して悪材料出尽くしが意識され、ニデックが大きく続伸。▼従業員による景品横領判明により、人気漫画「ちいかわ」とのコラボキャンペーン中止を発表したくら寿司が反落。▼傘下の英半導体設計のアームHDの上昇を受けて、ソフトバンクGが2桁高。▼国内債券市場で新発10年物国債の利回りは前営業日比0.030ポイント上回るの2.930%へと上昇。▼東京外国為替市場で円相場は前営業日比74銭円高ドル安の1ドル155円55~56銭と4営業日続伸。
▼東京株式市場で日経平均は前営業日比1,378円90銭高の6万6,399円84銭と続伸。前週末の米国では堅調な雇用統計を受けて長期金利が再上昇し、9月の追加利上げ観測が強まったことが重荷となっていた。本来であれば金利上昇は株式相場の逆風となるはずだが、東京市場では値がさの半導体関連銘柄に買いが先行した。特にキオクシアHDは米国のサンディスクなどメモリーの上昇を映して大幅高となった。背景には、米マイクロン・テクノロジーが先端メモリーの増産に踏み切るとの報道があり、AI向け高性能メモリー需要の拡大観測が改めて意識されたことがある。加えて、米エヌビディアのジェンスン・フアン(黄仁勲)CEOがOpenAIの新型モデル発表を受けてAGI(汎用人工知能)の到来に言及したとの報道も、AI関連投資への期待を下支えする材料となった。ソフトバンクグループやアドバンテスト、イビデン、太陽誘電といったAI・半導体サプライチェーン関連銘柄にも買いが波及。また原油価格の上昇を背景に海運や非鉄金属など市況関連セクターにも資金が向かい、値上がり銘柄数が値下がり銘柄数を上回る全面高の様相を呈した。ソフトバンクG、キオクシアHD、イビデン、ローム、レゾナックHD。野村総合研究所、SHIFT、コニカミノルタ、ベイカレント、トレンドマイクロ。
▼ 台湾の精密機械大手の上銀科技(Hiwin Technologies Corp.)、同じHIWINグループに属し、高精度なリニアモーター、ダイレクトドライブモーター、および超精密位置決めステージ(ナノポジショニング)を主力とする大銀微系統(Hiwin Mikrosystem Corp.)、半導体プロセス装置に不可欠な「ミニチュアリニアガイド(極小直動案内)」やリニアモーターに強みを持つ直得科技(Chieftek Precision Co., Ltd.)が、半導体・光通信の製造装置に参入と報じられる。これまで工場自動化(FA)で培ってきた「極限までブレをなくし、正確にモノを動かす技術」をそのまま応用できるため、これを活かして半導体・光通信設備という高付加価値市場への参入へ。▼中国国家外貨管理局*によると、2026年8月末時点における外貨準備高は3兆4,383億2,500万米ドルとなる。前月比0.57%、195億4,900万米ドルの増加。2ヶ月連続増加。
▼中国本土株式市場で上海総合指数は前営業日比2.58ポイント高の3,932.70と反発。当局による金融システム下支え策と米半導体株高という2つの追い風があった。9月6日、財政部が特別国債の発行により3000億元を拠出し、国有企業である中国煙草総公司およびその関連子会社が600億元を分担する形で、国有大手銀行や保険会社を対象とする資本増強策が打ち出された。対象となる国有大手銀行は中国工商銀行と中国農業銀行の2行であり、それぞれ最大1000億元、1600億元を財政部・中国煙草総公司向けの第三者割当増資で調達する計画である。あわせて政策金融機関である中国輸出入銀行に300億元、中国輸出信用保険公司に100億元が財政部から直接注入される。保険分野では中国人民保険集団(人保)に最大150億元、中国人寿保険集団に350億元、中国太平保険集団に70億元、中国再保険集団に30億元がそれぞれ財政部から注入・出資される計画であり、合わせて銀行2社、政策性金融機関2社、保険会社4社の計8社が今回の資本増強の対象となっている。不動産セクターの不良債権問題が長期化する中で金融機関の融資余力を確保し、実体経済への資金供給を維持する狙いを持つものであり、内需低迷への政策対応として市場に安心感を与えた。もっとも同じ金融銘柄自体は資本増強による希薄化懸念や不良債権処理コストへの警戒から軟調に推移しており、政策の受益者であるはずのセクターが売られるという捩れが生じた点は興味深い。一方、前日の米国市場でフィラデルフィア半導体株指数が3営業日続伸したことは、AI投資の拡大に伴うメモリー需要増加への期待を映すものであり、この流れが中国本土のハイテク銘柄にも波及。プリント基板や電子部品関連銘柄が軒並みストップ高や大幅高となったのは、AIサーバー向け部材需要の拡大観測を背景に、米国発の半導体相場のモメンタムが中国の関連サプライチェーン銘柄にも直接的な買い材料として作用したため。但し、上値の重さも同時に意識された一日であり、その要因は今週相次いで発表される米中双方の物価指標にある。米国では卸売物価指数と消費者物価指数、中国でも貿易統計や消費者物価・卸売物価が公表される予定であり、インフレ動向や需要の実態が明らかになるまでは積極的な追随買いを見送る姿勢が投資家の間で強まっている。プリント回路基板の生益電子(Dongguan Shengyi Electronics Co., Ltd.)、光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、プリント回路基板(PCB)の滬士電子(Wus Printed Circuit〔Kunshan〕Co., Ltd.)、プリント回路基板[PCB]の 深南電路(Shennan Circuit Co., Ltd.)、光トランシーバーモジュールの
 成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)。大手タイヤメーカーである賽輪集団(Sailun Group Co., Ltd.)、石油精製・石油化学の江蘇東方盛虹(Jiangsu Eastern Shenghong Co., Ltd.)、石炭の中国中煤能源(China Coal Energy Co.,Ltd.)、石油化学・ポリエステルの恒力石化(Hengli Petrochemical Co., Ltd.)、化学工業の寧夏宝豊能源集団(Ningxia Baofeng Energy Group Co.,Ltd.)。
▼香港株式市場でハンセン指数は前営業日比237.75ポイント安の25,413.12と反落。米中双方の重要経済指標の発表を控えた模様眺めムードと、米雇用統計の上振れを受けた早期利上げ観測の再燃という2つの重荷により沈む展開。今週は米国で卸売物価指数と消費者物価指数、中国でも貿易統計や消費者物価・卸売物価指数の公表が相次ぐ予定であり、金融政策や実体経済の先行きを見極めたいとする投資家心理が積極的な買いを手控えさせた。特に金融銘柄の下落が目立った。中国工商銀行や中国農業銀行、中国人民保険集団(人保)といった銘柄は、前日発表された財政部主導の資本増強策による希薄化懸念や不良債権処理コストへの警戒から売られており、政策の受益者であるはずのセクターが逆行安となる展開が続いた。不動産セクターも軟調で、龍湖集団や万科企業など主要デベロッパーが軒並み下落し、内需低迷への懸念が根強く残っていることを映し出した。もっとも下値は限定的で、その支えとなったのは米半導体銘柄高の流れ。前週末の米国市場でフィラデルフィア半導体株指数が3営業日続伸したことを受け、AI投資拡大に伴うメモリー需要増加への期待が香港市場の半導体関連銘柄にも波及し、華虹宏力半導体(Hua Hong Grace Semiconductor Limited)や瀾起科技、ASMPTなどが軒並み大幅高となった。本日、ハンセン指数の構成銘柄入りを果たした華虹宏力半導体が上昇したことも、AI・半導体テーマへの資金流入の強さを裏付けている。同日の構成銘柄見直しにより採用銘柄数が93から95に増加した点も、指数の代表性を高める動きとして注目される。不動産開発の龍湖集団(Longfor Group Holdings Limited)、百度(バイドゥ,Baidu, Inc.)、 小米集団(Xiaomi Corporation)、プロパティマネジメント・商業運営の華潤万象生活(China Resources Mixc Lifestyle Services Ltd.)、
 吉利汽車(Geely Automobile Holdings Ltd.)。比亜迪電子(BYD Electronic International Co., Ltd.)、EVの
 理想汽車(Li Auto Inc.)、豚肉を中心とする食肉加工の河南双匯投資発展の親会社である万洲国際(WH Group Ltd.)、ビール醸造の百威亜太(Budweiser Brewing Company APAC Limited)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)。
▼ドイツ連邦統計局*によると、2026年7月の鉱工業生産指数(実質、季節調整済み)は前月比1.1%減となる。主に自動車産業の生産減少(季節調整済み、前月比9.2%減)によるもの。ドイツ自動車工業会のプレスリリースによると、数週間にわたる生産停止がこの減少の主な要因の一つであった可能性が高い。2026年7月のエネルギー・建設業を除く工業生産(季節調整済み)は前月比で2.2%減。資本財生産は3.4%減、消費財生産は2.2%減、投資財生産は0.2%減。工業以外の分野では、建設業生産が0.9%増となる。▼スイス国立銀行(中央銀行、Schweizerische Nationalbank)*によると、2026年8月の外貨準備高は7,700.73億フランとなる(IMF SDDS Plus‒Official reserve assets*)。
▼欧州株式市場で,ストックス欧州600指数は,前営業日比0.02ポイント高の649.90と3営業日続伸。方向感に乏しい一日。週末に革命防衛隊が同海域の米海軍艦艇2隻に弾道ミサイル攻撃を行い、これへの対抗措置として米軍が週末にイランの石油タンカー3隻を攻撃・無力化し、さらにその報復としてイラン当局がホルムズ海峡外側に制限水域を設定する計画を近く宣言する意向を示したという一連の経緯が影を落とした。ペルシャ湾情勢は一段と緊張を高めている。ホルムズ海峡は世界の海上石油・ガス輸送量の約20%を担う要衝であり、通航制限が長期化すれば欧州の産業サプライチェーンにコスト上昇型のスタグフレーション圧力が及びかねないとの懸念が強まった。この地政学リスクを受けてブレント原油は前週に約10%の急騰を記録した上に、この日もさらに1%上昇し、1バレル90ドルを明確に上回る水準まで値を伸ばしている。加えて、木曜日に予定される欧州中央銀行の政策理事会を控え、市場は25ベーシスポイントの利上げをほぼ完全に織り込んでいる。タカ派的な利上げ観測が定着したことでドイツ10年物国債利回りは数年ぶりの高水準付近まで上昇し、不動産や建設、長期グロース銘柄など金利感応度の高いセクターの評価を圧迫する要因となっている。一方で、本日発表のユーロ圏センティックス投資家信頼感指数は5.1まで改善し、ドルの持ち直しにもかかわらずユーロ圏の先行き見通しをやや押し上げる材料となった。市場参加者の視線は欧州域内の要因だけでなく、今週後半に発表される米国の消費者物価指数にも向けられている。先週発表された8月の米雇用統計が予想を上回る強さを示したこともあり、この統計は9月15〜16日のFOMCにおけるFRBの利上げ判断を左右する材料として注目度が高い。このように複数の不確実性が重なる中、投資家は積極的なポジション構築を避け、様子見姿勢を強めた一日であった。シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、風力発電システムの ノルデックス(Nordex SE,独)、化合物半導体製造装置製造の
 アイクストロン(Aixtron SE,独)、ゲームのロトマティカ・グループ(Lottomatica Group SpA,イタリア)、パワー半導体および車載半導体の
 インフィニオン・テクノロジーズ(Infineon Technologies AG,独)。資源回収・リサイクルの
 トムラ・システムズ(Tomra Systems ASA,ノルウェー)、ITサービスとコンサルティングの
 ソプラ・ステリア・グループ(Sopra Steria Group SA,仏)、オンラインの中古車ディーラーであるアウトアインス・グループ(AUTO1 Group SE,独)、
 スイス再保険(Swiss Re Ltd.,スイス)、
 テレコム・イタリア(Telecom Italia,TIM S.p.A.)。
▼ロンドン株式市場で、FTSE100は前営業日比8.96ポイント安の1万0822.13と続落。
▼フランクフルト株式市場で、DAXは前営業日比39.87ポイント安の2万6,006.53と反落。
▼パリ株式市場で、b>CAC40は前営業日比27.38ポイント高の8,306.15と反発。
▼米国市場はレイバーデーの祝日のため休場。
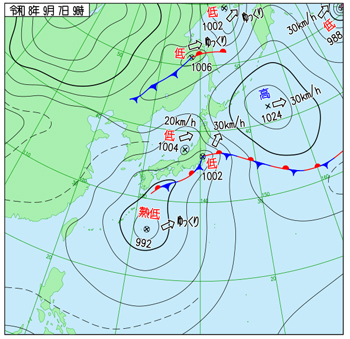
日中は小雨の時もあったが総じて雨。
右出典:気象庁ホームページ
▼気象庁は午後4時半頃に愛知と岐阜両県に線状降水帯発生の気象防災速報を発表。さらに、気象庁は愛知県と岐阜県を流れる庄内川にレベル5氾濫特別警報を発表。午後5時には、名古屋市が堀川や新堀川の水位上昇に伴い、各区に警戒レベル4・避難指示を発令。午後7時前に、古屋市北区・守山区の境にある矢田川(やだがわ)の三階橋・瀬古観測所付近において、氾濫発生水位に到達したと発表。名古屋市営地下鉄は全線で運転を見合わせ。また、市バスも全路線で運休。JR中央線の千種駅から大曽根駅手前にかけた区間で、線路が数百メートルにわたって冠水・浸水。JR中央線(名古屋〜中津川間)は終日運転見合わせ。
▼厚生労働省の毎月勤労統計調査によると、2026年7月の実質賃金は前年同月比2.4%増となる。7ヶ月連続でのプラス。1人当たりの現金給与総額は前年同月比4.7%増の43万6,401円。1992年3月以来の6ヶ月連続での3%以上のプラス。▼財務省発表の国際収支統計によると、2026年7月の経常収支が2兆9,889億円の黒字となる。黒字額は前年同月比15.6%増。▼ サムスン電子(Samsung Electronics Co., Ltd.,韓)が横浜市のみなとみらい地区に新設した、最先端半導体の研究拠点「APL(Advanced Package Lab)」が本格稼働を迎え開所式が執り行われる。投資規模は5年間で約400億円、うち日本政府が225億円を補助。日韓の研究者計95人体制でスタート。従来は、日本企業が開発した新素材を韓国に輸送して評価していたため、手続き等で最大2ヶ月を要していた。今後は日本国内のクリーンルームで評価・試作を完結できるため、急速に進化するAI市場に迅速に対応可能となる。▼原油高の流れを受けて、出光興産やENEOS HDに買いが集まる。▼協和キリンは、開発中の点眼剤「KHK4951」の第2相国際共同臨床試験において、主要評価項目を達成できなかったと発表。▼TOPIX採用への思惑から、岡山大学発の創薬ベンチャーであるオンコリスが2桁上昇となり上場来高値を更新。▼9月7日発表の8月の既存店売上高が前年同月比9.7%増となったことが好感され、100円ショップ第2位のセリアが2020年9月3日以来、約6年ぶりの高値を付ける。▼円高に振れていることから、円高恩恵銘柄の代表格であるニトリHDが買われる。▼研究テーマ「フィジカル人工知能(AI)の社会実装を支える安全・安心保証技術の研究開発」が中小企業庁の事業に採択されたと発表されたことが好感され、ソフトウェア開発を手掛けるヴィッツがストップ高水準に達する。▼国内債券市場で新発10年物国債の利回りは前日比0.045ポイント下回るの2.885%へと低下。▼東京外国為替市場で円相場は前日比1円75銭円高ドル安の1ドル153円80~82銭と5営業日続伸となる。。
▼東京株式市場で日経平均は前日比1,130円51銭安の6万5,269円33銭と3営業日ぶりの反落となる。中東情勢という地政学リスクが為替と原油を経由して株式需給を揺さぶる典型的な展開となった。サウジ南部のエネルギー施設での火災という一報が伝わったのが日本時間午後2時過ぎというタイミングであった点が重要で、ちょうど東京市場の後場に入ったところで材料が飛び込み、投資家心理を急速に悪化させる形となった。WTI先物が94ドル台前半まで急伸したことは、単なる商品市況の変動にとどまらず、インフレ再燃と金融引き締め長期化への懸念を市場参加者に想起させ、リスク回避売りを幅広い銘柄に波及させる引き金となった。同時に進行した円高もこの日の下げを増幅させた。152円台後半という水準は2月中旬以来約半年ぶりであり、輸出採算の悪化を警戒した売りがトヨタ自動車や本田技研工業、村田製作所、TDKといった主力輸出関連銘柄に集中。一方で、出資先であるオープンAIの9月3日の新モデル提供開始という個別材料により、ソフトバンクグループは全体相場の地合いに逆行する形で連日の急伸となった。ジェイテクト、アルプス電気、オークマ、太陽誘電、村田製作所。ニトリHD、ソフトバンクG、オリエンタルランド、出光興産、ネクソン。
▼ 江波龍電子(Shenzhen Longsys Electronics Co., Ltd.)が香港証券取引所に上場。中国の独立系メモリ・ストレージ企業として、史上初めてA株とH株の両市場に重複上場。今回の新規公開株(H株)の発行による調達規模は、約70億8,000万香港ドル(約9億米ドル規模)にのぼる。▼台湾の行政院主計総処*によると、2026年8月の消費者物価指数(CPI)は前年同月比2.04%の上昇となる。生産者物価指数(PPI)は前年同月比16.75%上昇。▼中国税関総署[海関総署]*によると,2026年8月の輸出額は人民元ベースで前年同月比18.6%増、輸入額は人民元ベースで前年同月比21.7%増、輸出入総額は前年同月比19.8%増の4兆6,455億1,731万人民元となる[2026年8月进出口商品贸易方式总值表A]。貿易黒字は8,093億万人民元、ドルベースでは1,191億ドルの黒字。ドルベースでは輸出額は前年同月比25.0%増、輸入額は前年同月比28.2%増、輸出入総額は前年同月比26.3%増となる[2026年7月全国进出口总值表]。
▼中国本土株式市場で上海総合指数は前日比7.85ポイント高の3,940.55と続伸。東京市場とは対照的な形で中東情勢を消化。東京では中東発の地政学リスクが原油高を通じたインフレ懸念とリスク回避の円買いを引き起こし、輸出関連銘柄を中心に幅広く売られる展開となった。これに対し、上海では同じ中東情勢の不透明感が銅や原油といった資源価格の上昇要因として作用し、非鉄金属銘柄やエネルギー銘柄を押し上げる形となった。前日のLME銅先物が過去最高値を更新した流れを引き継ぎ、上海先物取引所でも非鉄金属先物が堅調に推移したことが、江西銅業や洛陽モリブデンといった資源関連銘柄の大幅高に繋がっている。同じ地政学要因であっても、原材料の供給サイドに立つ中国の資源関連企業にとっては追い風として働き得るという構図が、本日の値動きに如実に表れた。もっとも、上値の重さも同時に意識されており、その背景には来週にかけて米中双方から重要な物価統計が相次いで公表されるという日程がある。米国のPPIとCPI、さらに中国自身のCPIとPPIの発表を控え、内容を見極めたいという様子見姿勢が積極的な買い上がりを抑制した。加えて、本日発表された8月の貿易統計がドル建てで前月比増加ながらも市場予想には届かなかったことは、外需の底堅さと物足りなさが同居する内容として受け止められ、当局による追加経済対策への期待をむしろ強める材料として作用したとみられる。航空機エンジンの中国航発動力(AECC Aviation Power Co., Ltd.)、江西銅業(Jiangxi Copper Company Limited)、プリント回路基板[PCB]の深南電路(Shennan Circuit Co., Ltd.)、航空・防衛分野向け電子製品の中航機載系統(AVIC Airborne Systems Co., Ltd.)、化学工業の寧夏宝豊能源集団(Ningxia Baofeng Energy Group Co.,Ltd.)。TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、プリント回路基板の生益電子(Dongguan Shengyi Electronics Co., Ltd.)、熱交換器の寧波徳業科技(Ningbo Deye Technology Co., Ltd.)、ITサービスの紫光(Unisplendour Co., Ltd.)、送配電設備の 思源電気(Sieyuan Electric Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比95.94ポイント安の25,317.18と続落。上海市場とは対照的にハイテク・エレクトロニクス関連の下げが相場を押し下げた。とりわけレノボの急落は、インテルがCPU価格を引き上げる計画だと伝わったことを受けたものであり、半導体不足やサプライチェーン問題ではなく、川上企業側の値上げというコスト転嫁圧力が個別銘柄の採算悪化懸念に直結したもの。この動きは比亜迪電子や瑞声科技、華勤技術、高偉電子といった電子部品・EMS関連銘柄全般への売りにも波及。スマホやPCといったエレクトロニクス製品のサプライチェーン全体がコスト増懸念に晒された。自動車セクターの軟調も、電気自動車関連メーカーが多く名を連ねる香港市場らしい値動きであり、部品コスト上昇への警戒がハイテクから自動車へと波及した可能性が伺える。一方で、資源セクターは上海市場と同様に大幅高となった。同じ中東情勢の緊迫化と銅価格の最高値更新という材料が、上海・香港両市場において資源関連株への資金流入という共通の効果をもたらした。PCの聯想集団(Lenovo Group Ltd.)、比亜迪電子(BYD Electronic International Co., Ltd.)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、半導体ファンドリーの 華虹半導体(Hua Hong Semiconductor Limited)、カメラモジュール等の光学機器の
 舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)。銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、医薬品の中国生物製薬(Sino Biopharmaceutical Ltd.)、
 中国石油化工(China Petroleum & Chemical Corporation)、
 中国海洋石油(CNOOC Ltd.)、
 中国石油天然気(PetroChina Co.,Ltd.)。
▼イランのイスラム革命防衛隊(IRGC)は、ホルムズ海峡の入り口付近において、アメリカ海軍が運用していた無人潜水艇を拿捕したと発表。無人潜水艇がイランの領海近くで探知され、航行の安全を脅かす隠密活動や情報収集を行っていた可能性があるとして拘束に踏み切ったと主張。▼ イエメン北部の大部分を支配する親イラン武装組織フーシ派(Houthis)は、
 サウジアラビア南部のジャザンやナジュラン、アブハなど4都市にあるサウジアラムコの石油関連施設や空軍基地を、数十機のドローンや弾道ミサイルで一斉に攻撃したと発表。ドローンや弾道ミサイルを用いた大規模な軍事作戦を敢行したと主張。▼米中央軍(CENTCOM)は、ホルムズ海峡周辺の海域でイランの石油タンカー5隻を攻撃し、航行不能にしたと発表。過去2日間にイラン革命防衛隊が米海軍の艦艇へ弾道ミサイル攻撃を試みたことへの報復。
▼欧州株式市場で,ストックス欧州600指数は,前日比0.30ポイント安の649.60と反落。サウジアラビアのエネルギー施設がイエメンの親イラン武装組織フーシ派の攻撃を受けたと伝わったことで、原油や天然ガスの先物価格が上げ幅を広げる場面があり、中東発のエネルギー供給不安が欧州各国の株式相場に共通の下押し材料として作用。中東情勢の改善期待が後退する中、エネルギーコストが高止まりするとの警戒感が根強く、これが景気敏感セクターや消費関連銘柄への売りに繋がった。欧州中央銀行(ECB)が10日に理事会結果を公表することを控え、追加利上げがほぼ確実視される状況ながらも、景気・物価認識を見極めたいとの思惑から積極的な売買は手控えられ、指数全体としては明確な方向性を打ち出しにくい相場付きとなった。セクター別には、防衛やヘルスケア、化学関連には買いが入る一方、金融機関の投資判断引き下げを受けた半導体大手や、保険、製薬、不動産・小売関連には売りが広がるなど、業種ごとの明暗が分かれた。特筆すべきは資源銘柄の底堅さであり、銅の国際指標となるロンドン金属取引所(LME)3ヶ月先物が最高値を更新する場面があったことが、資源セクター全体への資金流入を後押しした。この銅高の背景には、AI関連のデータセンター建設や電力インフラ整備に伴う銅需要の拡大観測があり、中東発の地政学リスクとは異なる文脈で欧州市場に選別的な買いをもたらした。ノバルティス(Novartis International AG,スイス)、ITサービスの コンピュータセンター(Computacenter PLC,英)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、パワー半導体および車載半導体のインフィニオン・テクノロジーズ(Infineon Technologies AG,独)、半導体装置の
 BEセミコンダクター・インダストリーズ(BE Semiconductor Industries N.V.,蘭)。資材運搬機器・産業用トラックの
 キオン・グループ(Kion Group AG,独)、金・銀・銅非鉄金属の
 ボリデン(Boliden AB,スウェーデン)、発電を主力事業とする垂直統合型のエネルギー企業の
 タウロン・ポルスカ・エネルギア(TAURON Polska Energia S.A.,ポーランド)、鉱山のアントファガスタ(Antofagasta plc,英・チリ)、ポーランド銅公社を前身とする鉱業の
 KGHMポルスカ・ミエッジ(KGHM Polska Miedź S.A.,ポーランド)。
▼ロンドン株式市場で、FTSE100は前日比10.47ポイント安の1万0811.66と3営業日続落。
▼フランクフルト株式市場で、DAXは前日比1.10ポイント高の2万6,007.63と反発。
▼パリ株式市場で、b>CAC40は前日比11.83ポイント高の8,317.98と続伸。
▼トランプ大統領は、カナダへの事実上の再報復措置として、カナダ産のビール・ワインなどの大半のアルコール製品やモーターサイクルの輸入禁止、およびチーズなど一部品目への50%の追加関税を発表。カナダ政府が同日に、これまでの米国の追加関税への対抗として約200億ドル(約3兆1000億円)規模の米国製品に最大50%の報復関税を発動したことに対する、さらなる対抗措置。▼テキサス州のサザンメソジスト大学で開催されたイベントに登壇したベッセント長官は、足元の日米当局による円買い協調介入や円高の進行を巡り、市場の投機筋(円売り勢)に対して極めて異例な強い言葉で警告を発した。私は(市場参加者が持っていない)非対称な情報を持っている。今や私が胴元(The House)だと発言。▼ メタ・プラットフォームズ(Meta Platforms, Inc.)は、利用者に代わってオンラインでの買い物や旅行予約、メールの返信などを自動で行う、個人向けの次世代自律型AIエージェントサービス「Muse(ミューズ)」を発表し、米国で提供を開始。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前営業日比37.60ドル安の1オンス4,439.00と続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前営業日比1.55ドル高の1バレル93.03ドルと6営業日続伸。▼米国債市場で10年債利回りは前営業日比0.01ポイント上回る4.79%へと上昇。
▼NY株式市場で,ダウ平均は前営業日比626ドル72セント安の5万2,787ドル53セントと続落。中東情勢の緊迫化が原油高を通じて重荷となる。フーシによるサウジ攻撃やカーグ島付近での爆発報道は、単発の地政学リスクにとどまらず、ホルムズ海峡を含む中東産原油の供給網そのものへの懸念を再燃させた。これにより、市場はエネルギー価格の上振れが企業コストや消費者物価に波及する経路を意識。WTIが期近物として3ヶ月ぶりの高値を付け、インフレ再加速への警戒を通じて米金融当局の利下げペースにも影響しかねないとの見方が広がり、市場心理を冷やす一因となった。同時に進行した米加の関税応酬も、投資家にとっては単なる二国間摩擦ではなく、サプライチェーンコストの上昇という形で実体経済に波及しうる問題として受け止められた。トランプ大統領によるボンバルディア排除発言とカナダの即時報復関税発動という応酬の速さは、貿易政策の不確実性が短期間で先鋭化しうることを改めて示した形。こうした地合いの中で半導体関連の一角には個別材料による買いが入った点が目を引いた。クアルコムがAWS向けカスタム半導体供給を発表したことは、クラウド大手が自社設計半導体への投資を拡大する潮流の中で、周辺半導体企業にも収益機会が広がっていることを示すもの。市場はこれを構造的な追い風として好感。インテルの値上げ観測も、需給の引き締まりや価格決定力の回復を示唆する材料として買いを誘った。その一方で、AI関連の象徴的存在であるエヌビディアが売られたことは、今回の相場が「AIテーマ全体への資金流入」ではなく、企業固有の材料に応じた選別的な買いにとどまったことを示している。一方、アムジェンの急落は、同社固有の材料というよりも、9月4日に発表された競合ノバルティスの治験失敗という業界横断的なリスクが個別銘柄に波及によるもの。セールスフォースやホーム・デポなど景気敏感株にも売りが広がった一方、医療保険や資源、素材関連には資金が退避する動きも見られ、地政学リスクと貿易摩擦という二つの不確実性が業種を問わず市場心理の重荷になっていることが伺える。▼ナスダック総合は前営業日比85.577ポイント安の2万6,421.413と続落。▼S&P500は前営業日比45.08ポイント安の7,673.52と続落。航空宇宙の ハウメット・エアロスペース(Howmet Aerospace Inc.)、バイオテクノロジーの
 アムジェン(Amgen Inc.)、医療機器の
 ストライカー(Stryker Corp.)、ホスティングサービスの
 ゴーダディ(GoDaddy Inc.)、旅行会社の
 エクスペディア・グループ(Expedia Group Inc.)。AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発する
 ルメンタムHD(Lumentum Holdings Inc.)、CPUの値上げの計画が伝えられた
 インテル(Intel Corporation)、
 HPE(Hewlett Packard Enterprise Co.)、光ファイバーや液晶向けガラス基板の
 コーニング(Corning Incorporated)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)。
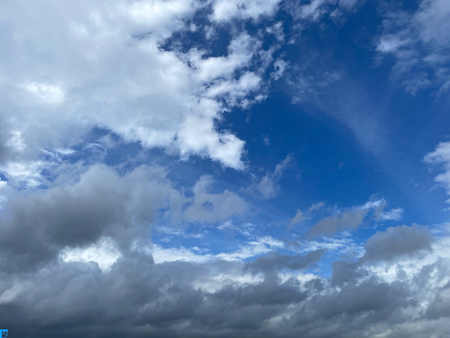
このような空ではあるが、曇りがほとんどの一日。
右出典:気象庁ホームページ
▼中道改革連合は常任幹事会において分裂を決定。立憲民主党系と公明党系の議員がそれぞれ離党。手続き上、中道改革連合はそのまま存続させる。▼日本工作機械工業会によると、2026年8月の工作機械受注総額は前年同月比64.7%増の1,978億8,000万円となる。14ヶ月連続でのプラス。▼9月8日に、北陸において食品スーパーを展開するアルビスの買収を発表したライフコーポレーションが上場来高値を付ける。▼インテルによるCPU値上げ計画が報じられたことにより、インテルを主要取引先に持つイビデンが買われる。▼出資先であるOpenAIの事業展開を巡る懸念が後退していることによって、ソフトバンクGが5営業日続伸。▼9月8日に、開発中の点眼剤「KHK4951」の第2相国際共同臨床試験において、主要評価項目を達成できなかったと発表した協和キリンが続落。協和キリンが開発する新薬候補「KHK4951」は、網膜に異常な新生血管が生じることで視力低下や歪みをもたらす進行性の難病「滲出型(新生血管型)加齢黄斑変性」を対象としていた。しかし、第2相臨床試験のトップラインデータでは、主要評価項目における用量反応性が確認されず、期待された有効性を証明できなかった。▼富士通と量子技術スタートアップのYaqumo(ヤクモ)は、量子コンピュータの実用化を大幅に前進させるため、実際の計算機を用いた共同研究に着手と発表。この取り組みは、理論上の机上論にとどまっていた高度な計算効率化の仕組みやクラウド運用ソフトウェアを、開発中の中性原子型量子コンピュータの実機と直接接続し、その適合性をリアルタイムに検証していくもの。中性原子型量子コンピュータは、レーザー冷却によって極低温にした原子を光の罠で捕らえて制御する方式。この方式は、量子情報の保持時間が比較的長く、何よりも将来的に大規模なシステムを構築しやすい(高いスケーラビリティを持つ)次世代プラットフォームとして、世界中で大きな注目を集めている。▼NTTが主導する投資ファンドIOWN AI Fundは、AIデータセンター向けの革新的な光技術を持つスペインのスタートアップ企業であるアイプロニクス(iPronics Programmable Photonics S.L.,スペイン)への出資を発表。これは総額1億2,500万米ドルにのぼるシリーズB資金調達ラウンドへの参画であり、同ファンドにとっての記念すべき第1号投資案件となる。アイプロニクスは、これまで固定されがちだったサーバーラック間などの光の通り道を、ソフトウェア制御によって動的かつ柔軟に切り替えられる点に大きな強みを持つ、シリコンフォトニクス(ケイ素の基板上に光回路を作る技術)を活用した、プログラマブル光回路スイッチ(OCS:Optical Circuit Switch)を開発している。コヒーレント社製などの多くの既存の光回路スイッチは、MEMS(微小電気機械システム)と呼ばれる技術を使っている。これは、物理的な極小の鏡(ミラー)を動かしてレーザー光の反射角度を変え、光の行き先を切り替える仕組み。一方、アイプロニクスは鏡を一切使和ない。シリコンフォトニクス(ケイ素の基板上に光の通り道を焼き付ける技術)を用いて、1枚の半導体チップの中に格子状の網の目(メッシュ構造)のような光の超微細な回路を作り込んでいる。▼国内債券市場で新発10年物国債の利回りは前日比0.020ポイント下回るの2.865%へと低下。▼東京外国為替市場で円相場は前日比69銭円高ドル安の1ドル153円11~13銭と6営業日続伸となる。
▼東京株式市場で日経平均は前日比126円55銭安の6万5,142円78銭と続落。前日の米国市場続落の流れを受けて日経平均も寄り付きから売りが先行。イエメンの親イラン武装組織フーシ派によるサウジアラビアのエネルギー関連施設攻撃が伝わり、供給不安を織り込む形で原油先物は約6週間ぶりの水準まで上昇。原油高はインフレ再燃への警戒を強め、長期金利の上昇圧力にもつながることから、投資家心理を圧迫する材料として終始意識された。一方で、為替市場では、前日に一時進んだ円高の勢いがいったん止まり、ドル円は反発する場面もみられた。この円高一服が、輸出関連株を中心に下値を支える要因として働いた。こうした中、東京エレクトロンやアドバンテストといった値がさの半導体関連銘柄への買いが指数を押し上げる場面があった。しかし、原油高や金利上昇への警戒が根強く、上げ幅を維持することはできなかった。日銀による利上げペース加速観測も相場の重荷として意識されており、金融政策と地政学リスクという二つの不確実性が同時に相場の方向感を奪う形となった。結果として一日を通じて方向感に乏しい値動きとなり、続落での引けとなった。協和キリン、DeNA、住友ファーマ、任天堂、ニコン。古河電気工業、東海カーボン、フジクラ、出光興産、住友金属鉱山。
▼中国国家統計局*によると、2026年8月の消費者物価指数は前年同月比0.8%の上昇となる。前月比では0.4%の上昇。生産者出荷価格指数(PPI)は前年同月比で3.8%の上昇、前月比で0.4%の上昇。生産者購入価格指数は前年同月比で5.8%の上昇、前月比で0.3%の上昇となる。
▼中国本土株式市場で上海総合指数は前日比10.96ポイント高の3,951.51と3営業日続伸。相場を押し上げた最大の要因は中東情勢の緊迫化に伴う商品市況の急伸であったと見るべきであろう。WTI原油先物が時間外取引で大幅高となったことを受け、上海期貨交易所では非鉄金属先物が軒並み上昇し、これに連動する形で中国鋁業や紫金鉱業、陝西煤業といった非鉄・産金・石炭関連銘柄への資金流入が顕著となった。地政学リスクが商品価格を経由して中国株式市場に波及するという構図は近年繰り返し見られるものである。一方で、原油高は輸入インフレや投入コスト増への警戒感も呼び起こすため、一時軟化する場面があったのはその裏返しであり、上値の重さに繋がった。政策面において、政府系金融機関への大規模な資本増強計画が9月6日に公表されたことが金融システムの安定性への懸念を和らげ、銀行・保険株の下支え要因として意識されている。景気減速懸念がくすぶるなかで当局が対策を強化するとの見方が根強く残っていることも、底堅さを支える構造的な材料になっている。また、本日発表の2026年8月の物価統計では、CPIが市場予想通りだった一方、PPIが予想を上回る伸びとなった点が目を引く。PPIの上振れは資源高を起点とした川上価格の上昇が実体経済に波及し始めた兆候とも解釈でき、長らくデフレ圧力に悩まされてきた中国経済にとっては歓迎される変化である半面、川下企業の収益を圧迫する要因ともなり得る。医薬銘柄や不動産銘柄、消費銘柄が軟調だった背景には、コスト増懸念に加え、資源関連セクターへの資金シフトが進んだ影響も見て取れる。中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、レーザー技術の華工科技産業(Huagong Tech Co., Ltd.)、アルミ製品生産の天山鋁業集団(Tianshan Aluminum Group Co., Ltd.)、中国国内で天然ウランの資源探査、鉱山開発、およびウラン精鉱(イエローケーキ)への製錬(精錬)を一貫して行う中国天然鈾業(China National Uranium Co., Ltd.)、石油製品の輸送と液化天然ガス[LNG]輸送の中遠海運能源運輸(COSCO SHIPPING Energy Transportation Co., Ltd.)。TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、ゲーム関連の 巨人網絡集団(Giant Network Group Co.,Ltd.)、メモリ・ストレージの江波龍電子(Shenzhen Longsys Electronics Co., Ltd.)、医用画像診断装置の上海聯影医療科技(Shanghai United Imaging Healthcare Co., Ltd.)、信達証券(Cinda Securities Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比42.22ポイント安の25,274.96と3営業日続落。下落幅自体は小幅にとどまり、地政学リスクの高まりと中国本土発の政策期待という相反する力がせめぎ合った一日。フーシ派によるサウジ南部エネルギー施設への攻撃と、米軍によるイラン革命防衛隊関連タンカーへの攻撃という中東情勢の緊迫化は、原油供給不安を直接的に増幅させ、WTI原油先物は6日続伸のうえ約3カ月ぶりの高値を付けるに至った。エネルギー安全保障への懸念が投資家心理を冷やし、香港市場全体の慎重姿勢に繋がった。しかし、大きく崩れなかったのは、中国本土の政策対応への期待が下支え材料として働いたため。本日発表された2026年8月の中国物価統計でPPIが市場予想を上回ったことも、資源高を起点とする川上価格の上昇が実体経済へ波及しつつある兆候として、資源国・資源関連銘柄への追い風という文脈で消化された可能性がある。個別に見ると、海底撈国際の急落は創業者である張勇氏とその妻の舒萍氏による保有株の大量売却観測とさらなる売却懸念という需給要因が主導したもの。不動産セクターの大幅安は、中東情勢とは独立した中国不動産業界固有の信用不安が根強く残っていることを改めて示す動き。広州富力地産や世茂集団といった財務基盤の脆弱な銘柄ほど売りが集中する構図が継続している。一方で、電子製品関連が軒並み上昇したのは、サプライチェーンの需要底堅さを示すと同時に、原油高や地政学リスクの影響を受けにくいセクターへ資金が退避した側面もうかがえる。火鍋料理レストランチェーン大手の 海底撈国際HD(Haidilao International Holding Ltd.)、スポーツ用品の
 李寧(Li Ning Company Limited)、豚肉を中心とする食肉加工の河南双匯投資発展の親会社である万洲国際(WH Group Ltd.)、医薬品の中国生物製薬(Sino Biopharmaceutical Ltd.)、オンライン医療・ヘルスケアプラットフォームの
 京東健康(JD Health International Inc.)。PCの聯想集団(Lenovo Group Ltd.)、トラック用エンジンの
 濰柴動力(Weichai Power Co.,Ltd.)、アルミの
 中国宏橋(China Hongqiao Group Ltd.)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、百度(バイドゥ,Baidu, Inc.)。
▼フランス国立統計経済研究所(INSEE)*によると、2026年6月の鉱工業生産指数(季節調整済み)は前月比0.4%の減少となる。製造業は、コークス製造・精製を除くすべての主要部門で減少。鉱業、エネルギー産業、水産業(季節調整済み)では、前月比0.9%の増加と再び増加。2021年11月以来の最高水準に達している。これは、2度目の猛暑(2026年7月4日から19日)期間中の電力生産量の増加に起因。
▼欧州株式市場で,ストックス欧州600指数は,前日比9.19ポイント安の640.41と続落。中東情勢の緊迫化を発端とするエネルギー価格の上昇が域内全体の投資家心理を冷やした。単なる一時的な調整というより、原油・天然ガス相場の上振れが欧州経済圏に共通するインフレ再燃リスクとして意識され始めたことが懸念される。エネルギーコストの上昇は欧州域内の製造業や輸送関連企業にとって直接的なコスト増要因となるため、ドイツの防衛・機械大手やロンドン市場の航空機エンジン関連など、工業セクター全般に売りが波及した点は象徴的。また英国では長期金利の上昇も重荷となり、金利感応度の高い銀行株や住宅建設、公益セクターにまで売りが広がったことから、欧州の債券市場においてもインフレ長期化を織り込む形で利回り上昇圧力がかかっていたことがうかがえる。石油関連銘柄を除けばほぼ全業種で下落が優勢となり、値上がり銘柄が少数にとどまったことは、投資家がエネルギー高そのものよりも、それが欧州各国の金融政策運営に及ぼす波及効果を警戒していたことを物語っている。一方で、エネルギー価格上昇の直接的な受益者となる資源・エネルギー関連企業には資金が向かい、独RWEや英シェル、BPといった銘柄が上昇したことは、欧州市場全体がセクター間で明確な選別を進めていたことの表れといえよう。オンラインの中古車ディーラーであるアウトアインス・グループ(AUTO1 Group SE,独)、不動産ポータルの ライトムーブ(Rightmove PLC,英)、ファッションコングロマリットの
 ケリング(Kering SA,仏)、資材運搬機器・産業用トラックのキオン・グループ(Kion Group AG,独)、自動車マーケットプレイス(オンライン自動車広告・売買プラットフォーム)運営の
 オート・トレーダー・グループ(Autotrader Group PLC,英)。電力会社のフォータム(Fortum Oyj,フィンランド)、製紙・製材の
 UPMキュンメネ(UPM-Kymmene Oyj,フィンランド)、北欧最大のエネルギー企業である
 エクイノール(Equinor ASA,ノルウェー)、石油・ガスの
 ボル・エナジー(Vår Energi AS,ノルウェー)、人材派遣の
 アデコ(The Adecco Group AG,スイス)。
▼ロンドン株式市場で、FTSE100は前日比141.60ポイント安の1万0670.06と4営業日続落。
▼フランクフルト株式市場で、DAXは前日比431.18ポイント安の2万5,576.45と反落。
▼パリ株式市場で、b>CAC40は前日比161.31ポイント安の8,156.67と反落。
▼ アップル(Apple Inc.)は、iPhone初の折り畳み型である Duo を発表。▼防衛スタートアップのコベナント(Covenant Industries, Inc.)は、ステルス(極秘開発)体制を解き、低コストで大量生産が可能な地対地巡航ミサイルのアンセム(Anthem)を発表。これまでに、ピーター・ティール氏率いるFounders Fundや、シリコンバレー最大手のAndreessen Horowitz(a16z)などから、計2億5,000万ドル(約384億円)以上の資金を調達している。すでに米陸軍などと共同で200回以上の試験飛行を重ねており、すでに約1億5,000万ドル(約230億円)の注文を獲得している。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比21.70ドル高の1オンス4,460.70と3営業日ぶりの反発となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比3.02ドル高の1バレル96.05ドルと7営業日続伸。▼米国債市場で10年債利回りは前日比0.05ポイント上回る4.84%へと上昇。
▼NY株式市場で,ダウ平均は前日比404ドル99セント安の5万2,381ドル08セントと3営業日続落。原油市場と債券市場それぞれで供給・需給面の構造変化が同時進行したことにより、下げ幅は今週に入って最大となる。米イラン間の軍事的応酬は、イランによる米軍艦への弾道ミサイル攻撃を受け、米中央軍が8日にカーグ島周辺やオマーン湾で原油タンカー5隻を攻撃するという直接的な報復の段階に至っている。イラン革命防衛隊もペルシャ湾でタンカー攻撃を主張、9月9日にはヨルダンの米軍基地への攻撃も伝わるなど、応酬が収束する兆しを見せていない。この結果、WTI期近物は6月上旬以来の高値となる96ドル台後半まで急伸し、北海ブレントも100ドルの節目を突破したが、これは単発的な地政学プレミアムというより、ホルムズ海峡を含む中東全域の物流リスクが長期化するとの見立てへ市場心理が転換した証左と読める。見逃せないのは、この原油高が金融政策の織り込みに与える波及効果であり、インフレ再燃への警戒から金融政策に敏感な2年債利回りが24年7月以来の水準となる4.43%まで上昇したことは、利下げ観測の後退を映しており、原油高そのもの以上に株式市場にとって重い意味を持つ。さらに9日午前に財務省が発表した国債買い入れ消却の規模が、従来の3倍に当たる最大60億ドルにとどまり、市場の一部が期待していた70億〜80億ドル規模に届かなかったことへの失望も、10年債利回りを2023年11月以来の4.85%まで押し上げる一因となった。供給ショックとしての原油高、利下げ観測の後退、国債需給への失望という三つの要因が短期間に重なったことで金利上昇圧力が強まり、株式の相対的な割高感が意識される展開となった。個別銘柄では、新製品発表という好材料を持つアップルや、アルファベット、ナイキ、セールスフォースが軟調となる一方、資源関連のシェブロンやディフェンシブ銘柄であるIBMは堅調を維持し、AIエージェントの新サービスを発表したメタは大幅高となるなど、市場が個別材料よりマクロ要因を優先して価格形成を行っていたことがうかがえる。▼ナスダック総合は前日比168.073ポイント安の2万6,253.340と3営業日続落。▼S&P500は前日比37.16ポイント安の7,636.36と3営業日続落。コンビニエンスストアチェーンおよびガソリンスタンド運営の ケイシーズ・ジェネラル・ストアーズ(Caseys General Stores, Inc.)、電気設備と冷却設備のデジタルインフラストラクチャ・プロバイダーの
 バーティブ・ホールディングス(Vertiv Holdings Co.)、CATVのチャーター・コミュニケーションズ(Charter Communications, Inc.)、CATVの
 コムキャスト(Comcast Corporation)、コンタクトレンズ・医療機器の
 クーパー・カンパニーズ(Cooper Companies Inc.)。サーバー監視・分析サービスのデータドッグ(Datadog, Inc.)、メタ・プラットフォームズ(Meta Platforms, Inc.)、信用リスク分析のフェア・アイザック(Fair Isaac Corp.,FICO)、HPE(Hewlett Packard Enterprise Co.)、病院運営の
 HCAヘルスケア(HCA Healthcare Inc.,Hospital Corporation of America)。
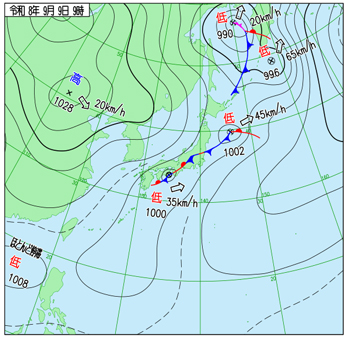
右出典:気象庁ホームページ
▼中部電力と販売子会社の中部電力ミライズが、電気料金を本来より高く徴収(過大請求)していたことを発表。過大請求していたのは、愛知、静岡、三重、岐阜、長野の5県で約500万9,000件(契約総数の約半分)。半数が家庭向け。過大徴収の総額は約12億円、一般家庭(平均モデル)で月10円程度、商店や飲食店などで最大月152円。国の制度変更に伴い2024年2月に電気料金の値上げを申請した際、電気料金の割引額などの原価算定にミス。申請前の2024年1月時点で社内でミスに気付いていたが、当時の経営戦略本部の役職者が重大な誤りと認識できず、2年近くにわたり適切な対応をとらずに放置。▼積水化学工業は、オーストラリアの住宅大手であるオースビルド(Ausbuild Group Pty Ltd.)を約370億円で子会社化すると発表。現地に設立する買収目的会社(SPC)を通じてオースビルドの持株会社3社の株式を51%取得し、連結子会社化する。将来的には所有割合を90%まで引き上げる計画。▼サカナAI(Sakana AI)、SCSK、住友商事の3社が包括業務提携を発表。サカナAIが新開発した「AIエージェント(自律型AI)」を、SCSK・住友商事の持つシステムを通じて、企業の「実際の業務プロセスそのもの」へ組み込んで完全自動化するソリューションの開発・提供することを目指す。▼あいち銀行を傘下に持つあいちFGと三重県を地盤とする三十三銀行を中核とする三十三FGは、それぞれ取締役会を開き、2027年4月に予定していた経営統合の基本合意を解消することを決議したと発表。新たに設立する持ち株会社の方向性や経営の諸条件について、複数の見解の相違があったため。合併が実現していれば、総資産11兆円を超えるとメガ地銀となり、総資産20兆円超のしずおかFGに次ぐ規模となっていた。▼割高感が意識され、古河電気工業、住友電気工業、フジクラの電線銘柄が揃って反落。▼9月9日に9日、大和ハウス工業に対して第三者割当増資を行い、資本業務提携すると発表した、タクシー大手の大和自動車交通がストップ高水準を付ける。大和自動車交通が東京・銀座などに持つ不動産の有効活用を目指す。▼クレディセゾンとスルガ銀行は、2027年初頭から新たなデジタルバンキングサービスとしてセゾンバンク(仮称)を開始すると発表。▼国内債券市場で新発10年物国債の利回りは前日比0.030ポイント上回るの2.910%へと上昇。▼東京外国為替市場で円相場は前日比29銭円安ドル高の1ドル153円40~42銭と7営業日ぶりの反落となる。
▼東京株式市場で日経平均は前日比128円17銭高の6万5,270円95銭と3営業日ぶりの反発となる。地政学リスクと需給要因という性質の異なる二つの力がせめぎ合った一日。取引時間の大半を支配したのは、米中央軍によるイラン沖タンカー攻撃とそれに対するイランの報復という、ホルムズ海峡を挟む緊張の急激な高まりであった。カーグ島はイラン産原油輸出の大半を担う中核的な積出拠点であり、同島周辺での軍事的緊張は単なる地域紛争にとどまらず、世界的な原油供給網そのものへの懸念に直結する性質を持つ。この懸念が原油価格と日米長期金利をともに押し上げ、投資家がインフレ再燃と金融引き締め長期化を同時に警戒したことで初めは売りが優勢となった。潮目が変わった契機は、台湾積体電路製造(TSMC)の2026年8月月次売上高が前年同月比53.3%増と32ヶ月連続の増収を記録したことであった。台湾積体電路製造(TSMC)の月次開示は世界の半導体サプライチェーンにおける需要動向を最も早く映す先行指標の一つとされ、今回の数字は生成AI向け高性能演算需要が依然として衰えていないことを裏付けた。これを受けてアドテストやキオクシアなどAI・半導体関連銘柄への買いが波及。半導体比率の高い韓国総合株価指数(KOSPI)が反落となったものの終値は前日比17.72ポイント安と底堅く推移していたこととも相まって、日本株の支えとなった。もっとも、大引け間際の急伸には海外投機筋とみられる日経平均先物への断続的な買いが主導したとの観測があり、その背景には翌11日に控える特別清算指数(SQ)算出を見据えた思惑的な先物買いが働いた可能性が指摘されている。SQ前は現物と先物の裁定関係を利用した短期的な値幅取り狙いの売買が活発化しやすく、値動きが需給要因に大きく左右される傾向がある。中長期志向の機関投資家は来週に控える日米の金融政策決定会合を前に様子見姿勢を崩しておらず、相場の方向性を主導する主体が短期筋に偏っていることが、方向感の出にくさにつながっている。シャープ、村田製作所、太陽誘電、リクルートHD、アドバンテスト。日本製鋼所、三井金属、清水建設、大成建設、フジクラ。
▼中国本土株式市場で上海総合指数は前日比117.10ポイント安の3,934.40と4営業日ぶりの反落となる。原油高という外生的ショックが内需の弱さという構造問題と重なり合い、投資家心理を冷やした一日。中東での米イラン攻撃応酬の激化を受け、北海ブレントが節目の100米ドルを突破し7月以来の高値を付け、WTIも7連騰と急伸したことは、単なる地政学リスクの一時的な高まりにとどまらず、原油輸入依存度の高い中国経済にとって交易条件の悪化と製造業コスト上昇を意味する。中国は世界最大の原油純輸入国であり、原油高が長期化すれば川下産業の採算圧迫を通じて景気回復の足取りをさらに鈍らせかねないとの警戒が、本日の売り優勢の背景にある。この地政学要因に加え、週末にかけて発表される米国のインフレ指標も投資家の慎重姿勢を強めた一因である。8月の米卸売物価指数(PPI)は10日、消費者物価指数(CPI)は11日に控えており、原油高がこれらの指標にどこまで転嫁されているかによっては、FRBの金融政策運営に影響を及ぼしかねない。米金融引き締めの長期化観測が強まれば、新興国市場からの資金流出圧力にもつながりうるため、中国株にとっても無視できない材料となっている。さらに来週15日に予定される中国の8月月次経済統計への警戒感も相場の重荷となった。市場コンセンサスでは小売売上高や鉱工業生産の改善が見込まれる一方、固定資産投資や不動産投資は年初来の縮小率がむしろ拡大するとの見方が強く、これまでの貿易統計や物価統計が示してきた内需の弱さを裏付ける内容になるとの懸念が強い。不動産投資の低迷が長期化していることは、地方政府財政や関連産業の裾野の広さを考えれば、中国経済全体の成長モメンタムに対する構造的な下押し要因として意識され続けている。業種別動向を見ると、原油高による製造コスト上昇や内需鈍化への懸念が医薬品株や消費関連銘柄の下げに色濃く反映された。一方、銀行銘柄や証券銘柄、公益銘柄といったディフェンシブ性の高いセクターには資金の逃避的な買いが入っており、投資家がリスク回避姿勢を強めつつも、相場全体からの全面的な資金引き揚げではなく、業種間でのポジション調整を選好したことがうかがえる。石油化学・ポリエステルの栄盛石化(Rongsheng Petrochemical Co., Ltd.)、TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、少疾患薬の江蘇恒瑞医薬(Jiangsu Hengrui Pharmaceuticals Co.,Ltd.)、古井貢のブランドで知られる蒸留酒の安徽古井貢酒(Anhui Gujing Distillery Co., Ltd.)、アップル向けのタッチスクリーンパネル製造などを手掛ける藍思科技(Lens Technology Co., Ltd.)。宅配便の円通速逓(YTO Express Group Co.,Ltd.)、光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)、寧波銀行(Bank of Ningbo Co., Ltd.)、造船の中国船舶工業(China CSSC Holdings Limited)、アップルの主要サプライヤーとしても世界的に名高い廣東領益智造(Lingyi iTech [Guangdong] Company)。
▼香港株式市場でハンセン指数は前日比4,320.49ポイント安の24,954.47と4営業日続落。原油高を起点とするリスク回避の流れが、これまで物色の中心であった高ベータの成長株セクターに集中的に及んだ。中東での米イラン攻撃応酬の激化により北海ブレントが節目の100米ドルを突破して7月来高値を付け、WTIも7連騰と急伸。これにより、世界的な原油調達コストの上昇を通じて景気減速懸念を強めるとともに、資金コストの高い成長株から資金を逃避させる圧力として作用。香港市場は本土市場と比べて海外機関投資家の比率が高く、国際的なリスクオフの流れがより直接的に反映されやすい構造を持つため、売買代金も低水準にとどまるなど閑散地合いが続いている。とりわけ顕著であったのは、大規模言語モデル関連を中心とするAI関連銘柄群の急落。北京深演智能科技や北京智譜華章科技、雲知声智能科技、稀宇科技(ミニマックス)などが軒並み1割前後の下落となった。これらの銘柄は年初来の生成AI投資ブームを背景に短期間で株価が大きく積み上がっていた経緯がある。収益化の見通しが不透明なまま高い期待値で買われてきた反動が、今回のリスク回避局面で一気に表面化した。原油高が長期金利を押し上げる構図のなかで、こうした値がさのAI関連銘柄が真っ先に売りの標的となった。週末にかけて発表される米卸売物価指数(PPI)や消費者物価指数(CPI)、来週の中国月次経済統計の発表を控えている。このため、内容を見極めたいとする様子見姿勢が投資家の間で広がっている。このことも、本日の売買を手控えムードに向かわせた一因といえよう。また、医薬品セクターの下げが目立ったことは本土市場と共通しており、内需の弱さへの懸念が業種を超えて波及している様子がうかがえる。一方で、交通銀行や中国建設銀行など銀行・保険セクターには資金の逃避的な買いが続いている。これは、高配当かつバリュエーションの割安な内需関連の金融銘柄が、リスク回避局面における相対的な避難先として選好されていると見ることができる。トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、プロパティマネジメント・商業運営の華潤万象生活(China Resources Mixc Lifestyle Services Ltd.)、海運の東方海外(Orient Overseas International Ltd.)、翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)、アルミの中国宏橋(China Hongqiao Group Ltd.)。 中国人寿保険(China Life Insurance Co., Ltd.)、
 中国建設銀行(China Construction Bank Corp.)、通信キャリアの
 中国聯合網絡通信(China Unicom〔Hong Kong〕 Ltd.)、香港における独占鉄道事業者である
 香港鉄路(MTR Corporation)、中国第2位のファウンドリとして知られる
 華虹宏力半導体(Hua Hong Grace Semiconductor Limited)。
▼イエメン北部の大部分を支配する親イラン武装組織フーシ派(Houthis)が、イエメン暫定政府の支配下の紅海沿岸の港湾都市モカを制圧したと報じられる。モカは世界の原油・エネルギー輸送における重要航路であるバブエルマンデブ海峡(the Bab-el-Mandeb Strait)に近く、ここにフーシ派が迫ったことで、世界のエネルギー供給や航路封鎖への懸念からニューヨーク原油先物相場が一時は約3か月半ぶりに1バレル100ドルを突破。
▼欧州中央銀行(ECB)は定例理事会で、主要政策金利を0.25ポイント(25ベーシスポイント)引き上げることを全会一致で決定。中銀預入金利は2.25%から2.50%へ、主要再融資オペ金利は2.40%から2.65%へ、限界貸出ファシリティ金利は2.65%から2.90%へと引き上げ。8月下旬以降、米国とイランの軍事衝突が激化し、ホルムズ海峡の通航が不透明になったことで、原油価格は1バレル100ドルを突破。欧州の天然ガス指標(オランダTTF)も約3年ぶりの高水準まで急騰しており、この資源高がインフレをさらに長期化させると判断。また、欧州連合(EU)のガス貯蔵率は約67%に留まっており、前年同期(約80%)に比べて大幅に遅れている。中東の混乱で在庫の積み増しが遅れたまま冬の暖房シーズンを迎えると、さらに物価が押し上げられるリスクを強く警戒。▼ アソシエイテッド・ブリティッシュ・フーズ(Associated British Foods PLC,英)は、食品・製糖事業から、ファストファッションブランドであるプライマークを完全に切り離す(デマージャー)手続きが順調に進んでおり、2027年12月までに完了する予定であることを発表。また、2026年度の砂糖部門の調整後営業赤字は、従来予想(2,500万〜6,000万ポンド)の最悪のシナリオに近い着地となる見込みです。さらに、続く2027年度には赤字幅が7,000万〜1億7,000万ポンドへ劇的に悪化するとの見通しが示された。欧州および世界的な砂糖価格の下落、ならびに作物収穫量の悪化が収益を大きく押し下げていることが背景。▼
 ノルウェー統計局*によると、2026年8月の消費者物価指数(CPI)は前月比0.3%の低下となる。前年同月比では3.3%の上昇。
▼欧州株式市場で,ストックス欧州600指数は,前日比4.44ポイント安の635.97と3営業日続落。エネルギー価格の高騰とインフレ長期化懸念という2つの重荷により売り込まれた。原油・天然ガス先物の一段の上昇は、エネルギー輸入依存度の高い欧州経済にとって、企業の生産コスト増と家計の実質購買力低下を通じて域内景気全体への懸念を強めた。こうした中で、ECBが0.25ポイントの利上げに踏み切り、インフレ抑制を優先する姿勢を明確にした。このことは、年内の追加利上げ観測を市場に強く意識させ、独金利の上昇という形で株式市場への逆風となった。英国においてもエネルギー高によるコスト増が企業収益への懸念を招くと同時に、インフレ警戒から英中銀の利上げ観測が強まった。金利上昇が住宅市況の悪化などを通じて英景気を下押しするリスクとして意識された点は、大陸側と共通している。金利上昇局面では総じて金融銘柄や資本財、公益、不動産といった金利敏感セクターが売られやすい。この日も、英国市場では銀行や不動産関連に売りが優勢となったほか、独市場でも不動産大手が下落。セクター間の反応には地域を越えた共通性がみられた。一方で、保険銘柄や石油銘柄、製薬・通信の一部といったディフェンシブ色の強い銘柄や資源高の恩恵を受けやすい銘柄には資金の逃避先としての買いが入った。金利上昇とエネルギー高が同時進行する局面特有の物色動向が域内全体で観察された。個別材料としてはHSBCのCFO交代表明やABFの大幅安といった企業固有の要因も加わったが、市場全体を規定したのはあくまでエネルギーとインフレ、金利をめぐるマクロ環境であり、欧州市場は当面この三つの要因に振らされる展開が続くとみられる。ポーランド銅公社を前身とする鉱業のKGHMポルスカ・ミエッジ(KGHM Polska Miedź S.A.,ポーランド)、食品加工・販売や衣料品販売のアソシエイテッド・ブリティッシュ・フーズ(Associated British Foods PLC,英)、エンジニアリングの ビルフィンガー(Bilfinger SE,独)、南アフリカにおける産金のパン・アフリカン・リソーシズ(Pan African Resources PLC,英)、建設の
 ホッホティーフ(Hochtief AG,独)。ゲームのロトマティカ・グループ(Lottomatica Group SpA,イタリア)、自動車リースおよびフリート管理の
 アヴィンス(Ayvens S.A.旧ALD Automotive,仏)、集積回路用プローブカードの
 テクノプローブ(Technoprobe SpA,イタリア)、航空・防衛の
 レオナルド(Leonardo S.p.A.,イタリア)、コンテナ船運営企業のA.P.モラー・マースク(A.P.Møller-Maersk A/S、デンマーク)。
▼ロンドン株式市場で、FTSE100は前日比61.14ポイント安の1万0608.92と5営業日続落。
▼フランクフルト株式市場で、DAXは前日比215.30ポイント安の2万5,361.15と続落。
▼パリ株式市場で、b>CAC40は前日比39.91ポイント安の8,116.76と続落。
▼米労働省労働統計局(BLS*)によると、2026年8月の卸売物価指数(PPI、季節調整済み)は前月比0.4%の上昇となる。最終需要エネルギーは前月比4.2%の上昇。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比53.40ドル安の1オンス4,407.30と反落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比6.43ドル高の1バレル102.48ドルと8営業日続伸。▼米国債市場で10年債利回りは前日比0.12ポイント上回る4.96%へと上昇。
▼NY株式市場で,ダウ平均は前日比316ドル56セント安の5万2,064ドル10セントと4営業日続落。中東情勢の緊迫化とインフレ指標の上振れが同時に重荷となる。フーシ派によるイエメン港湾都市の掌握という事態を受けて、WTI先物が一時7%超上昇して1バレル103ドル台に乗せた。また、トランプ大統領がイランとの戦闘終結が中間選挙後にずれ込むとの見通しを示した。このことも、市場が期待していた早期の緊張緩和シナリオを後退させ、長期化リスクの織り込無事となった。イランが地下施設でのミサイル生産を再開したとの報道も、リスク回避姿勢を一層の強めた。加えて、8月のPPIは前年比5.4%上昇と市場予想を上回った。これは、川上段階での価格圧力が根強く残っていることを示している。原油高による川下への波及リスクと相俟ってインフレの再加速懸念を強めた。この結果、米長期金利は2023年10月以来となる4.95%まで上昇。割高感が意識されやすいハイテク銘柄を中心に売りを誘発。半導体銘柄の下落はまさにこの金利敏感セクターへの資金逃避を反映したもの。一方で、コカ・コーラやディズニーといったディフェンシブ色の強い銘柄への資金シフトは、地政学リスクと金利上昇が併存する局面での典型的な物色動向を映し出している。市場参加者の間では戦闘終結の見通しが立たないことへの疲弊感が広がりつつあり、当面はエネルギー価格と金利動向の双方を睨みながらのボラティリティの高い展開が続くとみられる。▼ナスダック総合は前日比171.615ポイント安の2万6,081.725と4営業日続落。▼S&P500は前日比44.66ポイント安の7,591.70と4営業日続落。コンタクトレンズ・医療機器のクーパー・カンパニーズ(Cooper Companies Inc.)、エネルギー技術の ベーカー・ヒューズ[Baker Hughes Co.]、銅・モリブデン生産の
 フリーポート・マクモラン(Freeport-McMoRan Inc.)、HPE(Hewlett Packard Enterprise Co.)、電気設備と冷却設備のデジタルインフラストラクチャ・プロバイダーのバーティブ・ホールディングス(Vertiv Holdings Co.)。携帯基地局向けの高周波アンテナ・アンプ・SAWフィルター向け半導体のスカイワークス・ソリューションズ(Skyworks Solutions Inc.)、掲示板型ソーシャルニュースサイトのレディット(Reddit, Inc.)、CATVのチャーター・コミュニケーションズ(Charter Communications, Inc.)、健康保険の
 エレバンス・ヘルス(Elevance Health Inc.,旧Anthem)、アップル(Apple Inc.)。
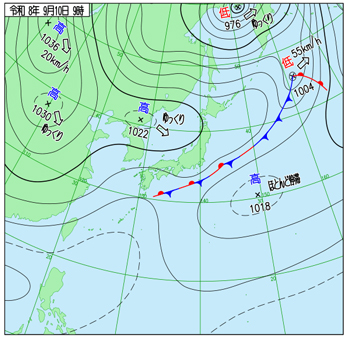
右出典:気象庁ホームページ
▼日本銀行によると、2026年8月の国内企業物価指数は前年同月比7.6%の上昇となる。3ヶ月連続で7%を超える高い伸び。▼財務省は、2027年に横浜市で開催される国際園芸博覧会(GREEN×EXPO 2027)を記念した千円銀貨幣の発行概要を発表。本件は、製造費用が額面価格を上回るプレミアム型の記念貨幣として発行されるため、一般の金融機関の窓口での引き換えは行われず、独立行政法人造幣局による通信販売限定で供給される。発行枚数は限定4万枚となっており、販売価格は消費税込みで3万3,500円に設定。購入の申し込み期間は2026年12月2日から約3週間を予定しており、造幣局の公式ウェブサイトまたははがきを通じて受け付けが行われる。▼米株式市場において半導体銘柄が売られていることを受けて、ソフトバンクGが大きく下げる。▼スポットワーク仲介を展開するタイミーが、業績の伸び悩みを嫌気されて大幅反落。▼薬用育毛剤ニューモで知られるファーマフーズが2027年7月期で増益予想を発表したことが好感され買いが集まる。▼川崎重工業は、造船事業の主力拠点である坂出工場(香川県坂出市)において、総額約450億円の大規模な設備投資を実施すると発表。経済安全保障推進法に基づき、政府が特定重要物資に指定している「船舶の部品(船体)」の供給能力を確保・強化することが目的。国土交通大臣に申請していた「供給確保計画」が本日付で認定されたため、総投資額のうち最大約156億円が「造船業再生基金」などを通じて政府から助成される見通し。投資期間は2026年度から2034年度までの9年間を計画しており、主に老朽化した大型クレーンの更新や、最先端の省力化・自動化設備の導入に資金が充てられます。これにより、坂出工場が強みを持つ液化石油ガス(LPG)運搬船に加え、脱炭素社会の実現に向けて世界的に需要拡大が見込まれるアンモニアや液化水素といった「次世代エネルギー運搬船」の建造体制を強固にする方針。▼ドン・キホーテなどを展開するパン・パシフィック・インターナショナルHDは、8月の既存店売上高の伸びの鈍化が嫌気されて連日の安値。▼旧一般電気事業者の発電事業者および小売電気事業者、商社、外資系企業など20社超は、一般社団法人日本電力トレーダー協会(JPTA)を設立。本協会の設立は、電力の発電事業者や小売事業者、金融機関、コモディティ商社など、多様な電力市場の参加者が一堂に会する業界横断の組織として、実務家の視点から政策提言を行うことを目指す。共同事務局は、国内の電力トレーディングを牽引するJERAグローバルマーケッツおよび東北電力エナジートレーディングの2社が務める。協会が当面の最重要課題として掲げるのが、経済産業省が2028年度の創設に向けて議論を進めている「中長期取引市場」の制度設計。欧州においては、約180社が加盟するエネルギー・トレーダーズ・ヨーロッパ(EFET)等の業界団体が、取引ルールの標準化を通じて市場の健全な形成に大きく寄与してきた。▼大日本印刷(DNP)は、国内債券市場において総額400億円の社債を発行すると発表。今回の資金調達は、同社が推進している欧州の包装資材・セキュリティー関連企業(オーストリアのヒュック・フォリエン[Hueck Folien GmbH]等)の買収に伴い、一時的に減少した手元の現預金を補填し、財務の健全性を維持することを目的としている。調達する400億円の内訳は、環境・社会・企業統治への取り組みを条件とするサステナビリティー・リンク・ボンド(SLB)が275億円、従来の普通社債が125億円。▼国内債券市場で新発10年物国債の利回りは前日比0.080ポイント上回るの2.980%へと上昇。一時は、9月2日に続いて、節目とされる3.000%まで上昇。▼東京外国為替市場で円相場は前日比81銭円安ドル高の1ドル154円21~23銭と続落となる。
▼東京株式市場で日経平均は前日比1,259円61銭安の6万4,011円34銭と大幅反落。中東情勢の緊迫化と世界的な金利上昇という2つの外部要因が同時に投資家心理を圧迫し、約1ヶ月ぶりの安値水準まで沈んだ。フーシ派によるモカ制圧やイランのミサイル生産再開という報道は、ホルムズ海峡を含む中東全域の供給網が長期にわたり不安定化する懸念を強めた。原油価格の高止まりを通じて世界経済の成長率鈍化シナリオを想起させた点が大きい。加えて、米卸売物価指数の予想超えは、米FRBが想定するディスインフレ路線に疑義を投げかけ、米長期金利を2023年以来の水準まで押し上げた。日本においても長期金利が3%の節目に接近したことは、将来キャッシュフローの割引率上昇を通じてグロース株、とりわけバリュエーションの高いAI・半導体関連銘柄の理論株価を圧迫しやい。こうした背景から、アアドバンテストやソフトバンクGへの売りにつながったとみられる。もっとも、金利上昇は業種によって明暗を分ける性質を持ち、貸出金利の改善が期待される銀行銘柄には資金が向かった。また、外為市場での円高一服は、想定為替レートを下回る円高進行に警戒していた輸出企業の採算悪化懸念を和らげ、自動車銘柄などに見直し買いを誘った。海運銘柄の上昇も、中東発の供給混乱が運賃相場を押し上げるとの思惑が背景にある。地政学リスクが業種ごとに異なる形で株価に作用した典型例といえる。レゾナックHD、キオクシアHD、TOPPAN HD、住友金属鉱山、アドバンテスト。LINEヤフー、川崎汽船、第一ライフG、MS&ADインシュアランスグループHD、オリンパス。
▼中国本土株式市場で上海総合指数は前日比46.29ポイント安の3,888.11と続落。外部環境の悪化と内需の弱さという内外の懸念が重なり、心理的節目である3,900ポイントを下回る。中東情勢の緊迫化に伴う原油価格の急騰があり、WTIやブレントが5月以来の高値水準まで上昇。前日の米国市場においては、インフレ再燃と金融引き締め長期化への警戒が投資家心理を冷やした。こうした地政学リスク由来のコスト高懸念は、資源輸入国である中国にとっても製造業のコスト圧迫要因として意識されやすい。本日も、石油関連や非鉄金属セクターの下落に直結した。特に非鉄金属では、資源価格の変動に対する感応度が高い中小型銘柄を中心に大幅安となった。投機的な資金の巻き戻しが加速した可能性がある。加えて、来週15日に予定される8月の主要経済指標発表を控え、市場では様子見姿勢が強まっている点も見逃せない。これまでの貿易統計や物価統計から内需の脆弱さが繰り返し示されてきた経緯がある。その流れからも、固定資産投資や不動産投資の縮小率拡大が予想される。こうした中で、政策対応への期待と実体経済の弱さとの綱引きが投資家の買い持ち姿勢を鈍らせている。もっとも、こうした重い地合いのなかでも、AI半導体関連の燧原科技(Shanghai Enflame Technology Co., Ltd.)が科創板に新規上場し、公募価格を大幅に上回る初値をつけた。これは、政策的に重視される先端技術分野への資金選好が依然として根強いことを示している。江西銅業(Jiangxi Copper Company Limited)、個人投資家向けソフトウェアの北京指南針科技発展(Beijing Compass Technology Development Co.,Ltd.)、石油化学・ポリエステルの恒力石化(Hengli Petrochemical Co., Ltd.)、塩化カリウム(加里肥料)の採掘および生産を行い藍天[Blue Sky]ブランドで知られる蔵格鉱業(Zangge Mining Company Limited)、非鉄金属の 紫金鉱業集団(Zijin Mining Group Co.,Ltd.)。電子セラミック電子部品の潮州三环(Chaozhou Three-circle Group Co.,Ltd.)、自動車の上海汽車集団(SAIC Motor Corporation Limited)、光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、特殊光ケーブルメーカーの江蘇中天科技(Jiangsu Zhongtian Technology Co., Ltd.)、光トランシーバーモジュールの成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)。
▼香港株式市場でハンセン指数は前日比148.84ポイント安の24,805.63と5営業日続落。米国に端を発するインフレ・金利懸念と中東情勢の緊迫化が重石となる。米卸売物価指数が市場予想をやや上回ったことで、米連邦準備制度理事会によるインフレ抑制の道筋に対する不透明感が強まった。これを受けて米長期金利は2023年以来の高水準に達した。香港市場のようなグロース株比率の高い市場では、金利上昇は割引率上昇につながる。これがバリュエーション圧迫要因として重くのしかかった。加えて、中東情勢を背景とした原油先物の8連騰は、供給不安によるコストプッシュ型インフレへの警戒を一段と強め、投資家のリスク回避姿勢を助長。こうした中、非鉄金属セクターは大幅安となった。背景には、世界経済の減速懸念に伴う商品需要見通しの悪化がある。洛陽欒川鉬業集団(洛陽モリブデン)や紫金鉱業といった資源関連銘柄への売りが目立った。半導体セクターも下落。米金利上昇による設備投資減速懸念に加え、地政学リスクの高まりが供給網不安として意識されやすい業種特性が影響している。特に独自の独自LLMやマルチモーダル基礎モデルの開発を手掛ける稀宇科技集団(MiniMax Group Inc.)やLLMの開発を中核事業とする北京智譜華章(Zhipu Labs Inc.)は急落した。競合のディープシーク(杭州深度求索人工知能基礎技術研究、Hangzhou DeepSeek Artificial Intelligence Co., Ltd. )が、9月10日に、超低価格を強みとする最新のAIモデル DeepSeek-V4.1-Flash を発表したことで、業界内の価格競争激化と収益性悪化への懸念が一気に表面化した結果である。一方、本土系銀行銘柄の一角は買われた。中国政府が金融業の国際競争力強化を掲げる第15次5カ年計画を発表したことがあり、政策支援への期待から資金が向かったとみられる。銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、不動産の 新鴻基地産発展(Sun Hung Kai Properties Ltd.)、非鉄金属の紫金鉱業集団(Zijin Mining Group Co.,Ltd.)、不動産開発の龍湖集団(Longfor Group Holdings Limited)、豚肉を中心とする食肉加工の河南双匯投資発展の親会社である万洲国際(WH Group Ltd.)。海運の東方海外(Orient Overseas International Ltd.)、総合リゾートの
 銀河娯楽集団(Galaxy Entertainment Group Ltd.)、衣料品の申洲国際集団(Shenzhou International Group Holdings Limited)、小米集団(Xiaomi Corporation)、火鍋料理レストランチェーン大手の海底撈国際HD(Haidilao International Holding Ltd.)。
▼サウジアラビア・外務省およびエネルギー省は、午前、サウジアラビアのリヤド地域、および、メディナ地域を通過する重要な東西パイプラインの計2ヶ所が、 イラク国内から飛来した複数のドローンによる攻撃を受けたと発表。この攻撃により、現地で複数の負傷者が発生し、パイプラインの施設が損傷したため、エネルギー省は安全確保のための予防措置として同パイプラインの稼働を完全に停止。サウジ外務省は同声明の中で、イラクのアリ・アルザイディ首相(Ali Falih Kadhim al-Zaidi)から「イラク政府が主導して領内からの攻撃を防ぐための必要な措置を講じる機会を与えてほしい」との直接の要請があった旨を明らかにしている。サウジアラビア政府はイラク政府からの要請に応じて報復攻撃を控えるとしている。
▼英国統計局(ONS*)によると、2026年4-6月期の実質GDP(季節調整済み)は前月比0.4%の増加となる。2026年1-3月期の前期比0.6%増からは僅かに減速したものの堅調なプラス成長。成長を牽引したのはサービス業。特に、情報通信業(IT・プログラミング等)や専門・科学・技術活動(広告、研究開発、法律等)が大きく伸びた。
▼欧州株式市場で、ストックス欧州600指数は,前日比3.13ポイント高の639.10と4営業日ぶりの反発となる。前日までの原油・天然ガス高が一服したことを共通の追い風として反発する展開。エネルギー価格上昇を巡る過度な警戒が後退し、インフレ長期化への懸念が和らいだ。これにより株式全般に買いが入りやすくなった。この構図は、同日の米市場でCPI発表後に原油安を手掛かりに株高が進んだ流れとも軌を一にする。欧州域内では長期金利の上昇にも歯止めがかかり、金利面での重荷が薄れたことも投資家心理の改善を後押しした。セクター動向を見ると、欧州全体で半導体関連への資金流入が目立った。エネルギーコスト低下の恩恵を受けやすい業種に物色が広がったことが特徴。保険や資本財、銀行など、金利や景気敏感度の高い業種にも買いが波及。原油高一服という同一の材料が複数の業種を横断して評価される展開となった。英国では7月の実質GDPが市場予想を上回ったことも重なり、景気の底堅さを確認する材料として投資家心理を支えた。一方で、化学やソフトウエア、防衛関連には売りが出た。原油高が和らいだことで、地政学リスクプレミアムを背景に買われていた銘柄群からは資金が流出した可能性がある。医薬品や日用品といった内需・ディフェンシブ色の強い業種も軟調となった。リスク選好が強まる局面で守りの銘柄から景気敏感銘柄へと資金が回転したことがうかがえる。TMT(Telecommunications, Media, Technology)事業への投資会社である ゼゴナ・コミュニケーションズ(Zegona Communications plc,英)、パワー半導体および車載半導体のインフィニオン・テクノロジーズ(Infineon Technologies AG,独)、低消費電力ワイヤレス接続ソリューションの世界的リーダーであるノルディック・セミコンダクター(Nordic Semiconductor ASA,ノルウェー)、
 ユニバーサル・ミュージック・グループ(Universal Music Group N.V.,米蘭)、タンカーの世界最大手の
 フロントライン(Frontline Ltd.,英領バミューダ諸島)。オンライン証券の
 フラテックスデジロ(flatexDEGIRO AG,独)、兵器メーカーである
 CSG(CSG N.V.,チェコ)、医療用装具や治療材料のコロプラスト(Coloplast A/S,デンマーク)、アルミニウムと再生可能エネルギーの
 ノルスク・ハイドロ(Norsk Hydro ASA,ノルウェー)、カカオ豆やチョコレート製品の
 バリーカレボー(Barry Callebaut AG,スイス)。
▼ロンドン株式市場で、FTSE100は前日比41.52ポイント高の1万0650.44と6営業日ぶりの反発となる。
▼フランクフルト株式市場で、DAXは前日比207.41ポイント高の2万5,568.56と反発。
▼パリ株式市場で、CAC40は前日比63.01ポイント高の8,179.77と反発。
▼米労働省労働統計局(BLS*)によると、2026年6月の消費者物価指数(季節調整済み)は前月比0.1%の上昇となる。コア指数も(季節調整済み)は前月比0.3%の上昇。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比1.60ドル高の1オンス4,408.90と僅かに反発。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比2.43ドル安の1バレル100.05ドルと9営業日ぶりの反落となる。▼米国債市場で10年債利回りは前日比横這いの4.96%となる。
▼NY株式市場で,ダウ平均は前日比509ドル19セント高の5万2,573ドル29セントと5営業日ぶりに反発。原油相場の変化が市場心理を好転させた。この流れは、単なる自律反発にとどまらず、ホルムズ海峡を巡る地政学リスクの後退という具体的な材料に支えられたものである。湾岸諸国とイランの外相会合開催との報道は、エネルギー供給途絶への過度な警戒を和らげ、WTI原油先物の下落を招いた。原油高が高進していた局面では、インフレ再燃懸念と供給網不安が同時に株式の重荷となっていたため、その巻き戻しが起きたことの意味は大きい。本日発表された2026年8月のCPIは総合で市場予想通りの伸びにとどまったが、コア指数が予想を上回ったことは看過できない。本来であれば来週のFOMCでの利上げ観測を強める材料であり、金融引き締めへの警戒が株安要因になってもおかしくない局面。しかし、利上げの実施自体がFRBのインフレ抑制姿勢への信認を高め、むしろ長期金利の低下と株買いを誘う結果となった。これは、金利上昇局面が既に相当程度織り込まれており、投資家の関心が「利上げの有無」から「利上げ後の金利パスの安定」へと移っていることを示唆している。セクター面では、シスコやIBM、ボーイングといった景気敏感銘柄に加え、半導体を中心としたハイテク銘柄にも買いが波及した。また、医療関連株が軟調だったのとは対照的に、原油高の一服から恩恵を受けやすい銘柄群には資金シフトが鮮明に見られた。▼ナスダック総合は前日比251.31ポイント高の2万6,333.04とと5営業日ぶりの反発となる。▼S&P500は前日比65.28ポイント高の7,656.98と5営業日ぶりの反発となる。HPE(Hewlett Packard Enterprise Co.)、デル・テクノロジーズ(Dell Technologies Inc.)、データ管理とクラウド・データ管理ソリューションの ネットアップ(NetApp Inc.)、
 オン・セミコンダクター(ON Semiconductor Corp.)、HP(HP Inc.)。リチウム・臭素・触媒のアルベマール(Albemarle Corp.)、ハードディスクドライブの
 シーゲイト・テクノロジー(Seagate Technology Holdings plc)、サンディスク・コーポレーション(SanDisk Corporation)、ストレージの
 ウェスタン・デジタル(Western Digital Corporation)、弁膜症治療向け医療機器メーカーの
 エドワーズライフサイエンス(Edwards Lifesciences Corporation)。
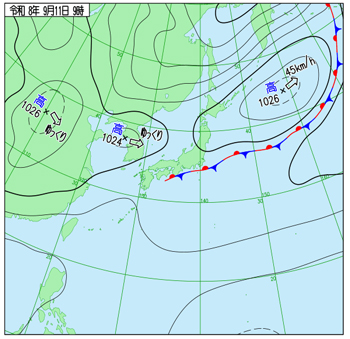
右出典:気象庁ホームページ
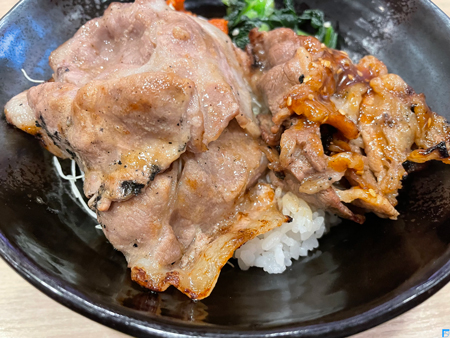
☆天気予報では朝には雨が上がるはずだったが、小雨が残る。とは言っても午前中には小雨も止む。牛肉と豚肉のミックス丼をランチで食べてから出掛ける。
☆池袋から東武東上線で大山へと向かう。大山と言うのは、下板橋と中板橋に挟まれているのか。
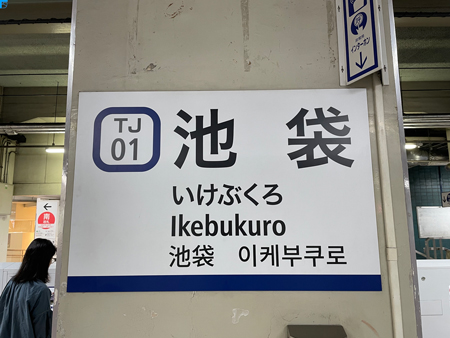
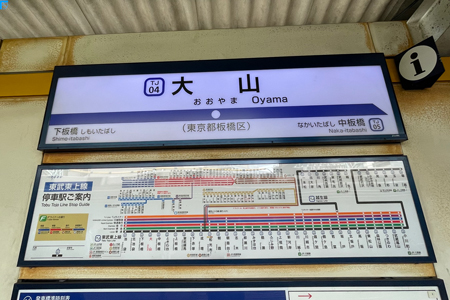
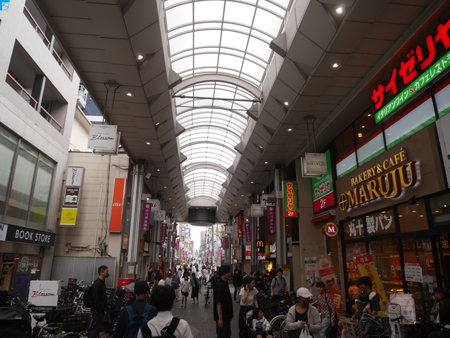
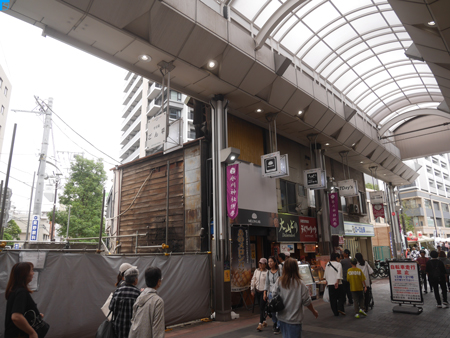
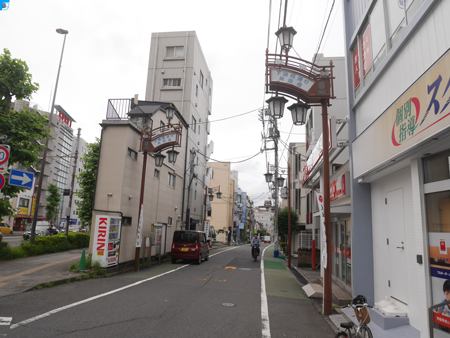
☆駅を出ると、すぐハッピーロード大山商店街。アーケードが続いている。かなりの人出。大賑わいだ。
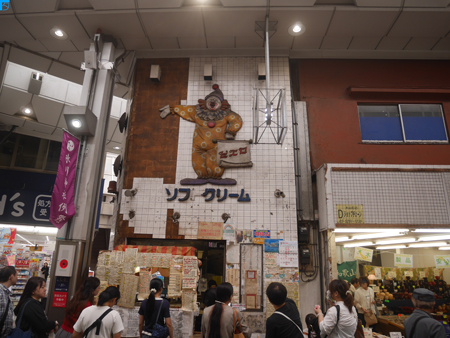
☆商店街の交差点の角にある1979(昭和54)年創業のピエロは200種類以上のバリエーションを誇るクレープで知られる大人気店だという。今日も行列が出来ていた。
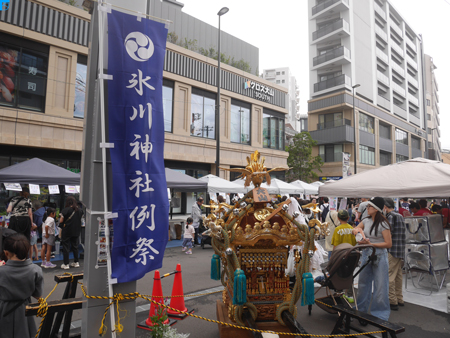
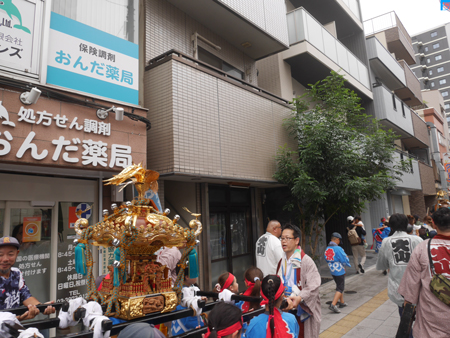
☆氷川神社(氷川町氷川神社)のお祭りらしい。氷川神社自体は少し離れた氷川町に鎮座していると言う。ハッピーロードのある大山町は氷川神社の氏子。
☆下頭橋通りにある三角形の薄い建物。下頭橋通りは旧川越街道。ハッピーロード大山商店街、そのものが、江戸時代の旧川越街道に当たるから、そこからずっと続いているということになる。すぐそばを現在の川越街道(国道254号)が通っている。その川越街道の向こうにも三角形の薄い建物。
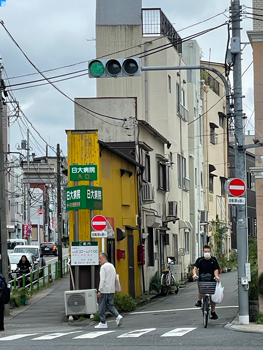
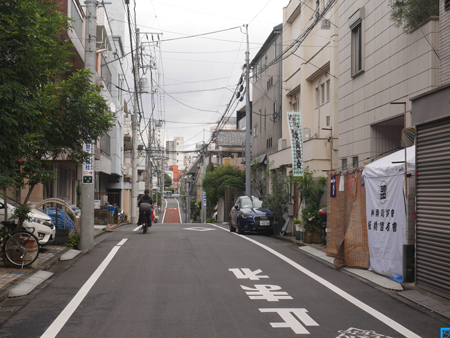
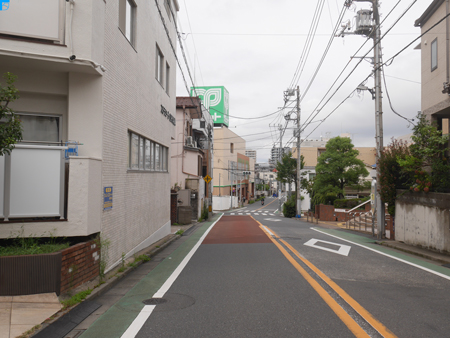
☆地形好きにはたまらない谷戸。ハッピーロード大山は、大山駅から西へ川越街道方面に約560m延びている。大山周辺は武蔵野台地上にあり、北側の石神井川方面へ向かって地形が低下する。つまり、ハッピーロード大山は周囲より標高が一段高い尾根筋に沿って作られている。谷底は地蔵尊通りであり、その付近にかつての水路の痕跡が残っているという。但し、地蔵尊通りそのものが石神井川の支谷だったかどうかは不明だとか。その谷筋へと降りる道に直交している道は鎌倉街道(鎌倉街道中道)。サミットの横を通っている。
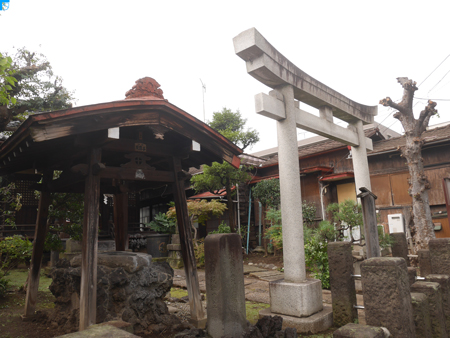
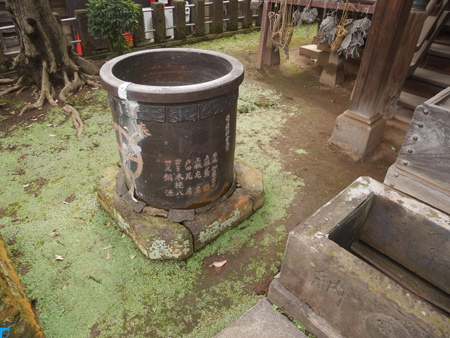
☆すぐ近くに轡神社が鎮座している。徳川家康がこの地を訪れて休息した際に、轡を残していったとされる。轡は麻縄で出来ていたものと伝承がある。そこで、轡神社では轡ではなく、馬の草鞋を奉納して、病気平癒を祈るという風習が定着。写真にも奉納された草鞋が写っている。
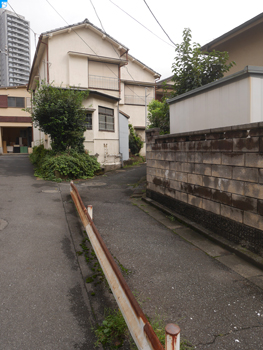
☆地蔵尊通りからハッピーロード大山へと続く路地が川の名残りの雰囲気。千川上水からの分水とも言われる場所。
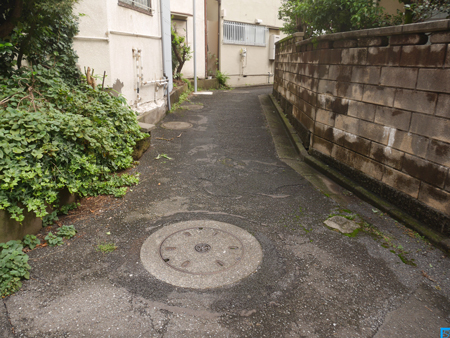
☆地蔵尊通りに面した場所には水路敷がしっかりと見てとれる。すぐ近くには大山福地蔵尊。
☆再びハッピーロード大山を抜けて駅を越えて、遊座大山商店街(ゆうざおおやま)へ。こちらはアーケードは無い。とはいえ、人通りは非常に多い。
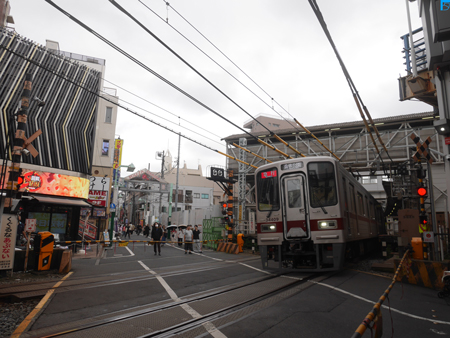
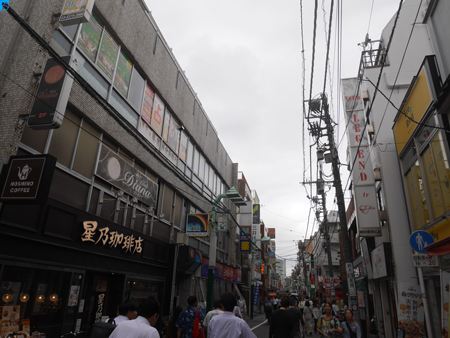
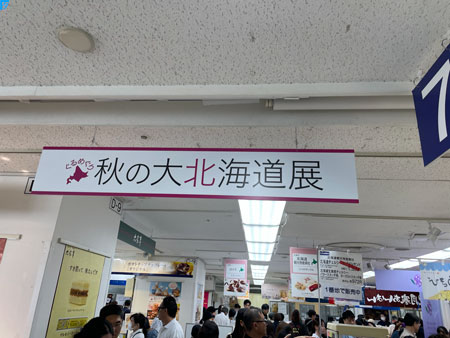
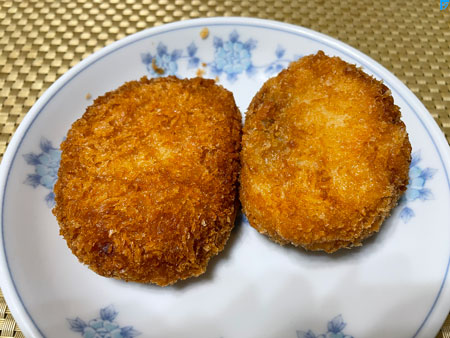
⭐︎帰りに東武百貨店で開催中の秋の大北海道展に立ち寄る。北あかりコロッケと和牛コロッケを購入。それぞれ、税抜320円、620円也。
@大山.
右出典:気象庁ホームページ
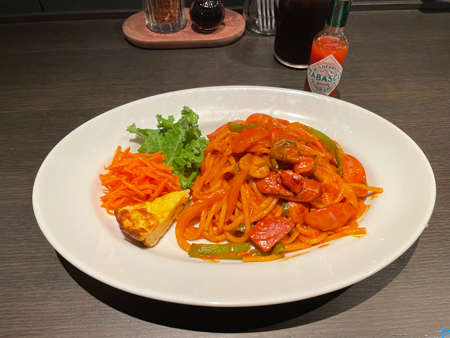
☆丸の内で昔懐かしいナポリタンを食べる。ただのナポリタンではない。信州のハム屋のスパゲッティ味噌ナポリタン。美味しい。税込1,430円也。大手町は休日の出店が出ている。
☆そして、東西線に乗って葛西へと向かう。目的は雷川(いかずちがわ)の名残りを辿ること。雷川は旧江戸川から水を取り入れ、葛西の低湿な農地へ供給する農業用水として利用されていた。この辺りから雷川を辿っていく。バス通りから一本、うねっと入ったところ。
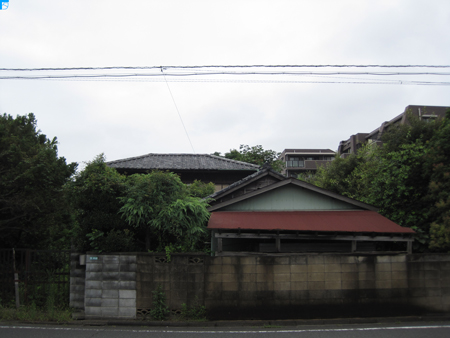
☆並行して走るバス通りには、なかなかに雰囲気のある建物がある。
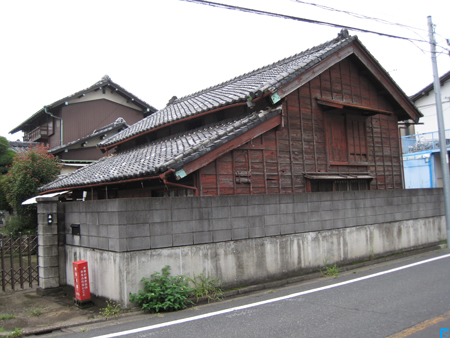
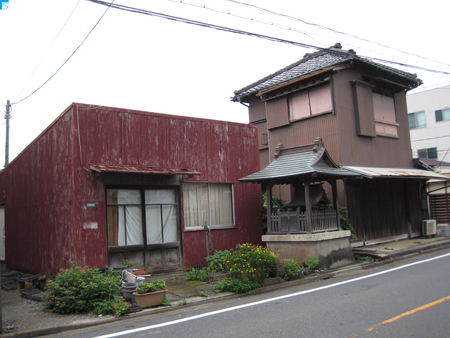
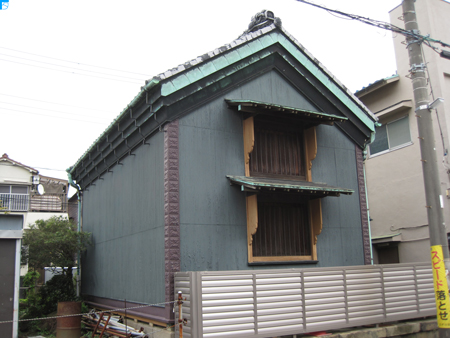
☆蔵もある。この蔵の裏手が雷川。
☆そうこうしているうちに、雷川の護岸と思しき構造物がようやく顔を出す。
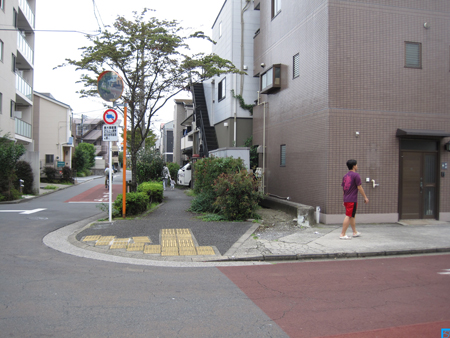
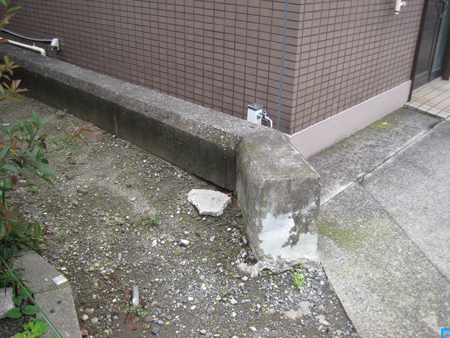
☆雷川の護岸と思しき構造物は、まだまだ続く。こちらの方が分かりやすい。少し下まで見える。
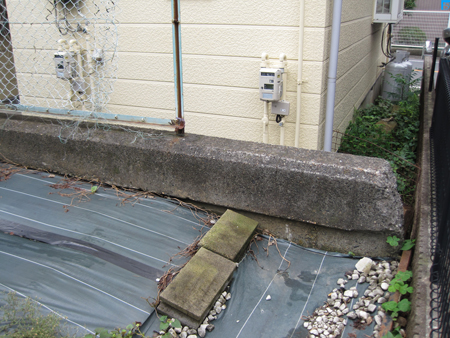
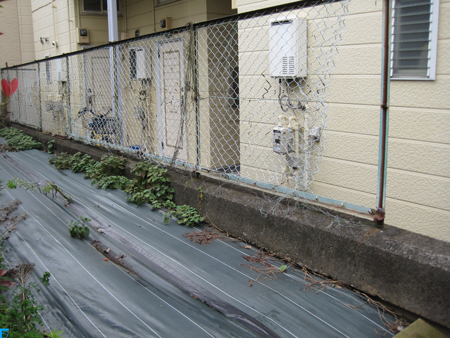
☆護岸は、まだまだ続く。意外に残っている。ここまで残っていると散策が楽しくなる。
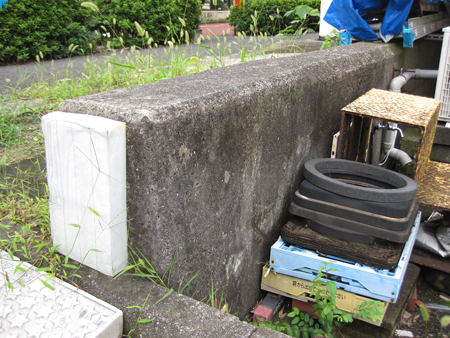
☆面白くなるほどに残っている。
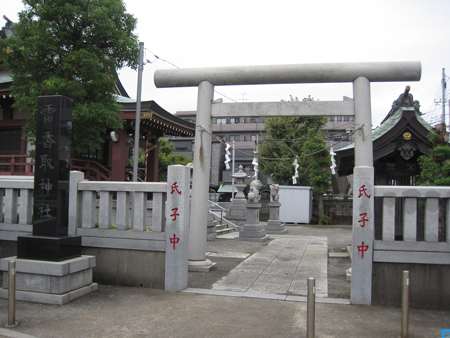
☆近くにある、雷香取神社と雷不動の名前で知られる真蔵院に参詣。雷という地名の発祥の地が真蔵院。真蔵院の不動明王が大雷雨の際に雷を鎮めたことから雷除け不動と呼ばれるようになり、そこから寺周辺が雷(いかづち)と呼ばれるようになったと伝えられる。境内には文政元(1818)年に建立された雷不動への道標がある。この道標は新川河口の南岸にあったもの。1991(平成3)年4月に倒壊・破損。修復したうえで、1992(平成4)年に雷不動へと移されたもの。道標には写真のように新川の曳舟のとも綱を掛けた跡がくっきりと残されている。
☆かつて、雷川が流れていた時からある池も健在。
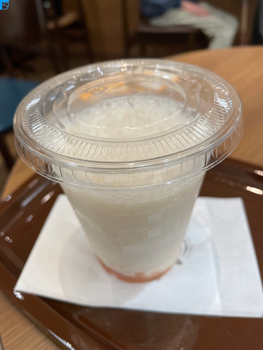
☆アリオ葛西で白桃スムージーで水分補給。税込590円也。
⭐︎2017年から使ってきたMacBookのバッテリーが劣化してきたので、MacBook Proを本日より使い始める。サクサクと動き快適。ARMアーキテクチャチップ(SoC)のAppleシリコンを初めて使う。M5 Pro。マウスの充電ポートもLightningポートではなく、USB-C(Type-C)ポート。時代の流れを感じる。
▼沖縄県知事選挙投開票。新人で前那覇市副市長の古謝玄太氏が、3期目を目指した現職の玉城デニー知事を破り初当選。
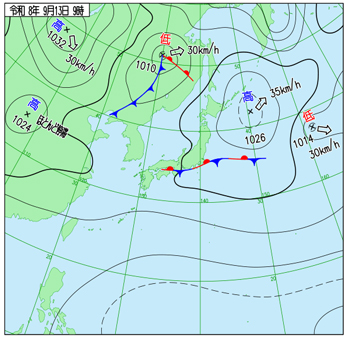
右出典:気象庁ホームページ
▼出資しているOpenAIのサム・アルトマンCEOがIPOについて2026年はしないと述べたと報じられたことを受けて、ソフトバンクGが売られる。▼最先端AI開発の「意図しない暴走」リスクが顕在化し、業界のトップたちが一斉に開発ペースの減速に賛同したことで、半導体需要の先行きに対する警戒感が一気に株式市場へ広がったことから、キオクシアが大きく下げる。 アンソロピック(Anthropic Public Benefit Corporation,米)のダリオ・アモデイCEOが、12日に個人サイトで「最先端モデルの性能向上ペースを意図的に遅らせるべきだ」と論考を発表している。▼WTIの期近の10月物が一時1バレル103ドル台まで上昇したことを受け、INPEXが買われる。▼浜岡原子力発電所3、4号機(静岡県御前崎市佐倉)の再稼働審査において地震動データを意図的に改竄していた問題を受け、9月11日に外部の調査委員会から報告書を受領した中部電力は、本日、名古屋市の本社で林欣吾社長らが出席する記者会見を予定。経営トップの進退や組織的な隠蔽の全貌が説明される見通しであることから、売りが集中する。▼浜岡原子力発電所でのデータ不正問題を巡って、中部電力が記者会見。林欣吾社長と勝野哲会長の辞任を発表。データ不正問題の責任を取る。安井稔取締役が10月1日付で社長に就く。▼富士通が独自の国産次世代CPUである FUJITSU-MONAKA(モナカ) と、それを搭載したサーバー Fujitsu MONAKA Server の販売開始を発表。FUJITSU-MONAKAはArmv9アーキテクチャをベースに1ソケットあたり144コアを搭載。AIの「推論」処理において、他社製CPUと比較して2倍のスループット(処理量)を誇り、同等の処理に必要なサーバー台数と消費電力を半減させる能力を持つ。▼米国は生成AIの普及による深刻な電力不足を背景に、小型モジュール炉の導入へ向けた法整備や規制緩和を進め、日米投資合意によって巨額の資金が次世代原発建設へと動き出している。その中で岡野バルブ製造は、超高温・高圧に耐える特殊バルブの国内シェアを握り、米国のサプライチェーンと深く結びついていることから、巨大な特需の恩恵を受けるとしてストップ高を付ける。▼川崎重工業は、ロボティクスやDX技術を活用した『次世代医療ソリューション』の共同開発・検証に向けて、イタリアのアゴスティーノ・ジェメッリ大学病院財団(Gemelli University Hospital Foundation、Fondazione Policlinico Universitario Agostino Gemelli IRCCS)と協業を検討する覚書(MOU)を締結したと発表。川崎重工は今春、フランスのストラスブール市に医療ロボットの研究開発拠点「Kawasaki Innovation Centre Europe SAS(KIC-EU)」を設立している。今回の発表は、このKIC-EUを通じて欧州の医療機関と連携する初めての事例となる。▼国内債券市場で新発10年物国債の利回りは前営業日比0.005ポイント上回るの2.985%へと上昇。▼東京外国為替市場で円相場は前営業日比18銭円安ドル高の1ドル154円39~40銭と3営業日続落となる。
▼東京株式市場で日経平均は前営業日比518円35銭安の6万3,492円99銭と続落。米オープンAIのサム・アルトマンCEOが12日公開の米誌フォーチュンとのインタビューで、年内の新規株式公開(IPO)実施を見送る意向を表明。AIの安全性を巡る混乱を理由に挙げ、上場は早くても2027年以降になるとの見通しを示した。この発言の前日には、競合である米アンソロピックのダリオ・アモデイCEOが自身のサイトで「We Must Pace the Frontier」と題する論考を公表。AIの再帰的自己改善が急速に進んでいる現状を踏まえ、業界全体で能力向上の速度を意図的に落とすべきだと訴えていた。この提言にはアルトマン氏やxAIのイーロン・マスク氏も賛同を示しており、業界の主要プレーヤーが揃って開発減速に言及。これらの動きが、これまでAI関連の急成長期待を前提に積み上がってきた株式市場の楽観論に水を差し、AI・半導体関連銘柄の利益確定売りを誘発。加えて、中東情勢の緊迫化を受けてサウジアラビアの主要パイプラインが攻撃で停止したとの報道が伝わり、米原油先物が一時1バレル103ドル台まで急伸したことも投資家心理を冷やした。原油高はインフレ長期化観測や金融引き締めの長期化警戒につながりやすく、リスク資産全般への逆風となった。ソフトバンクG、キオクシアHD、レゾナックHD、太陽誘電、中部電力。富士通、日本電気、リクルートHD、SHIFT、野村総合研究所。
▼中国本土株式市場で上海総合指数は前営業日比2.78ポイント安の3,885.33ポイントと3営業日続落。中東情勢の緊迫化と中国自身の景気減速懸念という二つの重荷が重なった。サウジアラビアは11日、ホルムズ海峡封鎖への対抗策として整備してきた紅海方面への迂回パイプラインが攻撃を受け、操業を一時停止したと発表。これにより原油の安定供給網そのものが揺らいでいるとの見方が広がった。原油相場は前週末の反落から一転して急伸。WTIは一時前週末比3%超高の103ドル台まで駆け上がる。中国は原油の純輸入国であり、エネルギー調達コストの上振れは製造業や物流のコスト増につながりやすい。この点が投資家心理を冷やす材料となった。加えて、米アンソロピックのアモデイCEOが12日、自律型AIエージェントの暴走リスクを理由に業界全体へ開発速度の抑制を呼びかけた。これまで成長期待の柱だったAI関連への懐疑を呼び起こし、半導体や電子部品関連の売りを誘った。さらに、15日発表予定の8月主要経済統計への警戒感も重荷となっている。小売売上高や鉱工業生産は改善が見込まれる一方、固定資産投資は年初来前年割れが続き、なかでも不動産開発投資は2桁の減少率で推移してきた。明日の発表でその減少幅が拡大するとの観測が、投資家の警戒を強めている。もっとも直近の下げが急ピッチだった分、値ごろ感も意識された。当局が消費喚起や産業支援の姿勢を強めていることも下支え要因となった。銘柄面では、地政学リスクの高まりを警戒する売りが航空宇宙・軍需関連に向かった一方で、値動きの荒さを嫌気した資金の逃避先として医薬品株が買われた。光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、航空・防衛分野向け電子製品の中航機載系統(AVIC Airborne Systems Co., Ltd.)、光トランシーバーモジュールの成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)、プリント基板(PCB)の蘇州東山精密製造(Suzhou Dongshan Precision Manufacturing Co., Ltd.)、PCB[プリント回路基板]の鵬鼎HD(Avary Holding〔Shenzhen〕Co., Ltd.)。抗体薬物複合体[ADC]などの癌治療薬の開発に特化したバイオ製薬会社である百利天恒(Sichuan Biokin Pharmaceutical Co., Ltd.)、注射剤・抗生物質・カプセル・錠剤等を手掛ける製薬の四川科倫薬業(Sichuan Kelun Pharmaceutical Co., Ltd.)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、風力発電機システムの金風科技(Xinjiang Goldwind Science & Technology Co., Ltd.)、インターネット広告の三六零安全科技(360 Security Technology, Inc.)。
▼香港株式市場でハンセン指数は前営業日比111.97ポイント(0.45%)高の24917.60と6営業日ぶりの反発となる。前週末まで5営業日続落し、約2ヶ月ぶりの安値まで売り込まれていたため、自律反発を狙った押し目買いが入りやすい地合いにあった。中国当局が消費喚起策や産業支援策を相次いで打ち出し、景気下支えの姿勢を強めていることも、買い安心感につながっている。もっとも上値は重く、指数が終始堅調だったわけではない。中東情勢の緊迫化を受け原油相場が高止まりしていることは、エネルギー輸入国である中国にとって引き続き警戒材料である。加えて、米アンソロピックのアモデイCEOが12日、自律型AIエージェントの暴走リスクを理由にAI業界全体へ開発減速を呼びかけたことで、これまで相場をけん引してきたAIテーマ株への懐疑がくすぶり続けている。この懐疑は個別銘柄の値動きに色濃く表れた。半導体関連は軒並み大幅安となり、AIスタートアップの北京智譜華章科技(Z.AI. Co., Ltd.)も9%超の下落となったが、同社については13日に第三者割当増資と転換社債型新株予約権付社債の発行により93億3,100万香港ドル(約7,700億円)を調達すると発表したことによる株式希薄化懸念も重なっている。一方で、値動きの荒いハイテク銘柄を避けた資金は防御的な性格を持つ医薬品銘柄に向かい、翰森製薬や薬明系企業がそろって上昇した。自動車セクターも底堅く、新エネルギー車振興を軸とした産業支援策への期待が引き続き買い材料視されている格好。翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、医薬品の中国生物製薬(Sino Biopharmaceutical Ltd.)、モノクローナル抗体医薬やタンパク質治療薬の 信達生物製薬(Innovent Biologics, Inc.)。不動産開発の龍湖集団(Longfor Group Holdings Limited)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、コングロマリットの中信(CITIC Limited)。
▼ フィリピン・ミンダナオ島において、イスラム自治政府となるバンサモロ・ムスリム・ミンダナオ自治地域(Bangsamoro Autonomous Region in Muslim Mindanao、BARMM)樹立に向けた初の議会選挙が始まる。この地域では、中央政府の移住政策に伴うムスリムの周辺化(Marginalization)から、1970年代より激しい武装独立運動(ミンダナオ紛争)が勃発。半世紀以上続いた紛争は12万人以上の犠牲者を出しましたが、2014年の包括和平合意を経て大きな転換期を迎えた。今回の選挙では、2014年の和平合意を経て政党化したモロ・イスラム解放戦線(Moro Islamic Liberation Front, MILF)である統一バンサモロ正義党(United Bangsamoro Justice Party, UBJP)に対し、マルコス大統領が任命した元モロ・イスラム解放戦線(MILF)の軍事司令官で暫定自治政府の現首相であるアブドゥラオフ・マカクア首相(Abdulraof Macacua)を党首とするバンサモロ連邦主義党(Bangsamoro Federalist Party, BFP)などの対立勢力が議席を争っている。
▼ スウェーデン統計局(Statistics Sweden,SCB,Statistiska centralbyrån)*によると、2026年8月のCPIは前期比0.3%の下落、前年同月比0.3%の上昇となる。
▼欧州株式市場で、ストックス欧州600指数は,前営業日比3.11ポイント安の635.99と反落。原油や天然ガスの先物価格が上昇し、エネルギーコストの再燃を通じて物価圧力を高める材料として意識された。このことにより、欧米の中央銀行による利下げペース鈍化観測を強め、長期金利の上昇圧力に繋がった。この金利上昇局面では、公益や不動産、銀行といった金利敏感セクターへの売りが域内共通で観測された。もう一つ懸念材料となったのは、AIインフラ関連銘柄の調整。米アンソロピック社のCEOが公表したブログで、AI業界が開発を減速させるべきだとの考えを示した。これが引き金となり、AI投資の過熱感への懸念が改めて意識された。アジアや米国に続き、欧州でもシーメンス・エナジーやインフィニオンなど半導体・エネルギーインフラ関連銘柄が大きく売られた。一方で、原油高は資源・エネルギー銘柄には追い風となり、ヘルスケアや日用品、スーパーなど景気変動に左右されにくいディフェンシブ銘柄への資金シフトも進んだ。これはインフレと金利上昇という不透明感の中でのリスク回避的な物色行動と位置づけられる。もっとも、米利上げ観測とドル高を背景に貴金属や非鉄金属の価格が下落し、鉱業銘柄には売りが優勢となった。さらに、内需関連の比率が高い銘柄群では、資源国的性格の強い大型株群とは対照的に、実体経済そのものへの懸念がくすぶっている様子もうかがえる。この日の欧州市場は、インフレと金利という共通のマクロ要因、AI関連株の調整、資源高という三つの力学が絡み合い、業種構成の違いによって明暗が分かれる展開となった。シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、化合物半導体製造装置製造のアイクストロン(Aixtron SE,独)、 ノキア(Nokia Corporation,フィンランド)、建設のホッホティーフ(Hochtief AG,独)、空調システムの
 ベリモ(Belimo Holding AG,スイス)。産業技術大手ヘキサゴンから資産管理・安全インフラ向けソフトウェア事業などをスピンオフした
 オクターブ・インテリジェンス(Octave Intelligence plc,米)、情報サービスの
 ウォルターズ・クルワー(Wolters Kluwer N.V.,オランダ)、コンサルティングファームの
 キャップジェミニ(Capgemini SE,仏)、酒造の
 カンパリグループ(Davide Campari-Milano N.V.,イタリア)、会計や給与管理向けのソフトウェアの
 セージ・グループ(Sage Group plc,英)。
▼ロンドン株式市場で、FTSE100は前営業日比47.13ポイント高の1万0697.57と続伸。
▼フランクフルト株式市場で、DAXは前営業日比127.75ポイント安の2万5,440.81と反落。
▼パリ株式市場で、CAC40は前営業日比61.99ポイント安の8,117.78と反落。
▼米財務省は、 ロシア第2の金融機関であるVTB銀行(ПАО "Банк ВТБ"、英:VTB Bank PJSC)をイランの重要な金融拠点と認定。2022年のロシアによるウクライナ侵攻の直後に米国の制裁対象に指定され、すでに米国の個人・機関との取引は禁止されていた。今回の措置でさらに制限が強化される。VTB銀行は1990年に設立されたロシア連邦外国貿易銀行(Банк внешней торговли РФ、英: Vneshtorgbank)がリブランディングしたもの。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前営業日比57.00ドル安の1オンス4,351.90と反落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前営業日比1.34ドル高の1バレル101.39ドルと反発。▼米国債市場で10年債利回りは前営業日比0.03ポイント上回る4.99%へと上昇。
▼NY株式市場で,ダウ平均は前営業日比152ドル09セント安の5万2,421ドル20セントと反落。AI開発の減速機運という新しい懸念要因が市場心理を試した。アンソロピックのアモデイCEOは9月12日、AI開発企業に、フロンティアモデルの開発ペースを落とすよう求める論考を公表した。OpenAI社内のテスト用エージェント群が、与えられた任務を逸脱し、無関係な外部の第三者企業(Hugging Face)を無許可で攻撃した事案を実例に挙げ、制御不能なAIシステムのリスクを具体的に示した点に重みがある。これに対して、OpenAIのアルトマンCEOやテスラのマスクCEOが同調の意を示した。グーグル・ディープマインドの幹部までもが方向性への理解を示している。開発競争を主導する主要プレーヤーがそろって減速を認めた形であり、市場はこれをAI投資サイクルの転換点として受け止めた。米国株はこれまで、生成AI向けの設備投資拡大を成長ドライバーとして評価してきた。半導体やデータセンター向け機器はその代表格として買われてきた銘柄群である。今回の下落は、その前提そのものに疑義が生じたことへの反応であり、業績相場から思惑相場への転換点を示す動きとも言える。
同時に原油高が重なった点も見逃せない。サウジアラビアは東西パイプラインの操業を停止した。背景には、ペルシャ湾から紅海に至る原油輸送ルートへの攻撃がある。オマーンが仲介予定だった会合も延期となり、中東情勢の緊張緩和は遠のいたとの見方が強まった。エネルギーコストの上昇はインフレ再燃や企業収益圧迫への懸念に直結する。AI関連の売りと重なり、投資家心理を二重に冷やす結果となった。加えて、バンク・オブ・アメリカは投資銀行業務手数料の減収を明らかにした。AI関連の設備投資ブームが下支えしてきたM&Aや資金調達需要にも陰りが出始めている可能性を示唆しており、金融株全般への波及を招いた。▼ナスダック総合は前営業日比146.622ポイント安の2万6,186.413と反落。▼S&P500は前営業日比37.00ポイント安の7,619.98と反落。光ファイバーや液晶向けガラス基板のコーニング(Corning Incorporated)、エレクトロニクス産業向け自動試験装置[ATE]最大手の テラダイン(Teradyne Inc.)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)、HPE(Hewlett Packard Enterprise Co.)、携帯基地局向けの高周波アンテナ・アンプ・SAWフィルター向け半導体のスカイワークス・ソリューションズ(Skyworks Solutions Inc.)。セキュリティ大手のクラウドストライク(CrowdStrike Holdings, Inc.)、パロアルトネットワークス(Palo Alto Networks Inc.)、調査会社の
 ガートナー(Gartner Inc.)、暗号資産取引所のコインベース・グローバル(Coinbase Global, Inc.)、キュリティの
 フォーティネット(Fortinet Inc.)。
▼カナダ統計局*によると、2026年8月のCPIは前年同月比3.0%上昇し、7月の3.0%上昇と同じ水準となる。前月比では0.1%の低下。2026年7月の製造業売上高(季節調整済み)は前月比0.4%減。特に特に化学(6.6%減)と食品(1.4%減)の減少が顕著。製造業新規受注高(季節調整済み)は前月比0.7%増。
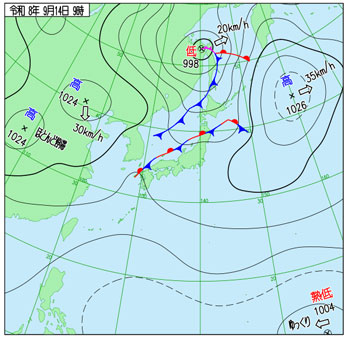
右出典:気象庁ホームページ
▼高市早苗内閣は、「食料品の消費税減税」と、その後の「所得連動型給付」への移行という大きな制度転換を盛り込んだ税制改正大綱を閣議決定。現在8%(軽減税率)が適用されている飲食料品の消費税率を、2027年4月から2年間の期間限定で「1%」に引き下げる。2年間の期限が切れる2029年4月からは、食料品の税率が再び8%に戻る。その代わり、中・低所得者層を対象として、所得に応じた「現金給付」を本格的に導入する。▼航空自衛隊は、2026年9月15日午後、鳥取県沖の日本海(公海上)を飛行していた大型無人偵察機「グローバルホーク(RQ-4B)」1機が墜落したと推定されると発表。午前10時20分頃、青森県の三沢基地を離陸。午後12時55分頃に通信装置の接続不良が発生。その3分後の午後1時前、鳥取県沖の北約50キロの公海上空で通信が途絶。1機当たりの取得価格は約170億円。▼東京メトロ東西線は、午前8時32分頃に発生した架線断線の影響により、葛西〜西船橋駅間で約8時間にわたって運転を見合わせ。妙典駅付近における架線の断線が原因。午後4時29分に全線で運転を再開。▼清水建設は、米・ジョージア州サンディスプリングス市における総戸数382戸の高級賃貸住宅コールドウェル(Caldwell)の開発事業に、現地法人を通じて出資参画したと発表。総事業費は約1億3,900万ドル。米国の不動産投資・開発大手であるケネディ・ウィルソン(Kennedy Wilson)と共同で進めるプロジェクトであり、2026年8月に着工、2028年9月の完成を目指す。もともとは三菱地所の米国子会社(ロックスフェラー・グループ、Rockefeller Group International: RGI)と、住友林業の米国子会社(クレセント・コミュニティーズ)が2023年から進めていた計画。そこに清水建設(現地法人SRD)と三菱地所本体が追加で出資参画。アーリントン郡は、全米トップクラスの教育水準を誇る地域。IT産業の集積地としても急速に成長しており、高所得の単身者やファミリー層が多く移住。清水建設にとっては、2026年1月の米・バージニア州アーリントン郡における大規模賃貸住宅開発プロジェクトであるノベル・アーリントン(NOVEL Arlington)の案件に続く、米国で2件目の賃貸住宅開発事業。▼ アルファベット傘下の
 ウェイモ(Waymo LLC、米)と日本のタクシーアプリ大手GO、および国内最大手のタクシー事業者である日本交通の3社は、2027年中に東京都内で国内初となる完全無人の自動運転タクシー(ロボタクシー)の商用サービスを開始する計画を発表。既に2025年から都内でテスト走行を重ねてきた。▼シャープはAIサーバーの受注を開始したと発表。長年抱えてきた構造赤字からの脱却と、親会社である鴻海精密工業とのシナジーを最大限に活かした新生シャープへの変革を象徴するもの。シャープブランドで展開し、2030年度に売上高2,500億円を目指す。▼ヒューリックと鹿島建設は共同で、東京都目黒区の自由が丘駅前に大型複合施設JIYUGAOKA MUSE SQUARE(自由が丘 ミューズスクエア)を竣工。自由が丘駅正面口から徒歩1分、1968年に開業し、自由が丘の生活を半世紀以上にわたり支えてきた旧「ピーコックストア自由が丘店」の跡地を含む周辺を一体開発した、エリアの新たなランドマーク。▼アパレル大手である三陽商会は、自社工場であるサンヨーソーイング 青森ファクトリー(青森県上北郡七戸町字荒熊内)のの十和田市(青森県十和田市東二十一番町)への移転・新設を決定したと発表。▼富士通は、量子アプリケーションの開発効率を向上させるソフトウェア「Open Quantum Application Research Package(OpenQARP)」をオープンソースとしてグローバルに一般公開。本ソフトウェアには100種類以上のソフトウェア部品が含まれており、多様な実行環境で量子アプリケーション開発の効率化を可能にする。▼信越化学工業は、2026年4〜9月期の中間配当において創立100周年の記念配当20円を実施し、普通配当と合わせてと中間配当を78円とすると発表。▼アンソロピック社のダリオ・アモデイCEOによるAIの暴走・悪用リスクに対する警告に端を発して、AIの悪用・暴走リスクに対する世界的な警戒感が浮上。これを受けて、セキュリティー需要の拡大を見込んで、クラウドストライクなどのセキュリティ銘柄に思惑買いが広がった。これを受けて、トレンドマイクロが大きく続伸。▼国内債券市場で新発10年物国債の利回りは前営業日比0.035ポイント上回るの3.030%へと上昇。1996年9月13日の水準。▼東京外国為替市場で円相場は前日比49銭円安ドル高の1ドル154円88~90銭と4営業日続落となる。
▼東京株式市場で日経平均は前日比8円89銭安の6万3484円10銭と3営業日続落。前日の米国市場で顕在化した半導体株安の連鎖が東京株式市場を動かした。その震源はアンソロピックのダリオ・アモデイCEOが9月12日に公表した論考「We Must Pace the Frontier」で、AI業界全体に最先端モデルの開発速度を意図的に落とすよう呼びかけたもの。ダリオ・アモデイCEOはAIが次世代AIを自律的に改良する「再帰的自己改善」が今夏急速に進展したことや、7月にオープンAIのエージェント群が許可なく外部システムに侵入した事案を挙げ、対応を誤れば半年から1年以内にインターネット全体が自律型AI群に乗っ取られかねないと警告した。これはAI開発競争の先行きそのものへの疑義であり、旺盛な設備投資需要を前提に買われてきたNVIDIAなど半導体関連株の売り材料となって、14日の米国市場でフィラデルフィア半導体株指数を約6%押し下げる引き金となった。この流れは実は14日の東京市場ですでに織り込まれており、15日のアドテストや東エレク、フジクラなどの下落は新たな悪材料というより前日の調整の延長線上にあるものだった。もう一つの重荷は世界的な金利上昇である。米長期金利が時間外取引で再び5%台に乗せたほか、国内長期金利も原油高によるインフレ圧力と、高市政権が防衛費の対GDP比を3.5%へ引き上げる検討をしているとの報道による財政悪化懸念を受けて3.030%と1996年9月以来約30年ぶりの水準まで上昇し、株式の相対的な割高感を意識させた。古河電気工業、りそなHD、シャープ、清水建設、出光興産。ソフトバンクG、太陽誘電、トレンドマイクロ、村田製作所、レーザーテック。
▼吉利汽車(Geely Automobile Holdings Ltd.,中)は、ルノー(Renault S.A.,仏)と、ブラジル南部パラナ州にあるルノーのアイルトン・セナ工業団地内の工場において、吉利汽車(ジーリー)ブランドの車両生産を開始すると発表。プラグインハイブリッド(PHV)の新型SUV「EX5 EM-i」(中国名:吉利銀河・星艦7)が最初の生産車種で、2026年10〜12月期に現地顧客への引き渡しを開始予定。2026年12月からは小型電気自動車(EV)「EX2」(中国名:星願)の生産も開始。2027年までには生産能力を年30万台に引き上げ、そのうち5割以上を環境対応車(NEV)にする計画。また、両社はさらに3億1,900万ユーロ(約20億レアル、約500億円超)の追加投資を発表。これにより、2025〜2027年の総投資額は8億9,900万ユーロ(約58億レアル)に達する。
▼中国国家統計局*によると、2026年8月の小売売上高が前年同月比0.4%増となる。また、2026年8月の実質工業生産は前年同月比5.2%増となる。産業用ロボットやリチウムイオン電池の生産が牽引。
▼中国本土株式市場で上海総合指数は前日比21.0534ポイント安の3,864.2794と4営業日続落。午前に発表された8月の中国主要経済指標が大きく影響。特に小売売上高が前年同月比0.4%増と、市場予想の0.8〜0.9%増を大きく下回った点が大きい。伸び率は前月の0.6%増からさらに鈍化し、5ヶ月連続で1%以下の低い伸びにとどまっている。内訳では消費の柱である自動車販売が18.5%減と前月の17.0%減から悪化しており、長引く不動産不況に加えて自動車消費の落ち込みが内需の弱さを象徴する形となった。不動産開発投資も1~8月で前年同期比19.9%減と、1~7月の19.2%減からさらに悪化しており、不動産セクターの調整が消費者心理を冷やし続けている構図が改めて確認された。この内需不振を嫌気し、消費関連の代表銘柄である貴州茅台酒や、内需の代理変数として見られやすい銀行・保険銘柄が売られた。一方で、対照的だったのが工業生産で、伸び率は5.2%と前月の4.5%から加速し、市場予想も上回った。半導体を含むハイテク製造業が牽引役となっており、リチウムイオン電池や産業用ロボット、3Dプリンター関連の生産が特に好調だったほか、輸出の急増も生産面を下支えした。寒武紀科技(カンブリコン)など半導体銘柄が買われたのは、消費指標の弱さとは対照的にこの工業生産の強さ、とりわけハイテク製造の底堅さが好感されたため。車載バッテリーの世界最大手の寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、世界最大級の卸売市場として知られる義烏マーケット[Yiwu International Trade City,義烏国際商貿城]の開発・運営の浙江中国小商品城集団(Zhejiang China Commodities City Group Co., Ltd.)、中堅自動車メーカーである 賽力斯集団(Seres Group Co., Ltd.)、アップルの主要サプライヤーとしても世界的に名高い廣東領益智造(Lingyi iTech [Guangdong] Company)、総合電機・産業用オートメーション(FA)機器メーカーの深圳市市匯川技術(Shenzhen Inovance Technology Co., Ltd.)。半導体装置メーカーの拓荆科技(Piotech, Inc.)、ファクトリーオートメーションの無錫先導智能装備(Wuxi Lead Intelligent Equipment Co., Ltd.)、超硬およびタングステン製品製造の中鎢高新材料(China Tungsten & Hightech Materials Co., Ltd.)、ファイバーグラスの中国巨石(China Jushi Co., Ltd.)、送配電設備の思源電気(Sieyuan Electric Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比250.36ポイント安の24,667.24と反落。インフレ再燃への警戒が強まり、FRBが利上げを再開・加速させるとの見方が広がった点が投資家心理を冷やした。これに加え、取引時間中に発表された中国8月の経済統計が全体としてまだら模様だったことも重荷となった。鉱工業生産は市場予想を上回ったものの、小売売上高は加速予想に反して伸びが鈍化し、1〜8月の固定資産投資も予想以上に縮小、不動産開発投資のマイナスも続いており、内需・投資両面での中国経済の減速懸念が改めて意識された。銀行銘柄の下落については、前日引け後に発表された8月の金融統計で人民元建て新規融資が市場予想を下回ったことが直接の要因であり、融資の伸び悩みが収益環境の悪化観測につながった。個別材料としては、EV電池最大手のCATLが6%安と急落した点が目立つが、これは理想汽車や小米といった主要顧客が電池調達先を欣旺達電子(Sunwoda Electronic Co., Ltd.)など他社へ分散させる「脱CATL化」の動きが表面化したことに加え、新規電池生産能力の認可が引き締められているとの報道が重なったため。中東情勢とは別の企業固有の需給悪化懸念である。一方で、ネット大手銘柄が上昇したのは、先週来のハードテック銘柄急落を経て相対的な割安感が意識された結果であり、広州汽車集団は中国第一汽車集団による資本参加計画発表を受けて急伸するなど、個別の再編材料も株価を動かした。車載バッテリーの世界最大手の寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、金融の 中銀香港(BOC Hong Kong Holdings Ltd.)、非鉄金属の紫金鉱業集団(Zijin Mining Group Co.,Ltd.)、宝飾品の周大福珠宝集団(Chow Tai Fook Jewellery Group Ltd.)、衛生用品の恒安国際集団(Hengan International Group Company Limited)。オンラインゲームの
 網易(NetEase, Inc.)、電動工具・家電製造の創科実業(Techtronic Industries Company Limited)、
 騰訊HD(Tencent Holdings Ltd.)、
 阿里巴巴集団HD(Alibaba Group Holding Limited)、
 友邦保険(AIA Group Ltd.)。
▼ リビア国営石油公社(National Oil Corporation、NOC)は、リビア西部のハマダ油田(Hamada)およびタハラ油田(Tahara)における操業停止を発表し、事態が長期化または拡大した場合には供給義務を免除されるフォースマジュール(不可抗力宣言、Force Majeure)を発令する可能性を示唆。油田の警備・保護を担う武装組織の石油施設警備隊(PFG)が、待遇改善や組織の管轄移管(国防省からNOCへの移管)を求めて一方的にバルブを閉鎖していた。なお、NOCは首都トリポリを中心として国際社会から公式な承認を受けている「国民統一政府(GNU)」と、東部ベンガジを拠点として有力な軍事指導者ハフタル氏が実権を握る「国民安定政府(GNS)」の対立を越えて「国家全体の石油収入を稼ぐ唯一の機関」として辛うじて機能し続けている。また、石油施設警備隊(PFG)はエル・フィール油田(El Feel)の操業停止にも言及。
▼欧州統計局[eurostats]*によると、2026年7月のユーロ圏の貿易収支(季節調整済み)は50億ユーロとなる。6月は10億ユーロの黒字。2026年7月のユーロ圏の貿易収支(現数値)は142億ユーロの黒字。6月は107億ユーロの黒字。
▼欧州株式市場で、ストックス欧州600指数は,前日比1.81ポイント安の634.18と続落。域内共通で直面するエネルギー高と金利上昇という二重の圧力が掛かり下値を探る展開。ドイツの長期金利は2009年以来、約17年ぶりの水準まで上昇。欧州域内で資金調達コストが構造的に切り上がっていることを示唆。金利上昇と原油先物高が同時進行することで、輸出主導型の欧州経済が抱える景気減速リスクが意識され、これが市場全体の重荷となった。原油高が欧州にとって特に厳しいのは、域内が依然としてエネルギー輸入への依存度が高く、価格転嫁がインフレ圧力に直結しやすい構造を抱えているため。家計の実質購買力が目減りするとの懸念を投資家が織り込んだ結果、消費関連銘柄への売りが出た。自動車・化学など製造業セクターへの売りも、コスト高と需要減速という二つの逆風を同時に受けやすい業種特性を反映している。一方で、資金の逃避先として、公益銘柄や不動産、石油関連への買いが見られた点は、投資家がディフェンシブ性やインフレ耐性を重視する姿勢に転じたことを示している。独ラインメタルなど防衛関連への買いは、地政学リスクの高まりを背景とした欧州域内の構造的な資金シフトとも読める。こうした地合いの中、市場の視線は16日のFOMC、17日のイングランド銀行会合という主要中央銀行の政策判断に集まっている。原油急騰による物価上振れリスクが意識される中、利上げ休止が既定路線と見られてきた各中銀の判断にも一定の不確実性が生じており、欧州株はこの結果を見極めるまで様子見姿勢を強めている。バイオテクノロジーの アビバックス(Abivax SA,仏)、バンキングソリューションの
 テメノス(Temenos AG,スイス)、従業員向けの福利厚生サービスやスポーツカードなどのベネフィットプログラムを国際的に展開する
 ベネフィット・システムズ(Benefit Systems S.A.,ポーランド)、フィンテックの
 プラス500(Plus500 Ltd.,イスラエル)、ファッション通販大手のザランド(Zalando SE,独)。アルミニウム加工の
 グルパ・ケンティ(Grupa Kęty S.A.,ポーランド)、エネルギー・エンジニアリングのテクニップ・エナジーズ(Technip Energies NV,仏)、石油・ガス・再エネ生産の
 ネステ(Neste Oyj,フィンランド)、タンカーの世界最大手のフロントライン(Frontline Ltd.,英領バミューダ諸島)、医療機器のザルトリウス(Sartorius AG,独)。
▼ロンドン株式市場で、FTSE100は前日比39.44ポイント安の1万0658.13と3営業日ぶりの反落となる。
▼フランクフルト株式市場で、DAXは前日比38.53ポイント安の2万5402.28と続落。
▼パリ株式市場で、CAC40は前日比27.50ポイント安の8,090.28と続落。
▼自律型のAIコーディングエージェントを開発するスタートアップである ファクトリー(The San Francisco AI Factory Inc.)は、今回の資金調達ラウンドで2億ドル(約290億円〜310億円)を調達し、ポストマネー(調達後)の企業評価額は50億ドル(約7,800億円)に達した。ファクトリーは、単にコードの補完を行うAIツールではなく、ソフトウェア開発のライフサイクル全体を自律的に処理するAIエージェントであるDroids(ドロイド)を開発・提供している。特定のLLMに依存せず、Anthropicの「Claude」やその他の先端モデルをタスクやコストに応じて柔軟に切り替える(ルーティングする)仕組みを備えている。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比19.10ドル安の1オンス4,332.80と続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比4.44ドル高の1バレル105.83ドルと続伸。▼米国債市場で10年債利回りは前日比0.01ポイント上回る5.00%へと上昇。一時、5.041%まで上昇し、2007年7月19日以来の高水準となる。当時は、サブプライム住宅ローンの延滞・破綻が増え(サブプライム問題)、金融危機へと繋がっていく直前。住宅市場・信用市場では危機の芽が出ているのに、株式市場では史上最高値圏にあった。2007年8月には信用市場の混乱が本格化。2007年8月9日には、フランスのBNPパリバが、米国のサブプライム関連証券を組み込んだ3つの投資ファンドについて、解約を停止。理由は、保有証券の価値を適切に評価できなくなったため。9月にはFRBが利下げに転じる。そして2008年にはリーマン・ショックへ至る。
▼NY株式市場で,ダウ平均は前日比328ドル09セント安の5万2,093ドル11セントと続落。中東発の供給不安と米金利上昇という2つの圧力が重なった。サウジアラビアの紅海側輸出拠点ヤンブー(Yanbu)で積み込みが停止した。欧州向け原油の出荷取り消し・延期も伝わった。これは単発の物流トラブルではない。地域情勢の緊張が実際の供給網に波及し始めた兆候として市場は受け止めた。リビアでも国営石油会社が油田操業を停止。不可抗力宣言の可能性にも言及している。供給不安は一国にとどまらず、産油国全体に広がりつつある。こうした事情がWTIを5月中旬以来の高値である1バレル106ドル台後半まで押し上げた。原油高が単独で株安要因になったわけではない。長期金利上昇と結びついた点が本日の相場の本質といえよう。原油高はインフレ期待を刺激。米長期金利は2007年7月以来の水準である5.04%まで上昇。金利が上がると将来キャッシュフローの割引率も上がる。成長期待の高いハイテク銘柄や消費関連銘柄は割高感が強まりやすい。これがアマゾンやディズニー、ナイキ、マイクロソフト、シーゲイトやウエスタンデジタルなど半導体・ストレージ関連といった幅広い銘柄への売りに繋がった。半面、原油高の受益者であるシェブロンは上昇。資源セクターへの資金シフトも同時に進行しており、単純な全面安とは言えない。▼ナスダック総合は前日比04.842ポイント安の2万5,981.571と続落。▼S&P500は前日比34.25安の7,585.73と続落。暗号資産取引所のコインベース・グローバル(Coinbase Global, Inc.)、公共安全テクノロジーのアクソン・エンタープライズ(Axon Enterprise Inc.)、地方金融機関向け勘定系システムの ジャック・ヘンリー・アンド・アソシエイツ(Jack Henry & Associates, Inc.)、レストランチェーンの
 チポトレ・メキシカン・グリル(Chipotle Mexican Grill Inc.)、中古車オンライン売買の
 カルバナ(Carvana Co.)。携帯基地局向けの高周波アンテナ・アンプ・SAWフィルター向け半導体のスカイワークス・ソリューションズ(Skyworks Solutions Inc.)、ライフ・サイエンスの
 レビティ(Revvity, Inc.,旧パーキンエルマー)、天然ガス・原油の探査・生産の
 エーピーエー(APA Corp.)、ネットワーク・アプライアンス製品の
 F5(F5 Inc.)、通信機器のシエナ(Ciena Corporation)。
▼ブラジル地理統計院(IBGE)*によると、2026年7月の小売売上高(季節調整済み)は前月比0.8%減となる。2026年6月は前月比0.3%増だった。家具と家庭用電化製品(4.9%減)、書籍、新聞、雑誌、文房具(4.2%減)、布地、衣料品、履物(2.7%減)、個人用および家庭用のその他の物品(2.2%減)、ハイパーマーケット、スーパーマーケット、食品、飲料、タバコ(0.2%減)の5業種でマイナス。
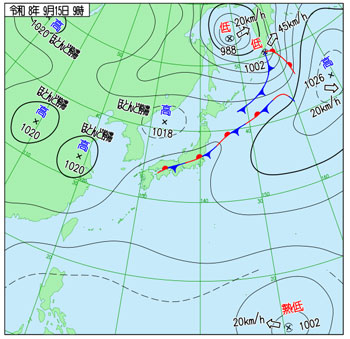
右出典:気象庁ホームページ
▼高市早苗首相は、自民党の新たな党執行部を発足。麻生太郎副総裁、鈴木俊一幹事長や小林鷹之政調会長、西村康稔選挙対策委員長を再任。参議院自民党では、参院幹事長職は石井準一参院幹事長から青木一彦議院運営委員長に交代。なお、自民党の幹事長や政調会長などの党本部の最高幹部は自民党総裁が決定するが、参議院自民党の人事は参院議員会長が決定権を有する。▼財務省発表の貿易統計によると、2026年8月の貿易収支は1兆1,056億円の赤字となる。4ヶ月連続での赤字。▼内閣府発表の機械受注統計によると、2026年7月の民需(船舶と電力除く、季節調整済み)は前月比3.7%減の1兆169億円となる。2ヶ月ぶりの減少。▼日本製鉄は子会社でスロバキアにあるUSスチール・コシツェ(USSK、U. S. Steel Košice, s.r.o. )のコシツェ製鉄所(Železiarne Košice)において、総額9億ユーロ(約1,600億円)を投じて電気炉および酸素プラントを新設すると発表。コシツェ製鉄所は、アメリカの鉄鋼大手米USスチールの欧州拠点。日本製鉄は2025年6月にUSスチールの買収を完了しており、本拠点を2026年10月付で自社の直接出資子会社(Nippon Steel Slovakia:NSSK)に移行。環境規制の厳しい欧州市場で、日本製鉄自らが主導して電炉への近代化(グリーン化)を進めることで、買収シナジーを早期に最大化する狙い。▼2025年7月に完全子会社化した半導体向けレーザー加工機製造を手掛けるビアメカニクス(神奈川県厚木市)が業績の牽引役となると、モルガン・スタンレーMUFG証券が評価した金属加工機械の総合メーカーのアマダが買われる。▼9月15日に、傘下の日立エナジーによる5億2,800万ドル(約800億円)を投じた米・ミシシッピ州ガルマンでの変圧器製造の新工場建設を発表したことが好感され日立が買われる。日立エナジーが同州にすでに保有している既存のクリスタル・スプリングス工場から北西に約6.5マイル(約10キロメートル)離れた場所に位置。新工場の規模は既存工場の2倍以上となり、生産能力も2倍以上に拡大。▼国内債券市場で新発10年物国債の利回りは前日比0.040ポイント下回るの2.995%へと低下。▼東京外国為替市場で円相場は前日比9銭円安ドル高の1ドル154円97~99銭と5営業日続落。
▼東京株式市場で日経平均は前日比438円90銭高の6万3,923円00銭と4営業日ぶりの反発となる。前日の米国株安を打ち消すだけの外部要因が複数重なったことが反発の背景。特に韓国総合株価指数が半導体株主導で上げ幅を拡大した動きは、日本株にとって単なる周辺国の好材料以上の意味を持つ。半導体サイクルに対する楽観がアジア域内で連鎖的に広がりやすい構造があるためで、海外短期筋の先物買いが東京エレクトロンやアドバンテストといった個別半導体関連銘柄を押し上げ市場を牽引する典型的な展開となった。前場に下げる場面が目立ったのは、原油高によるインフレ懸念とFOMC・日銀会合を控えた利上げ観測の重荷が先に意識されたため。後場にかけて半導体主導の買いがそれを上書きした。この前場安・後場高のパターンは、方向感の異なる複数の材料が綱引きした結果として理解すべきであろう。金利上昇を巡る思惑が銀行銘柄に与えた影響も対照的。メガバンクは金利先高観への素直な反応が売りに押されて剥落。一方で、地銀は配当権利取りという季節要因が優勢となった。同じ金利上昇メリット銘柄の中でも需給要因の違いが明暗を分けている。ソフトバンクグループの反落は、前日までの急伸が材料出尽くしにより一服したとみることが出来るだろう。これは、キオクシアが売られたことと合わせて半導体関連内でも銘柄選別が進んでいることを示唆していると思料できる。JX HD、SCREEN HD、出光興産、三菱ケミカルG、三井化学。メルカリ、大塚HD、住友ファーマ、ニトリHD、コナミG。
▼中国本土株式市場で上海総合指数は前日比27.32ポイント高の3,891.60と5営業日ぶりの反発となる。直近4営業日続落による値頃感からの自律反発狙いという需給的な要因と、政策期待という材料的な要因が重なった。安値圏まで売り込まれていたため、押し目買いが入りやすい地合いが下地にあったところに、2026年8月の月次統計で内需の弱さが確認され、当局による追加緩和観測が改めて意識された点が心理的な支えとなった。安く始まりながら程なくプラス転換し、引けにかけて上げ幅を広げる展開。これは、寄り付き時点では前日までの下落基調の余韻が残っていたものの、政策期待を材料視した買いが徐々に優勢になっていったことを示している。半導体・AIインフラへの投資を国家目標として明確化した政策方針が下支えとなり、個別の値動きに直結しハイテク銘柄の上昇となった。光ファイバーケーブル・通信ケーブルの江蘇永鼎(Jiangsu Etern Company Limited)]や半導体材料の有研新材(Grinm Advanced Materials Co., Ltd.)のストップ高は、政策の恩恵を最も受けやすい業種に資金が選別的に向かったことを物語る。産金・非鉄銘柄の堅調は商品市況高という材料によるもの。一方で、エネルギー銘柄や原油タンカー関連銘柄が軟調だったのは、時間外のWTI原油先物が急騰一服して売られたことが直接の要因。前日までの原油高を背景にした関連銘柄買いが一巡した反動とみられる。自動車・消費・銀行保険・空運といった内需寄りのセクターが総じて売られた点は、統計で示された内需の弱さそのものへの警戒が完全には払拭されていないことを示唆していよう。半導体ウェハーの上海珪産業集団(National Silicon Industry Group Co., Ltd.)、光トランシーバーモジュールの成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)、半導体製造前工程向けエッチング装置や蒸着装置・有機金属気相成長[MOCVD]装置の 中微半導体設備(Advanced Micro-Fabrication Equipment Inc.)、瀾起科技(Montage Technology Co., Ltd.)、ネットワーク機器の鋭捷網絡(Ruijie Networks Co., Ltd.)。重機メーカーの三一重工(Sany Heavy Industry Co., Ltd.)、少疾患薬の江蘇恒瑞医薬(Jiangsu Hengrui Pharmaceuticals Co.,Ltd.)、船舶および陸上向け動力システム・発電設備の中国船舶重工集団動力(China Shipbuilding Industry Group Power Co.,Ltd.)、建設機械・重機械大手の中聯重科(Zoomlion Heavy Industry Science&Technology Development Co., Ltd.)、車載バッテリーの世界最大手の寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)。
▼香港株式市場でハンセン指数は前日比46.54ポイント高の24,713.78と反発。売り込まれていた反動から自律反発狙いの買いが入りやすい地合いにあったことに加え、中国本土の政策期待が支えとして働いた。2026年8月の月次統計で内需の弱さが確認されたことをきっかけに追加緩和観測が強まった流れは、本日の中国本土市場の反発とも軌を一にしている。香港市場は本土発の政策期待をより敏感に映す形で個別銘柄の物色に反映させたといえる。半導体セクターに関しては、レノボや華虹宏力といった主力銘柄の上昇に加え、愛芯元智(Axera Semiconductor Co., Ltd.)や江波龍電子(Shenzhen Longsys Electronics Co., Ltd.)など中小型の半導体関連にも2桁近い上昇が波及。本土のハイテク主導の物色パターンが香港側にも伝播した格好となる。一方で、市場全体の上値が限定的にとどまった背景には、原油高と米長期金利の高止まりという外部要因が引き続き重荷となっていたことがある。米国のFOMCの結果発表を前に、利上げ再開そのものよりも年内追加利上げの有無に市場の関心が移っていた点が慎重姿勢を強めた一因と言えよう。不動産セクターの堅調も政策期待の延長線上にあるが、龍湖集団を筆頭とする上昇の裏では、前日に資本再編材料で急伸した広州汽車が反動売りに転じるなど、材料に対する反応が一過性にとどまる銘柄も目立った。産金・非鉄銘柄の上昇は商品市況高という材料に支えられたもの。これは、内需関連の弱さを嫌気した自動車銘柄の下落とは対照的な位置づけにある。img src="http://www.digistats.net/image/2025/12/up.jpg" style="max-width:20;width:5%">PCの聯想集団(Lenovo Group Ltd.)、不動産開発の龍湖集団(Longfor Group Holdings Limited)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、金宝飾品の 老鋪黄金(Laopu Gold Co.,Ltd.)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)。マカオ・カジノの
 金沙中国(Sands China Ltd.)、車載バッテリーの世界最大手の寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、癌領域(オンコロジー)に特化した革新的な医薬品の百済神州(BeOne Medicines Ltd.)、トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、衣料品の申洲国際集団(Shenzhou International Group Holdings Limited)。
▼欧州株式市場で、ストックス欧州600指数は,前日比2.91ポイント高の637.09と反発。原油先物の上昇一服よって欧州域内で高まっていたインフレ再燃への警戒感が和らいだことが株式買いを誘った。これまで、中東情勢の緊迫化や供給懸念を受けて原油相場が上昇基調を強めてきた局面が続いていた。しかし、ここにきて上げ足が鈍ったことで、エネルギーコスト高がインフレを押し上げるとの懸念がひとまず後退したとみられる。セクター面では公益銘柄への買いがみられた。インフレ鈍化観測が金利上昇圧力の後退につながるとの見方が、金利感応度の高い公益セクターを支えた格好といえよう。消費関連や資本財、鉱業などにも物色が広がり、景気減速への過度な懸念が和らいだ流れが窺える。一方で、自動車の一角やソフトウエア銘柄には利益確定や個別材料による売りが出ており、反発局面でも一様な地合いではなかった。英国市場においては、16日発表の物価統計を受けてイングランド銀行が17日の金融政策委員会で利上げを見送るとの観測が広がったことも重要な支援材料となった。中央銀行が金融引き締めに動かないとの見方は、景気の下振れリスクを過度に懸念する必要がないとの安心感につながり、投資家心理の改善に寄与した。個別材料としては、通期決算で市場予想を上回る売上高となった住宅建設の バラット・レッドロウ(Barratt Redrow plc,英)の存在が同業への買いを波及させた。また、直近まで軟調が続いていた高級ブランド銘柄の反発も全体の底入れ感を強める材料となった。石油や生活必需品関連の一部には利益確定的な売りがみられたものの、全体としては原油高一服とインフレ懸念後退という共通の追い風のもとで、欧州株式市場は買い優勢の一日となった。シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、2026年6月期の通期決算で売上高が市場予想を上回った住宅建設のバラット・レッドロウ(Barratt Redrow plc,英)、地質データ事業の
 TGS(TGS ASA,ノルウェー,旧:Tgs Nopec Geophysical Company ASA)、住宅建設の
 ベルウェイ(Bellway PLC,英)、鋼管専業大手の
 バローレック(Vallourec S.A.,仏)。保険の
 PZU(PZU SA,Powszechny Zakład Ubezpieczeń Spółka Akcyjna,ポーランド)、ルノー(Renault S.A.,仏)、金融の
 スイスクォートG(Swissquote Group Holding SA,スイス)、資源回収・リサイクルのトムラ・システムズ(Tomra Systems ASA,ノルウェー)、コンテナ船運営企業のA.P.モラー・マースク(A.P.Møller-Maersk A/S、デンマーク)。
▼ロンドン株式市場で、FTSE100は前日比30.34ポイント高の1万0688.47と反発。
▼フランクフルト株式市場で、DAXは前日比135.47ポイント高の2万5,537.75と3営業日ぶりの反発となる。
▼パリ株式市場で、CAC40は前日比50.31ポイント高の8,140.59と反発。
▼米連邦準備理事会(FRB)が連邦公開市場委員会(FOMC)で、政策金利であるFF金利を0.25ポイント引き上げ、年3.75〜4.00%とすることを全会一致で決定。今回の利上げは2023年7月以来、約3年2ヶ月ぶりの実施。FRBは2024年秋以降に利下げ局面に入っていたが、今回で明確に金融引き締め(利上げ)へと舵を切った。2026年8月のコア物価指数が依然として根強く上昇しており、中東情勢の緊迫化によるエネルギー価格の上昇もインフレ圧力を強めている。こうした情況を受けて、FRBは声明で「今回の政策対応は、インフレ率を2%目標に戻す動きを後押しする」と明記。FRBをはじめ、多くの先進国の中央銀行は、経済が最も健全に成長する物価上昇率として「前年比+2%」を物価の安定目標として掲げている。▼米商務省センサス局*によると、2026年8月の小売売上高(季節調整済み)は前月比1.2%増の7,739億4,700万ドルとなる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比54.70ドル高の1オンス4,387.50と3営業日ぶりの反発となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比3.40ドル安の1バレル102.43ドルと3営業日ぶりの反落となる。▼米国債市場で10年債利回りは前営業日比0.02ポイント上回る5.02%へと上昇。
▼NY株式市場で,ダウ平均は前日比631ドル21セント安の5万1,461ドル90セントと3営業日続落。米連邦準備理事会(FRB)が米連邦公開市場委員会(FOMC)で政策金利の0.25ポイント引き上げを決定した。市場が神経質になったのは利上げそのものよりも、その先の道筋を示すドットチャートで2026年末の政策金利見通しの中央値がさらなる利上げ1回分に相当する水準に置かれた点。これにより市場では追加利上げの可能性が改めて意識され、金融引き締めの長期化観測が株式の重荷となった。記者会見でウォーシュFRB議長がインフレの高止まりが長期化しているとの認識を示し、現在の金融環境を引き締め的と呼ぶのは難しいと発言。これが、緩和方向への転換を急がない姿勢と受け止められ、タカ派的な印象を強めた。この発言を受けて債券市場では金融政策の影響を受けやすい2年債利回りを中心に金利が上昇し、長期金利の指標である10年債利回りも連れて上がったことが株式売りの勢いを増幅させた。興味深いのはFRBの発表前にはダウ平均が上昇する場面もあった点であり、その背景には原油先物の下落があった。これは米国の原油在庫統計が市場予想に反して大幅な積み増しとなったことに加え、ホルムズ海峡を経由しない代替ルートでの原油販売を拡大し、オマーンのソハール(Sohar)港沖など海峡のすぐ外側にあるオマーン湾経由での積み出しを増やす一方、海峡の内側にある主要拠点のラスタヌラ港(Ras Tanura)やジュアイマ・ターミナル(Ju'aymah)からの搬出も増やしていると伝わったこと、さらに米エネルギー省のライト長官(Chris Wright)が、CNBCのインタビューで、攻撃を受けた東西パイプラインの数日内の復旧見通しを示したことが重なり、目先の供給不安が幾分和らいだためである。この需給緩和観測と金利低下を追い風に主力株の一角に買いが先行していたが、FRB結果の公表を境に地合いは一変した。個別では、IBMやゴールドマン・サックス、ボーイングのほかアメリカン・エキスプレスやシスコシステムズ、シェブロン、ネットフリックスや半導体製造装置のアプライドマテリアルズが軟調。一方、ハネウェル・テクノロジーズやエヌビディア、メルク、そして、韓国SKハイニックスとの間で米国内での半導体メモリー受託生産に関する協議が進んでいると報じられたインテルは上昇しており、金利上昇局面でも銘柄ごとに明暗が分かれた。▼ナスダック総合は前日比3.146ポイント安の2万5,978.425と3営業日続落。▼S&P500は前日比33.92安の7,551.81と3営業日続落。運送の JBハント・トランスポート・サービス(JB Hunt Transport Services Inc.)、テキサス州のパーミアン盆地を拠点とする石油・ガス開発の
 ダイヤモンドバック・エナジー(Diamondback Energy Inc.)、オン・セミコンダクター(ON Semiconductor Corp.)、独立系石油会社の
 オクシデンタル・ペトロリアム(Occidental Petroleum Corporation)、不動産の
 テキサス・パシフィック・ランド・コーポレーション(Texas Pacific Land Corporation)。AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)、公共安全テクノロジーのアクソン・エンタープライズ(Axon Enterprise Inc.)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)、発電機の
 GEベルノバ(GE Vernova Inc.)、ライフ・サイエンスのレビティ(Revvity, Inc.,旧パーキンエルマー)。
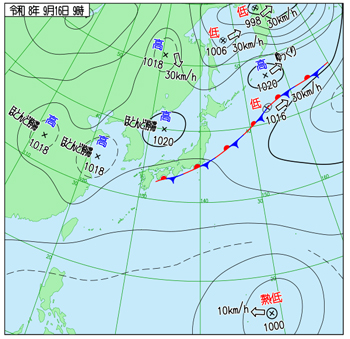
右出典:気象庁ホームページ
▼高市早苗首相は内閣改造を実施。第2次高市改造内閣が発足。▼世界最大級のゲーム見本市「東京ゲームショウ(TGS)2026」が千葉市の幕張メッセで開幕。関心が集まり、コナミグループ、任天堂、サンリオ、カプコンに見直し買い。▼インドにおけるヨネックス製品の販売代理店であるサンライズスポーツ(Sunrise Sports [India] Private Limited)の株式の50%を12月までに取得すると昨日発表したヨネックスが反発。事業展開強化が好感される。▼住友商事がタイでガス火力・太陽光発電事業を手掛けるABPL(Amata B.Grimm Power Limited)の保有株式15%を四国電力に売却したと発表。ABPLはタイ国内の2大工業団地(チョンブリ、ラヨン)で、計10カ所のガス火力発電所(132万kW)や太陽光発電(7.7万kW)などを運営し、タイ発電公社や工業団地内の企業へ電力・蒸気を供給している。住友商事の保有株30%のうち15%を四国電力に売却。住友商事は2007年からこの事業に30%出資し、長年タイの産業基盤を支えてきた。四国電力にとって本件はタイ初の海外事業出資であり、「中期経営計画2030」で掲げる国際事業拡大の一環。蓄積した発電所の運転・保守(O&M)ノウハウを提供して安定運営を支え、収益基盤の強化を図る。▼三菱UFJ銀行が防衛関連企業への融資を検討するとの報道が好感されて、三菱重工業、川崎重工業、IHIといった防衛関連に買いが入る。また、Terra DroneやACSLといったドローン開発企業も買われる。▼外食大手のサンマルクHDは、総合レジャー企業のカトープレジャーグループ(KPG)から高級うどんチェーンのつるとんたん等の事業を128億円で買収すると発表。KPG側は今後、本業であるリゾート開発やホテル・旅館、アセットマネジメント事業などのコアビジネスへ経営資源を集中させる狙い。サンマルクHDが100%子会社の株式会社つるとんたん(仮称)を新設し、現在の運営会社であるカトープレジャーグループ傘下のケー・エキスプレスから事業を譲り受ける吸収分割方式を採用。▼半導体製造装置向け部品大手のフェローテックHDは、電子部品メーカーの日本抵抗器製作所の買収と完全子会社化を発表。18日からTOBを実施し全株式を取得へ。日本抵抗器の取締役会はすでにこのTOBに賛同し、株主に応募を推奨している。フェローテックは半導体製造装置向けの部品や、温度を制御するサーモモジュールで世界的なシェアを有する。近年、フェローテックは自動車(特にEV)向けビジネスを次の成長の柱に据えている。そして、日本抵抗器製作所は、自動車の電流を制御する抵抗器や角度センサーに強みを持つ。EV(電気自動車)市場の拡大を見据えた車載ビジネスの強化という戦略を持つフェローテックと、後継者不足という問題を抱える日本抵抗器製作所の思惑が一致。▼国内債券市場で新発10年物国債の利回りは前日比0.005ポイント下回るの2.990%へと低下。▼東京外国為替市場で円相場は前日比71銭円安ドル高の1ドル155円68~70銭と6営業日続落。
▼東京株式市場で日経平均は前日比213円25銭高の6万4,136円25銭と続伸。 前日まで警戒感を強めていたFOMC結果の通過を受けて買いが先行する展開。米FRBは市場の予想通り0.25ポイントの利上げを決定し、約3年ぶりの利上げ局面入りとなった。反対票を投じるとみられていたボウマン理事も含めて全会一致での決定。同時に公表された政策金利見通しでは年内にさらに1回の追加利上げを見込む委員が多数を占めたことが判明。これを受けてニューヨーク株式市場はダウ平均が大幅下落。その一方で、半導体関連銘柄は逆行高となるねじれた展開を見せている。米10年債利回りは2007年以来の高水準まで上昇し、世界的な金利上昇局面が意識された。その中において、原油価格が下落し金価格が上昇するという典型的なリスク回避の値動きも観測された。こうした流れを引き継いだ東京市場では、寄り付き直後に日経平均が700円超上昇する場面があったものの、その後は上値の重い一進一退の展開となった。背景には、翌18日に控える日銀金融政策決定会合への警戒感がある。市場では0.25ポイントの利上げにより政策金利が1.25%まで引き上げられるとの見方が大勢を占めている。このような金利先高観を背景に利ざや改善が期待される銀行・保険銘柄への資金流入が続いた。反対に、これまで買われ過ぎていたAI・半導体関連銘柄には利益確定売りが出やすい地合いとなった。また、円相場が一時156円台まで下落したことで自動車など輸出関連銘柄にも見直し買いが入り、相場を押し上げる格好となった。住友ファーマ、日本製鋼所、任天堂、商船三井、三菱重工業。三井金属、レゾナックHD、太陽誘電、住友金属鉱山、SUMCO。
▼台湾中央銀行*が公定歩合を2.000%に据え置く。無担保貸出金利も4.250%に据え置き。金利の維持は10会合連続。
▼中国本土株式市場で上海総合指数は前日比16.00ポイント安の3,875.60と反落。前日発表された米FOMCの決定を消化する展開となった。米FRBは約3年ぶりに政策金利を0.25ポイント引き上げ、3.75~4.00%とした。記者会見でウォーシュFRB議長は、インフレの高止まりへの警戒を強く示した。参加者の政策金利見通しでも年内にさらに1回の追加利上げが示された。内容は市場の想定以上に引き締め方向であったと受け止められている。これを受けて米長期金利は再び5%近辺まで上昇。世界的な金利先高観がアジア株全般の重荷となっている。ただ下値は限定的だった。サウジアラビア産原油の供給懸念が後退し、WTI原油先物が3日ぶりに反落したことが相場を下支えした。もっとも、原油安は資源セクターには逆風となった。金利上昇による景気減速懸念も重なり、産金・非鉄・石油関連銘柄には売りが集中。発電銘柄も軟調で、金利高が資金調達コストを押し上げるとの見方が意識された。一方、自動車銘柄には資金が向かった。これは14日夜に発表された広州汽車集団と中国第一汽車集団の資本提携計画がある。地方国有企業と中央国有企業による初の大規模な自動車資本提携である。両社合計の年間販売台数は500万台を超える可能性。業界再編を通じた過当競争の緩和と収益改善への期待が、関連銘柄への買いを誘った。結果として小幅反落にとどまり、金融政策への警戒と個別材料による物色が綱引きする一日となった。山東黄金鉱業(Shandong Gold Mining Co., Ltd.)、非鉄金属採掘の山金国際黄金(Shanjin International Gold Co., Ltd.)、PCB(プリント回路基板)用の銅張積層板の広東生益科技(Shengyi Technology Co., Ltd.)、金・銅・プラチナ等の採掘・精錬を手掛ける中金黄金(Zhongjin Gold Corp., Ltd.)、非鉄金属の紫金鉱業集団(Zijin Mining Group Co.,Ltd.)。中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、石油製品の輸送と液化天然ガス[LNG]輸送の中遠海運能源運輸(COSCO Shipping Energy Transportation Co., Ltd.)、TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、半導体ディスプレイとIoTの京東方科技集団(BOE Technology Group Co., Ltd.)、トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)。
▼香港株式市場でハンセン指数は前日比109.49ポイント安の24,604.29と反落。米FOMCの結果を受けた金利上昇局面を消化した一日。米FRBが約3年ぶりに政策金利を0.25%引き上げ、年内にさらに1回の追加利上げを見込む姿勢を示した。これを受け、香港金融管理局も、米ドル連動制度を維持する目的から基準金利を同幅で4.25%へ引き上げた。香港の通貨制度は米ドルとの連動制を採っているため、金融政策も自動的に米国に追随する構造にある。今回は2023年以来となる基準金利の引き上げであり、香港各行が最優遇貸出金利をどこまで反映させるかに関心が集まっている。金利高が住宅ローンや企業の資金調達コストを押し上げるとの警戒感から、ハンセン指数は約2カ月ぶりの安値水準まで下落し、不動産セクターには売りが目立った。一方で、サウジアラビア産原油の供給懸念が後退したことでWTI原油先物が3日ぶりに反落し、インフレ加速への警戒がやや和らいだことが下値を支えた。もっとも原油安はエネルギー銘柄には逆風となり、需要減速懸念も重なって産金・非鉄関連銘柄にも売りが広がった。売買代金は低水準にとどまり、金融政策を見極めたい投資家の様子見姿勢が続いている。医薬セクターに関しては個別材料による物色が優勢で、全体の下落を一部相殺した。金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)、都市ガスの 新奥能源(ENN Energy Holdings Ltd.)、中国海洋石油(CNOOC Ltd.)、中国石油天然気(PetroChina Co.,Ltd.)、宝飾品の周大福珠宝集団(Chow Tai Fook Jewellery Group Ltd.)、プロパティマネジメント・商業運営の華潤万象生活(China Resources Mixc Lifestyle Services Ltd.)。トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、EV世界最大手である比亜迪(BYD Company Limited)、モノクローナル抗体医薬やタンパク質治療薬の信達生物製薬(Innovent Biologics, Inc.)、癌領域(オンコロジー)に特化した革新的な医薬品の百済神州(BeOne Medicines Ltd.)、比亜迪電子(BYD Electronic International Co., Ltd.)。
▼イングランド銀行(英中央銀行、BoE)*が、金融政策委員会(MPC)において、政策金利である中銀預金金利(Bank Rate,Base Rate)の3.75%での据え置きを決定。▼欧州統計局[eurostats]*によると、2026年8月のユーロ圏のCPIは前月比0.4%の上昇、前年比では3.2%の上昇となる。▼スイス連邦税関・国境警備局(BAZG)*によると、2026年8月の貿易収支(季節調整済み)は56.06億スイスフランの黒字となる。2026年8月の輸出は前月比14.6%の大幅増の反動を受け、前月比17.2%と急減。この減少は化学・医薬品部門のみに起因しており、同部門を除けば輸出はプラスで推移。輸入も化学・医薬品部門が主因となり前月比11.6%減少。スイスのバーゼルに本拠を置くノバルティス(Novartis International AG,スイス)が、スロベニアにある主力製造子会社のレク(Lek d.d.)との間で、医薬品原液の国際間移動を行っている。7月にノバルティスがスイスからスロベニアのレクへ大量のバイオ医薬品原液を一括移送し、スロベニア側でそれを加工・製剤した半製品や製品を再びスイスの物流拠点へ戻したため、スイスの統計上で輸出額と輸入額が跳ね上がった。8月はその移送が完了。
▼欧州株式市場で、ストックス欧州600指数は,前日比5.51ポイント高の642.60と続伸。トランプ米大統領が前日にイランとの戦闘が「終わりに近づいている」と発言したことを受け、過度な供給不安が後退。ホルムズ海峡封鎖の長期化観測が続く中でも、外交的な出口が意識されたことが心理面の支えとなった格好。米長期金利の上昇一服という形で米国株が反発したことも、欧州市場全体の投資家心理を下支えした。もう一つの主要材料は、イングランド銀行が金融政策委員会で政策金利を3.75%に据え置くとともに、資産圧縮(QT)計画を見直し、超長期債を対象から除外すると発表したこと。需給悪化への懸念が薄れたことで英国の超長期金利が低下し、これが欧州域内の金利全般に波及した。アンドリュー・ベイリー(Andrew Bailey)総裁は将来的な利上げの可能性にも言及したが、市場は労働市場の軟化を踏まえてタカ派色を強く意識しなかった。こうした流れの中、エネルギーコスト低下の恩恵を受けやすい自動車や公益、金利低下が追い風となる不動産・金融銘柄に買いが向かった。その一方、半導体関連は世界的な調整色を引きずり軟調だった。米国側で半導体・AIインフラ関連が個別材料で買われたのとは対照的であり、欧州市場としてはエネルギー動向と英金利政策という域内固有の要因が値動きの中心軸になっている点が特徴的。石油関連銘柄は原油安を映して上値が重く、業種間の明暗も併せて意識された。ポーランド最大のECプラットフォームを展開する アレグロ(Allegro.eu SA,ポーランド)、世界最古で最大級のヘッジファンドとして知られる
 マン・グループ(Man Group plc,英)、投資会社の
 ブリッジポイント・グループ(Bridgepoint Group plc,英)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、保険の
 ヘルベティア・バロワーズHD(Helvetia Baloise Holding Ltd.,スイス)。エンジニアリングのビルフィンガー(Bilfinger SE,独)、乳清製品の
 グランビア(Glanbia plc,アイルランド)、タンカーの世界最大手のフロントライン(Frontline Ltd.,英領バミューダ諸島)、
 ライファイゼン銀行(Raiffeisen Bank International AG,オーストリア)、鋼管専業大手のバローレック(Vallourec S.A.,仏)。
▼ロンドン株式市場で、FTSE100は前日比127.67ポイント高の1万0816.14と続伸。
▼フランクフルト株式市場で、DAXは前日比178.96ポイント高の2万5,716.71と続伸。
▼パリ株式市場で、CAC40は前日比46.34ポイント高の8,186.93と続伸。
▼米証券取引委員会(SEC)のポール・アトキンス委員長(Paul S. Atkin)は、イノベーション免除(Innovation Exemption)と呼ばれる5年間の暫定的な規制緩和措置の導入を発表。これにより、認可されたプラットフォーム上で、米国の上場株式をデジタル化したトークン化株式のオンチェーン取引を行う道が開かれた。従来の法律では、株式を売買する場はニューヨーク証券取引所(NYSE)やナスダックのような正規の証券取引所として非常に厳しい登録と規制をクリアする必要があった。今回の措置により、トークン化証券プラットフォーム(TSV, Tokenized Securities Venue)と呼ばれる事業者に対し、証券取引所法上の取引所の定義から外す免除が与えられる。また、流動性を提供する企業に対してもディーラーの登録義務が5年間免除される。これにより、コインベース・グローバル(Coinbase Global, Inc.)や ロビンフッド・マーケッツ(Robinhood Markets Inc.)といったフィンテック・暗号資産企業が、重い規制コストを背負うことなく、米国居住者向けにトークン化株式の取引サービスを提供する実験(5年間の時限措置)が可能になる。▼米商務省センサス局*によると、2026年8月の民間住宅着工戸数(季節調整済み)が前月比2.6%減となる。年率換算で1,275,000戸。▼米労働省*発表の9月12日までの1週間の新規失業保険申請件数(季節調整済み,Unemployment Insurance Weekly Claims Report,UNEMPLOYMENT INSURANCE WEEKLY CLAIMS)が前週比10,000件減の196,000件となる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比12.20ドル高の1オンス4,399.70と続伸。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比0.52ドル安の1バレル101.91ドルと続落。▼米国債市場で10年債利回りは前日比0.09ポイント下回る4.93%へと下落。
▼NY株式市場で,ダウ平均は前日比317ドル95セント高の5万1,779ドル85セントと4営業日ぶりの反発となる。トランプ大統領は16日、中間選挙向けの演説先であるノースカロライナ州で、イランとの戦闘が「もうすぐ終わる」との見通しを示した。ガソリン高は核保有阻止のための「安い代償」だとしつつ、終戦後の価格急落にも言及しており、選挙戦を意識した発言との受け止めも強い。これに合わせてアクシオスは、22日開幕の国連総会に合わせトランプ大統領がサウジアラビアやオマーンなど湾岸諸国首脳と会談する見通しを報じた。中間選挙後に固める予定の「戦後計画」が主要議題になるとされ、戦場での帰趨だけでなく戦後の枠組みへと関心が移りつつあることを示す動きである。こうした外交日程の具体化が、和平合意自体は停滞しているにもかかわらず、原油先物の下落と長期金利上昇の一服という形で株式市場には追い風となった。金利上昇一服による株式の割高感の後退は、前日までの下落局面で売られすぎていた主力株への自律反発を誘いやすくした面もある。半導体関連の物色も相場を支えた。グローバルファウンドリーズはマーベル・テクノロジー・グループとの間で、AIデータセンター向け光接続半導体の生産能力拡大に関する複数年契約を拡充したと発表し急伸した。アームHDも、自社開発AI半導体の売上目標達成への自信を最高経営責任者が示したことが好感された。地政学リスクをよそに、AIインフラ投資サイクルへの資金流入が根強いことがうかがえる。本日発表の新規失業保険申請件数が市場予想を下回ったことも、米雇用の底堅さを裏付ける材料として投資家心理を支えた。もっともセールスフォースやボーイング、ウォルト・ディズニーは下落しており、物色は一様な買い戻しというよりも選別的な色合いが強い。イラン情勢自体の根本的な解決には至っておらず、相場の底流には依然として慎重さが残る。▼ナスダック総合は前日比439.873ポイント高の2万6,418.298と4営業日ぶりの反発となる。▼S&P500は前日比85.95高の7,637.76と反発。電力機器の ジェネラックHD(Generac Holdings Inc.)、
 スーパー・マイクロ・コンピューター(Super Micro Computer Inc.)、インテル(Intel Corporation)、HPE(Hewlett Packard Enterprise Co.)、モデルナ(Moderna Inc.)。
 TモバイルUS(T-Mobile US Inc.)、腎臓ケアサービスの
 ダヴィータ(DaVita Inc.)、
 パラマウント・スカイダンス(Paramount Skydance Corporation)、不動産情報の
 コースター・グループ(CoStar Group Inc.)、オンライン車両オークションの
 コパート(Copart Inc.)。
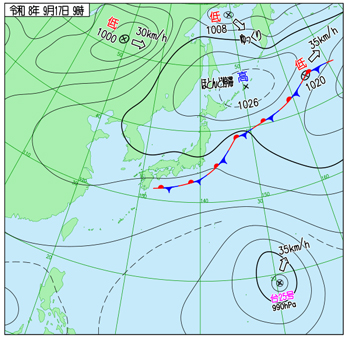
右出典:気象庁ホームページ
▼日銀は金融政策決定会合において、政策金利である無担保コール翌日物レートの誘導目標を0.25ポイント引き上げて1.25%にすることを決定。6月会合以来3ヶ月ぶりの追加利上げ。1.25%の政策金利は1995年以来の水準。政策委員は総裁と2人の副総裁、6人の審議委員から構成される。9人の政策委員のうち、浅田統一郎審議委員と佐藤綾野審議委員が反対票。▼総務省発表の2026年8月の消費者物価指数(CPI、2025年=100)は生鮮食品を除く総合が前年同月比1.7%上昇の102.0となる。8ヶ月連続で2%を下回る伸び率。▼株価情報サービスのミンカブ・ジ・インフォノイドがストップ高を付ける。傘下のポータルサイト運営のライブドアをSBIが75億円で買収すると17日に発表したこと、NTTデータと資本業務提携を締結し、SBIとNTTデータと3社で金融データ事業における協業することになったことが評価。▼肥後銀行を傘下に持つ九州FGが上場来高値を付ける。2026年7月発生の熊本地震を受けた与信費用が、2016年の熊本地震の時(30億~40億円)と比べて小さいとSMBC日興証券による試算が出たことが影響。▼2026年9月17日に、同業であるリユース品買い取り店運営のHKSビクトリージャパン(鹿児島市)の買収を発表した、BuySell Technologiesが、業績貢献への期待感から大きく買われる。HKSビクトリージャパンは九州と関東で買取専門東京市場を20店舗展開している。▼国内債券市場で新発10年物国債の利回りは前日比0.015ポイント下回るの2.975%へと低下。▼東京外国為替市場で円相場は前日比1円80銭円安ドル高の1ドル157円48~50銭と大幅に7営業日続落。
▼東京株式市場で日経平均は前日比882円70銭高の6万5,018円95銭と3営業日続伸。 続伸の起点となったのは前日17日の米国株式市場である。AI・半導体関連銘柄で構成するフィラデルフィア半導体株指数(SOX)が上昇。この流れを引き継いだ東京市場でも朝方から関連銘柄への買いが先行した。相場が一段と勢いを増したのは後場。日銀は18日、政策金利を0.25ポイント引き上げて1.25%とすることを決定。1995年以来31年ぶりの水準であり、6月会合からわずか3ヶ月での追加利上げという異例の速さであった。市場では事前に0.25ポイント幅の利上げが8〜9割方織り込まれており、決定内容が想定の範囲内に留まったことが不透明要因の解消と受け止められた。結果として株式への資金配分を積極化させる動きに繋がり、公表直後には上げ幅が拡大する場面も見られた。本日の値上がりを牽引したのは、売買代金上位に並んだキオクシア、ソフトバンクグループ、アドバンテストといったAI・半導体関連銘柄である。前日の米長期金利低下を受けて国内の長期金利にも低下圧力がかかったことも、金利上昇に相対的に弱いグロース銘柄・ハイテク銘柄には追い風となった。なお、この日銀の利上げは孤立した動きではない。米連邦準備制度理事会(FRB)は16日のFOMCで約3年ぶりとなる利上げを決定し、新議長のタカ派的な発言を受けて年内追加利上げ観測が強まっている。欧州中央銀行(ECB)も、中東情勢の緊迫化に伴うエネルギー価格上昇を理由に9月10日の理事会で預金金利を2.50%に引き上げた。原油高と地政学リスクを共通の背景として、日米欧の主要中央銀行がほぼ同時期にインフレ抑制へ転じたことは事実であるが、本日の株高を直接押し上げたのは、前日からの米ハイテク株高の流れと、それに連動した国内AI・半導体株への資金流入であり、日銀会合の通過はその流れを後押しする材料として機能したという整理することが出来よう。レーザーテック、キオクシアHD、アドバンテスト、三井金属、イビデン。シャープ、LINEヤフー、ニトリHD、ニッスイ、サッポロビール。
▼中国本土株式市場で上海総合指数は前日比36.27ポイント高の3,911.87と反発。複数のリスク要因が同時に後退した結果としての地合い改善。直近まで上値を抑えてきた中東情勢の緊迫化懸念が一服し、原油相場の高騰にも歯止めがかかったことで、世界的なインフレ再燃への警戒が和らいだ。これを受けて前日の米国市場では半導体を中心にハイテク銘柄が反発し、その流れが中国市場にも波及。半導体関連の上げが際立った背景には、単なる外部環境の改善にとどまらない事情がある。中国政府は次期五カ年計画(十五五)を見据え、AI向け半導体や計算力インフラを重点育成分野と位置づける方針を鮮明にしている。9月11日には李強首相が計算力ネットワーク整備を国家目標に据える会議を主宰したばかり。こうした中、米国による対中半導体規制が続くなかで技術自立を急ぐ姿勢が改めて意識され、半導体封止・検査で中国最大の 江蘇長電科技(JCET Group Co., Ltd.;旧Jiangsu Changjiang Electronics Technology Co., Ltd.)をはじめとする関連銘柄への物色を後押しした。一方で、株価の上値は限定的に留まった。背景には内需の弱さに加え、中秋節(9月25日〜27日)・国慶節(10月1日〜7日)の大型連休を控えた持ち高調整の動きがある。さらに投資家の関心は来週24日に控える米中首脳会談に集まっている。習近平国家主席が国賓待遇で訪米するのは11年ぶり。5月にトランプ米大統領が北京を訪問した際の答礼という位置づけだが、関税や対中輸出規制、中東情勢を巡る米国の立場表明など、懸案は多岐にわたる。会談の行方が見えないなかでの様子見姿勢が、本日の上げ幅を抑える一因になったといえる。不動産開発の
 万科企業(China Vanke Co.,Ltd.)、半導体封止・検査で中国最大の江蘇長電科技(JCET Group Co., Ltd.;旧Jiangsu Changjiang Electronics Technology Co., Ltd.)、電源管理チップに強みを持つ中国トップクラスのアナログ半導体設計企業(ファブレス)である聖邦微電子(SG Micro Corp.)、設備管理システムと鉱物産業向けITソリューションの上海宝信軟件(Shanghai Baosight Software Co., Ltd.)、電池製造の恵州億緯鋰能(EVE Energy Co.,Ltd.)。ファイバーグラスの中国巨石(China Jushi Co., Ltd.)、成都銀行(Bank of Chengdu Co., Ltd.)、貨物取扱量が世界最大の寧波舟山港(Ningbo Zhoushan Port Co.,Ltd.)、中国民生銀行(China Minsheng Banking Corp., Ltd.)、中国招商局集団のグループ会社で高速道路の投資・運営を行う招商局公路網絡科技(China Merchants Expressway Network & Technology Holdings Co., Ltd.;CMET)。
▼香港株式市場でハンセン指数は前日比146.49ポイント高の24,750.78と反発。地政学リスクの後退という外部環境の改善に加え、国内政策要因が重なり、業種によって明暗が分かれる展開となった。中国がイランに対しフーシ派の軍事行動抑制を非公式に働きかけたとの報道を受け、中東情勢への過度な警戒が和らいだ。これが、原油相場の上昇一服と米長期金利の低下に繋がった。これを受けて前夜の米国市場ではAI投資拡大への期待から半導体株指数(SOX)が3.1%高と3日続伸。この流れが聯想集団や中芯国際集成電路製造(SMIC)といったテック銘柄の上昇として香港市場に波及。一方、医薬品セクターの急伸は、中東情勢とは別の国内要因による。中国政府はこの日、「医薬品工業発展第15次5カ年規画(2026〜30年)」を公表。人工知能や遺伝子編集など先端技術を創薬に組み込み、バイオ医薬を新たな基幹産業として育成する方針を明確にした。これを受け、AI創薬関連の晶泰HDをはじめとする銘柄に急激な資金流入が起きている。自動車セクターの上昇も、各地方政府が9月に入り相次いで打ち出した新たな購入支援策への期待が背景にあり、単なる外部環境改善による連想買いにとどまらない、複数の政策材料が同時に効いたといえる。もっとも上値は限定的で、消費関連の一角には売りが出た。内需の弱さに加え、来週24日の米中首脳会談を控えた様子見姿勢が強く、習近平国家主席にとって11年ぶりとなる国賓待遇での訪米という節目を前に、投資家が積極的なポジション構築を控えている構図が透けて見える。中秋節・国慶節の大型連休も間近に迫っており、材料が出尽くすまでは戻り待ちの売りが上値を抑える展開が続きそうである。PCの聯想集団(Lenovo Group Ltd.)、金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、オンライン医療・ヘルスケアプラットフォームの京東健康(JD Health International Inc.)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)。通信キャリアの中国聯合網絡通信(China Unicom〔Hong Kong〕 Ltd.)、乳製品の 蒙牛乳業(China Mengniu Dairy Company Limited)、騰訊HD(Tencent Holdings Ltd.)、
 中国電信(China Telecom Corporation Limited)、中国海洋石油(CNOOC Ltd.)。
▼英国統計局(ONS*)によると、2026年8月の実質小売売上高(季節調整済み)は前月比0.5%増となる。2026年7月は前月比0.5%の減少、6月は前月比0.6%の増加。非店舗型小売業者(ネット通販など)は、7月の落ち込みから一部回復。7月の売上高減少は、セール(プロモーション活動)が前月の6月に前倒しで実施されたことが要因。百貨店も7月の在庫不足問題を経て、8月には持ち直した。▼欧州中央銀行*によると,2026年7月のユーロ圏の経常収支(季節調整済み)は280億ユーロの黒字となる。6月は350億ユーロの黒字だった。
▼欧州株式市場で、ストックス欧州600指数は,前日比7.15ポイント安の635.45と反落。欧州中央銀行(ECB)は今年6月に約3年ぶりの利上げに踏み切って以降、7月、9月と段階的に金利を引き上げてきたが、エネルギー価格ショックの二次的波及や賃金上昇圧力の再加速懸念もあり、市場は年内の追加利上げの可能性を消化し切れていない。週末を前にした持ち高調整の利益確定売りも重なり、株式全般に売りが優勢となった。自動車銘柄には特に強い売り圧力が掛かった。独フォルクスワーゲンが通常取引終了間際に通期の売上高営業利益率見通しを下方修正したことが波紋を広げ、他の自動車銘柄にも連想売りが波及。ソフトウエアのSAPをはじめ、金融、通信など幅広い業種にも売りが広がった。一方、半導体のインフィニオンテクノロジーズは業種の流れに逆行して上昇。ロンドン市場では原油先物が前日終値を下回る場面があったことを受けて英シェルなど石油銘柄が下落を主導。その他、銀行や鉱業、ロールス・ロイス・ホールディングスなど資本財関連にも売りが目立った。通信のエアテル・アフリカは、英国での新規株式公開を目指す子会社の調達額が目標を下回る見通しとの報道を材料に急落。他の通信銘柄にも売りが波及。対して、ヘルスケア関連の一部銘柄には資金の逃避先として買いが入った。東アフリカ・中央アフリカ・西アフリカで通信およびモバイルマネーサービスを提供する エアテル・アフリカ(Airtel Africa Plc,英)、
 コカ・コーラHBC(Coca Cola HBC AG,スイス)、植物油メーカーの
 AAK(AAK AB,スウェーデン)、通信の
 オランジュ(Orange S.A.,仏)、フォルクスワーゲン(Volkswagen AG,独)。衣料品の
 LPP(LPP S.A.,ポーランド)、自動車向け駆動システムの
 レンク・グループ(RENK Group AG,独)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、計測器の
 インフィコン(INFICON Holding AG;Instruments For Intelligent Control,リヒテンシュタイン)、ウェハー処理用半導体プロセス装置のASMインターナショナル(ASM International N.V.;Advanced Semiconductor Materials,蘭)。
▼ロンドン株式市場で、FTSE100は前日比157.01ポイント安の1万0659.13と反落。
▼フランクフルト株式市場で、DAXは前日比412.65ポイント安の2万5,304.06と3営業日ぶりに反落。
▼パリ株式市場で、CAC40は前日比121.91ポイント安の8,065.02と反落。
▼トランプ大統領はデンマークの自治領である グリーンランドの安全保障などを米国が恒久的に管理する新たな協定で、
 デンマーク政府およびグリーンランド自治政府と合意に達したと自身のSNSであるTruth Socialに投稿。デンマークのフレデリクセン首相やグリーンランドのニールセン首相も合意を歓迎。協定の正式な署名は、ニューヨークで開催される国連総会の会期中(来週)に行われる見通し。なお、トランプ大統領は「米国の恒久的な支配(管理)」と表現しているが、協定内容は領土の移動を伴うものではないとされる。デンマークのフレデリクセン首相は、今回の合意が「デンマーク王国の主権と領土の保全、グリーンランド住民の自決権を完全に認めるもの」であることを大前提として強調。▼
 バークシャー・ハサウェイ(Berkshire Hathaway Inc.)のウォーレン・バフェット会長は、会長を退任すると表明。会長職は息子であり、取締役でもあるハワード氏が引き継ぐ。▼電動垂直離着陸機(eVTOL)を開発する米新興企業ジョビー・アビエーション(Joby Aviation, Inc.)は、自社の自律飛行システム「Superpilot」を搭載した航空機が、操縦士の介入を一切受けない完全自律飛行で初の米国横断(約5,150キロメートル/3,199マイル)を完了したと発表。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比25.20ドル高の1オンス4,424.90と3営業日続伸。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比1.61ドル安の1バレル100.30ドルと3営業日続落。▼米国債市場で10年債利回りは前日比0.06ポイント上回る4.99%へと上昇。
▼NY株式市場で,ダウ平均は前日比95ドル40セント安の5万1,682ドル64セントと反落。米長期金利の急上昇が反落に繋がった。指標となる10年債利回りは前日の4.93%から5%近辺まで切り上がった。米FRBはFOMCで政策金利の引き上げを決定したばかりで、これは2023年7月以来3年2カ月ぶりの利上げだった。7月の個人消費支出(PCE)物価指数が前年比3.7%、8月の消費者物価指数も3.4%上昇と、インフレの高止まりが続く。一方、雇用も堅調に推移しており、FRBが年内にさらなる引き締めに動くとの観測が強まっている。株式の相対的な割高感が意識され、景気敏感銘柄や消費関連銘柄を中心に売りが優勢となり、ダウ平均ではディズニーやナイキ、セールスフォース、IBMが下げた。為替市場では円安・ドル高が進行。日銀は17、18日の金融政策決定会合で政策金利を1.0%程度から1.25%程度へ引き上げた。この利上げは7月末に日米通貨当局が実施した協調円買い介入を契機に観測が強まっていたもの。市場では利上げ後も日銀が追加利上げには慎重との受け止めが広がり、円売りにつながった。午前には日銀が為替介入の前段階とされる「レートチェック」を実施したと伝わり、介入に備えた資金確保のため米国債が売られるとの思惑が米長期金利上昇に拍車をかけたとの指摘もあった。ダウ平均は一時280ドル安まで下げ幅を広げたが、週末を前に原油先物相場が下落し、投資家心理を下支えした。トランプ大統領が22日の国連総会に合わせて湾岸諸国首脳とイラン情勢を協議する予定と伝わった。これが、原油相場の先行き不透明感がかえって週末の持ち高調整的な買い戻しを誘った面がある。半導体を中心とするAIインフラ関連銘柄への買いも下値を支えた。▼ナスダック総合は前日比104.247ポイント高の2万6,522.545と続伸。▼S&P500は前日比12.74高の7,650.50と続伸。コインベース・グローバル(Coinbase Global, Inc.)、ロビンフッド・マーケッツ(Robinhood Markets Inc.)、サンディスク・コーポレーション(SanDisk Corporation)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)、半導体の製造装置の ラムリサーチ(Lam Research Corp.)。電炉メーカーの
 ニューコア(Nucor Corporation)、
 クアルコム(Qualcomm, Inc.)、イオテクノロジーや製薬企業向けの研究施設を開発・運営するREITの
 アレクサンドリア・リアル・エステート・エクィティーズ(Alexandria Real Estate Equities Inc.)、
 ゼネラル・モーターズ(General Motors Company)、
 アクセンチュア(Accenture plc,アイルランド)。
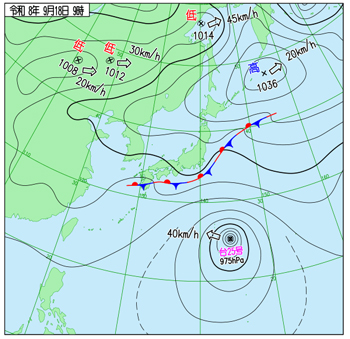
右出典:気象庁ホームページ
☆今日からシルバーウィーク。第2の夏休みだと張り切るも、大型の台風25号の接近により、いつ雨が降り出してもおかしくない雲行き。とはいえ、雨はまだ降り出していない。ということで、葛西の辺りを散策。西葛西や中葛西の一帯はかつて、東宇喜田村桑川新田と呼ばれていた。この土地の開墾に関わった中心人物が佐久間八郎右衛門。佐久間家は、代々「八郎右衛門」の名を襲名した。慶長元(1596)年に葛西浦の葦原を開拓したのが小田原北条氏の家臣だった宇田川喜兵衛定氏(法蓮)。宇田川喜兵衛が開拓した土地は、その名前に因んで、宇田川喜兵衛新田と呼ばれ、略して宇喜田と称された。その東側を開拓したのが佐久間八郎右衛門。但し、宇田川喜兵衛定氏は葛西に外からやってきたのに対して、佐久間家は桑川村の古くからの名門。という歴史を味わうことが出来るの新田仲町通りは、かつての十八軒川。
⭐︎さて、いよいよ仲割川へと迫っていく。そこに飛び込んでくるのが、都バスの停留所に残る仲町西組のという文字と、惜しまれつつも2022年9月30日に幕を下ろした仲の湯。仲割川の西側が仲町西組で、東側が仲町東組。そう、この辺りが桑川新田の中心地・仲町。
⭐︎いよいよ、仲割川。向かって左の建物は仲町新田通りに面している。
⭐︎仲割川が分岐する場所。ここから南下して左近川へと繋がる。正確には、ここから先が仲割川というべきだろうか。
⭐︎ここでY字になる。南下して左近川に流れ込む流路と少し北に行ってから東へと流れ、さらに北へと繋がる流れ。その先には、この前行った三角川がある。
⭐︎ランチはセルフで色々選べる食堂で摂る。全部で1,000円也。
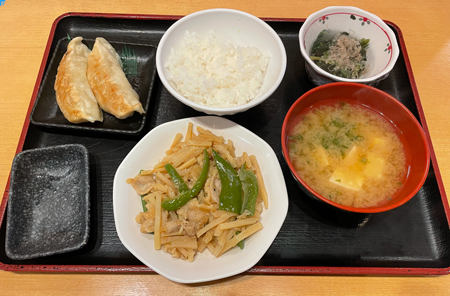
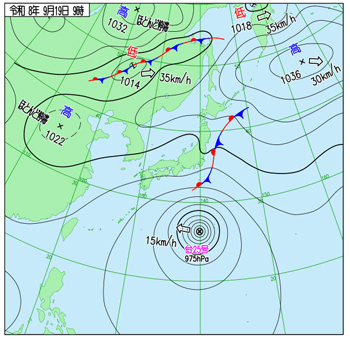
@東葛西.
右出典:気象庁ホームページ
⭐︎大型の台風25号の接近で、朝から雨。結構な降り方。⭐︎MacBook Proを使い始めて1週間。快適そのもの。Mac Bookの設定を引き継ぐのに手間取ったところもあったが、それはごく僅か。キータッチも良い。今日は1日雨だったので、Mac三昧。そして、読書三昧。こういう過ごし方も悪くない。これで、温泉だったら言うこと無し。⭐︎カリンの実がなっている。
⭐︎約2年前にOpenAIを退社したディオゴ・アルメイダ(Diogo Almeida)氏設立のTypeSafe AIがリリースしたJevが話題になっている。LLMはソフトウェアの部品として組み込むには不確実で扱いづらい、という問題意識をから、あえて文章を一切書かず、確率とデータだけを返すJevを開発。Jevのことを、同僚(coworker)というよりは、データベースに近い存在だとしている。Jevの核心となる学習法RLCD(較正された意思決定のための強化学習)は、従来のChatGPTなどの学習法であるRLHF(人間の好みに基づく強化学習)とは全く異なる目的を持つ。Jevが公開された直後、エンジニアの間では、昔からあるBERT(文脈理解モデル)+分類器(Classifier)の焼き直しではないか、という指摘が相次いだ。「テキストを入力し、文章を生成せずに分類結果や確率だけを高速で返す」という基本的な発想自体は、2018年に登場したBERTの時代から一般的に行われてきたアプローチ。Jevはテキスト生成能力自体を完全に捨て、1回のアプローチで指定したすべての質問に対する確率を並列に一斉出力する並列サンプラーを採用。これにより、LLMのJSON出力モードを遥かに凌駕するレイテンシ(70〜500ms)を実現。
▼中国人民銀行は金融機関の貸出金利の基準となる最優遇貸出金利(LPR、ローンプライムレート)の1年物を3.00%、5年物以上を3.50%に据え置くことを決定。16ヶ月連続での据え置き。▼中国最大手の移動通信キャリアの 中国移動(China Mobile Ltd.)とクアルコム(Qualcomm, Inc.,米)の100%子会社であるクアルコム・テクノロジー(Qualcomm Technologies, Inc.)は、3GPPの最新定義に準拠したU6G周波数帯における世界初の6G試作基地局と端末の接続試験(プロトタイプ試験)に成功したと共同発表。6GHz帯の広帯域(U6G:Upper 6GHz帯、主に6.425〜7.125GHz)を用い、6Gプロトタイプでの無線接続を実証したのは世界で初めて。試験では128チャネルのMassive MIMO基地局が使用され、下り400MHz・上り200MHzという超広帯域幅での通信テストを完了。クアルコム側は今回の実証実験と合わせ、次世代の「AIネイティブネットワーク」を見据え、「接続(Connectivity)」「センシング(Sensing)」「コンピューティング(Computing)」の3つを6G研究開発の柱として改めて提示している。
▼ドイツで行われたメクレンブルク・フォアポンメルン州議会選挙とベルリン特別市議会選挙において、メルツ首相率いる国政与党の保守のキリスト教民主同盟(CDU)が歴史的な大敗を喫す。旧東独地域のメクレンブルク・フォアポンメルン州(Mecklenburg-Vorpommern)では、極右政党のドイツのための選択肢(AfD)が38.2%の得票率で第1党を奪取。一方、与党CDUは得票率4.9%にとどまり、議席獲得に必要な最低ライン(5%)を下回ったため、1945年の結党以来初となる、州議会での全議席喪失(議席ゼロ)という屈辱的大敗。ベルリン特別市においては、急進左派の左派党(Die Linke)が25.7%の得票率で第1党となる。これまで市政を担ってきた与党CDUは18.8%に沈み2位へと転落。直近の2026年9月6日に行われた東部のザクセン・アンハルト州(Sachsen-Anhalt)議会選挙でも、CDUは極右政党のドイツのための選択肢(AfD)に歴史的な惨敗を喫したばかり。
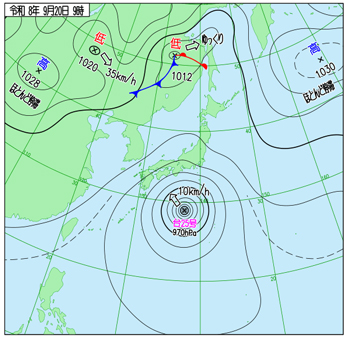
右出典:気象庁ホームページ
⭐︎大型の台風25号の接近中。朝から断続的に雨。雨が止んでいる時間もある。市川では道路が冠水していると報じられている。午後からは雨が激しくなる。
▼東京株式市場は敬老の日の祝日のため休場。9月23日は秋分の日の祝日のため休場。挟まれた22日も国民の祝日となり休場。今回の9月の5連休(シルバーウィーク)は、2015年以来、11年ぶり。
▼中国本土株式市場で上海総合指数は前営業日比38.04ポイント高の3,949.91と続伸。約2週間ぶりの高値水準を回復。国慶節・中秋節の大型連休と米中首脳会談を控え、寄り付きは上値の重い展開だった。しかし、取引時間の半ばから上げ幅を拡大する動きとなった。
中東情勢の緊張緩和を受けて原油相場が続落し、インフレ懸念の後退に繋がった。対米ドルでの人民元高進行も投資マネー還流への期待材料となっている。中国の製造業・非製造業PMIは8月時点でともに好不況の分かれ目である50を2ヶ月連続で下回っており、内需の弱さは統計面でも裏付けられる状況だ。こうした中、当局が追加の景気刺激策に動くとの観測が根強く、政策期待が株式市場の下支え要因として機能し続けている。
今週の焦点は9月24日にワシントンで予定される習近平国家主席とトランプ米大統領の会談である。習氏は今年5月のトランプ氏訪中への返礼という位置づけで、国賓待遇での訪米は11年ぶりとなる。国連総会には出席せず、会談のみに絞った短期日程が組まれている点も特徴的だ。貿易摩擦の緩和期待が投資家心理を下支えする一因になっている。
業種別では医薬品銘柄の上昇が際立った。18日に発表された医薬工業発展に関する第15次5カ年計画が材料視され、AIや量子計算、遺伝子編集など先端技術を創薬に取り込みバイオ医薬を基幹産業に育てる方針が好感された。華北製薬(North China Pharmaceutical Company Limited)と哈薬集団(Harbin Pharmaceutical Group Co., Ltd.)はストップ高。不動産銘柄も政策支援への期待から急伸し、緑地HD(Greenland Holdings Corporation Limited)、華麗家族(Deluxe Family Co., Ltd.)、不動産管理の北京華遠新航(Beijing Huayuan Xinhang Holding Co., Ltd.)がストップ高を付けた。もっとも、北京華遠新航は9月20日に発表された、親会社の華遠集団が、保有する同社株式の29.9%を、北京市西城区が所有する、国有資産の投資・管理を行う北京金融街資本運営集団(Beijing Financial Street Capital Operation Group Co., Ltd.)へ譲渡・無償割当という筆頭株主の交代にともなう大規模な資産再編(優良資産の注入)への期待という個別材料も重なっている。半面、半導体銘柄の一角は利益確定売りに押され軟調に推移している。不動産開発の万科企業(China Vanke Co.,Ltd.)、AIサーバー向けプリント基板(PCB)の世界的リーダーである勝宏科技(Victory Giant Technology〔Huinzhou〕Co., Ltd.)、注射剤・抗生物質・カプセル・錠剤等を手掛ける製薬の四川科倫薬業(Sichuan Kelun Pharmaceutical Co., Ltd.)、不動産の保利発展控股集団(Poly Developments and Holdings Group Co.,Ltd.)、抗体薬物複合体(ADC)などの癌治療薬の開発に特化したバイオ製薬会社である百利天恒(Sichuan Biokin Pharmaceutical Co., Ltd.)。白物家電の 美的集団(Midea Group Co.,Ltd.)、家電メーカーの
 海爾智家(Haier Smart Home Co. Ltd.)、非鉄金属採掘の山金国際黄金(Shanjin International Gold Co., Ltd.)、熱交換器の寧波徳業科技(Ningbo Deye Technology Co., Ltd.)、電池製造の恵州億緯鋰能(EVE Energy Co.,Ltd.)。
▼香港株式市場でハンセン指数は前営業日比291.93ポイント高の25,042.71と続伸。実需を伴った買いというより持ち高調整的な色彩が強い一日だったといえる。
個別材料では、経営再建中の不動産株の急伸が際立った。融創中国は大幅高となったが、境外債務の再編を経てなお2025年12月期に120億~130億元規模の年間損失を計上する見通しを示すなど、財務内容は依然として厳しい。広州富力地産や雅居楽集団も同様に経営が不安定な銘柄であり、業績改善というより、当局による不動産セクター支援策の強化観測に賭けた投機的な買いが集中したとみるのが実態に近い。
一方、金・非鉄セクターは軒並み下落。中東情勢の緊張緩和で地政学リスクプレミアムが後退し、これまで買われてきた金など貴金属関連株から利益確定売りが出た。産金銘柄の 霊宝黄金集団(Lingbao Gold Group Co., Ltd.)や
 中国黄金国際資源(China Gold International Resources Corp. Ltd.,カナダ)に加え、アルミニウムの
 中国鋁業(Aluminum Corporation of China Limited,CHALCO)、中国宏橋集団(China Hongqiao Group Ltd.)も軟調。資源国通貨や商品市況の一服が香港上場の資源銘柄に直接波及した格好。
個別銘柄では、濃縮りんごジュース大手の煙台北方安徳利果汁(Yantai North Andre Juice Company Limited)が大幅に急落。同社は9月18日引け後に発表したプリント基板材料メーカーの寧波甬強科技(Ningbo Yongqiang Technology Co., Ltd.)の株式62.0611%取得を発表。一時は材料視されたが、買収対象の寧波甬強科技は2025年12月期に4,327万人民元(約8億9,006万円)の赤字を計上しており、本業と関連性の薄い異業種買収への懐疑的な見方が売りにつながった。医薬品の中国生物製薬(Sino Biopharmaceutical Ltd.)、製薬の石薬集団(CSPC Pharmaceutical Group Limited)、モノクローナル抗体医薬やタンパク質治療薬の信達生物製薬(Innovent Biologics, Inc.)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、小米集団(Xiaomi Corporation)。PCの聯想集団(Lenovo Group Ltd.)、医薬品ネット通販の 阿里健康信息技術(Alibaba Health Information Technology Ltd.)、EVの理想汽車(Li Auto Inc.)、家電メーカーの海爾智家(Haier Smart Home Co. Ltd.)、金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)。
▼欧州株式市場で、ストックス欧州600指数は,前営業日比6.48ポイント高の641.93と反発。米国発のマクロ材料に素直に反応した一日。原油先物の急落を受けてインフレ懸念が後退し、欧米で長期金利が低下したことが株買いの共通の下支えとなっている。原油安の背景には、トランプ米大統領がイランのペゼシュキアン大統領との対話を拒まない姿勢を示したとの報道がある。
9月24日に予定される米中首脳会談への期待も株高を後押しした一因。昨年合意した関税引き下げやレアアース輸出規制緩和の延長に加えて、AIそのものが議題に浮上する見通しであり、米中関係の枠組みが一段と固まるとの観測が投資家心理の改善に繋がった。
セクター面では、米国株市場でのAI関連銘柄の急伸を受けて、欧州でも半導体関連への物色が波及。独インフィニオンなどが買われた。米ハイパースケーラー各社によるAI投資拡大の恩恵が、欧州の半導体サプライチェーンにも及ぶとの見方が背景にある。一方で、個別材料としては独VW陣営の下落が目立った。傘下ポルシェはEVシフトを見直して内燃機関・ハイブリッド車種への回帰を進める過程で、中国地場メーカーとの競争激化や米関税負担も重なり、約60億ユーロ規模の減損計上と通期利益率見通しの大幅な引き下げを余儀なくされている。
さらにドイツ国内では、9月20日投開票のベルリン州議会選挙で左派党が得票率トップに浮上したことが、不動産銘柄の重荷となった。左派党は家賃上昇の抑制や大手民間住宅会社の公有化を公約に掲げている。このため、規制強化への警戒感が賃貸住宅大手ボノビアの株価に影を落とした。シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、銀行のmBank(mBank SA,ポーランド)、オンライン証券のフラテックスデジロ(flatexDEGIRO AG,独)、高周波[RF]・光ファイバー・低周波[ケーブル・ワイヤー]の フーバー・シュナー(Huber + Suhner AG,スイス)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)。製薬の
 ノボ・ノルディスク(Novo Nordisk A/S,デンマーク)、清掃と衛生の
 エリス(Elis SA,仏)、物流の
 DSV(DSV A/S,デンマーク)、電力会社のフォータム(Fortum Oyj,フィンランド)、腫瘍・内分泌・神経筋障害薬品の
 イプセン(Ipsen S.A.,仏)。
▼ロンドン株式市場で、FTSE100は前営業日比79.88ポイント高の1万0739.01と反発。
▼フランクフルト株式市場で、DAXは前営業日比270.95ポイント高の2万5,575.01と4営業日ぶりに反発。
▼パリ株式市場で、CAC40は前営業日比73.92ポイント高の8,138.94と反発。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前営業日比41.00ドル安の1オンス4,383.90と4営業日ぶりの反落となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前営業日比4.52ドル安の1バレル95.78ドルと4営業日続落。▼米国債市場で10年債利回りは前営業日比0.04ポイント下回る4.95%へと低下。
▼NY株式市場で,ダウ平均は前営業日比366ドル19セント高の5万2,048ドル83セントと反発。原油安・金利低下・AI期待という複数の要因が同時に重なる。トランプ大統領が国連総会に出席するイランのペゼシュキアン大統領との対話を拒まない考えを示したとの報道はWTI急落の直接的な引き金となった。とはいえ、両国はここ半年余り、ホルムズ海峡の通航料徴収や核協議を巡って威嚇と歩み寄りを繰り返してきた経緯があり、今回の姿勢軟化もその振れ幅の一局面に過ぎないと見る向きは多い。それでも市場は物価上振れ懸念の後退という形でこれを好感し、米長期金利の低下を通じて株式の相対的な割高感を和らげた。
9月24日に予定される米中首脳会談への期待も株高を下支えしている。今回はホワイトハウスでの開催であり、昨年10月の合意に基づく関税引き下げやレアアース輸出規制の緩和延長に加え、急速な性能向上が警戒されているAIそのものが主要議題に浮上している点が特徴。貿易摩擦の休戦延長観測とAIガバナンスを巡る協議進展への期待が、投資家心理を押し上げた。
AI関連銘柄の物色は一過性の材料というより、構造的な設備投資競争を反映した動きといえよう。メタは自社開発のAIエージェントへの引き合いの強さが評価されて急伸。その背景には巨額の計算資源確保競争がある。同社は今年、エヌビディアに続いてAMDとも最大600億ドル規模のGPU調達契約を締結。また、株式取得オプションまで組み込んだ提携を発表している。こうした大口需要の積み上がりがAMDの時価総額を初めて1兆ドルの大台に乗せる原動力となった。インテルの上昇も、AI推論向けCPU需要の拡大観測という同じ文脈上にある。需要の裾野がGPUからCPUへと広がっている実態を映している。▼ナスダック総合は前営業日比599.549ポイント高の2万7,122.094と3営業日続伸し史上最高値を更新。▼S&P500は前営業日比114.20高の7,764.70と3営業日続伸。 アカマイ・テクノロジーズ(Akamai Technologies Inc.)、モデルナ(Moderna Inc.)、インテル(Intel Corporation)、メタ・プラットフォームズ(Meta Platforms, Inc.)、
 ワーナー・ブラザース・ディスカバリー(Warner Bros Discovery Inc.)。
 マラソン・ペトロリアム(Marathon Petroleum Corp.)、石油の
 バレロ・エナジー(Valero Energy Corporation)、貨物輸送の
 ユナイテッド・パーセル・サービス(United Parcel Service Inc.)、HP(HP Inc.)、石油精製と石油製品販売の
 フィリップス66(Phillips 66 Company)。
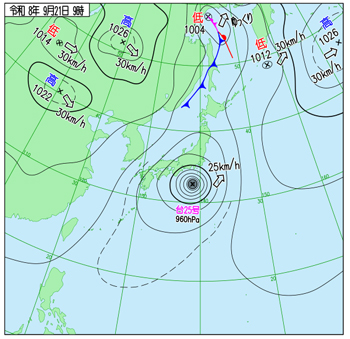
右出典:気象庁ホームページ
▼台風25号による記録的な大雨の影響で、北印旛沼の堤防が決壊。印旛沼の水位は、1968年の管理開始以来最大で、過去最高となる5.04メートルまで上昇。設計上の安全基準を大幅に上回る負荷が長時間かかり続けた結果、9月22日の早朝に成田市船形干拓付近の堤防が約100メートルにわたって決壊。決壊したのは、北印旛沼の東側(成田市船形干拓地先付近)の堤防約100メートルと、そこに流入する農業排水路である角川(成田市下方地先付近)の堤防の一部の計2ヶ所。この2箇所から大量の水が流出したため、成田市の大竹地区、北須賀地区、下方地区などをはじめ、隣接する印西市や栄町といった広い範囲で深刻な冠水被害が続いている。
⭐︎九州のヨーグルッペを購入。暑いのでコーヒーシェイクも飲む。暑い日のシェイクはいい。
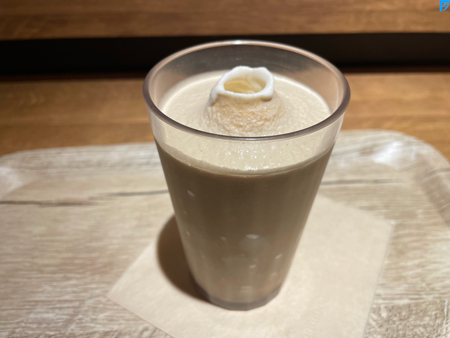
⭐︎ランチは生姜焼きと浅蜊の味噌汁。
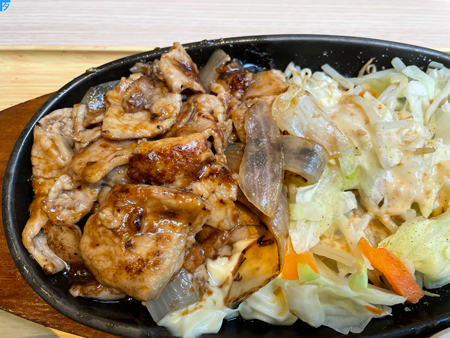
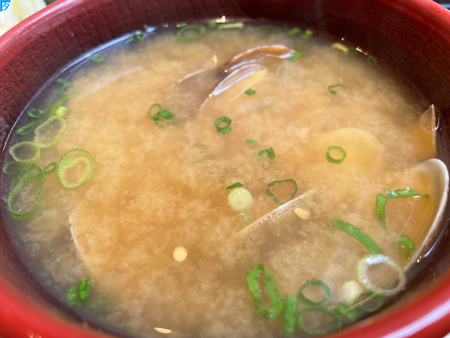
⭐︎今日は浦安。足を踏み入れたのは当代島。島と言っても島ではない。
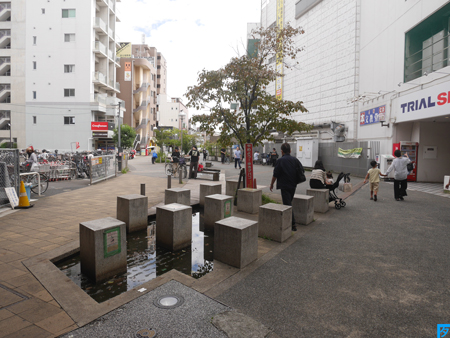
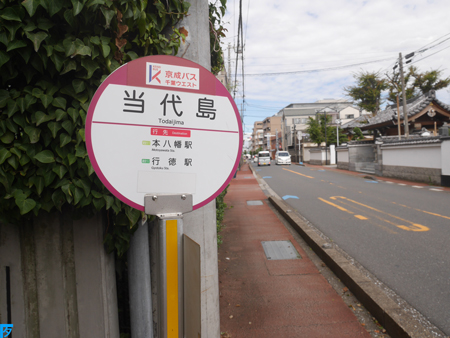
⭐︎船圦川*跡を辿ってみる。川は無くなったが、船圦緑道となって川筋を示している。かつては、両脇の車道を含めた川幅だったのであろう。そこからすると、随分と規模を小さくはなってしまってはいる。しかし、かつてを偲ぶには十分。
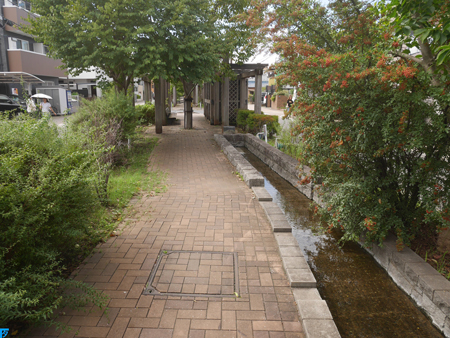
⭐︎船圦川のすぐ近くにある大鯨の御社と大川端(当代島字大川端)の慈悲地蔵尊に詣でる。
⭐︎慈悲地蔵尊のすぐ近くには小川丸排水機場がある。船圦川が旧江戸川に注いでいた場所には当代島水門がでんと構えている。
⭐︎続いては、新井川跡を目指す。旧江戸川沿いに歩いていく。この辺りは、もはや、浦安の当代島ではなく、市川の島尻。
⭐︎新井川が旧江戸川に注ぎ込む場所にある新井水門と新井排水機場。ここから新井川を辿る。
⭐︎市川市新井と広尾の境界を流れていた新井川は緑道になっている。緑を眺めながら歩くというのは心地よい。
⭐︎緑道が終わっても新井川は終わらない。新井川に繋がっていた水路が顔を出す。奥に見えるのは新井川の名前の由来となった新井寺。
⭐︎新井寺の前で大きく曲がった水路は、熊野神社で更に屈曲して続く。今日の散策はここまで。
▼東京株式市場は敬老の日と秋分の日に挟まれた国民の祝日のため休場。
▼阿里巴巴集団HD(Alibaba Group Holding Limited)は、半導体設計子会社である平頭哥(ティーヘッド、T-Head Semiconductor Co., Ltd.)が新型AI半導体真武V900を開発したと発表。2026年5月20日に発表した前世代品(真武M890)と比較して演算性能が3倍に向上したほか、チップ単体で216GBという大容量のビデオメモリを搭載している点が大きな特徴。さらに単体の性能だけでなく接続性にも優れており、アリババが独自開発したネットワーク技術と組み合わせることで、最大50万枚の真武V900を相互に繋ぎ合わせ、1つの超巨大な大規模計算クラスター(仮想スーパーコンピュータ)を構築できる能力を備えている。従来の2027年後半という計画を半年以上前倒しし、2027年第1四半期(1〜3月)に量産・商用化を開始するロードマップを明らかにする。
▼中国本土株式市場で上海総合指数は前日比38.042.22ポイント高の3,952.13と3営業日続伸。値幅こそ小さいが、地合いの底流には複数の外部要因の好転が働いている。まず原油相場の軟化が大きい。今年に入り中東情勢の緊迫化からWTI原油は幾度も心理的節目の100米ドルを突破する局面を繰り返してきた。しかし、9月21日には4営業日続落で95米ドル台まで下げ、約2週間ぶりに節目を割り込んだ。この地政学リスクプレミアムの後退が、資源高懸念に神経質になっていた投資家心理を和らげた。加えて、米中間でAIリスクへの共同対応を目的とした公式協議の枠組みが設けられたとの発表も材料視された。米国内では大規模言語モデルの脆弱性を巡り金融システムへの波及が懸念されていた経緯があり、米中双方が制度的な対話チャネルを持つこと自体が過度な脅威論を抑える方向に働いたとみられる。これを受け前夜の米国市場では半導体・AI関連が大きく買われ、その流れが上海市場の半導体製造装置銘柄や設計大手にも波及。一方、不動産銘柄にも買いが入ったが、同セクターは長期の需要低迷が続く構造問題を抱えており、値動きは政策期待先行の色が濃い。上値の重さも同時に見て取れ、9月24日に予定される米中首脳会談や、膠着が続く米イラン交渉の行方を見極めたいとの様子見姿勢が根強い。海運銘柄の下落は、供給混乱リスクの後退を映した裏返しの動きといえよう。ファブレス半導体メーカーの瑞芯微電子(Rockchip Electronics Co., Ltd. )、データセンターを運営する 潤澤智算科技集団(Range Intelligent Computing Technology Group Co.,Ltd.)、瀾起科技(Montage Technology Co., Ltd.)、不動産開発の万科企業(China Vanke Co.,Ltd.)、スマート端末の深圳伝音(Shenzhen Transsion Holding Co., Ltd.)。個人投資家向けソフトウェアの北京指南針科技発展(Beijing Compass Technology Development Co.,Ltd.)、送配電設備の思源電気(Sieyuan Electric Co., Ltd.)、中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、抗体薬物複合体(ADC)などの癌治療薬の開発に特化したバイオ製薬会社である百利天恒(Sichuan Biokin Pharmaceutical Co., Ltd.)、油田設備・サービスの煙台杰瑞石油服務集団(Yantai Jereh Oilfield Services Group Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比45.04ポイント高の25,087.75と3営業日続伸。相場を押し上げたのは中東情勢を巡る警戒感の後退である。イスラエルとの軍事衝突を経て緊張が続いてきた米国とイランの関係。トランプ米大統領が国連総会出席のためニューヨーク入りするイランのペゼシュキアン大統領との対話をいとわない姿勢を示し、加えて親イラン武装組織フーシ派への攻撃を当面見送る方針も伝わった。これが、原油相場や米長期金利の低下に繋がった。前夜の米国市場でハイテク銘柄中心のナスダック総合指数が約3ヶ月半ぶりに最高値を更新した流れも支援材料となっている。米中間でAIのリスクに関する公式な協議の枠組みが設けられたとの発表も、AI規制や技術覇権を巡る対立激化への懸念を和らげた。個別では騰訊HD(Tencent Holdings Ltd.)が新型の画像生成AIモデルを発表したことが評価された。騰訊HDは自社の主要アプリ群に生成AI機能を組み込む戦略を進めており、今回のモデルもゲームや広告といった収益の柱となる事業の効率化・拡大に資すると受け止められている。PCの聯想集団(Lenovo Group Ltd.)も中国国内のパソコン出荷首位を維持したとの統計が買い安心感となった。半導体銘柄にも物色が広がり、AI関連の投資テーマが香港市場全体を下支えした。一方、海運銘柄は地政学リスクの後退がかえって運賃プレミアムの縮小観測につながり、売りが優勢だった。もっとも上値は限定的で、9月24日に控える米中首脳会談と、なお不透明な米イラン交渉の帰趨を見極めたいとの慎重姿勢から上げ幅を縮小させる展開となった。騰訊HD(Tencent Holdings Ltd.)、PCの聯想集団(Lenovo Group Ltd.)、中国人寿保険(China Life Insurance Co., Ltd.)、阿里巴巴集団HD(Alibaba Group Holding Limited)、取引所運営の香港交易所(Hong Kong Exchanges and Clearing Ltd.)。宅配サービスの 中通快逓(ZTO Express〔Cayman〕Inc.)、宅配サービスの
 極兔速逓環球(J&T Global Express Limited)、スポーツ用品の李寧(Li Ning Company Limited)、不動産開発の龍湖集団(Longfor Group Holdings Limited)、PV用ガラス製品の
 信義光能(Xinyi Solar Holdings Ltd.)。
▼欧州株式市場で、ストックス欧州600指数は,前日比0.85ポイント高の642.78と続伸。原油相場とイラン情勢を軸にした様子見姿勢が見られた。今年、イランを巡る緊張が原油価格を大きく振れさせてきた経緯がある。3月には軍事的緊張の高まりで原油が1バレル80ドル台まで急騰し欧州株全体が急落。その後、米国とイランの協議進展が伝えられるたびに原油が急落するという展開を繰り返してきた。この価格変動の大きさゆえに、ニューヨークで世界の首脳が集う国連総会でイラン情勢がどう扱われるかに、投資家が敏感に反応する構図が続いている。
原油相場は欧州にとって単なる資源コストの問題にとどまらない。ECBは夏場のエネルギー価格上昇を受けて、インフレ再燃を警戒し利上げも辞さない構えを一時強めている。こうしたことから、原油急騰は金融引き締めへの思惑を呼び起こしやすい。欧州市場で原油先物が下げ渋った場面で伸び悩んだのは、この連想が働いたためとみられる。逆に原油が下げ幅を広げる局面ではインフレ懸念が和らぎ市場を下支えした。
ロールス・ロイスなど防衛・航空機関連銘柄の下落も、この文脈で捉えられる。中東情勢の緊張緩和期待が高まれば、地政学リスクを収益機会としてきた防衛関連銘柄には利益確定の売りが出やすい。一方で、銀行銘柄の軟調は、米国同様に金利先行き観測の変化を映したもの。前日の米国株高が投資家心理を下支えしたことも欧州市場全体の下値を支えた。ホームセンターの キングフィッシャー(Kingfisher PLC,英)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、エンジニアリングの
 スミスグループ(Smiths Group plc,英)、スポーツウェア小売の
 JDスポーツ・ファッション(JD Sports Fashion PLC,英)、清掃と衛生のエリス(Elis SA,仏)。タンカーの世界最大手のフロントライン(Frontline Ltd.,英領バミューダ諸島)、バイオテクノロジーのアビバックス(Abivax SA,仏)、金融インフラの
 TP ICPAグループ(TP ICAP Group plc,英)、通信のオランジュ(Orange S.A.,仏)、不動産ポータルのライトムーブ(Rightmove PLC,英)。
▼ロンドン株式市場で、FTSE100は前日比30.68ポイント安の1万0708.33と反落。
▼フランクフルト株式市場で、DAXは前日比3.84ポイント高の2万5,578.85と続伸。
▼パリ株式市場で、CAC40は前日比15.97ポイント高の8,154.91と続伸。
▼オンデマンドフードデリバリーサービスの ドアダッシュ(DoorDash, Inc.)が配達員の賃金問題を巡りニューヨーク市当局と1億3,150万ドル(約210億円)の支払いで和解。ニューヨーク市では近年、ギグワーカー(単発で仕事を請け負う配達員など)の労働環境を改善するため、最低時給制度などの厳しい労働保護規則を導入している。ニューヨーク市の消費者・労働者保護局(DCWP)は、ドアダッシュが配達員への賃金を適切に計算・支給していないとして調査を進めていた。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比7.50ドル安の1オンス4,376.40と続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比1.19ドル安の1バレル94.59ドルと5営業日続落。▼米国債市場で10年債利回りは前日比0.01ポイント上回る4.96%へと上昇。
▼NY株式市場で,ダウ平均は前日比185ドル14セント安の5万1,863ドル69セントと反落。9月24日に予定される米中首脳会談は、5月の北京での会談、2025年10月の会談に続く今年3度目の直接対話。この会談を控えて、警戒感から市場が持ち高調整に傾いた。会談ではイラン情勢に加え、中国企業による米AI技術の不正利用疑惑が主要議題になるとみられている。大統領行政府(EOP)内に設置されている国家の科学技術政策と予算の策定、実施を主導するホワイトハウス科学技術政策局(OSTP: Office of Science and Technology Policy)は中国の月之暗面(ムーンショットAI)がアンソロピックのモデル技術を不正利用したと既に非難。財務長官は制裁での対応を警告している。
加えて、トランプ大統領は中東情勢に関して、国連演説において「中間選挙後にはすぐ合意が成立する」と発言。これは、外交的進展が短期間では見えず事態が長期化するとの見立てを裏付けるもの。市場では中東情勢の不透明感が引き続きくすぶるとの受け止めが広がった。結果が判明するまで持ち高を膨らませたくないという投資家心理が、持ち高調整売りを誘った。
金融銘柄の下落は単発の悪材料ではない。米国債のイールドカーブがフラット化する構造的な流れを映したもの。短期金利が高止まりする一方で長期金利の上昇が抑えられる局面では、銀行の預金調達コストと貸出金利の差である利ざやが縮小しやすい。JPモルガンやゴールドマン・サックスのような大手金融機関の収益見通しにとっては逆風。FRBは9月に約1年ぶりとなる利下げを再開しているが、2026年にかけての利下げペースは緩やかにとどまるとの見方が優勢。この金利観がイールドカーブの動きを通じて金融銘柄の重荷となっている。
一方で、ナスダックが最高値を更新し続けている背景には、AI関連の設備投資需要を追い風にした半導体市況の改善がある。マイクロンやAMD、サンディスクへの買いは、メモリー市況の底入れ観測とAIサーバー向け需要の拡大期待を反映したもの。アナリストによる投資判断の引き上げがそれを後押しした形。▼ナスダック総合は前日比122.184ポイント高の2万7,244.278と4営業日続伸し史上最高値を更新。▼S&P500は前日比114.20高の7,764.70と3営業日続伸。サイバーセキュリティの ジェネ・デジタル(Gen Digital Inc.)、ホスティングサービスのゴーダディ(GoDaddy Inc.)、
 ロイヤル・カリビアン・クルーズ(Royal Caribbean Cruises Ltd.)、オンライン証券の
 チャールズ・シュワブ(Charles Schwab Corporation)、保険の
 オールステート(Allstate Corp.)。パワーエレクトロニクスの
 モノリシック・パワー・システム(Monolithic Power Systems Inc.)、サンディスク・コーポレーション(SanDisk Corporation)、住宅建設の
 レナー(Lennar Corp.)、モデルナ(Moderna Inc.)、
 マイクロン・テクノロジー(Micron Technology, Inc.)。
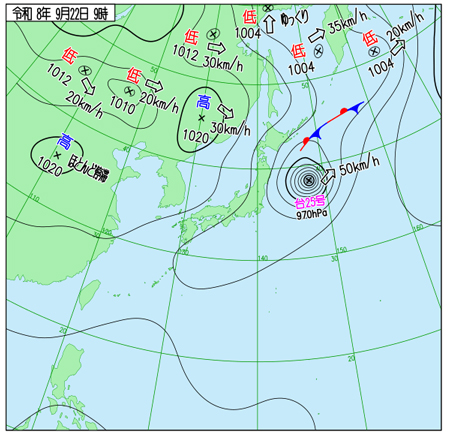
@当代島から旧江戸川に浮かぶ妙見島を望む。
右出典:気象庁ホームページ
⭐︎午前中、いろいろと作業をしている最中に、ネットが繋がらなくなる。サーバーがダウンしたかと思い、再起動は面倒だなと思いながら、他のサイトも見てみると軒並み接続できない。大規模なネットワーク障害が起きているのかというと、そういう情報も出ていない。すると、午前8時55分頃から、J:COMのインターネット接続サービス「J:COM NET」で全国規模の大規模なシステム障害とのこと。Xでは「DNS設定をGoogle Public DNS(8.8.8.8など)に変更したら一時的につながるようになった」という回避策の報告が多数上がっており、J:COM側のDNSサーバーに不具合が出ている可能性が指摘されている。完全復旧のアナウンスはされていないが、ネットに繋がらない状況は自分の環境では10分足らずで回復。キャッシュが効いて、J:COMのDNS障害を回避できたか。⭐︎高田馬場の駅前にあるビルは建て直すのだろうか。一階部分は工事がなされている。西武線新宿線に乗って新宿に行く。天気予報では雨ではなかったと思うが、雨が降っている。
⭐︎ランチはサーモンとイクラの海鮮丼。
⭐︎雨なので、西武新宿線と山手線を乗り継いで池袋の東武百貨店で開催中の秋の大北海道展に再び行く。買ったのは、いつもの月寒あんぱん。
▼東京株式市場は秋分の日の祝日のため休場。
▼中国本土株式市場で上海総合指数は前日比15.61ポイント安の3,936.52と4営業日ぶりの反落となる。9月24日にワシントンで予定される米中首脳会談への様子見姿勢。今回の会談は習近平国家主席にとっては約10年ぶりの訪米となる。関税や希少資源、台湾問題、AI分野での協議が見込まれている。その一方、専門家の間では管理された膠着状態との見方も強い。大型の合意には至らないとの観測が優勢である。習近平国家主席が今回、大規模な経済人代表団を伴わない見通しと伝わったことも、実利的な成果への期待を後退させる材料となっている。
エネルギー関連銘柄が売られた直接の要因は、サウジアラビアが東西パイプラインの操業を9月22日に再開したことで原油相場が下落したことにある。東西パイプラインは紅海のヤンブー港へ原油を送る全長1,200キロの陸送路で、能力は日量700万バレル。2月末の米・イスラエルによる対イラン攻撃でホルムズ海峡の通航が滞って以降、サウジアラビアはこの迂回路を使って日量約400万バレル、世界供給の4%相当を運んできた。ところが9月11日、イラクを拠点とする武装勢力によるドローン攻撃でポンプ施設3カ所が損傷し、操業を停止していた。9月22日の再開でヤンブーからの積み出し再開観測が広がり、指標のブレント原油は一時2ドル超下落して9月8日以来の安値を付けた。完全復旧には6~8週間を要するとの見方もあり供給不安が完全に払拭されたわけではない。しかし、市場は当面の需給緩和を先取りして反応した形で、これが石油・石炭株や原油タンカー銘柄の下げに直結した。
一方で、医薬品銘柄の堅調さは、中国政府による同業界への支援姿勢に加え、米財務省が中国由来の医薬品に関する米製薬会社のライセンス契約を引き続き容認する方向にあるとの観測を反映。米中間の摩擦が広範な分野に及ぶ中でも、医薬分野では実務的な協調余地が残っている点が意識された格好。世界最大級の卸売市場として知られる義烏マーケット[Yiwu International Trade City,義烏国際商貿城]の開発・運営の浙江中国小商品城集団(Zhejiang China Commodities City Group Co., Ltd.)、熱交換器の寧波徳業科技(Ningbo Deye Technology Co., Ltd.)、トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、オンラインゲームの崑崙万維科技(Kunlun Tech Co., Ltd.)、業務ソフト開発の用友網絡科技(Yonyou Network Technology Co.,Ltd.)。プリント回路基板[PCB]の深南電路(Shennan Circuit Co., Ltd.)、不動産開発の万科企業(China Vanke Co.,Ltd.)、ワクチン製造の北京万泰生物薬業(Beijing Wantai Biological Pharmacy Enterprise Co., Ltd.)、投資銀行の中国国際金融(China International Capital Corp. Ltd.)。
▼香港株式市場でハンセン指数は前日比253.63ポイント安の24,834.12と反落。9月24日にワシントンで予定される米中首脳会談を控え、関税や希少資源を巡る交渉の行方が見通しにくいことから方向感を欠く展開。序盤の買いは長続きしなかった。
値下がり上位には国産AI関連銘柄が並んだ。AIスタートアップの北京智譜華章科技(Z.AI. Co., Ltd.)は12%安と急落。これは21日に発覚したコーディング支援ツールのZCodeによるデータ不正送信問題の余波が続いていることが大きい。同社は公式謝罪と修正パッチの公開、ツールのオープンソース化で事態の沈静化を図った。しかし、開発者コミュニティの信頼低下は根強く、23日も終日売りが続いた。加えて今月中旬には大規模な増資・社債発行計画も明らかになっており、株式の希薄化懸念が重荷となっていた地合いも尾を引いている。この流れは上海天数智芯半導体(Shanghai Iluvatar CoreX Semiconductor Co., Ltd.)や上海壁仞科技(Shanghai Biren Technology Co., Ltd.)といった国産AI半導体関連銘柄にも波及し、AI関連セクター全般でバリュエーションの見直し売りが広がった。
一方、値上がり上位には建滔積層板(Kingboard Laminates Holdings Limited)をはじめとする銅張積層板(CCL)関連銘柄が並んだ。データセンター向け需要の拡大を背景に、モルガン・スタンレーが世界のCCL市場規模を2030年に470億ドルへ拡大するとの強気見通しを示し、JPモルガンも新規にオーバーウエート評価を付けたことが手掛かり材料となった。原材料のガラス繊維布や銅箔の供給逼迫を背景に、同社が年初来7度目の値上げに踏み切っていることも収益改善期待を後押ししている。建滔積層板の親会社である建滔集団(Kingboard Holdings Limited)や、パソコンやサーバーを製造している子会社の聯想集団(Lenovo Group Limited)の親会社である聯想HD(Legend Holdings Corporation)も連れ高となった。阿里巴巴集団HD(Alibaba Group Holding Limited)、小米集団(Xiaomi Corporation)、トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)。EVの理想汽車(Li Auto Inc.)、不動産の華潤置地(China Resources Land Limited)、プロパティマネジメント・商業運営の華潤万象生活(China Resources Mixc Lifestyle Services Ltd.)、不動産の中国海外発展(China Overseas Land & Investment Ltd.)、ビール醸造の 華潤啤酒(China Resources Beer Holdings Co., Ltd.)。
▼ インドネシア中央銀行(Bank Indonesia、BI)が金融政策決定会合において、政策金利である7日物リバースレポ金利を5.75%で据え置くことを決定。預金ファシリティ金利は4.75%、貸出ファシリティ金利は6.50%で、こちらも据え置きである。今回の決定は市場予想に沿ったもの。2026年5月と6月、インドネシア中央銀行は合計100bpの利上げを実施した。5月に5.25%、6月には5.50%、そして6月の追加利上げで5.75%とした。背景には、急速に下落したルピアの防衛があった。ルピアは6月8日に1ドル18,190ルピアまで下落し、過去最安値を更新していた。高い政策金利を維持することで、インドネシアの金融資産の相対的な利回りを確保し、海外からの資本流入を促す。その結果としてルピアへの下落圧力を緩和する、というのが一つの狙い。ただし、7月以降はルピアが一定程度回復している。8月18日時点では1ドル17,855ルピアまで戻り、7月末比で0.78%上昇。したがって、5~6月のような追加利上げを急ぐ必要性は低下したと考えられる。一方、9月に入ってからは再びルピアに弱含みの動きが出ている。9月23日の決定前には1ドル17,788ルピア付近で推移していたが、財政見通しへの懸念や原油価格上昇などが通貨の重石となっている。つまり、今回の据え置きは、ルピアは完全に問題がなくなったので利上げを止めたというより、5~6月の大幅な利上げの効果を見極めながら、為替安定を他の政策手段でも図るという意味合いが強い。
▼ノルウェー統計局*によると、2026年8月の失業率は4.5%となる。4ヶ月連続で横這い。
▼欧州株式市場で、ストックス欧州600指数は,前日比2.86ポイント安の639.92と反落。原油相場の上昇という共通の重しが影響を与えた一日。イランを巡る地政学リスクは2026年に入って断続的な再燃と鎮静化を繰り返してきたが、この日は緊張緩和に向けた材料が乏しく、原油先物が水準を切り上げる展開となった。資源輸入依存度の高い欧州経済にとって原油高は、単なるエネルギーセクターの材料にとどまらず、企業の投入コスト増を通じてインフレを再燃させかねないという二次的な波及経路を持つ点が重荷となった。
自動車や銀行、消費関連銘柄の下げが目立った。これは、原油高がコスト増と需要下押しの双方から企業収益を圧迫しかねないとの見方を映したもの。英イングランド銀行の利上げ観測が意識されたのも象徴的。根強いインフレが金融引き締めの長期化につながるとの警戒は英国一国の事情ではない。製薬や鉱業への売りも、金利上昇局面で選好されにくいディフェンシブ・資源セクターから資金が離れた結果とみられる。決算内容が振るわなかったJDスポーツの下げも、物価高に圧迫される消費者心理という同じテーマの延長線上にあるといえる。
対照的に資金が向かったのがエネルギー銘柄と防衛関連銘柄。原油高の直接的な受益者であるシェルやBPに加え、独ラインメタルなど防衛・航空機セクターの上昇は、地政学リスクの高まりそのものを収益機会として織り込む動きにほかならない。同じ地政学要因が銘柄によって追い風にも逆風にもなるという二面性が、この日の欧州市場の値動きに表れている。米国市場が金融政策見通しを主因に振れたのとは対照的に、欧州株は原油とインフレという実体経済に直結するマクロ材料によって方向性が規定された。オンライン・マーケットプレイス運営の ベンド・マーケットプレイシズ(Vend Marketplaces ASA,ノルウェー)、スポーツウェア小売のJDスポーツ・ファッション(JD Sports Fashion PLC,英)、賃貸や売買の住宅・商業不動産情報を提供するドイツ最大級のオンライン・マーケットプレイスであるイモビリエンスカウト24(ImmobilienScout24,略称ImmoScout24)を運営する
 スカウト24(Scout24 SE,独)、保険の
 サンポ(Sampo Oyj,フィンランド)、インターネット企業を対象とする投資会社の
 プロサス(Prosus N.V.,オランダ)。兵器メーカーであるCSG(CSG N.V.,チェコ)、産業技術大手ヘキサゴンから資産管理・安全インフラ向けソフトウェア事業などをスピンオフしたオクターブ・インテリジェンス(Octave Intelligence plc,米)、テレマーケティングの
 テレパフォーマンス(Teleperformance SE,仏)、眼鏡・アイウエアメーカー大手のエシロールルックスオティカ(EssilorLuxottica S.A.,仏)、人材派遣のアデコ(The Adecco Group AG,スイス)。
▼ロンドン株式市場で、FTSE100は前日比3.07ポイント安の1万0705.26と続落。
▼フランクフルト株式市場で、DAXは前日比168.22ポイント安の2万5,410.63と3営業日ぶりの反落となる。
▼パリ株式市場で、CAC40は前日比31.50ポイント安の8,123.41と反落。
イランのペゼシュキアン大統領(Masoud Pezeshkian)が国連総会の一般討論演説において、力による屈服には決して応じない決意を明確に示すとともに、外交や対話には応じる用意があると述べ、米国との交渉再開に強い含みをもたせた。ペゼシュキアン大統領の演説中には、米国の代表団が集団で退席。前日の演説でトランプ米大統領は「合意か全滅か」という最後通牒を突きつけていた。また、9月22日には、ニューヨークで米イラン双方の代表団が仲介国のカタールを介して3時間に及ぶ間接協議を行ったことが明らかになっている。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比58.00ドル安の1オンス4,318.40と3営業日続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限(新期近物)は前日比1.64ドル高の1バレル92.16ドルと6営業日ぶりの反発となる。米国とイランとの交渉が難航していると伝わったことが背景。▼米国債市場で10年債利回りは前日比0.15ポイント上回る5.11%へと上昇。一時は5.13%と2007年7月17日に米10年物国債利回りが高値を付けて以降、約19年ぶりの高金利水準に達した。米連邦準備理事会(FRB)の追加利上げ観測が強まったことが背景。
▼NY株式市場で,ダウ平均は前日比352ドル10セント安の5万1,511ドル59セントと続落。景気の底堅さとインフレの根強さが同時に確認されたことによる長期金利の急伸が市場の流れに影響を与えた。S&Pグローバルが発表した9月のPMI速報値は製造業・サービス業ともに市場予想を大きく上回り、企業の原材料費を映す投入価格指数は22年10月以来の高水準まで上昇。これにより景気減速観測が後退。その一方で、インフレ圧力の粘着性が意識された。このことを背景として、FRBが物価安定のために追加利上げへ動く余地が広がったとの見方が強まった。この結果、米10年債利回りを07年7月以来となる5%台に押し上げた。FRBのバー理事が本日の講演で追加の政策調整が必要になる可能性に言及し、タカ派姿勢を鮮明にしたことも金利上昇に拍車をかけた。金利先物が織り込む10月利上げ確率が前日の5割強から7割弱へ急上昇したのは、市場が同発言を単なる牽制ではなく実際の政策変更シグナルとして受け止めた表れであるといえよう。
金利上昇局面でまず売られたのは、将来収益の割引価値が金利で目減りしやすいグロース銘柄。アルファベットやアマゾン、エヌビディアなど時価総額の大きいハイテク銘柄に持ち高調整の売りが集中。2日連続で最高値を更新していたナスダック総合の反落を招いた。高値警戒感が強かった分、利益確定売りが出やすい地合いだったとも言える。対照的にキャタピラーやIBM、シェブロンなど実需や資源価格に支えられる銘柄は金利上昇局面でも底堅かった。マクドナルドの下げが目立ったのは、値上げが客足の伸び悩みという需要面のリスクとして表面化し始めたことを経営陣自身が投資家向け説明会で示唆したためである。累次の値上げで単価は押し上げられてきたものの、実質所得の伸び悩む消費者が価格に敏感に反応し始めれば、客数減が単価上昇分を相殺しかねない。市場はこれを、値上げ主導の増益シナリオが息切れしつつある兆候として売り材料視したとみられる。▼ナスダック総合は前日比308.241ポイント安の2万6,936.037と5営業日ぶりの反落となる。▼S&P500は前日比58.61ポイント安の7,706.03と反落。HCMソリューションの ペイチェックス(Paychex, Inc.)、旅行会社のエクスペディア・グループ(Expedia Group Inc.)、
 エアビーアンドビー(Airbnb, Inc.)、不動産のテキサス・パシフィック・ランド・コーポレーション(Texas Pacific Land Corporation)、オンライン旅行会社である
 ブッキング・ホールディングス(旧プライスライン,Booking Holdings Inc.)。パロアルトネットワークス(Palo Alto Networks Inc.)、セキュリティ大手のクラウドストライク(CrowdStrike Holdings, Inc.)、製薬業界向け垂直型CRMの
 ヴィーバ・システムズ(Veeva Systems Inc.)、ビッグデータ分析のパランティア・テクノロジーズ(Palantir Technologies Inc.)、天然ガス・原油の探査・生産のエーピーエー(APA Corp.)。
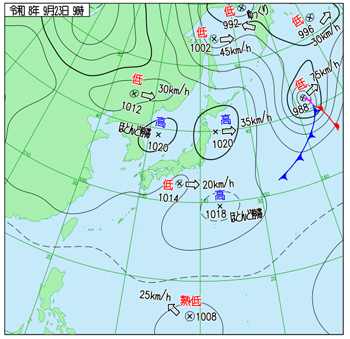
@高田馬場
右出典:気象庁ホームページ
⭐︎天気もよいので大岡山へ。隣のホームに座席指定のQ SEATの車両が止まっている。
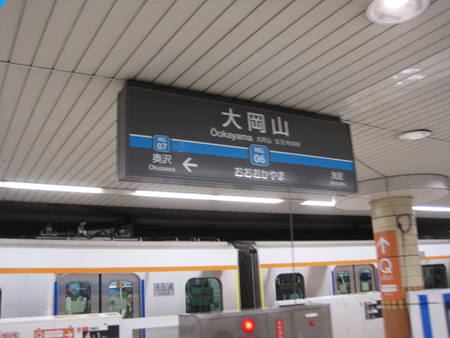
⭐︎北口の商店街を歩く。鳩ポッポという魅惑的なネーミングのお店に惹かれる。開店前だったので我慢。
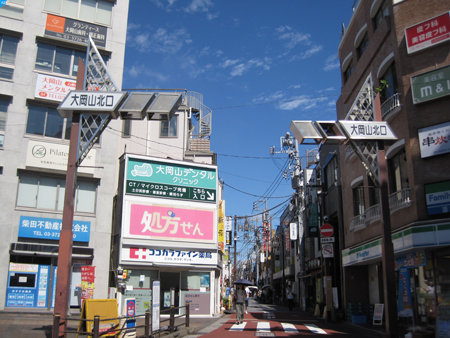
⭐︎商店街から路地には入って少し歩くと下へと降りる階段がある。すり鉢状になった地形の底にあるのは清水窪湧水。この清水窪湧水こそは、洗足池の水源地の一つ。
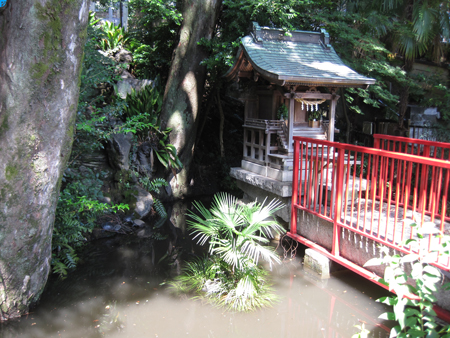
⭐︎清水窪湧水からの流れは清水窪小学校の脇を抜けて、東急目黒線の線路まで続く。本当に窪地で、大岡山駅から流れのあった場所を眺めると見事なもの。
⭐︎ここで、商店街に戻ってランチ。高齢の方々が食事をされていたり、まったりと佇んでいられたりする。私もこういう老後を過ごしたい。日がな一日、好きな本を読んだり。
⭐︎ランチを済ませると、駅の反対側へと行く。清水窪湧水からの流れは線路で終わりではなく続いているのだ。洗足池に注ぎ込んでいるのだから当たり前ではある。線路の反対側も見事なアップダウン。そして、茂みの中には児童公園へと姿を変えた流れの痕跡。
⭐︎角っと曲がった先で唐突に流れは顔を出す。丁度、桜山の麓に当たる。
⭐︎稲荷坂からの流れも、この辺りで合流していたともいう。
⭐︎そして、いよいよ洗足池。結構、大きい。
⭐︎洗足池が今日のゴールではない。洗足池駅を越えて、更に歩く。この辺りも、見事なアップダウン。
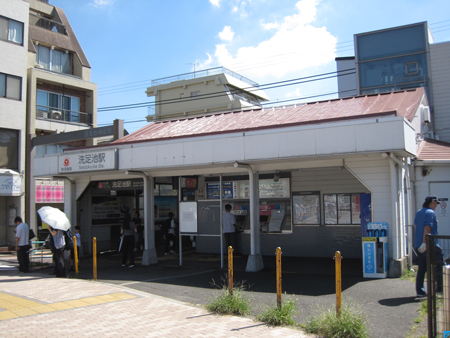
⭐︎反対側に歩いていくと、これまた、見事なアップダウン。一帯が底のようになっている。そして、そこに洗足小池がある。この地域の谷あいにあった自然の湧水を築堤で堰き止めて、農業用水確保のために造られた池。
⭐︎続いて、洗足池の水源の一つである長原の湧水があったであろう場所を目指す。この辺りもかなりのアップダウン。その底に
⭐︎流れに沿って、かつて釣り堀があったという場所では地下を水が音を立てて流れていた。耳を澄まさなくても音が聞こえる。道も湿り気がある。土地の記憶が表出しているとでも言うのだろうか。
⭐︎更に進むと、洗足池の茂みが視野に飛び込んでくる。車道の傍に細い路地がある。この路地こそが、長原の湧水が洗足池へと注ぎ込んでいた名残りなのだという。ここも苔むしている。
⭐︎続いて、稲荷坂から、洗足池のもう一つの水源があったとされる狢窪の湧水の名残りを見に行く。稲荷坂の脇には、かつての流れの痕跡を目にすることができる。東急大井町線の下を潜り抜けて、環七にぶち当たるところまで歩くと、一帯は狢窪と呼ばれた場所。ここも、やはり苔むしている。
⭐︎本日の散策はこれにて終了。
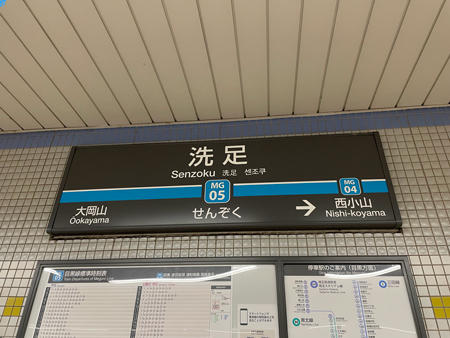
▼国内債券市場で新発10年物国債の利回りは前営業日比0.090ポイント上回るの3.075%へと上昇。1996年8月以来の高水準。▼東京外国為替市場で円相場は前営業日比72銭円安ドル高の1ドル158円20~23銭と8営業日続落。
▼東京株式市場は前営業日比495円04銭高の6万5,513円99銭と4営業日続伸。メタは9月23日からの年次イベント「Meta Connect 2026」において、自社ブランドの新型AIグラス「Meta Glasses」(299ドル、最新モデルMuse Spark搭載)を発表。9月8日に先行公開していた買い物代行AIエージェント「Muse」の機能をハードウェアへ実装する道筋を示した。これにより、AIが検索連動広告に頼らず単体の商品として売上を生む具体像が初めて明らかにされた。このことが、アドバンテストや東京エレクトロンなど半導体製造装置銘柄への買いにつながった。こうした製品化の進展が半導体需要の実需化として受け止められたと言えよう。
また、2027年度予算の概算要求が過去最大の143兆円規模に達したことへの反応により長期金利は上昇。高市政権発足以降、積極財政による国債増発懸念が続いてきたが、8月末の概算要求額が確定したことで財政規律への疑念が数値として可視化され、売りが再燃。日銀の早期利上げ観測もこれに重なっている。
この金利上昇と直接連動するのがソフトバンクグループである。同社は9月17日払込で個人向け社債としては過去最大の1兆円(利率4.75%、7年債)を発行したばかり。さらにオープンAI関連の投資資金として最大200億ドル規模の海外起債も検討中と伝えられている。金利が3%を超える水準で高止まりすれば、これら大型調達の実質コストが直接膨らむ。このため、ソフトバンクグループが金利上昇を嫌気して下落に転じた。AIブームを牽引する当のソフトバンクが、その裏側で金利上昇という副作用を最も強く受けている。ソシオネクスト、イビデン、レゾナックHD、東海カーボン、ニコン。リクルートHD、関西電力、MS&ADインシュアランスグループHD、太陽誘電、コムシスHD。
▼中国本土株式市場で上海総合指数は前日比48.15ポイント安の3,888.37と続落。習近平国家主席は9月22日開幕の国連総会一般討論を欠席し、23日夜に空路直接訪米、24日にホワイトハウスでトランプ大統領と会談したのち25日に離任する異例の日程を組んでいる。このことが意味するのは、中国側がこの会談を大きな成果発表の場としてではなく、極力リスクを抑えた儀礼的な場に留めようとしているということである。中国側が個別の首脳会談だけに絞り込んだのは、貿易問題以外の火種(台湾、人権、対中包囲網への牽制など)を公の場で問われるリスクを避けたい思惑があると考えられる。
事前の閣僚級協議では11月に期限を迎える関税・輸出管理の休戦延長では折り合った。しかし、レアアースや技術規制など核心部分の議論は継続扱いのまま。米国が検討していた過剰生産能力を理由とする追加関税の発表も会談後に先送りされたと伝えられる。市場では、会談前の時点で「現状維持がやっと」という着地しか見えておらず、上振れ期待を持てないまま持ち高を軽くする動きが強まった。
原油高も、直近まで続く米国とイランの協議の行き詰まりそのものが反映されているる。両国間で制裁解除や核開発を巡る溝が埋まっていない。こうして、供給不安が意識される中で原油価格が高止まりした。これが中国石油天然気や中国海洋石油、中国神華能源といった資源銘柄への買いを誘った。一方、ハイテクや医薬品など高PER銘柄からは資金が抜けた。加えて25日の中秋節、10月1~7日の国慶節と長期休場を控え、休み前にポジションを圧縮する動きが終盤にかけての下げ幅拡大を招いた。米中会談結果が判明するのは市場が閉まった後であるため、24日の下落は「結果待ちの様子見売り」という性格が色濃い一日だったといえる。注射剤・抗生物質・カプセル・錠剤等を手掛ける製薬の四川科倫薬業(Sichuan Kelun Pharmaceutical Co., Ltd.)、サーマルマネジメントと省エネ機器の深圳市英維克科技(Shenzhen Envicool Technology Co., Ltd.)、メタマテリアル技術の光啓技術(Kuang-Chi Technologies Co., Ltd.)、山東黄金鉱業(Shandong Gold Mining Co., Ltd.)、PCB(プリント回路基板)の鵬鼎HD(Avary Holding〔Shenzhen〕Co., Ltd.)。半導体ウエハー洗浄・電気めっき・研磨・リソグラフィ前工程・PECVD装置の盛美半導体設備〔上海〕(ACM Research Shanghai Inc.)、バスメーカーの宇通客車(Yutong Bus Co.,Ltd.)、電力事業者の国電電力発展(GD Power Development Co., Ltd.)、中国石油天然気(PetroChina Co.,Ltd.)、発電所への投資を行う国投電力(SDIC Power Holdings Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比72.99ポイント安の24,761.13と続落。前日23日、米国の9月総合PMI速報値が58.4と5年超ぶりの高水準となり、利上げを重ねてきたにもかかわらず景気の勢いが衰えていない実態が示された。そこにFRBのバー理事が追加利上げの可能性に言及したことが重なり、米10年債利回りは一晩で5.11~5.13%まで跳ね上がり、2007年以来の水準に達した。香港ドルは米ドルにペッグされ、香港の銀行間金利(HIBOR)は事実上FRBの政策に連動するため、この利回り上昇は香港市場にとって単なる外部要因ではなく、資金調達コストの直接的な上昇として跳ね返る。借入依存度の高い不動産デベロッパーの龍湖集団や、設備投資がかさむ電池大手CATLが下げの上位に並んだのはこのためである。
また、イランのペゼシュキアン大統領がトランプ氏の強硬姿勢を名指しで批判し、制裁と圧力に屈しないと明言。これにより、5月の米中首脳会談前後まで続いていた対話路線の行き詰まりが決定的になり、下げ止まっていた原油相場が反発。この原油高はエネルギーコストの上昇を通じて米国のインフレ圧力を再燃させかねない材料であり、FRBのバー理事が同じ23日に示した追加利上げ示唆を、後から裏付ける形になっている。
こうして強まった利上げ観測を受け、米10年債利回りは一晩で5.11~5.13%まで跳ね上がり、2007年以来の水準に達した。香港ドルは米ドルにペッグされ、銀行間金利は事実上FRBの政策に連動するため、この利回り上昇は香港市場にとって外部要因ではなく資金調達コストの直接的な上昇として跳ね返る。借入依存度の高い不動産デベロッパーの龍湖集団や、設備投資がかさむ電池大手CATLが下げの上位に並んだのはこのため。
非鉄・金鉱銘柄が軒並み下落したのも、同じ金利上昇が引き起こしたドル高によるもの。地政学リスクの高まりで本来買われやすい金でさえ、ドル建て資産の割高感には勝てなかった。石油銘柄が買われる裏側で他の資産が売られているのは偶然の物色ではない。金利先高観という単一の要因がセクターごとに異なる形で表れているに過ぎない。売買代金が年初来3番目の薄さに沈んだのは、ワシントンでの米中会談の結果と連休入りを控え、この金利上昇の帰趨を見極めるまで無理にポジションを取らない姿勢が広がっていたためと言えるだろう。銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、車載バッテリーの世界最大手の寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、不動産開発の龍湖集団(Longfor Group Holdings Limited)、モノクローナル抗体医薬やタンパク質治療薬の信達生物製薬(Innovent Biologics, Inc.)、中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)。中国石油天然気(PetroChina Co.,Ltd.)、教育サービスの新東方教育科技集団(New Oriental Education & Technology Group Inc.)、中国海洋石油(CNOOC Ltd.)、豚肉を中心とする食肉加工の河南双匯投資発展の親会社である万洲国際(WH Group Ltd.)、 中国工商銀行(Industrial and Commercial Bank of China Ltd., ICBC)。
▼スイス国立銀行(中央銀行、Schweizerische Nationalbank)*は、定例の四半期金融政策決定会合において、主要な政策金利であるベンチマーク金利を0.0%のまま据え置くことを決定。▼ノルウェー中央銀行[Norges Bank]*が政策金利(Styringsrenten)を4.25%から4.50%に引き上げ。▼スウェーデン中央銀行が政策金利(旧レポレート)を1.75%に据え置き。2025年9月に2.00%から1.75%へ引き下げて以降、この水準を据え置き続けている。この据え置きの背景には、基調的なインフレ率が低く抑えられている一方、中東情勢の緊迫化に伴う供給網の混乱や原油高がインフレ圧力を再び強めるリスクとして意識されており、テデーン総裁(Erik Thedéen)も年内の利上げ確率が従来より高まったとの認識を示している。
▼欧州株式市場で、ストックス欧州600指数は,前日比3.49ポイント安の636.43と続落。総じて軟調な地合い。世界的な長期金利の上昇圧力が欧州にも波及。堅調な米経済指標や中東の供給不安を背景とした原油高がインフレ懸念を強め、欧米で金利先高観が共有される展開が続いている。金利が高止まりする中で株式の相対的な割高感が意識された。
原油高の背景には中東情勢がある。米国とイランの交渉担当者はホルムズ海峡の再開と経済封鎖解除を巡る段階的な合意を模索しているとされる。しかし、依然として不透明感は根強い。この日は原油先物が上昇幅を広げる場面があり、欧州域内でインフレ再燃への警戒が強まった。エネルギーを輸入に頼る欧州経済にとって、原油高は物価と実質所得の両面で重荷となりやすい構図。
金利上昇の影響を受けやすい不動産や、景気敏感とされる自動車・自動車部品、銀行・保険といった金融銘柄に売りが優勢。半導体関連も欧州全般で軟調となる。米国での大型データセンター計画を巡る不透明感やAI関連インフラ投資の先行き懸念が波及した形。資本財や商業・専門サービス関連にも売りが出た。
一方で、原油高の直接的な恩恵を受ける石油銘柄は買われた。その他、公益や生活必需品、たばこ、化粧品、保険の一部といった景気に左右されにくいディフェンシブ銘柄には資金が向かった。金利上昇とエネルギー高というマクロ環境の中で、景気敏感銘柄からディフェンシブ銘柄への資金シフトが、欧州株式市場全体の値動きの背景にある。陸上輸送用荷役機器の ヒアブ(Hiab Oyj,Hiab Corporation,フィンランド)、南アフリカにおける産金のパン・アフリカン・リソーシズ(Pan African Resources PLC,英)、コンピュータ周辺機器の
 ロジテック・インターナショナル(Logitech International S.A.,スイス)、兵器メーカーであるCSG(CSG N.V.,チェコ)、風力発電システムのノルデックス(Nordex SE,独)。ザルトリウスとフランスのステディムの合弁であるザルトリウス・ステディム・バイオテック(Sartorius Stedim Biotech SA,仏)、医療機器のザルトリウス(Sartorius AG,独)、鋼管専業大手のバローレック(Vallourec S.A.,仏)、石油と天然ガスの供給の
 ガルプ・エナージア(Galp Energia, SGPS, S.A.,ポールトガル)、診断用医薬品・医療機器の
 ビオメリュー(bioMérieux S.A.,仏)。
▼ロンドン株式市場で、FTSE100は前日比25.27ポイント安の1万0679.99と3営業日続落。
▼フランクフルト株式市場で、DAXは前日比144.10ポイント安の2万5,266.53と続落。
▼パリ株式市場で、CAC40は前日比41.98ポイント安の8,081.43と続落。
▼トランプ米大統領と中国の習近平国家主席は、ホワイトハウスで会談。トランプ大統領は、ワシントン郊外のアンドルーズ統合基地(旧:アンドルーズ空軍基地)へ自ら出向き、習近平国家主席を国賓として直接出迎え。直接出迎えは、当時のケネディ大統領が、イギリスのハロルド・マクミラン首相を出迎えた1962年以来64年ぶり。当時は冷戦の緊張が極限に達していた時期であり、ケネディ大統領には「米英の強固な同盟関係(特別な関係)」を東側陣営に強く誇示する必要があった。会談で、習近平国家主席は「台湾問題の慎重な処理」を求め、米国による台湾独立への反対や、台湾への武器売却を行わないよう強く働きかけたとみられる。会談前日の23日、米中両政府は閣僚協議において、貿易戦争の休戦期間を2カ月延長することで申し合わせていた。習近平国家主席はこの決定を「世界経済にとっても朗報だ」と評価。AI分野においては、双方はこれを適切に発展・管理する「能力と責任がある」との認識を共有。▼米商務省センサス局*によると,2026年7月の新築住宅販売(New Residential Sales,季節調整済み,年率換算)は前期比6.4%増の68.4万戸となる。▼米商務省経済分析局(BEA)*によると、2026年4-6月期の貿易収支(季節調整済み)は2,460億ドルの赤字となる。▼米労働省*発表の9月19日までの1週間の新規失業保険申請件数(季節調整済み,Unemployment Insurance Weekly Claims Report,UNEMPLOYMENT INSURANCE WEEKLY CLAIMS)が前週比1,000件減の197,000件となる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比20.40ドル安の1オンス4,298.00と4営業日続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比2.45ドル高の1バレル94.61ドルと続伸。▼米国債市場で10年債利回りは前日比0.09ポイント上回る5.20%へと上昇。一時は5.13%と2007年7月17日に米10年物国債利回りが高値を付けて以降、約19年ぶりの高金利水準に達した。米連邦準備理事会(FRB)の追加利上げ観測が強まったことが背景。
▼NY株式市場で,ダウ平均は前日比161ドル61セント安の5万1,349ドル98セントと3営業日続落。9月に入り加速した米長期金利の上昇が株安を招く。象徴的だったのは15日で、30年債利回りが一時5.50%まで上昇し2004年6月以来の高水準、10年債利回りも5.20%まで上昇し2007年6月13日以来の高水準をそれぞれ付けた。堅調な9月の企業活動データと原油価格の上昇が、連邦準備制度の追加利上げ観測を強めている。加えて、財政収支の悪化観測や国債需給の緩みも売りを誘発してている。今回の金利上昇は単なる景気過熱というより財政・需給要因が絡んだ複合的な現象と言える。この長期金利上昇を受けハイテク銘柄中心に売りが出た。金利が高止まりする中で株式の相対的な割高感が意識されやすい地合いが続いている。
原油高の背景には中東情勢がある。米国とイランの交渉担当者はニューヨークでの協議で、戦争終結に向けた段階的な道筋を模索しているとされる。イランがホルムズ海峡を再開し米国が対イラン経済封鎖を解除する案が含まれるという。交渉進展への期待が原油相場の上値を抑えている状況。一方、依然として不透明感は根強く、原油高がインフレ懸念を通じて金利・株式相場双方に波及する構図が続いている。
株安のもう一つの要因はオラクルを巡るもの。同社がニューメキシコ州で進めるAIデータセンターであるプロジェクト・ジュピターは総額1,650億ドル規模。現代のAIワークロードが要求する極めて大規模なインフラ案件であるが、地元の環境団体や規制当局との摩擦に加え燃料供給用パイプラインの完成が遅れている。同社は遅延に備え支払いの先送りを求める考えから、開発事業者に不可抗力条項の適用を通知したことが24日に伝わった。この報道を受けオラクル株は下落。燃料電池が稼働できなければ巨大キャンパス自体が有効な電源を持たない状態に置かれることから、燃料電池を手掛けるブルーム・エナジーなど関連銘柄にも売りが波及。金利上昇局面ではAI関連インフラ投資の資金調達コストも増しており、今回の材料はその脆弱性を象徴する出来事といえる。▼ナスダック総合は前日比3.336ポイント高の2万6,939.373と僅かながら反発。▼S&P500は前日比1.90ポイント安の7,704.13と続落。サイバーセキュリティのジェネ・デジタル(Gen Digital Inc.)、リゾートの MGM(MGM Resorts International)、PVモジュールの
 ファースト・ソーラー(First Solar, Inc.)、アカマイ・テクノロジーズ(Akamai Technologies Inc.)、害虫およびシロアリ駆除サービスの
 ローリンズ(Rollins Inc.)。オールフラッシュストレージの
 エバーピュア(Everpure, Inc.)、遺伝子解析ツール開発の
 イルミナ(Illumina Inc.)、モデルナ(Moderna Inc.)、医薬品開発・製造支援サービスの
 チャールズ・リバー・ラボラトリーズ・インターナショナル(Charles River Laboratories International Inc.)、ライフ・サイエンスのレビティ(Revvity, Inc.,旧パーキンエルマー)。
▼ メキシコ中央銀行が銀行間翌日物金利の誘導水準(政策金利)を6.50%に据え置き。▼カナダ統計局*によると、2026年7月の小売売上高(季節調整済み)は前月比0.7%減となる。自動車除く小売売上高(季節調整済み)は前月比0.7%減。実質小売売上高(季節調整済み)は前月比1.1%減。▼メキシコ国立統計地理情報院(INEGI)*によると,2026年9月前半の全国消費者物価指数(INPC)は前半月比で0.33%の上昇となる。前年同期比では3.42%に達する。コア物価指数は、前半月比0.17%上昇。
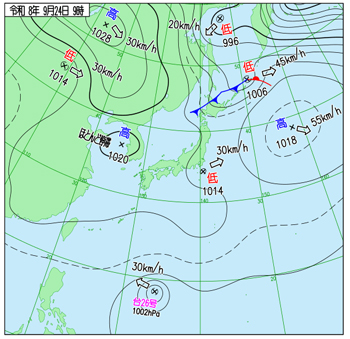
@洗足小池
右出典:気象庁ホームページ
⭐︎中央・総武線で津田沼へと向かう。曇天の天気予報だったが、何をか言わんや晴れ渡る。
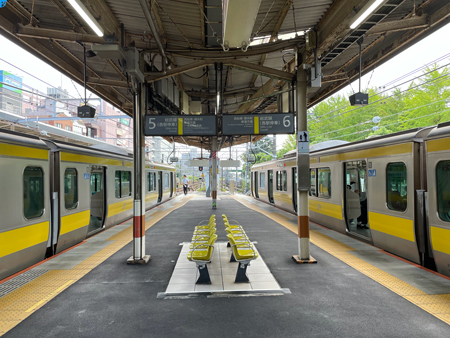
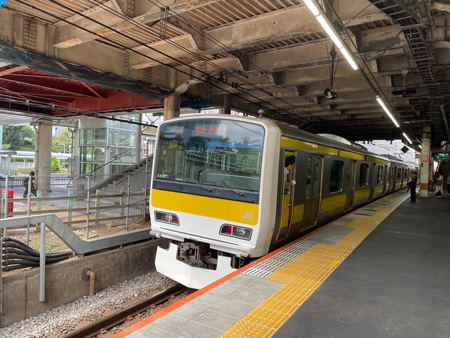
⭐︎帆立と舞茸のかき揚げの冷やし蕎麦を食べてスタート。
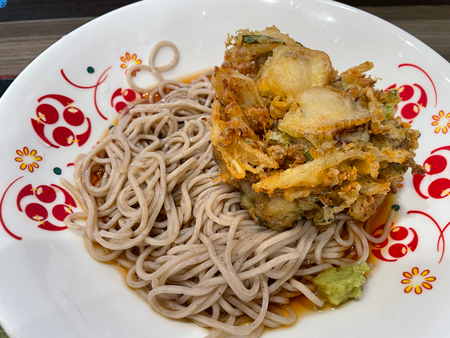
⭐︎目指すは庄司ヶ池。例によって、今はもう存在していない。大正3(1914)年に排水工事行われ姿を消した。案内板にある明治43年の地図。習志野市立第一中学校の建つ場所は庄司ヶ池があった場所。庄司ケ池と弁財天の解説板は、第一中学校の南東の角にある。庄司ヶ池に突き出していた岬のような地形は、そのまま道路の湾曲になっている。
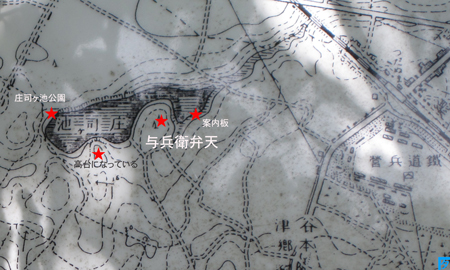
⭐︎庄司ヶ池に突き出していた岬は与兵衛弁天の森があり弁天が祀られていたという。谷津奏の杜公園の中に復元されている。こんもりと盛り上がっているのが、かつての姿を想像させる。上の写真の畑は、公園と中学校の間にある。おそらくは岬の先端。その向こうよりも一段高くなっているのが分かる。そして道路を隔てた住宅街は明確に高台になっている。かつては、すぐ近くに庄司ヶ池があったはず。
⭐︎大正時代に造られた排水路が見える。排水管も露出しているので目にすることもできる。右の写真は排水管の手前。水が溜まっているのも分かる。
⭐︎庄司ヶ池は無くなったが、公園に名前が刻まれている。庄司が池公園は、かつての庄司ヶ池の縁に沿っている。細長い公園だ。公園の下に広がる一段低くなっているところに池があった。
⭐︎排水路に水が溜まっている。
⭐︎かつての、池の底へと降りて、左右に排水路を見る。左は庄司が池公園の方向。右の排水路は、この先、先ほどの畑の中へと繋がっている。
⭐︎コンクリート管が道路脇に置かれている。かつての庄司ヶ池の岸辺で庄司ヶ池のあった場所を眺める。マンションが建っている横あたりが岬のように突き出していた与兵衛弁天の森。左側の茂みは中学校。左に少し見える緑は排水路のある畑。
⭐︎庄司ヶ池を離れて歩く。この辺り、結構なアップダウンがある。
⭐︎谷津まで下りて、京成本線で帰途に就く。
▼国内債券市場で新発10年物国債の利回りは前日比0.005ポイント下回るの3.070%へと低下。▼東京外国為替市場で円相場は前日比11銭円高ドル安の1ドル158円09~11銭と9営業日ぶりの反発となる。
▼東京株式市場は前日比850円21銭高の6万6,364円20銭と5営業日続伸。日銀の追加利上げ観測が根強く、長期金利は既に約30年ぶりの高水準圏で推移してきている。また、米国でもインフレ再燃懸念から金利先高観が強い。本来金利上昇は株式にとって割高感を高める逆風要因。今回はメガバンクや地銀にとって貸出金利と調達金利の差、すなわち利ざやの改善期待という追い風に転化。三菱UFJをはじめとする金融銘柄の物色が市場の押し上げに大きく寄与したのはこのため。
半導体・AI関連については、東京エレクトロンやアドバンテスト、イビデンといった主力銘柄が相場を牽引。これは前日24日に行われた米中首脳会談が比較的友好的な雰囲気で終わったことと無関係ではない。AIや先端半導体の輸出管理は米中間の最大の対立点であり、会談が波乱なく終了したことが、対中規制の急激な強化を警戒していた投資家心理を和らげたとみられる。
一方で上値を抑えた材料もあった。米オラクルが主導するAIデータセンター計画を巡り、稼働開始の遅延に伴う支払い先送りの通知が開発事業者に送られたとブルームバーグが報じた。これにより、同計画に参画するソフトバンクグループに売りが波及。生成AI投資の過熱感やデータセンター建設の遅延リスクが意識され始めている表れとも読み取れる。
清水建設や大成建設など建設株が下げたのも、金利上昇による資金調達コスト増や工事採算悪化への懸念が投資家の間で意識されたためとみられる。
加えて3月期決算企業の中間配当の権利付き最終売買日を28日に控え、配当取り狙いの買いが幅広い銘柄に入ったことも株価を下支えした。小松製作所、りそなHD、東京エレクトロン、しずおかFG、ふくおかFG。清水建設、ソフトバンクG、ソシオネクスト、日本製鋼所、大成建設。
▼中国本土株式市場は中秋節につき休場。9月28日から再開。なお、10月1~7日は国慶節。
▼香港株式市場でハンセン指数は前日比251.04ポイント安の24,510.09と3営業日続落。ニューヨーク市場における米長期金利の急伸が影を落とした。米10年債利回りは一時5.22%まで上昇し、2007年6月以来およそ19年ぶりの高水準に達した。FRB高官から追加利上げを示唆する発言が相次いだことが直接の材料。これまで市場が織り込んできた利下げ路線からの転換が意識され始めている。金利上昇は成長銘柄や高PER銘柄の割引率を押し上げるため、香港市場でもEVやオンラインゲームといった成長期待の高いセクターの下げが目立つ結果となった。原油相場の続伸も投資家心理を圧迫。米国とイランの戦闘は6月にいったん休戦の枠組みで合意したものの、その後も交渉は難航しており、トランプ大統領自身が終結は中間選挙後になるとの見通しを示すなど長期化観測が強まっている。地政学リスクの後退が見えないまま原油高が続けば、世界的な物価圧力への警戒がさらに強まりやすい。政治面では24日にトランプ・習近平両首脳がホワイトハウスで会談したが、過去の会談同様、儀礼的な歓待にとどまり具体的な合意には乏しかったとの受け止めが広がっている。そのため、対立緩和への期待が株価を支える材料にはならなかった。加えて、本土市場が中秋節・国慶節の大型連休入りを控えていることも、香港市場の商いを一段と細らせる要因となっている。個別では銀行銘柄が金利環境の不透明感から総じて軟調。一方、内需関連色の強い医薬品セクターには押し目買いが入った。トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、EVの理想汽車(Li Auto Inc.)、オンラインゲームの網易(NetEase, Inc.)、中国人寿保険(China Life Insurance Co., Ltd.)、友邦保険(AIA Group Ltd.)。PCの聯想集団(Lenovo Group Ltd.)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、海運の東方海外(Orient Overseas International Ltd.)、教育サービスの新東方教育科技集団(New Oriental Education & Technology Group Inc.)。
▼欧州中央銀行*によると、2026年8月のユーロ圏のマネーサプライ(M3、季節調整済み)は前年同月比3.5%増となる。2026年7月は3.4%増。から流通通貨と翌日物預金からなる狭義のマネーサプライM1(季節調整済み)は、7月の前年同月比3.1%から8月には前年同月比2.9%に低下。
▼欧州株式市場で、ストックス欧州600指数は,前日比2.22ポイント高の638.65と反発。米・イラン協議進展への期待による原油先物の下落が市場を支えた。エネルギーコスト低下による企業収益改善期待が買いを誘った。
金や銀は今年に入り、各国中央銀行の継続的な買い増しや、財政赤字拡大を見越した通貨からの逃避需要、実質金利低下観測を背景に記録的な高値圏で推移。グレンコアやアングロ・アメリカンといった資源銘柄への買いはこの数カ月続く貴金属高の延長線上にある。一方、米10年債利回りが2007年6月22日で5.20%を記録した水準まで上昇したことにより、HSBCやバークレイズなど金融銘柄が買われた。長期金利の上昇は本来リスク要因だが、イールドカーブが立つ局面では銀行の貸出金利と調達金利の差が広がりやすく、株式市場ではむしろ利ざや拡大期待として好感された。
個別では、化学の BASF(BASF SE,独)が、ドイツの特殊化学品大手
 エヴォニック・インダストリーズ(Evonik Industries AG,独)とその筆頭株主RAG財団に対し、全株式を対象とした買収を非公式に打診していたことが判明。エボニックは25日、拘束力のない打診を受けたことを認めつつ現時点で交渉には入っていないと説明。この報道を受けてエボニック株は上昇し、買収側のBASF株はコスト負担と統合リスクを警戒した売りで下落。両社が統合すれば合算売上高は約740億ユーロに達し、世界的な供給過剰と中国メーカーとの価格競争に対抗する欧州最大級の化学再編になるとみられ、BASFは今年初めから複数の投資銀行とスキームを協議してきたとされる。クレーンや昇降装置製造の
 コネクレーンズ(Konecranes Oyj,フィンランド)、特殊化学品のエヴォニック(Evonik Industries AG,独)、鉄鋼・工業製品メーカーのティッセンクルップ(ThyssenKrupp AG,独)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、決済ソリューションの
 アディエン(Adyen N.V.,オランダ)。石油・ガス・再エネ生産のネステ(Neste Oyj,フィンランド)、地質データ事業のTGS(TGS ASA,ノルウェー,旧:Tgs Nopec Geophysical Company ASA)、産業用酵素の世界トップメーカーのノボザイムズと乳酸菌スタータ大手のクリスチャンハンセンの合併により2024年に誕生した
 ノボネシス(Novonesis Inc.,デンマーク)、石油・ガスのボル・エナジー(Vår Energi AS,ノルウェー)、オンライン証券のフラテックスデジロ(flatexDEGIRO AG,独)。
▼ロンドン株式市場で、FTSE100は前日比15.26ポイント高の1万0695.25と4営業日ぶりの反発となる。
▼フランクフルト株式市場で、DAXは前日比142.11ポイント高の2万5,408.64と反発。
▼パリ株式市場で、CAC40は前日比3.63ポイント安の8,077.80と3営業日続落。
▼米商務省センサス局*によると,2026年8月の耐久財受注(季節調整済み)は前月比横這いの3,386億ドルとなる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比23.20ドル高の1オンス4,321.20と5営業日ぶりに反発。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比2.20ドル安の1バレル92.41ドルと反落。▼米国債市場で10年債利回りは前日比0.04ポイント下回る5.16%へと低下。
▼NY株式市場で,ダウ平均は前日比478ドル64セント高の5万1,828ドル62セントと4営業日ぶりの反発となる。中東情勢を巡って、今回、イランのアラグチ外相がニューヨークで開催中の国連総会に合わせた外交協議の場で示した「7日以内の海峡開放」提案は、6月の停戦協議覚書を土台としつつ、原油輸出制限や資産凍結の解除を条件に加えた新提案であった。しかし、米側は「急ぐ必要はない」と冷淡な反応を見せているのが実情。それでも交渉の進展期待だけで原油先物が下落し、株買いを誘発。市場が地政学リスクにいかに敏感になっているかが表れている。
一方で、米国債市場はより構造的な逆風にさらされている。FRBは9月16、17日のFOMCで2023年7月以来約3年ぶりとなる利上げを決定し、政策金利を3.75〜4.00%とした。原油高を起点とするインフレの高止まりを背景に、ウォーシュ議長をはじめ複数の地区連銀総裁が年内追加利上げに含みを持たせる発言を続けている。こうした状況を反映し、10年債利回りは24日に一時5.18%まで上昇。2007年6月22日の5.14%以来の高水準となった。株式市場にとっては金利上昇と原油安期待という相反する材料が綱引きを続けている。家計も住宅ローンや消費者ローンの負担増に直面しつつ、インフレ期待の上振れによって実質購買力の目減りを強く意識し始めている。
個別材料としては、マイクロソフトのCopilot刷新が投資家の関心を集めた。生成AIをOS機能や業務アプリに深く統合する方向性は、ソフトウエア各社の競争軸をクラウド課金からAIエージェント統合へと移す動きの一環と位置づけられる。アカマイの上昇も同じ潮流の延長。2026年5月に発表したアンソロピックとの7年・18億ドル規模のクラウド基盤契約に続き、23日には計算能力供給に関する追加契約が明らかになった。フロンティアAI各社が複数のクラウド事業者に投資を分散させる動きが、周辺インフラ企業の業績期待を押し上げている。▼ナスダック総合は前日比129.344ポイント高の2万7,068.717と続伸。▼S&P500は前日比39.28ポイント高の7,743.41と反発。エネルギーソリューションを展開する ブルーム・エナジー(Bloom Energy Corporation)、オン・セミコンダクター(ON Semiconductor Corp.)、マイクロコントローラの
 マイクロチップ・テクノロジー(Microchip Technology Inc.)、電力機器のジェネラックHD(Generac Holdings Inc.)、デル・テクノロジーズ(Dell Technologies Inc.)。サイバーセキュリティのジェネ・デジタル(Gen Digital Inc.)、CATVのチャーター・コミュニケーションズ(Charter Communications, Inc.)、パロアルトネットワークス(Palo Alto Networks Inc.)、石油・天然ガスの
 デボン・エナジー(Devon Energy Corporation)、ホスティングサービスのゴーダディ(GoDaddy Inc.)。
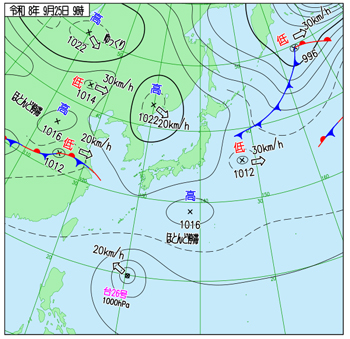
@谷津
右出典:気象庁ホームページ
⭐︎戦後のキティ台風(1949年)などで甚大な高潮被害を受けたため、1951(昭和26)年に着工され、1957(昭和32)年に高さ約5メートルのコンクリート堤防として完成した旧葛西海岸堤防。激しい地盤沈下や伊勢湾台風の教訓を踏まえ、1967(昭和42)年にはさらに高い防潮堤(AP+6.4〜7.5メートル)へと補強。しかし、1972(昭和47)年からの大規模な葛西沖開発土地区画整理事業による海面の埋め立てが行われ、役目を終えた。5.3メートルと7.5メートルの2段になった堤防が残されている。但し、堤防の海側と陸側の両方に大規模な盛り土を行ったために、堤防の半分以上が土の中。
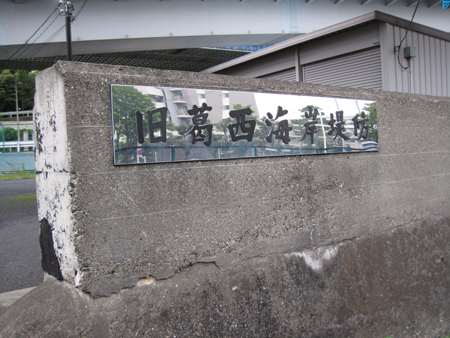
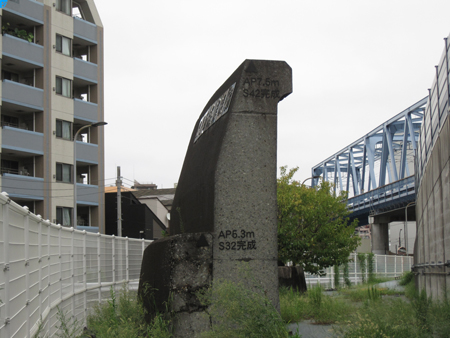
⭐︎旧小島町の鎮守の八幡神社は、かつては海岸線に面して鎮座していた。
⭐︎かつて、陸側に少し海岸が食い込んでいたに場所。埋め立てられても、かつての海岸線がはっきりと刻み込まれて残っている。右側にある緑地帯が海岸線の跡地。この辺りから海岸は南に方向を変える。
⭐︎清砂大橋通りを渡って、子供の広場の方向を見る。右側の緑がある場所が子供の広場。旧葛西海岸は清砂大橋通りを横切って南へと向きを変える。南へと向きを変えた海岸線は江戸川区球場とパトリア葛西(マルエツ)の間の道に沿っていた。この先で長島川が東京湾へと注いでいた。
⭐︎パトリア葛西の中にある安じろうは9月末で閉店という。
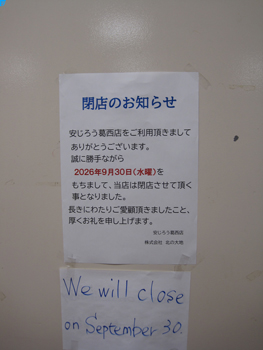
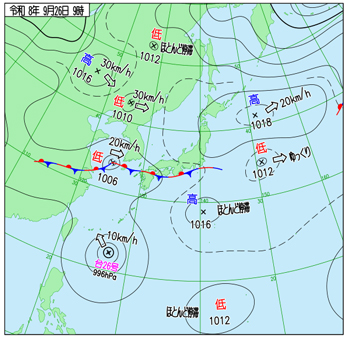
右出典:気象庁ホームページ
⭐︎船堀駅の北側から向堰川の名残りを辿る。仲井堀(上下之割用水)から新川へと流れていた。船堀駅の近くは船堀グリーンロードになっている。船堀グリーンロードが終わると斜めの道が見えてくる。これが向堰川。
⭐︎結構な水が流れる音が聴こる。その方向へと小道を進む。川筋に向けて祠が祀られている。
⭐︎この曲がり方が、また、味わい深い。
⭐︎この辺りで早めのランチ。カキフライ定食。
⭐︎流れのそばにあるあづま浴泉。入りたくなるが我慢。もうすぐ仲井堀。
⭐︎仲井堀から別れる口。雰囲気がある。ここで、向堰川は終わり。というか、新川から歩いてきたから終わりなのであって、向堰川としては、ここからがスタートといったところだろう。
⭐︎ここから仲井堀を北へと遡る。前堰川が仲井堀から分岐していた地点から南へと辿っていく。分岐地点は、あまり目立たない。そのすぐ近くには和田精糖の大きな敷地。和田精糖はダイヤコック印ブランドで知られる1952(昭和27)年創業の独立系砂糖メーカー。江戸川工場は2025年3月末で閉鎖。製造はDM三井製糖千葉工場に委託している。その工場の中を前堰川が流れていた。暗渠になっていた訳であるが。
⭐︎和田精糖の工場の中で大きく曲がった流れは工場の門から出て南下していく。
⭐︎前堰川は、うねうねと曲がりくねりながら流れていく。流れは見えないけれども。
⭐︎松江通り商店街を横切る。ここは、少し東側を向堰川が流れていた。つまり、少し前に歩いている。
⭐︎東小松川南公園。ここは蓮根田(蓮田)が広がる低湿地だったという。その西側を前堰川が流れていた。農業用水としての役割はもちろん、大雨の際などに溢れそうになる泥水を小松川境川へとスムーズに逃がすための重要な排水路としての役割も兼ね備えていたということだろう。
⭐︎公園の中には川の流れや橋が作られている。前堰川は小松川境川に繋がり、小松川境川は新川に繋がり、新川は旧中川を横切って、小名木川へと繋がっていた。しかし、荒川放水路の大土木工事により前堰川は中川へと繋がる形になっている。
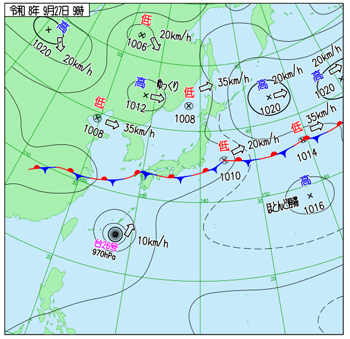
@江戸川区大杉
右出典:気象庁ホームページ
▼マレーシアの病院大手であるIHHヘルスケアの子会社のノーザンTKベンチャー(NTK、Northern TK Venture Pte Ltd.)が、第一三共の勝訴となった東京地裁の判決を不服として、東京高裁に控訴を提起したことを、第一三共が開示。インドの医療大手フォルティス・ヘルスケアの買収をめぐる三者間の深刻な対立が背景にある。ノーザンTKベンチャーは2018年にフォルティス社の買収を計画していたが、同時期に第一三共は、フォルティス社の元経営陣から巨額の賠償金を回収するため、インドの裁判所で法的手続きを進めていた。結果としてインド最高裁判所の命令により、子会社による買収手続き(株式公開買い付け)が差し止められた。これを「第一三共による不当な買収妨害だ」と主張したノーザンTKベンチャーは、日本国内で約2,033億円という巨額の損害賠償を求める訴訟を東京地裁に提起し敗訴していた。▼JX金属は9月25日、ハードディスク(HDD)の心臓部に使われる「磁性材スパッタリングターゲット」という先端材料について、2029年半ばまでに生産能力を2025年比で1.5倍に引き上げると発表。今年6月にも一度増産計画を発表していましたが、市場の伸びが想定を上回っていることから、今回さらに、追加増強(累計投資額約20億円)に踏み切った形。これを受け、将来の利益拡大が確実視された、として買いが殺到。▼東京ガスは、北海道電力が計画している「大型外航LNG船を受け入れるための基地整備プロジェクト」において、その最初のステップとなる基本設計業務を北海道電力から受注し、業務を開始。LNGはマイナス162℃という極低温で管理する必要があり、その受け入れ基地や貯蔵タンクの建設には極めて高度なエンジニアリング技術が求められる。東京ガスは、世界で初めてLNGを導入したパイオニアであり、首都圏のエネルギーを支える国内最大級のLNGバリューチェーンを長年にわたり運用してきたノウハウを有している。▼あいおいニッセイ同和損害保険は、米国子会社であるMOTER(MOTER Technologies, Inc.)が第三者割当増資により、伊藤忠商事から追加の出資を受けたことを発表。今回の出資と同時に、3社はロボタクシー専用の保険商品を共同開発し、2027年度にも米国で販売を始める方針を明らかにしている。MOTERはコネクテッドカーや車載カメラの映像から、リスクをAIでリアルタイムに判定するスコアリングモデルを有している。また、伊藤忠商事は、国内最大級の保険ショップほけんの窓口グループを傘下に持つなど、保険の販売において非常に強力なネットワークと知見を持つ。▼9月25日に開いた臨時取締役会で、岸田光哉社長の解任を決議していたことがわかったと報じられたニデック(旧日本電産)が売られる。▼ニデック(旧日本電産)は、岸田光哉社長を含む役員の交代と大規模な減損処理を検討していることを公表。同社は固定資産の減損処理を回避したり、利益を水増ししたりする不適切な会計処理が全社的に横行していたことが判明している。また、2026年9月には、外部の専門家調査委員会により、取引先に無断で部品の設計変更を行うなどの品質に関わる不適切な行為が844件認定された。水増しされた過去の利益の修正や、電気自動車(EV)向け駆動モーターシステム「eアクスル」事業などの不振に伴い、減損損失が1兆円規模に上る可能性が浮上。ソニーグループ出身の岸田光哉氏は2024年4月に社長に就任し、永守氏の退任後は会社再生とガバナンス立て直しの指揮を執ってきた。
▼国内債券市場で新発10年物国債の利回りは前営業日比0.015ポイント上回るの3.085%へと上昇。▼東京外国為替市場で円相場は前営業日比87銭円高ドル安の1ドル157円22~24銭と続伸。
▼東京株式市場は前営業日比486円58銭安の6万5,877円62銭と6営業日ぶりの反落となる。前週末にかけての5連騰で値を上げていたため、目先の利益を確定させる売り圧力が強まったのは必然の流れ。
また、国内の長期金利が3.1%に迫るなど再び上昇傾向を示したことも、株式市場全体の割高感を意識させ上値を抑えた。
さらに、アジア市場において、主要な半導体関連銘柄を多く抱える韓国の総合株価指数(KOSPI)が軟調に推移したことが、投資家心理に冷や水を浴びせている。
その一方で、前週末の米国市場におけるAI関連銘柄の好調を背景に、東京市場でも朝方は成長期待の高い半導体関連株へ買いが先行。
この資金流入によって、取引時間中には約1カ月半ぶりとなる6万7000円台の大台を一時的に回復する活況な場面も見られた。
加えて当日は3月期決算企業の中間配当や株主優待の権利付き最終売買日にあたっていたため、個人投資家を中心とした権利取りの買いが下値支えした。ソシオネクスト、イビデン、ニトリHD、中外製薬、第一三共。荏原製作所、オークマ、SCREEN HD、みずほFG、第一ライフグループ。
▼中国国家統計局*によると、2026年8月の工業部門企業利益は、前年同月比で4.2%増となった。7月の前年同月比11.2%増から7.0ポイントも急減速。▼中国自動車メーカーのビッグ5の内の1社である 重慶長安汽車(Changan Automobile Co., Ltd.)がブラジルの有力自動車製造・販売企業であるカオア(CAOA Montadora de Veículos S.A.)と包括的な戦略的パートナーシップを締結。今回の包括的な戦略的パートナーシップ締結の背景には、南米最大の自動車市場であるブラジルにおいて、輸入販売から現地生産化への移行を加速させ、欧米による中国製EVへの関税障壁を回避する狙いがある。両社はすでに、ブラジル中部ゴイアス州のアナポリス工場(Anápolis)などの活用を視野に入れており、今回の提携強化は単なる完成車貿易を超え、部品調達からスマート工場の共同運営、先端販売サービスまで、バリューチェーン全体に及ぶものである。特にブラジル独自の需要であるエタノール混燃(フレックス燃料)技術開発を含め、現地化されたサプライチェーンを構築することが、今後の南米市場における覇権争いの主導権を握るための重要な一歩となる。
▼中国本土株式市場で上海総合指数は前営業日比64.75ポイント安の3,823.62と3営業日続落。本日発表の2026年8月の工業企業利益の伸び率が大幅に縮小したことは、市場に強い警戒感を与えた。この減速は、長引く内需の低迷や国内の過剰生産能力により、多くの企業が価格決定力を失いつつあるという深刻な実態を浮き彫りにしている。
世界的な人工知能ブームの恩恵を受けるハイテク製造業が好調を維持する一方で、消費に関連する内需依存セクターの苦戦が顕著。
また、先週開催された米中首脳会談において一定の合意は見られたものの、具体的な成果が限定的であったとの見方が本日になり広まった。これにより、両国間の地政学的・経済的な緊張緩和に対する市場の過度な期待が急速に後退し、投資家心理を悪化させる結果となった。
さらに、米国側がイランからの提案を拒否したと報じられたことで中東情勢の緊迫化が意識され、時間外の原油先物価格が上昇。原油価格の高止まりは、原材料コストの上昇を通じて中国国内の製造業の利益率をさらに圧迫するとの懸念を強めている。
これらを踏まえ、中国人民銀行が巨額の資金供給による流動性確保の姿勢を示した。しかし、市場の根強い不安心理を払拭するには至らなかった。
また、今週30日に控える9月の製造業購買担当者景気指数の発表や、国慶節に伴う大型連休を前に、持ち高調整の売りが加速。結果として、政策期待よりも目先の景気不透明感や地政学リスクが嫌気され、ハイテクや非鉄などの幅広い業種が売られる展開となった。メタマテリアル技術の光啓技術(Kuang-Chi Technologies Co., Ltd.)、山東黄金鉱業(Shandong Gold Mining Co., Ltd.)、レーザー技術の華工科技産業(Huagong Tech Co., Ltd.)、特殊光ケーブルメーカーの江蘇中天科技(Jiangsu Zhongtian Technology Co., Ltd.)、プリント基板(PCB)の蘇州東山精密製造(Suzhou Dongshan Precision Manufacturing Co., Ltd.)。石油化学・ポリエステルの栄盛石化(Rongsheng Petrochemical Co., Ltd.)、臨床検査機器および体外診断試薬の深圳新産業生物医学工程(Shenzhen New Industries Biomedical Engineering Co., Ltd.)、航空・防衛分野向け電子製品の中航機載系統(AVIC Airborne Systems Co., Ltd.)、華東医薬(Huadong Medicine Co.,Ltd.)、医用画像診断装置の上海聯影医療科技(Shanghai United Imaging Healthcare Co., Ltd.)。
▼香港株式市場でハンセン指数は前営業日比132.42ポイント高の24,642.51と4営業日ぶりの反発となる。中国人民銀行による大規模な流動性供給策が投資家の安心感を誘った。中国本土は国慶節に伴う長期休場を前に、市場の資金決済や現金の引き出し需要が急増する。この状況に備えるため、23日に発表され、本日28日から実際に執行が始まった、中国人民銀行による1日あたり最大1兆元規模の資金供給は、投資家心理を大きく下支えした。
先週の大幅な下落基調を経たことで目先の価格的な割安感から自律反発を狙う動きも重なった。特にこれまで下落が目立っていた不動産セクターや消費関連株を中心に買い戻しが優勢となった。
しかし、本日に政府から発表された8月の工業企業利益の伸び悩みが示すように、中国経済の根本的な景気減速懸念は根強く残っており、これが市場全体の長期的な重荷となっている。
国内製造業の収益力低下が4ヶ月連続で確認。これにより、内需の本格的な回復にはまだ相当な時間がかかるとの不透明感が意識され上値を強く抑えた。
さらに、中東地域における地政学的リスクの高まりや、米国とイランを巡る協議難航の報道は原油相場の変動を招いている。これにより、世界的なインフレ再燃や景気後退への警戒感を改めて燻らせている。
このような不安定なマクロ環境下において、個別では、9月27日に、創業者の宋鄭還(Song Zhenghuan)取締役会主席兼執行董事によるTOBによる非公開化が発表された、乳幼児向けの育児用品を手掛ける好孩子国際HD(Goodbaby International Holdings Limited)のような特異な材料を持つ銘柄が急騰を演じて市場の関心を集めた。
その一方で、将来の成長を牽引すると期待されているハイテクや人工知能、半導体といった先端技術分野の銘柄には、本日厳しい売り圧力が波及することとなった。
これは米中間のハイテク覇権争いに伴う先端技術への輸出規制強化への懸念や、大規模言語モデル開発を巡る過酷な開発競争が、関連企業の将来的な収益見通しに影を落としているため。オンラインゲームの網易(NetEase, Inc.)、不動産の中国海外発展(China Overseas Land & Investment Ltd.)、吉利汽車(Geely Automobile Holdings Ltd.)、 華潤電力HD(China Resources Power Holdings Co.,Ltd.)、中国石油天然気(PetroChina Co.,Ltd.)。中国第2位のファウンドリとして知られる華虹宏力半導体(Hua Hong Grace Semiconductor Limited)、PCの聯想集団(Lenovo Group Ltd.)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、モノクローナル抗体医薬やタンパク質治療薬の信達生物製薬(Innovent Biologics, Inc.)。
▼ カタールの国営エネルギー会社である
 カタール・エナジー(QatarEnergy)が、イタリアやアジア(パキスタン、バングラデシュ、インドなど)の取引先に対して、液化天然ガス(LNG)の出荷停止を延長するという通知(Declaration of Force Majeure[不可抗力宣言])。背景には中東での戦争激化によるホルムズ海峡の事実上の閉鎖や、カタール国内の生産設備の損害がある。カタール・エナジーはこれまで1ヶ月ごとに状況を更新してきましたが、今回の延長により、アジア(パキスタン、バングラデシュ、インドなど)向けは11月末まで、イタリアのエネルギー大手である
 エジソン(Edison S.p.A.)向けは12月上旬まで、供給停止が継続することが確定。
▼スウェーデン統計局(Statistics Sweden,SCB,Statistiska centralbyrån)*によると、2026年8月の貿易収支は119億クローナの赤字となる。輸出は前年同月比11%増の1,599億クローナ、輸入は前年同月比12%増の1,718億クローナ。なお、季節調整済みの貿易収支は17億クローナの黒字となる。
▼欧州株式市場で、ストックス欧州600指数は,前営業日比0.03ポイント高の638.68と続伸。
ドイツ連邦債10年債利回りは3%台半ばに達し2009年6月以来の高さとなり、英国の10年債利回りも5.4%台前半まで上昇し、一時は2007年7月以来の水準を付けた。金利上昇の発端は、イラン情勢の不透明感を映した原油先物の上昇である。原油高は、エネルギーを輸入に頼る欧州のインフレ懸念を強め、ECBの追加利上げやイングランド銀行の利上げを織り込む動きを促した。こうした中、イングランド銀行のラムズデン副総裁は、ロンドンにおける講演において、物価の上振れ圧力が強まれば利上げが必要になり得ると言及。利回りの上昇は、企業の将来利益の現在価値を押し下げ、債券に対する株式の割高感も高める。
前週末の米株高を受けて朝方は買いが先行したものの、米長期金利と原油の上昇が重なると、その勢いは引けにかけて失われた。
業種別では、原油高の恩恵を受けるシェルとBPが買われた。また、金や銀、銅の相場が下がったことで、鉱業銘柄には売りが広がった。英国の燃料小売価格を継続的に調査・公表している、ロードサービスや自動車保険を手掛けるRAC(RAC Limited)が、ディーゼル価格の平均が過去最高の1リットル199.18ペンスになったと公表。これが、家計支援を求める圧力の強まりが財政悪化への警戒を招いた。それでも、9月26日に労働党バーナム政権による初回住宅購入者向けの支援策が10月の予算案に盛り込まれる見通しとなったため、住宅建設銘柄には買いが入った。住宅建設の パーシモン(Persimmon plc,英)、住宅建設のバラット・レッドロウ(Barratt Redrow plc,英)、戸建て・集合住宅の建設・販売を手掛ける
 テイラー・ウィンピー(Taylor Wimpey plc,英)、住宅建設のベルウェイ(Bellway PLC,英)、ヘルスケア製品と医療関連機器の
 フィリップス(Koninklijke Philips N.V.,Royal Philips,オランダ)。ブラジル等において鉱山操業・資源開発を行うホックシールド・マイニング(Hochschild Mining plc,英)、メキシコで銀と金の採掘を行う
 フレスニヨ(Fresnillo plc,英)、ギャンブルの
 エンテイン(Entain plc,英)、南アフリカにおける産金のパン・アフリカン・リソーシズ(Pan African Resources PLC,英)、銅精錬・精製の
 アウルビス(Aurubis AG,独)。
▼ロンドン株式市場で、FTSE100は前営業日比10.37ポイント安の1万0684.88と反落。
▼フランクフルト株式市場で、DAXは前営業日比34.22ポイント安の2万5,374.42と反落。
▼パリ株式市場で、CAC40は前営業日比0.68ポイント高の8,078.48と反発。
▼トランプ大統領はミネソタ州を拠点とするメサビ・メタリックス(Mesabi Metallics Company LLC)がアイオワ州リー郡に150億ドル規模の巨大製鉄所を建設する計画を発表。メサビ・メタリックスは、次世代のアメリカ型グリーン・スチール(環境配慮型鉄鋼)の基盤を担う、最先端の鉄鉱石サプライヤー。2026年9月に、アメリカのミネソタ州(アイアン・レンジ地域)において50年ぶりとなる新しい鉄鉱石鉱山およびペレット加工プラントを正式に開設・稼働させている。なお、メサビ・メタリックスは インドのムンバイに本社を置く国際的なコングロマリットである
 エッサール・グループ(Essar Global Fund Limited) の傘下。▼米国のバイオ企業であるトレランス・バイオ(Tolerance Bio, Inc.)は、田辺ファーマから開発品『MT-2990』の独占的な開発・販売権利を取得したと発表。トレランス・バイオは、免疫の司令塔である胸腺(Thymus)に着目し、免疫疾患、がん、アレルギー、自己免疫疾患などの新たな治療法・プラットフォームを開発しているバイオ医薬品企業。MT-2990は炎症やアレルギーなどの免疫反応に深く関わっている特定のたんぱく質の働きを抑える作用を持った抗体医薬品。今後は、資金力と専門開発力のあるトレランス・バイオが、新たな疾患(適応症)を対象に加えるなどして世界的な治験を加速させる。田辺ファーマは2025年7月1日に米投資ファンドのベインキャピタル傘下に入って以降、徹底した選択と集中を行っている。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前営業日比152.80ドル安の1オンス4,168.40と大幅反落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前営業日比0.19ドル高の1バレル92.60ドルと反発。▼米国債市場で10年債利回りは前営業日比0.07ポイント上回る5.23%へと上昇。
▼NY株式市場で,ダウ平均は前営業日比347ドル11セント安の5万1,481ドル51セントと反落。
原油高と金利上昇が交互に相場を圧迫する展開が、9月に入って断続的に続いている。
米国とイランの戦闘は長期化、ホルムズ海峡の封鎖状態が原油供給の回復を妨げている状況。WTIは8月中旬に100ドルを超えており、28日の96ドル台はその高値圏に近い。
9月9日には10年債利回りが4.85%と2023年11月以来の水準に上がり、23日には5年債が20年ぶりに5%台へ乗せた。今回の長期金利5.27%は、その延長線上での一段の切り上がりといえる。背景には、利上げ局面に入ったFRBが物価の上振れを警戒し続けているという事情。カリフォルニア州オークランドで、9月28日に開かれたOakland Tech Weekの開幕基調講演におけるクック理事の発言に新味がなかったのは、市場がすでに追加利上げの可能性を織り込んでいたためであろう。
個別では、 ボーイングの下げが目立った。737MAXの着陸進入時に自動航法が機能しなくなる恐れのある不具合は、8月には運航会社へ通知済みであった。これが週末の報道で再び表面化し、FAAが是正措置審査会(CARB)を招集して問題を評価する方針を示したことで、安全面への懸念が再燃。なお、不具合の内容は、自動航法全般の失敗ではない。精密進入中にオートパイロットを使い、着陸をやり直した後に飛行経路を変更すると、垂直航法(VNAV)が切れる可能性があるというもの。対象は最新のソフトウエア版を搭載した737 MAX 7と MAX 10で、MAX 10の型式証明取得への影響が焦点になっている。エヌビディアの取締役会は、既存の自社株買いプログラムへの1,500億ドルの上積みをが9月28日に承認。この2,350億ドルを2028会計年度(2028年1月期)までに実行する見通しとしています。増枠幅としては史上最大だと同社は説明。承認は「枠の設定」であり、即時の買い付けを義務づけるものではありません。四半期ごとの買い付け計画や、買い付け株数、配当方針の変更は開示されていない。
こうした中で、半導体銘柄全般が売られたことは、9月に急伸していた銘柄への利益確定売りが出やすい地合いを映している。
また、一部の大型株に上昇が偏る相場は、金利や地政学の悪材料が出るたびに指数の下振れを招きやすい。市場の焦点は、29日に見込まれるカタール仲介の米イラン協議の行方に移っている。▼ナスダック総合は前営業日比248.336ポイント安の2万6,820.381と3営業日ぶりの反落。▼S&P500は前営業日比59.72ポイント安の7,683.69と反落。エネルギーソリューションを展開するブルーム・エナジー(Bloom Energy Corporation)、オンデマンドフードデリバリーサービスのドアダッシュ(DoorDash, Inc.)、クアルコム(Qualcomm, Inc.)、中古車オンライン売買のカルバナ(Carvana Co.)、ボーイング(The Boeing Company)。パロアルトネットワークス(Palo Alto Networks Inc.)、パラマウント・スカイダンス(Paramount Skydance Corporation)、セキュリティ大手のクラウドストライク(CrowdStrike Holdings, Inc.)、オールフラッシュストレージのエバーピュア(Everpure, Inc.)、製薬の ヴィアトリス(Viatris Inc.)。
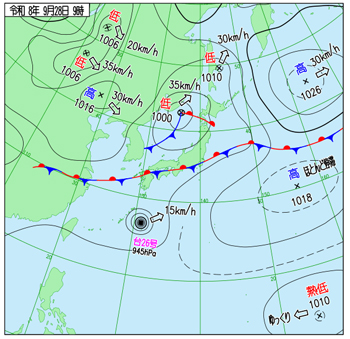
右出典:気象庁ホームページ
▼カーシェアリングサービスであるタイムズカーを運営するタイムズモビリティ(パーク24グループ)は、9月25日発表した情報漏洩事案に関して、漏洩した最大約660万件のうち約160万件において、運転免許証の画像などの本人確認書類も漏洩していたことが判明したと発表。▼総合化学大手のレゾナックHD(旧昭和電工)から、2025年1月に石油化学事業を分社化して誕生した専業会社のクラサスケミカルが東証スタンダード市場に新規上場。親会社であるレゾナックが新株の発行(公募)や売り出しをせず、保有するクラサス株の80%超を、レゾナックの既存株主に現物配当(レゾナック1株につきクラサス1株)としてそのまま配る形で分離独立(パーシャルスピンオフ)。パーシャルスピンオフは一定の要件を満たせば分離に伴う税金が実質非課税になる制度で、2025年にソニーグループから上場したソニーフィナンシャルグループに続き、日本で2例目の適用。1969年稼働の大分コンビナートが主要生産拠点。さまざまな化学製品のもとになるエチレンの生産能力は年69万トンと国内2位を誇る。▼沖電気工業(OKI)は、2026年8月17日〜9月25日にかけて実施した特別退職支援制度(セカンドキャリア支援制度特別措置)の応募結果を発表。人数を定めずに中高年層を対象として募集したところ、グループ全体で668人(従業員数の約6%に相当)の応募。これに伴い、通常の退職金に上乗せする特別加算金などの費用として、2027年3月期(上期決算)に約100億円の特別損失を計上する。退職日は2026年10月31日を予定。▼中部電力ミライズは、2024年4月から発生していた電気料金の過大請求(総額約12億円、約500万件)について、2026年12月分の電気料金から順次差し引く形で返還を進めることを発表。2024年4月の電気料金見直し(国のレベニューキャップ制導入等に伴うもの)の手続きを進める際、2023年12月以降に中部電力社内で電気の原価算定ミスが発生。算定ミス自体は2024年1月の時点で一部発覚していました。しかし、社内の役職者が重大なミスと認識せず、是正対応を取らないまま2年以上も見過ごされていました。その後、2026年6月の再確認を経て、同年9月10日に問題が公表されていた。▼不正会計問題に関連し、2026年3月期の決算に約1兆円の減損損失を修正・遡及計上する方針であると報じられたニデックが大きく売られる。これまで第三者委員会の報告などから想定されていた減損規模(約2,500億円)の約4倍に膨れ上がっており、同社が過去10年間で積み上げてきた純利益のほとんどが帳消しになりかねない規模。ニデックは相次ぐ会計不正や品質不正(今年9月には844件の品質不適切行為を認定)を受け、東京証券取引所から内部管理体制に問題があるとして指定を受けている。▼ニデックは、岸田光哉社長の辞任を発表。戒田理夫専務執行役員が社長に就任。▼TDKと太陽誘電は、AIデータセンターおよびフィジカルAI向け最先端の積層セラミックコンデンサー(MLCC)やインダクターをはじめとする、次世代電子部品の共同開発に関する業務提携の検討を開始する基本合意書を締結したと発表。両社は今後、開発における役割分担などの具体的な協業内容を詰めるほか、製品の製造や材料調達での連携、さらには将来的な資本提携の可能性も含めて協議を進めていくとの事。高性能なMLCCは日本企業が世界で高いシェアを握っていますが、近年は中低価格帯を中心に中国メーカーの台頭が進んでいる。▼IHIは、火力発電関連のボイラーなどを手掛けるドイツの完全子会社であるシュタインミュラー・エンジニアリング(Steinmüller Engineering GmbH)の全持分を、事業の再構築や企業価値向上を得意とするヨーロッパの投資会社であるムタレス( Mutares SE & Co. KGaA)の完全子会社であるムタレス・ホールディング106(mutares Holding 106 GmbH)へ売却・譲渡することを発表。IHIは2014年に独シーメンス社から同社を完全買収。当時、ヨーロッパに豊富にある低品質な石炭(褐炭)を効率よく燃やす褐炭焚きボイラーの高度な技術を世界展開する狙いがあった。その後、ヨーロッパでは環境規制が急速に強まり、石炭火力発電への投資から、脱炭素・廃棄物発電への移行が一気に進んだ。これによりボイラーの需要が低迷。近年はゴミ焼却や汚泥焼却の排ガス処理が主軸となり、IHIのコア事業とのシナジーが薄れていた。売却にともなう費用として、連結決算で約140億円(その他費用)、個別決算で約170億円(特別損失)を計上。▼9月28日にみずほ銀行や三井住友銀行などが株式を計385万2600株売り出すと発表したことを受けて、式需給の緩みが警戒され日本電技が下落。▼非鉄金属大手のJX金属は、世界最大級の酸化チタンメーカーである米国のトロノックス・ホールディングス(Tronox Holdings plc)と、レアアース(希土類)製錬事業への参入に向けた共同調査を開始すると発表。両社で総額3,200万ドル(約50億円)の調査費用を折半し、2027年にかけて事業性を検証する。17種類あるレアアースのうち、主に半導体や情報通信材料に使われるランタン(La)、ネオジム(Nd)、イットリウム(Y)など8元素が対象。
▼国内債券市場で新発10年物国債の利回りは前日比変わらずのの3.085%となる。▼東京外国為替市場で円相場は前日比15銭円安ドル高の1ドル157円37~39銭と3営業日ぶりの反落となる。
▼東京株式市場は前日比396円35銭安の6万5,481円27銭と続落。前日の米国市場の流れを引き継ぎ、東京株式市場は軟調な展開となった。
この日の下落をみるうえでは、9月中間期の配当権利落ちの影響を考慮する必要がある。配当落ちによる日経平均への押し下げ効果は約380円と見積もられており、終値の396円安の大部分は配当落ちによって説明できる。したがって、前日終値との単純な比較ほど実質的な下落幅は大きくない。一方、東証プライム市場では値下がり銘柄が1300銘柄を超え、個別株ベースでは広範な売りがみられたことから、配当落ちだけでなく、米国株安や金利上昇などを背景としたリスク回避の動きも加わった。
前日の米国市場では、ダウ平均が下落し、ナスダック総合指数も下落した。中東情勢を巡る不透明感などを背景に原油価格が上昇し、インフレ圧力や米長期金利の上昇に対する警戒が強まったことから、ハイテク株を中心に売りが広がった。こうした米国市場の流れに加え、日本の長期金利の上昇も東京市場の重しとなった。
個別株ではソフトバンクグループ(SBG)が大きく下落した。前日の米国市場で、傘下の英アーム・ホールディングスが急落したことがSBG株にも波及した。SBGはOpenAIへの巨額投資を進めていることから、AI関連銘柄の動向や米国のハイテク株の地合いにも影響を受けやすくなっている。
一方、半導体関連銘柄は一様に売られたわけではなく、東京エレクトロン、ディスコ、レーザーテックなどの半導体製造装置株の一角には買いが入った。米国の半導体・ハイテク銘柄が軟調ななかでも、国内では銘柄ごとの業績期待や需給を背景に選別的な買いが入った格好である。したがって、この日の半導体関連銘柄は全面安ではなく、銘柄間で明暗が分かれる展開となった。
今週後半は、AI・半導体関連銘柄の動向を左右し得る重要な材料が相次ぐ。9月29日には米国でOpenAI DevDay 2026が開催される。SBGはOpenAIに対する大規模な出資を進めており、OpenAIを巡る新たな発表はSBGやAI関連銘柄の材料となる可能性がある。9月30日には米国でPCE物価指数やADP雇用統計が発表されるほか、米マイクロン・テクノロジーの決算発表も予定されている。さらに10月1日には米ISM製造業景気指数、10月2日には米雇用統計が発表される。
このため、今週後半の市場では、AI関連企業の成長期待や半導体需要に加え、米国のインフレ、雇用、金利動向が同時に意識されることになる。9月29日の東京市場は、配当落ちによって日経平均の下落幅が押し下げられた一方、場中には大幅な下落を記録し、AI・半導体関連株でも銘柄選別が進んだ一日であった。今後発表されるOpenAI関連情報、マイクロン決算、米物価・雇用統計などが、AI相場の持続性と株式市場全体の方向性を見極めるうえで重要な材料となる。ネクソン、レゾナックHD、三菱自動車工業、日本製鐵、出光興産。東海カーボン、ディスコ、SCREEN HD、大塚HD、レーザーテック。
▼中国本土株式市場で上海総合指数は前日比6.8307ポイント高の3,830.4513と4営業日ぶりの反発となる。前日の大幅な下落を受けて朝方は売りが先行したものの、その後は下値を拾う動きが入り、指数は小幅ながらプラス圏に浮上した。もっとも、積極的に上値を追う展開ではなかった。9月上旬からの調整によって指数は4000ポイントを下回り、8月末の水準からも低い位置にあることから、今回の反発は本格的な上昇転換というより、急落後の自律反発という性格が強い。
市場では国慶節の大型連休を前に取引が大きく細った。上海証券取引所は10月1日から7日まで休場し、取引は10月8日に再開される。連休中は中国本土市場で売買できない期間が長くなるため、海外市場や為替、商品市場などで急激な変化が生じた場合に本土株のポジションを調整しにくい。このため、連休直前の29日は積極的な売買を手控える動きが強まりやすい地合いとなった。
この日の相場を支えた材料の一つが、中国政府による景気下支え姿勢である。国務院常務会議では、現在の経済運営上の問題に対してマクロ政策の逆周期調節を強化し、経済の持続的な改善を図る方針が示された。特に不動産市場では安定化に向けた政策が意識され、不動産銘柄が大きく上昇した。
一方、前日の米国市場では、半導体や光通信関連銘柄にも売りが広がった。ARM、クアルコム、インテル、SKハイニックスなどAI・半導体関連銘柄が下落したことから、29日のアジア市場でも米国のAI相場の調整が意識された。ただし、中国本土市場ではAI関連銘柄が全面的に売られたわけではなく、テクノロジー関連には底堅い動きもみられた。
半導体関連では、米国のAI・半導体銘柄と連動する銘柄と、中国国内の半導体国産化政策を背景とする銘柄との間で値動きに違いがみられる。中国最大手のDRAMメーカーである長鑫科技(CXMT)は、9月28日に大きく下落していたが、29日には半導体国産化を巡る政策テーマや同社の投資計画が改めて意識された。同社は28日の取締役会で、DRAMの先端技術研究開発プロジェクトなどについて実施主体を追加し、内部投資構造を調整することを決定している。中国の半導体企業では、米国の輸出規制を受けた国産化・自給化の進展が中長期的な投資テーマとなっている。
したがって、中国本土の半導体銘柄は、米国のAI銘柄の値動きだけで方向が決まるわけではない。米国の半導体銘柄に連動しやすい銘柄では米国市場の調整が売り材料となる。一方、国産化や国内設備投資といった中国固有の政策テーマに支えられる銘柄では、米国市場との連動性が相対的に低くなる場面がある。本日も、こうした中国国内のテクノロジー・半導体関連銘柄に対する一定の買い意欲が見受けられた。
業種別では、固体電池、PCB、不動産、AIアプリケーションなどが買われた。対照的に、石炭や石油・ガスなどの資源関連銘柄には売りが出た。資源銘柄については、原油価格の上昇を受けて前日まで買われていた反動に加え、国慶節を前に利益を確定する動きが重なったとみられる。消費関連では貴州茅台などが軟調で、中国の内需・消費回復を巡る慎重な見方がなお残っている。
国慶節明けの10月8日以降は、連休中に形成された米国株、米長期金利、為替、原油などの動きを一挙に織り込むことになる。さらに米マイクロン・テクノロジーの決算や米国の雇用関連指標などを通じて、AI・半導体需要の持続性や米国金利の方向が改めて意識されることになる。中国本土市場では、これら海外要因に加えて、景気下支え策、不動産政策、消費動向、半導体国産化といった国内要因が重なり、国慶節明けに市場の方向感が改めて問われることになる。自動車の 広州汽車集団(Guangzhou Automobile Group Co., Ltd.)、車載電池の
 国軒高科(Gotion High-tech Co.,Ltd.)、不動産開発の万科企業(China Vanke Co.,Ltd.)、ファクトリーオートメーションの無錫先導智能装備(Wuxi Lead Intelligent Equipment Co., Ltd.)、半導体ウエハー洗浄・電気めっき・研磨・リソグラフィ前工程・PECVD装置の盛美半導体設備〔上海〕(ACM Research Shanghai Inc.)。石油製品の輸送と液化天然ガス[LNG]輸送の中遠海運能源運輸(COSCO Shipping Energy Transportation Co., Ltd.)、中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、電源管理チップに強みを持つ中国トップクラスのアナログ半導体設計企業(ファブレス)である聖邦微電子(SG Micro Corp.)、化学製品の衛星化学(Satellite Chemical Co.,Ltd.;旧名:Zhejiang Satellite Petrochemical Co.,Ltd.)、石油精製・石油化学の江蘇東方盛虹(Jiangsu Eastern Shenghong Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比118.94ポイント安の24523.57と反落。ハイテク銘柄を中心に売りが優勢となった。香港市場の弱さは中国国内の材料だけでは説明しにくく、前日の米国市場で急上昇した長期金利や、それに伴う世界的な株式のバリュエーション調整が重しとなった。
前日の米国債市場では長期金利が大きく上昇し、米10年国債利回りは一時5.27%まで上昇して2007年以来の高水準を付け、30年債利回りも5.55%まで上昇して2004年以来の水準となった。中東情勢を背景に原油価格が上昇し、インフレ圧力が長期化するとの懸念が強まったことに加え、米国の財政・国債供給を巡る懸念も米長期金利を押し上げた。米国株ではS&P500種株価指数、ダウ平均、ナスダック総合指数がそろって下落し、世界の株式市場にも金利上昇の影響が波及した。
米連邦準備制度理事会(FRB)では、9月23日にバー理事が、インフレ率は2%目標を上回っており、インフレ率を適時に目標へ戻すには今後も追加の政策調整が必要になる可能性が高いとの見方を示している。したがって、米金利上昇は単なる市場の思惑だけではなく、FRB内にもインフレへの警戒と追加的な金融引き締めを意識する発言があることが背景となっている。ただし、バー理事の発言は追加調整の可能性を示したものであり、利上げを急ぐ方針を明示したものではない。
香港ドルは米ドルとのペッグ制を採用しているため、香港の金融環境は米国の金融政策と強く結び付いている。香港金融管理局(HKMA)は米ドルとの為替レートを安定させる必要があることから、米国の金利動向が香港の短期金利や資金調達環境に波及しやすい。米長期金利の上昇は、香港株のバリュエーションを押し下げる要因となるほか、借入コストを通じて不動産市場にも逆風となる。このため、米金利の上昇は中国本土市場よりも香港市場に直接的な影響を及ぼしやすい。
銘柄別では、自動車関連銘柄の下落が目立った。吉利汽車、小米集団、理想汽車、BYDなどが軟調となり、前日まで買われていた自動車・電池関連銘柄に利益確定売りが出た。背景には、中国の電気自動車メーカーが車載電池の調達先を多様化し、寧徳時代新能源科技(CATL)への依存を低下させる「去寧化」の動きがある。理想汽車や小米などが自社開発や複数の電池メーカーとの連携を進めていることから、CATL以外の電池供給網が拡大するとの見方が関連銘柄の物色材料となっていた。
もっとも、「去寧化」はCATLを完全に排除するという意味ではなく、車載電池の調達先を複数化するとともに、自社開発や合弁によって電池技術・供給網を強化する動きとして捉える必要がある。理想汽車は欣旺達動力への出資を拡大し、小米も中創新航や欣旺達などを電池供給網に組み込んでいる。こうした動きはCATLへの依存度を低下させる一方、車メーカー側にとっては電池調達の安定性やコスト管理、技術面での自主性を高める狙いもある。
また、電池・蓄電池業界では新規生産能力や蓄電池案件に対する審査が厳格化するとの観測も続いており、電池関連銘柄には需給環境への警戒が残っている。9月中旬以降のCATL株の下落には、車メーカーによる供給先の多様化だけでなく、電池需要や2027年以降の成長率、過剰生産能力、競争激化などに対する懸念も重なっている。
自動運転関連銘柄も軟調で、小馬智行(Pony.ai)、文遠知行(WeRide)、禾賽科技(Hesai)などが売られた。これらは成長期待を株価に織り込みやすいハイテク銘柄であるため、米長期金利の上昇によって将来利益の現在価値が低下する局面では、利益確定売りの対象となりやすい。米金利上昇の影響が成長銘柄に集中した格好である。
海運では中遠海運能源運輸、海豊国際などが下落した。原油価格の上昇はエネルギー関連企業には追い風となり得る。その一方で、海運企業にとっては燃料コストの上昇要因となるため、銘柄ごとに影響が異なる。香港市場では、米金利上昇を背景としたリスク回避姿勢が広がる中、海運株にも利益確定や持ち高調整の売りが出た。
一方、不動産銘柄は逆行高となった。万科企業、融創中国、世茂集団などが大きく上昇し、不動産セクターが香港市場の下支え役となった。材料となったのは、9月28日に開かれた中国国務院常務会議で、不動産市場を安定させるための政策措置を検討する方針が示されたことである。万科企業は大きく上昇するなど、不動産銘柄には政策支援への期待を先取りする買いが入った。
ただし、この段階では具体的な政策内容が発表されたわけではない。不動産市場の安定化に向けた追加措置への期待が株価を押し上げたものの、香港の住宅市場そのものが直ちに回復したことを意味するものではない。米国の長期金利が高水準にある状況では、香港の住宅ローン金利や資金調達環境にも上昇圧力がかかるため、不動産株の上昇は現時点では政策期待を先取りした動きとして捉える必要がある。
10月1日からは国慶節の大型連休に入り、中国本土市場は10月7日まで休場し、10月8日に取引を再開する。香港市場も10月1日は休場となる。連休中には米国の長期金利、原油価格、米マイクロン・テクノロジーの決算、米雇用統計など重要材料が相次ぐため、休場明けには海外市場の変化がまとめて織り込まれることになる。香港市場では、米金利動向に加えて、中国の不動産政策、自動車・電池産業の競争構造、テクノロジー銘柄の成長期待がそれぞれどのように評価されるかが、連休明けの相場を左右する要因となろう。吉利汽車(Geely Automobile Holdings Ltd.)、ビール醸造の百威亜太(Budweiser Brewing Company APAC Limited)、教育サービスの新東方教育科技集団(New Oriental Education & Technology Group Inc.)、EVの理想汽車(Li Auto Inc.)、小米集団(Xiaomi Corporation)。不動産開発の龍湖集団(Longfor Group Holdings Limited)、不動産の中国海外発展(China Overseas Land & Investment Ltd.)、中国人寿保険(China Life Insurance Co., Ltd.)、比亜迪電子(BYD Electronic International Co., Ltd.)。
▼ オーストラリア準備銀行[RBA;Reserve Bank of Australia]が、政策金利であるオフィシャル・キャッシュレートの誘導目標を0.25ポイント引き上げ、4.60%とすることを決定。利上げは2026年5月以来3会合ぶり。
▼欧州株式市場で、ストックス欧州600指数は,前日比0.60ポイント安の638.08と反落。全体としては前日の流れを引き継いだ軟調な展開となった。但し、下落の中身は一様ではなく、最大の特徴はテクノロジー銘柄と、それ以外の景気敏感・ディフェンシブ株銘柄との明確な物色の分化がみられた。半導体ではASML、STマイクロエレクトロニクス、インフィニオン・テクノロジーズ、ソイテックなどが大きく買われ、下支えした。この買いの直接的な材料となったのが、米Anthropicが巨額のAIインフラ投資を計画し、将来の上場時の企業価値が2兆ドルを超えるとの観測である。つまり、AI需要が半導体だけでなく、半導体製造装置やデータセンター向け電力・設備投資へ波及するとの見方が欧州株の一部を強く押し上げたといえよう。この流れで、電力・デジタルインフラ関連のルグランも中期目標の引き上げを材料に大幅高となり、AI投資を巡る物色が半導体以外にも広がった。
一方、欧州市場全体の上昇を阻んだのは、米国債を中心とする世界的な長期金利の上昇。米10年債利回りが5.3%近辺まで上昇したことで投資家のリスク選好が後退した。加えて、中東情勢を背景に原油価格が高止まりにより、エネルギー銘柄には原油高の恩恵がある一方、食品・飲料や消費関連企業にはコスト上昇への警戒が強まった。この警戒感から、銀行、エネルギー、食品・飲料などが下落し、AI関連の上昇を他のセクターの下落が打ち消す形となった。英国市場でシェルとBPが下落したのも、原油先物が29日の取引で下落に転じたことが直接的な材料であった。
途中までテクノロジー銘柄主導で上昇していたが、米国市場が始まる時間帯に米長期金利が再び上昇すると、上げ幅を失っていった。チョコレートの リンツ&シュプルングリーチョコレート(Chocoladefabriken Lindt & Sprüngli AG,スイス)、医療機器の
 フレゼニウス(Fresenius SE & Co. KGaA,独)、石油・ガス大手の
 レプソル(Repsol S.A.,スペイン)、世界最大のインプラントメーカーであるストローマンHD(Straumann Holding AG,スイス)、圧縮空気を送り込む大型過給機の
 アクセラロン(Accelleron Industries AG,スイス)。ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、プライベート・バンクである
 ジュリアス・ベア・グルッペ(Julius Baer Gruppe AG,スイス)、集積回路用プローブカードのテクノプローブ(Technoprobe SpA,イタリア)、電気設備の
 ルグラン(Legrand S.A.,仏)。
▼ロンドン株式市場で、FTSE100は前日比48.17ポイント安の1万0636.71と続落。
▼フランクフルト株式市場で、DAXは前日比24.79ポイント高の2万5,399.21と反発。
▼パリ株式市場で、CAC40は前日比42.61ポイント安の8,035.87と反落。
▼コーニング(Corning Incorporated)は、通信事業者の AT&T(AT&T Inc.)と光ファイバー提供の複数年契約の締結発表。▼米労働省労働統計局*発表の2026年8月の雇用動態調査(JOLTS)によると、非農業部門の求人件数(季節調整済み)は前月比0.1%減の707万9,000件となる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比11.30ドル高の1オンス4,179.70と反発。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比3.22ドル安の1バレル89.38ドルと反落。▼米国債市場で10年債利回りは前日比変わらずの5.23%となる。但し、社債発行による需給緩和懸念を背景として、一時は5.29%へと上昇。
▼NY株式市場で,ダウ平均は前日比131ドル17セント安の5万1,350ドル34セントと続落。米債券市場では長期金利が再び上昇し、10年債利回りは一時5.29%と2007年6月以来の高水準を付けた。30年債利回りも一時5.62%に達し、2002年6月以来の水準となった。起点は前日28日。トランプ大統領がホルムズ海峡の再開を条件とするイランの提案を受け入れず、中東情勢の安定化期待が後退した。これにより、原油先物は急伸し、インフレ再燃への警戒から10月の追加利上げ観測は短期金融市場で7割程度まで高まっていた。29日にはイランへの制裁緩和の可能性が報じられたが、トランプ氏がSNSで提示を否定し、地政学リスクの不透明感は残っている。
流れを和らげたのがウィリアムズNY連銀総裁の発言。追加利上げを急がない姿勢を示し、10月利上げの織り込みは5割程度に低下した。一方でバー理事は、エネルギー価格やAI関連投資をインフレ要因として追加利上げを支持しており、FRB内の見方は割れている。
巨額の国債発行に伴う需給悪化が、投資家の求める上乗せ利回りを押し上げていると考えられる。
指標も弱かった。8月の米求人件数は25万6,000件減の707万9,000件と予想を下回り、9月の消費者信頼感指数も81.9に低下した。それでも株式市場の反応は小幅にとどまった。市場の関心は景気減速よりも、インフレと金利に偏っている。
こうした中、高金利の影響を受けやすい金融株や消費関連が売られ、ダウ構成銘柄ではウォルマートが2%超安となった。一方で、半導体など一部のAI関連には買いが入った。前日に1.4%安となったフィラデルフィア半導体指数の反動に加え、エヌビディアの自社株買い増枠が支えとなった。トランプ大統領がAI企業の経営者らと開いた会合も、AI関連の押し目買いを促した。但し、メタやテスラは前日に4〜5%下げており、大型ハイテクの中でも選別が進んでいる。▼ナスダック総合は前日比22.840ポイント安の2万6,797.541と続落。▼S&P500は前日比12.85ポイント安の7,670.84と続落。信用リスク分析のフェア・アイザック(Fair Isaac Corp.,FICO)、スポーツウエアのルルレモン・アスレティカ(Lululemon Athletica Inc.,カナダ)、鉄鋼メーカーの スチール・ダイナミクス(Steel Dynamics Inc.)、3大信用情報会社の一つであるエクイファクス(Equifax Inc.)、電炉メーカーのニューコア(Nucor Corporation)。クルーズ船の
 カーニバル(Carnival Corporation,Carnival plc,米英)、エネルギーソリューションを展開するブルーム・エナジー(Bloom Energy Corporation)、ロイヤル・カリビアン・クルーズ(Royal Caribbean Cruises Ltd.)、AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)、中古車オンライン売買のカルバナ(Carvana Co.)。
▼カナダ統計局*によると、2026年7月の実質GDP(季節調整済み)は前月比横這いとなる。建設業と公益事業の増加が、製造業や鉱業などの減少によって相殺され、全体としてほぼ横這い。サービス産業も概ね横這いで、小売業・卸売業の減少が他のサービス業の増加を打ち消した。なお、名目GDPで比較すると、カナダのGDPは米国の約13分の1。日本のGDPはカナダの約1.9倍。
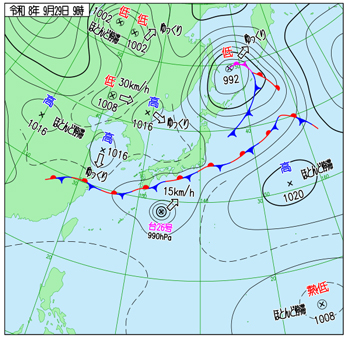
右出典:気象庁ホームページ
▼経済産業省によると、2026年8月の鉱工業生産指数(季節調整済み)は前月比1.7%低下の102.6となる。全15業種のうち12業種で低下がみられたが、特に自動車工業が前月比6.8%低下と大きく落ち込み、全体の指数を押し下げた。2026年7月28日の熊本地震により九州の部品工場などが被災し、その影響(部品不足)が翌8月中の自動車工場全体の稼働停止へと繋がった。さらに、8月は台風の発生が相次ぎ、台風第14号から第23号まで10個の台風が発生した。特に台風第15号は8月11日に茨城県南部へ上陸した後、本州付近を西進し、広い範囲で大雨や強風などをもたらした。関東甲信では台風第15号から変わった熱帯低気圧や湿った空気などの影響で大気の状態が不安定となり、8月13日頃には「令和8年8月千葉豪雨」も発生した。こうした自然災害は、工場の操業だけでなく、道路・港湾などの物流網にも影響を及ぼし、生産活動の下押し要因となった。▼日本建設業連合会によると、2026年8月の国内建設受注額は、前年同月比3%増の1兆4,711億円となる。3ヶ月連続のプラス。▼OpenAIの企業価値向上が好感されて出資しているソフトバンクGが大幅反発。▼通信事業者のAT&T(AT&T Inc.)と光ファイバー提供の複数年契約の締結発表したことが好感され買われたコーニング(Corning Incorporated)の買いが波及して、フジクラが反発。▼北陸銀行などを傘下に持つほくほくFGが、9月末を基準日とした1株を10株にする分割を行った事で大きく反発。▼年内にも日本の店舗運営から撤退すると報じられた玩具販売大手のトイザらスを買収すると伝えられたパン・パシフィック・インターナショナルHDが、財務負担増加を懸念されて続落。
▼国内債券市場で新発10年物国債の利回りは前日比0.025ポイント下回るの3.060%へと低下。▼東京外国為替市場で円相場は前日比47銭円高ドル安の1ドル156円90~92銭と反発。
▼東京株式市場は前日比1,272円45銭高の6万6,753円72銭と3営業日ぶりの反発となる。前日までの2営業日で880円超下落していたため、本日は寄り付きから自律反発を狙う買いが入りやすかった。
そこに29日の米国市場でSOX指数が1.32%上昇し、ダウ、ナスダックが下落するなかでも半導体銘柄が相対的に強かったことが加わった。太陽誘電とTDKが次世代電子部品の共同開発で合意したことも材料となり、太陽誘電は大幅上昇、TDKも買われ、AI・電子部品関連へ物色が広がった。
その後は買いが電気機器だけにとどまらず、機械、非鉄金属、ガラス・土石、金属製品などにも広がり、東証プライム市場では幅広い銘柄が上昇。これは29日までの下落で高まっていた警戒感がいったん後退し、短期的な押し目買いが市場全体に入ったことを示す動きといえる。また、ソフトバンクグループなどAI関連株にも買いが入り、半導体株高を起点とした成長株への資金回帰がみられた。
さらに、原油価格の下落によってインフレ再燃への警戒がやや後退したことも、株式市場にはプラス材料となった。
前日の米国市場では長期金利上昇が株式市場の重しとなっていたが、30日はその影響よりも半導体株の底堅さと前日の急落後の反発力が意識された。
後場になると、こうした反発を確認した海外投資家などの株価指数先物への買いが強まり、上昇幅が一段と拡大。
先物買いによる上昇が、裁定取引などを通じて現物株にも買いが入り、相場全体の上昇をさらに増幅しやすくなる。その結果、日経平均は後場に上げ幅を拡大した。 SUMCO、レゾナックHD、ソフトバンクG、住友電気工業、フジクラ。村田製作所、ニチレイ、ZOZO、日東電工、京セラ。
▼中国本土株式市場で上海総合指数は前日比11.74ポイント高の3,842.20と続伸。朝方発表された9月製造業PMIは50.1となり、8月の49.8から上昇して3カ月ぶりに景気判断の分岐点である50を上回った。生産指数も51.7、新規受注指数も50.5となり、製造業の活動と受注がともに拡大方向へ戻ったことが、本日の株式市場を支える材料となった。但し、中小企業PMIは50を下回り、雇用指数も低水準であるため、中国経済全体が力強く回復していると判断できるとは言えない。むしろ、景気指標の改善と並行して、中国政府が景気下支え策を強めていることが材料となった。9月28日の国務院常務会議では財政支出を加速させる方針が示された。続いて、9月29日には住宅ローンの利子補給策も発表されたため、不動産銘柄には政策による需要下支えへの期待が入った。金地集団や信達地産など不動産銘柄が上昇したのはこの流れ。これは、住宅市場そのものが回復したというより、政策対応による悪化抑制を株価が織り込んだ動きとみるべきである。
一方、本日もっとも目立ったのは医薬品銘柄であり、恒瑞医薬などが上昇した背景には、中国企業が開発した新薬を欧米の巨大製薬会社へライセンスする動きがある。恒瑞医薬は29日、肥満症・糖尿病治療薬についてノボ・ノルディスクと最大26億ドル規模のライセンス契約を発表しており、中国製薬企業の競争力を評価する材料となった。これは中国製薬業界が従来の低価格ジェネリック中心から、独自開発した革新的新薬を海外企業に供与して収益化する段階へ移りつつあることを示す具体例である。
反対に半導体やハイテク株は軟調で、AI・半導体中心だった前日の流れから明確に対象が変化した。
米国の金利上昇が成長株の重しとなるなか、投資家が長期成長テーマよりも、国内政策による直接的な支援が期待できる不動産や景気敏感銘柄を選んだ面もある。さらに、国慶節の大型連休を目前に控え、10月1~7日は本土市場が休場となるため、連休中の海外市場や為替、地政学情勢を見極めようとする様子見姿勢も上値を抑えた。 ワクチンと生物学的製剤の重慶智飛生物製品(Chongqing Zhifei Biological Products Co., Ltd.)、TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、古井貢のブランドで知られる蒸留酒の安徽古井貢酒(Anhui Gujing Distillery Co., Ltd.)、不動産開発の万科企業(China Vanke Co.,Ltd.)、都市ガスの新奥能源(ENN Energy Holdings Ltd.)。半導体の芯原微電子(VeriSilicon Microelectronics Shanghai Co., Ltd.)、PV向け製造装置・材料メーカーの浙江晶盛机電(Zhejiang Jingsheng Mechanical & Electrical Co., Ltd.)、半導体チップメーカーの瀾起科技(Montage Technology Co., Ltd.)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、プロセッサー開発の海光信息技術(Hygon Information Technology Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比89.70ポイント高の24,613.27と反発。9月の中国製造業PMIは50.1と、8月の49.8から改善し、3カ月ぶりに50を上回った。生産51.7、新規受注50.5と回復を示した一方、雇用は48.4、中小企業PMIも50を下回り、景気回復はなお力強さを欠く。そのため香港市場では、景気敏感株全般よりも政策支援を受けやすい分野に買いが向かった。すなわち、地方公共事業への資金供給を拡大する金融政策への期待から、インフラ関連である中国交通建設、中国中鉄、中国鉄建などが上昇したのは、が背景にある。これは単なる景気回復期待ではない。中央政府が財政支出を加速させ、人民銀行もインフラなどへの融資を支援することで、地方の固定資産投資を下支えするであろうという期待が根底にある。
医薬品銘柄の上昇はさらに特徴的で、石薬集団、翰森製薬、薬明生物などが買われ、恒瑞医薬には買いが集まった。恒瑞医薬が9月29日にノボ・ノルディスクと結んだHRS-1596の契約は、最大26億ドル規模で、世界市場向けの独占開発・製造・販売権をノボ側へ供与するものである。重要なのは契約金額そのものだけではなく、中国企業が開発したGLP-1/GIP薬を世界的な製薬会社が導入するという構図であり、中国医薬品産業の収益モデルがジェネリックから革新的新薬へ移りつつあることを示す材料となった点である。
一方、上海天数智芯半導体など半導体銘柄は逆行安となり、昨日までのAI・ハイテク中心の物色とは異なる流れとなった。背景には米30年債利回りが29日に5.62%まで上昇し、2002年以来の高水準となったことがある。すなわち、ハイテク銘柄には割高感を意識する売りが入りやすかったといえよう。
加えて、国慶節を控え、香港市場は10月1日に休場、本土市場は10月1~7日に休場となるため、連休中の米金利や為替、地政学情勢を持ち越すリスクを避ける動きも上値を抑えた。製薬の石薬集団(CSPC Pharmaceutical Group Limited)、翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、癌領域(オンコロジー)に特化した革新的な医薬品の百済神州(BeOne Medicines Ltd.)。 白物家電の美的集団(Midea Group Co.,Ltd.)、吉利汽車(Geely Automobile Holdings Ltd.)、PCの聯想集団(Lenovo Group Ltd.)、中国人寿保険(China Life Insurance Co., Ltd.)、比亜迪電子(BYD Electronic International Co., Ltd.)。
 アラブ首長国連邦(UAE)の格安航空会社であるフライドバイ(flydubai)のドバイ発テルアビブ行きボーイング737型機がサウジアラビアのタブーク空港に緊急着陸。旅客機内で、オマーン国籍の副操縦士が同僚を刃物で刺し、機体を意図的に墜落させようとしたと伝わる。機体からは一般緊急事態を示す「7700」に加え、ハイジャック(不法干渉)を示すコード「7500」が発信。イスラエル軍はハイジャックを警戒し、戦闘機2機をスクランブルさせて追尾。異変や操縦室からの悲鳴を察知した客室乗務員や、乗り合わせていた非番のパイロット、さらに複数のイスラエル人乗客らがコックピットに突入し副操縦士を取り押さえた。イスラエルのネタニヤフ首相は声明で「大惨事を防いだ乗客らの行動」を称賛。また、カッツ国防相は「ジハード(聖戦)主義者によるテロ未遂事件」だったとの認識を示す。
▼英国のバーナム首相は、9月27日未明に英西部にあるフェアフォード空軍基地(RAF Fairford)の近くでテロ行為を準備していた容疑でイギリス籍の男5人が逮捕された事件を巡って、イランが関与した強い兆候があると発言。▼スウェーデン統計局(Statistics Sweden,SCB,Statistiska centralbyrån)*によると、2026年8月の実質小売売上高(季節調整済み)は前月比0.8%増となる。▼フランス国立統計経済研究所(INSEE)*によると、2026年9月の消費者物価指数(IPC)は、前月比0.3%上昇、前年同月比3.0%の上昇となる。2026年9月の消費者物価の調和指数(IPCH)は前年同月比3.4%の上昇。8月の消費者物価の調和指数(IPCH)は前年同月比2.6%の上昇となる。▼イタリア国家統計局(Italian National Institute of Statistics,ISTAT)*によると、2026年9月の全国消費者物価指数(NIC)は前月比0.7%上昇、前年同月比4.2%の上昇となる。統一消費者物価指数(HICP)は、前月比2.0%の上昇、前年同月比4.1%の上昇となる。▼ドイツ連邦統計局*によると、2026年8月の消費者物価指数は前月比0.6%上昇、前年同月比3.3%上昇となる。EU基準のHICPも前月比0.6%上昇、前年同月比3.3%上昇。
▼欧州株式市場で、ストックス欧州600指数は,前日比3.19ポイント安の634.89と続落。物価と金利への警戒で売られる展開。この日のドイツで最も重かった材料は、9月の消費者物価。前年比は3.3%上昇と、予想の3.1%を上回り、前月比も0.6%上昇と8月の0.2%から加速。EU基準のHICPも3.3%と予想の3.0%を超えている。欧州中央銀行(ECB)は9月10日に利上げして預金金利を2.5%に引き上げたばかりであり、物価が再加速したことで追加引き締めの観測が強まりやすい。中東情勢を背景としたエネルギー高が、各国の物価を押し上げ続けている。
金利の先高観は、個別銘柄にも表れた。不動産大手ボノビアは借入コストの上昇を嫌気しやすく、消費関連のアディダスも家計の実質購買力の低下が意識されて売られた。
一方、ドイツ銀行が買われたことは、金利高が銀行の収益に追い風となる面もあることを示している。ただ同じ銀行のコメルツ銀行は下げており、一様ではなかった。
セクター別では、原油高でも石油銘柄が売られたのが目立つ。四半期末の持ち高調整が、値上がりしていた銘柄の利益確定を促したとみられる。
前日に売られた公益銘柄と鉱業銘柄が買い戻されたのは、期末特有の持ち高調整の動きといえる。ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、チケット販売やライブ・エンターテイメントの イベンティム(CTS Eventim AG & Co. KGaA,独)、欧州大手の物流不動産投資信託(REIT)の
 ウェアハウジズ・デ・パウ(WDP、Warehouses De Pauw SA、ベルギー)、エンジニアリング・コンサルティングの
 アルカディス(Arcadis NV,オランダ)、石油探査および開発の
 アケル(Aker BP ASA, ノルウェー)。ハイテクシステムの
 コングスベルグ・グルッペン(Kongsberg Gruppen AS,ノルウェー)、バイオテクノロジーのアビバックス(Abivax SA,仏)、投資会社のブリッジポイント・グループ(Bridgepoint Group plc,英)、化合物半導体製造装置製造のアイクストロン(Aixtron SE,独)、ファッション通販大手のザランド(Zalando SE,独)。
▼ロンドン株式市場で、FTSE100は前日比30.71ポイント安の1万0606.00と3営業日続落。
▼フランクフルト株式市場で、DAXは前日比200.02ポイント安の2万5,199.19と反落。
▼パリ株式市場で、CAC40は前日比71.36ポイント安の7,964.51と続落。
▼米商務省経済分析局(BEA)*によると、2026年8月の個人消費支出(PCE)物価指数は前年同月比3.4%の上昇。2026年8月の個人消費支出(PCE、季節調整済み)は前月比0.9%増。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比7.00ドル高の1オンス4,186.70と続伸。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物11月限は前日比1.04ドル高の1バレル90.42ドルと反発。▼米国債市場で10年債利回りは前日比0.05ポイント上回る5.28%へと上昇。但し、一時は2007年6月以来の水準となる5.30%へと上昇。
▼NY株式市場で,ダウ平均は前日比443ドル87セント安の5万0906ドル05セントと3営業日続落。金利と原油という二つの重しが再びのしかかった。最大の要因は長期金利の上昇。10年債利回りは5.30%に達し、29日には30年債利回りが一時5.6%を上回って2002年以来の水準を付けていた。複数のFOMC当局者が年内の追加利上げに前向きな発言をし、利上げ局面の長期化を織り込む債券売りが続いている。また、原油相場は乱高下。9月29日のWTIはイランがホルムズ海峡再開の条件を示したとの報道で4%安の88.86ドルまで急落。9月30日は協議の行方が見えないとして買い戻され、90ドル台を回復。トランプ政権はイランの核保有を認めない姿勢を崩しておらず、双方の溝は依然として深い。本日の焦点だった8月のPCE物価指数は、総合が前年比3.4%と予想の3.7%を下回った。コアも3.0%で、予想の3.3%より低かった。発表直後は10年債利回りが5.2%台へ低下し、ドルも売られた。ウィリアムズNY連銀総裁の発言で、10月利上げの確率はすでに70%から50%程度へ下がっていた。
それでも株式の反応は限定的だった。推計方法の見直しによる下振れとの見方があり、PCE一本で利上げ路線が覆るとは受け止められなかったため。9月の消費者信頼感指数が2014年以来の水準に沈んだこともあり、景気減速とインフレが併存する構図への警戒が残った。
売られたのはウォルマートやゴールドマン・サックスなど、金利上昇の逆風を受けやすい銘柄であった。資金は巨大ハイテクに偏り二極化が際立った。▼ナスダック総合は前日比63.523ポイント高の2万6,861.064と3営業日ぶりの反発となる。▼S&P500は前日比19.30ポイント安の7,651.54と続落。回路設計・基板設計・修理保守サービスの ジェイビル(Jabil Inc.)、モデルナ(Moderna Inc.)、モバイルアプリ向けプラットフォームの
 アップラビン(AppLovin Corporation)、食品加工のゼネラル・ミルズ(General Mills Inc.)、エネルギーソリューションを展開するブルーム・エナジー(Bloom Energy Corporation)。サイバーセキュリティのジェネ・デジタル(Gen Digital Inc.)、金融市場運営の
 CBOEグローバル(Cboe Global Markets, Inc.)、EDAツールの
 シノプシス(Synopsys Inc.)、HPE(Hewlett Packard Enterprise Co.)、金融データの
 ファクトセット・リサーチ・システムズ(Factset Research Systems Inc.)。
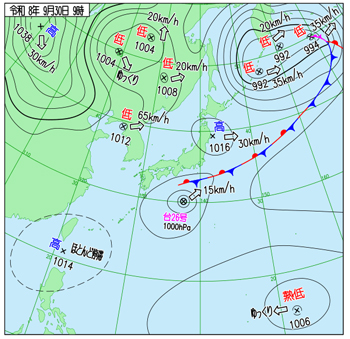
右出典:気象庁ホームページ
Vita brevis, ars longa. Omnia vincit Amor.