01 02 03 04 05 06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31
☆夏だ。もう、こういう季節だ。


☆カメイドクロックで涼む。


☆涼むだけと思っていても、ついつい、色々と買い物。気がつけばお昼なのでランチ。塩昆布丼。文字通り塩昆布で味が付いているので醤油を掛ける必要無し。そして、塩味が美味しい。1,380円也。

☆少し歩いて、デザートは濃厚プリン。上にソフトクリームが載っているのが有難い。しっかりとしたプリンとソフトクリームを同時に味わえる。

☆JR総武線の線路を潜ると、東武亀戸線の線路。JR総武線に並行して見えるのは小岩と越中島を結ぶ越中島貨物線。


☆丁度、東武亀戸線の電車が来る。今日は乗らない。

☆賑わう亀五中央通り商店街を歩く。亀戸市場こと業務用仲卸の栗田青果や八百関商店の前を通って本日の散策は終了。


@カメイドクロック.
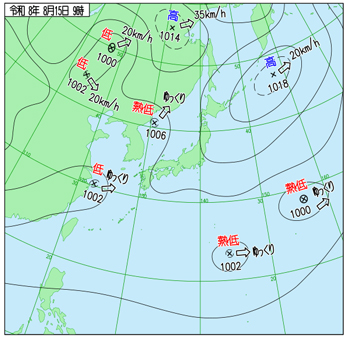
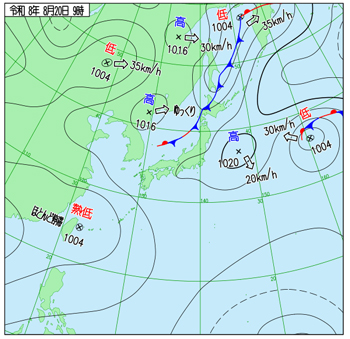
右出典:気象庁ホームページ
☆朝方は、それほど暑くないなと思いきや、そんなことは全くなく、今日も暑い。有明は、海に近いので、もう少し風が吹いていても良さそうなもの。しかし、風も吹いていない。暑い空気の塊が街を覆っている。


☆ミストが気持ち良い。このミストの下でずっと涼んでいたい。とはいえ、外は暑い。晴れ渡っていて、太陽の眩い光線が容赦なく照り付ける。火照った体を更に熱く貫く。


☆ランチは餉(カレイ)と野菜の黒酢餡掛け。1,760円也。

☆腹ごなしに、少し歩く。暑いので少ししか歩けない。建物の日陰に沿って歩く。歩きながら、建物の中を歩けば良かったと後悔。


☆有明親水海浜公園と旧東防波堤・旧西防波堤を見ながら、東雲運河を渡る。有明側は、戦後から昭和40年代にかけて、この辺りは有明貯木場だった場所。1969(昭和44)年に、東側に新木場が造られ、1983(昭和58)年に完全に移転。有明親水海浜公園のある場所は、かつての有明貯木場。そこから有明側は関東大震災の瓦礫などを埋め立てて造られた10号埋立地。防波堤が造られ、10号埋立地が出来、その結果、海だった部分が東雲運河となり、10号埋立地と防波堤の間に有明貯木場が造られたという順番。橋を渡ると豊洲市場。


☆豊洲市場のところで、ゆりかもめは直角に近い形で曲がる。


☆豊洲市場の場外市場である千客万来に立ち寄る。千客万来は2024年2月1日のオープン。豊洲場外 江戸前市場と銘打っていて数多くの店が集まる。暑いので、散策はこれにて終了。


☆かつての築地市場(2014年撮影)と、現在の豊洲市場。築地市場は2018年10月6日に営業を終了し、2018年10月11日に豊洲市場がオープンしている。


@有明.
右出典:気象庁ホームページ
▼大同メタル工業は、 メキシコ・ハリスコ州に、データセンター向け軸受けの建屋面積1万4,000平方メートルの工場を建設すると発表。2026年秋着工、2028年生産開始を予定。▼7月31日に日本郵船がTOBを行うと発表したNSユナイテッド海運がストップ高水準を付ける。日本郵船はNSユナイテッド海運の株式を18.35%保有し、持ち分法適用関連会社としている。日本製鉄もNSユナイテッド海運の株式を33.36%保有している。▼
 国内債券市場で新発10年物国債の利回りは前営業日比0.040ポイント上回るの2.830%へと上昇。▼東京外国為替市場で円相場は前営業日比3円44銭円高ドル安の1ドル156円76~78銭と大幅に続伸。
▼東京株式市場で日経平均は前営業日比607円12銭安の6万3,754円90銭と3営業日ぶりの反落となる。前週末7月31日に日米両政府が実施していた円買い協調介入の内容が同日朝に公表されたことが市場心理を大きく揺さぶり、為替主導で株式相場が急落する展開。片山さつき財務相とベッセント米財務長官がそろって追加の協調介入も辞さない姿勢を示したことを受け、東京外国為替市場でドル円は一時1ドル155円台前半まで急伸し、5月上旬以来、約3ヶ月ぶりの円高水準を付けた。これを受けて、輸出企業の採算悪化を織り込む売りが株式市場全般に広がった。
特に、自動車や鉄鋼、ゴム製品といった海外売上高比率の高い業種を中心に、東証プライム市場の全33業種が下落するなど幅広い銘柄で利益確定売りが優勢となった。前週末の急伸していた反動から戻り待ちの売りが出ていたことに加え、韓国総合株価指数(KOSPI)の大幅安も日本株売りを後押しした。
今回の下落は、企業固有の業績悪化や景気後退懸念が直接の原因ではなく、日米当局による為替介入という外部要因に反応した色彩が濃い点が特徴。財務省と米財務省が急速な円安是正へ強い姿勢を示したことは、今後も為替相場の変動率を高める要因として意識されることとなった。
もっとも、下げ幅は終日にわたって拡大を続けたわけではない。午後に入ると株価は下げ渋る展開となり、前場の下落幅から大きく縮小して取引を終えた。半導体・AI関連株の一角には押し目買いも入り、キオクシアホールディングスが前場に一時11%を超える上昇となるなど、個別物色の動きも見られた。輸出関連株への売りが指数を押し下げた一方で、こうした押し目買いが下支えとなり、市場全体が一方的なリスク回避一色に染まったわけではない。
今後の焦点は、今回の協調介入が一時的な円高誘導にとどまるのか、それとも為替の新たな均衡水準を形成する契機となるのかに移りつつある。 日本電気硝子、ファナック、TOTO、スズキ、イビデン。
 ルネサスエレクトロニクス、レーザーテック、ソシオネクスト、あおぞら銀行、キオクシアHD。
▼ 青島中集冷蔵箱制造(Qingdao CIMC Reefer Container Manufacturing Co., Ltd.)の工場が、世界経済フォーラム(WEF)より世界初のライトハウスに認定。青島中集冷蔵箱制造は、世界のコンテナ製造市場で圧倒的なシェアを誇る中国の国有巨大複合企業の中国国際海運集装箱グループ(CIMC Group, China International Marine Containers[Group]Co., Ltd.)の完全子会社。同工場が位置する山東省青島市は、元々ハイアール(海爾)やハイセンス(海信)といった中国を代表する大手家電・製造企業の本拠地。
▼中国本土株式市場で上海総合指数は前営業日比22.60ポイント安の3,809.66と反落。PMI下振れにも関わらず、本土株が総崩れにならなかった背景には、7月30日の中国共産党中央政治局会議で示された政策運営方針が大きく作用している。同会議は下半期の経済運営に関して、より積極的な財政政策と適度に緩和的な金融政策を組み合わせる方針を確認し、内需拡大を最優先課題と位置付けた。これを受け国家発展改革委員会が31日、内需拡大に向けた実施計画の策定を急ぐ考えを表明したことで、市場では景気減速そのものよりも、追加の景気対策がどの分野に振り向けられるかへと関心が移っている。悪材料が政策期待を強めるという、中国株特有の「株価下支えロジック」が今回も働いたと言える。
業種間の物色の偏りも、この構図を反映したものといえよう。前週急伸していたフラッシュメモリーや半導体関連には利益確定売りが集中した一方、重電・発電関連株には内需刺激策による設備投資拡大への期待から買いが集まった。軍需や自動車、不動産、銀行・証券といった政策恩恵が意識されやすい業種にも資金が向かっており、本日の相場は景気敏感テーマから政策連動テーマへの資金シフトという性格を強く帯びていたといえる。半導体装置メーカーの拓荆科技(Piotech, Inc.)、VM(不揮発性メモリ)デバイスのファブレスメーカーの兆易創新科技集団(Giga Device Semiconductor Inc.)、ファイバーグラスの中国巨石(China Jushi Co., Ltd.)、半導体製造前工程向けエッチング装置や蒸着装置・有機金属気相成長[MOCVD]装置の 中微半導体設備(Advanced Micro-Fabrication Equipment Inc.)、ネットワーク機器の鋭捷網絡(Ruijie Networks Co., Ltd.)。太陽光電池・モジュールの開発・生産の通威(Tongwei Co., Ltd.)、純度ポリシリコンの
 新疆大全新能源(Xinjiang Daqo New Energy Co., Ltd.)、発電設備メーカーの
 東方電気(Dongfang Electric Corporation Limited)、光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)、PVモジュールの晶科能源(Jinko Solar Co., Ltd.)。
▼ 香港株式市場でハンセン指数は前営業日比124.97ポイント高の26,009.40と6営業日続伸。外部環境の改善が牽引した堅調地合いと、上値を抑える中国景気不安とが併存する流れ。この背景には、前週末の米国株市場でクラウド事業の高い伸びを示したアマゾン・ドット・コムが15.3%急伸し、アルファベットやマイクロソフトの好決算とあわせてハイパースケーラーのAI投資に対する過剰投資懸念を後退させたことがある。加えてトランプ米大統領がイランとの新協議開始を示唆したことで、中東情勢を巡る過度な警戒感も薄れており、リスク選好を後押しした。
もっとも売買代金は前営業日の3281億香港ドルから2551億香港ドルへと縮小しており、指数の上昇幅ほどには買いの厚みが伴っていなかった点は注目される。取引時間中に公表された民間集計の7月中国製造業PMIが50.9と、上昇予想を裏切り前月から悪化。国家統計局PMIの5カ月ぶり節目割れ(49.2)に続く軟調な結果となった。これを受けて受けて反落した本土市場とは対照的に、香港市場では外需・海外資金の影響が相対的に強く働いたことで下値の堅さが保たれた。
個別材料では、6月中間決算が大幅減益となった信義光能HDが、悪材料出尽くし感に加え、先月発表された「再生可能エネルギー発展第15次5カ年計画」で再エネ発電比率を5割超に引き上げる方針が改めて材料視され急伸し、太陽光・風力関連が軒並み買われた。また、データセンター関連としてアリババやクラウド銘柄にも物色が波及しており、米ハイテク決算を起点としたAI・クラウドへの資金回帰が香港市場でも鮮明であった一日といえる。PV用ガラス製品の 信義光能(Xinyi Solar Holdings Ltd.)、
 阿里巴巴集団HD(Alibaba Group Holding Limited)、教育サービスの
 新東方教育科技集団(New Oriental Education & Technology Group Inc.)、
 恒隆地産(Hang Lung Properties Ltd.)、
 百度(バイドゥ,Baidu, Inc.)。アルミの
 中国宏橋(China Hongqiao Group Ltd.)、家電メーカーの
 海爾智家(Haier Smart Home Co. Ltd.)、衣料品の
 申洲国際集団(Shenzhou International Group Holdings Limited)、EVの
 理想汽車(Li Auto Inc.)、総合テクノロジー企業の
 小米集団(Xiaomi Corporation)。
▼ 欧州株式市場で,ストックス欧州600指数は,前営業日比2.90ポイント高の652.09と反発。中東情勢の緊張緩和という共通の追い風を受けながらも、騰落には明暗が分かれる展開。トランプ米大統領によるイラン攻撃停止表明とそれに伴う原油先物の下落は、地政学リスクプレミアムの縮小として欧州の投資家心理を全般的に下支えする材料となり、防衛関連や資本財、銀行株などシクリカル色の強いセクターに買いが入りやすい地合いを形成。ドイツでは地政学要因への反応が素直に表れており、防衛・航空機関連の工業株や化学、銀行株が幅広く買われたことが指数を押し上げた。SAPなど主力ソフトウエア株への資金流入も加わり、欧州の中でもドイツ市場は地政学リスク後退の恩恵を最も明確に享受した。
一方、英国では、英アストラゼネカを巡り米ブリストルマイヤーズスクイブとの合併協議報道が伝わったことで同銘柄が大幅安となり、相場全体を下押しする格好となった。合併の実現性そのものについては市場で懐疑的な見方が根強く、戦略的な必然性を疑問視する声も聞かれており、思惑先行の値動きとの受け止めが広がっている。もっとも、取引時間中には前週末終値を上回る場面もあり、銀行や資本財関連には資金が向かうなど、地政学リスク後退という欧州共通の追い風自体は英国市場にも及んでいたことがうかがえる。半導体のインフィニオンなど一部ハイテク・ヘルスケア関連が軟調だった点は、欧州全体としてもセクター間の物色にばらつきが残っていたことを示している。防衛・航空の ヘンゾルト(Hensoldt AG,独)、工業用X線向けモジュールの
 コメット・ホールディング(Comet Holding AG,スイス)、エンジニアリング・コンサルティングの
 アルカディス(Arcadis NV,オランダ)、デジタルサービスの
 リプライ(Reply S.p.A.,イタリア)、兵器メーカーである
 CSG(CSG N.V.,チェコ)。鋼管専業大手の
 バローレック(Vallourec S.A.,仏)、
 アストラゼネカ(AstraZeneca plc,英)、腫瘍・内分泌・神経筋障害薬品の
 イプセン(Ipsen S.A.,仏)、バイオ医薬品の
 スウェーディッシュ・オルファン・バイオビトラム(Swedish Orphan Biovitrum AB,スウェーデン)、総合金融サービスの
 IGグループ(IG Group Holdings plc,英)。
▼ ロンドン株式市場で,FTSE100は前営業日比10.35ポイント安の1万0857.70と3営業日続落。
▼ フランクフルト株式市場で,DAXは前営業日比372.07ポイント高の2万6,001.31と3営業日続伸し最高値更新。
▼ パリ株式市場で,CAC40は前営業日比104.18ポイント高の8,613.82と3営業日続伸。
▼ ニューヨーク商品取引所[COMEX]で金先物12月限は前営業日比16.50ドル安の1オンス4,090.50と続落。▼ニューヨーク・マーカンタイル取引所[NYMEX]でWTI原油先物9月限は前営業日比4.33ドル安の1バレル80.34ドルと大幅反落。米国によるイランへの攻撃停止を受けて、中東情勢悪化への懸念が大幅に後退。▼米国債市場で10年債利回りは前営業日比0.05ポイント下回る4.68%へと下落。
▼NY株式市場で,ダウ平均は前営業日比693ドル38セント高の5万3,178ドル41セントと3営業日続伸し最高値更新。トランプ大統領がイラン攻撃の停止を表明したことで、前週末に懸念されていた米国によるイランのエネルギー施設への大規模攻撃という最悪のシナリオが回避され、市場のリスク回避姿勢が急速に後退。中東情勢を巡っては、攻撃検討の報道が先行していただけに、実際に緊張緩和の方向へ動いたことは投資家心理に与える影響が大きかったといえる。
原油相場の急落もこの流れを後押しした形である。大きな下げ局面を記録したことは、単なるエネルギーセクターの需給要因にとどまらず、中東発の供給懸念が薄れたことを反映したものと解釈できる。原油安はインフレ圧力の緩和観測にもつながりやすく、金融引き締めへの警戒感を和らげる材料としても機能した可能性がある。
一方、株高を主導したのは超大型テック銘柄。2026年4〜6月期決算でクラウド事業などの成長が市場予想を上回ったことで、生成AI関連投資に対する投資収益率への懸念が後退。設備投資の拡大が続く中でその回収能力を巡る不安が燻っていただけに、今回の決算内容は需給両面で好感されやすい材料となった。
こうした中、ボーイングが新型機の認証取得を材料に買われるなど企業固有の材料も相場を支えた一方、資源・エネルギー関連や医薬品株、アップルなどは軟調となり、業種間でのばらつきも見られた。▼ナスダック総合は前営業日比540.043ポイント高の2万5,913.896と3営業日続伸。▼S&P500は前営業日比110.78ポイント高の7,600.50と3営業日続伸。PVモジュールの ファースト・ソーラー(First Solar, Inc.)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給する
 コヒレント(Coherent Corp.)、AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発する
 ルメンタムHD(Lumentum Holdings Inc.)、
 オラクル(Oracle Corporation)、公共安全テクノロジーの
 アクソン・エンタープライズ(Axon Enterprise Inc.)。ホテルの
 マリオット・インターナショナル(Marriott International Inc.)、信用リスク分析の
 フェア・アイザック(Fair Isaac Corp.,FICO)、
 イーベイ(eBay Inc.)、パワーエレクトロニクスの
 モノリシック・パワー・システム(Monolithic Power Systems Inc.)、アンモニア生産の
 CFインダストリーズ・ホールディングス(CF Industries Holdings Inc.)。
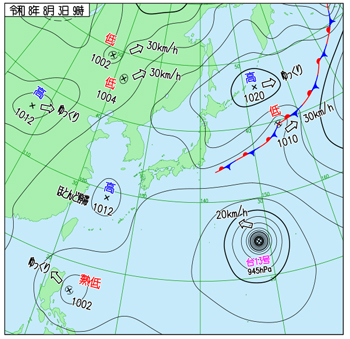
右出典:気象庁ホームページ
▼財務省によると、2026年6月の国の一般会計税収が前年同月比39.3%増の3兆1,545億円となる。配当税収増にょり、所得税が前年同月比41.3%増の1兆8,932億円と伸びた。▼大塚製薬とその米国子会社であるOPDC(Otsuka Pharmaceutical Development & Commercialization, Inc.)は、IgA(免疫グロブリンA)腎症治療薬VOYXACT(ボイザクト/一般名:シベプレンリマブ)の大規模臨床試験治験最終段階のフェーズ3試験(VISIONARY試験)において腎機能の改善効果があったと発表。本剤を2年間投与した患者群は、偽薬(プラセボ)群と比較して腎機能の低下を有意に抑制し、むしろ改善・安定化に導く効果が確認。シベプレンリマブは、世界初となる選択的APRIL阻害薬という新規作用機序を持った抗体医薬品。従来の治療法は主に対症療法や炎症を抑えるステロイド治療が中心でしたが、本剤はIgA腎症の根本原因とされる異常なIgAの産生に関わる「APRIL(増殖誘導リガンド)」というタンパク質を選択的にブロックする。この発表を受けて、持株会社の大塚HDが上場来高値を付ける。▼アルファベットやマイクロソフトなどハイパースケーラーの株価が上昇したことを受けて、データセンター関連の一角としてフジクラ、古河電気工業、住友電気工業が大きく買われる。▼日本製鉄が2027年3月期(IFRS)の連結純利益予想を、2,200億円から2,900億円へと上方修正。米国の鉄鋼市場はアジア市場などと比べて非常に強い需要に支えられていること。日本製鉄が約150億ドルで買収したUSスチールのイリノイ州などの高炉がフル生産体制に戻ったことなどが、今回の700億円の上方修正に大きく直結。原料価格の変動などに伴い、自社で抱えている鉄鋼原料や在庫の資産価値が上昇したことで、在庫評価差益が拡大したことも会計上の利益(事業利益・純利益)を大きく押し上げた。▼食肉事業への先行き懸念から日本ハムが大きく売られる。▼2026年12月期連結純利益(IFRS)が前期比10.6倍の1,700億円との予想を発表したヤマハ発動機が急伸。▼7月3日発表の2026年4~6月期連結営業損益で赤字額が市場予想を上回ったヤマトHDが大きく売られる。人件費や投資費用が利益を圧迫した。▼国内債券市場で新発10年物国債の利回りは前営業日比0.025ポイント上回るの2.845%へと上昇。▼東京外国為替市場で円相場は前営業日比3円44銭円高ドル安の1ドル156円76~78銭と大幅に続伸。
▼東京株式市場で日経平均は前日比202円63銭高の6万3,957円53銭と反発。前日の米国株高を受けた海外投資家心理の改善と、為替相場の急激な変化という相反する二つの力が同時に働く。前日の米国市場ではアルファベットやマイクロソフトなど大規模クラウド事業者の決算内容が好感され、生成AI関連投資に対する収益期待が改めて意識された。これを受けて東京市場でも東京エレクトロンやキオクシアといった半導体関連、フジクラなどデータセンター関連銘柄に物色が波及し、指数を押し上げる主因となった。韓国総合株価指数が取引終盤に上昇したことも、アジア全体で半導体関連セクターへの資金流入が意識されていたことを裏付けている。
もっとも、方向感に乏しい一日であったことも見逃せない。7月下旬に1ドル163円台であった円相場が足元で157円台後半まで円高が進行しており、この背景には日米両政府による協調介入があるとされる。急速な円高進行は輸出企業の業績上振れ期待を後退させる要因となり、業績見通しを上方修正したばかりのトヨタが下げて終えるなど、円高を嫌気した売りが個別銘柄に及んだ。ヤマハ発動機、古河電気工業、住友重機械工業、フジクラ、レーザーテック。日本ハム、旭硝子、ヤマトHD、住友化学、クボタ。
▼中国本土株式市場で上海総合指数は前日比12.6217ポイント高の3,822.2846と反発。新たなAIモデルの発表が相次いだことに加え、政策期待という二つの要因が重なる展開。米国による対中半導体規制が続く中、国内発のAIモデルが次々と公開されている現状は、中国が海外技術への依存を減らしながら独自にAI開発を進められることを示す象徴的な材料として市場に受け止められており、これが半導体をはじめとするハードウェア関連株への資金流入を後押しした。個別銘柄では、AI半導体を手掛ける中科寒武紀科技と海光信息技術が大きく上昇し、中国最大のファウンドリーである中芯国際集成電路製造(SMIC)も上げた。台湾の鴻海精密工業傘下でAIサーバーを手掛ける富士康工業互聯網(FII)も急伸。AI・半導体関連への資金集中が本土市場全体に波及したことがうかがえる。一方、上値を抑えたのは内需関連銘柄からの資金流出。中国農業銀行が大きく下落したのをはじめ、中国工商銀行や中国建設銀行も大幅安となり、生命保険や通信関連も軟調だった。これは、AI・半導体という成長分野への物色が強まる中で、相対的に値動きの鈍い金融・内需株を売って資金を振り向ける乗り換え売買が広がったことを映したものとみられる。光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)、光トランシーバーモジュールの 成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)、光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、半導体の芯原微電子(VeriSilicon Microelectronics Shanghai Co., Ltd.)、
 無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)。スマート端末の深圳伝音(Shenzhen Transsion Holding Co., Ltd.)、
 中国農業銀行(Agricultural Bank of China Limited)、
 中国工商銀行(Industrial and Commercial Bank of China Ltd., ICBC)、自動車の長城汽車(Great Wall Motor Company Limited)、
 中国太平洋保険(China Pacific Insurance Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比156.48ポイント安の25,852.92と反落。前日までの急速な株高に対する反動という需給要因と、中東情勢の緊張緩和という外部環境要因がせめぎ合う。6営業日続伸という短期的な過熱感が意識されていた。そのため寄り付き直後こそ、米国株高や原油安を追い風に買いが先行したものの、上昇局面が続いたことによる利益確定売りやポジション調整売りが徐々に優勢となり、心理的節目とされる26,000ポイントを割り込む展開に。セクター別に見ると、これまで相場を下支えしてきた大手国有銀行銘柄への売りが目立った点が特徴的。中国建設銀行や中国工商銀行、招商銀行など主力銀行銘柄が軟調となったのは、前日までの上昇局面で買われた反動に加え、中国本土の低金利環境が続く中での利ざや縮小懸念が根強く意識されていることを映したものとみられる。教育関連や自動車、太陽光関連の一角にも利食い売りが波及。一方で、中東情勢の悪化懸念が後退し原油相場が下落したことは、序盤に拡大した下げ幅を後場にかけて抑える方向に働いた。個別には、2026年6月中間決算の内容が好感された医薬品受託開発の薬明康徳グループへの買いが際立ち、半導体のSMICや車載電池のCATLなど、業績や個別材料に支えられた銘柄は堅調に推移。 中国建設銀行(China Construction Bank Corp.)、中国工商銀行(Industrial and Commercial Bank of China Ltd., ICBC)、教育サービスの新東方教育科技集団(New Oriental Education & Technology Group Inc.)、
 招商銀行(China Merchants Bank Co., Ltd.)、PV用ガラス製品の信義光能(Xinyi Solar Holdings Ltd.)。無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、半導体ファンドリーの
 中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、バイオ医薬品開発受託の
 薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、車載バッテリーの世界最大手の
 寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、宅配サービスの
 極兔速逓環球(J&T Global Express Limited)。
▼ カタール外務省は、米国とイランの紛争解決に向けた外交交渉が「非常に進展した段階」に達したと発表。カタールのタミム首長(Tamim bin Hamad Al Thani)はトランプ大統領と電話会談し、ホルムズ海峡の安全な通航再開に向けた具体的な緩和策を調整。
▼欧州株式市場で,ストックス欧州600指数は,前日比4.77ポイント高の656.86と続伸し最高値更新。総じて堅調な地合いとなる。中東情勢を巡る不安の後退と原油先物価格の下落が域内共通の追い風となり、インフレ懸念の後退を通じて長期金利の低下を促し、株式買いを誘発する構図は米国市場と軌を一にするものであった。ドイツのDAX、フランスのCAC40、イタリアのFTSE・MIB、英国のFTSE250種総合が最高値を更新し、地政学リスクの後退が域内全体の投資家心理を押し上げたことがうかがえる。セクターでみると、半導体関連やAI普及の恩恵が見込まれる銘柄への物色が域内で広がったことが目立つ。ドイツではインフィニオンなど半導体銘柄のほか、シーメンスやSAP、エアバスといった大型株に買いが優勢となり、決算で市場予想を上回ったバイエルも上昇。一方、英国では消費関連のアディダスには売りが出るなど銘柄選別が働いた。また、国際商品市場で金などの貴金属や銅先物が上昇し、米国の関税政策を警戒した銅の米国流入により米国外での需給引き締まりが懸念されたことから、値がさの鉱業株に買いが入ったことが押し上げ要因となった。原油安に伴うインフレ懸念の後退と英長期金利の低下も投資家心理を支え、防衛・航空機など資本財や不動産関連が上昇したが、指数寄与度の大きい石油株の下落が上値を抑える形となった。シリコン・オン・インシュレータ[SOI]ウェーハの ソイテック(Soitec SA,仏)、ポーランド銅公社を前身とする鉱業の
 KGHMポルスカ・ミエッジ(KGHM Polska Miedź S.A.,ポーランド)、半導体装置の
 BEセミコンダクター・インダストリーズ(BE Semiconductor Industries N.V.,蘭)、鉱山の
 アントファガスタ(Antofagasta plc,英・チリ)、
 ノキア(Nokia Corporation,フィンランド)。ファッション通販大手の
 ザランド(Zalando SE,独)、
 ルフトハンザドイツ航空(Deutsche Lufthansa AG,独)、人工透析関連機器を中心とした医療機器の
 フレゼニウス・メディカルケア(Fresenius Medical Care AG,独)、建設・エンジニアリングの
 アクシオナ(Acciona, S.A.,スペイン)、医療機器の
 スミス・アンド・ネフュー(Smith & Nephew plc,英)。
▼ロンドン株式市場で,FTSE100は前日比21.68ポイント高の1万0879.38と4営業日ぶりの反発となる。
▼フランクフルト株式市場で,DAXは前日比201.04ポイント高の2万6,202.35と4営業日続伸し連日で最高値更新。
▼パリ株式市場で,CAC40は前日比52.81ポイント高の8,666.63と最高値更新。
▼ベッセント財務長官はCNBCのインタビューにて、日本との協調介入は過度な円安がアジア全域の競争的通貨切り下げを招き、世界的な金融安定を脅かすリスクを回避するための措置であると表明。1990年代のアジア通貨危機に言及し、安定した円が地域全体の利益と米国経済の安定に直結すると強調した。この決定の背景には、米国の国益を守るという現実的な姿勢と、米国債市場へのショックを避ける目的があるとされる。日本政府が単独で大規模な円買い・ドル売りの為替介入を行う場合、元手となるドル資金を確保するために、日本が大量に保有している米国債を市場で売却せざるを得ない。しかし、現在の米国債市場は政府の財政赤字拡大などへの懸念から、長期金利に上昇圧力がかかりやすい神経質な状態。このタイミングで日本が米国債を市場へ大量に投じれば、国債価格が急落して米長期金利がさらに跳ね上がるという「債券市場へのショック」を引き起こしかねない。ベッセント財務長官は、連邦準備理事会(FRB)が提供する外国・国際通貨当局向けレポ・ファシリティ(FIMA)などの仕組みを活用し、日本が米国債を市場で売却せずに手元でドルを調達できるようにした。▼ P&G(The Procter & Gamble Company)は、高成長するヘルス&ウェルネス市場への参入と若年層顧客の獲得を目的に、プレミアムサプリメントメーカーのソーン・ヘルステック(Thorne HealthTech, Inc.,米)を38億ドル(約6000億円)で買収すると発表。シャイレッシュ・ジェジュリカーCEOは、この買収がP&Gのビューティ&ヘルスケア事業を強化する戦略的な取り組みであると明言。▼米商務省センサス局*によると、2026年6月の製造業受注額(季節調整済み)は前月比0.3%減の6,521億ドルとなる。▼米商務省経済分析局(BEA)*によると、2026年6月の貿易収支(季節調整済み)は732.6億ドルの赤字となる。5月から赤字幅は縮小。▼ニューヨーク商品取引所[COMEX]で金先物8月限は前日比62.10ドル高の1オンス4,152.60と3営業日ぶりの反発となる。▼ニューヨーク・マーカンタイル取引所[NYMEX]でWTI原油先物9月限は前日比4.57ドル安の1バレル75.77ドルと続落。▼米国債市場で10年債利回りは前日比0.07ポイント下回る4.61%へと低下。
▼NY株式市場で,ダウ平均は前日比907ドル53セント高の5万4,085ドル94セントと4営業日続伸し2営業日連続で最高値更新。中東情勢の緊張緩和が4日の米株式市場全体を押し上げた。ホルムズ海峡は世界の原油海上輸送の約2割が通過するとされるエネルギー輸送の要衝であり、同海峡を巡る不安の高まりはこれまで原油価格の上昇と株式市場のリスク回避を招く材料であった。しかし、4日はベッセント財務長官がイランとの合意接近を示唆し、イラン側が欧州諸国による機雷除去を検討しているとの報道も重なったことで、供給途絶懸念が急速に後退。この結果、WTI原油先物は大幅下落し、インフレ懸念の後退を通じて株式買いを誘発する好循環が生まれた。個別材料としては、キャタピラーの決算がAI関連データセンター需要の強さを裏付けたことが大きい。同社は建設機械大手でありながら、データセンター建設や電力インフラ関連の受注動向が投資家の注目を集めており、市場予想を上回る決算はAI投資サイクルの持続性を示すシグナルとして好感された。これが7月に売られていた半導体株の買い戻しにもつながり、投資家心理の改善を後押しした。夕方に発表した決算で売上高が市場予想を上回ったうえ、収益見通しを上方修正したことが好感されたパランティア・テクノロジーズの急伸はAI関連銘柄への物色意欲を象徴する動きといえよう。一方で、ナイキはアナリストによる投資判断引き下げを受けて売られた。また、アマゾン・ドット・コムは創業者である創業者であるジェフ・ベゾス氏による1,500万株(時価総額で約40億7,000万ドル、日本円で約5,800億円相当)の売却が明らかになったことで下落した。但し、今回の売却は、インサイダー取引の疑いを避けるために、2025年11月14日にあらかじめ設定されていた取引計画「ルール10b5-1」に基づき行われたもの。いずれも金利や地政学とは無関係な個別企業要因であり、相場全体の地合いの強さの中でも銘柄選別が働いていたことを示している。▼ナスダック総合は前日比671.097ポイント高の2万6,584.993と4営業日続伸。▼S&P500は前日比136.02ポイント高のと4営業日続伸し最高値更新。ビッグデータ分析の パランティア・テクノロジーズ(Palantir Technologies Inc.)、モバイルコンピューティングの
 ゼブラ・テクノロジーズ(Zebra Technologies Corporation)、調査会社の
 ガートナー(Gartner Inc.)、
 マーベル・テクノロジー(Marvell Technology, Inc.)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)。自動車部品メガサプライヤーの
 アプティブ(Aptiv PLC,旧デルファイ・コーポレーション)、電力事業者の
 NRGエナジー(NRG Energy Inc.)、レストランチェーンの
 チポトレ・メキシカン・グリル(Chipotle Mexican Grill Inc.)、電気と天然ガスの
 ビストラ(Vistra Corp.)、バイオテクノロジーや製薬企業向けの研究施設を開発・運営するREITの
 アレクサンドリア・リアル・エステート・エクィティーズ(Alexandria Real Estate Equities Inc.)。
▼ カナダ統計局*によると、2026年6月の貿易収支は38.55億カナダドルの黒字となる。
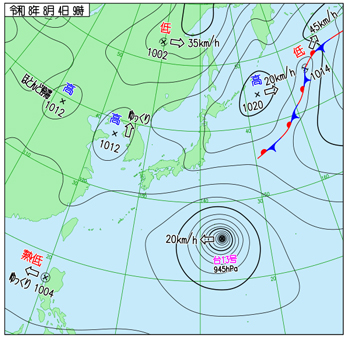
右出典:気象庁ホームページ
▼厚生労働省の毎月勤労統計調査によると、2026年6月の実質賃金は前年同月比1.6%増。6ヶ月連続でのプラス。夏の賞与が寄与。▼住友化学は、イタリアの農業用殺虫剤メーカーであるピラグロ(Pyragro S.r.l.)を買収したと発表。ピラグロは、除虫菊などの植物から抽出される天然の殺虫成分「ピレトリン」を用いた農業向け殺虫剤の製造・販売に強みを持つ企業。同社の製品は、本拠地であるイタリアをはじめとする欧州地域のみならず、中東やアフリカ市場にも広く流通。ピレトリンは環境や生態系への負荷が比較的低い天然由来成分であるため、持続可能な農業を支える資材として環境意識の高い地域で特に支持を集めている。住友化学は、生物由来の農薬や資材を用いて作物の品質や収量を向上させる「バイオラショナル事業」を成長戦略の重要な柱として掲げている。これまで、バイオラショナル製品は北米や南米市場が中心となっており、欧州地域における製品ラインナップや販売網の拡充が課題となっていた。今回の買収により、ピラグロ社が持つ天然由来殺虫剤のポートフォリオと、欧州・中東・アフリカにまたがる強固な商業基盤を手に入れることで、同地域における事業展開を飛躍的に加速させる。▼NECは、海外向けネットワーク機器再販事業と、一部の国で展開している政府・自治体向けITサービス事業を譲渡することを発表。譲渡先となるのは、イタリアのミラノに本社を置きテクノロジー主導のソリューションやデータ戦略を展開するアシストグループ(Assist Group S.r.l.)と同社が主導する企業コンソーシアム。▼半導体パッケージ基板向けの高機能ガラスを手掛ける日東紡績に買いが集まる。高性能計算(HPC)用基板に不可欠な特殊ガラス繊維で高い世界シェアを誇り、AI需要増による業績拡大が先回り買いを誘っている。▼光ファイバーの増産に約1,000億円を投じると発表した古河電気工業が大きく続伸。▼エヌビディア・インテル向けパッケージ基板を手掛けるイビデンが大きく買われる。7月3日に発表した2027年3月期連結営業利益が前期比2倍の1,270億円になるとの見通しが好感される。▼20行超の地方銀行と近く、M&A向けやデータセンター関連の大型融資で連携すると報じられたSBI新生銀行が上げ幅を拡大。▼ヤマハ発動機が上場来高値を付ける。8月4日に、収益性が悪化していたオフロード4輪車(アウトドアランドビークル)事業の抜本的な構造改革の一環として、2人以上で乗車できるROV(レクリエーショナル・オフハイウェイ・ビークル)の自社生産からの撤退を発表したことが好感される。▼ウシオ電機が急伸。露光装置の受注も順調増加していることが好感される。▼国内債券市場で新発10年物国債の利回りは前日比0.050ポイント下回るの2.805%へと低下。▼東京外国為替市場で円相場は前日比8銭円高ドル安の1ドル157円72~73銭と反発。
▼東京株式市場で日経平均は前日比2,342円91銭高の6万6,300円44銭と続伸。前日の米国市場で半導体関連銘柄で構成されるフィラデルフィア半導体株指数が急伸したことで、世界的なハイテク株の見直し買いが誘発された。この流れを引き継いだ東京市場では、アドバンテストや東京エレクトロンといった主力銘柄に海外投資家からの断続的な買いが入り、相場全体の地合いを大きく押し上げる原動力となった。さらに個別企業ではイビデンが発表した業績見通しの上方修正が材料視されてストップ高まで買われたほか、前週末に決算を発表したキオクシアの株価持ち直しも、個人の投資家心理を力強く支える要因となった。当日のアジア市場において韓国のKOSPIや台湾加権指数が軒並み堅調に推移したことも、リスクオンの姿勢を強めた海外勢の日本株買いを後押しする追い風となる。その一方で、日米の協調円買い介入に端を発した為替市場での円高進行は、海外事業の比率が高く外貨建て利益の目減りが懸念される三井物産や三菱商事などの大手商社、さらには海運への売り圧力となり、全面高の展開に一定の警戒感をもたらす動きも見られた。しかし、こうした一部の輸出・資源関連株の重荷を跳ね返すほどに半導体セクターへの資金流入の勢いは凄まじく、後場にかけても大引けまで上げ幅を拡大する極めて強い相場展開となった。イビデン、ヤマハ発動機、ソフトバンクG、村田製作所、レゾナックHD。横河電機、ダイキン工業、IHI、川崎汽船、SUBARU。
▼中国本土株式市場で上海総合指数は前日比56.15ポイント高の3,878.43と続伸。前日のニューヨーク市場で主要企業の好決算を背景にAI需要の先行きに対する楽観論が復活し、世界的なハイテク銘柄買いの潮流がアジア市場へ波及。朝方は安く始まったものの、前日の米市場でパランティアやキャタピラーといったハイテク・製造業大手の業績からAI関連投資の持続性が裏付けられたことが、本土投資家のリスク選好心理を急速に盛り上げた。この世界的なハイテク見直しの動きに呼応する形で、富士康工業互聯網がストップ高を記録したほか、北方華創科技集団や三安光電といった半導体・電子部品セクターの主力銘柄に買い戻しが集中。さらに、この日の市場では貴金属やレアメタルといった資源セクターにも資金が流入し、紫金鉱業集団などが買われたことも、後場半ばにかけて上げ幅を拡大する強力な下支えとして機能。一方で、市場の関心がハイテク成長銘柄へ一極集中した反動から、ディフェンシブな性質を持つ中信銀行などの銀行株や、華東医薬をはじめとする医薬品株、中国石油化工集団などのエネルギー関連株からは資金が流出するセクターローテーションが顕著に見られた。AIサーバー向けプリント基板[PCB]の世界的リーダーである勝宏科技(Victory Giant Technology〔Huinzhou〕Co., Ltd.)、半導体製造前工程向けエッチング装置や蒸着装置・有機金属気相成長[MOCVD]装置の中微半導体設備(Advanced Micro-Fabrication Equipment Inc.)、ITサービス・ソフトウェアアウトソーシングの軟通動力信息技術(iSoftStone Information Technology〔Group〕Co., Ltd.)、半導体装置メーカーの拓荆科技(Piotech, Inc.)、超硬およびタングステン製品製造の中鎢高新材料(China Tungsten & Hightech Materials Co., Ltd.)。光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、光トランシーバーモジュールの成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)、飲料メーカーの東鵬飲料集団(Eastroc Beverage〔Group〕Co.,Ltd.)、漢方薬の北京同仁堂国薬(Beijing TongRenTang Co., Ltd.)、 中国海洋石油(CNOOC Ltd.)。
▼香港株式市場でハンセン指数は前日比62.90ポイント高の25,915.82と反発。米中東情勢の緩和や米株高を背景に反発したものの、中国国内の景気不透明感が上値を抑える展開。前日に続きイランとの合意期待から原油安や金利低下が進み、投資家心理が改善したことで売買代金が拡大、反発を支える主因となった。個別では中間決算が好感された創科実業や、定期見直しでの新規採用が期待される上海稀宇科技(MINIMAX Group Inc.)、北京智譜華章科技(Z.AI. Co., Ltd.)といったAI関連銘柄が大きく上昇した。一方で、取引時間中に公表された7月の中国サービス業PMIが予想に反して前月から低下したことで、景気先行き懸念が改めて意識されている。これを受け、原油安を嫌気した石油関連や、米国の輸入規制報道が流れた光通信部品関連が売られるなど、外部環境の改善と国内景気の冷え込みが綱引きをする構図となった。主要な指数はプラスを維持したものの、好悪材料が交錯する中で上値の重さが目立つ結果となった。銅・コバルト・モリブデン生産の 洛陽欒川鉬業集団(CMOC Group Ltd.)、電動工具・家電製造の
 創科実業(Techtronic Industries Company Limited)、非鉄金属の
 紫金鉱業集団(Zijin Mining Group Co.,Ltd.)、金宝飾品の
 老鋪黄金(Laopu Gold Co.,Ltd.)、PCの
 聯想集団(Lenovo Group Ltd.)。教育サービスの新東方教育科技集団(New Oriental Education & Technology Group Inc.)、中国海洋石油(CNOOC Ltd.)、英系金融の
 匯豊(HSBC Holdings plc,英)、宝飾品の
 周大福珠宝集団(Chow Tai Fook Jewellery Group Ltd.)、台湾系のインスタントラーメンの
 康師傅(Tingyi HD Corp.)。
▼ インドネシア中央統計庁(BPS;Badan Pusat Statistik Indonesia)*が5日発表した2026年4-6月期の実質国内総生産(GDP)は前年同期比5.29%のプラスとなる。政府による積極的な財政出動や予算執行が、国内経済を強力に下支えし、拡大させた。▼
 インド準備銀行(Reserve Bank of India,RBI)が政策金利であるレポ金利を5.25%に据え置くことを決定。力強い国内経済の成長を背景に、足元で再燃しているインフレリスクを抑え込む狙い。原油などのエネルギー価格が急騰している中、エルニーニョ現象をはじめとする異常気象によってモンスーン(雨季)の降雨が不安定になっており、農業生産の悪化から食料インフレが再燃する懸念。2026年6月の消費者物価指数(CPI)は4.38%に達しており、RBIが目標とする4.0%を上回って推移しているため、インフレの上振れ懸念を慎重に見極めるという狙い。
▼ イエメン北部の大部分を支配する武装組織フーシ派(Houthis)は、紅海北部のヤンブー(Yanbu al-Bahr)沖で大手海運会社ナショナル・ケミカル・キャリアーズ(NCC,National Chemical Carriers Co., Ltd.)が運航する石油製品タンカーのワファ(NCC Wafa)を攻撃したほか、アデン湾(Gulf of Aden)でも別のサウジ船を狙ったと表明。
▼欧州統計局(eurostats*)によると、2026年6月のユーロ圏の生産者価格指数(PPI,季節調整済み)は前月比0.3%の低下となる。▼フランス国立統計経済研究所(INSEE)*によると、2026年6月の鉱工業生産指数(季節調整済み)は前月比0.1%の上昇となる。製造業の主要部門すべてで生産量が再び減少。一方で、鉱業・採石業、エネルギー、水道事業の生産量は、熱波による電力消費量の増加を背景に、急激に加速。
▼欧州株式市場で,ストックス欧州600指数は,前日比0.28ポイント高の657.14と続伸し最高値更新。地政学リスクの緩和期待と個別企業の決算発表が交錯するなか、主要企業の明暗が分かれる展開。中東情勢の緊張緩和、とりわけ米国とイランがホルムズ海峡の開放に向けて近く合意するとの観測が、市場全体の投資家心理を力強く支えた。地政学的な最悪期を脱したとの見方から資源需要の回復を見込んだ鉱業株への買いや、資本財・生活必需品といった幅広いセクターに資金が流入。一方で、主要国の個別市場ではセクターごとの強弱が激しく、全体を牽引する力強さには欠ける斑模様な動向を呈した。特に、アジア市場を発端とする中国税務当局によるオフショア(中国本土以外の市場)の保険契約から得られる収益に対する個人所得税課税の開始という税制強化の報道は、欧州の巨大金融グループや保険大手の国境を越えた資金移動への警戒感を強め、上値を重くした。さらに、インフィニオンが2026年4〜6月期決算で最新決算で利益率が市場予想に届かなかったことが、ハイテクや自動車をはじめとする主要製造業株への売り圧力を誘発した。南アフリカにおける産金の パン・アフリカン・リソーシズ(Pan African Resources PLC,英)、ブラジル等において鉱山操業・資源開発を行う
 ホックシールド・マイニング(Hochschild Mining plc,英)、バイオ医薬品の
 サンド(Sandoz Group AG,スイス)、アパレルメーカーの
 ネクスト(Next PLC,英)、人工透析関連機器を中心とした医療機器のフレゼニウス・メディカルケア(Fresenius Medical Care AG,独)。ヨーロッパおよびラテンアメリカにおいて家庭用および中小企業向け監視・アラームサービスを提供する
 ベリシュア(Verisure plc,スイス)、生命保険の
 プルーデンシャル(Prudential plc,英)、パワー半導体および車載半導体の
 インフィニオン・テクノロジーズ(Infineon Technologies AG,独)、オンラインの中古車ディーラーである
 アウトアインス・グループ(AUTO1 Group SE,独)、金融の匯豊(HSBC Holdings plc,英)。
▼ロンドン株式市場で,FTSE100は前日比8.92ポイント高の1万0888.30と小幅続伸。
▼フランクフルト株式市場で,DAXは前日比76.05ポイント安の2万6,126.30と5営業日ぶりの反落となる。
▼パリ株式市場で,CAC40は前日比2.67ポイント高の8,669.30と続伸し連日での最高値更新。
▼ニューヨーク商品取引所[COMEX]で金先物12月限は前日比152.60ドル高の1オンス4,305.20と続伸。▼ニューヨーク・マーカンタイル取引所[NYMEX]でWTI原油先物9月限は前日比0.55ドル安の1バレル75.22ドルと3営業日続落。▼米国債市場で10年債利回りは前日比横這いの4.61%となる。
▼NY株式市場で,ダウ平均は前日比263ドル24セント高の5万4,349ドル12セントと5営業日続伸し3営業日連続で最高値更新。長らく国際的な緊張要因であった米国とイランの関係において、ホルムズ海峡の暫定的な開放合意の見通しが報じられたことで、市場に大きな安心感を齎した。この報道を受けて原油先物相場が下落したことが、インフレ圧力の減退や企業コストの抑制につながると意識され、株式市場全体の強力な支えとなる。特に顕著だったのは、個別企業の材料に対する投資家の機敏な反応であり、好調な四半期決算を発表したアムジェンやウォルト・ディズニーに買いが集中。さらに、スペースXのイーロン・マスク氏がAIインフラ構築においてエヌビディア製品のみを採用する方針を示したことで、同社株が上昇し市場を牽引。一方で、市場全体の熱狂の裏では、AI開発を巡る不透明感からアルファベットが売られるなど、先端技術分野における警戒感も同時に浮き彫りとなっている。また、ダウ平均が最高値を塗り替える一方で、ハイテク株比率の高いナスダック総合株価指数が5営業日ぶりに反落した点も、本日の重要な市場動向である。これは決算を発表したスペースXやAMDなどが売られたことによるもので、市場内での資金移動やセクター間の明暗が明確に分かれた。▼ナスダック総合は前日比221.554ポイント安の2万6,363.439と5営業日ぶりの反落となる。▼S&P500は前日比12.97ポイント安の7,723.55と反落。医療機器の インシュレット(Insulet Corporation)、腎臓ケアサービスの
 ダヴィータ(DaVita Inc.)、IT機器とサービスの
 CDW(CDW Corporation)、
 AMD(Advanced Micro Devices Inc.)、米国・トリニダードトバゴ共和国の主要生産海盆で原油・天然ガス採掘を行う
 EOGリソーシズ(EOG Resources Inc.)。医薬品開発・製造支援サービスの
 チャールズ・リバー・ラボラトリーズ・インターナショナル(Charles River Laboratories International Inc.)、香料メーカーの
 インターナショナル・フレバー・アンド・フレグランス(International Flavors & Fragrances Inc.)、モバイル機器・自動車・住宅向けの保険商品を提供するの
 アシュラント(Assurant Inc.)、
 ニューモント・マイニング(Newmont Corporation)、オンライン旅行会社である
 ブッキング・ホールディングス(旧プライスライン,Booking Holdings Inc.)。
▼ ブラジル中央銀行(Banco Central do Brasil)*が、金融政策委員会(Copom)において、政策金利であるセリック目標金利(Selic target rate)を14.25%から14.00%へ0.25ポイント引き下げを決定。3月の利下げ開始から4会合連続の利下げ。経済成長に減速の兆候が見られ、物価上昇率が予想以上に鈍化していることから緩和を継続。中東情勢の緊迫化や先進国の金融政策を巡る不透明感など、外部環境のリスクが指摘されていることもあり、次回の金利変更に関する具体的な方向性(フォワードガイダンス)は示されず、「今後の決定は経済データ次第」とする慎重な姿勢を崩していない。▼ブラジルにおいて、
 比亜迪(BYD Company Limited,中国)がプラグインハイブリッド(PHEV)フレックス燃料車である Novo BYD Song Pro DM-i Flex の販売を開始。この新型モデルは電気、ガソリンに加え、ブラジルで広く普及しているサトウキビ由来のエタノール燃料の3種類で走行可能な革新的パワートレインを搭載。ブラジルと中国の研究開発チームが2年間の歳月と1億レアルの巨費を投じて共同開発したという、同社初の地域特化型プロジェクトの成果。生産拠点となった北東部バイーア州のカマサリ工場は、米フォードの撤退跡地を55億レアル投じて再開発した戦略拠点で、2027年年初までに現地調達部品比率を50%超に引き上げる目標を掲げている。2026年7月の販売台数で、比亜迪(BYD)は市場シェア9.1%と現代自動車とトヨタを抜き去って第4位に浮上。ビッグ3(フィアット、フォルクスワーゲン、GM)の背中を捉える。
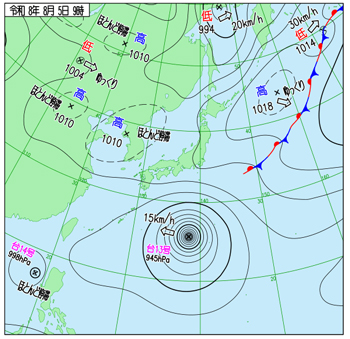
右出典:気象庁ホームページ
▼武田薬品工業は、ナルコレプシータイプ1(NT1)を対象とした経口オレキシン2受容体選択的作動薬「ORZEYFUL(一般名:オベポレクストン)」が米国FDAより製造販売承認を取得したと発表。オレキシンシグナル低下という病態に直接働きかける初のファースト・イン・クラス薬として、第3相試験で日中の眠気や情動脱力発作の改善を示し、高い有効性と安全性プロファイルが確認されている。本剤は今後、米国麻薬取締局(DEA)の分類を経て提供が開始される予定であり、同社の主要なグローバル主力製品となることが期待されている。▼8月5日に2026年12月期の連結営業利益(FRS)が前期比16%増の1,900億円になる見通しだと発表し、株主優待の新設も打ち出した花王が買われる。▼抗菌薬やワクチンなどの医薬品事業の好調であったため、8月5日に発表した2026年4~6月期連結営業利益が28%増の226億円となった明治HDが大幅高。▼8月5日に2027年3月期連結純利益(IFRS)が前期比82%増の405億円になるとの見通しを発表したオムロンが大幅続伸。先端半導体や2次電池向け設備投資が旺盛であることを背景として、主力の制御機器事業(IAB)の収益が予想を上回る。▼国内債券市場で新発10年物国債の利回りは前日比0.045ポイント下回るの2.760%へと低下。▼東京外国為替市場で円相場は前日比14銭円安ドル高の1ドル157円86~87銭と反落。
▼東京株式市場で日経平均は前日比617円18銭安の6万5,683円26銭と3営業日ぶりの反落となる。過熱感を強めていたAIおよび半導体関連銘柄の当面の利益確定を急ぐ動きが主導。前日の米ナスダック市場やフィラデルフィア半導体株指数(SOX)の下落に加え、売上高見通しが市場の期待に届かなかったサンディスクの株価急落が、国内市場の投資家心理に水を差す形となった。とりわけキオクシアやアドバンテストといった主要な値がさ半導体株への売り圧力が強まり大荒れの展開を見せた。しかし、この株価急落は中長期的な成長ストーリーの崩壊を意味するものではなく、急ピッチな上昇に対する自律的なスピード調整の範囲内との見方が市場では大勢を占めている。それを証明するように、売り一巡後は海外の短期筋を中心とした先物買いが入り、下値を叩く動きは限定的で徐々に下げ渋る粘り強さを見せた。さらに、大引け後に控えるソフトバンクグループの決算発表を前に積極的な売買を控える雰囲気があったことも、一方向への売り崩しを抑制する要因として働いた。その一方で、東証株価指数(TOPIX)が3営業日続伸している点からは、市場全体の資金が完全に流出しているわけではないことが読み取れる。ホルムズ海峡の封鎖解除への期待から原油価格が下落したことで、原材料コストの低減が意識される食品や小売りなどの内需株には、むしろ好業績を背景とした買いが旺盛に入った。太陽誘電、キオクシアHD、三井金属、フジクラ、住友電気工業。オムロン、花王、メルカリ、明治HD、キッコーマン。
▼ 台湾の行政院主計総処*によると、2026年7月の消費者物価指数(CPI)は前年同月比2.54%の上昇、生産者物価指数(PPI)は前年同月比16.94%上昇、輸入物価指数(IPI)と輸出物価指数(EPI)はそれぞれ前年同月比16.64%と19.71%となる。
▼中国本土株式市場で上海総合指数は前日比21.92ポイント高の3,900.35と3営業日続伸。景気鈍化に伴う政府の追加経済対策への強い期待感が支配。足下の経済指標が芳しくないことが、逆に当局による金融緩和や財政出動を促すとの見方を強めており、先月末の政治局会議での方針もこの観測を裏付けている。一方で、米中間の通商摩擦は根深い懸念材料であり、米国によるウイグル関連の輸入禁止措置に対し、中国側がドローン関連の対米輸出審査厳格化という報復措置を断行したことで、市場には一時緊張が走った。こうした地政学リスクが重石となり上値は抑えられたものの、ハイテク分野への投資意欲がとりわけ旺盛で、半導体や電子部品の主要銘柄がストップ高を記録するなど市場を牽引。さらにインフレや有事への備えとして産金株が買われたほか、エネルギーや軍需、金融、不動産といった幅広いセクターに買いが波及し、相場の下支えに貢献している。対照的に景気動向の影響を受けにくい医薬銘柄や、内需の弱さを映す消費銘柄、公益銘柄などは利益確定売りに押される展開となった。半導体封止・検査で中国最大の 江蘇長電科技(JCET Group Co., Ltd.;旧Jiangsu Changjiang Electronics Technology Co., Ltd.)、石炭の
 兗鉱能源集団(Yankuang Energy Group Co., Ltd.)、超硬およびタングステン製品製造の中鎢高新材料(China Tungsten & Hightech Materials Co., Ltd.)、タングステンの廈門鎢業(Xiamen Tungsten Co., Ltd.)、石炭の中国中煤能源(China Coal Energy Co.,Ltd.)。オフィスソフトウェアの北京金山辦公軟件(Beijing Kingsoft Office Software Inc.)、車載バッテリーの世界最大手の寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、太陽光電池・モジュールの開発・生産の通威(Tongwei Co., Ltd.)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、PVモジュールの晶科能源(Jinko Solar Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比385.54ポイント安の25,530.28と反落。下げを主導したのは保険・不動産セクター。AIAグループや新鴻基地産発展など香港地場の大型銘柄が軒並み売られた背景には、中国当局によるオフショア資産への課税強化観測がある。香港を含むオフショア保険商品の運用益に対して最大20%の個人所得税が一部都市で課され始めたとの報道は、富裕層マネーの受け皿としての香港金融商品の魅力を削ぐ材料と受け止められた。不動産収益への課税拡大観測も加わり、資産運用マネーの逃避先としての香港のポジションに疑問符が付いた格好。半導体セクターの急落は、米中の輸出管理を巡る応酬が直接の材料となった。中国商務部によるドローン関連の対米輸出審査厳格化は、米国が先月発表した新疆ウイグル自治区の強制労働関与企業への輸入禁止措置への対抗と位置付けられており、9月に予定される米中首脳会談を前にした駆け引きの一環との見方が広がっている。半導体は過去の制裁合戦で繰り返し標的となってきた経緯があり、投資家の警戒感が特に強く表れやすいセクターである。自動車セクターの下落は、規制摩擦というより実需の弱さを映したものである。7月の乗用車小売販売は週を追うごとに前年比マイナス幅が拡大しており、内需の失速に加えて価格競争の激化が収益圧迫要因として意識されている。 友邦保険(AIA Group Ltd.)、車載バッテリーの世界最大手の寧徳時代新能源科技(CATL,Contemporary Amperex Technology Co., Limited)、不動産の
 新鴻基地産発展(Sun Hung Kai Properties Ltd.)、
 吉利汽車(Geely Automobile Holdings Ltd.)、百度(バイドゥ,Baidu, Inc.)。不動産の
 九龍倉置業地産投資(Wharf Real Estate Investment Company Limited)、宝飾品の周大福珠宝集団(Chow Tai Fook Jewellery Group Ltd.)、金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、乳製品の
 蒙牛乳業(China Mengniu Dairy Company Limited)。
▼欧州統計局(eurostats*)によると、2026年6月のユーロ圏の実質小売売上高(季節調整済み)は前月比0.3%減となる。暦日調整済みでは前年同月比0.7%増となる。
▼ イージージェット(easyJet plc,英)が米投資ファンドのアポロ・グローバル・マネジメントからの買収提案受け入れで合意したと発表。2026年5月に、米投資会社キャッスルレイクがイージェット買収検討を表明。その後、複数回にわたり1株当たりの提示価格を引き上げ、一時は1株6.90ポンドで基本合意に達していた。しかし、7月、アポロがより高い提案を携えて参入したことでイージェット取締役会の支持がアポロ側に移り、8月6日にはアポロによる1株7.15ポンド、総額57億ポンド(約77億ドル)規模の買収案を正式に受け入れることで合意。同日、キャッスルレイクは買収提案からの撤退を表明。
▼欧州株式市場で,ストックス欧州600指数は,前日比1.05ポイント高の658.19と続伸し連日での最高値更新。個別企業の業績や資本政策を材料とした物色が中心となりつつも、総じて底堅い展開。このところ欧州株は米国株と同様に高値圏での推移が続いており、地政学リスクを抱えながらも過度な調整には至っていない。背景には、ホルムズ海峡を巡る緊張が意識される一方で、米国とイランが近く何らかの合意にこぎ着けるとの期待が根強く残っていることがあり、投資家心理を下支えする材料として機能した格好。ロンドン市場では主力のFTSE100が配当の権利落ちの影響を受けて反落したものの、これは需給要因によるところが大きく、市場全体のセンチメント悪化を示すものではない。実際、中型株中心のFTSE250は最高値更新を続けており、欧州の株式市場が全般に強含みで推移している実態を映している。特に注目されたのは、英LCCのイージージェット(easyJet plc,英)が米投資ファンド、アポロ・グローバル・マネジメントからの買収提案受け入れで合意したとの発表であり、欧州企業に対する海外資本の関心の高さを改めて示す材料となった。ドイツ市場では通信大手のドイツテレコムが自社株買い拡大を公表したことが好感されるなど、企業の株主還元姿勢の強化が個別銘柄の支援材料となる場面が目立ち、こうした動きはフランスなど他の欧州主要市場にも共通する潮流として捉えられる。セクター別では、石油や公益、エネルギー関連、化学、保険銘柄に買いが入る一方、鉱業銘柄やREITには利益確定売りが優勢となるなど、業種間でのばらつきも見られた。広告代理店の WPPグループ(WPP plc,英)、石油プラットフォーム・海洋エネルギー設備の
 SBMオフショア(SBM Offshore N.V.,蘭)、製薬の
 ヒクマ・ファーマシューティカルズ(Hikma Pharmaceuticals Plc,英)、アウトソーシングの
 サーコグループ(Serco Group plc,英)、集積回路用プローブカードの
 テクノプローブ(Technoprobe SpA,イタリア)。金融インフラの
 TP ICPAグループ(TP ICAP Group plc,英)、鋼管製造の
 テナリス(Tenaris S.A.,ルクセンブルク)、賃貸や売買の住宅・商業不動産情報を提供するドイツ最大級のオンライン・マーケットプレイスであるイモビリエンスカウト24[ImmobilienScout24,略称ImmoScout24]を運営する
 スカウト24(Scout24 SE,独)、銅精錬・精製の
 アウルビス(Aurubis AG,独)、
 シーメンス(Siemens AG,Siemens Aktiengesellschaft,独)。
▼ロンドン株式市場で,FTSE100は前日比20.41ポイント安の1万0867.89と3営業日ぶりの反落となる。
▼フランクフルト株式市場で,DAXは前日比13.83ポイント高の2万6,140.13と小幅ながらも反発。
▼パリ株式市場で,CAC40は前日比30.41ポイント高の8,699.71と続伸し連日での最高値更新。
▼ニューヨーク商品取引所[COMEX]で金先物12月限は前日比5.60ドル安の1オンス4,299.60と3営業日ぶりの反落となる。▼ニューヨーク・マーカンタイル取引所[NYMEX]でWTI原油先物9月限は前日比2.07ドル高の1バレル77.29ドルと反発。▼米国債市場で10年債利回りは前日比0.07ポイント上回る4.68%へ上昇。
▼NY株式市場で,ダウ平均は前日比464ドル02セント安の5万3,885ドル10セントと6営業部ぶりの反落となる。中東情勢を巡る不透明感が投資家心理を圧迫。イランとオマーンが仲介する交渉において、イラン側が海峡の管理権を維持しようとする案を提示し、米国とイスラエル船籍の航行を認めない内容が含まれるとの報道が伝わったことで、合意への期待が後退した。加えてイエメンの親イラン武装組織フーシによるサウジアラビア軍への攻撃も伝えられ、地政学リスクが複合的に意識される展開となった。これを受けてWTI原油先物は一時4%超上昇。原油高が米長期金利の上昇を誘発したことで、株式の相対的な割高感が意識される結果となった。高値圏での利益確定売りが出やすい地合いでもあった。個別ではセールスフォースが、前日公表した経営陣人事を巡る先行き不透明感から売られたほか、同業のハブスポットなど顧客情報管理関連のソフトウエア株が四半期決算を受けて急落した流れも重荷となった。ボーイングやゴールドマン・サックス、社債発行観測が浮上したアルファベットも下落した一方、ディズニーやマイクロソフト、原油高の追い風を受けたシェブロンは堅調だった。ナスダック総合指数も続落し、半導体メモリー大手サンディスクが市場予想に届かない売上高見通しを示したことや、ウエスタンデジタルの決算内容が嫌気され、記憶媒体関連銘柄の重さが目立った。もっとも半導体銘柄全般が売られたわけではなく、AMDやブロードコムには買いが入り、スペースXも反発するなど、セクター内でも明暗が分かれる一日となった。▼ナスダック総合は前日比5.087ポイント安の2万6,348.352と続落。▼S&P500は前日比13.59ポイント安の7,709.96と続落。航空宇宙・防衛の ハネウェル・エアロスペース(Honeywell Aerospace Inc.)、モバイルアプリ向けプラットフォームの
 アップラビン(AppLovin Corporation)、サーバー監視・分析サービスの
 データドッグ(Datadog, Inc.)、公共安全テクノロジーのアクソン・エンタープライズ(Axon Enterprise Inc.)、ストレージの
 ウェスタン・デジタル(Western Digital Corporation)。
 モトローラ・ソリューションズ(Motorola Solutions Inc.)、動力制御機器の
 パーカー・ハネフィン(Parker-Hannifin Corp.)、防衛ソリューションの
 レイドスHD(Leidos Holdings Inc.)、マスメディア企業の
 フォックス(Fox Corp.)、CAD/CAM/CAEおよびPLM関連のソフトウェアの
 PTC(PTC Inc.)。
▼メキシコ銀行が政策金利である翌日物銀行間金利(Fondeo Bancario)の6.50%での維持を決定。2会合連続の据え置きとなり、インフレ圧力の高止まりと外部環境の不確実性に備えるため、当面は利下げを凍結する方針を強調。インフレ率が目標である3.0%に収束する時期を、従来の「2027年第2四半期」から「2027年第4四半期」へ後ろ倒しに修正。メキシコの2026年4〜6月期実質GDP(季節調整済み)は前期比1.5%増と、1〜3月期のマイナス成長からプラス成長に回復。景気が極端に失速していないため、金利を高水準に維持してインフレ退治を優先できる環境が整っている。
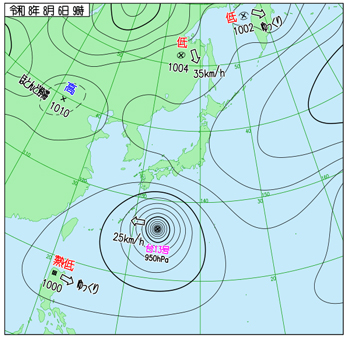
右出典:気象庁ホームページ
☆丸の内にて買い物。夏休みとあって、平日でも人が多い。
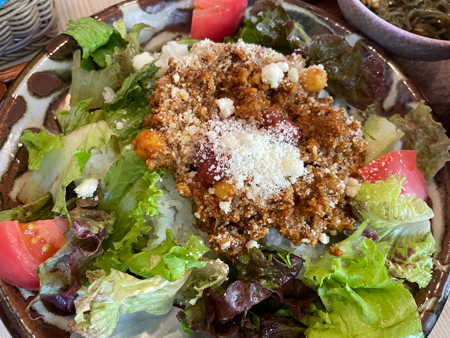
☆ランチは沖縄のタコライス定食。税込1,320円也。タコライスは沖縄県金武町で1984年に誕生したソウルフード。キャンプ・ハンセンのゲート前にあった「パーラー千里(せんり)」の創業者の儀保松三氏が生み出したのだという。メキシコ料理の「タコス」に使われる、スパイスで味付けしたひき肉の具材をご飯の上に乗せたもの。シャキシャキのレタス、トマトも彩りを添える。
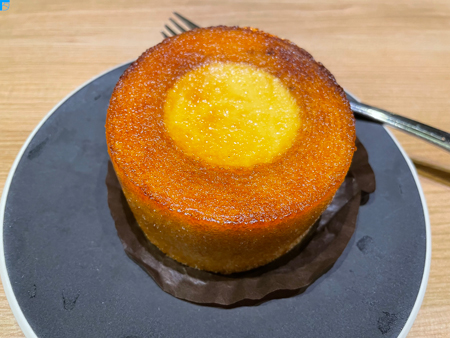
☆デザートはブリュレ in バウム。バウムクーヘンの中にたっぷりのカスタードクリーム。税込594円也。
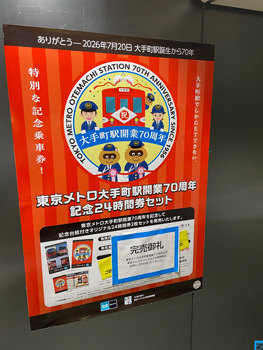
☆大手町駅が開業したのは1956(昭和31)年。白黒テレビ・洗濯機・冷蔵庫の三種の神器という言葉が盛んに言われ、この年の経済白書には「もはや『戦後』ではない。我々はいまや異なった事態に当面しようとしている。回復を通じての成長は終わった。」という一文が記された。1954年の秋頃から欧米を中心とする世界経済が急速に回復・好転し始め、神武景気(1954/12〜1957/06)に沸いていた年。そんな年に、営団地下鉄(現・東京メトロ)丸ノ内線の淡路町〜東京間が延伸し大手町駅が誕生。
▼総務省の家計調査によると、2026年6月の2人以上の世帯の実質消費支出は前年同月比3.3%減となる。7ヶ月連続減。▼財務省によると、2026年7月末の外貨準備高は1兆2,870億ドルとなる。6月末比で3億7,700万ドルの減少。3ヶ月連続減。▼財務省は、2026年4〜6月の日次ベースの為替介入実績を公表。4月30日、5月4日、5月6日に合計11兆7,349億円の円買い・ドル売り介入を実施。この為替介入によって、1ドル160円台後半から大きく上昇。しかし、再び160円を超す円安に戻る。▼三菱電機は100%子会社である三菱電機ヨーロッパ(Mitsubishi Electric Europe B.V.,蘭)を通じて、ポーランドの鉄道車両用電機品メーカーのメドコム(MEDCOM Sp.z o.o.)の株式を追加取得し全株式を取得することで合意したと発表。▼ブリヂストンの2026年1~6月期決算(IFRS)で非継続事業を含む連結純利益は前年同期比79%増の2,062億円となる。日本国内で乗用車用タイヤの新製品発売による拡販とヨーロッパにおける収益改善による。この大幅増益が好感されて上場来高値を付ける。▼業績見通しの引き上げを発表したいよぎんホールディングスが上場来高値を付ける。▼2027年3月期連結純利益の予想を従来予想を上方修正し前期比2.1倍の3,260億円と発表したフジクラが、好業績を評価する買いを集め2桁の上昇に転じる。▼国内債券市場で新発10年物国債の利回りは前日比0.030ポイント上回るの2.795%へと上昇。▼東京外国為替市場で円相場は前日比54銭円安ドル高の1ドル158円40~42銭と続落。
▼東京株式市場で日経平均は前日比76円55銭安の6万5,606円71銭と続落。前日発表企業の決算内容を巡る明暗が交錯する展開。ソフトバンクGは2026年4〜6月期の連結純利益が減益となったことを嫌気され一時6%安、レーザーテックは2027年6月期の純利益見通しが市場予想に届かなかったことから一時14%あまり急落し、相場を下押しした。半導体関連銘柄全般が軟調に推移したことも重なり、日経平均は場中に1,000円超下落する場面もみられた。もっとも、下げ幅の大半を後場にかけて縮小させた点が特徴的。この背景には、総務省が同日発表した6月の家計調査で実質消費支出が7ヶ月連続の減少となり市場予想を大きく下回ったことによる売り圧力が朝方から続いた一方、決算を材料にした個別物色が下支えに働いたことがある。とりわけ業績予想を上方修正したフジクラが一時14%高となったほか、バンダイナムコHDやコナミグループ、任天堂などゲーム関連銘柄への買いが相場を支えた。エムスリー、富士フイルムHD、レーザーテック、アマダHD、ディスコ。三菱マテリアル、フジクラ、バンダイナムコHD、SHIFT、レゾナックHD。
▼中国税関総署[海関総署]*によると,2026年5月の輸出額は人民元ベースで前年同月比17.8%増、輸入額は人民元ベースで前年同月比21.2%増、輸出入総額は前年同月比19.2%増の4兆6,579億5,643万人民元となる[2026年7月进出口商品贸易方式总值表A]。貿易黒字は7,670億6,669万人民元。ドルベースでは輸出額は前年同月比18.5%増、輸入額は前年同月比26.7%増、輸出入総額は前年同月比21.8%増となる[2026年7月全国进出口总值表]。
▼中国本土株式市場で上海総合指数は前日比39.69ポイント高の3,940.04と4営業日続伸。7月30日の中国共産党中央政治局会議で、既存の財政・金融政策の効果を最大限に引き出す方針が示されたことを受け、複数のブローカーが10月までの追加金融緩和や刺激策の発動を織り込み始めている。この観測は、7月の中国景況感指数の下振れという弱めの経済指標を契機に強まったものであり、悪材料が政策期待という形で好材料に転化する典型的な相場心理が働いている。また、本日発表の7月貿易統計では、輸出が前年同月比で高い伸びを維持し9ヶ月連続のプラスとなった一方、輸入の下振れが伝えられ、内需の弱さを市場に印象付けた。この内需不安がかえって追加緩和期待を補強し、株式買いにつながった側面がある。物色の中心はハイテクと医薬品であり、PCB・銅張積層板・半導体材料関連が軒並みストップ高となるなど、供給網の川上に位置する素材・部材銘柄への資金流入が顕著だった。科創板の上場企業を中心とした値動きの強さは、中国が半導体自給率の向上を国策として掲げる中で、政策恩恵を受けやすいセクターに投資家の視線が集中していることを映している。医薬品株の急伸についても、薬価改革や研究開発支援策への期待が背景にあるとみられる。他方、通信キャリア株や公益株など景気敏感度の低いディフェンシブ銘柄には資金が向かわず、値上がり銘柄と値下がり銘柄の色分けは、政策期待に沿った物色の偏りを如実に示す結果となった。AIサーバー向けプリント基板[PCB]の世界的リーダーである勝宏科技(Victory Giant Technology〔Huinzhou〕Co., Ltd.)、PCB(プリント回路基板)用の銅張積層板の 広東生益科技(Shengyi Technology Co., Ltd.)、プリント回路基板の生益電子(Dongguan Shengyi Electronics Co., Ltd.)、ファイバーグラスの中国巨石(China Jushi Co., Ltd.)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)。豚肉を中心とした食肉加工メーカーの河南双匯投資発展(Henan Shuanghui Investment & Development Co., Ltd.)、発電所への投資を行う国投電力(SDIC Power Holdings Co., Ltd.)、光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、設備管理システムと鉱物産業向けITソリューションの上海宝信軟件(Shanghai Baosight Software Co., Ltd.)、エビ・魚向けの水産用飼料の海大集団(Guangdong Haid Group Co.,Ltd.)。
▼香港株式市場でハンセン指数は前日比137.75ポイント高の25,668.03と反発。前日の米国市場ではホルムズ海峡の航路再開を巡りイラン側が完全再開を否定したと伝わり、原油先物が反発するなど中東情勢の不透明感が再燃し、これがアジア序盤の香港株にも重石として作用。地政学リスクへの警戒感が投資家心理を冷やした。しかし、前引けにかけて流れが変わり、プラス圏に浮上。この背景には、7月の中国景況感指数の下振れを受けて当局が10月までに金融緩和や追加の景気刺激策を打ち出すとの観測が市場に広がったことがあり、悪材料が政策期待に転化する構図は前日までの上海市場の動きとも軌を一にしている。同時に公表された7月の中国貿易統計では輸出が予想を上回る一方、輸入の下振れが内需の弱さを印象付けたが、これもかえって追加緩和期待を後押しする材料として消化された。個別では医薬品開発受託や創薬支援といったバイオ関連、パソコン大手など決算好調銘柄への物色が目立ち、企業業績の裏付けが伴う銘柄に資金が集中したことが相場を押し上げた主因といえる。半導体・AI関連や海運株も上昇が目立ち、なかでも大幅増益決算を発表した海運銘柄や、ハンセン指数の定期見直しで新規採用が期待される新興テック銘柄への思惑買いが物色の広がりを演出した。一方、消費関連では個別の業績懸念から売られる銘柄が散見され、セクター間で明暗が分かれる展開となった。バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、PCの聯想集団(Lenovo Group Ltd.)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、不動産の九龍倉置業地産投資(Wharf Real Estate Investment Company Limited)、癌領域(オンコロジー)に特化した革新的な医薬品の 百済神州(BeOne Medicines Ltd.)。豚肉を中心とする食肉加工の河南双匯投資発展の親会社である
 万洲国際(WH Group Ltd.)、乳製品の蒙牛乳業(China Mengniu Dairy Company Limited)、不動産開発の
 恒基兆業地産(Henderson Land Development Company Limited)、総合リゾートの
 銀河娯楽集団(Galaxy Entertainment Group Ltd.)、マカオ・カジノの
 金沙中国(Sands China Ltd.)。
▼欧州株式市場で,ストックス欧州600指数は,前日比2.06ポイント高の660.25と5営業日続伸し最高値更新。米雇用統計の下振れを受けた米国での早期利上げ観測後退を共通の追い風として全域的に堅調に推移し、地域全体で投資家のリスク選好が強まった。米国発の金融緩和期待の高まりが欧州にも波及し、ハイテクや半導体、自動車・自動車部品、ヘルスケアといった金利敏感かつ景気敏感なセクターに買いが広がった。金利のつかない実物資産である貴金属価格の上昇を受けて鉱業株が買われた動きも、同じ金利観測後退という一つの材料が資源セクターにまで波及した結果。欧州市場が単一の金融政策環境の変化に対して同方向に反応したことを裏付けている。一方で、週末を控えた持ち高調整や利益確定の売りが随所で観測され、上昇一辺倒ではない展開となった点も欧州全体に共通して見られた特徴。決算発表を受けた個別の売りも見られ、好調な地域相場の中にあっても企業業績への選別的な視線が失われていないことがうかがえる。防衛関連銘柄への売りは、地政学リスクを巡る市場の織り込みが変化しつつある兆候とも解釈できる。石油や高級ブランドなど、域外売上比率の高いセクターが為替変動や商品市況の影響を受けて軟調だった点も見逃せない。ホルムズ海峡情勢への警戒が根強く残る中、原油先物の上昇が一部で相場の重荷となった側面もあり、欧州市場は米国発の金融緩和期待という追い風と、地政学リスクや個別企業要因という逆風が併存する複層的な地合いのもとで最高値圏を維持したといえる。建材の キングスパン(Kingspan Group plc,アイルランド)、南アフリカにおける産金のパン・アフリカン・リソーシズ(Pan African Resources PLC,英)、建設業界向けソフトウェアの
 ネメチェック(Nemetschek SE,独)、癌抗体医薬品の
 ジェンマブ(Genmab A/S,デンマーク)、ブラジル等において鉱山操業・資源開発を行うホックシールド・マイニング(Hochschild Mining plc,英)。兵器メーカーであるCSG(CSG N.V.,チェコ)、石油プラットフォーム・海洋エネルギー設備のSBMオフショア(SBM Offshore N.V.,蘭)、銅精錬・精製のアウルビス(Aurubis AG,独)、ヨーロッパおよびラテンアメリカにおいて家庭用および中小企業向け監視・アラームサービスを提供するベリシュア(Verisure plc,スイス)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)の
 AT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)。
▼ロンドン株式市場で,FTSE100は前日比33.20ポイント高の1万0901.09と反発。
▼フランクフルト株式市場で,DAXは前日比179.32ポイント高の2万6,319.45と続伸し3営業日ぶりに最高値更新。
▼パリ株式市場で,CAC40は前日比15.22ポイント高の8,714.93と続伸し連日での最高値更新。
▼トランプ大統領が電池および重要鉱物生産企業への総額20億ドル超に及ぶ資金援助を打ち出す。米国の安全保障および経済基盤を揺るがす地政学的リスクへの対抗策。背景には、最先端のハイテク産業や国防に不可欠なレアアースを含む戦略物資のサプライチェーンにおいて、中国が圧倒的な市場支配力を握っているという厳しい冷戦構造さながらの現実が存在。年にわたり、採掘から精錬、そして実際の部品製造に至るまでの広範な工程を中国に依存してきた米国は、外交的対立が激化した場合に供給を遮断されるリスクに晒され続けてきた。特に人工知能モデルの膨大な計算を処理するためのデータセンターや、現代の戦場を左右するドローン、さらには最先端兵器の製造には高性能電池や希少鉱物の安定的確保が不可欠であり、この依存からの脱却は一刻の猶予も許されない国家的な最優先課題となっている。こうした中、ドナルド・トランプ大統領が業界幹部らとの会合を通じて、国防総省主導による次世代電池メーカーのシラ・ナノテクノロジーズへの14億ドルの融資を含む大規模な支援策を自ら発表した意義は極めて大きい。国防を司る機関が民間企業へ莫大な財政的関与を行うという事実は、蓄電池や素材の国内自給化が単なる産業振興ではなく、国家安全保障そのものであるという政権の強い意志の表れである。シラ・ナノテクノロジーズが進めるシリコン負極技術をはじめとする次世代のイノベーションを国内で完結させ、他の重要鉱物サプライヤー3社との契約締結を同時に進めることで、米国は原料の採掘から最先端の製品化までを自国領内または同盟国内で完結させる「フレンド・ショアリング」や国内回帰を加速させる構えを明確にしている。▼労働省労働統計局*発表の2026年7月の雇用統計によると,非農業部門雇用者数(季節調整済み)は前月比2万3,000人の減少となる。市場予想に反し減少。▼ニューヨーク商品取引所[COMEX]で金先物12月限は前日比100.10ドル高の1オンス4399.70と反発。▼ニューヨーク・マーカンタイル取引所[NYMEX]でWTI原油先物9月限は前日比0.89ドル高の1バレル78.18ドルと続伸。▼米国債市場で10年債利回りは前日比0.04ポイント下回る4.64%へと下落。
▼NY株式市場で,ダウ平均は前日比151ドル83セント高の5万4,036ドル93セントと反発。7月雇用統計の下振れをきっかけに金融政策観測が大きく揺れ動いた。非農業部門雇用者数が市場予想に反して減少し、直近2ヶ月分も大幅下方修正されたことは、雇用市場の減速が単月の振れではなく構造的な流れであることを示唆。平均時給の伸びも予想を下回ったことで、賃金インフレへの警戒感が後退し、FRBが利上げを急ぐ根拠が薄れたとの解釈が広がった。フェドウオッチが示す次回会合での据え置き確率の急上昇は、市場参加者の政策観がわずか一日で大きく変化したことを示している。金利低下を受けてグロース株の相対的な割高感が和らぎ、ハイテクや半導体株への資金流入が加速した点は、金利感応度の高いセクターが政策観測の変化に敏感に反応する典型的な構図。個別ではクラウドフレアやアトラシアンなど決算が好感された銘柄が急伸し、良好な企業業績が金融緩和期待と重なったことで買いに厚みが増加。一方で、週末特有の持ち高調整や利益確定売りにも押され、伸び悩む場面も見られた。ビザやキャタピラー、シェブロンなど景気敏感株が軟調だったことは、雇用減速そのものが景気減速シグナルとしても意識され始めているとみられる。来週に控える7月消費者物価指数の発表を控え、市場の関心は雇用統計からインフレ指標へと移りつつあり、金融政策の先行きを巡る神経質な展開が続く公算が大きい。▼ナスダック総合は前日比342.263ポイント高の2万6,690.615と3営業日ぶりの反発となる。▼S&P500は前日比47.68ポイント高の7,757.64と3営業日ぶりの反発となり最高値更新。 エアビーアンドビー(Airbnb, Inc.)、マイクロコントローラの
 マイクロチップ・テクノロジー(Microchip Technology Inc.)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)、ビッグデータ分析のパランティア・テクノロジーズ(Palantir Technologies Inc.)、
 モデルナ(Moderna Inc.)。セルフサービス型の広告配信プラットフォームを手掛ける
 トレード・デスク(The Trade Desk, Inc.)、
 アカマイ・テクノロジーズ(Akamai Technologies Inc.)、動物用医薬品メーカーの
 ゾエティス(Zoetis Inc.)、医療機器の
 レスメド(Resmed Inc.)、ハードディスクドライブの
 シーゲイト・テクノロジー(Seagate Technology Holdings plc)。
@有楽町.
右出典:気象庁ホームページ
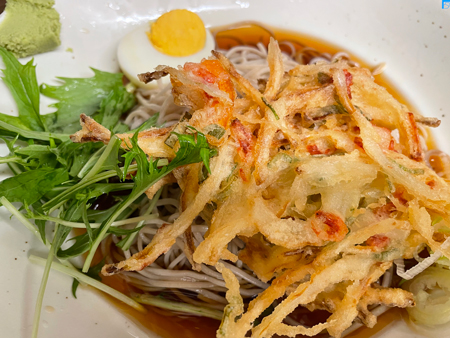
☆ランチは船堀で冷やしかき揚げ蕎麦。610円也。暑い時には冷たい蕎麦が程よい。祭りの時期だとワクワクしながら新宿線に乗り込む。
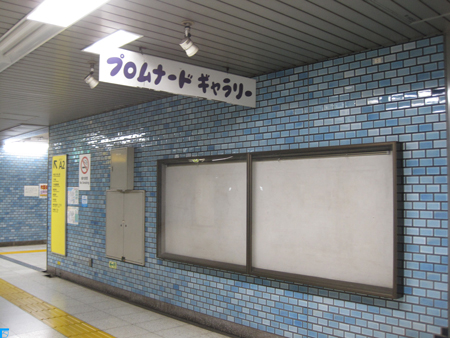
☆岩本町で下車。額に何も飾られていないプロムナードギャラリーを覗き込めば昭和が見えるような気分になる。小柳橋架道橋を越えて歩く。この辺りが神田小柳町と呼ばれていたことに由来。現在は千代田区神田須田町の一部。1698(元禄11)年に上野山下下谷町一丁目が勅額火事で類焼、四ヶ所に与えられた代地の一所。柳原土手下にあったために神田小柳町と呼ばれた。
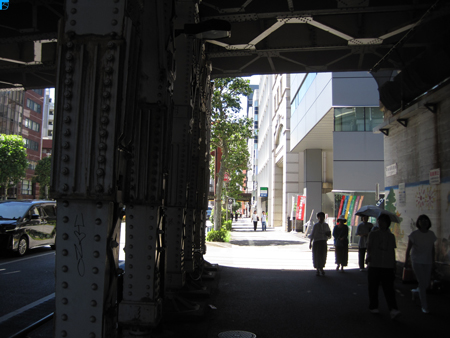
☆小柳橋架道橋を渡る中央線。そして、緑色の2重アーチが美しい松住町架道橋を走る総武線。1923年の関東大震災後、東京の復興事業の一環として、当時両国駅止まりだった総武本線を御茶ノ水駅まで延伸する大工事により1932(昭和7)年に完成。輸入に頼らず、国内の東京石川島造船所で製作された国産の鉄橋であり、当時の日本の最新土木技術が注ぎ込まれた傑作。日本の鉄道橋で初めて採用されたタイドアーチ橋。アーチの根元が外側に広がろうとする強い力を、橋桁(床部分)を水平な鋼材(タイ)でがっちり繋ぐことで打ち消す構造。
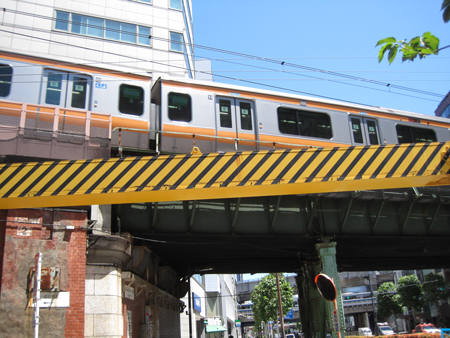
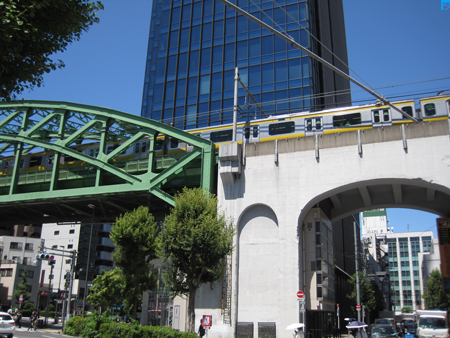
☆神田川に架かる昌平橋を横目に見て進む。昌平橋は寛永年間(1624〜1644年)に架けられたのが始まり。一口(いもあらい)橋や相生橋とも呼ばれた。一口坂を下りた場所に架かるので一口橋。一口坂(淡路坂)と、北側の昌平坂が対になっていたことから相生橋。1691(元禄4)年、5代将軍・徳川綱吉がすぐ近くの湯島に湯島聖堂を造営。孔子の故郷である中国の昌平郷に因んで、この橋を昌平橋と名付けるよう命じた。橋にも色々と歴史がある。
☆神田明神に到着。
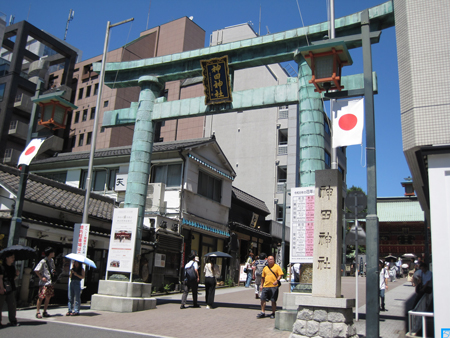
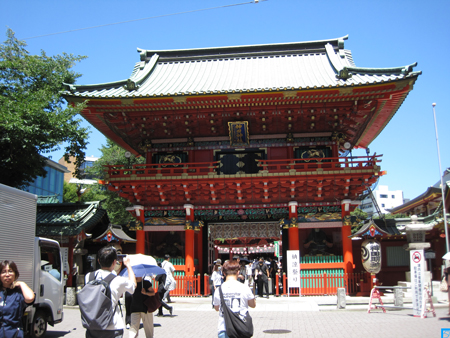
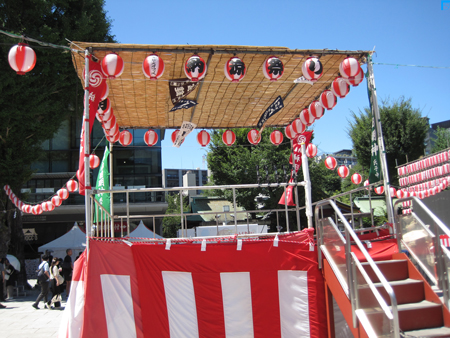
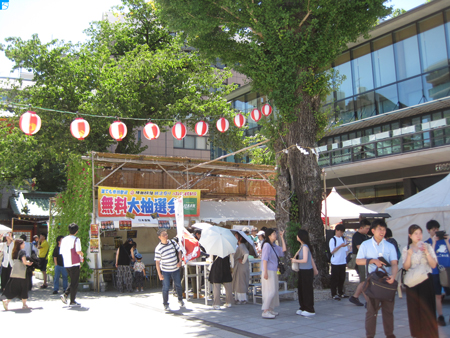
☆神田明神も夏祭りのモード。
☆神田明神の西には見事な清水坂。かつてこの地から名水が湧き出ていたことに由来するとも、坂の上から上野の清水寺(寛永寺の清水観音堂)がよく見えたことに由来するとも。清水坂がある場所は、上野や本郷から続く海抜20〜25mほどの本郷台地が、秋葉原や下谷などの海抜数メートルの東京低地に向かって急激に落ち込む崖線。坂下の清水坂下交差点付近は、かつて東京湾(日比谷入江)に注いでいた平川の通り道や低地。つまり、平川が北の本郷台と南の湯島台を分断して流れていたということになる。なお、平川は徳川秀忠の時代の瀬替え(流路変更)工事によって、そのまま現在の神田川の本流になっている。また、今は神田川で分断されている駿河台と湯島台は神田山として一体だった。
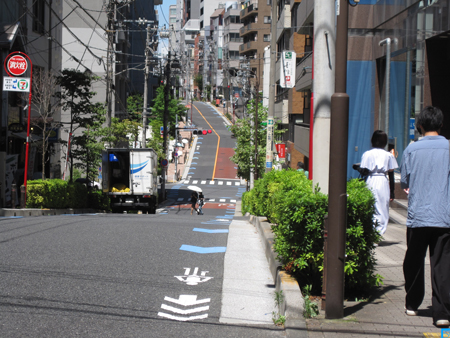
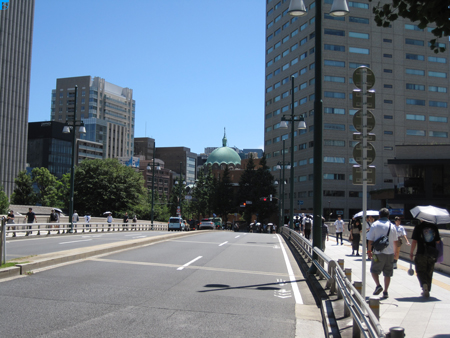
☆日本ハリストス正教会の首座主教座大聖堂であるニコライ堂を眺めながら、聖橋を渡り神田川を越えて御茶ノ水駅へ。
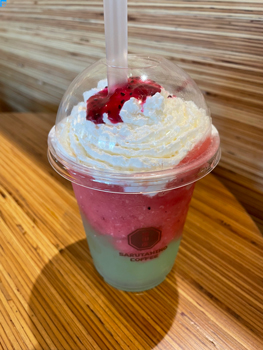
☆御茶ノ水のエキュートの猿田彦珈琲で「夏のすいかジェレッテ」で水分と糖分を補充。580円也。
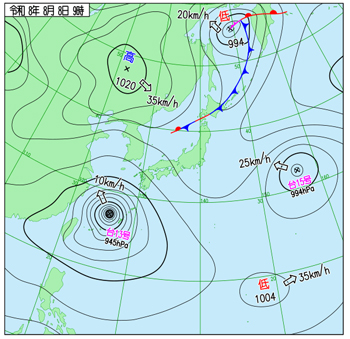
@御茶ノ水.
右出典:気象庁ホームページ
☆砂町銀座では8月7日から本日8月9日まで第75回 砂町銀座 七夕まつり。
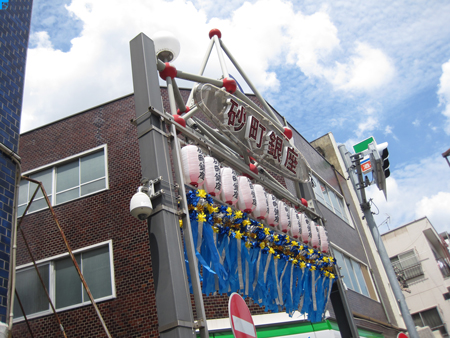
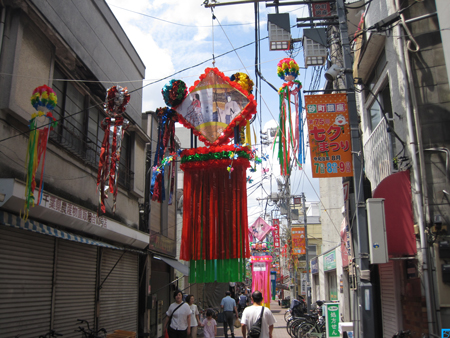
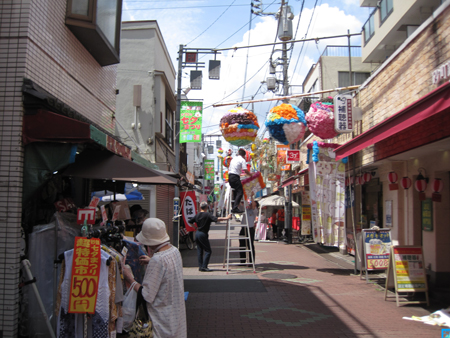
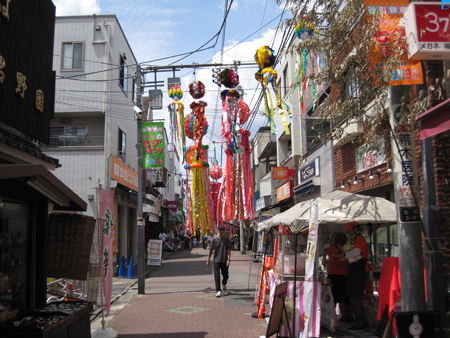
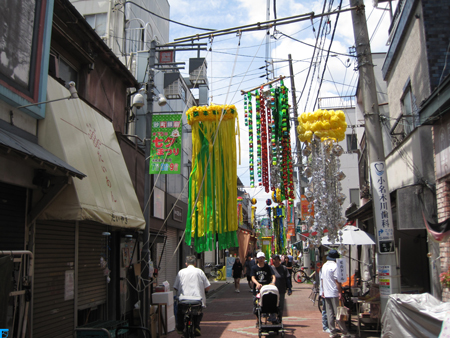
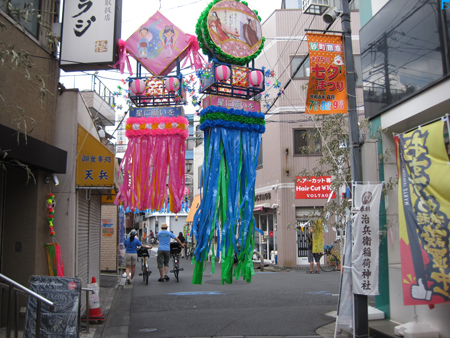
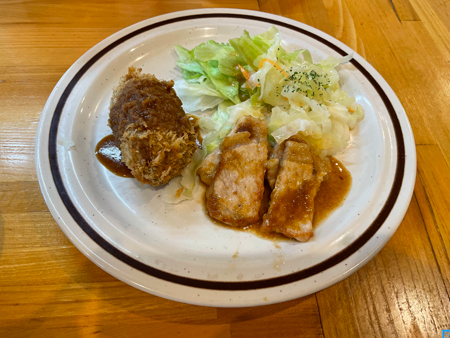
☆ランチは砂町銀座から少し入った場所にある洋食のグルメで生姜焼きとコロッケの定食。
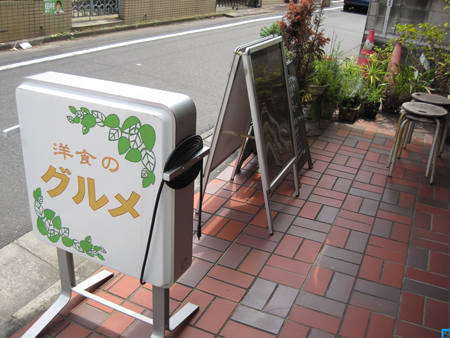
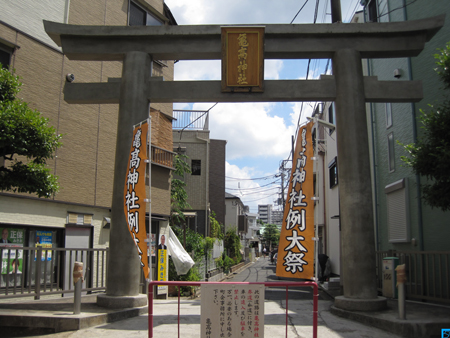
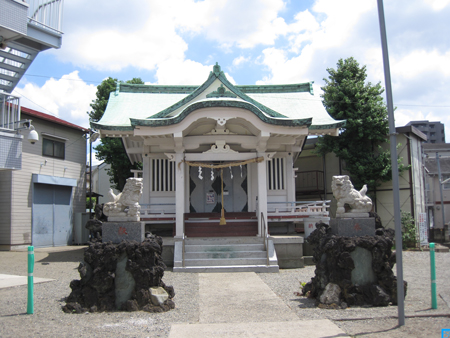
☆亀高神社に参詣。洋食のグルメのすぐ前に鎮座している。寛永年間(1624〜44)に亀高新田開拓の際に五穀豊穣の神として創建されたという。亀高という名前は亀戸新田と高橋新田の2つの開拓地の合成地名。小名木川の南側にあったのが亀戸新田。さらに南側の境川沿いの地域が高橋新田。現在の清洲橋通り付近に当たる。亀戸新田も高橋新田も治郎兵衛が名主。
@小名木.
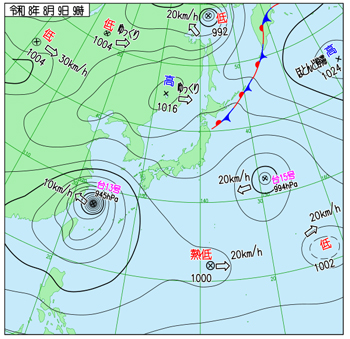
右出典:気象庁ホームページ
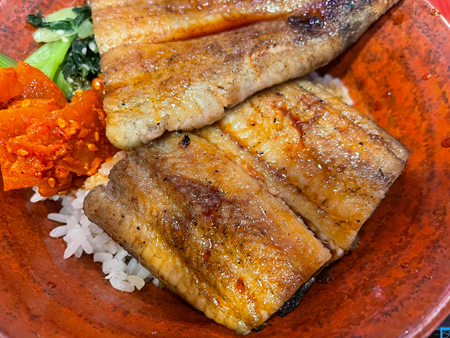
☆夏バテしないように鰻を食べる。元気が出てくる。税込1,780円也。
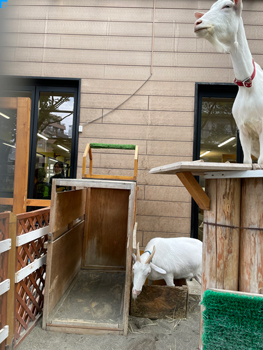
☆葛西まで歩く。途中、山羊がいた。高いところが好きなのか。台に登って遠くを眺めていた。
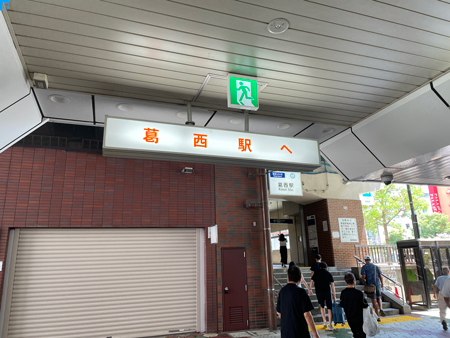
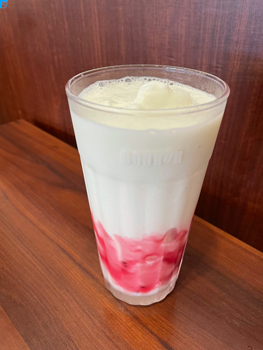
☆葛西に到着。デザートはドラゴンフルーツのヨーグルン。
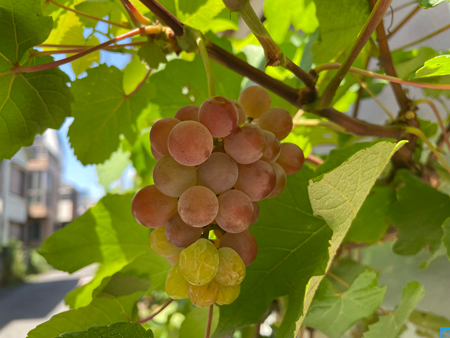
☆街中で見掛けた軒下の葡萄。
▼国内債券市場で新発10年物国債の利回りは前日比0.020ポイント上回るの2.805%へと上昇。▼東京外国為替市場で円相場は前営業日比8銭円安ドル高の1ドル158円48~50銭と3営業日続落。
▼東京株式市場で日経平均は前営業日比1,363円51銭高の6万6,970円22銭と3営業日ぶりの反発。前週末の米国発の追い風を素直に消化する形。7月の米雇用統計で、非農業部門雇用者数の伸びが市場予想を下回ったことにより、米連邦準備理事会が利上げペースを急ぐ必要性は乏しいとの受け止めが広がったことが発端。金融引き締めの長期化観測が後退すれば、将来キャッシュフローを割り引く際の割引率低下を通じて、株価収益率の高い成長株ほど恩恵を受けやすい構図となる。この理屈どおり、ニューヨーク市場ではハイテク株主導で主要指数が揃って上昇し、その流れが東京にも波及した格好。東京市場では朝方からアドバンテストやイビデンといった人工知能・半導体関連銘柄に買いが集中し、指数の押し上げ役となった。個別材料としては、前週末に通期業績見通しを上方修正したリクルートホールディングスが値幅制限の上限まで買われたことも大きく、投資家心理の改善を後押し。もっとも、翌11日が「山の日」で市場が休場となることを控え、後場にかけては利益を確定させる持ち高調整の売りが徐々に強まり、指数は伸び悩んだ。加えて国内の長期金利上昇が重荷となり、借入コストの増加や配当利回りの相対的な魅力低下を通じて不動産株が売られた、上値を抑えた。リクルートHD、住友金属工業、オリンパス、ニトリHD、テルモ。サイバーエージェント、三井金属、セコム、ENEOS HD、KDDI。
▼中国本土株式市場で上海総合指数は前営業日比26.5564ポイント高の3,966.5935と5営業日続伸。7月14日以来およそ4週間ぶりの水準を回復。前週末の米雇用統計が市場予想を下回ったことでFRBの早期利上げ観測が後退し、ニューヨーク市場が上昇した流れを引き継いだ。もっとも、直近4営業日の続伸で株価水準が切り上がっていたこともあり、寄り付き後は利益確定の売りが上値を抑える場面もみられ、じりじりと上げ幅を広げる展開。物色の軸となったのは、8月中旬以降に本格化する2026年1~6月期決算を控え、増配や自社株買いといった株主還元強化への思惑から買われた高配当利回りの大型国有企業銘柄。白酒の貴州茅台酒や通信の中国移動・中国電信、資源関連の中国海洋石油、中国石油天然気、中国神華能源などが軒並み値を上げ、貴金属や飲料・乳製品、飼料、バッテリー素材関連セクターも全面高となった。一方で、直近まで相場を牽引してきたAI・半導体関連銘柄には利益確定売りが優勢となった。中芯国際集成電路製造や中科寒武紀科技といった半導体銘柄の一角が下落したほか、光部品を手がける中際旭創は6%安と大きく値を崩し、部品・通信設備関連や保険セクターも全面安の展開となった。中国景気の先行き不透明感がなお根強く残るなかで、値上がり業種と値下がり業種が明確に分かれるという、選別色の強い相場展開が続いている。半導体ウエハー洗浄・電気めっき・研磨・リソグラフィ前工程・PECVD装置の 盛美半導体設備〔上海〕(ACM Research Shanghai Inc.)、超硬およびタングステン製品製造の中鎢高新材料(China Tungsten & Hightech Materials Co., Ltd.)、フラッシュメモリおよびDRAMの深圳市江波龍電子(Shenzhen Longsys Electronics Co., Ltd.)、飲料メーカーの東鵬飲料集団(Eastroc Beverage〔Group〕Co.,Ltd.)、トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)。半導体の芯原微電子(VeriSilicon Microelectronics Shanghai Co., Ltd.)、中国版エヌビディアと呼ばれる
 中科寒武紀科技(Cambricon Technologies Corporation Limited)、光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、プリント回路基板の生益電子(Dongguan Shengyi Electronics Co., Ltd.)、光トランシーバーモジュールの成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)。
▼香港株式市場でハンセン指数は前営業日比269.46ポイント高の25,937.49と続伸。金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)、宝飾品の周大福珠宝集団(Chow Tai Fook Jewellery Group Ltd.)、 翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)、飲料メーカーの
 農夫山泉(Nongfu Spring Co., Ltd.)、衣料品の申洲国際集団(Shenzhou International Group Holdings Limited)。
 中国人寿保険(China Life Insurance Co., Ltd.)、フィギュア・玩具の
 泡泡瑪特国際集団(Pop Mart International Group Limited)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、
 中国石油化工(China Petroleum & Chemical Corporation)。
▼欧州株式市場で,ストックス欧州600指数は,前営業日比0.20ポイント高の660.45と6営業日続伸し最高値更新。バイオテクノロジーの キアゲン(Qiagen N.V.,オランダ)、メキシコで銀と金の採掘を行う
 フレスニヨ(Fresnillo plc,英)、小売チェーンの
 ディノ(Dino Polska SA,ポーランド)、石油プラットフォーム・海洋エネルギー設備のSBMオフショア(SBM Offshore N.V.,蘭)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)。広告代理店のWPPグループ(WPP plc,英)、集積回路用プローブカードのテクノプローブ(Technoprobe SpA,イタリア)、
 コカ・コーラHBC(Coca Cola HBC AG,スイス)、TMT(Telecommunications, Media, Technology)事業への投資会社である
 ゼゴナ・コミュニケーションズ(Zegona Communications plc,英)、たばこの
 インペリアル・ブランズ(Imperial Brands plc,英)。
▼ロンドン株式市場で,FTSE100は前営業日比38.594.43ポイント安の10,862.50と反落。
▼フランクフルト株式市場で,DAXは前営業日比4.43ポイント高の26,323.88と3営業日続伸し最高値更新。
▼パリ株式市場で,CAC40は前営業日比11.10ポイント高の8,726.03と続伸し最高値更新。
▼ニューヨーク商品取引所[COMEX]で金先物12月限は前営業日比20.0ドル高の1オンス4,419.70と続伸。▼ニューヨーク・マーカンタイル取引所[NYMEX]でWTI原油先物9月限は前営業日比3.95ドル高の1バレル82.13ドルと3営業日続伸。▼米国債市場で10年債利回りは前営業日比0.06ポイント上回る4.70%へと上昇。
▼NY株式市場で,ダウ平均は前営業日比60ドル95セント安の5万3,975ドル98セントと反落。▼ナスダック総合は前営業日比85.258ポイント安の2万6,605.357と反落。▼S&P500は前営業日比4.53ポイント安の7,753.11と反落。シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)、AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)、通信機器の シエナ(Ciena Corporation)、データ分析とリスク評価の
 ヴェリスク・アナリティクス(Verisk Analytics Inc.)、光ファイバーや液晶向けガラス基板の
 コーニング(Corning Incorporated)。サーバー監視・分析サービスのデータドッグ(Datadog, Inc.)、天然ガス・原油の探査・生産の
 エーピーエー(APA Corp.)、
 マラソン・ペトロリアム(Marathon Petroleum Corp.)、アカマイ・テクノロジーズ(Akamai Technologies Inc.)、アンモニア生産のCFインダストリーズ・ホールディングス(CF Industries Holdings Inc.)。
右出典:気象庁ホームページ
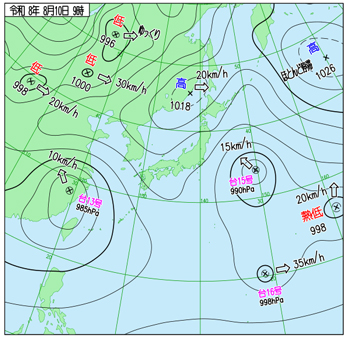
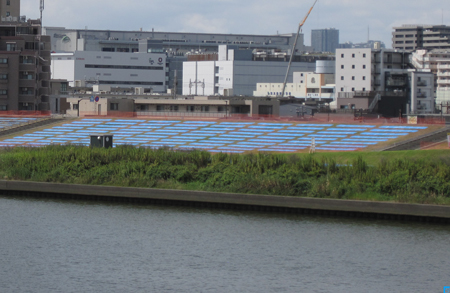
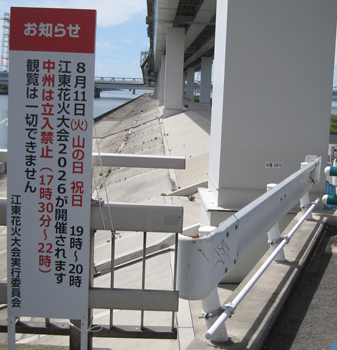
☆江東花火大会は台風15号接近のため中止。今回で2回目2年連続での中止。通常の台風は南から北、または西から東へと進むが、台風15号は太平洋高気圧に阻まれ、関東の東の海上から西へと進む異例のルート。8月11日午後8時頃に茨城県南部に上陸。統計史上初となる茨城県上陸。
☆富山名物の焼き鯖寿司を堪能する。
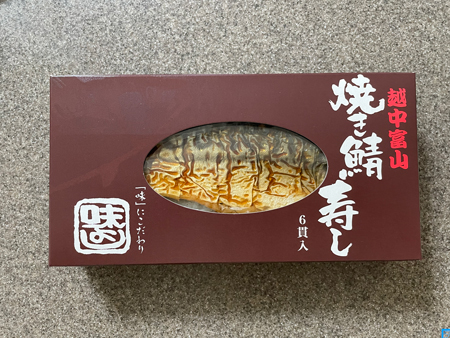
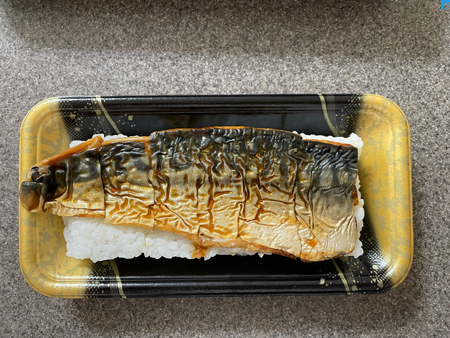
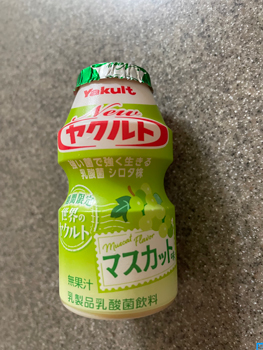
☆マスカット味のヤクルトも味わう。いつもとは違った味はアクセントになる。
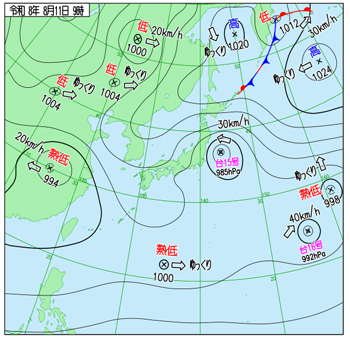
右出典:気象庁ホームページ
☆台風15号は関東を通過。朝方に少し雨が残る。新幹線で仙台へと向かう。東京を出ると、上野、大宮、そして仙台。凄く近い気がする。
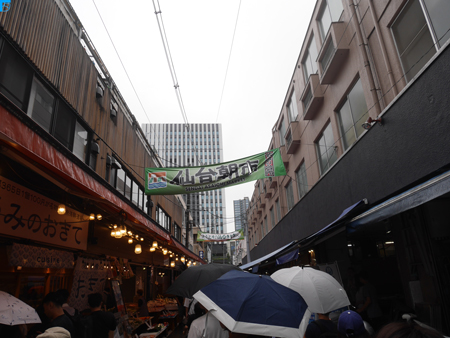
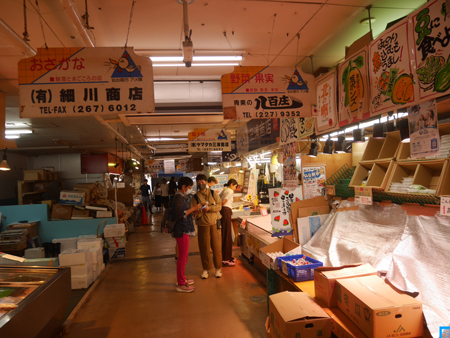
☆駅前にある仙台朝市に立ち寄る。ここに立ち寄ったのはかなり前。雑然としていたイメージがあったが、かなりスッキリとしている。時と共に雰囲気も変わるだろうし、店も変わっているのかもしれない。何よりも記憶自体も変わってしまってもいるだろう。ともあれ、この雰囲気は良い。
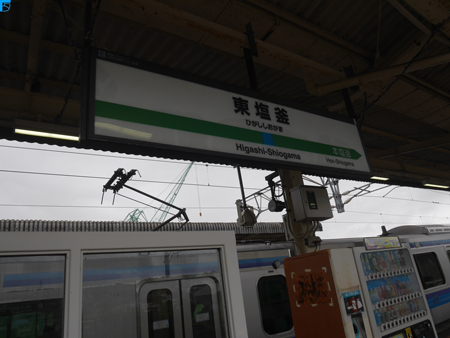
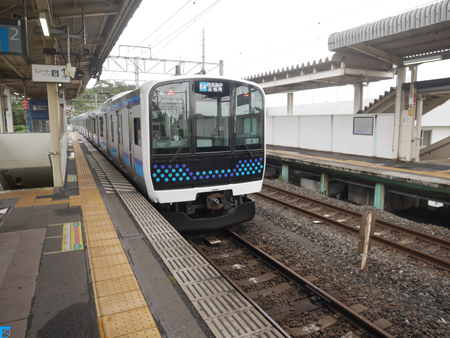
☆そして、仙石線に乗り込んで東塩釜へ。仙台駅から高城町駅まで、仙石線と東北本線は並走している。内陸側を走るのが東北本線、海沿いの松島湾側を走るのが仙石線。仙石線は、大正時代に開業した宮城電気鉄道を起源としている。明治・大正時代に三井物産や大倉組と並んで日本三大機械商社と称された高田商会が宮城電気鉄道の親会社。現在の福島県耶麻郡磐梯町にあった大寺に亜鉛を精錬する大寺精錬所を建設して営んだのが、宮城県栗原郡(現・栗原市)にある亜鉛鉱山である細倉鉱山の経営をしていた高田商会。福島県耶麻郡磐梯町にあった、江合水電(えあいすいでん)と電力調達の長期契約を結んで亜鉛の湿式精錬を行った。しかし、しかし1918年に第一次世界大戦が終結すると、軍需品だった亜鉛の需要が激減。その際に、余った電力の消費先として建設されたのが宮城電気鉄道という関係。亜鉛の湿式精錬(電気分解)は、直流の電気を大量に必要とするため、直流の契約となっていた。そのため、宮城電気鉄道は直流。東北本線は交流。この状態が現在に至まで継続している。なお、戦争特需が終わって大赤字になったところに、関東大震災により高田商会は資金が枯渇し、宮城電気鉄道の開業の前に倒産。高田商会の鉱山部門は日本興業銀行の管理下に置かれ、宮城電気鉄道は日本生命保険の弘世助太郎社長による大口融資により存続。宮城電気鉄道の山本豊次社長は江合水電からの電力の購入のために宮城送電興業を設立。地域への転売も開始。江合水電は宮城送電興業との合併などを経て、国策として東北電力へと合流していく。1944(昭和19)年5月1日、宮城電気鉄道も国策によって運輸通信省により戦時買収された。
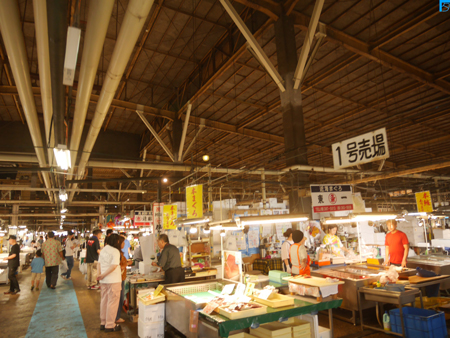
☆東塩釜の駅前からタクシーに乗って塩釜仲卸市場へと向かう。ここは、2011年3月11日の東日本大震災の時に、奇跡的に建物への津波の影響が無かったのだという。但し、1965年の設立当時には367店舗あったのが、東日本大震災当時には147店舗となり、2025年には75店舗となっているという。時代の流れだろうか。
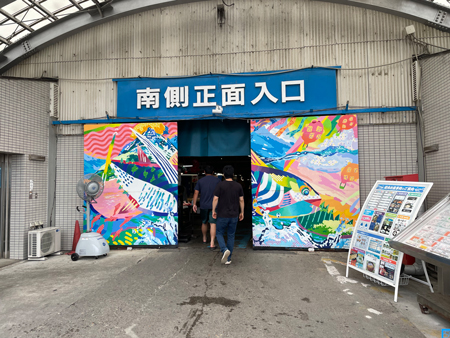
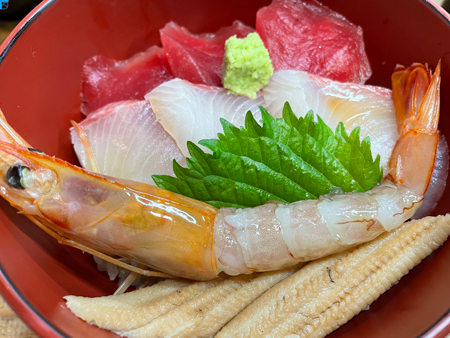
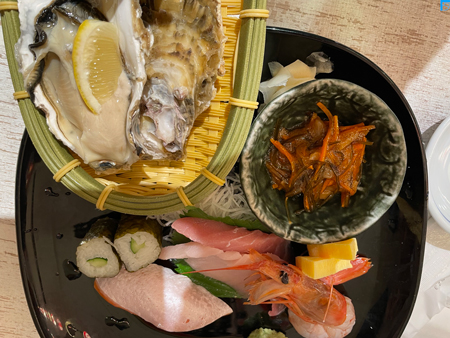
☆市場内の食堂で海鮮丼。
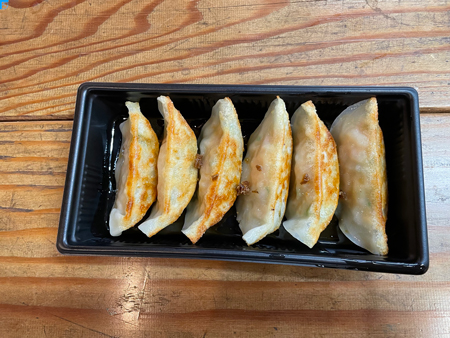
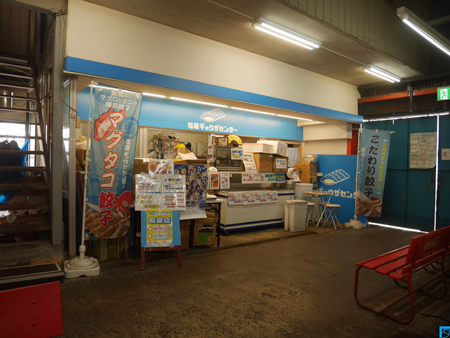
☆隣にあった塩竈ギョウザセンターの餃子も食す。美味しい。
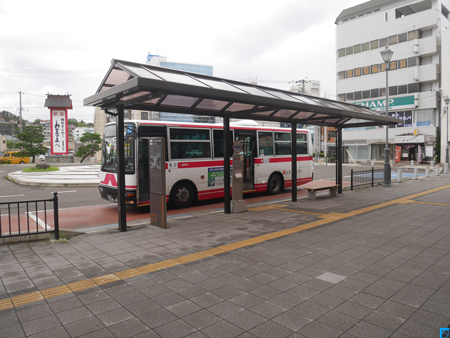
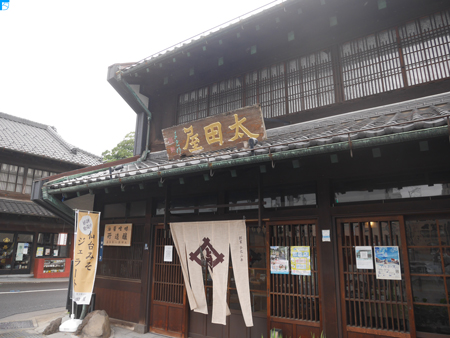
☆市場前からバスに乗って本塩釜へと向かう。
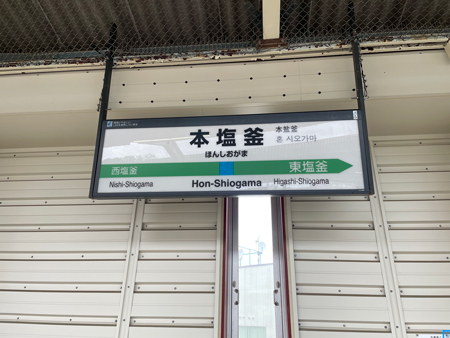
☆本塩釜から再び仙石線に乗って松島海岸へと向かう。
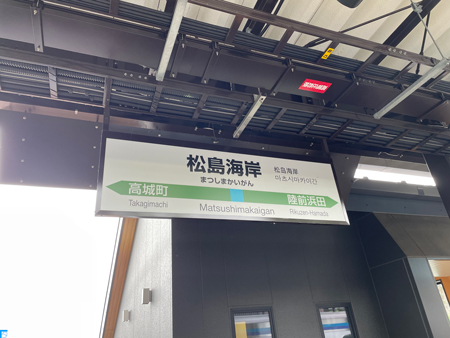
☆瑞巌寺に参詣。とても久方ぶり。
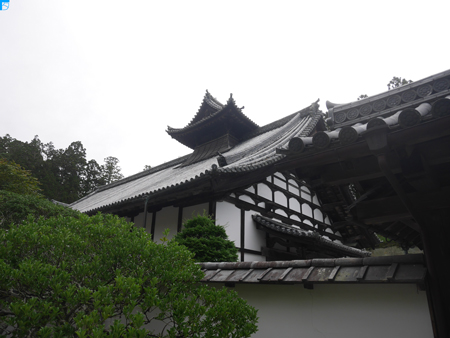
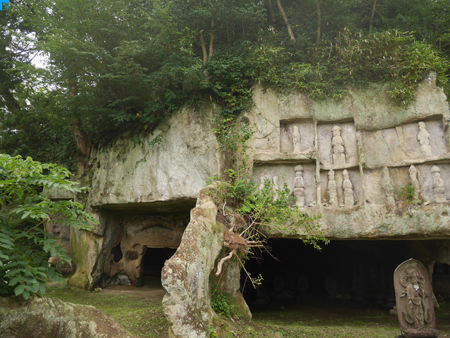
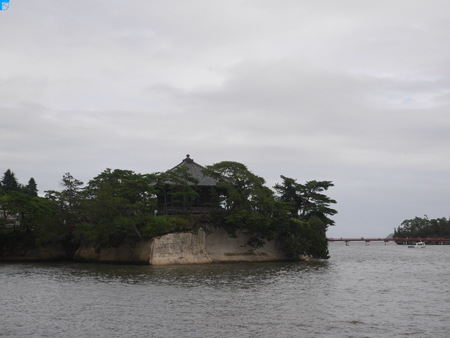
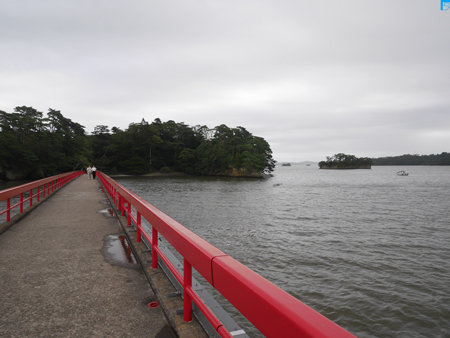
☆大同2(807)年、征夷大将軍として東北へ東征に赴いた坂上田村麻呂が建立した毘沙門堂に起源を持ち、天長5(828)年に慈覚大師円仁が瑞巌寺の前身となる延福寺を開いた時に五大明王像を安置した五大堂に参詣。伊達政宗が再建したことで知られ、東北地方に現存する最古の桃山建築。続いて、海べりを歩き、長い朱塗りの長い福浦橋を渡って福浦島へと初上陸。ここは島全体が県立自然公園になっている。
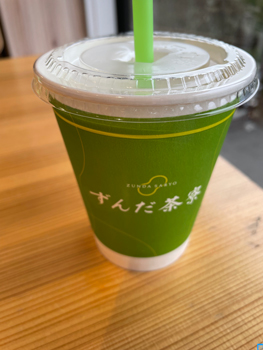
☆松島海岸の駅前でずんだシェイクを味わう。仙台に来たらずんだシェイクというのは定番。
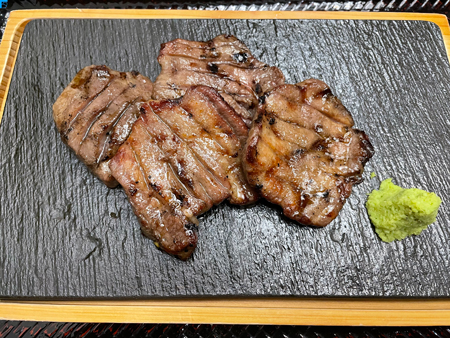
☆夜は伊達の牛たん本舗で芯たん定食を味わう。牛タン4枚。仙台に来たら牛タンというのは定番中の定番。
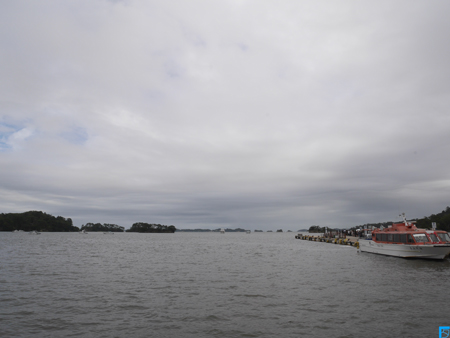
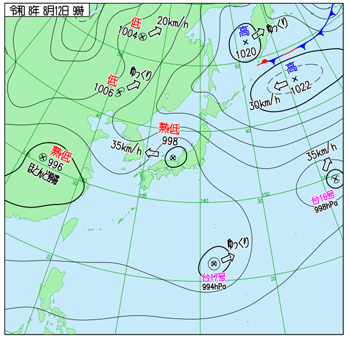
@松島.
右出典:気象庁ホームページ
☆朝食を済ませて、地下鉄の東西線に乗って国際センターへ。
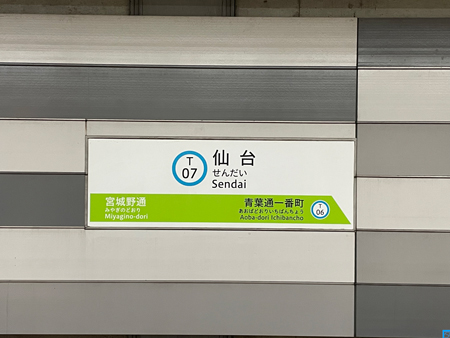
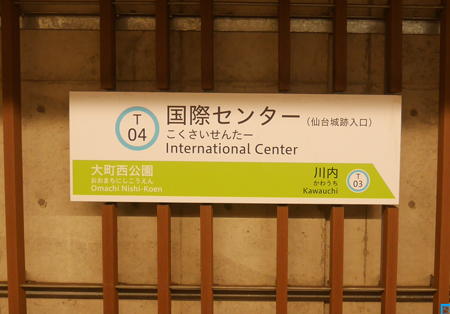
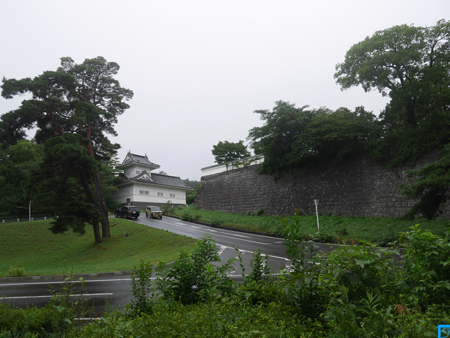
☆仙台城の三の丸に建つ仙台市博物館を見学した後に本丸へと向かう。見事な本丸北壁石垣。
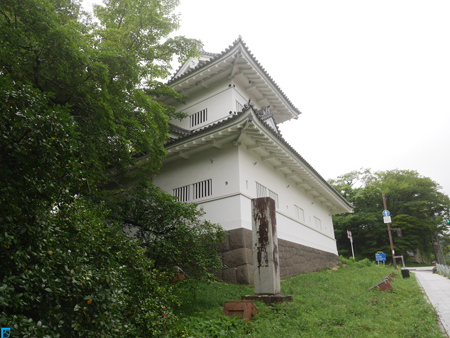
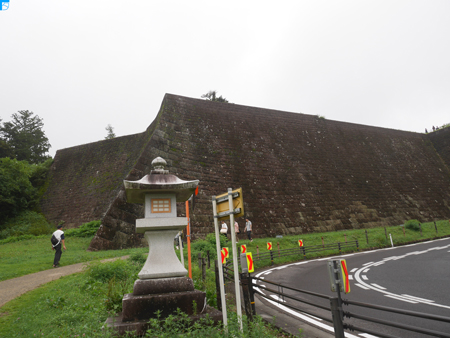
☆仙台駅にループバスの臨時直行便で戻ってランチ。臨時直行便は、途中、どこにも止まらないノンストップ。ランチは冷たいうどん。
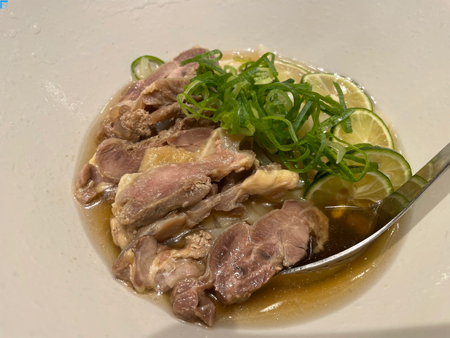
☆続いては,東北本線に乗って国府多賀城へ。
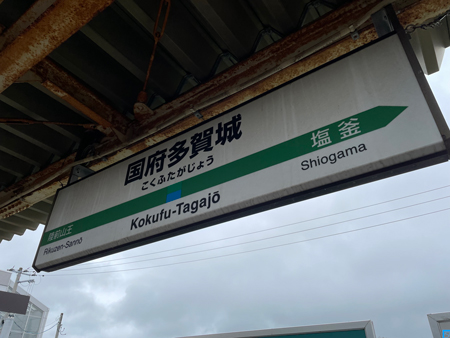
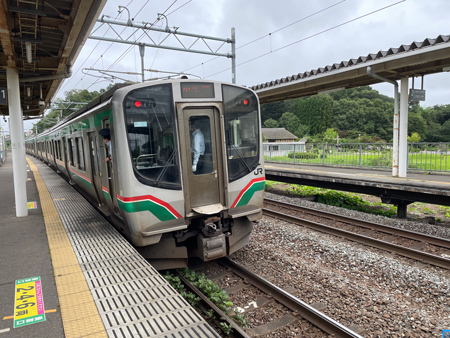
☆駅のすぐ横にある東北歴史博物館を見学。敷地内には石巻市北上町橋浦から移築された1769年に建てられた肝煎の今野家住宅がある。
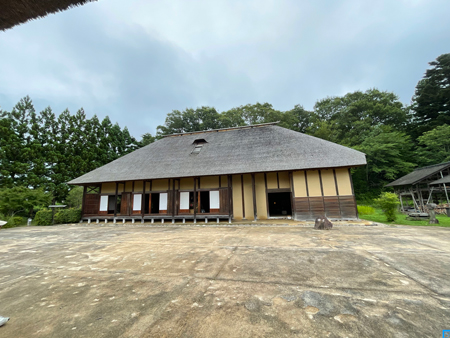
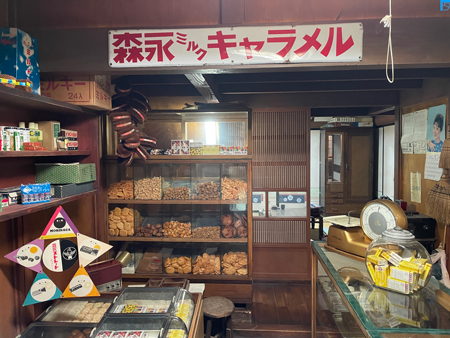
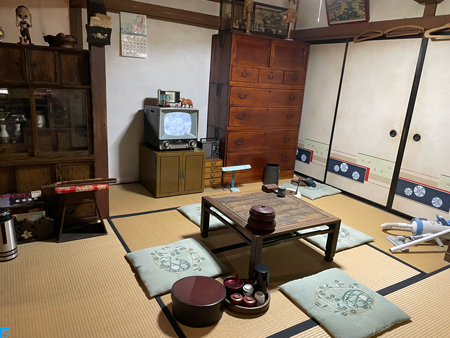
☆昭和の時代が展示されている。ついこの間のようにも思えるが、随分と変わったことに懐かしさと共に改めて気付かされる。かつては、これが何気ない日常だった。
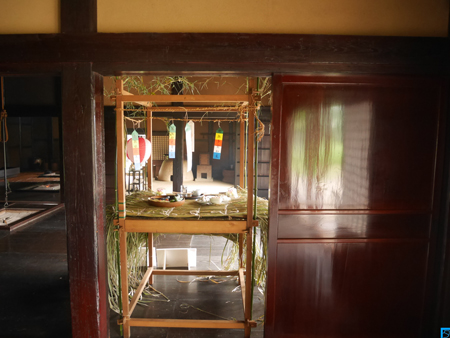
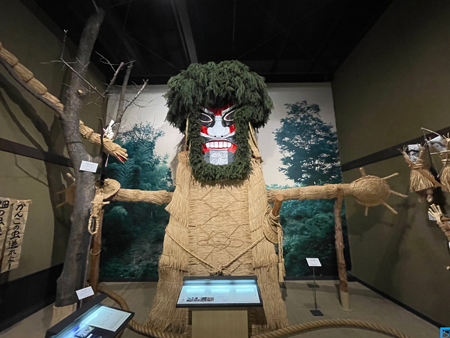
☆一見すると日本的ではないようなものが、実は日本的なのではないのかと考えさせられる。大きな人形道祖神はカシマサマ、ショウキサマと呼ばれるもの。この実物を東北で目にしたことがある。木や鳥居に、稲藁や縄で作った蛇を巻き付けたり置いたりする藁蛇(わらへび)信仰は、関東でも千葉の市川や船橋では辻切りと言われる。こちらも目にしたことがある。東北にもあるのか。
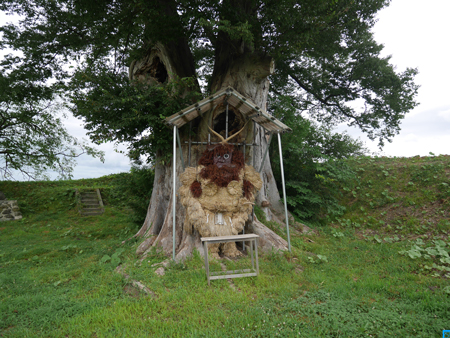
秋田県仙北郡美郷町本堂城回字館にある本堂城回のショウキサマ@2017-08
☆少し歩いて、多賀城を見学。
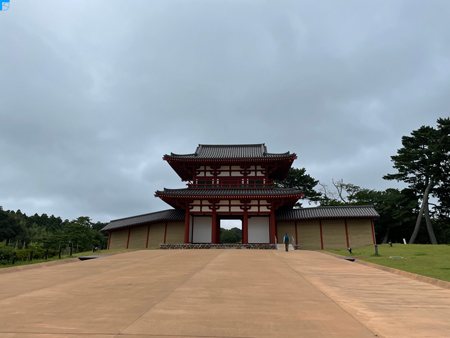
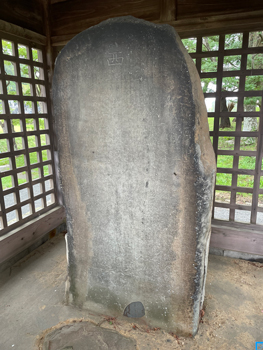
☆多賀城の南大門のすぐそばにある国宝の多賀城碑。多賀城碑を建てたのは、藤原仲麻呂(恵美押勝)の四男で陸奥国按察使兼鎮守将軍の藤原朝狩。762(天平宝字6)年に、多賀城の大改修をした際に建てたもの。この改修により、多賀城は平城京風の官衙となったとされる。但し、764(天平宝字8)年、父親の藤原仲麻呂(恵美押勝)が孝謙上皇と対立したことからクーデターを計画。この、藤原仲麻呂の乱(恵美押勝の乱)で、急遽、平城京に戻り上皇軍と干戈を交えるも、敗北し764(天平宝字8)年9月18日に処刑された。
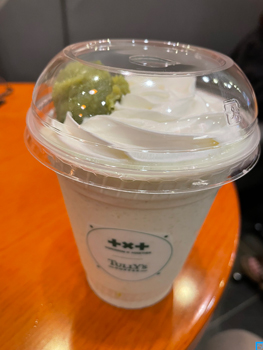
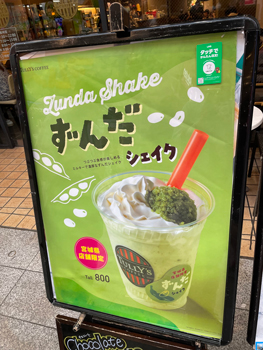
☆仙台に戻って、ずんだシェイクを再び味わう。何度でも美味しい。宮城県限定のメニューらしい。
☆夕食は海鮮三昧。
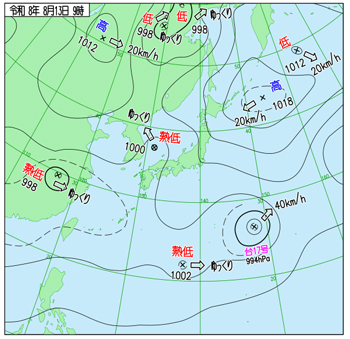
▼千葉県で記録的な大雨。千葉県内22市町で13日から14日未明にかけて、レベル5の大雨特別警報。千葉市では14日午前1時40分までの12時間雨量が観測史上最大の348mmとなる。わずか半日で、平年の8月の3倍の雨量。村田川など氾濫。各地で道路が冠水。
@青葉城.
右出典:気象庁ホームページ
☆朝食は仙台漬け丼。
☆地下鉄南北線で長町南へ。
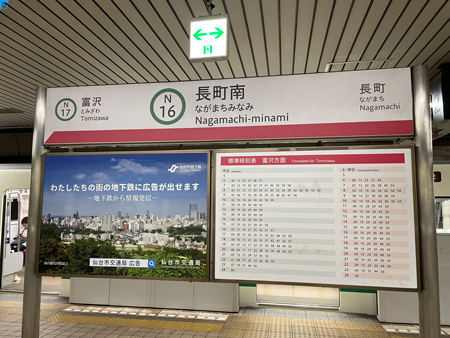
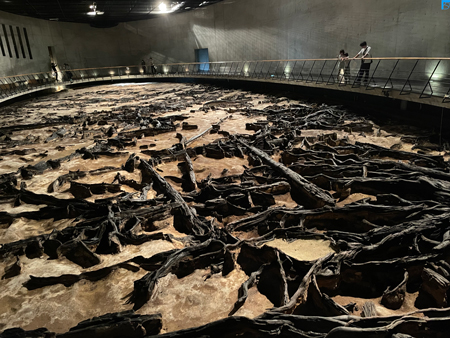
☆地底の森ミュージアムを見学。ここは、もうすぐ2026年8月31日から2029年3月末まで、大規模改修工事のため長期休館に入る。つまり、今が最後のチャンスということになる。地下5メートルの発掘現場に約2万年前の氷河期の埋没林や、当時の人類が残した焚き火の跡が世界で唯一、そのままの状態で保存されている。ここは、仙台市立長町南小学校の建設に先立って1987年から1988年に掛けて発掘調査が行われ氷河期の埋没林が発見された場所。
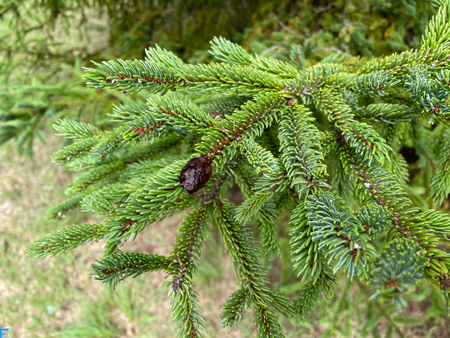
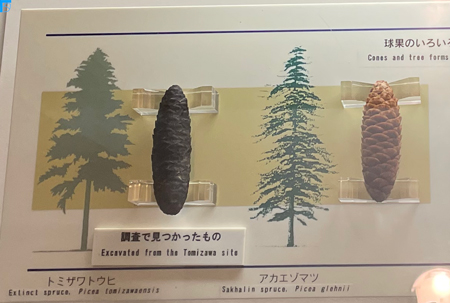
☆地底の森ミュージアムの敷地内には、発掘調査の花粉分析などの科学データに基づき、約2万年前の氷河期の植生をリアルに復元した氷河期の森がある。富沢遺跡から出土し、現在は絶滅してしまったトミザワトウヒという針葉樹に最も近い種類としてアカエゾマツなどが植えられている。
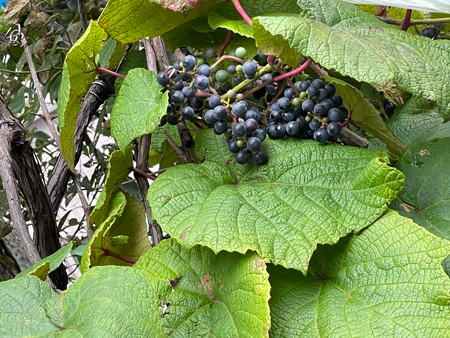
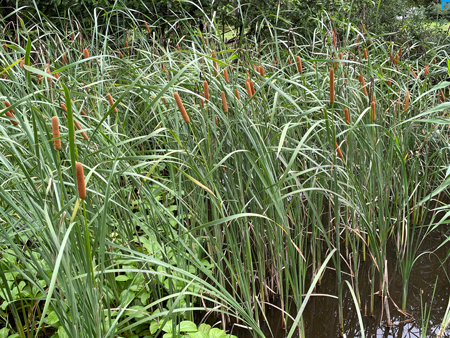
☆ヤマブドウやガマも氷河期にあったのだという。
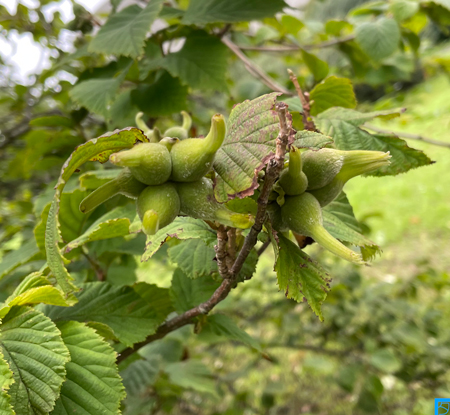
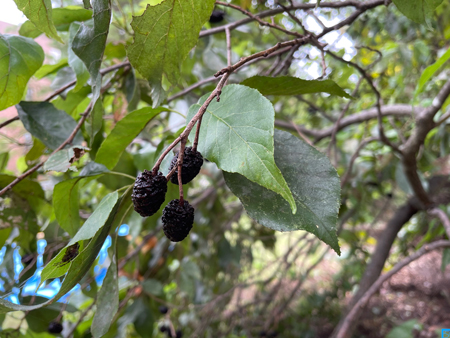
☆先端が鳥のくちばしやツノのように細長く伸びた、とてもユニークな形の総苞(果実を包む葉)が特徴のツノハシバミ(角榛)やハンノキ(榛の木)もある。ハンノキの小さな松ぼっくりのようなものは果実。果穂(かすい)と呼ばれ、秋に熟すと、松ぼっくりのように鱗片が開き、間から翼のついた小さな種子を風に飛ばす。ハンノキは水分が多いドロドロした泥炭地や湿地を好んで自生する、珍しい高木。2万年前の富沢遺跡の地層からもハンノキの花粉や木片が大量に見つかってるという。
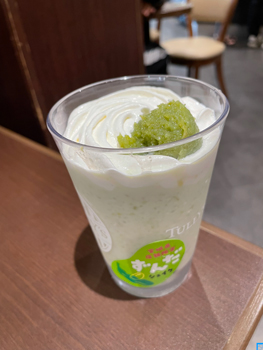
☆長町南駅近くのららぽーとで、ずんだシェイク。
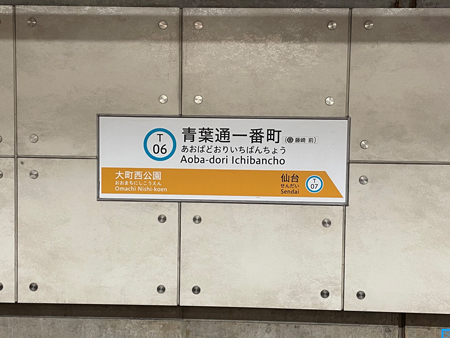
☆一旦、南北線で仙台駅に戻り、東西線に乗り換えて、青葉通一番町へ。サンモール一番町から一番町スクウェアを経てマーブルロードおおまちを経てクリスロード、ハピナ名掛丁と、アーケードがずっと駅まで続いているのでぶらぶらと歩く。
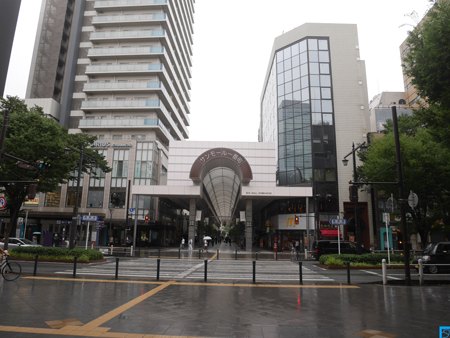
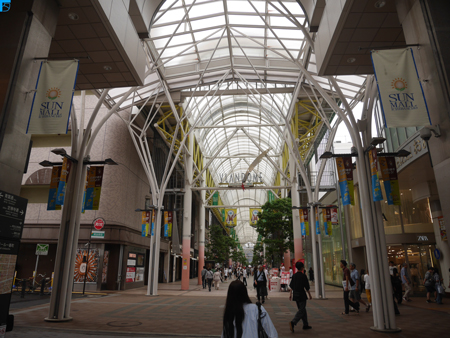
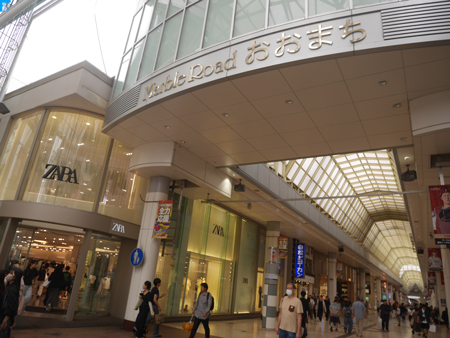
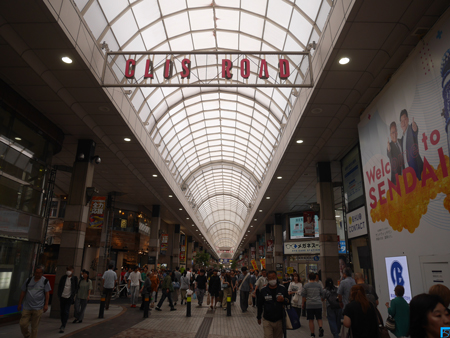
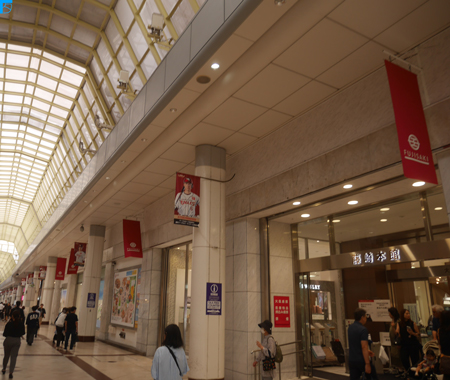
@藤崎本館.
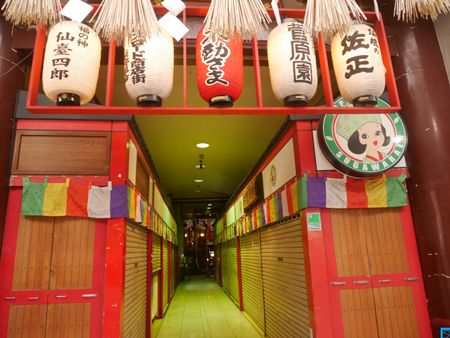
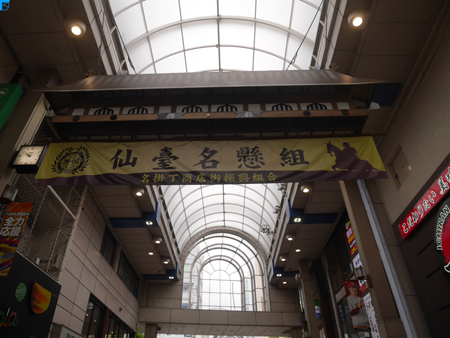
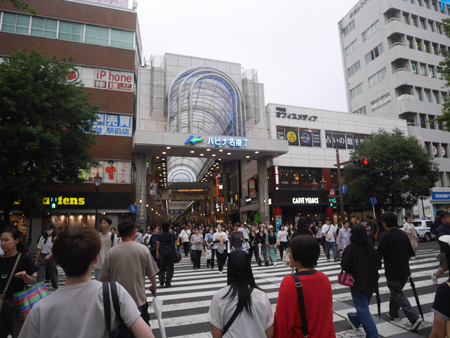
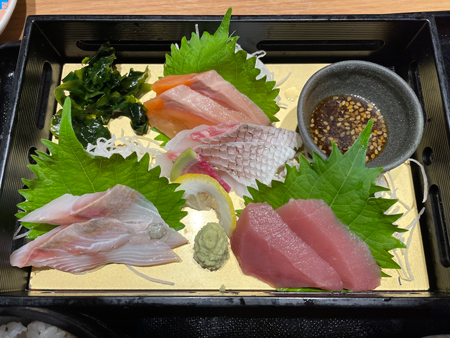
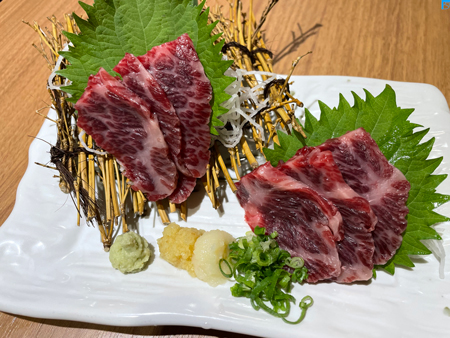
☆ランチはハピナ名掛丁の中にある魚星で、海鮮定食に鯨の刺身を堪能。
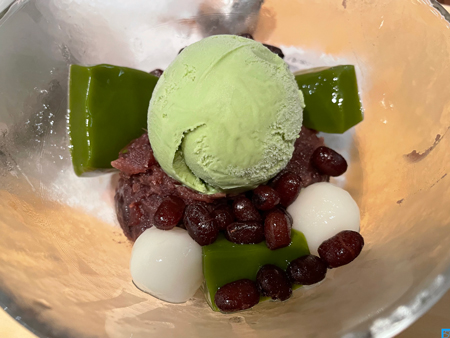
☆デザートは仙台PARCO(本館)の7階にあるナナズグリーンティー(nana's green tea)仙台パルコ店で抹茶のあんみつ。
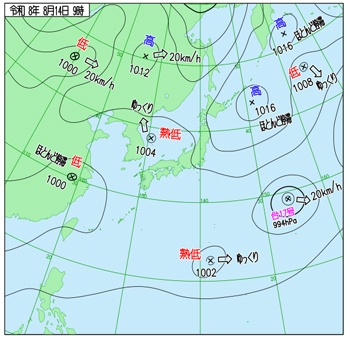
@仙台駅.
右出典:気象庁ホームページ
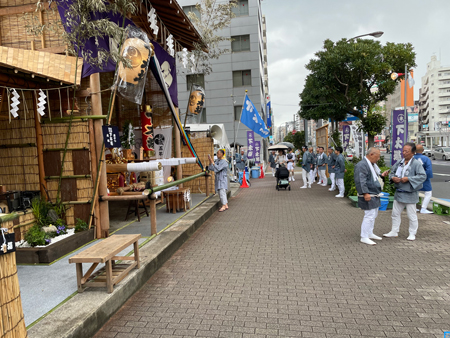
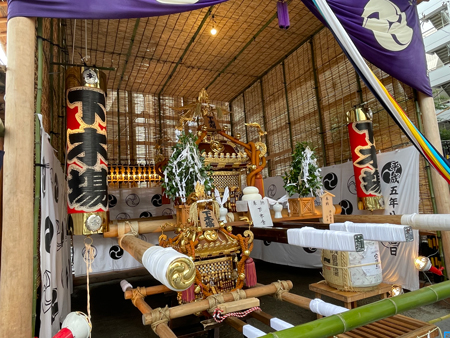
☆2026年8月12日から16日まで富岡八幡宮例大祭。今年は3年に一度の本祭りの年。
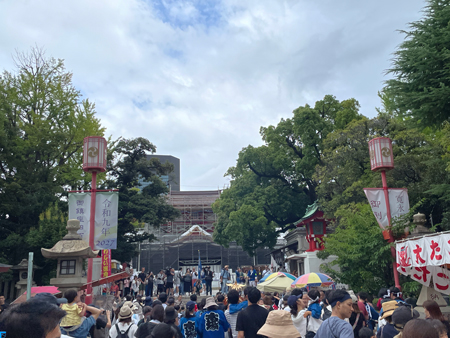
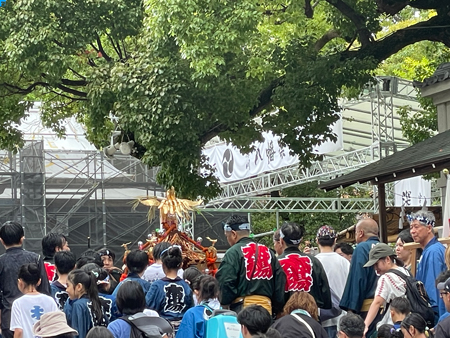
☆富岡八幡宮のお膝元にある地元町会の富岡一丁目町会は、神社のお膝元であることから宮元と呼ばれ、富岡八幡宮例大祭(深川八幡祭り)において特別な役割を担う。54基の連合渡御の初番(先頭)を務めるのは宮元。
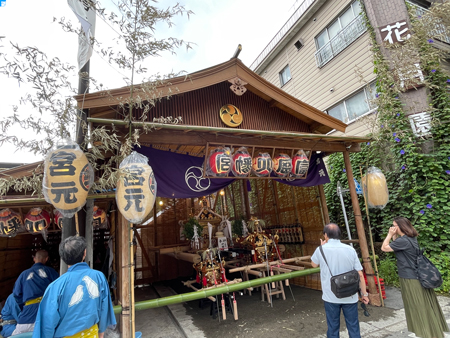
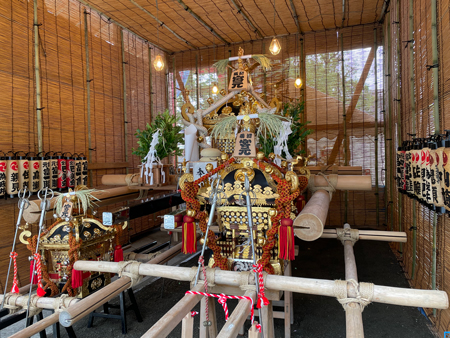
☆下木場は江東区木場2丁目や5丁目の一部。連合渡御で最後尾を務める深濱(深川濵)に次ぐ重要な地位を占めるのが下木場。材木町の歴史を受け継ぐ川並の気風を受け継ぐのが下木場。
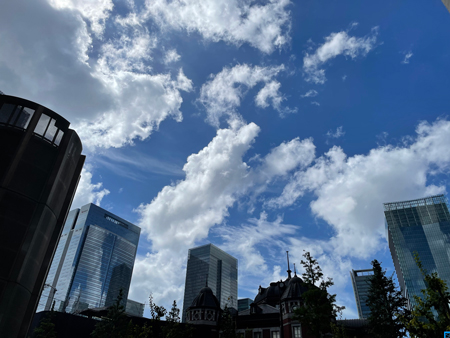
@東京駅.
右出典:気象庁ホームページ
☆市ヶ谷の駅前にて、ミルチェで養分補給。バニラフローズン・ミルク寒天・レアチーズソース・ヨーグルトホイップの4層重ねに、フィアンティーヌ(細かく砕いた薄いクレープ生地)をトッピングしている。初めて。店を出ると少し雨が降っている。
☆内径約1,100mmの極太い鉄製の水道管が通る市ヶ谷水管橋は、昭和初期の1929(昭和4)年〜1930(昭和5)年に掛けて作られたもの。江戸城の外濠を構成する濠の一つである市ヶ谷濠を跨ぐ。外堀通りの向こう側は牛込台。山手の7つの丘である、上野台、本郷台、豊島台、淀橋台、目黒台、久ヶ原台、荏原台の内の淀橋台の一部が牛込台。牛込台は、北側を神田川が、南側(現在の市ヶ谷濠・四ツ谷方向)を紅葉川(江戸時代以前にあった古い谷筋)が浸食して形成された。
☆紅葉川の支流が作った谷が長延寺谷。都営長延寺アパートの場所には、かつて長延寺という寺院があった。徳川家康が浜松城にいた頃から深く帰依していた笑岩長闇(しょうがんちょうあん)が開いた寺院。1909(明治42)年に杉並区和田へと移転。地名だけが残されている。長延寺があった場所へと登っていく坂が長延寺坂。
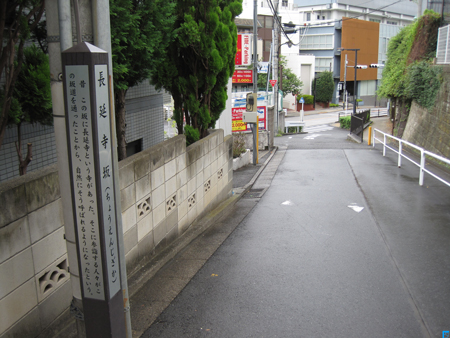
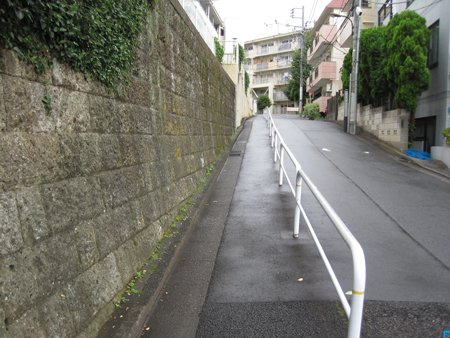
☆長延寺があった場所から望む長延寺谷。そして、長延寺谷から見上げる長延寺坂上。結構な断崖になっている。谷の名前に相応しい。
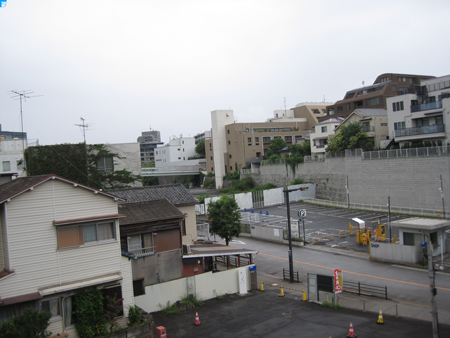
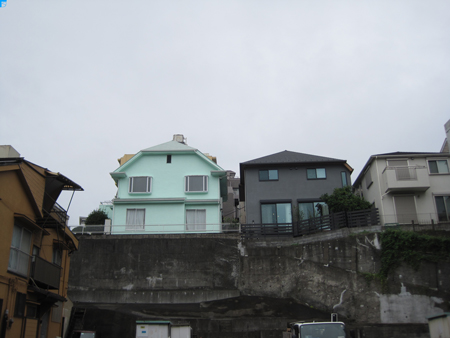
☆長延寺谷の最も深い谷底に架けられているのがごみ坂歩道橋。歩道橋と直結している高台側の短い階段坂は、江戸時代に芥坂(ごみざか)と呼ばれた坂。長延寺谷の底には芥溜(ごみだめ)があったことが坂の名前の由来。周囲を高い崖に囲まれたすり鉢状の深い谷底だったため、周囲の武家屋敷や町家から出るゴミを集めるのに好都合な場所だったと考えられている。
▼トランプ大統領がヘグセス国防長官に米韓合同軍事演習「乙支(ウルチ)フリーダムシールド」の大幅な縮小を指示したことを明らかにする。当初8月17日〜27日の10日間の予定だった演習は、21日までの「5日間」へと半分に短縮されることが決定。第2段階で予定されていた「反撃作戦」の訓練は見送られ、防御訓練のみに絞られるなど、規模も大きく削られた。 北朝鮮の金正恩総書記との4度目の首脳会談を模索しているとの観測。
@市ヶ谷.
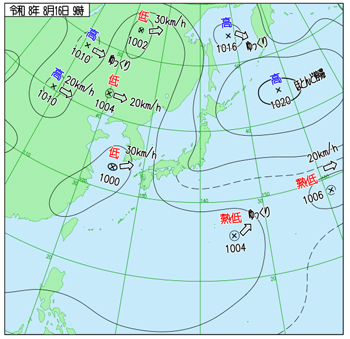
右出典:気象庁ホームページ
☆日比谷線に乗って広尾に降り立つ。
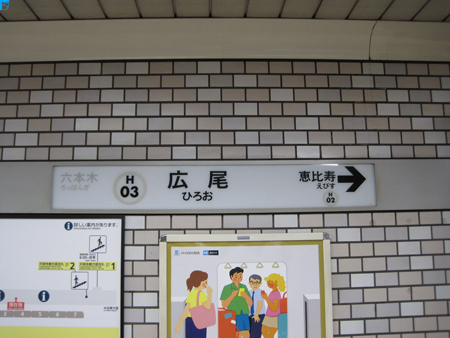
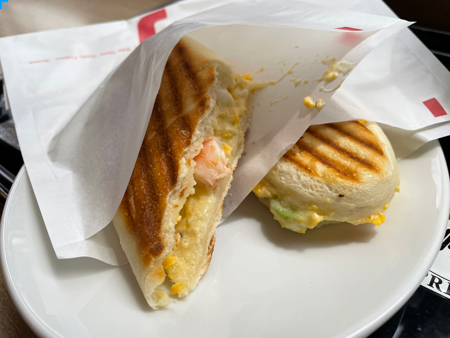
☆エビとアボカドのパニーニで腹を満たす。12時前だったためか、店内は混んでおらず。2階で外の緑を愛でながらのランチ。
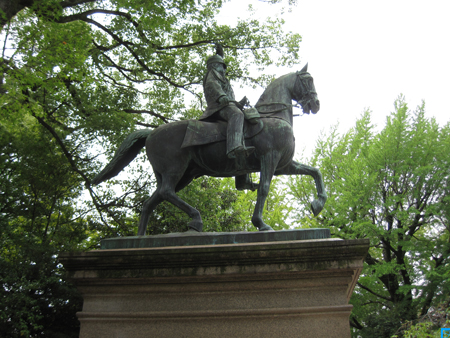
☆目の前には有栖川宮記念公園。都立図書館のある公園。ここは、もともとは忠臣蔵で有名な赤穂藩・浅野家の下屋敷のあった場所。赤穂藩・浅野家が改易されると、1747(延享4)年に、盛岡藩藩主・南部家の下屋敷となった。明治維新を迎えるまで南部家が所有。明治になって収公された後、1896(明治29)年に、天皇家に男子が途絶えた際、代わりに皇位を継承するという極めて高い格式を持った世襲宮家の四親王家(伏見宮・桂宮・有栖川宮・閑院宮)の一つである有栖川家の所有に。銅像は官軍の総大将として江戸城無血開城を指揮し、陸軍の初代・参謀総長を務めた第9代当主の有栖川宮熾仁(たるひと)親王。旧南部家下屋敷を買い取って邸宅としたのは、熾仁親王の弟である第10代当主の威仁(たけひと)親王。有栖川宮威仁親王は、ここに跡継ぎである栽仁(たねひと)王の新邸を建設する計画であった。しかし、1908(明治41)年に、20歳の若さで栽仁王が急逝。1913(大正2)年に当主の威仁親王も薨去し、皇室典範により皇族の養子縁組は禁止されていたため有栖川宮家は断絶。大正天皇の第三皇子の宣仁(のぶひと)親王の喜久子妃は有栖川宮威仁親王の第2王女・實枝子女王の子であったことから、有栖川宮の旧称である高松宮を名乗り、有栖川宮家の祭祀と、麻布の御用地をそのまま引き継いだ。そして、高松宮宣仁親王が1934(昭和9)年に、「このゆかりの土地を市民のために」と東京市に下賜されたのが有栖川宮記念公園。
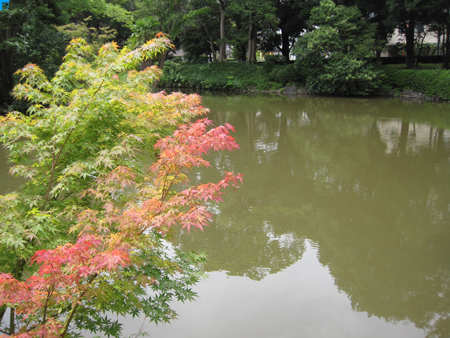
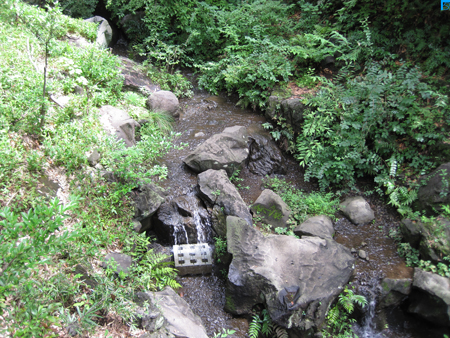
☆梅園のすぐ下にある木橋から見下ろした南部坂側の流れ。公園には三軒家口からの流れもあり、2つの沢が池に注ぎ込んでいる。2つの流れともに麻布台地に降った雨が地下水となり、谷壁で湧水として地表に現れたもの。つまり、有栖川宮記念公園は麻布台地を刻む谷戸地形の中に位置しており、2つの沢はいずれも麻布台地の水を集める谷筋。また、現在の有栖川宮記念公園の池を水源の一つとする流れは、池から西南方向へ流下し、公園外では暗渠化された水路となって、笄川の水系に接続していた。
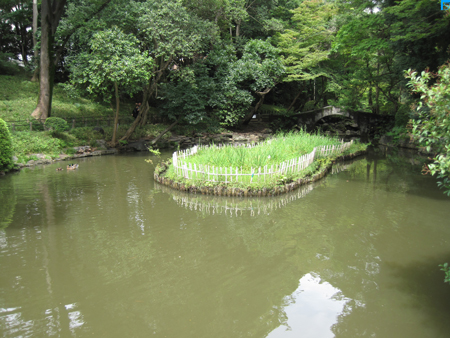
☆少し歩いたところにある奴坂を下った先の窪地の竹ケ谷にあるのが釣堀池の衆楽園。衆楽園の釣堀池は、単なる水道水の池ではなく、地下水を利用していたという。天真寺付近を谷頭とする麻布本村町支流の谷筋に衆楽園が位置していた。ちなみに、奴坂というのは竹ケ谷の小坂であったことから、谷小坂(やこさか)と呼ばれていたことが名前の起源ともいう。
▼内閣府によると、2026年4〜6月期の実質国内総生産(季節調整済み)は前期比0.3%増、年率換算で1.1%増となる。▼国内債券市場で新発10年物国債の利回りは前営業日比0.045ポイント上回るの2.920%へと上昇。▼東京外国為替市場で円相場は前営業日比26銭円高ドル安の1ドル158円95~96銭と3営業日続伸。
▼東京株式市場で日経平均は前営業日比506円45銭高の6万9,220円25銭と5営業日続伸。7月6日以来およそ1ヶ月ぶりに6万9,000円台を回復。決算発表を終えた主要企業の多くが通期見通しを上方修正し、市場が事前に抱いていた警戒感を払拭したことが、株価の地合いを下支え。とりわけアドテストやキオクシア、ソフトバンクグループといったAI・半導体関連銘柄への資金流入が目立ち、生成AI投資の拡大を背景とした業績拡大期待が指数を押し上げる構図が続いている。もっとも17日は上値では戻り待ちや利益確定の売りも強く、日経平均は一時200円超下落する場面もみられた。前週だけで3000円規模の急ピッチな上昇を演じただけに、短期的な過熱感が意識されやすい局面に入っているといえる。
一方、株式市場の重荷となったのが債券市場での長期金利の急上昇。新発10年物国債利回りは一時2.930%まで上昇し、1996年以来およそ30年ぶりの水準に達した。背景には日銀が早ければ9月の金融政策決定会合で追加利上げに踏み切るとの観測があり、利上げペースの加速も視野に入るとの見方が広がっている。高市政権が利上げを容認せざるを得ないとの受け止めも金利上昇圧力を強めている。加えて中東情勢の緊迫化に伴う原油高懸念や、前週末の米長期金利上昇も国内債売りを促した形であり、金利の先高観が株式の割高感を意識させる要因として作用している。値上がり銘柄数が全体の4割にとどまったことも、上昇一服のムードを裏付けている。キオクシアHD、三井金属、フジクラ、古河電気工業、レゾナックHD。トレンドマイクト、電通、荏原製作所、シャープ。
▼中国本土株式市場で上海総合指数は前営業日比55.48ポイント高の3,982.65と続伸。7月10日以来およそ1ヶ月ぶりの高値水準を回復。値上がりを主導したのは半導体・ハイテク関連銘柄であり、半導体材料の有研新材(Grinm Advanced Materials)と銅張積層板の浙江華正新材料(Zhejiang Wazam New Materials)がストップ高となったほか、半導体封止・検査最大手の江蘇長電科技(JCET Group)やフラッシュメモリー大手の北京兆易創新科技(GigaDevice Semiconductor)も大幅高。この背景には、中国政府が経済成長の牽引役を人工知能・半導体産業に一段とシフトさせるとの観測があり、先端技術の国産化推進という長期方針が改めて意識された格好。株高を後押ししたもう一つの要因は、当局による追加経済対策への期待である。週末に公表された7月の金融統計では、人民元建て新規融資額が市場予想を上回るペースで減少し、統計開始以来で最大の減少幅を記録したほか、通貨供給量(M2)の伸び率も市場予想を下回った。こうした金融面の弱さが、政府・人民銀行による景気下支え策の前倒しを促すとの見方につながり、株式市場では悪材料が「政策催促」の好材料として受け止められる展開となっている。
午後、国家統計局から7月の主要経済統計が公表されており、内容は市場予想を軒並み下回る弱さとなった。社会消費品小売総額は前年同月比0.6%増にとどまり、市場予想の1.5%増を大きく下回った。規模以上工業増加値も前年比4.5%増で、予想の4.9%増に届かなかった。1~7月累計の固定資産投資は前年比6.7%減となり、予想の5.7%減より落ち込み幅が拡大、うち民間投資は9.4%減と一段と弱い。不動産開発投資も1~7月で19.2%減と、前月までの18.0%減からさらに悪化した。こうした軒並み予想を下回る統計は、前週末に判明した人民元建て新規融資の過去最大級の減少やM2伸び率の鈍化と合わせ、中国経済の需要不足がなお根深いことを裏付けた形である。もっとも、株式市場では、統計の悪化がむしろ当局による追加緩和・景気対策の前倒しを促す材料として受け止められ、株安には直結しなかった。油田設備・サービスの煙台杰瑞石油服務集団(Yantai Jereh Oilfield Services Group Co., Ltd.)、送配電設備の 思源電気(Sieyuan Electric Co., Ltd.)、半導体の芯原微電子(VeriSilicon Microelectronics Shanghai Co., Ltd.)、半導体封止・検査で中国最大の江蘇長電科技(JCET Group Co., Ltd.;旧Jiangsu Changjiang Electronics Technology Co., Ltd.)、船舶および陸上向け動力システム・発電設備の中国船舶重工集団動力(China Shipbuilding Industry Group Power Co.,Ltd.)。ゲーム関連の
 巨人網絡集団(Giant Network Group Co.,Ltd.)、古井貢のブランドで知られる蒸留酒の安徽古井貢酒(Anhui Gujing Distillery Co., Ltd.)、白酒メーカーの山西杏花村汾酒廠(Shanxi Xinghuacun Fen Wine Factory Co., Ltd.)、酒造の
 貴州茅台酒(Kweichow Moutai Co., Ltd.)、ネットゲームの浙江世紀華通集団(Zhejiang Century Huatong Group Co., Ltd)。
▼香港株式市場でハンセン指数は前営業日比336.38ポイント高の25,453.23と5営業日ぶりの反発となる。海運の 東方海外(Orient Overseas International Ltd.)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)、吉利汽車(Geely Automobile Holdings Ltd.)、
 中国鋁業(Aluminum Corporation of China Limited,CHALCO)。PCの聯想集団(Lenovo Group Ltd.)、火鍋料理レストランチェーン大手の
 海底撈国際HD(Haidilao International Holding Ltd.)、香港における独占鉄道事業者である
 香港鉄路(MTR Corporation)、宅配サービスの
 京東物流(JD Logistics, Inc.)、衛生用品の
 恒安国際集団(Hengan International Group Company Limited)。
▼ シンガポール株式市場でST指数は前営業日比24.87ポイント高の5,768.46と反発し最高値更新。このところ最高値圏での推移を続けている背景には、米金利先高観の後退とアジア域内資金の還流に加え、輸出主導型経済であるシンガポールがAI関連の設備投資サイクルの恩恵を直接享受している構図がある。朝方は利益確定売りに押される場面もあったが、シンガポール企業庁が発表した7月の「石油を除く国内製造品輸出額(NODX, Non-Oil Domestic Exports)」が市場予想を上回る伸びを示したことを受けて地合いが好転し、引けにかけて上げ幅を拡大する展開となった。同国の輸出統計は電子機器の比重が大きく、半導体後工程や検査装置などAIサプライチェーンの下流に位置する企業が多いため、台湾や韓国の半導体輸出動向と連動しやすい特徴を持つ。今回も電子機器輸出の伸びが統計全体を牽引した一方、医薬品や化学品といった非電子部門の輸出は振るわず、シンガポール経済がバイオメディカル拠点としての性格とテック輸出拠点としての性格を併せ持つことが改めて浮き彫りとなった。個別銘柄では、複合企業のケッペルや重工業のセムコープ・インダストリーズが上昇し、エネルギー転換や造船関連の受注環境改善への期待が引き続き株価を支えている。金融株の一角であるDBSグループHDも高く、域内金利環境が金融株の収益見通しに追い風となっている面がうかがえる。一方で農産物大手のウィルマー・インターナショナルは商品市況の重荷を受けやすく、UOB(ユナイテッド・オーバーシーズ銀行、United Overseas Bank)は銀行株全体の一角として利益確定の売りを浴びた。また、香港不動産のホンコン・ランドHDの下落は、中国本土や香港の不動産市況に対する投資家の慎重姿勢が根強く残っていることを映している。
▼欧州株式市場で,ストックス欧州600指数は,前営業日比1.45ポイント安の656.41と続落。総じて軟調な地合い。中東情勢をめぐっては米国とイランの対立構図が緩和する兆しを欠いており、両者が強硬姿勢を維持し続けていることが投資家心理を圧迫している。地政学的緊張の長期化観測は原油をはじめとするエネルギー価格の上振れ要因として意識されやすく、川上コストの上昇がインフレ再燃や企業収益の圧迫につながるとの懸念が根強く残る局面。こうした構図のもとでは、消費関連や小売りなど価格転嫁力が相対的に弱いとされるセクターが売られやすく、実際に日用品や飲食料品、小売銘柄には売りが優勢となった。欧州では金利水準の高止まりも重荷となっており、借入コストへの警戒から不動産や一部の金融関連にも売り圧力が波及した格好である。一方で、地政学リスクの高まりは伝統的に安全資産としての性格を持つ金や銀の需要を押し上げる要因ともなりやすく、これを背景に鉱業関連株には資金が向かい、下げ幅を一定程度抑える形となった。個別には値がさのハイテクや素材関連に見直し買いが入る場面もあり、下げ一辺倒ではなく物色にはまだら模様が見られる。市場参加者の目線は引き続き中東情勢の帰趨とエネルギー価格の動向、さらにそれが欧州の金融政策運営に与える影響へと向けられている。紙容器の世界大手の シググループ(SIG Group AG,スイス)、産業技術大手ヘキサゴンから資産管理・安全インフラ向けソフトウェア事業などをスピンオフした
 オクターブ・インテリジェンス(Octave Intelligence plc,米)、ファッションコングロマリットの
 ケリング(Kering SA,仏)、デジタル決済サービスの
 ネクシー(Nexi S.p.A.,旧名 Istituto Centrale delle Banche Popolari Italiane S.p.A.,イタリア)、金融サービスプロバイダの
 VZグループ(VZ Holding AG,スイス)。自己免疫疾患・癌抗体治療薬開発の
 アルジェニクス(argenx SE,蘭)、圧縮空気を送り込む大型過給機の
 アクセラロン(Accelleron Industries AG,スイス)、半導体の
 STマイクロエレクトロニクス(STMicroelectronics NV,スイス)、産業用触媒の
 ジョンソン・マッセイ(Johnson Matthey PLC,英)。
▼ロンドン株式市場で,FTSE100は前営業日比29.81ポイント安の1万0720.30と6営業日続落。
▼フランクフルト株式市場で,DAXは前営業日比101.70ポイント安の2万6,338.61と反落。
▼パリ株式市場で,CAC40は前営業日比57.20ポイント安の8,579.60となる。
▼ニューヨーク商品取引所[COMEX]で金先物12月限は前営業日比36.4ドル高の1オンス4,473.70と続伸。▼ニューヨーク・マーカンタイル取引所[NYMEX]でWTI原油先物9月限は前営業日比2.10ドル高の1バレル84.50ドルと続伸。▼米国債市場で10年債利回りは前営業日比0.03ポイント上回る4.72%へと上昇。
▼NY株式市場で,ダウ平均は前営業日比272ドル39セント安の5万3,460ドル02セントと続落。中東情勢をめぐる不透明感が引き続き相場の重荷となる。トランプ大統領がイランの核保有を断固として認めない姿勢をSNSで改めて示し、米国とイランの間で対話継続をめぐる思惑が交錯するなか、和平協議の行方が見通しにくい状況が続いている。こうした地政学リスクの高まりを受けて原油先物が上昇したことは、エネルギーコストの上振れを通じたインフレ再燃懸念につながりやすく、米長期金利の上昇という形で株式市場の割高感を意識させる要因となった。金利敏感銘柄や高PER銘柄には売りが出やすい環境であり、実際に主要ハイテク企業の一角には利益確定や持ち高調整とみられる売りが広がった。もっとも今回の相場の特徴は、下落が全面安ではなく物色に明確な選別色が見られた点にある。半導体関連では、米政権が主要顧客企業に対して中国からのメモリー調達回避を働きかけたとの報道を契機として、中国製品との競合激化への警戒が和らぎ、メモリーやストレージ関連を中心に見直し買いが入った。この結果、半導体株指数は大型ハイテク株の軟調とは対照的にしっかりとした上昇を示し、市場では大型グロース銘柄から半導体銘柄へと資金が向かうセクターローテーション的な動きが指摘されている。素材や資源、金融といった景気敏感セクターの一角が堅調だったことも、原油高や金利上昇を必ずしも一様なマイナス材料として捉えていない投資家層の存在を示しているといえよう。▼ナスダック総合は前営業日比84.253ポイント安の2万6,644.911と続落。▼S&P500は前営業日比40.70ポイント安の7745.06となる。中古車オンライン売買の カルバナ(Carvana Co.)、CATVの
 チャーター・コミュニケーションズ(Charter Communications, Inc.)、酒造の
 コンステレーション・ブランズ(Constellation Brands Inc.)、歯列矯正器具の
 アライン・テクノロジー(Align Technology, Inc.)、セルフサービス型の広告配信プラットフォームを手掛けるトレード・デスク(The Trade Desk, Inc.)。
 サンディスク・コーポレーション(SanDisk Corporation)、シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)、HVACの
 コンフォート・システムズUSA(Comfort Systems USA, Inc.)、エレクトロニクス産業向け自動試験装置[ATE]最大手の
 テラダイン(Teradyne Inc.)、
 アプライド・マテリアルズ(Applied Materials Inc.)。
@広尾.
右出典:気象庁ホームページ
▼中西部太平洋まぐろ類委員会(WCPFC)の北小委員会と全米熱帯まぐろ類委員会(IATTC)の合同作業部会がオンラインで再開催され、漁獲枠の拡大が合意された。漁獲枠を巡る交渉は、もともと2026年7月8日〜14日に長崎市で対面形式の会議が開かれていた。しかし、最終盤になって東部太平洋の枠拡大を求めるメキシコが突如として反対に回ったため、交渉は決裂。その後、山下雄平農林水産副大臣がメキシコに渡り交渉。その結果、メキシコは支持へと転換。これを受けて、急遽、オンライン会議の開催となった。今後、11月末からバヌアツで開催されるWCPFCの年次総会など、それぞれの機関の正式な全体会合に諮られ、承認されることで最終決定となる。▼中東情勢の先行き不透明感に伴う海上運賃上昇への思惑から日本郵船が連日で最高値更新。米国とイランは2026年6月17日に戦闘終結に向けた「覚書」に署名し、60日間の期限付きで最終合意を目指していた。しかし、日本時間の8月17日に期限を迎えたものの、最終合意には至っていない。トランプ米大統領は17日、記者団に対し「米国は覚書の延長を求めていない」と明言。▼米国・イラン対立に伴う中東情勢の緊張化とそれによる原油価格の高騰に伴い、航空会社にとって航空燃料(ケロシン)は経営コストの約3割を占める最大の変動費であるため、日本航空とANA HDが売られる。2社による羽田―岡山線におけるダイヤ(運行時間)調整の協議もネガティブな現状と捉えられる。▼富士通は、全国共済農業協同組合連合会(JA共済連)の情報系システムの新たな基盤に「Fujitsu クラウドサービス powered by Oracle Alloy」と、BIツールの「Oracle Analytics Cloud」を導入し、2026年8月17日より構築を開始と発表。▼NECは、企業のデジタル業務を自動化するAIエージェント「NEC cotomi Agent」を、本年8月よりMicrosoft Marketplaceにて販売開始と発表。▼国内債券市場で新発10年物国債の利回りは前日比0.015ポイント上回るの2.935%へと上昇。▼東京外国為替市場で、円相場は前日比76銭円安ドル高の1ドル159円71~73銭と4営業日ぶりの反落となる。
▼東京株式市場で日経平均は前日比1,759円52銭安の6万7,460円73銭と大幅反落。下げ幅は一時1,800円を超え、心理的な節目を割り込む場面もみられた。トランプ大統領がイランとの覚書延長を求めていないと伝わったことで、緊張緩和への期待が後退し、17日の米原油先物相場は上昇に転じた。これを受けてニューヨーク市場ではダウ平均など主要株価指数が軒並み下落し、地政学リスクを回避する動きが世界的に広がった格好である。東京市場でもこの流れを引き継ぎ、戻り待ちの売りが出やすい地合いとなった。加えて日米の長期金利上昇も株式相場の重荷となっている。国内では円安に伴う物価上昇圧力への対応として、日銀が早ければ9月の金融政策決定会合で利上げに動くとの観測が強まっており、これが長期金利の先高観を支えている。金利上昇局面ではPERの高い成長株が相対的に割高とみなされやすく、この日はアドバンテストや東京エレクトロンといった半導体関連の主力銘柄が軒並み売られた。銀行銘柄が金利上昇を追い風に買われる場面はあったものの、全体の下げを補うには至らなかった。個別では村田製作所や太陽誘電、TDKなど電子部品株が売られた一方、資源価格上昇を意識した三菱商事や三井物産、さらに武田薬品には買いが入った。太陽誘電、村田製作所、キオクシアHD、SUMCO、SCREEN HD。日本郵船、商船三井、日本製鉄、武田薬品工業、INPEX。
▼中国本土株式市場で上海総合指数は前日比7.6502ポイント高の3990.3037と3営業日続伸。値動きの小幅さが示す通り方向感に乏しい一日。前日17日に公表された中国の主要経済統計が軒並み市場予想を下回ったことが、寄り付き直後の売りを誘う材料となった。生産や消費、投資といった実体経済の指標が総じて弱く、景気減速への懸念が改めて意識された格好である。もっとも中国では経済の下振れが確認されるたびに、当局による追加の財政出動や金融緩和への思惑が強まる傾向があり、この日も政策対応への期待感が下値を支えた。売りが一巡した後は押し目買いが優勢となり、取引を終えている。業種別では、景気対策の恩恵を受けやすい大手国有銀行銘柄が買われ、中国建設銀行や中国工商銀行がしっかりとした値動きとなった。原油や石炭など資源関連にも資金が向かい、エネルギー価格の底堅さを反映した形。一方で、米中間の技術摩擦や需給懸念が根強い半導体セクターは軟調に推移し、中芯国際集成電路製造(SMIC)や海光信息技術(Hygon Information Technology)などが売られた。非鉄金属でも洛陽欒川鉬業集団(CMOC Group)や江西銅業(Jiangxi Copper Company)が安く、資源価格の一部調整を映す展開となった。半導体ディスプレイとIoTの京東方科技集団(BOE Technology Group Co., Ltd.)、半導体ウエハー洗浄・電気めっき・研磨・リソグラフィ前工程・PECVD装置の盛美半導体設備〔上海〕(ACM Research Shanghai Inc.)、アップル向けのタッチスクリーンパネル製造などを手掛ける藍思科技(Lens Technology Co., Ltd.)、半導体装置メーカーの拓荆科技(Piotech, Inc.)、化学製品の衛星化学(Satellite Chemical Co.,Ltd.;旧名:Zhejiang Satellite Petrochemical Co.,Ltd.)。ネットワーク機器の鋭捷網絡(Ruijie Networks Co., Ltd.)、半導体製造装置の瑞芯微(Rockchip Electronics Co., Ltd.)、半導体の芯原微電子(VeriSilicon Microelectronics Shanghai Co., Ltd.)、電源管理チップに強みを持つ中国トップクラスのアナログ半導体設計企業(ファブレス)である聖邦微電子(SG Micro Corp.)、電子セラミック電子部品の潮州三环(Chaozhou Three-circle Group Co.,Ltd.)。
▼香港株式市場でハンセン指数は前日比17.92ポイント高の25,471.15と続伸。前場は中東情勢の緊迫化と中国景気の減速懸念を背景に下値を探る展開となった。しかし、後場半ばに買いが優勢に転じ、プラス圏へと浮上。この転換の背景には中国当局の政策対応への期待感がある。前日17日に開かれた国務院常務会議では既存政策の効果を最大限に発揮させつつ必要に応じ追加措置を講じる方針が示され、さらに18日には商務部など関係9部門が地方部の消費喚起策を公表しており、こうした一連の動きが投資家心理を下支えした形。個別では20日に決算を控える阿里巴巴集団HD(Alibaba Group HD)が大きく買われ、傘下でモバイルゲーム事業を手掛ける霊犀互娯(霊犀互娯娯楽、Lingxi Interactive Entertainment)を、中信資本(CITIC Capital)傘下のプライベートエクイティ運用会社である信宸資本に売却するとの報道を受けAI・クラウド事業への経営資源集中が好感された。医薬品セクターも堅調で、金斯瑞生物科技の好決算を受けたCRO・CRDMO関連銘柄への物色が広がった。一方で、半導体やLLM関連の一角は大きく売られた。原油高につながる中東情勢の緊迫化は依然として警戒材料として残っている。バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、宅配サービスの極兔速逓環球(J&T Global Express Limited)、阿里巴巴集団HD(Alibaba Group Holding Limited)、不動産の 中国海外発展(China Overseas Land & Investment Ltd.)、海運の東方海外(Orient Overseas International Ltd.)。PCの聯想集団(Lenovo Group Ltd.)、中国人寿保険(China Life Insurance Co., Ltd.)、宅配サービスの京東物流(JD Logistics, Inc.)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、飲食店レビューやデリバリー事業を手掛ける
 美団(Meituan)。
▼ マレーシアの地場バス製造大手であるバスキャップ(Bus Cap Berhad)と、EV世界最大手である比亜迪(BYD Company Limited,中国)が、マレーシア国内におけるEVバスなどの商用EVの現地生産プラットフォーム構築に向けて戦略的提携を締結。ペラ州におけるEVバスの現地組み立て・生産拠点の設置検討が行われる。バスキャップは、1968年創業でペラ州イポーを拠点とするバスメーカーであるシン・ホック・レオン・コーチ・ワークス(Sin Hock Leong Coach Works Sdn Bhd, SHLコーチ)を傘下に抱える。
▼欧州株式市場で,ストックス欧州600指数は,前日比4.51ポイント安の651.90と5営業日続落。中東情勢を巡る不透明感が引き続き相場の重石となる中、原油価格の上昇と長期金利の上昇という共通の圧力に晒された。米国とイランの緊張緩和の兆しが依然としてみられないことから、原油先物は値上がり基調を維持し、これがインフレ再燃への警戒感を強める形で欧州各国の国債利回りを押し上げる展開。長期金利の上昇は債券価格の下落を意味し、株式市場においては相対的に金利敏感なセクターや株価バリュエーションの高い銘柄に売りが向かいやすい地合いを形成。とりわけ、これまで市場を牽引してきた半導体関連やAI関連銘柄については、AI投資の持続可能性そのものに対する疑念が根強く存在しており、金利上昇局面ではその割高感が一段と意識されやすい構造にある。この結果、ドイツの半導体大手をはじめとする関連銘柄には利益確定売りが膨らみ、AI普及の恩恵を見込んだ関連企業の株価も軟調に推移した。一方で、原油高という同じ材料が資源関連株には追い風となり、指数への寄与度が大きい石油株などには買いが入った。また、金利上昇局面において相対的に業績の安定性が評価されやすいヘルスケアや公益関連には資金が向かう傾向がみられ、セクター間で明暗が分かれる展開となった。不動産や工業、資本財といった金利や景気敏感度の高いセクターでは総じて売りが優勢であり、金利上昇が実体経済や資金調達コストに与える影響への警戒感がにじむ結果となった。シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、高周波[RF]・光ファイバー・低周波[ケーブル・ワイヤー]の フーバー・シュナー(Huber + Suhner AG,スイス)、化合物半導体製造装置製造の
 アイクストロン(Aixtron SE,独)、パワー半導体および車載半導体のインフィニオン・テクノロジーズ(Infineon Technologies AG,独)。アパレルメーカーの
 H&M(Hennes & Mauritz AB,スウェーデン)、電力・天然ガスの
 EDP(Energias de Portugal, S.A.,EDP S.A.,ポルトガル)、建設業界向けソフトウェアのネメチェック(Nemetschek SE,独)、医療用装具や治療材料の
 コロプラスト(Coloplast A/S,デンマーク)、ビジネス・法律・科学・医学などの分野における情報サービス企業を傘下に持つ
 レレックス・グループ(RELX Group plc,英)。
▼ロンドン株式市場で,FTSE100は前日比7.74ポイント高の1万0728.04と7営業日ぶりの反発となる。
▼フランクフルト株式市場で,DAXは前日比210.25ポイント安の2万6,128.36と続落。
▼パリ株式市場で,CAC40は前日比70.24ポイント安の8,509.36と6営業日続落。
▼ニューヨーク商品取引所[COMEX]で金先物12月限は前日比53.10ドル高の1オンス4,420.60と3営業日ぶりの反落となる。▼ニューヨーク・マーカンタイル取引所[NYMEX]でWTI原油先物9月限は前日比0.44ドル高の1バレル84.94ドルと3営業日続伸。▼米国債市場で10年債利回りは前日比0.02ポイント下回る4.70%へと下落。
▼NY株式市場で,ダウ平均は前日比116ドル14セント安の5万3,343ドル64セントと3営業日続落。中東情勢の緊迫化と世界的な長期金利上昇という二つの重荷が同時にのしかかる展開。トランプ大統領がイランとの協議を全面否定する投稿を行った直後に、イランのガリバフ国会議長がホルムズ海峡の封鎖継続と対米報復の構えを示したことで、地政学リスクが再び前面に出た格好。原油先物の上昇はインフレ懸念を通じて債券売りを誘発し、これが株式市場に波及するという、今夏繰り返されてきた連鎖が再現されたと言える。
長期金利の上昇圧力については、単なる地政学要因にとどまらない構造的な背景がある。生成AIブームを支えるハイパースケーラー各社が、手元資金だけでなく社債発行による資金調達を急拡大させており、これが国債と競合する形で市場全体の利回りに上昇圧力を加えている。加えて米財政赤字の膨張と長期債需要の弱さが重なり、30年債利回りが約19年ぶりの高水準に達するなど、金利上昇は米国一国にとどまらず日欧にも波及する世界的な現象となっている。
金利上昇はバリュエーションの高いグロース株、とりわけAI関連の半導体・データセンター関連銘柄への逆風となりやすく、エヌビディアやマイクロン、マーベルなどが売られたのはその典型。将来収益への期待が株価に強く織り込まれている銘柄ほど、割引率の上昇による評価下押しの影響を受けやすいため。対照的に、J&Jやナイキ、コカ・コーラといったディフェンシブ性の高い消費関連銘柄には資金が向かっており、金利敏感度の低さが選好された形である。金利上昇局面における物色の二極化が鮮明に表れた。▼ナスダック総合は前日比355.200ポイント安の2万6,289.711と3営業日続落。▼S&P500は前日比53.30ポイント安の7,691.76と3営業日続落。シリコンフォトニクスや超広帯域の光ネットワーク製品を供給するコヒレント(Coherent Corp.)、AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)、エレクトロニクス産業向け自動試験装置[ATE]最大手のテラダイン(Teradyne Inc.)、通信機器のシエナ(Ciena Corporation)、サンディスク・コーポレーション(SanDisk Corporation)。天然ガス・天然ガス液供給インフラの タルガ・リソーシズ(Targa Resources Corp.)、医療機器のインシュレット(Insulet Corporation)、美容専門店チェーンの
 アルタ・ビューティ(Ulta Beauty Inc.)、ビジネス向け会計ソフトの
 インテュイット(Intuit Inc.)、
 モンスター・ビバレッジ(Monster Beverage Corp.)。
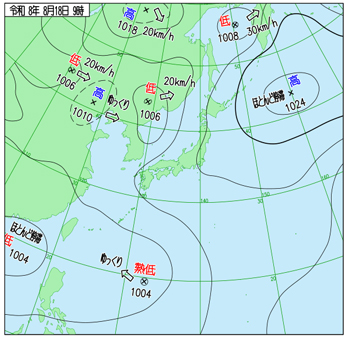
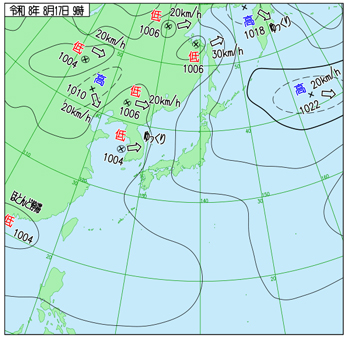
右出典:気象庁ホームページ
▼内閣府発表の機械受注統計によると、2026年4〜6月期設備投資の先行指標である民需(船舶・電力除く、季節調整済み)は前期比0.2%増の3兆1,162億円となる。3四半期連続での増加。データセンター関連投資が堅調だったことが主因。一方、製造業は大型案件の反動や化学・鉄鋼業の減少により1.3%減、非製造業も情報サービス業などの減少で2.3%減となった。2026年6月単月では原子力原動機の大型案件などを背景に前月比9.7%増の1兆558億円と大きく反発し、内閣府は基調判断を「持ち直しの動きがみられる」に据え置いた。受注総額は比較可能な2005年以降で最高となり、7〜9月期も4.9%増が見込まれている。全体として、設備投資はデータセンターなど一部の旺盛な需要に支えられ、緩やかな持ち直しが続いている状況。▼中東情勢の混迷が深まり、原油価格が再び水準を切り上げていることを背景として、インフレ懸念から世界的に金利上昇の勢いが強まり、景気への悪影響の懸念が出始めている。これにより、三菱UFJ FG、三井住友FG、みずほFGに利益確定売り。▼日立製作所による日立建機株の全株式売却の発表を受けて、日立建機に需給悪化を意識した売りが出る。▼2026年7月に買収したOlympicグループへの投資がかさむ見通しとなったパン・パシフィック・インターナショナルHDがが急反落。▼米・ボストンに本社を置く、血液管理・採取技術に特化したグローバル医療技術企業で、テルモにとって最大のライバルであるヘモネティクス(Haemonetics Corporation)がCSLプラズマ(CSL Plasma Inc.)と新たな供給契約を結んだと発表したことにより、これまでテルモが独占、あるいは大半を占めていたCSLプラズマ向けのシェアが、ヘモネティクス製の競合製品に奪われる懸念が生じる。これが嫌気されてテルモが大きく売られる。▼国内債券市場で新発10年物国債の利回りは前日比0.045ポイント下回るの2.890%へと下落。▼東京外国為替市場で円相場は前日比54銭円高ドル安の1ドル159円17~19銭と反発。
▼東京株式市場で日経平均は前日比2,134円31銭安の6万5,326円42銭と大幅続落。2週間ぶりに6万6,000円の節目を割り込む。本日の急落は、単なる一日限りの調整ではなく、前日から続く世界的なハイテク株安と金利上昇の連鎖として捉える必要がある。直接の引き金となったのは18日の米国市場でフィラデルフィア半導体株指数(SOX)が5%超下落したことであり、メモリー株を中心に半導体株への売りが急速に広がった。17日にメモリー価格上昇への期待から急伸した銘柄も反動売りに見舞われ、サンディスクやマイクロン・テクノロジーなどが大幅安となった。この流れは東京市場にも直撃し、直前まで急騰していたキオクシアHDも大幅に下落するなど、AI・半導体関連株の値動きの振幅が際立っている。
背景にあるのは、米国を中心とした世界的な長期金利の上昇である。18日の米国市場では10年債利回りが一時4.7%台半ばまで上昇し、30年債利回りは5.3%台に乗せて19年ぶりの高水準を更新。財政赤字やインフレへの警戒から債券が売られ、その結果として割高感の強いグロース株・ハイテク株のバリュエーション調整圧力が強まっている。
中東情勢も金利上昇を通じて株式市場の重荷となっている。トランプ大統領は18日、イランとの協議や対話は行われておらず、予定もないと表明する一方、ホルムズ海峡は開放されていると主張した。米・イラン協議の不透明化によって海峡の航行・エネルギー供給を巡るリスクが意識され、原油価格の上昇がインフレ懸念を通じて長期金利の上昇圧力を強める構図となっている。
個別要因では、ソフトバンクGの急落が象徴的である。19日にはOpenAIの第2四半期営業赤字が123億ドルに拡大し、ChatGPTの成長が鈍化したと報じられ、巨額のAI投資を十分な収益に転換できるのかという懸念が強まった。加えて、ソフトバンクGがOpenAIへの投資資金を調達するため巨額の負債を抱えていることも意識され、同日には1兆円規模の個人向け社債発行計画も報じられた。AI投資の収益化に対する懐疑が、いわゆるAIバブルへの警戒を通じて市場心理を冷やした側面は大きい。古河電気工業、キオクシアHD、パン・パシフィック・インターナショナルHD、ソフトバンクG、フジクラ。メルカリ、SHIFT、資生堂、キッコーマン、エムスリー。
▼中国のヒト型・四足歩行ロボットの旗手である宇樹科技(Hangzhou Unitree Robotics Co., Ltd.)が中国版のナスダックとも呼ばれる上海証券取引所の科創板(英名:STAR Market)にIPO。場初日の株価は、個人投資家からの爆発的な応募(数千倍の倍率)を背景に、公開価格を600%以上上回る(一時7倍超)猛烈なロケットスタートを記録し、時価総額は一時10兆円規模に達した。お、同社にはアリババやテンセントのほか、AIで世界を席巻するDeepSeekなども戦略投資家として資本参加している。
▼中国本土株式市場で上海総合指数は前日比95.8813ポイント安の3,894.4224と4営業日ぶりの反落となる。前日の中国株高から一転した単純な利益確定というより、世界的な半導体株安という外部ショックが中国本土の高値圏にあった関連銘柄を直撃した結果と見るべきであろう。長鑫存儲技や寒武紀科技(カンブリコン)、SMICといった銘柄は、米国の対中輸出規制を背景とした半導体国産化・自給率向上のテーマ株として今年に入って急速に買われてきた経緯があり、バリュエーションが積み上がっていた分、米ハイテク株安を受けた反応も大きくなりやすい地合いにあった。一方で、中国工商銀行(Industrial and Commercial Bank of China、ICBC)など大手銀行銘柄や石油関連銘柄が底堅く推移したのは、ハイテク株から配当利回りの高いディフェンシブ・バリュー銘柄への資金シフトが生じたためであり、原油価格の上昇を受けたエネルギー株買いも重なった格好。こうした値動きの明暗は、投資家が半導体セクターの調整を一時的な巻き戻しと見ているのか、それとも本格的なテーマ剥落と見ているのかを占ううえで注目される。他方で、ロボット新興企業の宇樹科技(Hangzhou Unitree Robotics Co., Ltd.,ユニツリー・ロボティクス)の科創板上場が公開価格の5.6倍という初値・終値を付けたことは、市場全体が調整局面にある中でも新規株式の投機的な人気は根強く残っていることを物語っており、指数全体の下落と個別テーマへの資金集中という二極化した投資家心理が併存している点が本日の特徴といえる。半導体の芯原微電子(VeriSilicon Microelectronics Shanghai Co., Ltd.)、半導体ウエハー洗浄・電気めっき・研磨・リソグラフィ前工程・PECVD装置の盛美半導体設備〔上海〕(ACM Research Shanghai Inc.)、電子セラミック電子部品の潮州三环(Chaozhou Three-circle Group Co.,Ltd.)、ネットワーク機器の鋭捷網絡(Ruijie Networks Co., Ltd.)、コンピューターメーカーの浪潮電子信息産業(IEIT SYSTEMS Co., Ltd.)。 山東黄金鉱業(Shandong Gold Mining Co., Ltd.)、石油化学・ポリエステルの恒力石化(Hengli Petrochemical Co., Ltd.)、中信銀行(China Citic Bank Corp.,Ltd.)、石油化学・ポリエステルの栄盛石化(Rongsheng Petrochemical Co., Ltd.)、アルミニウムの
 山東南山鋁業(Shandong Nanshan Aluminium Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比17.9223.92ポイント高の25,495.07と3営業日続伸。銀行・海運・エネルギーといったディフェンシブ・バリューセクターの厚みに支えられて底堅さを保った。もっとも香港市場でも、中国本土と同様に、半導体・AI関連は上海天数智芯や華虹宏力など2桁の下落となっており、世界的な半導体株安の余波自体は香港にも及んでいる。持ちこたえたのは、むしろ決算内容を材料とした個別株の選別物色が同時進行したためであり、香港中華煤気の増益決算や香港交易所の最高益更新が買いを集めた。一方、百度や中国聯通は市場予想を下回る決算で急落するなど、明暗が鮮明に分かれた。マクロ面では、7月の経済指標が総じて弱かったことを受け、当局による景気対策への期待感が下支え要因として働いており、25日開幕の全人代常務委員会を控えて財政・金融両面での政策対応が意識されている。但し、預金準備率の引き下げについては、銀行の利ざやが既に低水準にあることから慎重論が優勢であり、政策期待は限定的な形に留まっている。中国の銀行銘柄が軒並み上昇したのは、こうした利下げ期待の後退がむしろ利ざや悪化懸念の緩和として好感された側面もあると考えられる。海運セクターの堅調さは原油高を受けたエネルギー関連の物色と軌を一にしており、世界的な長期金利上昇や中東情勢の不透明感が上値を抑える中でも、資金がハイテクから実需・資源関連へと一時的に退避している構図が窺えよう。ガスの 香港中華煤気(Hong Kong and China Gas Co., Ltd.)、総合テクノロジー企業の小米集団(Xiaomi Corporation)、教育サービスの新東方教育科技集団(New Oriental Education & Technology Group Inc.)、不動産の新鴻基地産発展(Sun Hung Kai Properties Ltd.)、取引所運営の
 香港交易所(Hong Kong Exchanges and Clearing Ltd.)。通信キャリアの
 中国聯合網絡通信(China Unicom〔Hong Kong〕 Ltd.)、百度(バイドゥ,Baidu, Inc.)、ビール醸造の
 華潤啤酒(China Resources Beer Holdings Co., Ltd.)、ショート動画の
 快手科技(Kuaishou Technology)、PCの聯想集団(Lenovo Group Ltd.)。
▼インドネシア中央銀行が金融政策決定会合において、政策金利である7日物リバースレポ金利を5.75%で据え置くことを決定。インドネシア中央銀行は、2026年5月20日の50bp利上げ、6月9日の臨時会合での25bp利上げ、そして6月18日の定例会合での25bp利上げと、1ヶ月余りの間に累計100bpという異例の急速な利上げを敢行。この積極的な防衛策が功を奏し、一時、過去最安値水準まで急落していた通貨ルピアの相場が対米ドルで反発し、安定を取り戻している。同時に、インドネシアの株式や政府国債市場に海外投資家からの資金流入(外貨流入)が戻ってきたため、追加の利上げで通貨を防衛する必要性が一時的に低下。
▼ アラブ首長国連邦(UAE)がイランとの貿易および金融取引を当面全面的に停止。2026年8月18日に、イラン側から海上交通(商船やタンカー)を標的とした弾道ミサイル2発が発射され、うち1発がUAEの領海内に、もう1発が領海外の海に落下したことへの措置。UAEはイランにとって最大の非石油貿易相手国。イランの輸入の約3割、輸出の約1割強がUAEとの貿易に関係するとされるなど、UAEはイラン経済にとって無視できない規模を持つ。しかも、UAEとの貿易統計に表れる直接取引だけではなく、ドバイを経由して第三国からイランへ流入する再輸出品が多いため、実際の供給網におけるUAEの重要性は二国間貿易額以上に大きい。今回のUAEによるイランとの貿易・商業・金融取引の停止は、この経路を同時に遮断する措置であるため、イラン国内の物不足やインフレ(今年度は約70%と予測)がさらに悪化するのは不可避。イラン外務省は「自国からのミサイル発射は根拠がない」と関与を全面的に否定。
▼英国統計局(ONS*)によると、2026年7月の消費者物価指数は前月比0.3%上昇、前年同月比2.9%の上昇となる。2026年7月の小売物価指数(RPI)は前月比0.6%上昇、前年同月比3.2%の上昇となる。▼欧州中央銀行*によると,2026年6月のユーロ圏の経常収支(季節調整済み)は350億ユーロの黒字となる。5月の260億ユーロの黒字から黒字拡大。
▼欧州株式市場で,ストックス欧州600指数は,前日比0.74ポイント安の651.16と6営業日続落。米国とイランの協議が進展せず、地政学リスクの長期化が意識されていることである。この懸念から北海ブレント先物は一時1バレル92ドル台まで上昇し、期近物としておよそ3週間ぶりの高値を付けるという、中東情勢の緊迫が原油相場を押し上げるという共通の地合いの中で、明暗の分かれた展開。
石油メジャーの比率が高いロンドン市場では、原油高が寄与度の大きい石油株への買いを呼び込み、指数を押し上げる要因となった。加えて、米長期金利の低下やドル安を受けて貴金属・非鉄金属相場が上昇し、鉱業銘柄にも資金が向かった。
一方、資源セクターの比重が小さいフランクフルト市場では、原油高はむしろ企業コスト増や景気懸念につながる材料として意識され、株価の重荷となった。米欧の長期金利低下を好感して上昇する場面もあったが、買いは続かず3日続落で終えている。個別には半導体大手インフィニオンの下げが目立ったほか、防衛や金融、公益株に売りが優勢となった。但し、自動車や化学、消費関連には買いが入るなど、セクター間での斑ら模様も見られた。人造鉱物繊維・断熱材メーカーの ロックウール(Rockwool A/S,デンマーク)、工業用X線向けモジュールのコメット・ホールディング(Comet Holding AG,スイス)、総合金融サービスのIGグループ(IG Group Holdings plc,英)、半導体装置のBEセミコンダクター・インダストリーズ(BE Semiconductor Industries N.V.,蘭)、計測器の
 インフィコン(INFICON Holding AG;Instruments For Intelligent Control,リヒテンシュタイン)。ブラジル等において鉱山操業・資源開発を行うホックシールド・マイニング(Hochschild Mining plc,英)、メキシコで銀と金の採掘を行うフレスニヨ(Fresnillo plc,英)、南アフリカにおける産金のパン・アフリカン・リソーシズ(Pan African Resources PLC,英)、衛生陶器・配管システムの
 ゲベリット(Geberit AG,スイス)、鉱業・セメント産業向け機器の
 FLスミス(FLSmidth & Co. A/S, デンマーク)。
▼ロンドン株式市場で,FTSE100は前日比15.31ポイント高の1万0743.35と続伸。
▼フランクフルト株式市場で,DAXは前日比37.03ポイント安の2万6,091.33と3営業日続落。
▼パリ株式市場で,CAC40は前日比7.45ポイント安の8,501.91と7営業日続落。
▼米商務省センサス局*によると、2026年7月の民間住宅着工戸数(季節調整済み)が前月比12.4%減となる。年率換算で1,239,000戸。▼ニューヨーク商品取引所[COMEX]で金先物12月限は前日比124.70ドル高の1オンス4,545.30と反発。▼ニューヨーク・マーカンタイル取引所[NYMEX]でWTI原油先物9月限は前日比0.89ドル高の1バレル85.83ドルと4営業日続伸。▼米国債市場で10年債利回りは前日比0.06ポイント下回る4.64%へと下落。
▼NY株式市場で,ダウ平均は前日比119ドル71セント高の5万3,463ドル11セントと4営業日ぶりの反発となる。財務省が発表した国債買い入れ消却(バイバック)の1回あたりの上限額を20億ドルから40億ドル以上に倍増させることを発表。この措置は、需給面から長期金利に低下圧力をかける効果を持つ。10年債利回りは一時4.63%まで低下。長期金利の上昇は企業の資金調達コストを押し上げるだけでなく、株式のバリュエーション評価においても割引率を通じて重荷となるため、その頭打ち感が示されたことは相場心理の改善に直結した。
個別材料としては、メルクとモデルナが共同開発する皮膚がん治療法の治験で良好な結果が示されたことが大きく、メルク株は一時13.6%高まで買われた。バイオ製薬セクターにおける治験結果は株価インパクトが大きく、この日のダウ平均の押し上げ役の一角を担った。
一方で、相場全体を見ると、AI関連銘柄や半導体銘柄には売りが波及した点が対照的である。オープンAIの4〜6月期売上高がアンソロピックの実績に届かなかったとの報道は、AI企業間の収益格差を意識させる材料となり、AMDやブロードコムなど関連銘柄の重荷となった。生成AIブームを牽引してきた企業群の収益力に対する市場の目線がより厳しくなりつつあることの表れともいえる。▼ナスダック総合は前日比41.379ポイント高の2万6,331.090と4営業日ぶりの反発となる。▼S&P500は前日比16.22ポイント高の7,707.98と4営業日ぶりの反発となる。モデルナ(Moderna Inc.)、美容製品の エスティ・ローダー(Estee Lauder Companies Inc.)、
 メルク(Merck & Co., Inc.)、バイオテクノロジーや製薬企業向けの研究施設を開発・運営するREITのアレクサンドリア・リアル・エステート・エクィティーズ(Alexandria Real Estate Equities Inc.)、マーベル・テクノロジー(Marvell Technology, Inc.)。ハードディスクドライブのシーゲイト・テクノロジー(Seagate Technology Holdings plc)、鉄鋼メーカーの
 スチール・ダイナミクス(Steel Dynamics Inc.)、ストレージのウェスタン・デジタル(Western Digital Corporation)、
 デル・テクノロジーズ(Dell Technologies Inc.)、半導体の製造装置の
 ラムリサーチ(Lam Research Corp.)。
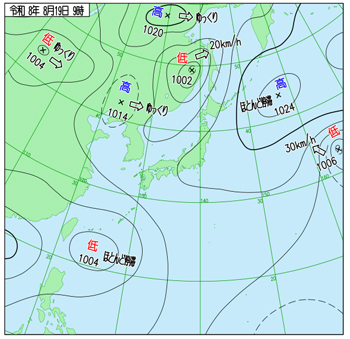
右出典:気象庁ホームページ
▼財務省発表の2026年7月の貿易統計によると、貿易収支は6,345億円の赤字となる。3ヶ月連続での赤字。輸出額は前年同月比23.2%増の11兆5,117億円と過去最大。輸入額は前年同月比27.8%増の12兆1,462億円と2ヶ月連続で過去最大を更新。▼三菱電機はPCI Energy Solutions(Power Costs, Inc.,米)を全持分を取得し、完全子会社化することに合意したと発表。買収金額は14億ドル(約2,200億円)。PCI Energy Solutionsは再生可能エネルギーや伝統的な発電所からの「電力の需給予測」「発電計画(スケジューリング)」「電力トレーディング(市場取引)の支援」「リスク管理や精算」を一気通貫で行うソフトウエアに強みを持つ。▼住友電工情報システムはAIエージェントが文書を自律的に検索する機能(自動検索RAG)を提供すると発表。Copilotなどの外部のAIエージェントからも検索可能。▼19日の米財務省による国債買い入れ消却上限倍増発表により、長期金利が大幅に低下し、金や銀への注目が高まったことを背景として、工業用途の銀の生産を手掛ける東邦亜鉛が大幅反発。住友金属鉱山にも買いが集まる。▼三菱重工は、アラブ首長国連邦(UAE)・ドバイのアル・マクトゥーム国際空港向けのAPMシステム(全自動無人運転車両,APM:Automated People Mover)を受注したと発表。ドバイ首長国現地法人のMHI-MESC(MHI Mobility Engineering Services L.L.C)、インドのL&T(Larsen & Toubro Limited)との3社コンソーシアムにより、ドバイ政府傘下のドバイ航空都市会社(Dubai Aviation City Corporation)より受注。▼富士通がサプライチェーン向けセキュリティ連携サービスの提供を発表。防衛産業や重要インフラ企業を対象に、米・国立標準技術研究所(NIST)が定めたが定めたセキュリティ基準「NIST SP 800-171」に準拠の高度なセキュリティで国内データ管理・運用を行う。NIST SP 800-171準拠。米国の防衛領域で実績を持つエクソスター(Exostar LLC)の技術を活用し、サプライヤー間での仕様書や契約書などの安全なデータ共有を実現。▼ソフトバンクとエリクソンは、日本で初めてエリクソンの「AI in RAN」を5G商用ネットワークで実証したと発表。▼ドコモSMTBネット銀行が、dアカウント連携の開始を発表。同社は、2026年8月3日付で「住信SBIネット銀行」から現在の社名へ商号を変更。三井住友信託銀行とSBIホールディングスが50%ずつ出資して作った銀行であったが、NTTドコモが2025年5月29日に買収を発表し、5月30日〜7月10日にかけて株式公開買付け(TOB)を実施。SBI側の株式などを取得し子会社化。NTTドコモの連結子会社となったことで、ドコモと三井住友信託銀行(SMTB)による共同経営体制を反映した社名となっている。▼韓国のSKハイニックスによる韓国市場最大規模となる40兆ウォン(約4兆5,000億円)規模の自社株買い発表を受けて、株主還元の一段の強化に対する思惑が広がり、キオクシアHDに買いが集まる。なお、キオクシアHDは7月31日に最大8,000億円の自社株買いを発表し、10月30日までの予定が、8月10日までの1週間で自社株買いを完了。▼国内債券市場で新発10年物国債の利回りは前日比0.050ポイント下回るの2.845%へと下落。▼東京外国為替市場で円相場は前日比73銭円高ドル安の1ドル158円44~45銭と続伸。
▼東京株式市場で日経平均は前日比890円37銭高の6万6,216円79銭と3営業日ぶりの反発となる。前日までの3営業日続落となっていた反動から、値ごろ感を意識した自律反発狙いの買いが入りやすい地合いにあった。そこに前日の米国市場での主要株価指数上昇が重なり、地合いは一段と好転。特に米財務省が国債買い入れ上限の引き上げを発表したことが長期金利低下を招き、それが株式市場全体のリスク選好を後押し。
韓国市場ではSKハイニックスとサムスン電子がそろって大規模自社株買いを材料に急伸。この動きが海外短期筋の投資家心理を刺激し、日経平均先物への買いが膨らんだ点は見逃せない。半導体という同一セクター内でも、自社株買いという需給要因が株価を動かした韓国と、前日の米フィラデルフィア半導体株指数(SOX)下落を受けて国内AI・半導体関連が伸び悩んだ日本との温度差は対照的。
自動車銘柄は米関税引き下げ報道を受けて買われ、トヨタやホンダなどが堅調に推移。一方、長期金利の低下は銀行銘柄には逆風となり、三菱UFJや三井住友FGが売られるなど金利敏感セクター間で明暗が分かれた。住友金属鉱山、住友ファーマ、関西電力、日産自動車、クボタ。あおぞら銀行、イビデン、日本製鉄、京セラ、ローム。
▼中国人民銀行は金融機関の貸出金利の基準となる最優遇貸出金利(LPR、ローンプライムレート)の1年物を3.00%、5年物以上を3.50%に据え置くことを決定。15ヶ月連続での据え置き。
▼中国本土株式市場で上海総合指数は前日比9.2986ポイント高の3,903.7210と反発。反発したものの、値動きの背景には複数の相反する材料が交錯。金をはじめとする商品相場の上昇を受けて鉱業銘柄への資金流入が進んだことに加え、好決算を発表した企業への物色が活発化したことが押し上げる主因となった。中国経済全体の先行き不透明感が根強い中でも、個別企業の業績を手掛かりにした選別買いが機能した点は、市場参加者のリスク許容度がセクターや銘柄ごとに大きく異なっている実情を映し出している。
一方で、前日19日に伝わった米エヌビディア製の最先端AI半導体が中国国内の顧客へ実際に納入・出荷され始めたとの報道は、国内半導体関連銘柄にとって明確な逆風となった。中科寒武紀科技(Cambricon Technologies)や海光信息技術(Hygon Information Technology)など、これまで国産代替需要を追い風に買われてきた銘柄から主力資金が流出して売られたのは、米国製品の実質的な流入が国産半導体メーカーの競争環境を相対的に悪化させるとの見方が広がったためとみられる。
酒造銘柄や証券銘柄の下落も併せて見ると、内需関連や金融セクターへの資金滞留は限定的であり、今回の相場上昇は商品高と好業績銘柄という比較的狭い範囲の材料に支えられたものであったと言える。自動車や海運の一角に買いが波及した点は市場心理の改善を示す材料ではあるものの、半導体という中国株式市場の主力テーマにおける政策・地政学リスクが表面化したことは、今後の相場展開を見るうえで軽視できない要素として残された。ワクチンと生物学的製剤の重慶智飛生物製品(Chongqing Zhifei Biological Products Co., Ltd.)、低電圧機器の浙江正泰電器(Zhejiang Chint Electrics Co., Ltd.)、ワクチン製造の北京万泰生物薬業(Beijing Wantai Biological Pharmacy Enterprise Co., Ltd.)、電源管理チップに強みを持つ中国トップクラスのアナログ半導体設計企業(ファブレス)である聖邦微電子(SG Micro Corp.)、山東黄金鉱業(Shandong Gold Mining Co., Ltd.)。風力発電機システムの金風科技(Xinjiang Goldwind Science & Technology Co., Ltd.)、衛星開発・運用の中国東方紅衛星(China Spacesat Co.,Ltd.)、アルミニウムの山東南山鋁業(Shandong Nanshan Aluminium Co., Ltd.)、半導体ウェハーの上海珪産業集団(National Silicon Industry Group Co., Ltd.)、宅配便の円通速逓(YTO Express Group Co.,Ltd.)。
▼香港株式市場でハンセン指数は前日比203.42ポイント高の25,698.49と4営業日続伸。米財務省が長期債の買い戻し規模を倍増させると発表したことで米長期金利が急低下し、これが世界的なリスク選好を強めたことは、前日の東京市場における米金利低下・株高の流れとも軌を一にする動きである。中国本土では全人代常務委員会が25日に開幕予定であり、大規模な景気対策は見込み薄とされながらも、経済運営方針への期待感が相場の下支えとなっている点は、政策期待という比較的漠然とした材料が投資家心理を支えている実情を反映。LPRが15ヶ月連続で据え置かれた一方、預金準備率引き下げ観測が市場の一部に浮上していることも、金融緩和期待が完全には消えていないことを示していると言えよう。
医薬セクターの急伸は、米モデルナがメルクとの共同開発する個別化mRNAがんワクチンの良好な後期試験結果を受けて株価が急騰したことが直接の刺激材料となっており、米国発のバイオテクノロジー期待が中国株市場にも波及した典型例といえる。加えて中国生物製薬や石薬集団が良好な中間決算とともに増配方針を示したことが、外部材料と内部業績の両面から医薬銘柄買いを後押し。産金銘柄の上昇は金相場高が背景にあり、上海市場における鉱業銘柄買いとも共通する動き。
半面、半導体セクターの軟調は、前日報じられた米国製AI半導体の対中輸入承認という政策動向が影響しているとみられ、国産半導体メーカーにとって競争環境の変化を意識させる材料となった。快手科技の急落は中間決算の大幅減益という個別企業要因によるものであり、全体の地合い改善とは一線を画す動きであった。医薬品の 中国生物製薬(Sino Biopharmaceutical Ltd.)、製薬の
 石薬集団(CSPC Pharmaceutical Group Limited)、金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)、宝飾品の周大福珠宝集団(Chow Tai Fook Jewellery Group Ltd.)、EVの理想汽車(Li Auto Inc.)。ショート動画の快手科技(Kuaishou Technology)、衛生用品の恒安国際集団(Hengan International Group Company Limited)、宅配サービスの
 中通快逓(ZTO Express〔Cayman〕Inc.)、ビール醸造の華潤啤酒(China Resources Beer Holdings Co., Ltd.)、オンライン医療・ヘルスケアプラットフォームの
 京東健康(JD Health International Inc.)。
▼ スウェーデン中央銀行が政策金利を1.75%に据え置き。▼
 スイス連邦税関・国境警備局(BAZG)*によると、2026年7月の貿易収支(季節調整済み)は81.41億スイスフランの黒字となる。月間最高の黒字額。
▼欧州株式市場で,ストックス欧州600指数は,前日比0.81ポイント安の650.35と7営業日続落。中東情勢を巡る先行き不透明感がエネルギー価格の高止まり観測につながり、セクターごとの明暗が分かれる展開となった。イラン情勢の緊張緩和に向けた外交的な進展が乏しいことから、原油や天然ガス価格が高止まりするとの警戒感が投資家心理の重荷となり、資源国通貨や生産財関連への売りを誘った。資源・エネルギー株の比率が高い英国市場では、原油先物の上昇を受けて石油関連銘柄が買われ、指数を押し上げる要因として作用。一方、輸出型の製造業や自動車セクターの比重が大きい大陸欧州市場では、エネルギーコスト上昇が生産コストや需要への逆風として意識され、売り材料として働いた構図る。個別には、独自動車株や工業株の軟調に加え、スポーツ用品や高級ブランドといった消費関連銘柄にも節約志向の高まりを警戒した売りが波及した。英国側でも小売企業が通期利益見通しを引き下げたことが嫌気され、消費者心理の悪化懸念が広がった。半導体や公益株など一部のディフェンシブ・景気循環セクターには物色の矛先が向かい、下げを支える動きもみられた。総じて、地政学リスクとエネルギー価格の動向が欧州株式市場全体の方向性を左右する主因となっている。スポーツウェア小売の JDスポーツ・ファッション(JD Sports Fashion PLC,英)、鉄鋼の
 SSAB(SSAB AB,スウェーデン)、コングロマリットの
 オルクラ(Orkla ASA,ノルウェー)、人造鉱物繊維・断熱材メーカーのロックウール(Rockwool A/S,デンマーク)、アレルギー免疫用医薬品の
 ALKアベロ(ALK-Abelló A/S,デンマーク)。産業用酵素の世界トップメーカーのノボザイムズと乳酸菌スタータ大手のクリスチャンハンセンの合併により2024年に誕生した
 ノボネシス(Novonesis Inc.,デンマーク)、南アフリカにおける産金のパン・アフリカン・リソーシズ(Pan African Resources PLC,英)、ブラジル等において鉱山操業・資源開発を行うホックシールド・マイニング(Hochschild Mining plc,英)、ザルトリウスとフランスのステディムの合弁である
 ザルトリウス・ステディム・バイオテック(Sartorius Stedim Biotech SA,仏)、医療機器のザルトリウス(Sartorius AG,独)。
▼ロンドン株式市場で,FTSE100は前日比4.81ポイント高の1万0748.16と3営業日続伸。
▼フランクフルト株式市場で,DAXは前日比108.29ポイント安の2万5,983.04と4営業日続落。
▼パリ株式市場で,CAC40は前日比48.82ポイント安の8,453.09と8営業日続落。
▼米労働省*発表の8月15日までの1週間の新規失業保険申請件数(季節調整済み,Unemployment Insurance Weekly Claims Report,UNEMPLOYMENT INSURANCE WEEKLY CLAIMS)が前週比6,000件減少の206,000件となる。▼ニューヨーク商品取引所[COMEX]で金先物12月限は前日比26.10ドル高の1オンス4,571.40と続伸。▼ニューヨーク・マーカンタイル取引所[NYMEX]でWTI原油先物9月限は前日比2.00ドル高の1バレル87.83ドルと5営業日続伸。▼米国債市場で10年債利回りは前日比0.06ポイント上回る4.70%へと上昇。米財務省が前日発表の国債買い入れの拡充を受けた買いは持続せず。
▼NY株式市場で,ダウ平均は前日比703ドル84セント安の5万2,759ドル21セントと反落。長期金利の再上昇が重荷となる。19日には超長期債・長期債を中心に利回りが低下し、前日発表された米国債買い入れ消却の上限額引き上げが好感された格好であったが、その効果はわずか一日で剥落。ベッセント財務長官が1回あたりの買い戻し規模の拡大に言及したものの、市場では連邦債務残高が40兆ドルを初めて突破した現実の重さに比べれば焼け石に水との受け止めが優勢。AI関連企業による社債発行の活発化も、需給面から金利上昇圧力を強めている構図として意識されている。加えて、トランプ大統領がイランに対する経済制裁強化の方針をSNSで示したことが原油相場を約1ヶ月ぶりの高値に押し上げ、インフレ再燃への警戒感を通じて投資家心理を一段と冷やした。個別材料としては、ウォルマートの決算が象徴的。既存店売上高と通期利益見通しがそろって市場予想に届かなかったことは、根強いとされてきた米個人消費の底堅さに疑問符を投げかけるものであり、小売銘柄全般だけでなく景気敏感銘柄にも売りが波及した一因となった。金利上昇と消費減速懸念、地政学リスクという三つの逆風が重なったことで、AI関連を含むハイテクセクターにも利益確定売りが広がった格好。▼ナスダック総合は前日比263.924ポイント安の2万6,067.166と反落。▼S&P500は前日比66.82ポイント安の7,641.16と反落。モデルナ(Moderna Inc.)、 ウォルマート(Walmart Inc.)、手術支援ロボットの
 インテュイティブ・サージカル(Intuitive Surgical Inc.)、セキュリティ大手の
 クラウドストライク(CrowdStrike Holdings, Inc.)、鉄鋼メーカーのスチール・ダイナミクス(Steel Dynamics Inc.)。接着剤とコーティング装置の
 ノードソン(Nordson Corp.)、暗号資産取引所の
 コインベース・グローバル(Coinbase Global, Inc.)、世界最大の農業機械メーカーでジョン・ディア[John Deere]のブランド名で知られる
 ディア・アンド・カンパニー(Deere & Company)、AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)、デュポンから分離独立したエレクトロニクス事業の
 キューニティ・エレクトロニクス(Qnity Electronics, Inc.)。
右出典:気象庁ホームページ
▼総務省発表の2026年7月の消費者物価指数は生鮮食品を除く総合が前年同月比1.8%上昇の102.1となる。生鮮食品を除く食料は3.0%上昇。エネルギーは0.6%上昇と上昇に転じる。政府による電気・都市ガス代補助は8月からの反映。▼ビットコインが足元で上昇基調となっていることを追い風として、ビットコイン保有量が上場日本企業最大であるメタプラネットに買いが集まる。▼2026年産新米価格の大幅下落見通しを受けて、すかいらーくHD、ゼンショーHD、コロワイドなどの外食銘柄に買い。▼荏原製作所はコンプレッサやタービンを扱うエネルギーカンパニー部門の中核を担う子会社であるエリオット(Elliott Company)が、韓国の大手重工業メーカーである斗山エナビリティ(Doosan Enerbility Co., Ltd.)とLNG(液化天然ガス)市場向けの新たな機械システムを共同開発することで合意したと発表。LNGプラントでは、天然ガスを圧縮して液体にするための「遠心コンプレッサ」と、それを稼働させる動力源である「ガスタービン」の連携が欠かせない。通常、これらを別々のメーカーから調達して組み合わせるのが一般的。しかし、今回の合意によって、遠心コンプレッサで世界屈指の技術力を持つ荏原製作所のエネルギーカンパニーと、大型ガスタービンの独自技術を持つ斗山エナビリティが、最初の設計段階から2つの機械を完全に統合し、最適化したパッケージシステムとして共同開発する。▼アパグループがホテル椿山荘東京を運営する藤田観光の大株主となったことが報道される。藤田観光が8月6日提出した半期報告書によると株式の4.50%を保有。▼石油資源開発(JAPEX)は、2027年3月期に投資有価証券の売却益として87億円を計上することを発表。▼国内債券市場で新発10年物国債の利回りは前日比0.030ポイント上回るの2.875%へと上昇。▼東京外国為替市場で円相場は前日比38銭円安ドル高の1ドル158円82~84銭と3営業日ぶりの反落となる。
▼東京株式市場で日経平均は前日比200円43銭安の6万6,016円36銭と反落。長期金利の急上昇を受け、米財務省は19日、長期国債の流動性を支えるための買い戻しオペレーションを大幅に拡大すると発表した。対象は10~20年債と20~30年債であり、1回当たりの買い戻し上限を従来の20億ドルから少なくとも40億ドルへ倍増するものである。ただし、この変更が実際に適用されるのは9月9日からであり、発表直後から40億ドルの買い戻しが実施されたわけではない。したがって、19日の長期金利急低下は、実際の国債買い入れによる効果というより、米財務省が長期金利の急騰を看過せず、市場の流動性維持に踏み込むとの政策シグナルを市場が織り込んだ結果とみるべきである。
このため市場では、スコット・ベッセント財務長官が長期金利の上昇を抑制するために介入するとの期待から、「ベッセント・プット」と呼ばれる見方も広がった。しかし、この措置は長期金利を一定水準に固定する政策ではなく、あくまで国債市場の流動性を改善するための買い戻しである。財政赤字そのものを縮小するものでも、インフレ圧力を直接取り除くものでもないため、長期金利上昇の根本的な要因を解消する政策ではない。
実際、その効果は短期間で薄れた。20日の米国市場では10年国債利回りが再び4.7%前後まで上昇し、30年債利回りも5.24~5.25%程度まで戻した。30年債利回りは19日の発表を受けて一時5.18%近辺まで低下していたため、わずか1日で下落分の大部分を失ったことになる。米財務省の措置が長期金利上昇を一時的に和らげても、巨額の財政赤字、インフレへの警戒、国債需給、AI関連企業による社債発行など、金利上昇の背景にある構造的な要因までは変化していないことが改めて意識された。
この米長期金利の再上昇は、翌21日の東京市場にも波及。国内債券市場でも長期金利が上昇し、株式の相対的な投資妙味が低下するとの見方が広がったほか、金利上昇による企業の資金調達コスト増加や将来利益の現在価値低下を意識した売りが株式市場を圧迫した。特に高い成長期待を織り込んでいる銘柄ほど、長期金利上昇によるバリュエーション調整を受けやすい構造にある。
加えて、米国では20日の市場でウォルマートが決算を受けて大幅に下落し、米個人消費の先行きに対する警戒感が強まった。さらに米国がイランへの経済的圧力を強める姿勢を示したことで中東情勢への警戒も続き、原油価格の上昇がインフレ圧力を再び強めるとの懸念が生じた。原油高は日本にとって輸入コストの上昇を通じて企業収益や実質所得を圧迫するため、景気下振れ要因としても意識された。
この複合的な悪材料を受け、朝方から売りが先行。ファーストリテイリングや良品計画などの消費関連銘柄が売られ、ソフトバンクグループなど指数寄与度の高い銘柄にも売りが波及し、下げ幅が大きく膨らんだ。しかし、売り一巡後は韓国のKOSPIが堅調に推移したことを支えに、AI・半導体関連銘柄を中心として押し目買いが入り、下げ幅を急速に縮小。キオクシア、アドバンテスト、東京エレクトロン、レーザーテックなどが堅調に推移し下支えした格好。日本製鋼所、トレンドマイクロ、住友ファーマ、ファーストリテイリング、IHI。川崎汽船、住友化学、東京電力HD、商船三井、日本郵船。
▼中国本土株式市場で上海総合指数は前日比1.48ポイント高の3,905.20と小幅続伸。前日の米国株安を受けた朝方のリスク回避売りから一転、終盤にかけて下げ幅を縮小し小幅高で終えるという値動き。米国では長期金利の再上昇が嫌気されて株価が下落しており、この流れが寄り付き直後の上海総合指数を圧迫したが、売り一巡後は押し目買いが優勢となった。この底堅さを支えたのは、中国景気の減速懸念とそれに対応する政策期待が同時に働く構図である。7月の主要経済指標が軒並み市場予想を下回る中、財政部などが中小企業や消費者向け融資への利子補給拡大策を打ち出し、内需を直接下支えする措置が具体化したことが重要な支援材料となった。これは景気全般を一律に刺激する大規模な金融緩和ではなく、財政・金融政策を組み合わせて中小企業や家計の資金調達を支援し、既に予算化されたインフラ投資の執行を加速させる方向に重点を置いたものである。2026年の財政赤字をGDP比約4%とする方針を維持しつつ財政支出を前倒しする姿勢も、政策の持続性を評価する材料となった。来週25日に開幕する全人代常務委員会を控え、追加緩和観測がくすぶっていることも相場の下支えとなっている。国際商品市況の面では、トランプ大統領がイラン支援国への経済戦争も辞さない姿勢を示し、ベッセント財務長官も史上最も厳しい制裁を予告したことでホルムズ海峡の封鎖長期化への警戒が再燃、UAEがイランとの金融・経済取引を全面停止したことも供給不安に拍車をかけ、WTI原油は約1ヶ月ぶりの高値圏まで買われた。金先物も米国債買い戻し拡大観測を背景とした金利上昇一服の思惑から資金を集め、約3ヶ月ぶりの水準に上伸。こうした地合いが上海先物取引所の非鉄金属先物にも波及し、銅やアルミの上昇が資源セクターへの物色を先導、中国石油天然気や中国海洋石油などエネルギー銘柄、赤峰黄金や山東黄金など産金株が大きく買われた。一方、パワー半導体や電子機器、PCB、光ファイバーといったハイテク・電子部材関連はAI関連の設備投資需要を見込んだ資金流入で軒並み急伸し、前日に物色が集中していた医薬銘柄には利益確定売りが優勢となるなど、資源・ハイテクとその他セクターの間で資金の選別色が強まった。もっとも上値は重く、米長期金利の再上昇や中東情勢の長期化観測が指数全体の上値を抑制する要因として働いた。ロボット新興企業の宇樹科技(Hangzhou Unitree Robotics Co., Ltd.,ユニツリー・ロボティクス)、中国招商局集団のグループ会社でタンカー輸送・バルク貨物船輸送・LNG船を運行する世界有数の海運会社である招商局能源運輸(China Merchants Energy Shipping Co., Ltd.)、石油製品の輸送と液化天然ガス[LNG]輸送の中遠海運能源運輸(COSCO SHIPPING Energy Transportation Co., Ltd.)、光トランシーバーモジュールの成都新易盛通信技術(Eoptolink Technology Inc.,Ltd.)、音響機器・電子部品の歌爾(GoerTek Inc.)。華東医薬(Huadong Medicine Co.,Ltd.)、自動車の 広州汽車集団(Guangzhou Automobile Group Co., Ltd.)、臨床検査機器および体外診断試薬の深圳新産業生物医学工程(Shenzhen New Industries Biomedical Engineering Co., Ltd.)、バイオ医薬品の愛美客技術発展(IMEIK Technology Development Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比310.97ポイント高の26,009.46と5営業日続伸。終値ベースで始値の段階から強弱の分岐点とされる250日移動平均線を上回って始まり、終盤にかけて上げ幅を拡大する形で心理的節目の26,000ポイントを回復。6月2日以来約2ヶ月半ぶりの高値水準を付けた。この値動きの背景には、中国本土市場と同様、来週8月25日開幕の全人代常務委員会を控えた政策期待がある。大規模な景気対策そのものへの期待は限定的ながら、預金準備率の追加引き下げ観測がくすぶり続けていることが投資家のリスク選好を支えている。加えて、香港では主要企業の中間決算発表が佳境を迎えており、好決算銘柄への先回り買いが物色の軸となった点が本土市場との違い。とりわけ保険銘柄の上昇が全体を牽引。中国平安保険が36%増益という好決算を追い風に買われたのに続き、決算発表を控えた中国人寿保険やAIAグループにも資金が向かった。これは保険会社の運用資産に占める債券・株式のパフォーマンス改善期待に加え、金利環境の変化が保険負債評価に与える影響を市場が意識し始めていることの表れとも解釈できよう。ハイテク銘柄では、AIモデル開発の上海稀宇科技(MINIMAX Group Inc.)と北京智譜華章科技(Z.AI. Co., Ltd.)が10%超の急伸となったが、これは21日の取引終了後に予定されるハンセン指数構成銘柄の定期見直しで新規採用候補に挙がっていることが材料視されたためであり、指数連動型資金の先回り買いが入った可能性がある。資源・素材セクターの強さは、前日からの国際商品高が上海先物取引所の非鉄金属先物に波及した流れが香港の産金・非鉄銘柄にも及んだ結果であり、本土市場と香港市場が同一の外部要因を共有して動いた一日であったと言える。一方、前日に急伸した反動から医薬セクターには利益確定売りが優勢となった。金宝飾品の老鋪黄金(Laopu Gold Co.,Ltd.)、不動産開発の恒基兆業地産(Henderson Land Development Company Limited)、コングロマリットの 中信(CITIC Limited)、カメラモジュール等の光学機器の
 舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、中国人寿保険(China Life Insurance Co., Ltd.)。製薬の石薬集団(CSPC Pharmaceutical Group Limited)、フィギュア・玩具の泡泡瑪特国際集団(Pop Mart International Group Limited)、台湾系のインスタントラーメンの康師傅(Tingyi HD Corp.)、阿里巴巴集団HD(Alibaba Group Holding Limited)、翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)。
▼英国統計局(ONS*)によると、2026年7月の実質小売売上高(季節調整済み)は前月比0.5%減となる。2026年6月は前月比0.7%増。
▼欧州株式市場で,ストックス欧州600指数は,前日比3.83ポイント高の654.18と反発。前日までの調整を受けた押し目買いが広がり、総じて反発する展開。但し、今回の上昇は本格的なリスクオンというより短期的な買い戻しの性格が強い。
特に目立ったのは、金や銀など貴金属価格の上昇を背景とする資源銘柄への資金流入。ドル安が金属価格を押し上げ、鉱業銘柄の収益期待を改善させた。
一方、ユーロ圏では8月の企業活動が2026年で最も速いペースの拡大となり、製造業の受注や輸出の改善も確認され、景気後退懸念を和らげる材料となった。
世界的なハイテク銘柄の調整によってバリュエーションが低下した半導体、自動車、金融、消費関連など、直前まで売られていた景気敏感銘柄が短期的な割安感が意識されての買い戻しが相場を支えた。暖房技術ソリューションの ニーベ・インダストリエル(Nibe Industrier AB,スウェーデン)、小売チェーンのディノ(Dino Polska SA,ポーランド)、ブラジル等において鉱山操業・資源開発を行うホックシールド・マイニング(Hochschild Mining plc,英)、鉱業・セメント産業向け機器のFLスミス(FLSmidth & Co. A/S, デンマーク)、鉱業機器メーカーの
 メッツォ(Metso Oyj,フィンランド)。衛星オペレーターである
 SES(SES S.A.,ルクセンブルグ)、石油・ガスの
 ボル・エナジー(Vår Energi AS,ノルウェー)、世界最大のインプラントメーカーである
 ストローマンHD(Straumann Holding AG,スイス)、従業員向けの福利厚生サービスやスポーツカードなどのベネフィットプログラムを国際的に展開する
 ベネフィット・システムズ(Benefit Systems S.A.,ポーランド)、バイオテクノロジーのキアゲン(Qiagen N.V.,オランダ)。
▼ロンドン株式市場で,FTSE100は前日比68.40ポイント高の1万0816.56と4営業日続伸。
▼フランクフルト株式市場で,DAXは前日比153.52ポイント高の2万6,136.56と5営業日ぶりの反発となる。
▼パリ株式市場で,CAC40は前日比31.34ポイント高の8,484.43と反発。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比109.20ドル高の1オンス4,680.60と3営業日続伸。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比0.23ドル高の1バレル87.06ドルと6営業日続伸。トランプ大統領が週明けにもイランへの大規模な経済制裁を発表する方針を示したため、供給への警戒感が一段と強まる。船舶追跡データで同海峡を通過する商品輸送船が急減していることが確認され、エネルギー供給網のボトルネックが意識されている。また、ウクライナによるロシア中部ペルミにある石油精製所への攻撃など、各地での地政学的リスクが押し上げた形。▼米国債市場で10年債利回りは前日比0.03ポイント上回る4.73%へと上昇。
▼NY株式市場で,ダウ平均は前日比517ドル80セント高の5万3,277ドル01セントと反発。前日の大幅下落を受けて自律反発の動きが優勢となった一日。短期的な値ごろ感から主力株を買い戻す動きが入りやすい地合いとなっていた。
市場の重荷となっているのは、引き続き米長期金利の上昇と原油高。米国とイランを巡る緊張が続くなか、原油供給への懸念がインフレを通じて長期金利をさらに押し上げる可能性も残っている。このため、株式反発は金利やエネルギー価格を巡る懸念が解消した結果ではなく、前日の急落に対する短期的な調整と捉えるべきであろう。
一方、この日の市場では金融、資本財、ヘルスケアなど幅広い分野に買い戻しが入り、前日までの下落に対する売られ過ぎ感が強かったことが伺える。但し、半導体関連には弱さが残り、金利上昇局面で高いバリュエーションを持つグロース株や設備投資サイクルに敏感な銘柄への警戒は続いている。
特筆されるのは暗号資産市場の急反発。ビットコインは一時7万9,000ドル台まで上昇。暗号資産関連銘柄にも強い買いが波及しており、金利上昇という逆風のなかでも一部のリスク資産に資金が急速に戻っていることを示している。もっとも、ビットコインの上昇が株式市場全体を直接押し上げたとみるより、リスク選好が局所的に回復していることを象徴する動きと捉えるのが適切である。
テスラの事業進展も材料となった。ネバダ州でのロボタクシー運行拡大に向けた許可や、電動大型トラック「Semi」の欧州投入計画が好感され、金利動向とは別の個別企業要因が株価を支えた。▼ナスダック総合は前日比113.289ポイント高の2万6,180.455と反発。▼S&P500は前日比33.21ポイント高の7,674.37と反発。オンライン証券の ロビンフッド・マーケッツ(Robinhood Markets Inc.)、モデルナ(Moderna Inc.)、暗号資産取引所のコインベース・グローバル(Coinbase Global, Inc.)、銅・モリブデン生産の
 フリーポート・マクモラン(Freeport-McMoRan Inc.)、リチウム・臭素・触媒の
 アルベマール(Albemarle Corp.)。マーベル・テクノロジー(Marvell Technology, Inc.)、電力・ガスの
 センプラ(Sempra Energy)、発電・配電の
 エディソン・インターナショナル(Edison International)、発送配電の
 アメリカン・エレクトリック・パワー(American Electric Power Company Inc.)、電力会社の
 センターポイント・エナジー(CenterPoint Energy Inc.)。
▼カナダ統計局*によると、2026年6月の小売売上高(季節調整済み)は前月比0.6%増の743億ドルとなる。スーパーマーケットやその他の食料品小売店(コンビニエンスストアを除く)などの食品・飲料小売業は減少。衣料品、衣料品アクセサリー、靴、宝飾品、旅行用品、皮革製品の小売店は増加。自動車販売店や部品販売店の売上は増加する一方、ガソリンスタンドや燃料販売店の売上は減少。6月にカナダ国内のガソリン小売価格(店頭価格)が大きく値下がりしたため。なお、全体の実質小売売上高(季節調整済み)は前月比1.5%増。
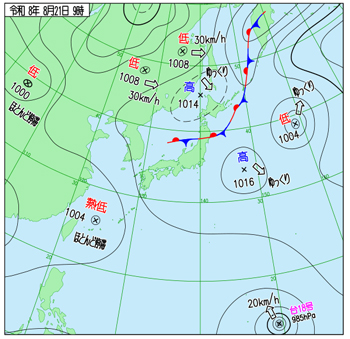
右出典:気象庁ホームページ
☆本日の散策は午後から。まずはランチということで、三陸産小鰯丼。税抜590円也。程よい大きさ。デザートはクリームあんみつ。税抜540円也。冷んやりしていて美味しい。北海道富良野の赤えんどう豆に、十勝のあずき、沖縄の黒糖を使った黒蜜。アイスクリームに黒蜜を掛けると甘さが二重の美味しさ。
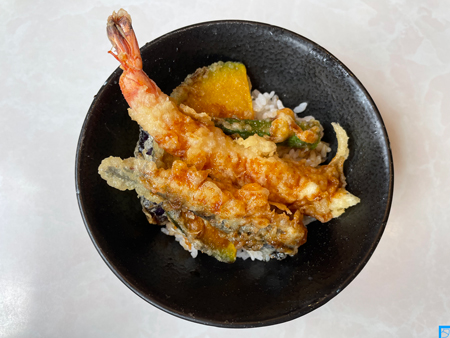
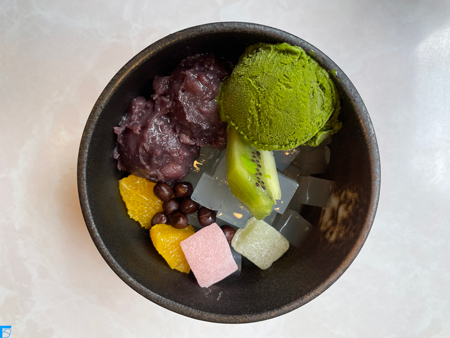
☆少し北へと歩いて三角橋で新川を渡って対岸へ出る。この辺りは新川に古川が注ぎ込んでいる。ここに三方向へ舟で渡る場所があり、三角の渡しと呼ばれていたという。そのために三角。
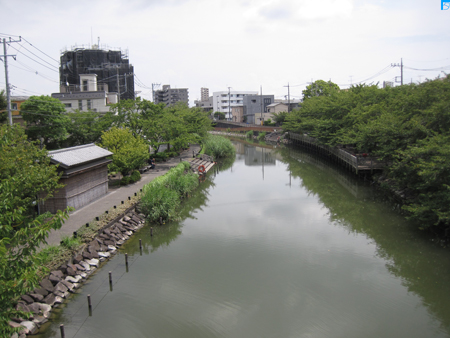
☆左側が古川。手前を流れる新川に合流している。この場所の新川には、今は新川橋が架かっている。三角橋の東隣の橋になる。新川は元々は船堀川と呼ばれていた。しかし、1629(寛永6)年に、江戸幕府が後に三角となる地点から東に開削。東側も掘り下げて新川とした。その対として、ここから上流側を古川とした。なので、合流という言い方は正しくはない。船堀川として一つの川だったということになる。新川には明治大正時代には、両国や高橋から小名木川、新川、江戸川を通って関宿や栗橋へと向かう定期航路があったという。長距離航路は総武鉄道開通に伴い1919(大正8)年に廃止。高橋から浦安までを結んだ通船と呼ばれる小型乗合蒸気船も1944(昭和19)年に廃止。
☆その三角の地から分流して南下していたのが三角川。三角葛西通りとなっている三角川の流路を辿って南下。と言っても、流れを感じさせるものは、これと言って見当たらない。
☆途中、薄くスライスされたようなモダンな丸島商事の建物がある。丸い窓に丸い入り口というお洒落なデザイン。流れゆく歴史をずっと見守ってきたような建物もある。
☆三角葛西通り、なかなか趣きがある。歩いていて雰囲気が良い。
☆三角葛西通りに注ぎ込む小さな小さな水路。
☆共栄橋に至る。共栄橋交差点の真下に、かつて、共栄橋があったという。ここで、確かに三角川が流れていたということを感じる。三角川は、激しい浸水被害や衛生環境の悪化を理由として、昭和30年代(1950〜1960年代)に埋め立てられ、葛西三角通りへと姿を変えた。しかし、痕跡は残されている。
☆共栄橋交差点のすぐ東にある道。東西に走る葛西橋通りを挟んで、交番の裏手を回り込んで葛西駅西通りに繋がっている。葛西橋通りの北側が葛西三角通りで、南側が葛西駅西通り。いづれも、かつての三角川の流路。その流路の北側から分かれて、南側で再合流する道筋。建物も、この短い道筋に沿った向きになっていて、周囲の建物とは異なる方向を向いている。と思って、明治時代の地図を見てみるが何もない。
@2023-08.
☆更に南下すると、三角川は長島川に合流。長島川も、今は無く、葛西親水四季の道という遊歩道となっている。長島川に架かっていた九貫橋の親柱が残されている。
☆長島川を跨いで、流れは更に続く。但し、そのまま南下せずに東に大きく流れを変える。緩やかに曲がっているところなどは川の流れの面影がある。
☆東西線の高架を潜って更に進む。第二葛西小学校の北の端辺りが三角川の終端とされる。とはいうが、複数の水路に分流していたということなのだろう。車道にあるマンホールが、それを物語っているように思える。
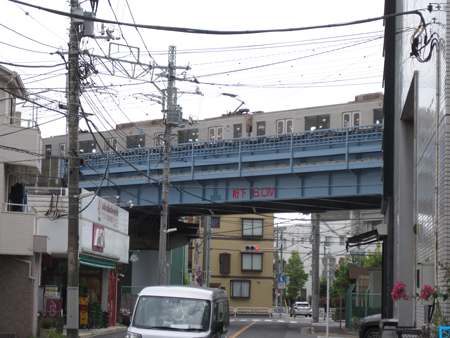
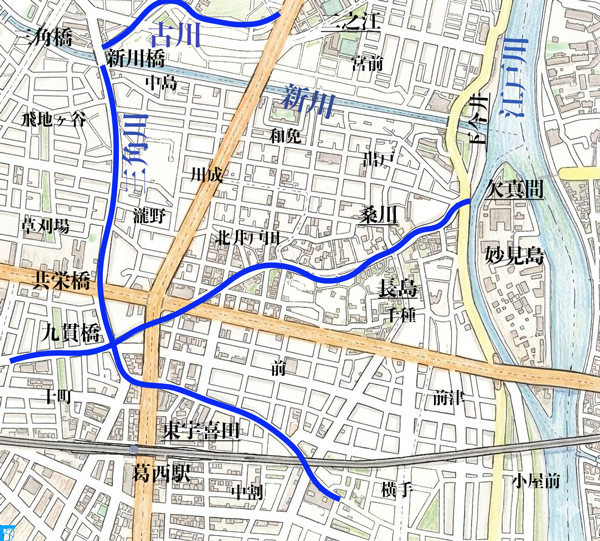
@新川.
右出典:気象庁ホームページ
☆午前2時頃、緊急地震速報で目が覚める。直後、大きな揺れが来る。体感としては揺れは一回のみで横揺れは然程では無し。震源は茨城県南部、マグニチュード5.9と推定されるとの由。☆東砂にあった船入川の周辺から散策をスタート。船入川は境川から分流して南下する川。北から出戸の橋・神明橋・土橋・榎本橋が架かっていたという。舟運に用いられていたが役割を終え、1938(昭和13)年から埋め立てられ昭和15年には川の跡地は道となった。1938(昭和13)年と言えば国家総動員法が公布された年。船入川は船という手段で地元の人々の交通を担った。今は四十町通りと姿を変えてバス通りとして住民の交通を支えている。かつては、船入川に面していたであろう地に砂町天祖神社が鎮座している。深川神明宮の分霊を勧請して1697(元禄10)年に創建と伝わる。神明橋は、この辺りに架かっていたのだろうか。四十丁の神明様とも呼ばれる。
☆船入川は、今は、四十町通りに姿を変えている。この辺りは、深川村の名主深川八郎右衛門が万治年間(1658~61)に開拓し八郎右衛門新田と呼ばれていた。そして、八郎右衛門新田の面積は40町あったという。これが四十町通りの由来。砂町天祖神社が四十丁の神明様と呼ばれるのも、このため。砂町天祖神社の四十町通りを隔てた地には北向子育地蔵尊のお堂がある。
☆道に面している店々も良い雰囲気を醸し出している。
☆四十町通りは清洲橋通りに接続する。清洲橋通りは、かつて、境川が流れていた場所。砂村新左衛門が1659(万治2)年に宝六島(南砂1丁目付近)周辺を開拓し砂村新田とした。その際に、開拓地に小名木川から中川に至る水路を通した。その水路は八右衛門、久左衛門、亀高、大塚の4ヵ村の南を境としていたので境川と呼ばれた。1924(大正13)年からの震災復興事業のために埋め立てられ道路となった。ここは1944年5月5日に開設され1972年11月12日に廃止された都電葛西橋線が走っていた場所でもある。
☆砂町中央公園では亀高神社の例大祭の準備が執り行われている。今年は創建四百年。
☆川沿いには銭湯が付き物。ということで、境川が清洲橋通りに変わっても亀の湯という銭湯がある。
☆そして、通りを挟んだ南側には境川に注いでいたであろう名残の暗渠。暗渠の上を歩く。鶯張りの廊下のごとくに音が鳴るというのも風情がある。
☆西に歩くと、別の暗渠もある。通りに面したところからは草が多い繁っていて、よく見えない。そこで、ぐるっと回り込んで反対側から見てみる。
☆ぐるっと回り込んだところにあるのは境川公園。ここは、かつての都電の境川車庫(錦糸堀電車営業所境川派出所)の跡地。
☆砂村新田には、五十軒・金森・西横川・元〆・南元〆・小田原・立野・八幡・六十軒・大野・海面・弾正・松浦があり、この辺りは弾正という。境川にも弾正橋が架かっていたという記憶が保存されている。
☆近くのハワイアンレストランでステーキロコモコをランチに。税込1,848円也。贅沢をした気分。
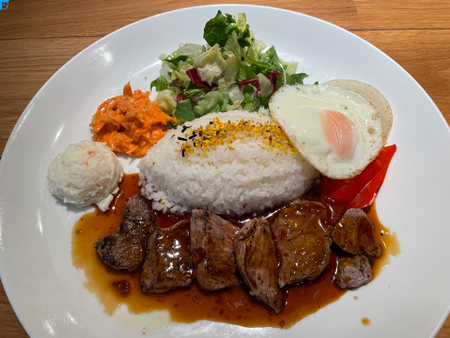
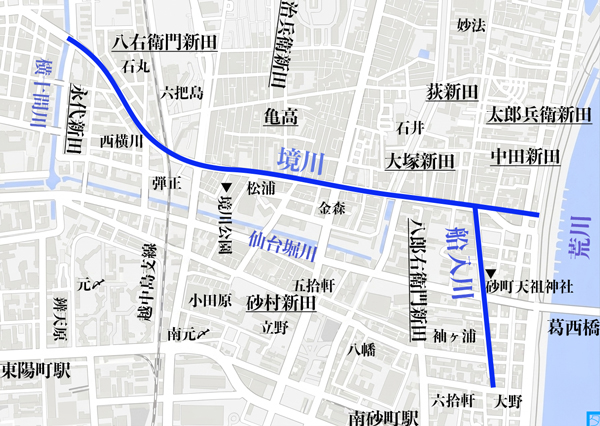
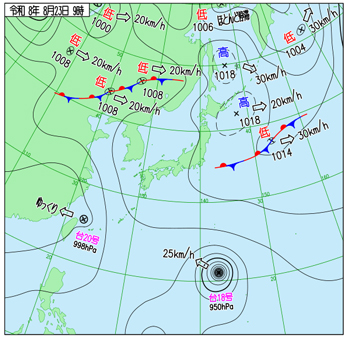
@清洲橋通.
右出典:気象庁ホームページ
☆夏椿(Stewartia pseudocamellia)が花を咲かせる準備中。ツバキ科ナツツバキ属。インド北部のフタバガキ科のサラソウジュ(沙羅双樹)に似ているので、別名をシャラノキ(沙羅木)。
▼福岡県議会の藏内勇夫議長が議員辞職を表明。正副議長ポストをめぐる金銭授受問題で、8月17日に県議会で議長の辞職勧告決議案が提出されたが、採決中止を求める動議可決により決議案採決が行われなかった。▼ パナマ運河庁が8月20日に、エルニーニョ現象の影響による水位低下により、9月初めから1日あたりの船舶の通航数上限を設けると発表したことを受けて、海運運賃上昇への思惑から、日本郵船、商船三井、川崎汽船の海運大手3社は揃って最高値を更新。▼第一三共は、がん領域で世界トップ5の目標達成に向け、2027年4月1日付で医薬品の事業化体制をグローバルで統合する「コマーシャライゼーションユニット」を新設すると発表。組織のトップ(CCO)には「エンハーツ」のヒットを主導したケン・ケラー氏が就任し、世界5地域と6つの共通機能体制で2030年に向けた新薬の上市と意思決定の迅速化を図る。▼マツキヨココカラ&カンパニーは、ヘアケアなどのオーガニック化粧品を手掛けるジョンマスターHDを買収したと発表。完全子会社化の予定。▼八重洲二丁目中地区市街地再開発組合と鹿島建設、住友不動産、都市再生機構、阪急阪神不動産、三井不動産は、「八重洲二丁目中地区第一種市街地再開発事業」の施設名称を「YAESU CORE」に決定したと発表。2029年1月末に竣工予定。▼8月22日、トランプ政権による対カナダの50%の新追加関税発動を受けて、北米のサプライチェーンへの打撃が懸念され、トヨタ自動車などが売られる。▼物流事業と機工事業を手掛ける山九は、インドで総合サプライチェーン事業を展開するTVS SCS(TVS Supply Chain Solutions Limited)との間で協業に向けた基本合意書を締結したことを発表。▼ソフトバンクグループは、個人投資家を対象に、発行総額1兆円、年限は7年の、社債を発行すると発表。▼ソフトバンクグループの株価が2026年7月30日以来の5,000円割れ。傘下の英半導体設計大手アームHDが下落した流れを受けて売りが優勢となる。▼国内債券市場で新発10年物国債の利回りは前営業日比0.010ポイント上回るの2.880%へと上昇。▼東京外国為替市場で円相場は前営業日比33銭円安ドル高の1ドル159円15~17銭と続落。
▼東京株式市場で日経平均は前営業日比488円27銭安の6万5,528円09銭と続落。市場全体が一様にリスク回避に傾いたわけではない。背景には、米国の長期金利上昇に加えて日本の長期金利も高止まりし、将来利益への期待で買われてきたAI・半導体株の評価を見直す動きがある。アドバンテスト、東京エレクトロン、ソフトバンクグループなど指数寄与度が高い大型ハイテク銘柄への売りが押し下げた。一方で、日立建機やコマツなどには買いが入り、物色の軸がAI一辺倒から内需・設備投資関連へ広がる兆しもみられた。また、韓国KOSPIの下落は、メモリー半導体への依存度が高いアジア市場全体で半導体銘柄の過熱感が意識されていることを示しているといえよう。もっとも、企業業績そのものは堅調との見方が根強く、一方向に崩れる展開は回避された。今週26日に予定されるエヌビディアの決算と、27~29日のジャクソンホール会議という二つの重要イベントを控えており、とりわけAI投資の持続性を左右するエヌビディア決算は、日本の半導体関連株のバリュエーションにも直接影響するため、結果を見極めるまで積極的な買いが入りにくい状況。さらに中東情勢と原油価格、日米金利というマクロ要因が重なり、好調な企業業績だけでは株価を押し上げにくい局面となっている。キオクシアHD、メルカリ、フジクラ、古河電気工業、ソフトバンクG。日立建機、住友金属鉱山、小松製作所、住友重機械工業、ベイカレント。
▼阿里巴巴集団HD(Alibaba Group Holding Limited)のクラウド事業部門であるアリババクラウド(Alibaba Cloud)が動画生成モデル「Wan3.0」の提供を開始。アリババクラウドのAI開発プラットフォーム「Model Studio(旧・阿里云百煉)」や「Qwen Cloud」などの複数の主要プラットフォームを通じて、パブリックベータが提供されている。▼小米集団(Xiaomi Corporation)が自社開発の次世代AIフラッグシップSoC「玄戒O3(XRING O3)」を発表。「玄戒O3」は、シャオミがプレミアム市場での差別化とサプライチェーンの自立を目指して開発した3nmプロセス採用の最高峰SoC。ベンチマーク(AnTuTu)スコアでは史上初の522万点を突破。超大型コア6基 + 大型コア4基の「計10コア(全大核)」設計を採用。最高動作周波数はモバイル向けプロセッサとして異例の4.35GHzに達し、マルチコア性能は前代(玄戒O1)比で60%向上。次世代の超高速メモリ規格「LPDDR6」に世界で初めて対応し、伝送速度は10,667Mbps。小米独自の端末向け大規模言語モデル「Xiaomi MiMo」に最適化され、テンソル演算性能は200TOPS(秒間200兆回の演算)。▼グローバルファッションEC大手のSHEIN(SHEIN Global Holdings Limited,希音国際,シンガポール)は、9月1日に香港証券取引市場に上場する予定であると発表。最大138億6,000万香港ドル(約2,800億円 / 約17億7,000万米ドル)を調達を見込む。▼中国の国産GPU四小龍の一つである燧原科技(Enflame [Shanghai] Technology Co., Ltd.)は、上海証券取引所のハイテク企業向け市場である科創板(スター・マーケット)への上場に向けて、2026年9月2日から株式購入の一般申し込み受け付けが始まることを明らかにする。市場調達額は60億元(約8億9,200万ドル,約1,400億円)の見通し。国産GPU四小龍の他の摩爾線程智能科技(Moore Threads Technology Co., Ltd.)、沐曦集成電路(MetaX Integrated Circuits [Shanghai] Co., Ltd.)、上海壁仞科技(Shanghai Biren Technology Co., Ltd.)は既に上場済み。
▼中国本土株式市場で上海総合指数は前営業日比23.20ポイント安の3,882.01と3営業日ぶりの反落となる。本日の反落は、単なる利益確定売りではなく、政策会議を控えた典型的な様子見相場という性格が強い。全人代常務委員会は年に数回開かれる立法・政策決定の場であり、今回の第24回会議では税制や産業振興策など具体的な立法措置が審議される可能性があり、市場参加者は会議結果を見極めるまでポジションを積み増すことを避けたと考えられる。加えて、AI関連の設備投資拡大に対する収益化不透明感は、世界的に共通するテーマであり、米国株式市場でもAI関連銘柄のバリュエーションに対する警戒感が繰り返し指摘されてきた経緯がある。中国の場合、国家主導でAI半導体や関連インフラへの投資が急速に進んできただけに、投資回収の見通しが立たないままの株価上昇に対する反動が出やすい構造にあると言える。
象徴的なのは、ハイテク銘柄中心の下落と金融銘柄の底堅さという対照的な構図。フラッシュメモリーやLED部材、半導体封止・検査といった半導体サプライチェーン関連銘柄が軒並み大幅安となった。その一方、国有大手銀行や保険銘柄は本土市場全体が軟調な中でも買われた。これは、政策会議を控えて高値警戒感の強いグロース株から資金が逃避し、配当利回りや政策期待の観点から相対的に安定した価値株へ資金がシフトする、典型的なディフェンシブ姿勢の表れとみてよい。
もっとも、国家発展改革委員会がインフラ投資や民間投資活性化に関する会議を短期間に連続して開催したという報道は、当局が景気下支えに向けて具体策を急いでいることを示唆しており、下値を支える材料として市場に意識されている。光デバイスと光通信部品の蘇州天孚光通信(Suzhou TFC Optical Communication Co., Ltd.)、光通信用トランシーバモジュールの中際旭創(Zhongji Innolight Co., Ltd.)、ネットワーク機器の鋭捷網絡(Ruijie Networks Co., Ltd.)、トラック用エンジンの濰柴動力(Weichai Power Co.,Ltd.)、ワクチンと生物学的製剤の重慶智飛生物製品(Chongqing Zhifei Biological Products Co., Ltd.)。中国石油化工(China Petroleum & Chemical Corporation)、中国国内で天然ウランの資源探査、鉱山開発、およびウラン精鉱(イエローケーキ)への製錬(精錬)を一貫して行う中国天然鈾業(China National Uranium Co., Ltd.)、重慶農村商業銀行(Chongqing Rural Commercial Bank Co., Ltd.)、石炭の中国中煤能源(China Coal Energy Co.,Ltd.)、鉄鋼の内蒙古包鋼鋼聯(Inner Mongolia BaoTou Steel Union Co., Ltd.)。
▼香港株式市場でハンセン指数は前営業日比492.13ポイント安の25,517.33と6営業日ぶりの反落となる。複数の不透明要因が重なった結果の下げとみるべき。とりわけ象徴的なのが、23日に2019年の香港上場以来で初であり過去最大規模の第三者割当増資を発表したアリババの下落。AI投資への積極姿勢を示す一方で、既存株主にとっては希薄化リスクという形で株価に重くのしかかった。AI関連企業が巨額の資金調達を相次いで行う構図は、投資拡大の裏側で需給悪化への警戒感を強めており、これが半導体やLLM関連銘柄にまで売りが波及した主因と考えられる。中国科創板でもハイテク銘柄の下げが目立っていたことと合わせて見ると、AI投資の収益化に対する懐疑は本土・香港両市場に共通するテーマとして根を張りつつある。
もう一つの重要な要因は、今週に米国で予定されているPCEデフレーターの発表とジャクソンホール会議という、金融政策の方向性を左右しうる材料が立て続けに控えている事。市場参加者がポジション調整を先行させたことも売買代金の拡大とリスク回避姿勢の強まりに寄与したとみられる。特にジャクソンホール会議は過去にも金融政策のスタンス転換を示唆する場として市場が神経質に反応してきた経緯があり、今回も講演内容次第では今後の香港・本土市場の方向性を左右しかねない。
セクター間の明暗という点では、ハイテク・半導体が売られる一方で非鉄金属関連が買われた構図が興味深い。これはAI関連の高バリュエーション銘柄からの資金逃避先として、資源・素材といった実物資産に近いセクターが選好された可能性を示しており、投資家心理がリスクオフに傾く局面で典型的に見られる資金シフトのパターンと重なる。阿里巴巴集団HD(Alibaba Group Holding Limited)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)、翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)、宅配サービスの極兔速逓環球(J&T Global Express Limited)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)。中国石油化工(China Petroleum & Chemical Corporation)、フィギュア・玩具の泡泡瑪特国際集団(Pop Mart International Group Limited)、アルミの中国宏橋(China Hongqiao Group Ltd.)、製薬の石薬集団(CSPC Pharmaceutical Group Limited)、中国人寿保険(China Life Insurance Co., Ltd.)。
▼シンガポール統計局[Singapore Department of Statistics:DOS]*によると,2026年7月のCPIが前月比2.2%上昇、前年同月比7.9%上昇となる。電気・ガス料金は6月に下落から反転し、大幅な上昇を記録した。これは主に電気料金の急騰を反映したもの。
▼ パキスタンのムニール陸軍元帥(General Asim Munir)らが
 イランを訪問し、イランのペゼシュキアン大統領(President Masoud Pezeshkian)やレザーイー国家安全保障最高評議会書記(Mohsen Rezaei)らと会談。米国からの「海上封鎖・経済制裁の解除」と「ホルムズ海峡の開放・攻撃停止」をトレードオフとする提案が伝えられる。
▼欧州株式市場で,ストックス欧州600指数は,前営業日比0.03ポイント高の654.21と続伸。ベッセント米財務長官によるイラン制裁の発表により、半年に及ぶ米国とイランの軍事的対立が経済的圧力局面へと移行するなか、制裁の対象範囲や中国など第三国への波及度合いが見極めにくく、投資家がリスク資産への積極的な関与を控えたとの観測。原油先物が下落したことも欧州市場の性格を色濃く反映する結果となった。エネルギー関連銘柄には利益確定や持ち高調整の売りが出やすく、資源セクターの比重が相対的に高い指数には重荷となった。一方、内需や生活必需品、金融といったディフェンシブ色の強い銘柄には資金の逃避先として買いが向かった。この選別色は個別銘柄の値動きにも表れており、防衛関連や資本財、素材といった景気敏感セクターが軒並み軟調だったのに対し、たばこや蒸留酒、化粧品などの生活必需品セクターは底堅さを維持した。半導体関連の弱さは、週末に伝わったエヌビディアの大口顧客向け値上げ通知を受けた投資家心理の悪化が、欧州の半導体サプライチェーン銘柄にも売りが波及した形。金融銘柄には、米長期金利の低下一服や欧州中央銀行の政策運営を巡る思惑を背景に選別的な買いが入り、相場を下支えする一因となった。医療用装具や治療材料のコロプラスト(Coloplast A/S,デンマーク)、ポーランド銅公社を前身とする鉱業のKGHMポルスカ・ミエッジ(KGHM Polska Miedź S.A.,ポーランド)、デジタル決済サービスのネクシー(Nexi S.p.A.,旧名 Istituto Centrale delle Banche Popolari Italiane S.p.A.,イタリア)、ノルウェーの大手貯蓄銀行であったスペアバランケン・ヴェスト(Sparebanken Vest)とスペアバランケン・ソール(Sparebanken Sør)が2025年5月に対等合併して誕生した ノルウェー貯蓄銀行(Sparebanken Norge,ノルウェー)、金融の
 スイスクォートG(Swissquote Group Holding SA,スイス)。ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、医薬品の
 ジークフリートHD(Siegfried Holding AG,スイス)、電線・ケーブルメーカーである
 プリズミアン(Prysmian S.p.A.,イタリア)、石油・ガス・再エネ生産の
 ネステ(Neste Oyj,フィンランド)、自動車の
 ステランティス(Stellantis N.V.,仏)。
▼ロンドン株式市場で,FTSE100は前営業日比37.76ポイント高の1万0854.32と5営業日続伸。
▼フランクフルト株式市場で,DAXは前営業日比29.96ポイント安の2万6,106.60と反落。
▼パリ株式市場で,CAC40は前営業日比31.42ポイント安の8,453.01と反落。
▼トランプ大統領は、カナダから輸入する自動車・部品に対して、2026年1月から50%の関税を課すことを表明。▼ベッセント財務長官がイランに対する追加制裁を発表。イランの資金源を完全に絶ち、イランを国際金融システムから徹底的に孤立させるための史上最大の金融攻勢、経済版D-Day(Economic D-Day)とした。「デジタル資産(暗号資産など)」「テクノロジー」「金」「航空」「海運」の5分野について、イランと経済取引を行うすべての国・組織に制裁を科すとしている。イラン革命防衛隊(IRGC)の資金源を遮断するため、新たに60を超える個人、企業、船舶が制裁対象に指定。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前営業日比17.20ドル高の1オンス4,697.80と4営業日続伸。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前営業日比2.05ドル安の1バレル85.01ドルと反落。▼米国債市場で10年債利回りは前営業日比0.03ポイント下回る4.70%へと3営業日ぶりに低下。
▼NY株式市場で,ダウ平均は前営業日比140ドル15セント高の5万3,417ドル16セントと続伸。米長期金利の低下という需給要因が大きく効いている。米財務省が長期金利上昇への対応としてバイバック(国債買い入れ消却)の拡大方針を前週示していたところに、財務省高官の発言としてバイバック原資が1兆ドル規模に上るとの報道が加わり、需給改善観測から10年債利回りが4.70%台まで低下。これが株式市場の下支え要因となる。原油先物の下落も同様にリスク回避後退につながった。しかし、ベッセント財務長官が24日に発表したイラン制裁は、海上封鎖と並行して「体制崩壊」を狙う経済的孤立戦略の一環と位置づけられていることは懸念材料。制裁発表に関して、市場は反応薄に留まったが、これは制裁の具体性を欠いたことに加え、ホルムズ海峡の原油輸送への直接的な影響が見えなかったため。今後、中国など第三国への二次制裁に踏み込めば大きな懸念となる危惧。半導体銘柄の下落は一時的な持ち高調整という側面もあるが、根はより構造的といえよう。エヌビディアがベラ・ルービンやグレース・ブラックウェル搭載サーバーの価格を15%超引き上げると大口顧客に通知した背景には、AIデータセンター向け需要の急拡大に伴うDRAM価格の高騰があり、サムスン電子やSKハイニックス、マイクロンといったメモリー各社の交渉力上昇を映す動きでもある。26日のエヌビディア、27日のマーベル決算を前に、コスト増がAI投資の持続性にどう影響するかを見極めたいとの思惑が売りを誘った形。▼ナスダック総合は前営業日比200.264ポイント安の2万5,980.191と反落。▼S&P500は前営業日比21.51ポイント安の7,652.86と反落。ハードディスクドライブのシーゲイト・テクノロジー(Seagate Technology Holdings plc)、サンディスク・コーポレーション(SanDisk Corporation)、通信機器のシエナ(Ciena Corporation)、 マイクロン・テクノロジー(Micron Technology, Inc.)、運送の
 JBハント・トランスポート・サービス(JB Hunt Transport Services Inc.)。旅行会社の
 エクスペディア・グループ(Expedia Group Inc.)、ディスカウントストアの
 ダラー・ツリー(Dollar Tree Inc.)、家庭用品の
 チャーチ・アンド・ドワイド(Church & Dwight Co., Inc.)、タバコの
 アルトリア・グループ(Altria Group Inc,旧フィリップ・モリス・カンパニーズの米国事業)、ホスティングサービスの
 ゴーダディ(GoDaddy Inc.)。
▼メキシコ国立統計地理情報院(INEGI)*によると、2026年4-6月期の実質GDP(季節調整済み)は前期比1.4%増となる。年率換算では1.9%増。2026年8月前半、全国消費者物価指数(INPC)は前期比0.10%の上昇となる。変動の大きい商品やサービス、あるいは市場状況によって価格が決定されない商品を除外したコアインフレ指数は、前期比0.08%上昇。
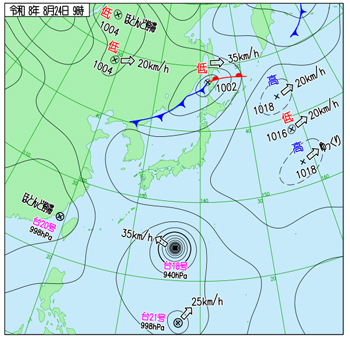
右出典:気象庁ホームページ
☆暑い。関東各地で猛暑日。大気の状態は非常に不安定で急な激しい雨、落雷、突風に注意との由。
▼交通系スタートアップでタクシー事業・人材事業・自動運転タクシー事業等を展開する newmo は、北海道のタクシー会社の海道交運事業協同組合(HKグループ)の小樽営業所の全事業と、札幌交通圏(札幌市、江別市、北広島市、石狩市の一部)における車両30台および営業権事業の一部を買収したと発表。HKグループは、札幌交通圏においては、新たに営業を展開されるnewmoと緊密に連携・協調しながら事業を継続。▼テクニカル分析のストキャスティクスで売られ過ぎのシグナルが出たフジクラ、古河電気工業に買いが集まる。▼レゾナックは2026年10月1日付で、石油化学子会社クラサスケミカルの株式を実質非課税で分離・独立させる「パーシャルスピンオフ」を実行し、東証スタンダード市場へ上場させると発表。この施策により、成長分野である半導体材料へ経営資源を集中させると同時に、石化事業は高配当(DOE5%目標)を掲げた独立企業として機能させる。▼三井住友ファイナンス&リース(SMFL)は、フィリピンの大手財閥のユーチェンコ財閥(Yuchengco Group)傘下のリザール商業銀行(RCBC, Rizal Commercial Banking Corporation)の100%リース子会社であるRCBCリース&ファイナンス(RCBC Leasing & Finance Corporation)による実施する第三者割当増資を引き受けRLFCの株式30%を取得を完了したと発表。RLFCはSMFLの持分法適用関連会社となる。▼損害保険ジャパンが2027年1月に自動車保険料を平均5%程度引き上げると報じられたことを受けて、損害保険ジャパンを傘下に抱えるSOMPO HDが反発。▼国内海運大手の日本郵船、商船三井、川崎汽船が揃って上場来高値を付ける。米国によるイランへの経済制裁や、パナマ運河庁による船舶航行数上限数設定により、海上運賃の一段の上昇が意識される。▼国内債券市場で新発10年物国債の利回りは前日比0.010ポイント上回るの2.890%へと上昇。▼東京外国為替市場で円相場は前日比29銭円安ドル高の1ドル159円44~45銭と3営業日続落。
▼東京株式市場で日経平均は前日比328円34銭高の6万5,856円43銭と3営業日ぶりの反発となる。前日24日まで2営業日続いた下落基調からの一時的な巻き返しという性格が強く、根底にある半導体セクターをめぐる警戒感が解消されたわけではない。日米の長期金利上昇とAI・半導体関連銘柄への売りの流れを引き継ぐ形で朝方から売りが先行。この急落は、前日24日のニューヨーク市場でフィラデルフィア半導体株指数(SOX)が一時4%近く下落。マイクロン・テクノロジー、エヌビディアも大きく下落したことを直接的に引き継いだもの。26日に予定されるエヌビディアの四半期決算発表を控えた様子見姿勢が投資家心理を冷やしていた。AI関連の設備投資が過剰ではないかとの懸念や、メモリー価格高騰を理由にしたサーバー価格引き上げ方針などが重荷となっていた。
東京市場は米株の強弱材料が綱引きする展開を引き継ぐ形で寄り付いたといえる。しかし、後場に入ると、半導体銘柄比率の高い韓国総合株価指数(KOSPI)と台湾加権指数がそろって上昇に転じたことが潮目を変え、押し目待ちだった投資家の買いを誘発する形で日経平均は急速に下げ幅を縮小。この値動きは、東京市場が独自の材料に乏しいまま、周辺のアジア市場、とりわけ半導体依存度の高い両指数の動向に強く連動して振れる構造を改めて示したものであり、翌26日のエヌビディア決算を最大の焦点として様子見ムードが続く中での需給主導の反発だったといえよう。イビデン、フジクラ、しずおかFG、レゾナックHD、オムロン。横浜ゴム、日産自動車、本田技研工業、SHIFT、三菱マテリアル。
▼中国本土株式市場で上海総合指数は前日比7.44ポイント高の3,889.45ポイントと反発。前日までの需給悪化に対する自律反発狙いの買いが主導。買い材料として意識されたのは、8月25日に開幕した全国人民代表大会常務委員会第24回会議であり、大規模な景気対策が打ち出される公算は小さいとみられながらも、内需不振を背景に追加の消費刺激策が講じられるとの思惑が市場心理を下支えした形。中国当局が消費喚起策や不動産関連の下支え策を小出しに継続してきた経緯を踏まえると、今回も市場は過度な期待を抱きつつ、実際の政策発表は限定的な範囲にとどまるとの見方が大勢だったと考えられる。一方で上値を抑えたのが、米中間の通商摩擦をめぐる懸念の再燃。トランプ政権が中国の過剰生産能力を理由に7.5%の追加関税を課す方向で最終調整しているとの報道が24日に伝わったことが重荷となり、安く推移する場面も見られた。業種別の動きを見ると、政策期待を素直に反映した消費関連や自動車、医薬品セクターへの買いが目立つ一方、非鉄・産金銘柄は国際商品市況の軟化や利益確定売りを受けて軒並み下落しており、政策思惑と対外リスクという二つの材料の綱引きが個別セクターの明暗を分ける結果となった。全人代常務委員会が8月28日まで続くことを踏まえれば、当面の中国株市場は会期中に示される政策の具体性と、米国の対中関税措置の行方という二つの不確実性を注視しながらの神経質な展開が続く公算が大きい。サーマルマネジメントと省エネ機器の深圳市英維克科技(Shenzhen Envicool Technology Co., Ltd.)、モバイルバッテリーの安克創新科技(Anker Innovations Technology Co., Ltd.)、総合電機・産業用オートメーション(FA)機器メーカーの深圳市市匯川技術(Shenzhen Inovance Technology Co., Ltd.)、スマート端末の深圳伝音(Shenzhen Transsion Holding Co., Ltd.)、中国版エヌビディアと呼ばれる中科寒武紀科技(Cambricon Technologies Corporation Limited)。非鉄金属採掘の山金国際黄金(Shanjin International Gold Co., Ltd.)、リチウムの 江西贛鋒鋰業集団(Ganfeng Lithium Group Co., Ltd.)、超硬およびタングステン製品製造の中鎢高新材料(China Tungsten & Hightech Materials Co., Ltd.)、半導体装置メーカーの拓荆科技(Piotech, Inc.)、リチウムの贛鋒鋰業(Tianqi Lithium Corporation)。
▼香港株式市場でハンセン指数は前日比6.23ポイント安の25,511.10とほぼ横這い。下落幅こそ小幅にとどまったものの、米中双方の重要イベントを前にした様子見姿勢の強さを色濃く映す展開だった。中国側では25日に開幕した全国人民代表大会常務委員会第24回会議の内容を見極めたいとする思惑であり、米国側では26日発表の7月分個人消費支出(PCE)デフレーターや28日のジャクソンホール会議におけるウォーシュFRB議長講演など、米金融政策の方向性を左右する重要指標・イベントが週内に集中することへの警戒である。もっとも、中国の追加経済対策への期待感が根強く残ったことが下値を支えた。個別セクターの動きを見ると、自動車銘柄の急落が際立った。小鵬集団は中間決算の赤字拡大が嫌気されて大幅安となった一方、零跑科技は増益基調にもかかわらず市場予想に届かなかったことで失望売りを浴びており、決算内容の絶対水準よりも市場期待とのギャップが株価を左右する構図が鮮明になった。産金・非鉄銘柄も国際商品市況の軟化を受けて軒並み下落し、本土市場と同様の値動きとなった。一方で、医薬セクターの一角には個別材料を手掛かりにした大幅高銘柄が散見されたほか、中国不動産銘柄には政策期待を背景とした買いが集まっており、全人代常務委員会の会期中とあって、政策発表への思惑が個別セクターごとの物色を左右する神経質な動きが続いている。飲食店レビューやデリバリー事業を手掛ける美団(Meituan)、海運の東方海外(Orient Overseas International Ltd.)、不動産の九龍倉置業地産投資(Wharf Real Estate Investment Company Limited)、非鉄金属の紫金鉱業集団(Zijin Mining Group Co.,Ltd.)、EVの理想汽車(Li Auto Inc.)。バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、PCの聯想集団(Lenovo Group Ltd.)、無錫薬明康徳新薬開発(Wuxi AppTec Co.,Ltd.)、吉利汽車(Geely Automobile Holdings Ltd.)、オンラインゲームの 網易(NetEase, Inc.)。
▼ オーストラリアの自動車リース大手であるフリートパートナーズ(FleetPartners Group Limited,豪)に対し、日本の住友商事と住友三井オートサービスの企業連合が、総額約8億7,900万豪ドル(約5億8,200万米ドル)に上る買収提案を行ったことが明らかとなる。フリートパートナーズを巡っては、すでにオーストラリアの同業大手であるSGフリート・グループ(SG Fleet Group Limited)と米系プライベート・エクイティ・ファンドのパシフィック・エクイティ・パートナーズ(Pacific Equity Partners Pty Limited)の連合、カナダのエレメント・フリート・マネジメント(Element Fleet Management Corp.)、日本のオリックスなどが買収名乗りを上げており、4陣営による争奪戦となっている。
▼ ノルウェー統計局*によると、2026年7月の失業率は4.5%となる。
▼欧州株式市場で,ストックス欧州600指数は,前日比2.27ポイント高の656.48と3営業日続伸。中東における軍事衝突の再激化への警戒感が後退したことにより、市場全体を押し上げ。米国とイランを巡る緊張の高まりが一服したとの受け止めが広がり、原油先物価格の下落と長期金利の低下という組み合わせが投資家心理の改善をもたらした。地政学リスクプレミアムの縮小がエネルギーコストの低下を通じてインフレ懸念を和らげ、それが金利低下という形で株式の相対的な割高感を解消。
2026年8月の独Ifo企業景況感指数は88.8となり、市場予想の87.1を上回り、7月の86.6から上昇したことや、ドイツの2026年4-6月期実質GDP(季節調整済み)が前期比0.3%増と速報値から上方修正されたことが欧州経済の減速懸念が過度であった可能性を示すものとして受け止められ、地域全体の投資家心理を下支えする材料となった。原油安という外部環境の好転に加え、実体経済に関する具体的な指標の改善が重なったことで、欧州株式市場は複合的な追い風を受けた格好。
セクター別の動きを見ると、防衛・航空機関連や工業関連といった景気敏感セクターに買いが優勢だった一方、化学や日用品、たばこといったディフェンシブ色の強いセクターには売りが出るなど、リスク選好の高まりを反映した資金シフトが観測される。製薬株の上昇が指数を下支えする場面もみられ、大型株の値動きが相場全体の方向性を左右する展開。
一方で、石油関連銘柄は原油安の直接的な影響を受けて上値が重く、相場全体の上昇を一部相殺する要因となった。銀行銘柄の一角にも売りが出るなど、金利低下が業績見通しに与える影響を意識した動きも散見され、原油安・金利低下という同じ材料が業種によって異なる形で株価に反映された。製造業コングロマリットの メルローズ・インダストリーズ(Melrose Industries plc,英)、医薬品の
 シェラン・ファーマ(Zealand Pharma A/S,デンマーク)、資材運搬機器・産業用トラックの
 キオン・グループ(Kion Group AG,独)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、賃貸や売買の住宅・商業不動産情報を提供するドイツ最大級のオンライン・マーケットプレイスであるイモビリエンスカウト24[ImmobilienScout24,略称ImmoScout24]を運営するスカウト24(Scout24 SE,独)。ビデオゲーム開発の
 CDプロジェクト(CD Projekt S.A.,ポーランド)、半導体装置のBEセミコンダクター・インダストリーズ(BE Semiconductor Industries N.V.,蘭)、ファッションコングロマリットのケリング(Kering SA,仏)、
 ルノー(Renault S.A.,仏)、情報サービスの
 ウォルターズ・クルワー(Wolters Kluwer N.V.,オランダ)。
▼ロンドン株式市場で、FTSE100は前日比31.84ポイント高の1万0886.16と6営業日続伸。
▼フランクフルト株式市場で、DAXは前日比159.54ポイント高の2万6,266.14と反発。
▼パリ株式市場で、b>CAC40は前日比13.81ポイント安の8,439.20と続落。
▼米商務省センサス局*によると,2026年7月の新築住宅販売(New Residential Sales,季節調整済み,年率換算)は前期比10.5%減の60.7万戸となる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比3.30ドル安の1オンス4,694.50と5営業日ぶりの反落となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比2.65ドル安の1バレル82.36ドルと続落。中東地域から退避させていた外交官帰還準備の報道が米国とイランの戦闘終結に向けた交渉が進むとの観測を生み、売りが出た。▼米国債市場で10年債利回りは前日比0.07ポイント下回る4.63%へと低下。
▼NY株式市場で,ダウ平均は前日比160ドル24セント高の5万3,577ドル40セントと3営業日続伸。中東情勢を巡る警戒感の後退が相場を支えた格好。中東地域から退避させていた外交官帰還準備の報道は、トランプ政権が軍事的緊張のさらなる激化を想定していないことを示唆するものとして受け止められ、地政学リスクプレミアムの縮小につながったとみられる。
これに伴う原油安がインフレ圧力の後退観測を強めた点は見逃せない。エネルギー価格の下落はガソリンや輸送コストを通じて消費者物価に直接影響するため、米長期金利の低下という形で市場に織り込まれた。金利低下は将来キャッシュフローの割引率を引き下げる効果を持つため、株式全般、とりわけ成長株にとって追い風となりやすい。
もっとも、主力銘柄への買いが一巡した後は上値が重くなる場面もみられた。これは26日に予定されるエヌビディアの四半期決算発表を控えた様子見姿勢の表れと解釈できよう。同社は生成AI関連需要の代表銘柄として市場全体のセンチメントを左右する存在となっており、決算内容と株価反応次第では相場の方向性が改めて試される可能性がある。
その他、アナリストによる目標株価引き上げを受けたメルクの上昇が象徴的である一方、ディックス・スポーティング・グッズの決算を受けた急落がナイキなど同業他社の株価にも下押し圧力を及ぼした点は、小売・アパレル業界における業績連鎖の一例といえる。
また、AMDの投資判断引き上げを起点に、マーベルやマイクロンといった関連銘柄にも買いが波及した構図は、エヌビディア決算を前にした半導体セクター全体への期待感の高まりを示すものと言えよう。▼ナスダック総合は前日比171.109ポイント高の2万6,151.300と反発。▼S&P500は前日比24.42ポイント高の7,677.28と反発。モデルナ(Moderna Inc.)、 スーパー・マイクロ・コンピューター(Super Micro Computer Inc.)、オンライン証券のロビンフッド・マーケッツ(Robinhood Markets Inc.)、IT機器とサービスのCDW(CDW Corporation)、AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)。リチウム・臭素・触媒のアルベマール(Albemarle Corp.)、材化学大手の
 ダウ(Dow Inc.)、化学の
 ライオンデルバセル・インダストリーズ(LyondellBasell Industries NV,英)、保険の
 エリー・インデムニティ(Erie Indemnity Co.)、小売の
 ターゲット(Target Corp.)。
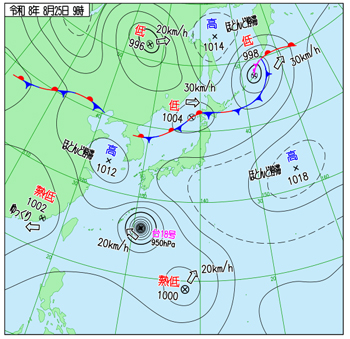
右出典:気象庁ホームページ
▼日銀によると、2026年7月の企業向けサービス価格指数は前年同月比3.6%上昇の115.1となる。▼8月25日に、AIデータセンター向け半導体や航空宇宙分野向けのレアメタルであるハフニウムの国内製造技術を確立したと発表した第一稀元素化学工業がストップ高を付ける。▼鹿島と三菱電機は、デマンドレスポンス要請に応じて建物の電力消費を自動で最適制御するシステムを開発したと発表。▼阿波銀行が続伸し上場来高値を更新。8月25日午後に10月1日を効力発生日とする株式5分割計画を発表したことで、株式の流動性の向上と投資家層拡大を期待した買いが集まる。▼旭化成は、8月20日に米・ノースカロライナ州シャーロットにおいて、リチウムイオン電池(LIB)向け湿式セパレータ「ハイポア」の塗工ラインの竣工式を行ったことを発表。2026年度下期に商業生産開始予定。▼東京外国為替市場で円相場は前日比44銭円高ドル安のと1ドル159円00~02銭と4営業日ぶりの反発となる。▼国内債券市場で新発10年物国債の利回りは前日比0.005ポイント下回るの2.885へと低下。
▼東京株式市場で日経平均は前日比405円73銭高の6万6,262円16銭と続伸。前日の米国市場では、イランとの緊張緩和に向けた仲介国の動きや、退避させていた外交官を大使館に戻す準備が進んでいるとの報道を受けて原油先物が下落し、これが長期金利の低下と株式の割高感の緩和という形で波及。寄り付き直後は決算発表を控えたエヌビディアを意識した半導体関連株への利益確定売りが先行。しかし、原油安と米金利低下という好材料が投資家心理を下支えする形で徐々に買い戻しが優勢となり、プラス圏に転じて上げ幅を拡大。銀行や証券、保険といった金融セクターの上昇が目立った背景には、日銀の追加利上げ観測が根強く残っていることがあり、米金利低下という外部要因と国内の金融政策見通しという内部要因が同時に金融株買いを支えた点は注目に値する。半導体・AI関連銘柄についても、朝方の売りが一巡した後はアドバンテストなど値がさ株が上昇に転じ、指数の押し上げ要因として働いた。この動きは、エヌビディア決算を巡る警戒感が完全に払拭されたわけではないものの、決算前のポジション調整が一巡しつつあることを示唆している。全体としては、プライム市場の約7割の銘柄が値上がりする幅広い買いとなった一方、売買代金の伸びは前日を下回っており、様子見姿勢もなお根強く残っていたことがうかがえる。中東情勢の緊迫化懸念の後退という地政学的要因と、米金利・原油という市場を横断する変数が同時に好転したことが、本日の東京市場全体の底堅さを形作った主因といえよう。三菱マテリアル、東京電力HD、アドバンテスト、DOWA HD、LINEヤフー。SUMCO、川崎汽船、古河電気工業、太陽誘電、日本郵船。
▼ ファーウェイ(華為技術,Huawei Technologies Co., Ltd.,中)は、
 HP(HP Inc.,米)と複数年のクロスライセンス契約を締結したと発表。
▼中国本土株式市場で上海総合指数は前日比23.08ポイント高の3,912.52と続伸。全人代常務委員会という制度的なイベントと、地政学リスクの後退という外部環境が同時に効いた。前日25日に開幕した全人代常務委員会第24回会議そのものは、内需の弱さに対応する大規模な財政出動を決定する場ではなく、あくまで既存政策の進捗を審議する性格が強い会合であるが、国家発展改革委員会副主任による課題報告が伝えられたことで、会期中の28日の閉幕に向けて追加の景気対策が滲み出す可能性への思惑が投資家心理を支える構図となった。不動産銘柄の上昇はこの政策期待を最も色濃く映した動きであり、内需低迷の震源地である不動産セクターへの緩和的措置が期待される限り、新城HDや保利発展といった銘柄に資金が向かいやすい地合いが続いている。素材銘柄、とりわけ非鉄セクターの強さは国内政策期待とは別の文脈で捉える必要があり、江西銅業がストップ高となった背景には、上半期の純利益が銅や金の市況高を追い風に前年同期比で8割から10割超という大幅な増益となった決算内容がある。これは中国国内の景気敏感銘柄というより、国際商品市況と資源企業の収益構造という、より普遍的な要因による物色であった。金融銘柄の上昇についても、米長期金利の低下という外部環境が中国本土市場における資金コストの見方を緩和させた面があり、証券銘柄の上げ幅が銀行や保険を上回ったことは、政策期待と金利低下の双方を材料に取引の活発化そのものを織り込む動きが先行したことを示している。一方でエネルギー株が軟調に推移したのは、米イラン間の緊張緩和観測を受けた原油安が直接的な重しとなったためであり、同じ地政学要因が資源セクター内でも銅などの非鉄と原油関連とで明暗を分けた。江西銅業(Jiangxi Copper Company Limited)、ワクチン製造の北京万泰生物薬業(Beijing Wantai Biological Pharmacy Enterprise Co., Ltd.)、半導体の芯原微電子(VeriSilicon Microelectronics Shanghai Co., Ltd.)、ワクチンと生物学的製剤の重慶智飛生物製品(Chongqing Zhifei Biological Products Co., Ltd.)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)。パワー半導体の杭州士蘭微電子(Hangzhou Silan Microelectronics Co., Ltd.)、油圧コンポーネントと油圧システムの 江蘇恒立液圧(Jiangsu Hengli Hydraulic Co., Ltd.)、石炭の中国中煤能源(China Coal Energy Co.,Ltd.)、油田設備・サービスの煙台杰瑞石油服務集団(Yantai Jereh Oilfield Services Group Co., Ltd.)、石油製品の輸送と液化天然ガス[LNG]輸送の中遠海運能源運輸(COSCO SHIPPING Energy Transportation Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比141.87ポイント高の25,652.97と反発。中間決算シーズンが終盤に差し掛かるタイミングで、信達生物製薬や安踏体育用品といった予想を上回る増収増益を示した銘柄に資金が集中し、業績相場となる。特に、安踏体育が増益に加えて増配方針を打ち出したことは、海底撈国際のように増益率自体は小幅でも増配を材料に買われた銘柄と共通しており、香港市場の投資家が足元では利益の伸び以上に株主還元姿勢を評価軸として重視している様子がうかがえよう。また、半導体セクターの急伸は、前夜の米国市場でフィラデルフィア半導体株指数が3営業日ぶりに反発した流れを直接的に引き継いだものであり、AI関連需要の拡大観測という米国発のテーマが香港上場の半導体関連株にも波及した形である。非鉄セクターの高騰については、上海本土市場でストップ高となった江西銅業の決算内容が香港上場株にも同様に好感された結果であり、本土と香港の二重上場銘柄を通じて同一の業績材料が両市場を横断して株価を押し上げる構図が明確に表れている。不動産セクターの物色は、全人代常務委員会の会期中という時間軸のなかで、内需下支え策への期待感が最も反映されやすいテーマとして機能したことによるものであり、上海本土市場での不動産株上昇と歩調を合わせている。一方、石油関連株が軟調だったのは、米イラン和平交渉の進展観測を受けた原油続落という外部要因が直接的に効いた結果であり、資源セクター内でも非鉄と原油とで明暗が分かれた点は本土市場と共通する特徴である。モノクローナル抗体医薬やタンパク質治療薬の 信達生物製薬(Innovent Biologics, Inc.)、スポーツ用品の
 安踏体育用品(Anta Sports Products Ltd.)、火鍋料理レストランチェーン大手の海底撈国際HD(Haidilao International Holding Ltd.)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、不動産の中国海外発展(China Overseas Land & Investment Ltd.)。衣料品の申洲国際集団(Shenzhou International Group Holdings Limited)、吉利汽車(Geely Automobile Holdings Ltd.)、バイオ医薬品開発受託の薬明生物技術(WuXi Biologics〔Cayman〕Inc.)、香港における独占鉄道事業者である香港鉄路(MTR Corporation)、ビール醸造の華潤啤酒(China Resources Beer Holdings Co., Ltd.)。
▼ ネパールと中国と国境地帯で大規模土石流災害が発生。当初、M4.4の地震が発生し、それが引き金となって土石流が起きたと推測されていた。▼
 タイ中央銀行が金融政策委員会[MPC]会合で,政策金利である翌日物レポ金利を1.00%に据え置くことを決定。
▼タイ工業連盟(FTI,The Federation of Thai Industries]*によると,2026年7月の自動車生産台数が前年同月比6%増の11万7,383台となる。国内向けは前年同月比22%増の4万4,704台。
▼スウェーデン統計局(Statistics Sweden,SCB,Statistiska centralbyrån)*によると、2026年7月のPPIは前期比0.1%上昇、前年同月比6.4%の上昇となる。
▼欧州株式市場で,ストックス欧州600指数は,前日比0.07ポイント安の656.41と反落。ホルムズ海峡の通航再開に向けたイランとオマーンの協議継続が伝わったことは、原油供給途絶リスクの後退を意味し、欧州株全体の投資家心理を下支えする材料となる。もっとも、協議の帰趨はなお不透明であり、事態の推移を見極めたいとする慎重姿勢が根強く残ったため、買いが一方的に優勢になる展開には至らなかった。欧州時間午後にかけて原油先物の値動きが不安定化し、下落幅を広げる場面があったことが、資源・エネルギー関連株の重荷となった。米エヌビディアの四半期決算発表を控えていたことも、投資家がリスクを取りにくい要因として作用し、指数の上値を抑える一因となった。セクター面では、金利環境の変化を意識した資金が銀行銘柄に向かい、欧州の金融セクター全体で堅調な値動きがみられた点が特徴的。一方で、エネルギー関連銘柄や医薬品などディフェンシブ性の高い一部の大型銘柄には売りが出ており、資金の物色対象は一様ではなかった。防衛・航空機関連や建設資材といった個別の需給材料を持つ銘柄群には物色が続き、地政学リスクや実需に絡む思惑買いが引き続き支えとなった格好。建設の フェロビアル(Ferrovial S.E.,スペイン)、バイオ医薬品のサンド(Sandoz Group AG,スイス)、会計や給与管理向けのソフトウェアの
 セージ・グループ(Sage Group plc,英)、医薬品のシェラン・ファーマ(Zealand Pharma A/S,デンマーク)、半導体装置のBEセミコンダクター・インダストリーズ(BE Semiconductor Industries N.V.,蘭)。サーモン養殖生産量第2位の
 サルマール(SalMar ASA,ノルウェー)、鉄鋼・工業製品メーカーの
 ティッセンクルップ(ThyssenKrupp AG,独)、ブラジル等において鉱山操業・資源開発を行うホックシールド・マイニング(Hochschild Mining plc,英)、セメントの
 ハイデルベルク・マテリアルズ(Heidelberg Materials AG,独)、資材運搬機器・産業用トラックのキオン・グループ(Kion Group AG,独)。
▼ロンドン株式市場で、FTSE100は前日比8.04ポイント安の1万0878.12と7営業日ぶりの反落となる。
▼フランクフルト株式市場で、DAXは前日比119.82ポイント高の2万6,285.96と続伸。
▼パリ株式市場で、b>CAC40は前日比23.19ポイント高の8462.39と反発。
▼ エヌビディア(NVIDIA Corporation)の2026年5-7月期売上高が四半期ベースで過去最高の962億ドルに達する。データセンター事業の売上高は890億ドル。▼エヌビディア(NVIDIA Corporation)がAI開発プラットフォームである
 ハギングフェイス(Hugging Face, Inc.)を129億ドル(約2兆円)で買収することで合意との報道。▼
 アマゾン(Amazon.com, Inc.)傘下の傘下のAWS(Amazon Web Services, Inc.)が、DuckDBの開発・商用サポートを担う
 ダックラボ(DuckLabs B.V.,蘭)を買収。共同創業者であるハネス・ミューライゼン(Hannes Mühleisen)氏とマーク・ラースヴェルト(Mark Raasveldt)氏、および約30名の従業員は全員がAWSに移籍。DuckDBはその軽量さと圧倒的な高速処理能力から、AIエージェントやローカル環境でのAIデータ解析に最も適したデータベースとして爆発的な人気を集めている。AWSはAmazon S3 Tablesなどのクラウドストレージ上でDuckDBを高速に動かす最適化を進めていた。▼
 ザ・バンガード・グループ(The Vanguard Group, Inc.)が、登録投資顧問(RIA)向けに先進的なフィンテックプラットフォームを提供する
 アルトゥルイスト・コーポレーション(Altruist Corp.)を約40億ドル(約6,400億円)で買収することで合意したと発表。ザ・バンガード・グループが、従来の低コストなインデックスファンド(ETF・投資信託)の提供というビジネスモデルを超え、投資顧問業へと本格的にシフト・多角化するためのマイルストーンと位置付けられる。アルトゥルイスト・コーポレーションが革新的なAIツールを発表した際、競合であるシュワブなどの株価が下落した経緯がある。ここにバンガードの持つ巨大な資金力とブランド力が融合することで、独立系投資顧問業者(RIA)市場におけるシェア争いは一層激化する見通し。▼米商務省センサス局*によると、2026年7月の製造業受注額(季節調整済み)は前月比1.1%増の3,393億ドルとなる。防衛を除くと1.3%増。▼米商務省経済分析局(BEA)*によると、2026年7月の個人消費支出(PCE)物価指数は前年同月比3.7%の上昇。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比41.20ドル安の1オンス4,653.3と続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比0.13ドル安の1バレル82.23ドルと3営業日続落。▼米国債市場で10年債利回りは前日比0.01ポイント上回る4.64%へと上昇。
▼NY株式市場で,ダウ平均は前日比113ドル52セント安の5万3,463ドル88セントと反落。インフレ指標と個別企業決算という二つの材料が交錯。2026年7月のPCE物価指数が市場予想を上回ったことは、単なる一過性の統計上振れとして片付けられない重みを持つ。FRBが重視する物価指標が予想を超えたことで、金融引き締めの長期化観測が再燃し、長期金利の上昇が株式の相対的な割高感を強める形で売りを誘発。特にタカ派的なFRB当局者にとっては、インフレ率が目標水準へ着実に低下しているとは言い難い材料となった点が重要であり、利下げペースを巡る市場と当局の思惑の乖離が意識されやすい局面に入りつつある。もっとも、パニック的な売りには発展していない。これは通常取引終了後に控えるエヌビディアの決算発表への期待感が強く、投資家が積極的なポジション調整を控えたことが大きい。AI半導体需要の持続性を占う指標として同社決算が市場全体の方向感を左右するとの見方が広がっており、結果として相場は方向感に乏しい一日となった。個別では、生成AIによる業務代替への懸念からインテュイットが売られた点が象徴的で、AIの恩恵を受ける企業と代替リスクにさらされる企業との明暗が鮮明になりつつある。半導体関連ではアームHDやパランティアが買われ、AI関連への選別的な資金流入は依然として根強い。メタプラットフォームズは未成年保護を巡る訴訟の和解発表を受けて上昇しており、規制リスクの後退が好感された形。▼ナスダック総合は前日比21.103ポイント安の2万6,130.197と反落。▼S&P500は前日比1.58ポイント安の7,675.708と反落。モデルナ(Moderna Inc.)、掲示板型ソーシャルニュースサイトの レディット(Reddit, Inc.)、ホスティングサービスのゴーダディ(GoDaddy Inc.)、
 イーライ・リリー(Eli Lilly and Company)、医療機器の
 ボストン・サイエンティフィック(Boston Scientific Corp.)。AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)、ネットワーク機器の
 アリスタ・ネットワーク(Arista Networks, Inc.)、物流の
 CHロビンソン(C.H.Robinson Worldwide, Inc.)、天然ガスの州間パイプラインを手掛ける
 ウィリアムズ・カンパニーズ(Williams Companies Inc.)、ネットワーク・アプライアンス製品の
 F5(F5 Inc.)。
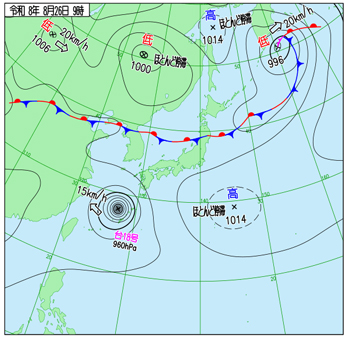
右出典:気象庁ホームページ
▼気象庁は午前6時20分に、石川県の羽咋市、志賀町、宝達志水町、中能登町、富山県の氷見市にレベル5大雨特別警報を発表。北陸では線状降水帯が相次いで発生。富山県氷見市を流れる上庄川の泉地区の両岸、阿尾川の指崎地区の右岸、宇波川の宇波地区の両岸で氾濫。石川県では、羽咋市で酒井川、子浦川、長者川、志賀町で菱根川、宝達志水町で樋の川、中能登町で久江川、金沢市で大徳川、七尾市で鷹合川が氾濫。
▼1兆円超を投じて岩手県に新製造棟を建設すると報じられたキオクシアに買いが集まる。▼コンタクトレンズのシードがストップ高を付ける。26日に、電子部品製造の立訊精密工業[Luxshare Precision Industry Co., Ltd.,中国]グループのラックスシェア・プレシジョン・ケイマンによるTOBに賛同を表明をしたことを受けて。TOB成立後に上場廃止の見込み。立訊精密工業が49%、筆頭株主でビックカメラ創業者の新井隆二氏が51%の体制に。▼大日本印刷(DNP)は、茨城県つくば市の、つくば総合開発センター内に、パートナー企業や大学・研究機関との共創により、製造現場の新たな価値創出を目指すFIOラボ(エフアイオーラボ)を開設したことを発表。▼国内債券市場で新発10年物国債の利回りは前日比0.005ポイント上回るの2.890%へと上昇。▼東京外国為替市場で円相場は前日比35銭円安ドル高の1ドル159円35~36銭と反落。
▼東京株式市場で日経平均は前日比130円18銭安の6万6,131円98銭と3営業日ぶりの反落となる。振れ幅の大きい一日となった。発端は米エヌビディアの決算で、市場予想を上回る増収増益に加え2028年1月期通期で約7割増収という強気見通しが示されたことを受け、時間外取引や日本時間の米株価指数先物が軒並み上昇し、日経平均は寄り付き後一時700円近く買われる場面があった。しかし、好材料が出尽くしたとの見方から、前日にいち早く上昇していた半導体検査装置のアドバンテストなど関連銘柄には利益確定売りが集中。好決算という事実そのものよりも、材料を織り込む順番とタイミングのずれが値動きを支配した格好。
さらに相場の重荷となったのが、8月27日開幕のジャクソンホール会議への警戒感。2026年7月の米個人消費支出(PCE)物価指数が予想を上回る伸びを示す中、28日に登壇する米連邦準備理事会(FRB)のウォーシュ議長がインフレ抑止に前向きな姿勢を強めるとの観測がくすぶり、金融政策の先行き不透明感から持ち高調整の売りが誘発された。米金融政策の司令塔が交代して間もないだけに、市場が同議長の発言スタンスを測りかねている点が、通常以上にボラティリティを高めている背景といえよう。
一方で、下値は限定的だった。日銀の氷見野副総裁が埼玉県での講演で利上げについて「毎回の会合で議論したい」と述べるにとどめ、次回9月会合での利上げを強く示唆する内容を避けたことが、金利上昇観測の後退につながり相場を下支えした。アドバンテスト、荏原製作所、ヤマハ発動機、電通、コナミG。キオクシアHD、古河電気工業、SHIFT、フジクラ、三菱ケミカルG。
▼中国国家統計局*によると、2026年7月の工業企業利益は前年同月比11.2%増となる。6月の前年同月比15.1%増からは伸びが鈍化したものの、2桁台のプラス成長を維持。生成AIなどのAIインフラ需要によって半導体・集積回路業界の利益が前年同期比18.5倍に爆発するなどのポジティブな要素がある一方で、自動車製造業(20.4%減)や、不動産市場に直結する鉄鋼・セメント・家具などの業界が大幅な赤字または利益減少となり、全体の成長率を押し下げる要因となった。
▼中国本土株式市場で上海総合指数は前日比44.05ポイント高の3,956.57と3営業日続伸。値動きの軸は依然として政策期待にある。焦点となるのは8月28日に閉幕する全国人民代表大会常務委員会の会議。内需低迷が長引く中で追加の消費刺激策が打ち出されるとの観測が投資家心理を下支えしている。加えてAIを軸としたハイテク産業振興策への言及が見込まれることから、政策の後押しを先取りする形でハイテク関連株に資金が向かいやすい地合いが形成されている。
この流れを増幅させたのが米エヌビディアの決算。売上高・純利益とも四半期ベースで過去最高を更新し、次四半期の見通しも市場予想を上回ったことで、半導体・AI需要の拡大局面がなお続くとの見方が中国のハイテクサプライチェーン銘柄にも波及。光ファイバーや銅張積層板、半導体材料といった川上工程の関連銘柄が軒並み大きく買われたのは、米国発の需要拡大期待が中国国内の政策期待と重なり合ったためだと考えられる。
一方で、寄り付き直後に発表された2026年7月の工業企業利益は前年同月比の伸びが3ヶ月連続で鈍化しており、内需の実態面はなお脆弱であることを示した。しかし、この数字を嫌気した下押しは長続きせず、政策への期待感が実体経済の弱さを打ち消す形で終日にかけて上げ幅を広げる展開となった。プリント回路基板の生益電子(Dongguan Shengyi Electronics Co., Ltd.)、半導体チップメーカーの瀾起科技(Montage Technology Co., Ltd.)、 華潤微電子(China Resources Microelectronics Ltd.)、PCB(プリント回路基板)用の銅張積層板の広東生益科技(Shengyi Technology Co., Ltd.)、特殊光ケーブルメーカーの江蘇中天科技(Jiangsu Zhongtian Technology Co., Ltd.)。太陽光発電インバータ製造の陽光電源(Sungrow Power Supply Co., Ltd.)、送配電設備の思源電気(Sieyuan Electric Co., Ltd.)、家電の珠海格力電器(Gree Electric Appliances Inc.)、PVモジュールの晶科能源(Jinko Solar Co., Ltd.)、調味料の仏山市海天調味食品(Foshan Haitian Flavouring and Food Co., Ltd.)。
▼香港株式市場でハンセン指数は前日比87.23ポイント安の25,565.74と反落。米中のマクロ経済指標悪化と金融政策への警戒感が交錯し主要指数が反落する展開となった。中国国家統計局が朝方に発表した7月の工業企業利益が前年同月比11.2%増に留まり景気減速リスクが改めて意識されたことに加え、米国のインフレ高止まりに伴うFRBの利上げ再加速懸念や翌日のジャクソンホール会議でのウォーシュ議長講演を控えた手控えムードが投資家心理を直撃した格好。この米金利の先高観はドルペッグ制を採用し金融政策を連動させている香港独自の不動産セクターにも金利高止まりへの警戒感として波及し、九龍倉置業地産投資などの主要銘柄を一斉に押し下げる要因となった。
さらに、自動車セクターでは、中国の新エネルギー車(NEV)市場全体において、販売台数ベースで約1%未満の市場シェアを持つ中堅・新興ブランド嵐図汽車科技(VOYAH Automotive Technology Co., Ltd.)の中間決算赤字転落を契機に、EV優遇政策の恩恵を巡る競争激化や内需停滞の背景が意識されてセクター全体に売りが広がった。
一方で、前日に米半導体大手エヌビディアが発表した驚異的な好決算がアジア全体の先端技術株に強力な追い風をもたらし、市場の底割れを防ぐ防波堤として機能した。特に中国が国家戦略として推進するAI算力の国産化や大規模言語モデルへの投資拡大期待から、上海壁仞科技などの半導体関連や北京智譜華章科技といったAI関連銘柄にグローバルな成長資金が集中した。このようにマクロ景気の冷え込みに直面しつつも生成AI革命という強力な産業トレンドが下値を支える構図であり、個別銘柄でも独自の独自LLMやマルチモーダル基礎モデルの開発を手掛ける行稀宇科技集団(MiniMax Group Inc.)のように赤字拡大よりも驚異的な売上成長率を評価する動きが見られるなど、本日の市場はマクロの不透明感とミクロの成長期待が激しくせめぎ合う過渡期的な様相を呈した。小米集団(Xiaomi Corporation)、ビール醸造の華潤啤酒(China Resources Beer Holdings Co., Ltd.)、銅・コバルト・モリブデン生産の洛陽欒川鉬業集団(CMOC Group Ltd.)、不動産開発の 龍湖集団(Longfor Group Holdings Limited)、ビール醸造の
 百威亜太(Budweiser Brewing Company APAC Limited)。翰森製薬集団(Hansoh Pharmaceutical Group Co., Ltd.)、百度(バイドゥ,Baidu, Inc.)、
 華潤電力HD(China Resources Power Holdings Co.,Ltd.)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、半導体ファンドリーの中芯国際集成電路製造(SMIC,Semiconductor Manufacturing International Corporation)。
▼ フィリピン中央銀行が金融政策決定会合において、政策金利である翌日物借入金利を25ベーシスポイント[bp]引き上げ5.00%とすることを決定。3会合連続での利上げ。7月の消費者物価指数(CPI)上昇率は前年比6.2%と、6月の6.4%からわずかに鈍化し3カ月連続の減速となったものの、中銀が掲げる目標レンジ(2.0〜4.0%)の上限を大きく超え続けている。背景には、原油価格の乱高下や深刻化が懸念されるエルニーニョ現象による農産物価格への影響、マニラ首都圏の最低賃金引き上げなど賃金上昇圧力があり、レモロナ総裁はこれらを踏まえた「予防的な引き締め」であると説明。一方で、4〜6月期の実質GDP成長率は前年同期比2.3%と1〜3月期の2.8%から鈍化しており、中銀は成長減速を認識しつつも、中期的な成長の基調は損なわれていないとの立場から、今回も0.5%や1%といった大幅な利上げではなく25bpの抑制的な(measured)な引き上げに留めた。中銀は2026年の年間インフレ見通しを6.4%から6.1%に下方修正する一方、2027年の見通しは4.5%から5.4%に上方修正しており、目標レンジへの回帰は2027年10〜12月期になるとの見方を示している。
▼ネパールと中国と国境地帯で8月26日に発生した大規模土石流災害に関して、米国地質調査所などの最新の分析により、標高約5200メートル付近における大規模な氷河と岩石の崩落そのものがM5.2相当の激しい揺れを記録したという事実が判明(地震は発生していなかった)。崩落した大量の氷河や土砂がボテコシ川(Bhotekoshi River)の支流であるレンデ川(Lende River)を一瞬にしてせき止めて天然ダムを形成し、それが直後に決壊したことでわずか30分の間に下流の水位が最大9メートルも上昇する凄まじい鉄砲水となって流域の集落や国境検問所を瞬時に飲み込んだ。被災地域はチベットの聖地へと向かう巡礼ルートやトレッキングコースに位置していたため、被害者には世界32ヶ国からの外国人観光客が多数含まれている。国境検問所の北東上流には依然として約200万立方メートルの水が溜まった2次的な堰き止め湖の存在が中国当局によって確認されており、今後3日間でさらに300万立方メートルの流入と大雨の発生が予報されている。
▼欧州中央銀行*によると、2026年7月のユーロ圏のマネーサプライ(M3,季節調整済み)は前年同月比3.4%増となる。流通通貨と翌日物預金からなる狭義のマネーサプライM1(季節調整済み)は、6月の前年同月比3.5%(3.4%から改定)から7月には前年同月比3.1%に低下。
▼欧州株式市場で,ストックス欧州600指数は,前日比4.56ポイント安の651.85と続落。米株式市場でソフトウエアや半導体関連が急伸した流れを受け、ハイテク銘柄を中心に選別的な物色が広がる一方、各国固有のリスク要因により明暗を分ける一日となった。ドイツでは米国発のAI関連投資への期待がSAPやインフィニオンテクノロジーズといった同国を代表するハイテク企業に波及。目標株価の引き上げという具体的な材料も加わり、投資家の買い安心感を後押しした形である。同様の構図はスイスのSTマイクロエレクトロニクスや仏キャップジェミニ、英セージ・グループにも見られ、欧州全体でIT・半導体セクターへの資金流入が共通して観察された。これは、AI関連投資の恩恵が米国内にとどまらず、サプライチェーンや技術提携を通じて欧州企業にも及びつつあることを示す動きといえる。
一方で、こうした追い風はハイテク銘柄に限定され、金融銘柄や生活必需品、公益銘柄といったディフェンシブ・伝統的セクターには売りが優勢だった。フランスでは、2027年春の大統領選挙を見据えた政治的不透明感の高まりが金融銘柄を中心に重荷となった。加えて、フランス特有の財政力への懸念も相場の重荷となった。英国では、原油先物価格の切り返しを受けたインフレ再燃への警戒が背景にあり、エネルギーコスト上昇に敏感な消費関連や公益銘柄への売りに繋がった。ヴァンシとブイグに次ぐフランス第3位の建設会社の エファージュ(Eiffage S.A.,仏)、メガバンクである
 ソシエテ・ジェネラル(Société Générale S.A.,仏)、
 BNPパリバ(BNP Paribas S.A.,仏)、自動車リースおよびフリート管理の
 アヴィンス(Ayvens S.A.旧ALD Automotive,仏)、2026年6月期の通期決算で売上高が市場予想以上に落ち込んだワインの
 ペルノ・リカール(Pernod Ricard SA,仏)。建設業界向けソフトウェアのネメチェック(Nemetschek SE,独)、ITサービスの
 コンピュータセンター(Computacenter PLC,英)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、石油探査および開発の
 アケル(Aker BP ASA, ノルウェー)、産業技術大手ヘキサゴンから資産管理・安全インフラ向けソフトウェア事業などをスピンオフしたオクターブ・インテリジェンス(Octave Intelligence plc,米)。
▼ロンドン株式市場で、FTSE100は前日比85.58ポイント安の1万0792.54と続落。
▼フランクフルト株式市場で、DAXは前日比81.28ポイント高の2万6,367.24と3営業日続伸。
▼パリ株式市場で、b>CAC40は前日比142.52ポイント安の8,319.87と反落。
▼米労働省*発表の8月22日までの1週間の新規失業保険申請件数(季節調整済み,Unemployment Insurance Weekly Claims Report,UNEMPLOYMENT INSURANCE WEEKLY CLAIMS)が前週比4,000件減少の203,000件となる。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比10.70ドル高の1オンス4,664.00と3営業日ぶりの反発となる。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比1.30ドル高の1バレル83.53ドルと4営業日ぶりの反発となる。▼米国債市場で10年債利回りは前日比0.01ポイント上回る4.64%へと上昇。
▼NY株式市場で,ダウ平均は前日比105ドル56セント高の5万3,569ドル44セントと反発。AI関連の決算発表が相場の方向性を決定づける展開となった。エヌビディアの決算はAIインフラ投資の持続性を裏付ける内容となり、通期でも大幅増収が見込まれることから、半導体セクター全体に資金が向かった。同社一社の決算が市場心理を大きく左右する構図は、AI関連投資が依然として相場を牽引する主要因であることを改めて示している。セールスフォースについても、単なる決算好調にとどまらず、生成AI企業との提携深化という成長戦略が評価された点が株価急伸の背景にある。ソフトウエア企業がAI活用による収益改善を具体的な数字で示し始めたことは、AI投資の裾野が半導体からアプリケーション層へと広がりつつあることを反映していると言える。
一方で、トランプ政権による半導体関税検討の報道は、AI関連株の中でも輸入依存度や生産拠点によって明暗を分ける要因となった。AMDの下落は、好決算銘柄に資金が集中する裏で、政策リスクに敏感な銘柄が選別的に売られた結果である。原油高によるインフレ再燃への警戒と、それに伴う長期金利の上昇が、株式の相対的な割高感を意識させた。翌28日のジャクソンホール会議でのウォーシュFRB議長講演を控え、金融政策の先行きを見極めたいとの姿勢から、好材料の乏しいディフェンシブ銘柄や消費関連株には積極的な買いが入りにくかった。結果として、AI関連の好決算銘柄とそれ以外の銘柄との間で明確な物色の二極化が生じた一日であったといえる。▼ナスダック総合は前日比411.155ポイント高の2万6,541.352と反発。▼S&P500は前日比55.29ポイント高の7,730.99と反発。 SFDC(Salesforce, Inc.)、セキュリティ大手のクラウドストライク(CrowdStrike Holdings, Inc.)、製薬業界向け垂直型CRMの
 ヴィーバ・システムズ(Veeva Systems Inc.)、EDAツールの
 シノプシス(Synopsys Inc.)、
 パロアルトネットワークス(Palo Alto Networks Inc.)。食品加工の
 ホーメル・フーズ(Hormel Foods Corp.)、コンビニエンスストアチェーンおよびガソリンスタンド運営の
 ケイシーズ・ジェネラル・ストアーズ(Caseys General Stores, Inc.)、高級皮革製品・アクセサリーのコーチなどを擁する
 タペストリー(Tapestry, Inc.)、モデルナ(Moderna Inc.)、電力機器の
 ジェネラックHD(Generac Holdings Inc.)。
▼カナダ統計局*によると、2026年4-6月期の経常収支(季節調整済み)は88.36億カナダドルの黒字となる。2022年4-6月期(+35億ドル)以来初の経常収支黒字。2005年10-12月期(+125億ドル)以来最大の黒字。財輸出の大幅な増加により財貿易収支が赤字から大幅な黒字に転じ、これが経常収支の黒字転換の主な要因となった。財輸出の大幅な増加はエネルギー製品が牽引したが、4-6月期にはほとんどの製品分野で輸出が増加。▼ブラジル中央銀行(Banco Central do Brasil)*によると、2026年7月の経常収支は81.1億米ドルの赤字となる。▼メキシコ国立統計地理情報院(INEGI)*によると、2026年7月の貿易収支は8億4,800万米ドルの赤字となる。6月の40億6,000万米ドルの黒字とは対照的。6月から7月にかけて貿易収支が悪化した主な要因は、非石油貿易黒字が6月の74億5,600万米ドルから7月には28億900万米ドルに減少したことと、石油貿易赤字が同期間に33億9,600万米ドルから36億5,700万米ドルに増加したこと。輸出額は前年同月比43.7%増の814億2,000万米ドル。この増加は、非石油輸出が前年同月比45.0%増となり、石油輸出が前年同月比6.8%増となったことによるもの。非石油輸出のうち、米国向け輸出は前年同月比49.8%増、その他の国向け輸出は前年同月比21.0%増となる。
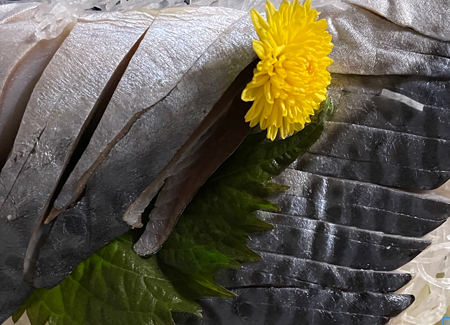
北海道産の〆鯖を食す。税抜き389円也。
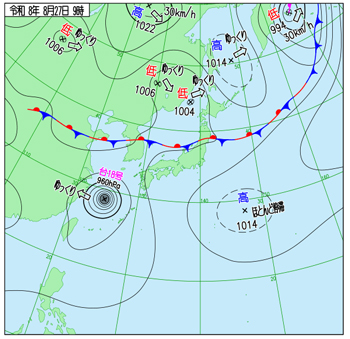
右出典:気象庁ホームページ
▼山中竹春横浜市長が横浜市会の議長に退職届を提出した上で記者会見を開き、正式に辞職を表明。2026年1月に現役の幹部職員が市長からのハラスメントを告発。横浜市は弁護士らによる第三者調査委員会を設置。報告書において人事権を背景にした恐怖感による職員支配があったと指摘されるに至る。しかし、それでも続投に意欲を示す山中竹春横浜市長に対して、最大会派である自民党・公明党・立憲民主党の3会派が共同で市長に辞職を申し入れていた。▼総務省によると、2026年8月の東京都区部の消費者物価指数は、生鮮食品を除く総合が前年同月比1.8%上昇の102.3となる。▼厚生労働省によると、2026年7月の有効求人倍率(季節調整値)は前月比横這いの1.18倍となる。▼立憲民主党は臨時常任幹事会において、中道改革連合・公明党とは合流しない方針を確認。また、2026年7月の完全失業率(季節調整値)は前月比0.1ポイント低下の2.4%となる。▼東京電力HDは、再開発に伴い、東京都千代田区内幸町にある現本社(自社ビル)を12月1日付で内幸町の「新幸橋ビルディング」に移転すると発表。「新幸橋ビルディング」は「東京電力新別館」という別称を持ち、東京電力グループが区分所有・利用している主要なビルの一つ。▼自動運転ソフトウェアの開発を手掛けるティアフォーが急伸し上場来高値を更新。トヨタ自動車が、2028年から個人向けの乗用車にレベル2++と呼ばれる自動運転技術を搭載する方針を打ち出したことが強力な追い風に。▼電通総研は、伊藤忠商事による株式公開買い付け(TOB)による非公開化を巡って、「本日開催の取締役会で賛同の意見表明および応募の推奨について決議した」と発表。伊藤忠商事は子会社を通じて電通総研株38.2%を取得し、電通グループとともに電通総研を非公開化する。▼岡山大学発の創薬ベンチャーであるオンコリスバイオファーマがストップ高を付ける。2026年6月8日に、根治切除(手術)および化学放射線療法(通常の抗がん剤+放射線)の適応とならない食道癌を対象として開発したテロメライシンが、厚生労働省から、日本国内における製造販売承認を得て、8月21日に販売開始。富士フイルム富山化学が販売・流通を担う。▼アンソロピックとの提携強化を発表したSFDCが急伸したことを受けて、富士通、日本電気、野村総研に買いが集まる。▼国内債券市場で新発10年物国債の利回りは前日比0.035ポイント上回るの2.925%へと上昇。▼東京外国為替市場で円相場は前日比15銭円安ドル高の1ドル159円50~51銭と続落。
▼東京株式市場で日経平均は前日比273円58銭高の6万6,405円56銭と反発。東京市場は、1日遅れの物色という需給的な歪みが出た。本来、26日夕(米国時間)のエヌビディア決算を受けたAI・半導体への買いは27日の東京市場で反映されるはずだったが、同日は原油高や長期金利上昇への警戒が先行し、国内では十分に織り込まれなかった。その反動が28日午前にまとめて表面化し、アドバンテストや東京エレクトロン、イビデンといった値がさの半導体関連株に資金が集中する形で指数を押し上げたとみられる。加えて、セールスフォースの好決算が今回の相場心理に与えた影響は単なる業績評価にとどまらない点が重要である。生成AIの台頭がソフトウエア企業のサブスクリプション型ビジネスモデルそのものを代替・破壊するのではないかという懸念が市場の一部にくすぶっていたところ、同社の増収増益と上方修正がその懸念を後退させた格好となり、これが国内のNECや富士通、野村総研といったITサービス関連株の買いにも波及。すなわち、半導体という川上のハードウエア需要への期待と、ソフトウエア・サービス業態の存続性への安心感という、性質の異なる二つの手掛かりが同時に働いた結果といえる。一方で、上値の重さも意識された。米国とイランの対立長期化観測を背景に原油先物が高止まりし、これが国内長期金利の上昇を通じて株式の相対的な割高感を強めたほか、原油高が日本企業の交易条件やコスト構造に与える下振れリスクへの警戒も、投資家心理の冷却要因として働いた。トレンドマイクロ、リクルートHD、野村総合研究所、富士通、エムスリー。キオクシアHD、古河電気工業、J.フロント リテイリング、住友電気工業、フジクラ。
▼中国本土株式市場で上海総合指数は前日比4.39ポイント安の3,952.18と4営業日ぶりの反落となる。全人代常務委員会が本日閉幕を迎え、内需不振への対応策が打ち出されるとの期待が下値を支えつつも、大規模な景気対策には至らないとの見方が大勢を占めたことで、上値追いの動きも抑制された。決定事項の公表が日本時間18時以降と取引時間後にずれ込むため、投資家が判断材料を持たないまま様子見に回らざるを得なかった。加えて、8月31日公表予定の製造業・非製造業PMIを控え、実体経済の減速度合いを見極めたいとの心理も働いた。
対外要因としては、米国とイランの停戦協議停滞を背景にWTI原油先物が4日ぶりに反発し、これが世界的なインフレ再燃懸念や米長期金利上昇につながったことが、リスク資産全般への逆風となった。開催中のジャクソンホール会議でウォーシュFRB議長が講演を控えていることも、金融政策の先行きを見極めたい投資家の買い控えを助長。業種別では、半導体関連を中心にハイテク銘柄の下げが目立ったが、これは前日までのグローバルな半導体高との対照をなす動きであり、中国独自の需給や政策要因が優勢に働いたことを示唆する。一方、不動産銘柄は住宅ローン利子補給策の拡充報道を材料に買われており、内需刺激策への期待がなお個別に生き続けている点は、指数全体の軟調さとは異なる温度差を映している。AIサーバー向けプリント基板[PCB]の世界的リーダーである勝宏科技(Victory Giant Technology〔Huinzhou〕Co., Ltd.)、送配電設備の思源電気(Sieyuan Electric Co., Ltd.)、ワクチンと生物学的製剤の重慶智飛生物製品(Chongqing Zhifei Biological Products Co., Ltd.)、熱交換器の寧波徳業科技(Ningbo Deye Technology Co., Ltd.)、蒸留酒メーカーの瀘州老窖(Luzhou Laojiao Co., Ltd.)。プリント回路基板の生益電子(Dongguan Shengyi Electronics Co., Ltd.)、インターネット広告の三六零安全科技(360 Security Technology, Inc.)、化学製品の 山東華魯恒昇化工(Shandong Hualu-Hengsheng Chemical Co., Ltd.)、石油化学・ポリエステルの恒力石化(Hengli Petrochemical Co., Ltd.)、リチウムの贛鋒鋰業(Tianqi Lithium Corporation)。
▼香港株式市場でハンセン指数は前日比19.05ポイント高の25,584.79と反発。電子機器受託製造サービス(EMS)大手の比亜迪電子は同日発表の中間決算を控えた思惑買いで急伸。光学部品OEMの舜宇光学科技や中国アルミニウム最大手の中国鋁業も好決算を材料に大きく買われた。とりわけ中国鋁業の大幅増益・増配方針は、非鉄・産金セクター全体への物色を誘発し、佳鑫國際資源投資(Jiaxin International Resources Investment Limited)、新疆新鑫礦業(Xinjiang Xinxin Mining Industry Co., Ltd.)、中国黄金国際資源(China Gold International Resources Corp Ltd)、招金鉱業(Zhaojin Mining Industry Company Limited)、紫金黄金国際(Zijin Gold International Co Ltd.)といった資源銘柄の上昇に繋がった。太陽光関連では、協鑫科技(GCL Technology Holdings Limited)、協鑫新能源(GCL New Energy Holdings Limited)、信義光能(Xinyi Solar Holdings Limited)、福莱特玻璃(Flat Glass Group Co., Ltd.)が軒並み買われた。中国政府によるグリーンエネルギー産業支援や過剰生産能力の淘汰・再編期待が背景にあるとみられる。半面、半導体セクターは軒並み急落し、峰岹科技(Fortior Technology[Shenzhen]Co., Ltd.)、兆易創新科技集団(GigaDevice Semiconductor Inc.)、瀾起科技(Montage Technology Co., Ltd.)、合肥晶合集成電路(Nexchip Semiconductor Corporation)が大幅安となった。前日までのグローバルな半導体高との対照が際立つ動きであり、AI関連投資の恩恵を受ける米国発の物色とは一線を画し、中国独自の規制動向や需給要因、利益確定売りが優勢に働いた可能性がある。全体としては、全人代常務委員会の閉幕を控えた政策期待と、8月31日公表のPMIおよび同日夜のウォーシュFRB議長講演を見極めたいとする様子見姿勢とがせめぎ合い、方向感に乏しい展開となった。比亜迪電子(BYD Electronic International Co., Ltd.)、アルミニウムの中国鋁業(Aluminum Corporation of China Limited,CHALCO)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、フィギュア・玩具の泡泡瑪特国際集団(Pop Mart International Group Limited)、PV用ガラス製品の信義光能(Xinyi Solar Holdings Ltd.)。海運の東方海外(Orient Overseas International Ltd.)、電動工具・家電製造の創科実業(Techtronic Industries Company Limited)、PCの聯想集団(Lenovo Group Ltd.)、不動産の中国海外発展(China Overseas Land & Investment Ltd.)、乳製品の蒙牛乳業(China Mengniu Dairy Company Limited)。
▼イランのアラグチ外相(Abbas Araghchi, )が、8月27日にカタールのムハンマド首相兼外相と行った会談を「創造的な議論(creative discussions)」だったとしたうえで、「外交を再び軌道に乗せることは不可能ではない。それは米国が『圧力は効果がない』という単純な事実を理解できるかどうかにかかっている」と X に投稿。
▼ドイツ連邦雇用庁*によると,2026年8月の失業率(季節調整前)は前月比0.1ポイント増加のの6.5%となる。失業率(季節調整済み)は6.4%となる。失業者数は原数値で前月比5万4,000人増の306万1,000人。
▼欧州株式市場で,ストックス欧州600指数は,前日比3.31ポイント高の655.16と反発。市場心理を圧迫していた中東情勢の緊張が一服したことを主因に、域内全体で株価指数が堅調に推移した一日。イランのアラグチ外相がカタールのムハンマド首相兼外相との会談を経てSNSに「外交を再び軌道に乗せることは不可能ではない」と投稿したことが、対話継続への期待感につながり、北海ブレント原油先物が前日終値を下回って推移するなど原油市況の落ち着きを呼び込んだ。原油高によるインフレ再燃懸念が後退したことで、株式市場全体にリスクオンの地合いが広がった格好。ドイツでは、こうした地政学リスクの後退に加え、自動車・自動車部品や化学といった景気敏感セクターへの資金流入があり、原油高による交易条件悪化懸念が薄れたことが素材関連の見直し買いに繋がった。フランスでは、前日に大統領選を巡る政治的不透明感や財政力への懸念から売られていた金融銘柄が買い戻され、地政学リスクの後退という外部要因が、内政要因による売りをいったん相殺。英国でも同様に原油市況の落ち着きが支えとなったが、一方で英国内では、ヒーリー財務相が10月の予算案で国防費のGDP比3%目標達成を先送りする見通しだと報じられたことが、防衛大手BAEシステムズなど防衛関連株の重荷となった。なお、欧州域内ではギリシャ株式市場の突出した上昇も注目される。アテネ総合指数は26日に17年ぶりの高値を付けた。浚渫工事請負・金融などの多業種持株会社である アッカーマンズ・アンド・ファン・ハーレン(Ackermans & van Haaren N.V.,ベルギー)、ハイエンドなプリント基板(PCB)および半導体向けのICサブストレート(パッケージ基板)のAT & S(AT&S Austria Technologie & Systemtechnik AG, オーストリア)、自動車の
 BMW(Bayerische Motoren Werke AG,独)、自動車用部品の
 オーモビオ(Aumovio SE,独)、自動車部品メーカーの
 ヴァレオ(Valeo S.A.,仏)。
 チューリッヒ空港(Flughafen Zürich AG,スイス)、航空・防衛の
 レオナルド(Leonardo S.p.A.,イタリア)、腫瘍・内分泌・神経筋障害薬品のイプセン(Ipsen S.A.,仏)、ITサービスの
 アセコ・ポーランド(Asseco Poland S.A.,ポーランド)、バイオテクノロジーの
 アビバックス(Abivax SA,仏)。
▼ロンドン株式市場で、FTSE100は前日比31.72ポイント高の1万0824.26と3営業日ぶりの反発となる。
▼フランクフルト株式市場で、DAXは前日比202.75ポイント高の2万6,569.99と4営業日続伸し最高値更新。
▼パリ株式市場で、b>CAC40は前日比81.31ポイント高の8,401.18と反発。
▼ウォーシュFRB議長は、米カンザスシティー連銀主催の経済シンポジウム「ジャクソンホール会議」で講演を行った。講演の中でウォーシュ議長は、足元のインフレ率について「基調的なトレンドが大きく改善したようには見えない」との認識を示した。この発言は、インフレ動向に関する評価としては相当に慎重、ないし引き締め方向に軸足を置いたものと解釈できる。基調的なトレンド(underlying trend)という表現は、単月ごとの振れの大きい総合CPIやコアCPIの数値そのものではなく、それらから一時的な要因を除いた物価上昇の根強さ、いわば粘着的なインフレ圧力を指す。これが「大きく改善したようには見えない」と述べたことは、直近数カ月にわたって統計上はインフレ率が緩やかに鈍化してきた事実があるにもかかわらず、その鈍化を額面通りには評価していないという姿勢を示している。この会議は毎年米ワイオミング州ジャクソンホールで開催され、世界各国の中央銀行総裁や政策当局者、エコノミストらが一堂に会し、金融政策や経済の重要課題について議論する国際的なシンポジウム。▼米財務省は、金融犯罪取締ネットワーク(FinCEN)を通じ、エジプト第2位の国営銀行であるミスル銀行(Banque Misr S.A.E.)のUAE支店の対米コルレス銀行アクセスを剥奪する規則案を提案したと発表。愛国者法(USA PATRIOT Act)が財務長官に与える権限に基づくもので、いわゆるOFACによる資産凍結型の制裁とは異なり、対米金融システムへのアクセスそのものを断つ措置。同支店は2024年1月から2026年6月までの間に、イランの影の銀行(シャドーバンキング)網の一部とみられる103社のために、総額約18億ドル相当の資金決済を処理していたとされた。▼ニューヨーク商品取引所(COMEX)で金先物12月限は前日比134.10ドル安の1オンス4,529.90と大幅反落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前日比0.13ドル安の1バレル83.40ドルと反落。▼米国債市場で10年債利回りは前日比0.05ポイント上回る4.72%へと上昇。ウォーシュFRB議長によるジャクソンホール会議における講演が利上げに意欲を見せたと受け止められたことが背景。
▼NY株式市場で,ダウ平均は前日比9ドル45セント安の5万3,559ドル99セントと小幅反落。ジャクソンホール会議でのウォーシュFRB議長講演という重要イベントを消化しつつ、金利変動に脆弱な半導体銘柄と、比較的金利耐性の強い超大型テック銘柄との間で明確な資金の移動が観察された一日。ウォーシュFRB議長がインフレ目標への回帰速度を重視する姿勢を示したことで早期利上げ観測が強まり、長期金利が上昇したこと自体は市場予想の範囲内だったとの見方が優勢。しかし、金利上昇局面で相対的に評価倍率の高い半導体銘柄が真っ先に売られる展開。マーベル・テクノロジーの決算が市場の過度な期待に届かなかったことも重なり、SOX指数が大幅安となる形でセクター全体の重荷となった。一方で、金利上昇局面でも相対的に底堅いキャッシュフローと規模の経済を持つアマゾンやマイクロソフト、アルファベット、アップルといった超大型テック銘柄には資金が向かい、半導体からメガキャップへという物色の切り替えが鮮明になった。この構図は、AI投資への期待自体は失われていないものの、金利感応度の違いによって銘柄選別が一段と厳しくなっている市場の現状を映していると言える。また、前日に原油高やインフレ懸念で売られたマクドナルドやディズニー、ナイキといった消費関連・ディフェンシブ銘柄に買い直しが入った点は、重要イベント通過後の持ち高調整という側面に加え、金利上昇局面でグロース株からバリュー株的な性格を持つ銘柄へと資金が分散した結果とも解釈できよう。▼ナスダック総合は前日比138.929ポイント安の2万6,402.423と反落。▼S&P500は前日比19.23ポイント安の7,711.76と反落。 ペイパルHD(PayPal Holdings Inc.)、マーベル・テクノロジー(Marvell Technology, Inc.)、電力・天然ガスの
 PG&E(PG&E Corp,Pacific Gas & Electric Co.)、電力機器のジェネラックHD(Generac Holdings Inc.)、AIデータセンターに不可欠な高性能レーザー部品(インジウムリンレーザー等)を開発するルメンタムHD(Lumentum Holdings Inc.)。オンデマンド型財務管理・人財管理ソフトウェアベンダーの
 (Workday, Inc.)、
 ドミノ・ピザ(Domino's Pizza Inc.)、スポーツウエアの
 ルルレモン・アスレティカ(Lululemon Athletica Inc.,カナダ)、
 サービスナウ(ServiceNow Inc.)、油田探査・油田探査用計測機器の
 SLB(旧シュルンベルジェ,Schlumberger NV;SLB Limited)。
▼カナダ統計局*によると、2026年4-6月期の実質GDP(季節調整済み、年率換算)は前期比0.8%増となる。輸出、家計支出、企業設備投資の増加に牽引。輸出は3.6%増加し、2023年1-3月期以来最大の増加率。輸出増加は、乗用車および小型トラックの輸出増加(+27.0%)によるもの。
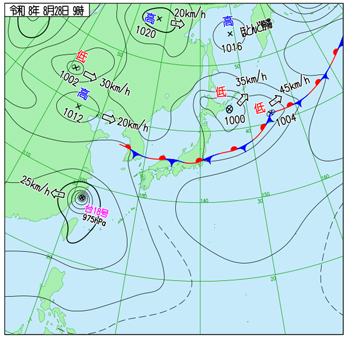
右出典:気象庁ホームページ
☆朝から雨が降ったり止んだり。本庄市で幻のフルーツのポポーが栽培されているという。散歩をしようとしたら、雨がぱらつき、結局、すぐに家に戻る。朝顔とマリーゴールドも雨粒に濡れる。
☆今日のブラタモリは深大寺。深大寺は都内で2番目に古い寺という。一番古いのは浅草寺。深大寺は「#自然界隈」で若い人に人気のスポットなのだという。黒湯に入りに行ったことを思い出す。源頼朝の弟である源範頼の子である源昭は深大寺の別当を務めたという。源昭の弟の範円も深大寺の僧侶だった。初めて知る。法隆寺の「夢違観音像」、新薬師寺の「香薬師如来立像」と並んで、深大寺の「釈迦如来倚像」は白鳳三仏というのだとか。下は2004年に深大寺に参詣した時の写真。元三大師堂とともに。
☆深大寺城*も近くにある。2015年5月に訪問した時の写真。


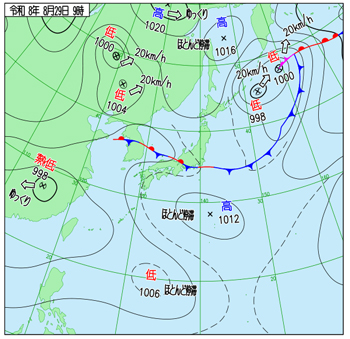
右出典:気象庁ホームページ
☆飯田橋のラムラに立ち寄る。色々と見て回る。
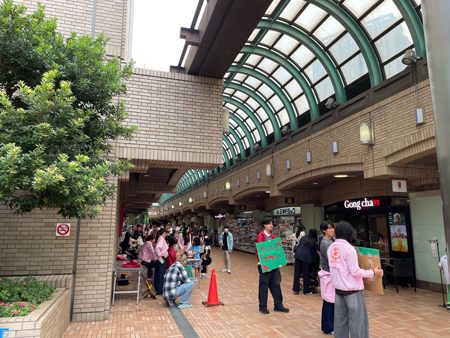
☆飯田橋駅のところで、神田川が外堀と合流している。
☆黄色い中央・総武線に乗って四ツ谷へ。というか地名は四谷。
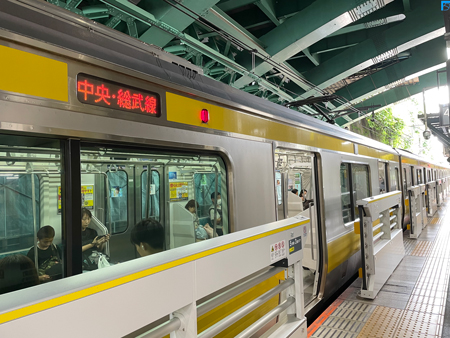
☆ぽっかりと穴が空いているように見える四ツ谷駅を眺める。そして、ランチはサーモン鮪丼。
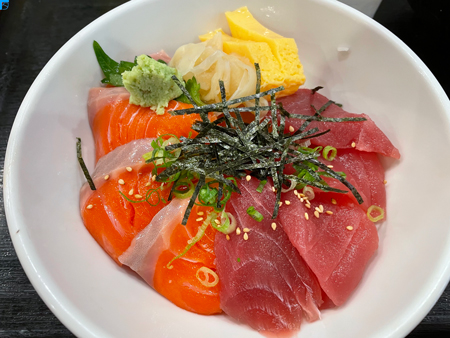
☆紅葉川の四谷本塩町・坂町支流の暗渠を辿る。丁度、すぐ隣にある坂町坂に沿っいるような形。最初は単なる細い路地裏のような感じだったのが、少し進むと味わいのある雰囲気になってくる。うねうねとしている感じも素敵だし、擁壁も階段も趣きを感じさせるに十分。
☆暗渠の周辺には昭和が色濃く残されている。右は望月アパート。左は暗渠に面した別の建物。
☆帰りは外堀を四谷から市ヶ谷を経て飯田橋まで歩く。
▼午前、気象庁は、福井市・大野市・勝山市の福井県の3市にレベル5大雨特別警報を発表。福井県はレベル5大雨特別警報が発表された福井市・大野市・勝山市など6市町に対して、災害救助法適用を決定。
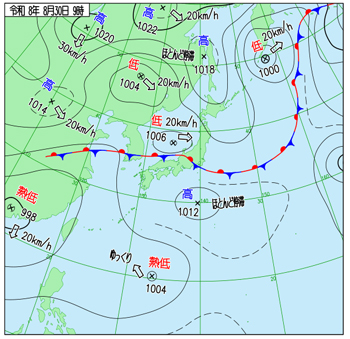
@四谷.
右出典:気象庁ホームページ
▼経済産業省によると、2026年7月の鉱工業生産指数(季節調整済み)は前月比0.1%上昇の104.7となる。半導体製造装置やフラットパネル・ディスプレー製造装置などの生産用機械工業が前月比5.1%の上昇となり全体を牽引。
▼三重県の伊勢神宮の近くにある近鉄・宇治山田駅前の西側の明倫商店街で火災。▼経済産業省は、茨城県常陸大宮市に対し、高レベル放射性廃棄物の最終処分地選定に関して、調査の第1段階となる文献調査の実施を申し入れ。鈴木定幸市長は個人的には前向きと発言。なお、北海道寿都町・神恵内村では文献調査を終了。佐賀県玄海町と東京都小笠原村では文献調査実施中。経済産業省が茨城県常陸大宮市に対して行った文献調査の申し入れは、小笠原村に続く、国主導による申し入れの全国2例目。▼立憲民主党、中道改革連合、公明党の3党が党首会談。合流断念を確認。
▼日産自動車と本田技研工業は、SDV(ソフトウェア・デファインド・ビークル)の主要部品やソフトウェアを共通化するための共同開発契約を正式に締結したと発表。自動車のシステムを制御する中核部品である「電子制御ユニット(ECU)」をはじめ、基本ソフトである「車載OS」、ミドルウェア、車両制御ソフトウェアの主要部分について共通の仕様を構築へ。共同開発した車載OSやECUなどの共通プラットフォームは、2029年度以降に両社が投入する新型車への順次搭載を目指す。日産が資本参加している三菱自動車も、この共通基盤の利用を前向きに検討している。▼SBIホールディングスは8月31日、EC構築支援を手掛けるBASEと資本業務提携すると発表。TOB(株式公開買い付け)を通じてBASEの株式約20%を取得する。東証グロース市場への上場は維持。▼住友化学は、AI普及に伴うデータセンターのデータ通信量増大と消費電力削減(光電融合技術の進展)に対応するために、インジウムリン(InP)エピウエハの量産および販売開始を発表。▼自動車向け工業用ファスナーのニフコが、発行済み株式総数(自己株式を除く)の8.88%に相当する830万株、400億円を上限とする自社株買い実施を発表。▼親会社であるハウス食品グループ本社による売却検討が報じられたカレーハウスCoCo壱番屋を運営する壱番屋がストップ高まで切り上げる。▼電池材料や高機能樹脂の構造的な成長への強い期待感から、日本ゼオンが反発。日本ゼオンは合成ゴムのメーカーから、半導体・EV・レンズといった先端高機能材料メーカーへと転換。光学レンズや半導体容器、車載カメラ等に使われる高機能樹脂シクロオレフィンポリマー(COP)の出荷が拡大している。これに応じて、野村証券が投資判断を3段階で真ん中のニュートラル(中立)から最上位のバイ(買い)へと引き上げた。▼8月28日にデンソーからヘッドアップディスプレー(HUB)事業の譲受けを発表した車載計器の日本精機に買いが集まる。▼ソニー生命保険の元社員による不正金銭取得問題を巡って金融庁が立ち入り検査を検討していると報道されたことを受けてソニーフィナンシャルグループが大きく下げる。▼国内債券市場で新発10年物国債の利回りは前営業日比0.020ポイント上回るの2.925%へと上昇。▼東京外国為替市場で円相場は前営業日比6銭円安ドル高の1ドル159円56~58銭と3営業日続落。
▼東京株式市場で日経平均は前営業日比93円63銭安の6万6,311円93銭と反落。前週末の米国市場を覆った金融政策への警戒感を色濃く引き継ぐかたち。ジャクソンホール会議でのウォーシュFRB議長発言がインフレ再燃への懸念を呼び起こし、9月の利上げ観測が急速に広がったことで米長期金利が上昇し、これが半導体株を中心とした売りを誘発した流れが、東京市場にもそのまま波及した格好。朝方にはアドバンテストや東京エレクトロンといった主力半導体関連銘柄への売りが先行。
もっとも、売りが一巡した後は様相が一変。株価指数先物への買いが下値を支える形となり、キオクシアやソフトバンクグループなどAI・半導体関連の一角に押し目買いが入り始めたことで、指数は急速に下げ幅を縮めていった。自動車銘柄や銀行銘柄の堅調さも、幅広い物色意欲の存在を裏付けている。
背景として見逃せないのは、9月入りを控えた日米双方の長期金利上昇という構造的な要因である。国内債券市場では長期金利が約30年ぶりの水準に達し、3%到達も視野に入るなかで、株式市場では方向感を欠いた様子見姿勢が広がりやすい地合いにあった。三菱マテリアル、日本製鋼所、アドバンテスト、DOWA HD、三菱重工業。東海カーボン、関西電力、ジェイテクト、住友ファーマ、日揮HD。
▼中国本土株式市場で上海総合指数は前営業日比34.12ポイント高の3,986.30と反発。米利上げ観測の高まりと中東情勢への警戒感を受けて売りが先行したものの、こうした外部要因による下押し圧力は次第に薄れ、国内材料を手掛かりとした買いが優勢となった。まず政策面では、8月28日に閉幕した全人代常務委員会第24回会議が注目された。中国経済の減速が続くなか、政府はより積極的な財政政策を実施するとともに、内需をさらに拡大し、景気の下支えを強化する方針を改めて示した。これは、15次五カ年計画の初年度に当たる2026年の景気運営において、当局が政策支援を強めるとの期待につながった。これに加え、S&Pグローバル・レーティングは28日、中国のソブリン格付けを「A+」、見通しを「安定的」に据え置き、今後1~2年間に年率4%以上の経済成長が続くとの見通しを示した。S&Pは、その背景として財政支援の継続や中国の製造業、技術力、サプライチェーンの強靱性を評価しており、中国経済の底堅さを確認する材料となった。企業業績の面でも下支え材料があった。中国の大手国有銀行5行は8月28日までに2026年上期決算を発表し、純利益はいずれも前年同期比3~5%程度増加した。中国銀行が5.1%、農業銀行が4.9%、建設銀行が4.6%、交通銀行が4.0%、工商銀行が3.3%の増益となり、大手銀行の収益が低金利環境下でも底堅いことが確認された。 また、各行が中間配当を実施・提案したことで、高い配当利回りを背景とする銀行銘柄の投資妙味が意識されたとみられる。石炭・石油銘柄の上昇については、内需拡大期待だけでなく、原油など資源価格の上昇や資源関連銘柄への資金流入も背景にあったとみるべきである。実際、8月の製造業PMIは49.8と、前月の49.2から0.6ポイント上昇し、市場予想の49.7も上回った。生産指数は50.4、新規受注指数は50.6となり、製造業の生産と需要には改善の兆しがみられた。 もっとも、PMI自体は50を下回っており、2ヶ月連続で縮小圏にある。非製造業PMIも49.0にとどまっているため、国内需要の本格的な回復にはなお不透明感が残る状況である。TV等のメディア・プラットフォーム運営の芒果超媒(Mango Excellent Media Co., Ltd.)、半導体製造装置の瑞芯微(Rockchip Electronics Co., Ltd.)、コンピューターメーカーの浪潮電子信息産業(IEIT SYSTEMS Co., Ltd.)、群益証券(Capital Securities Corp. Ltd.)、オンラインゲームの崑崙万維科技(Kunlun Tech Co., Ltd.)。不動産開発の招商局蛇口工業区HD(China Merchants Shekou Industrial Zone Holdings Co., Ltd.)、太陽光モジュールとエネルギー関連機器の阿特斯陽光電力(CSI Solar Co., Ltd.)、太陽光発電インバータ製造の陽光電源(Sungrow Power Supply Co., Ltd.)、中国最大手の総合物流企業である順豊HD(S.F.Holding Co.,Ltd.)、華夏銀行(Hua Xia Bank Co., Ltd.)。
▼香港株式市場でハンセン指数は前営業日比17.80ポイント安の25,566.99と反落。まだら模様となり、方向感の定まらない一日。この背景には、外部要因による重しと内部からの支えが綱引きする構図があったとみられる。ウォーシュFRB議長の発言を受けた9月利上げ観測の高まりと、中東情勢の緊迫化による原油急騰は、香港市場のようなオフショア市場にとって資金流出圧力や輸入インフレ懸念に直結しやすく、投資家心理を冷やす材料となった。もっとも下値が限定的だったのは、全人代常務委員会での内需拡大戦略始動という政策期待が根強く残っていたため。但し、PMIが節目の50を2ヶ月連続で割り込んだことは、政策期待だけでは実体経済の弱さを完全には打ち消せないことを示している。セクター別に見ると、不動産銘柄の急落が際立った。中国当局が住宅ローンの期間延長や利子補給拡大といった支援策を打ち出しているにもかかわらず、市況回復には力不足との見方が根強く、加えて華潤置地の中間決算が2桁減益となったことも売りを増幅させた。非鉄・産金や医薬セクターの下落も、個別の需給や決算内容が背景にあると考えられる。対照的に、5大銀行は本土市場と同様に配当妙味を意識した買いが続いた。さらに注目すべきは、大規模言語モデル関連のAI銘柄群が軒並み急伸した点であり、これは中国国内でのAI技術開発競争への期待感が香港市場特有のテーマ銘柄買いとして表面化したものといえよう。不動産の華潤置地(China Resources Land Limited)、不動産の中国海外発展(China Overseas Land & Investment Ltd.)、不動産開発の恒基兆業地産(Henderson Land Development Company Limited)、不動産開発の龍湖集団(Longfor Group Holdings Limited)、PV用ガラス製品の信義光能(Xinyi Solar Holdings Ltd.)。比亜迪電子(BYD Electronic International Co., Ltd.)、カメラモジュール等の光学機器の舜宇光学科技(Sunny Optical Technology〔Group〕Co., Ltd.)、 中国銀行(Bank of China Ltd.)、中国建設銀行(China Construction Bank Corp.)、招商銀行(China Merchants Bank Co., Ltd.)。
▼インド統計・計画執行省(MoSPI:Ministry of Statistics and Programme Implementation)*によると、2026年4〜6月期の実質GDPは前年同期比7.8%増となる。総固定資本形成(GFCF)が前年同期比11.9%増と前年同期から倍増し経済を牽引。
▼ イタリア国家統計局[Italian National Institute of Statistics,ISTAT]*によると、2026年8月の全国消費者物価指数(NIC)は前月比0.5%上昇、前年同月比3.3%の上昇となる。統一消費者物価指数(HICP)は、前月比0.1%の上昇、前年同月比3.2%の上昇となる。
▼ドイツ連邦統計局*によると、2026年8月のCPIは、前月比0.2%の上昇、前年同月比2.9%の上昇となる。エネルギー価格は前年同月比10.5%の上昇と7月の前年同月比8.3%から再び加速。調和消費者物価指数(HICP)は前月比0.2%の上昇、前年同月比で2.9%の上昇。
▼欧州株式市場で,ストックス欧州600指数は,前営業日比4.06ポイント安の651.10と反落。米軍がホルムズ海峡のイラン領ララク島でロケット発射装置を攻撃したと伝わったことで、約1ヶ月ぶりの軍事攻撃に地政学リスクの再燃が意識され、欧州市場全体でリスク回避姿勢が強まった。前週末にかけて主要株価指数が過去最高値圏で推移していたこともあり、利益確定の売りが出やすい地合いであった点も下落を後押ししたとみられる。中東紛争の激化が意識される局面では、欧州市場ではエネルギー安全保障や防衛体制への懸念が高まりやすく、素材・資本財セクターやエネルギー関連銘柄の値動きが荒くなる傾向がある。今回も防衛関連や資本財セクターに属する銘柄で下げが目立ち、地政学リスクの高まりが投資家のポジション調整を促した格好。一方で、自動車部品や消費関連、ヘルスケアなど内需・個別材料に紐づく銘柄では買いが入る場面もみられ、必ずしも全面安ではなく、セクターや個別銘柄の事情によって明暗が分かれる相場つきであった。フェロー諸島とスコットランドの養殖サーモンの バッカフロスト(P/F Bakkafrost,デンマーク領フェロー諸島)、圧縮空気を送り込む大型過給機のアクセラロン(Accelleron Industries AG,スイス)、
 シーメンス・エナジー(Siemens Energy AG,独)、船舶用エンジンとエネルギー関連製品の
 バルチラ(Wärtsilä Oyj Abp,フィンランド)、医薬品のシェラン・ファーマ(Zealand Pharma A/S,デンマーク)。シリコン・オン・インシュレータ[SOI]ウェーハのソイテック(Soitec SA,仏)、地質データ事業の
 TGS(TGS ASA,ノルウェー,旧:Tgs Nopec Geophysical Company ASA)、鋼管専業大手のバローレック(Vallourec S.A.,仏)、石油元売の
 オーレン(Orlen S.A.,ポーランド)、海中エンジニアリングの
 サブシー7(Subsea 7 S.A.,英)。
▼ロンドン株式市場で、FTSE100はサマー・バンク・ホリデー(夏季銀行休業日)の祝日のため休場。
▼フランクフルト株式市場で、DAXは前営業日比311.88ポイント安の2万6,258.11と5営業日ぶりの反落となる。
▼パリ株式市場で、b>CAC40は前営業日比66.68ポイント安の8,334.50と反落。
▼ニューヨーク商品取引所(COMEX)で金先物12月限は前営業日比48.40ドル安の1オンス4,481.50と続落。▼ニューヨーク・マーカンタイル取引所(NYMEX)でWTI原油先物10月限は前営業日比2.36ドル高の1バレル85.76ドルと続落。▼米国債市場で10年債利回りは前営業日比0.03ポイント上回る4.75%へと上昇。30日に、米軍がホムルズ海峡にあるイランのララク島のロケット発射装置2基を破壊。これに対し、イラン革命防衛隊も報復を行ったと報道されたことにより戦闘激化への懸念が高まり、原油相場の高止まりがインフレ圧力を強めるとの見方が広がった。
▼NY株式市場で,ダウ平均は前営業日比374ドル09セント安の5万3,185ドル90セントと続落。中東情勢の緊迫化を主因に売りが優勢となった。米軍が30日にホルムズ海峡のイラン領ララク島でロケット発射装置を破壊したと伝わり、イラン革命防衛隊による米軍基地への報復攻撃も報じられたことで、地政学リスクが一気に投資家心理を冷やした形。これを受けて、WTI原油先物は一時1バレル86ドル台まで急伸。エネルギーコストの増加を通じて企業収益や個人消費を圧迫する懸念から、株式市場では素直にリスク回避材料として受け止められた。これに加えて長期金利の上昇も株安に拍車をかけた。原油高によるインフレ再燃懸念に、ウォーシュFRB議長が28日の講演で示したとされるタカ派的な姿勢への警戒が重なった格好。金利上昇局面では株式の割高感が意識されやすく、とりわけAI関連投資を背景に社債発行を拡大してきたハイテク企業にとっては、資金調達コストの上昇という新たな懸念材料となった。アマゾンやアルファベット、メタプラットフォームズが下落した一方、原油高の恩恵を受けるシェブロンは上昇するなど、セクター間で明暗が分かれた。▼ナスダック総合は前営業日比31.534ポイント安の2万6,370.889と続落。▼S&P500は前営業日比25.62ポイント安の7,686.14と続落。発電・配電のエディソン・インターナショナル(Edison International)、電力・天然ガスのPG&E(PG&E Corp,Pacific Gas & Electric Co.)、保険の エーオン(Aon plc)、航空宇宙の
 ハウメット・エアロスペース(Howmet Aerospace Inc.)、ゲームソフトウェア開発販売の
 テイクツー・インタラクティブ・ソフトウェア(Take-Two Interactive Software Inc.)。セキュリティ大手のクラウドストライク(CrowdStrike Holdings, Inc.)、
 テスラ(Tesla, Inc.)、サンディスク・コーポレーション(SanDisk Corporation)、暗号資産取引所のコインベース・グローバル(Coinbase Global, Inc.)、油田探査・油田探査用計測機器のSLB(旧シュルンベルジェ,Schlumberger NV;SLB Limited)。
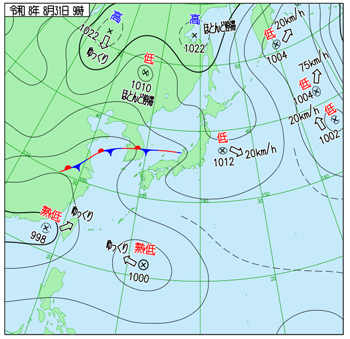
右出典:気象庁ホームページ
Vita brevis, ars longa. Omnia vincit Amor.